


Bernstein: потребительские ИИ-агенты стали трендом — кто в финансах под наибольшей угрозой?
 Blockbeats
Кратко:
· По мнению Bernstein, первый удар ИИ-агентов придётся не по самим финансовым продуктам, а по «потребительской инертности», на которую отрасль долго полагалась. Продление страховок, низкодоходные депозиты, незадействованные деньги на брокерских счетах и статус основной карты могут оказаться под давлением из-за автоматического сравнения цен и оптимизации средств.
· Главное узкое место — не технологии, а полномочия, доверие и ответственность. Банки, брокеры и страховщики по-прежнему контролируют счета и доступ к данным, а потребители скорее готовы позволить ИИ «помогать с решениями», чем действовать полностью автономно.
· По мнению Bernstein, влияние не будет равномерным. Бизнес, зависящий от удержания клиентов и издержек переключения, окажется под большим давлением, тогда как платёжные сети вроде Visa и Mastercard могут выиграть благодаря росту спроса на проверку личности, токенизацию, управление рисками и урегулирование споров.
· По мнению Bernstein, ключевой момент для наблюдения — получат ли агенты реальное «право на исполнение». Сюда входят степень потребительского согласия, готовность финучреждений открывать интерфейсы данных, а также изменения в таких показателях, как продление страховок, удержание депозитов и cash sweep.
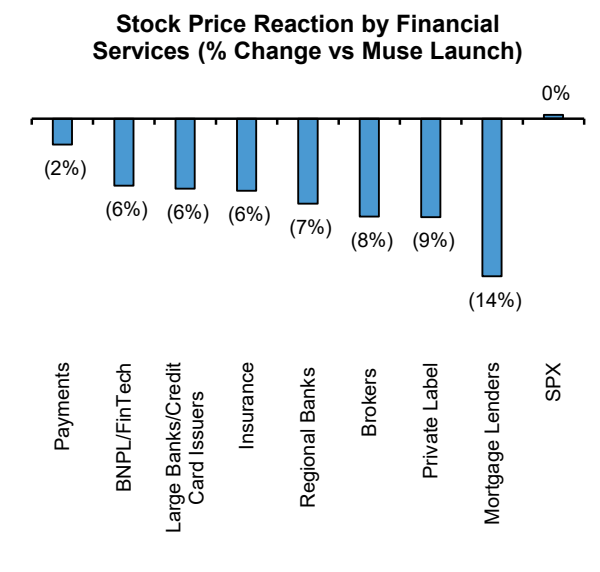
От редакции: потребительские ИИ-агенты переходят от «ответов на вопросы» к «выполнению задач за пользователя». В свежем отчёте Bernstein отмечается, что после запуска Muse быстро занял первое место в американском App Store, а число загрузок достигло примерно 2,8 млн. Пользователи уже используют его для записи на услуги, отмены подписок, сравнения страховок, заполнения форм и связи со службой поддержки. Одновременно заметно упали акции финансовых компаний, зависящих от потребительской лояльности и операционных барьеров.
Самый очевидный страх рынка — не обойдут ли ИИ-агенты банки, страховщиков, брокеров и кредитные карты напрямую. Но Bernstein обсуждает не просто «технологическое замещение», а более фундаментальный вопрос: если ИИ сможет постоянно сравнивать цены, менять продукты и перемещать деньги за потребителя, не начнёт ли сжиматься прибыль, которую финотрасль исторически строила на инертности клиентов, информационных барьерах и издержках переключения?
В отчёте говорится, что под ударом могут оказаться продление страховок, банковские депозиты, незадействованные деньги на брокерских счетах и статус «основной карты». Но это не значит, что агенты скоро полностью возьмут на себя финансовые решения. Финучреждения по-прежнему контролируют счета, данные и разрешения на сделки, потребители не обязательно готовы полностью доверить деньги ИИ, а нормативная база и механизмы ответственности не поспевают за технологиями.
Поэтому влияние агентов на финансы, вероятно, будет не полным переворотом, а перераспределением ценности: чем сильнее бизнес зарабатывает на «бездействии» потребителя, тем выше потенциальное давление; а инфраструктура, обеспечивающая проверку личности, безопасность платежей, управление рисками и интерфейсы данных, может стать только важнее.
Ниже — перевод оригинала:
После запуска Muse рынок быстро начал закладывать в цены новый вопрос: если у потребителя появится ИИ-агент, способный постоянно сравнивать цены, менять продукты, отменять подписки и даже перемещать деньги, за счёт чего традиционные финучреждения продолжат удерживать клиентов?
По подсчётам Bernstein, с момента выхода Muse акции страховщиков, крупных банков и эмитентов карт, региональных банков, брокеров и ипотечных компаний снизились в разной степени, причём сильнее всего упали ипотечные организации; платёжный сегмент пострадал относительно слабо.
Логика такой реакции рынка несложна.
Значительная часть прибыли финотрасли возникает не потому, что потребитель каждый раз принимает неверное решение, а потому, что он вообще не оптимизирует свой выбор на постоянной основе.
И именно это ИИ-агенты способны изменить в первую очередь.
Первый удар ИИ-агентов — по «потребительской инертности» в финансах
Страхование — самый наглядный пример.
Многие пользователи после истечения полиса просто продлевают его, а не сравнивают каждый год цены, покрытие и продукты разных компаний. Пока такая инерция продления существует, у страховщиков остаётся пространство для ценообразования.
У банков и брокеров логика похожая.
Потребители не сравнивают ежедневно ставки по депозитам в разных банках и не управляют постоянно незадействованными деньгами на брокерских счетах. Поэтому низкодоходные депозиты могут долго оставаться в банке, а брокеры получают доход от cash sweep (автоматического перевода свободных остатков).
Кредитные карты опираются на другую привычку.
Потребитель часто годами пользуется одной и той же картой, и такой статус «карты по умолчанию» обычно называют top-of-wallet. Банки с помощью баллов, кэшбэка и долгосрочных привычек превращают карту в выбор по умолчанию при оплате.
ИИ-агент способен ослабить все эти преимущества одновременно.
Если агент сможет автоматически сравнивать страховые предложения, в реальном времени искать более высокие ставки по депозитам, переводить свободные остатки с брокерского счёта в более доходные продукты или перед каждой покупкой сравнивать кэшбэк, баллы и ставки разных карт, то прежний цикл «поиск — сравнение — переключение», требовавший активных действий потребителя, резко сожмётся.
Поэтому Bernstein считает, что автоматизированное управление деньгами может упростить миграцию депозитов, повысить стоимость фондирования банков и сжать чистую процентную маржу; доходы брокеров от cash sweep могут оказаться под давлением; эмитенты карт могут потерять часть преимуществ top-of-wallet и долгосрочных привычек.
Здесь меняются не обязательно сами финансовые продукты. Снижаются издержки потребителя на их оптимизацию.
Раньше, чтобы ежегодно менять страховку, сравнивать ставки пяти банков и выяснять, какая карта даёт максимальный кэшбэк, потребителю требовались время и усилия; если всё это агент сможет делать в фоновом режиме, экономическая ценность «клиентской лени» может упасть.
Но то, что агент может, не значит, что ему разрешено
Если продолжить эту логику, легко прийти к радикальному выводу: ИИ-агенты в итоге обойдут банки, страховщиков и брокеров и будут напрямую принимать все финансовые решения за потребителя.
Bernstein считает, что всё не так просто.
Сторонние агенты сталкиваются с базовым противоречием: без сотрудничества с продавцами и финучреждениями сложно по-настоящему завершать сложные сделки; но если открыть доступ означает потерять отношения с клиентом, точку входа в сделку или часть дохода, у финучреждений нет причин безоговорочно сотрудничать.
Банки, брокеры и страховщики по-прежнему держат несколько ключевых точек контроля: вход в аккаунт, проверку личности, права на данные, официальные котировки и право клиента на тот или иной продукт.
Именно поэтому некоторые платформы уже начали ограничивать доступ агентов.
Bernstein упоминает, что Amazon решил заблокировать Muse: стороны разошлись во мнениях по поводу идентификации агента и использования учётных данных пользователя. Платформа сравнения страховок Insurify также ограничила сбор котировок Muse, объяснив это тем, что страхование — не просто сравнение цен: помимо премии есть страховые суммы, франшизы, условия скидок, право на оформление и нормативные раскрытия. Если агент в итоге покажет только «минимальную цену», потребитель может получить не вполне сопоставимый продукт.
Это значит, что главное узкое место финансовых агентов смещается с вопроса «может ли модель это сделать» к вопросу «кто ей это разрешит».
Данные — важнейший барьер. Финучреждения контролируют аутентификацию счетов, сами данные и права на их передачу, поэтому Bernstein предлагает возможность, противоположную идее «ИИ-платформы платят банкам»: не начнут ли банки в будущем, наоборот, взимать с агентов плату за доступ к данным?
В отчёте отмечается, что ранее правила открытого банкинга в США по Section 1033 пытались обязать банки бесплатно предоставлять данные счетов потребителям и их уполномоченным третьим сторонам через безопасные API; затем эти правила застопорились, а JPMorgan уже начал взимать с агрегаторов данных плату за доступ к клиентской информации. Bernstein полагает, что в будущем вокруг доступа агентов к данным, скорее всего, появятся новые блокировки, платные соглашения и попытки финучреждений контролировать, какую информацию показывать агентам.
Даже если технологии и интерфейсы данных готовы, сам потребитель остаётся ещё одним ограничением.
Опрос TD Bank 2026 года среди более чем 2500 американских потребителей показал, что 55% уже используют ИИ для управления личными финансами, но только 18% готовы позволить ИИ самостоятельно принимать важные финансовые решения. Потребители явно предпочитают модель «ИИ даёт рекомендации, человек оставляет за собой окончательное решение».
Другие опросы дают похожие результаты. Исследование ACI Worldwide и YouGov показало, что лишь 7% потребителей в США и Великобритании готовы позволить ИИ-помощнику совершать покупки без одобрения; опрос Accenture показал, что 32% готовы разрешить агенту принимать решения о покупках в заданных рамках, но на этапе фактической оплаты только 12% готовы дать агенту полную автономию.
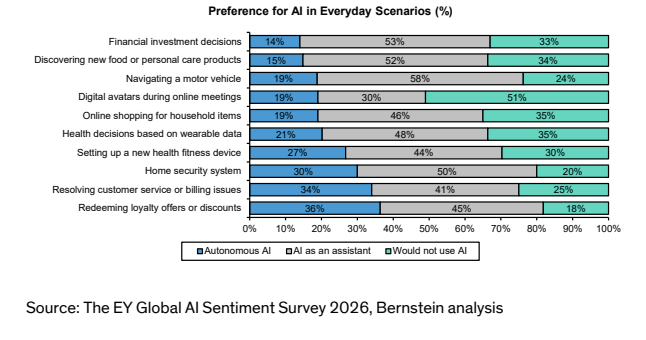
Поэтому первой массовой формой финансовых агентов, скорее всего, станет не полная автономия, а схема: ИИ выполняет поиск, сравнение, отбор и подготовку к сделке, а человек сохраняет право подтверждения на ключевых финансовых решениях и платежах.
Сложнее то, что как только агент действительно начнёт исполнять сделки, возникнут вопросы ответственности.
Можно ли считать заявку на кредит, поданную агентом, действительным волеизъявлением потребителя? Если агент использует устаревшие данные и выберет для пользователя продукт, который формально подходит, но на деле ему не подходит, кто понесёт убытки — разработчик модели, финучреждение или потребитель? Если агент начнёт активно сравнивать и рекомендовать страховые или инвестиционные продукты, в каких случаях это будет считаться регулируемой financial advice (финансовой консультацией)?
Bernstein объединяет эти нерешённые вопросы в несколько групп: авторизация, идентификация, финансовые консультации, лицензии, доступ к данным и распределение ответственности.
Поэтому главное отличие финансовых услуг от обычной электронной коммерции, возможно, в том, что поручить агенту заказать ужин легко, а вот доверить ему распределение активов, подачу заявки на кредит или покупку страховки — значит решить целый комплекс вопросов полномочий, доверия и ответственности.
Удар не будет равномерным: Visa и Mastercard могут выиграть
Именно поэтому влияние ИИ-агентов на финотрасль не будет равномерным. Если компания зарабатывает в основном на потребительской инертности, издержках переключения или долгосрочных привычках, появление агентов может ослабить часть её преимуществ.
Но для инфраструктурных компаний, отвечающих за проверку личности, безопасность платежей и ответственность по сделкам, логика может быть полностью противоположной.
Visa и Mastercard — одни из главных фаворитов Bernstein.
Интуитивно кажется, что если ИИ-агент сможет платить самостоятельно, платёжные системы могут остаться в стороне. Но Bernstein считает, что Agentic Commerce, наоборот, позитивен для Visa и Mastercard.
Причина в том, что когда оплата превращается из «человек действует сам» в «машина действует от имени человека», платёжной системе нужно решать ещё больше вопросов доверия: кто инициирует сделку? кого она представляет? есть ли авторизация? сколько разрешено заплатить? как действовать при мошенничестве или споре?
Всё это требует более сложных механизмов проверки личности, управления рисками, токенизации и урегулирования споров.
Под токенизацией платежей здесь понимается замена реального номера карты специально сгенерированным цифровым токеном. В сценарии с агентами такие токены могут нести больше информации о субъекте сделки, контексте использования и объёме полномочий.
Visa уже запустила Visa Intelligent Commerce, Mastercard — Mastercard Agent Pay. Bernstein считает, что с ростом числа сделок, совершаемых агентами, такие агентские токены и стоящие за ними возможности идентификации и управления рисками могут стать важнее.
Это также объясняет, почему влияние на банки-эмитенты и платёжные системы может различаться.
Преимущество эмитентов top-of-wallet может ослабнуть, поскольку агент каждый раз заново сравнивает вознаграждения и ставки; а вот торговые сети, проверка личности, управление рисками и урегулирование споров, которые обеспечивают Visa и Mastercard, могут стать только важнее из-за роста числа машинных сделок.
Та же логика применима к PSP — Payment Service Provider (провайдерам платёжных услуг), таким как Adyen и Stripe.
Чем больше агентов, тем сложнее продавцам поддерживать совместимость с разными платформами, протоколами и платёжными интерфейсами. Bernstein считает, что современные PSP могут помочь продавцам унифицировать работу с разными агентскими каналами, что, наоборот, создаёт пространство для дифференциации. Adyen уже запустил Adyen Agentic, чтобы компаниям не приходилось заново выстраивать всю коммерческую систему под каждую ИИ-платформу.
Позиция PayPal более тонкая.
Если агент уже обрабатывает платежи за пользователя, ценность цифрового кошелька как средства снижения трения при гостевой оплате может упасть; но с другой стороны, цифровой кошелёк может расширить свою роль на доверие, защиту от мошенничества, урегулирование споров, поиск выгодных предложений и оптимизацию способов оплаты.
Поэтому агенты не обязательно уничтожают платёжных посредников. Скорее они меняют причины существования разных посредников.
Главное, за чем теперь следить: кто владеет «правом на исполнение» агента
Быстрый рост Muse уже доказал, что потребительские агенты могут за очень короткое время набрать массу пользователей. Но для финотрасли то, насколько умна сама модель, возможно, не будет главной переменной на следующем этапе.
Наблюдать нужно за тремя вопросами.
Первый: перейдут ли потребители от «пусть ИИ советует» к «пусть ИИ исполняет».
Второй: как банки, брокеры и страховщики отреагируют на запросы агентов о доступе к данным и счетам — ограничат, введут плату, начнут сотрудничать или запустят собственных агентов.
Третий, самый важный: начнут ли реальные операционные показатели — доля продления страховок, удержание банковских депозитов, остатки cash sweep у брокеров и статус top-of-wallet у карт — устойчиво меняться из-за распространения агентов.
Только когда эти показатели действительно изменятся, влияние ИИ-агентов на бизнес-модели финансов перейдёт из рыночных ожиданий в операционную реальность.
Поэтому настоящий вопрос отчёта Bernstein не в том, «перевернёт ли ИИ финотрасль». А в том, какие статьи прибыли финотрасли по сути построены на том, что потребителю раньше было лень что-то менять, — теперь, когда у него впервые появился агент, способный 24 часа в сутки искать более низкие цены, более высокую доходность и лучшие условия.
Одновременно всё более важными будут компании, которые действительно контролируют идентификацию, данные, платежи и систему ответственности. Возможно, именно это и есть то, что финотрасли предстоит переоценить в эпоху агентов.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.