


SEC обозначила красную линию для выкупа токенов: кто контролирует выкуп, определяет, механизм это или обещание
 Blockbeats
Запущен ли протокол и определяется ли выкуп центральной стороной, становится ключевым фактором оценки рисков, связанных с соблюдением законодательства о ценных бумагах
Оригинальное название: «Нарратив выкупа сталкивается с переменами? SEC внезапно уточнила регуляторную красную линию, не все „покупай монеты на прибыль“ абсолютно безопасны»
Автор оригинала: Джемини, Deep Tide TechFlow
SEC обновила руководство по выкупу токенов, обозначив новую красную линию для рынка.
В последнее время рынок увлекся старым нарративом: протокол зарабатывает деньги и выкупает собственные монеты на вторичном рынке.
От Hyperliquid до pump.fun, от Uniswap до Ethena — почти все ведущие проекты движутся в этом направлении. «Выкуп токенов» стал самым надежным фундаментальным показателем на текущем крипторынке.
Кто больше выкупает, тот больше похож на прибыльную качественную компанию, и у токена появляется больше позитивных сигналов для роста.
Но «быть похожим на прибыльную компанию» в криптоиндустрии — это как раз самый опасный триггер для регуляторных проблем.
В США окончательное право определять, является ли токен «ценной бумагой», принадлежит SEC (Комиссии по ценным бумагам и биржам США). Как только SEC решит, что проект обещает общественности «мы будем усердно работать и с помощью выкупа повысим стоимость ваших монет», токен будет квалифицирован как «инвестиционный контракт» (ценная бумага). Последствия разрушительны:
Coinbase и другие регулируемые торговые платформы будут вынуждены провести делистинг, американские каналы капитала будут полностью перекрыты, а бизнес-модель остановится.
Чтобы прояснить границы, SEC официально ведет руководство в формате вопросов и ответов (FAQ) о том, относятся ли криптоактивы к ценным бумагам, и это настольная книга, которую юридические фирмы и проекты используют, чтобы избегать регуляторных мин.
По информации зарубежного криптожурналиста Элеоноры Терретт, 28 сентября отдел корпоративных финансов SEC обновил FAQ о выкупе токенов. Суть изменений такова:
Только когда криптосистема уже функционально работоспособна и нет центральной стороны (no central party), объявление эмитентом плана выкупа токенов, скорее всего, не будет считаться обещанием «инвестиционного контракта».
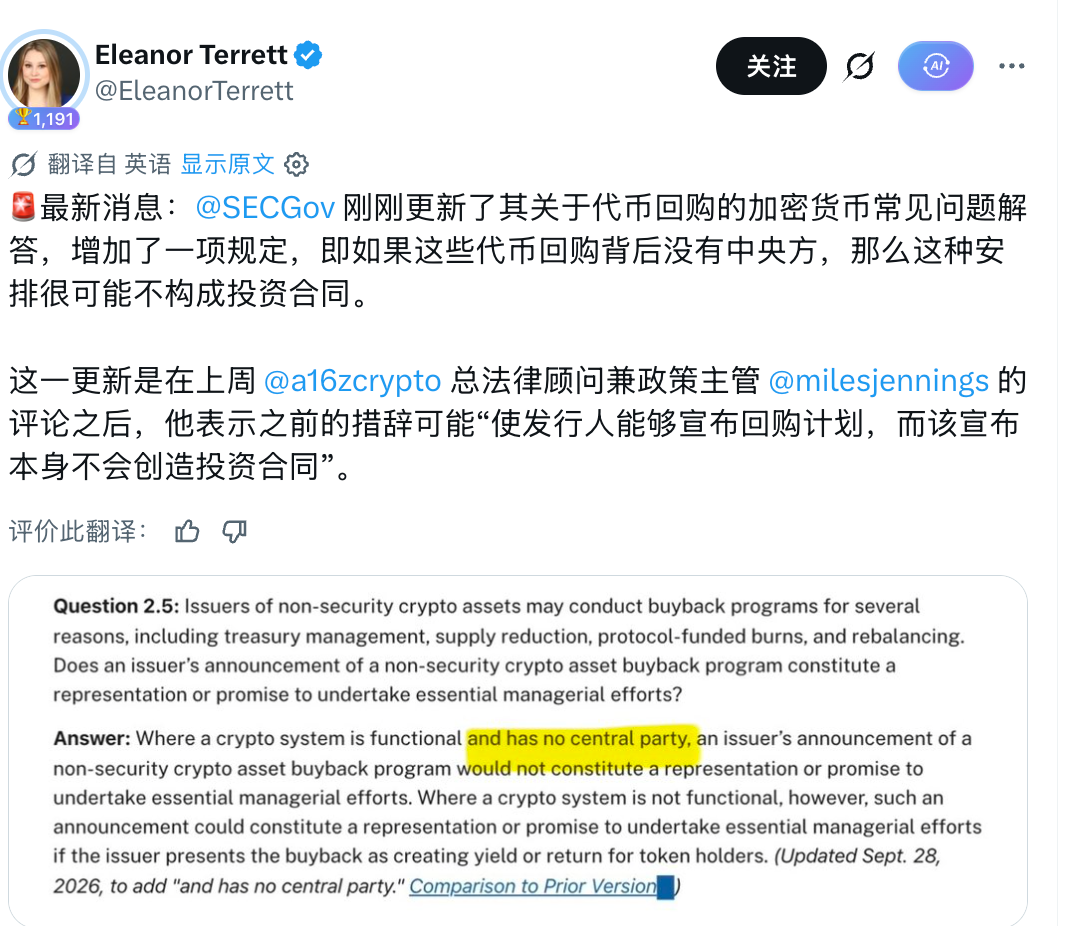
Это означает, что SEC не собирается запрещать все выкупы, но проводит чрезвычайно строгую красную линию: если выкуп автоматически выполняется ончейн-кодом, это называется механизмом протокола;
Но если за вами стоит фонд или основная команда (то есть центральная сторона), которая на совещаниях решает объем выкупа и громко рекламирует это сообществу, вы по-прежнему находитесь в зоне высокого риска «незаконного выпуска ценных бумаг».
Эта красная линия принудительно делит десятки популярных проектов с выкупом на два лагеря: безопасные и высокорисковые.
Переоценка протоколов с выкупом
За последний год рынок оценивал выкупы крайне грубо: кто больше покупает > кто громче объявляет > у кого выше доход.
Но после этого FAQ рынок должен пересмотреть свои позиции через «регуляторный фильтр». Выкупы четко разделены на два лагеря: «параметры протокола» и «PR-заявления».
Первый уровень: автоматическое исполнение протокола, ближе к «отсутствию центральной стороны»
Общая черта таких проектов: продукт уже работает, выкуп в основном автоматически выполняется по ончейн-правилам, а возможности команды «по своему усмотрению» менять правила или заниматься промоушеном минимальны.
Обновленный FAQ SEC в текущих условиях благоприятствует им: при рекламе «выкупа» у них меньше оснований для обвинений в «обещании управленческих усилий».
Hyperliquid (HYPE): самый твердый образец отсутствия центральной стороны
Около 99% торговых комиссий поступают в Assistance Fund и напрямую на уровне исполнения L1 конвертируются в HYPE. Средства поступают на системный адрес без приватного ключа, откуда их невозможно вывести вручную. Никто не может составить график выкупа или приостановить его.
Судя по буквальной логике FAQ, HYPE меньше всего боится, что «объявление выкупа будет признано инвестиционным контрактом». Но важно отметить, что это не означает автоматического «одобрения» со стороны регулятора. Давление продаж после разблокировки токенов сохраняется, выкуп не равен чистой дефляции, и цена в конечном счете по-прежнему зависит от реального объема торгов деривативами. Регуляторный нарратив стал стабильнее, но главная переменная в отчете о прибылях и убытках не изменилась.
Uniswap (UNI): меньше репутационных рисков
После включения комиссий через управление комиссии протокола поступают в TokenJar, и посторонние могут извлечь эти средства только путем сжигания UNI. Что еще важнее, официальная риторика крайне сдержанна: четко указано, что держатели UNI не имеют прямого права требования на доходы протокола.
UNI получает высокий балл за механизм, но из-за существования Labs и системы управления строгое применение критерия «отсутствия центральной стороны» не дает полного балла. Главная ценность FAQ для него в том, что он значительно снижает вербальные регуляторные трения вокруг тезиса «включение комиссий равно секьюритизации», делая такой «механизм управления предложением» более обоснованным.
Второй уровень: распределение прибыли: выкуп большой, но нарратив контроля нечист
Это уровень с самой высокой концентрацией позиций розничных инвесторов и наиболее очевидным влиянием данного FAQ. У этих проектов по-прежнему огромные реальные доходы и выкупы, но с сильным оттенком «решений компании/команды».
pump.fun (PUMP): выкуп прибыли с ярко выраженным платформенным характером
Совокупный объем выкупа и сжигания уже достиг сотен миллионов долларов, это символ текущего нарратива выкупа, уступающий только HYPE. Но проблема в том, что это чрезвычайно похоже на «распределение прибыли технологической компанией». Команда в любой момент может изменить пропорцию распределения, решить, сначала накапливать, а потом сжигать, или сжигать немедленно, а у платформы есть совершенно четкий централизованный оператор.
FAQ не остановит выкуп PUMP, но помешает ему упаковывать выкуп как «комплаенс-вознаграждение для держателей». Для трейдеров машина выкупа продолжает работать; но для капитала, желающего рассказывать грандиозную историю сетевого токена, PUMP не сможет использовать этот FAQ как комплаенс-подтверждение, и рынок в конечном счете будет следить за реальным объемом выпуска и пропорцией распределения.
Ethena (ENA): высокая зависимость от порога, установленного фондом
Фонд предлагает направлять 95% чистого дохода на выкуп ENA, но при условии, что предложение USDe достигнет более высокого порога. Доход сначала поступает в фонд, затем покупается в соответствии с параметрами управления, а централизованная структура Labs и Foundation остается очевидной.
ENA больше похожа на «обещание фонда в будущем возвращать средства токену». Самое неблагоприятное в этой структуре для FAQ — ограничения на формулировки: если продолжать широко рекламировать «95% дохода возвращается держателям», это точно попадет под формулировки, которые SEC хочет пресечь.
Aave / Pendle и другие ветераны DeFi: болезненный переход от комитетов к автоматизации
У этих проектов зрелые продукты и реальные доходы, но по-прежнему сильное влияние DAO, команд основателей и комитетов казначейства. Их выкупы могут продолжаться, но история должна срочно смениться с «вознаграждения держателей» на «управление средствами казначейства протокола».
Кроме того, проекты, которые еще находятся на стадии предпродажи или тестовой сети, либо только что выпустили токен и записали в white paper «обещание X% дохода на выкуп после запуска» как ключевое преимущество, — именно они являются настоящей целью этого FAQ.
Система еще не функционально работоспособна, а выкуп уже упаковывается как будущая доходность — SEC четко заявляет, что это с высокой вероятностью constitutes «ключевое управленческое обещание». Такие проекты сталкиваются с самыми негативными ограничениями: они не только не получают выгоды от FAQ, но и теряют «выкуп» — самое удобное средство для привлечения внимания на начальном этапе.
Таким образом, этот FAQ SEC не убивает текущий горячий нарратив выкупа.
Он не сделает слабый проект без объема торгов сильным, но он лишит проекты с сильным механизмом одного предлога для регуляторных атак, а проекты со слабым механизмом — одной маркетинговой уловки для продажи токенов.
Если вы можете четко ответить на вопросы об источнике средств и контроле, выкуп — это фундаментальный фактор; если нет, то это всего лишь PR-текст, который в любой момент может привести к повестке SEC.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.