


J.P. Morgan о промежуточных выборах 2026: политика усилит волатильность, но рынок США торгует ставками и фундаментальными показателями
 Blockbeats
От редакции: по мере приближения промежуточных выборов 2026 года в США дискуссия на рынке смещается с вопроса «смогут ли республиканцы удержать Конгресс» к вопросу «что вообще изменят результаты выборов». По состоянию на середину сентября преимущество республиканцев в обеих палатах Конгресса было довольно ограниченным, и вероятность возвращения к разделённому правительству вновь делает бюджетную политику, тарифы, регулирование и президентские назначения политическими переменными в ценообразовании активов. Но когда «выборы создают неопределённость» уже стало консенсусом, возникает более фундаментальный вопрос: в какой степени политические изменения могут самостоятельно определять направление рынка и какая часть так называемых «предвыборных движений» на самом деле является лишь результатом экономического цикла, процентных ставок и корпоративных прибылей?
В опубликованном в сентябре отчёте J.P. Morgan Asset Management «2026 Midterm Elections» этот вопрос разбирается с трёх сторон: расклад сил на выборах, влияние политики и историческое поведение рынка; ключевые данные приведены по состоянию на 18 сентября 2026 года. Это не столько прогноз промежуточных выборов, сколько попытка ответить на более подходящий для инвесторов вопрос: как выборы через политику в конечном счёте влияют на цены активов.
В этом отчёте J.P. Morgan фактически разбирает вопрос «повлияют ли промежуточные выборы на американский рынок акций» на несколько более фундаментальных структурных вопросов: достаточно ли контроля над Конгрессом, чтобы изменить бюджетную и регуляторную траекторию? Связана ли историческая слабость в годы промежуточных выборов с политической неопределённостью или с одновременными макроэкономическими шоками? И когда политический риск в конце концов уходит, какие переменные действительно определяют, сможет ли рынок продолжить рост?
Во-первых, влияние политики на рынок смещается от «партийных ярлыков» к «трансмиссии через политику». Раньше инвесторы легко сравнивали доходность акций при разных партиях и разных составах Конгресса; но J.P. Morgan напоминает, что такая статистика плохо объясняет причинно-следственные связи. В 2026 году важнее то, что при разделённом правительстве бюджетная экспансия может столкнуться с большими ограничениями, а риски приостановки работы правительства и переговоров о потолке госдолга могут возрасти; однако в таких сферах, как тарифы, где у президента широкие административные полномочия, смена Конгресса не обязательно означает синхронный разворот политики. То же касается регулирования ИИ: приоритеты двух партий различаются, но эти различия попадут в рыночные цены только тогда, когда реально изменят издержки компаний, инвестиции и ожидания по прибыли.
Во-вторых, «в годы промежуточных выборов рынок слабее» не равно «выборы вызывают падение рынка». С 1937 года средняя совокупная доходность S&P 500 в годы промежуточных выборов составляла около 9,2%, что ниже 13,3% в годы без промежуточных выборов, а волатильность была выше; однако заметные просадки 2018 и 2022 годов происходили одновременно с циклами ужесточения ФРС, а 2002 год пришёлся на период коррекции после краха технологического пузыря. Поэтому J.P. Morgan подчёркивает: при анализе этих лет экономический фон важнее политического. Это означает, что исторические данные могут говорить о повышенной волатильности рынка в период выборов, но их недостаточно для построения устойчивой причинно-следственной цепочки «выборы — рост или падение».
В-третьих, рынок торгует не только результаты выборов, но и само исчезновение неопределённости. Данные за 1982–2022 годы показывают, что в первые три квартала года промежуточных выборов средняя доходность S&P 500 была слегка отрицательной, а в четвёртом квартале рынок в среднем рос на 6,6%; ещё важнее, что улучшение рынка в среднем начиналось менее чем за месяц до дня голосования. Это означает, что ралли после выборов нельзя упрощённо трактовать как «торговлю по направлению после объявления результатов» — скорее это переоценка рисковой премии по мере постепенного сужения возможных политических сценариев.
В-четвёртых, над выборами 2026 года по-прежнему довлеет макроэкономический цикл. J.P. Morgan помещает инфляцию, процентные ставки, бюджетный дефицит и тарифы в единую аналитическую рамку, по сути напоминая инвесторам: даже если расклад в Конгрессе изменится, логика ценообразования широкого рынка не обязательно будет переписана, пока синхронно не изменятся такие переменные, как рост, денежно-кредитная политика, корпоративные прибыли и оценки. В другом рыночном анализе, посвящённом промежуточным выборам, также отмечается, что денежно-кредитная политика, рынок труда, корпоративные прибыли и оценки лучше объясняют будущую доходность, чем то, какая комбинация партий контролирует Конгресс.
Если сжать этот отчёт до одного вывода, он звучит так: промежуточные выборы могут создавать волатильность и менять часть политических ограничений, но они не являются самостоятельной инвестиционной логикой, независимой от экономического цикла. Что действительно нужно отслеживать — это то, изменятся ли после выборов бюджетная, торговая и регуляторная политика настолько, чтобы это отразилось на инфляции, ставках, росте и корпоративных прибылях.
В этом смысле предмет обсуждения уже не только промежуточные выборы 2026 года в США, а более общий рыночный вопрос: когда политические события попадают в заголовки, что инвесторам действительно нужно распознавать — само событие или стоящий за ним трансмиссионный механизм, способный изменить фундаментальные показатели.
Ниже приведён текст оригинала (для удобства чтения частично отредактированный):
Промежуточные выборы в США часто становятся одним из моментов, когда финансовые рынки легче всего оказываются под влиянием политических нарративов.
Какая партия получит Палату представителей? Перейдёт ли Сенат под контроль другой партии? Если возникнет разделённое правительство, ослабнет ли бюджетное стимулирование? Не изменится ли резко регулирование?
Эти вопросы, конечно, влияют на политику, но в свежем отчёте «2026 Midterm Elections» J.P. Morgan пытается подчеркнуть другое: исторически инвесторы часто переоценивали объясняющую способность того, «кто контролирует Конгресс», для долгосрочной доходности рынка.
В отчёте последовательно рассматриваются расклад сил на выборах 2026 года, изменения политики при разных составах Конгресса и поведение американского рынка акций до и после предыдущих промежуточных выборов. Однако итоговый вывод касается не политики, а более традиционной модели ценообразования активов — денежно-кредитная политика, бюджетная политика, экономический рост, занятость, корпоративные прибыли и оценки обычно важнее партийных комбинаций.
В обеих палатах сохраняется очень небольшой перевес, но рынок действительно интересует, может ли измениться политика
С точки зрения самих выборов, в 2026 году действительно существует значительное пространство для перестановок в Конгрессе.
По подсчётам J.P. Morgan, на 18 сентября Сенат состоял из 53 республиканцев, 45 демократов и двух независимых сенаторов, голосующих вместе с демократической фракцией; демократам для получения контроля необходим чистый прирост в 4 места; преимущество в Палате представителей также очень узкое.
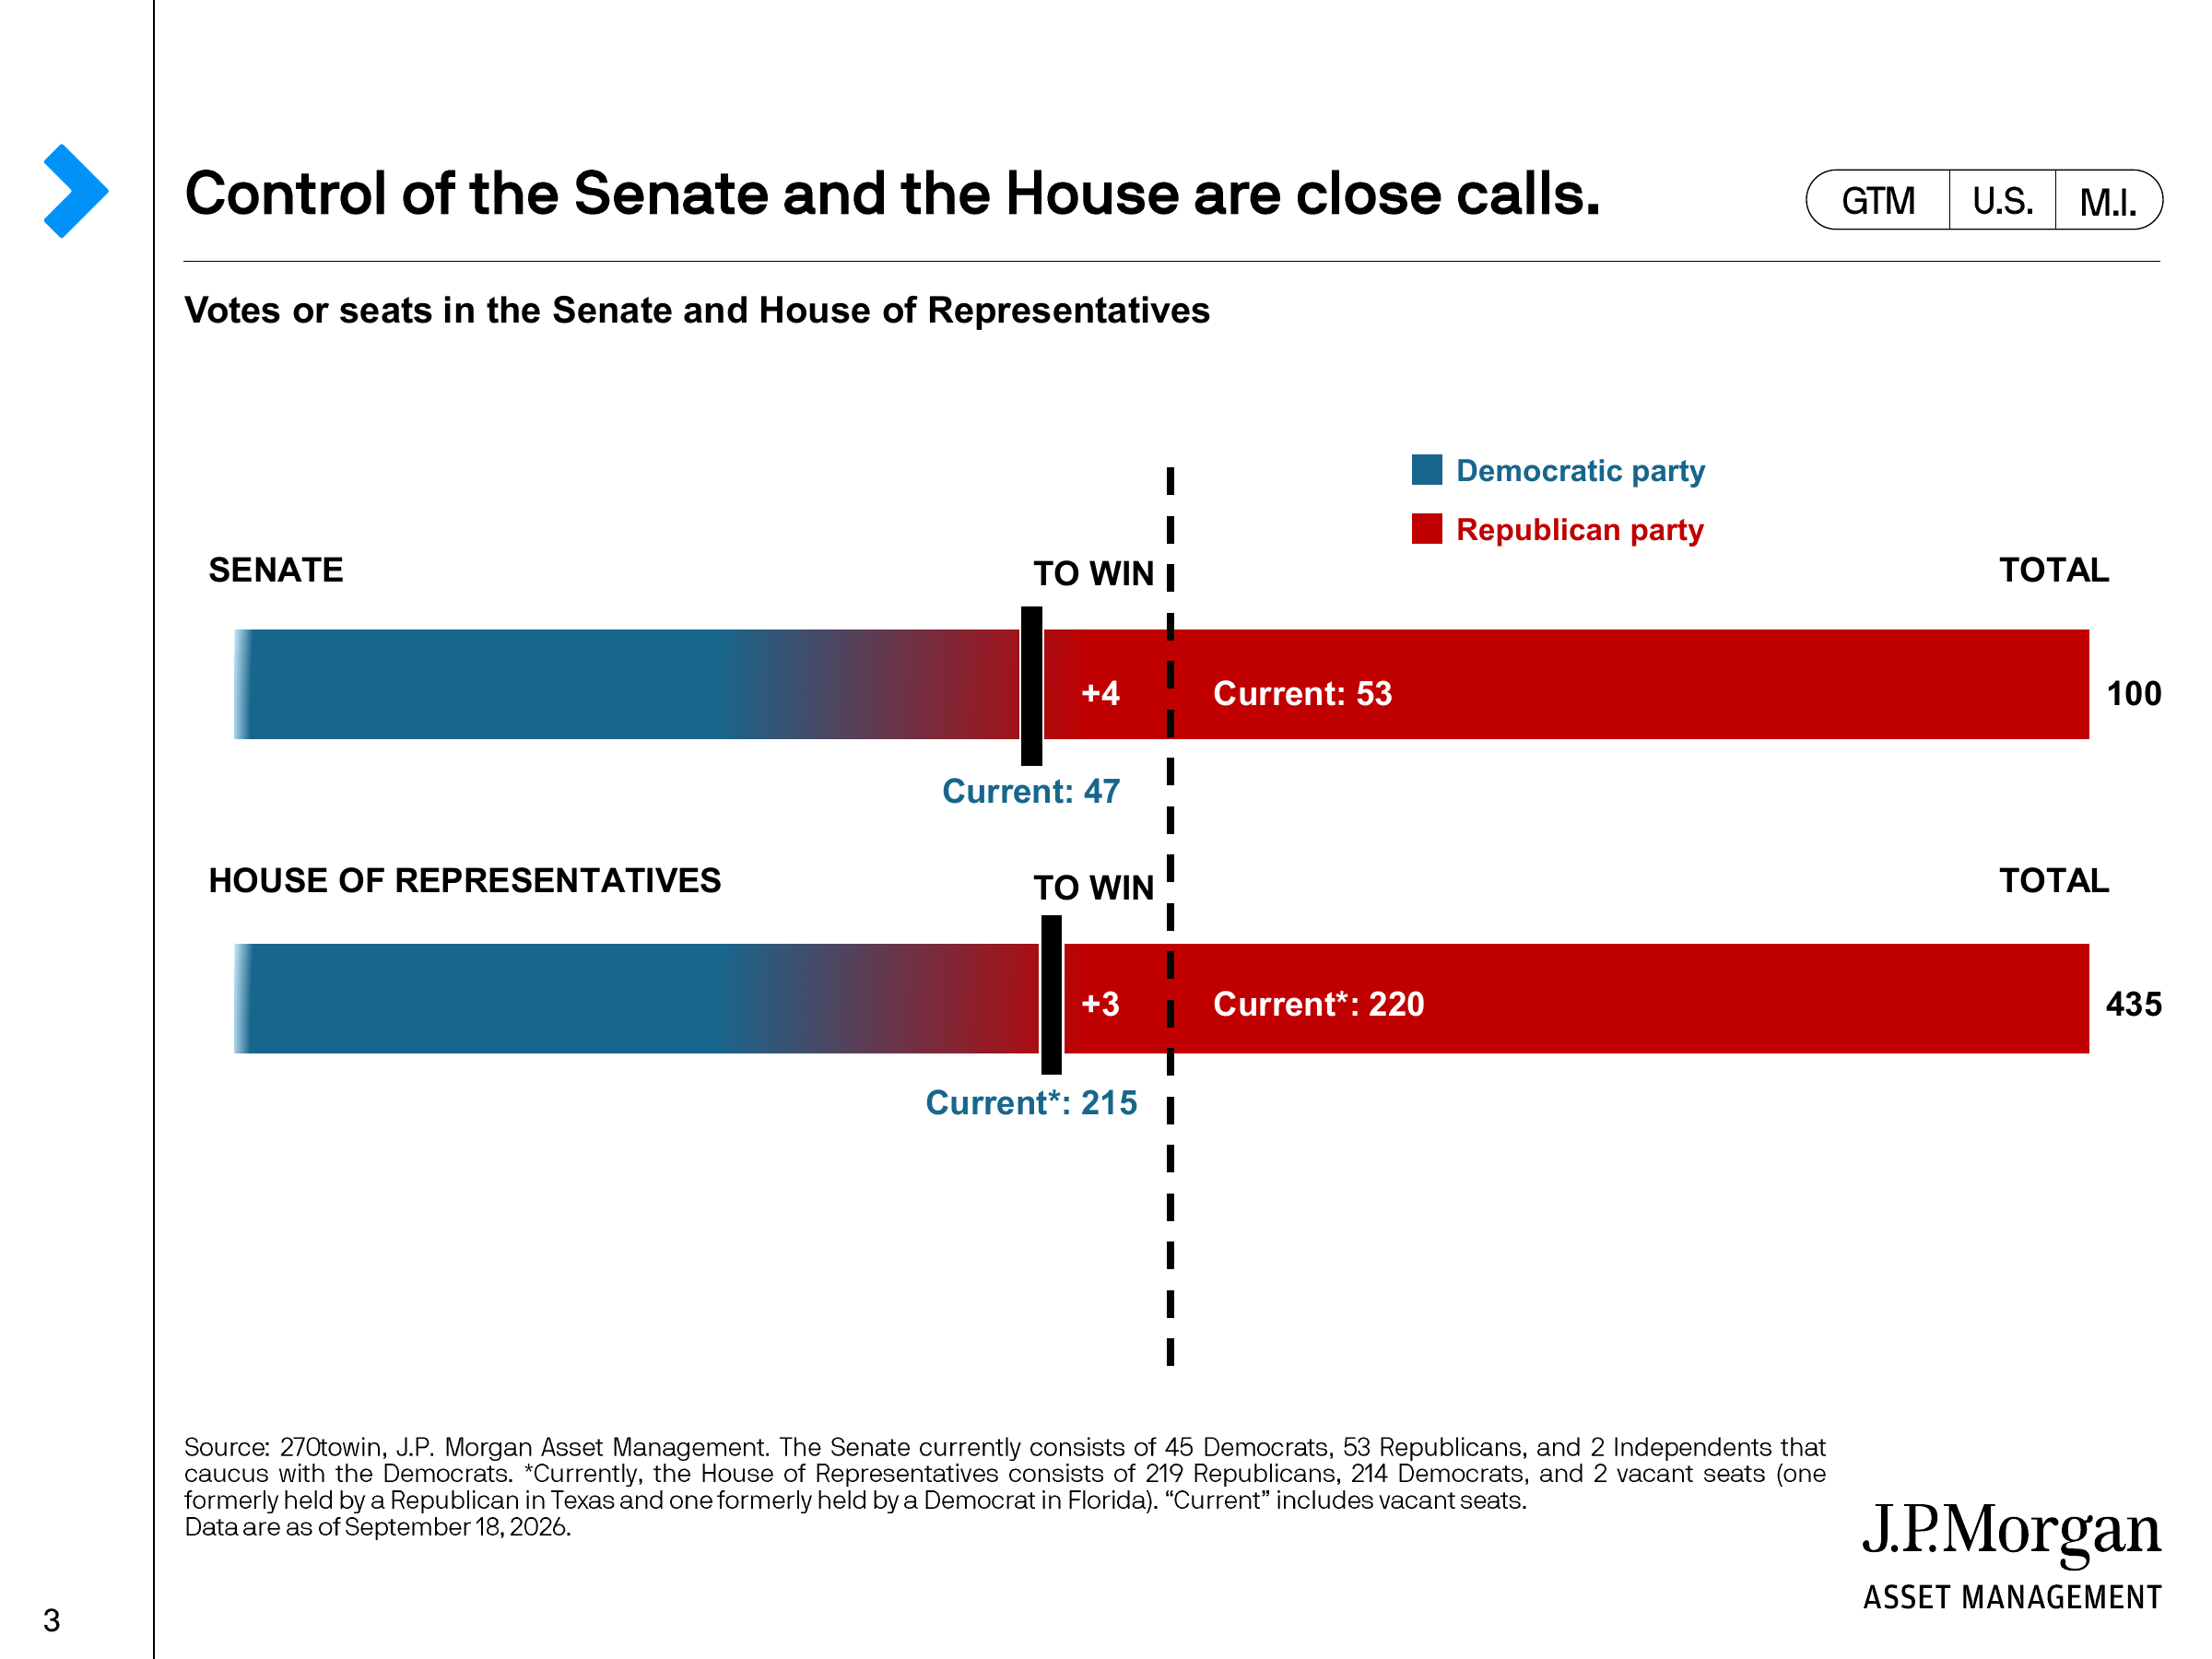
Но отчёт не ставит знак равенства между «сменой контроля над Конгрессом» и «разворотом рыночной логики». Вместо этого он рассматривает, какие направления политики будут ограничены после изменения расклада в Конгрессе, а какие смогут продолжать продвигаться.
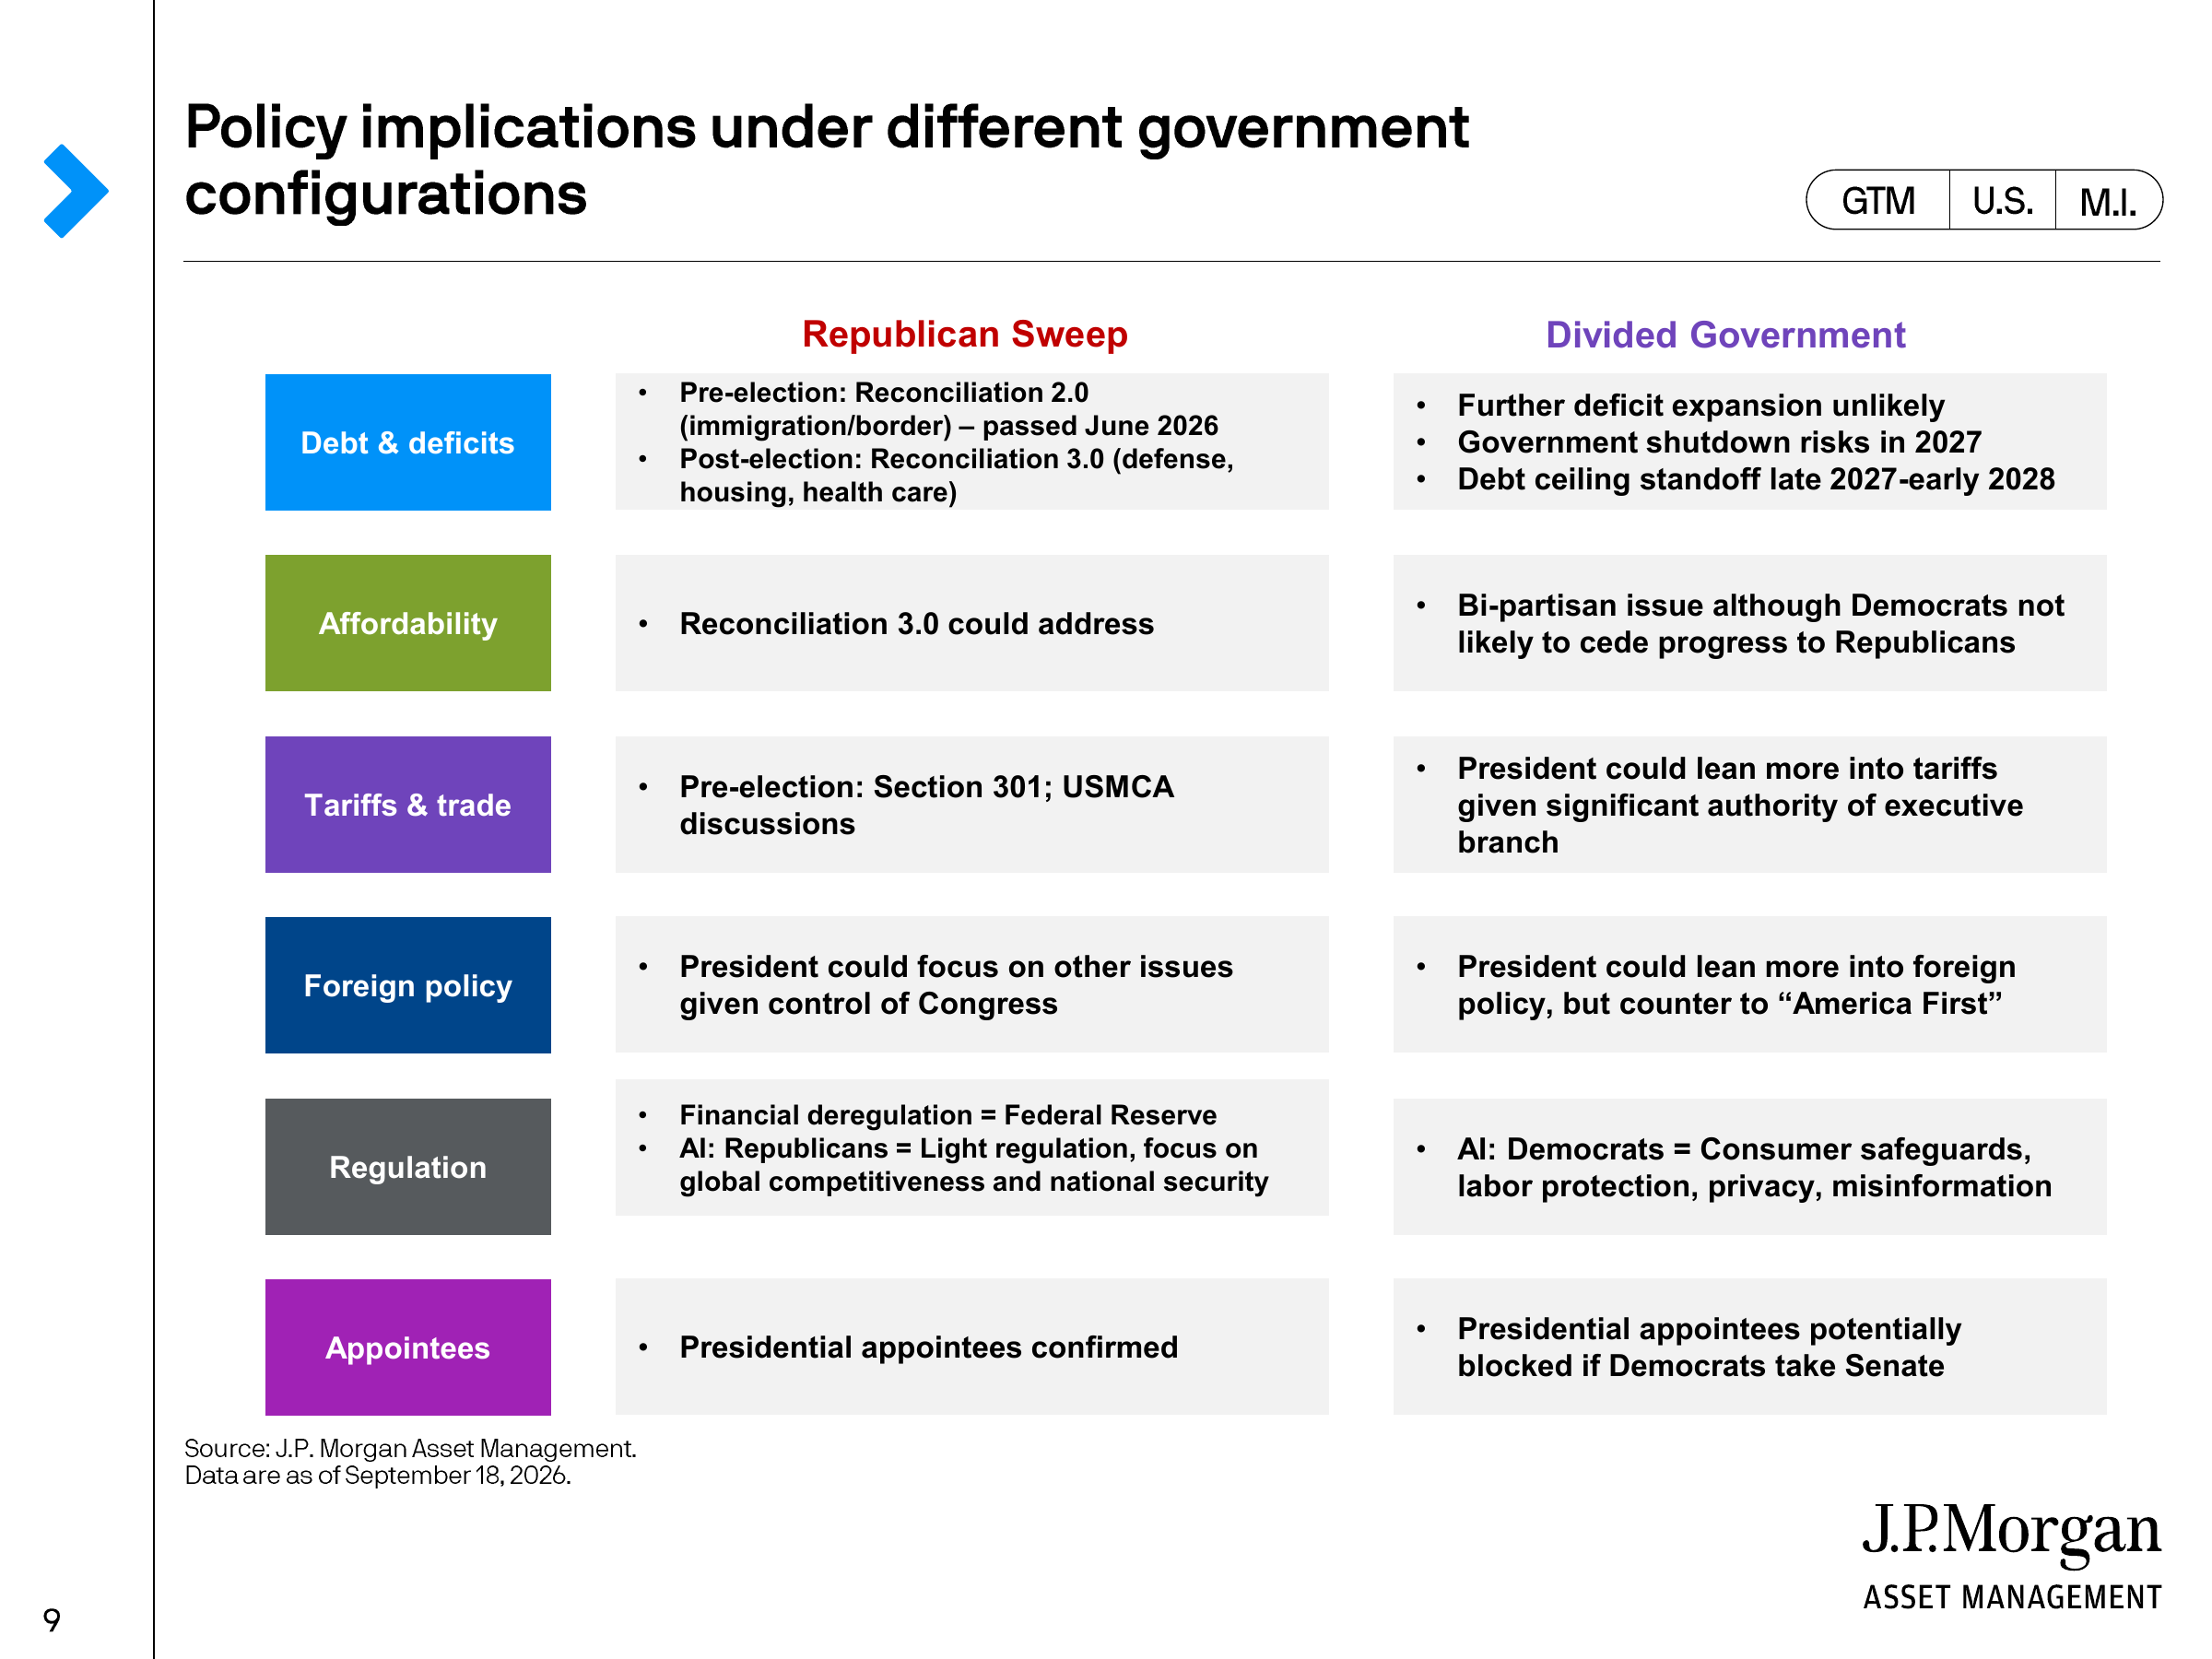
На примере бюджетной политики J.P. Morgan считает, что при разделённом правительстве пространство для дальнейшего расширения бюджетного дефицита может оказаться более ограниченным; одновременно приостановка работы правительства в 2027 году и переговоры о потолке госдолга в конце 2027 — начале 2028 года могут вновь стать рыночными рисками. Напротив, если республиканцы сохранят контроль над Конгрессом, новый законопроект о согласовании бюджета может по-прежнему затрагивать оборону, жильё и здравоохранение.
Это показывает, что влияние выборов на рынок — не простая цепочка «какая партия победила → рынок растёт или падает», а проходит через политику и затем транслируется в дефицит, рост, инфляцию и процентные ставки.
Бюджет может быть ограничен Конгрессом, но тарифы и регулирование не полностью зависят от Конгресса
Это различие особенно заметно в сфере торговой политики.
J.P. Morgan отмечает, что при разделённом правительстве у президента сохраняются широкие административные полномочия, поэтому торговая политика не обязательно заметно ужесточится при смене контроля над Конгрессом. В отчёте упоминается, что новый раунд тарифов по Section 301 и обсуждения, связанные с USMCA, уже вернулись в политическую повестку; на 18 сентября фактическая средняя тарифная ставка на импорт потребительских товаров в США составляла около 10,6%.
Иными словами, смена Конгресса может заметно повлиять на бюджетное законодательство, но не обязательно в равной степени ограничит тарифную политику.
Регулирование же может демонстрировать более прямые политические различия. В разделе об ИИ J.P. Morgan характеризует направление политики республиканцев как более лёгкое регулирование с акцентом на глобальную конкурентоспособность и национальную безопасность; политика демократов больше подчёркивает защиту потребителей, трудовые права, конфиденциальность и борьбу с дезинформацией. Важно подчеркнуть, что здесь описывается обобщение J.P. Morgan направлений политики при двух конфигурациях правительства, а не утверждение, что конкретные нормативные акты обязательно будут реализованы именно в этих рамках.
Поэтому с точки зрения ценообразования активов действительно важно не сам политический ярлык, а то, окажутся ли эти политические различия в конечном счёте достаточными, чтобы изменить издержки компаний, инвестиционные планы, маржу и инфляцию на макроуровне.
Годы промежуточных выборов действительно слабее, но тезис «выборы вызывают падение» не подтверждается
Исторические данные легко создают впечатление, что промежуточные выборы негативно сказываются на американском рынке акций.
По статистике J.P. Morgan, с 1937 года средняя совокупная доходность S&P 500 в годы промежуточных выборов составляла 9,2%, что ниже 13,3% в годы без промежуточных выборов; средняя фактическая волатильность в годы промежуточных выборов также была выше.
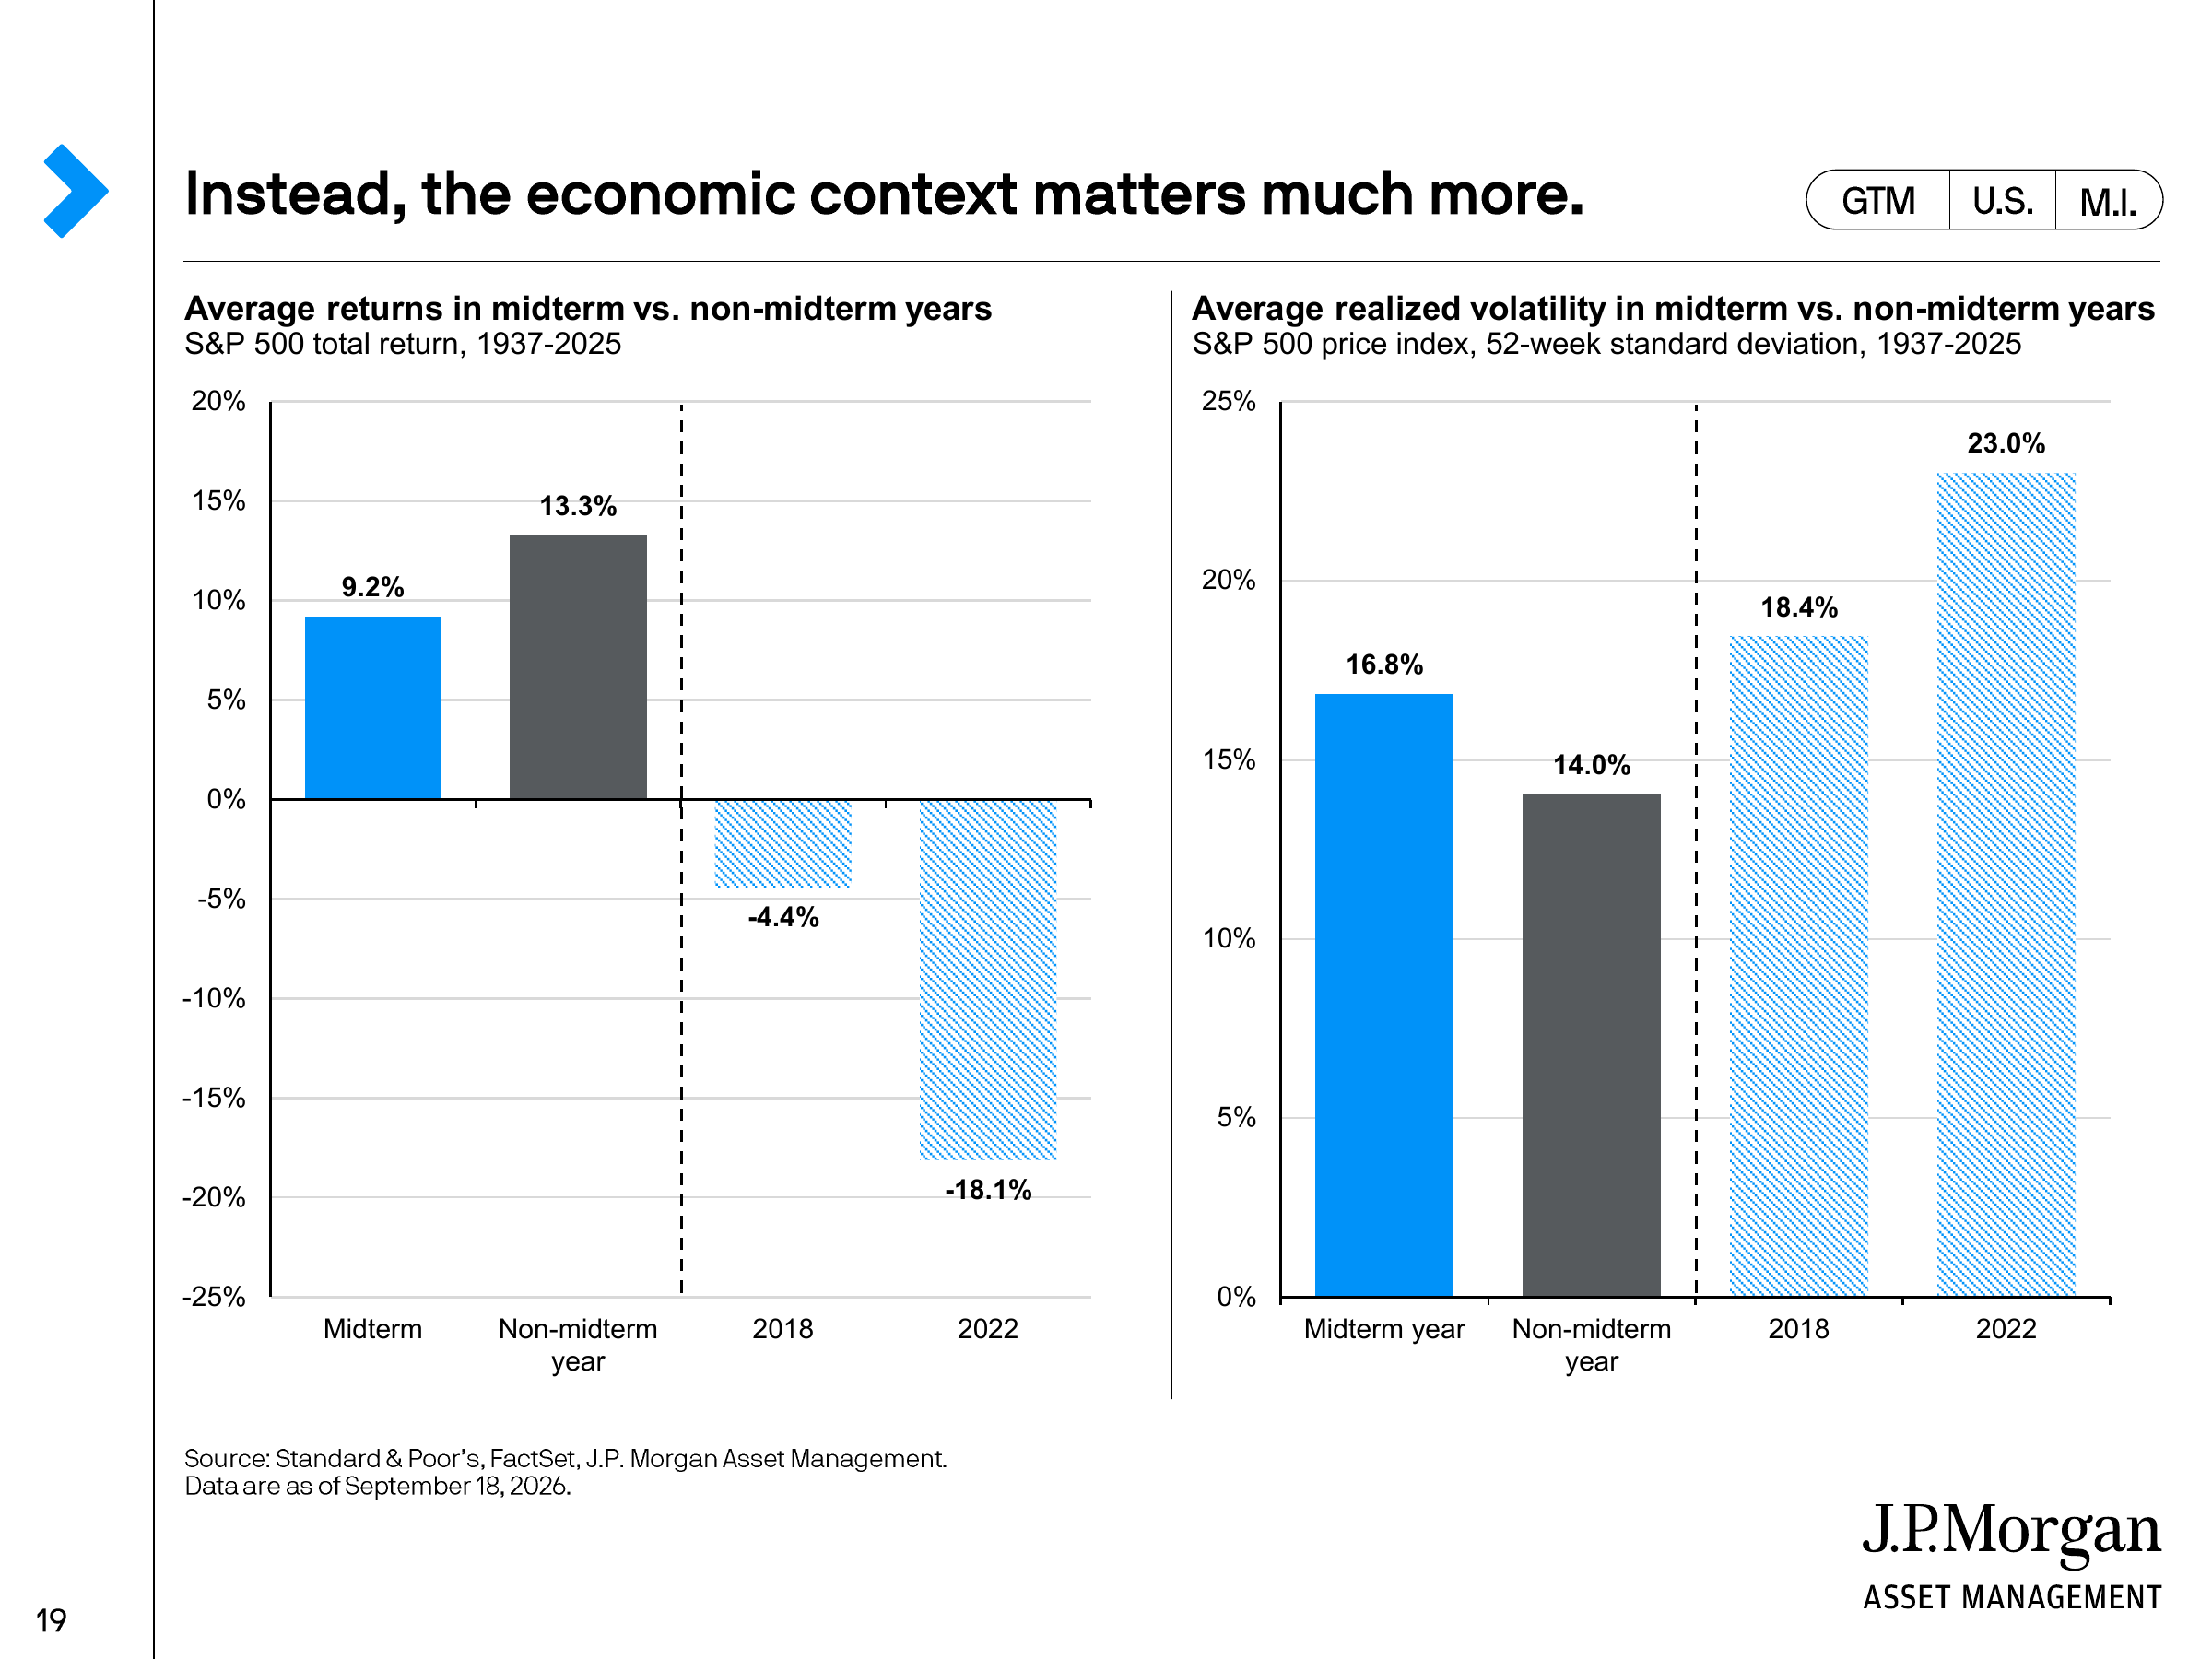
Но средние значения скрывают важный нюанс: в годы промежуточных выборов часто одновременно происходили другие, более важные макроэкономические события.
В 2018 году совокупная доходность S&P 500 за год составила около -4,4%, в 2022 году — около -18,1%. Оба года были годами промежуточных выборов, но J.P. Morgan связывает давление на рынок прежде всего с тогдашним ужесточением денежно-кредитной политики ФРС. 2002 год также был слабым годом промежуточных выборов, когда рынок ещё переживал крах интернет-пузыря.
Поэтому сводить эти годы к простому выводу «из-за промежуточных выборов рынок показал плохие результаты» — значит путать корреляцию и причинность.
Это один из ключевых тезисов всего отчёта J.P. Morgan: при объяснении исторической доходности рынка экономические условия обычно важнее политических.
Действительно выраженная сезонность — слабые первые три квартала и восстановление в четвёртом
Если искать в истории общие черты годов промежуточных выборов, более чёткая закономерность проявляется в динамике внутри года.
По статистике J.P. Morgan за циклы промежуточных выборов 1982–2022 годов, средняя ценовая доходность S&P 500 в первом, втором и третьем кварталах года промежуточных выборов составляла около -0,5%, -0,6% и -0,1% соответственно, а в четвёртом квартале поднималась до +6,6%. Статистика за 100 торговых дней до и после дня выборов также показывает, что историческое улучшение рынка часто начиналось не в день завершения голосования, а менее чем за месяц до дня выборов.
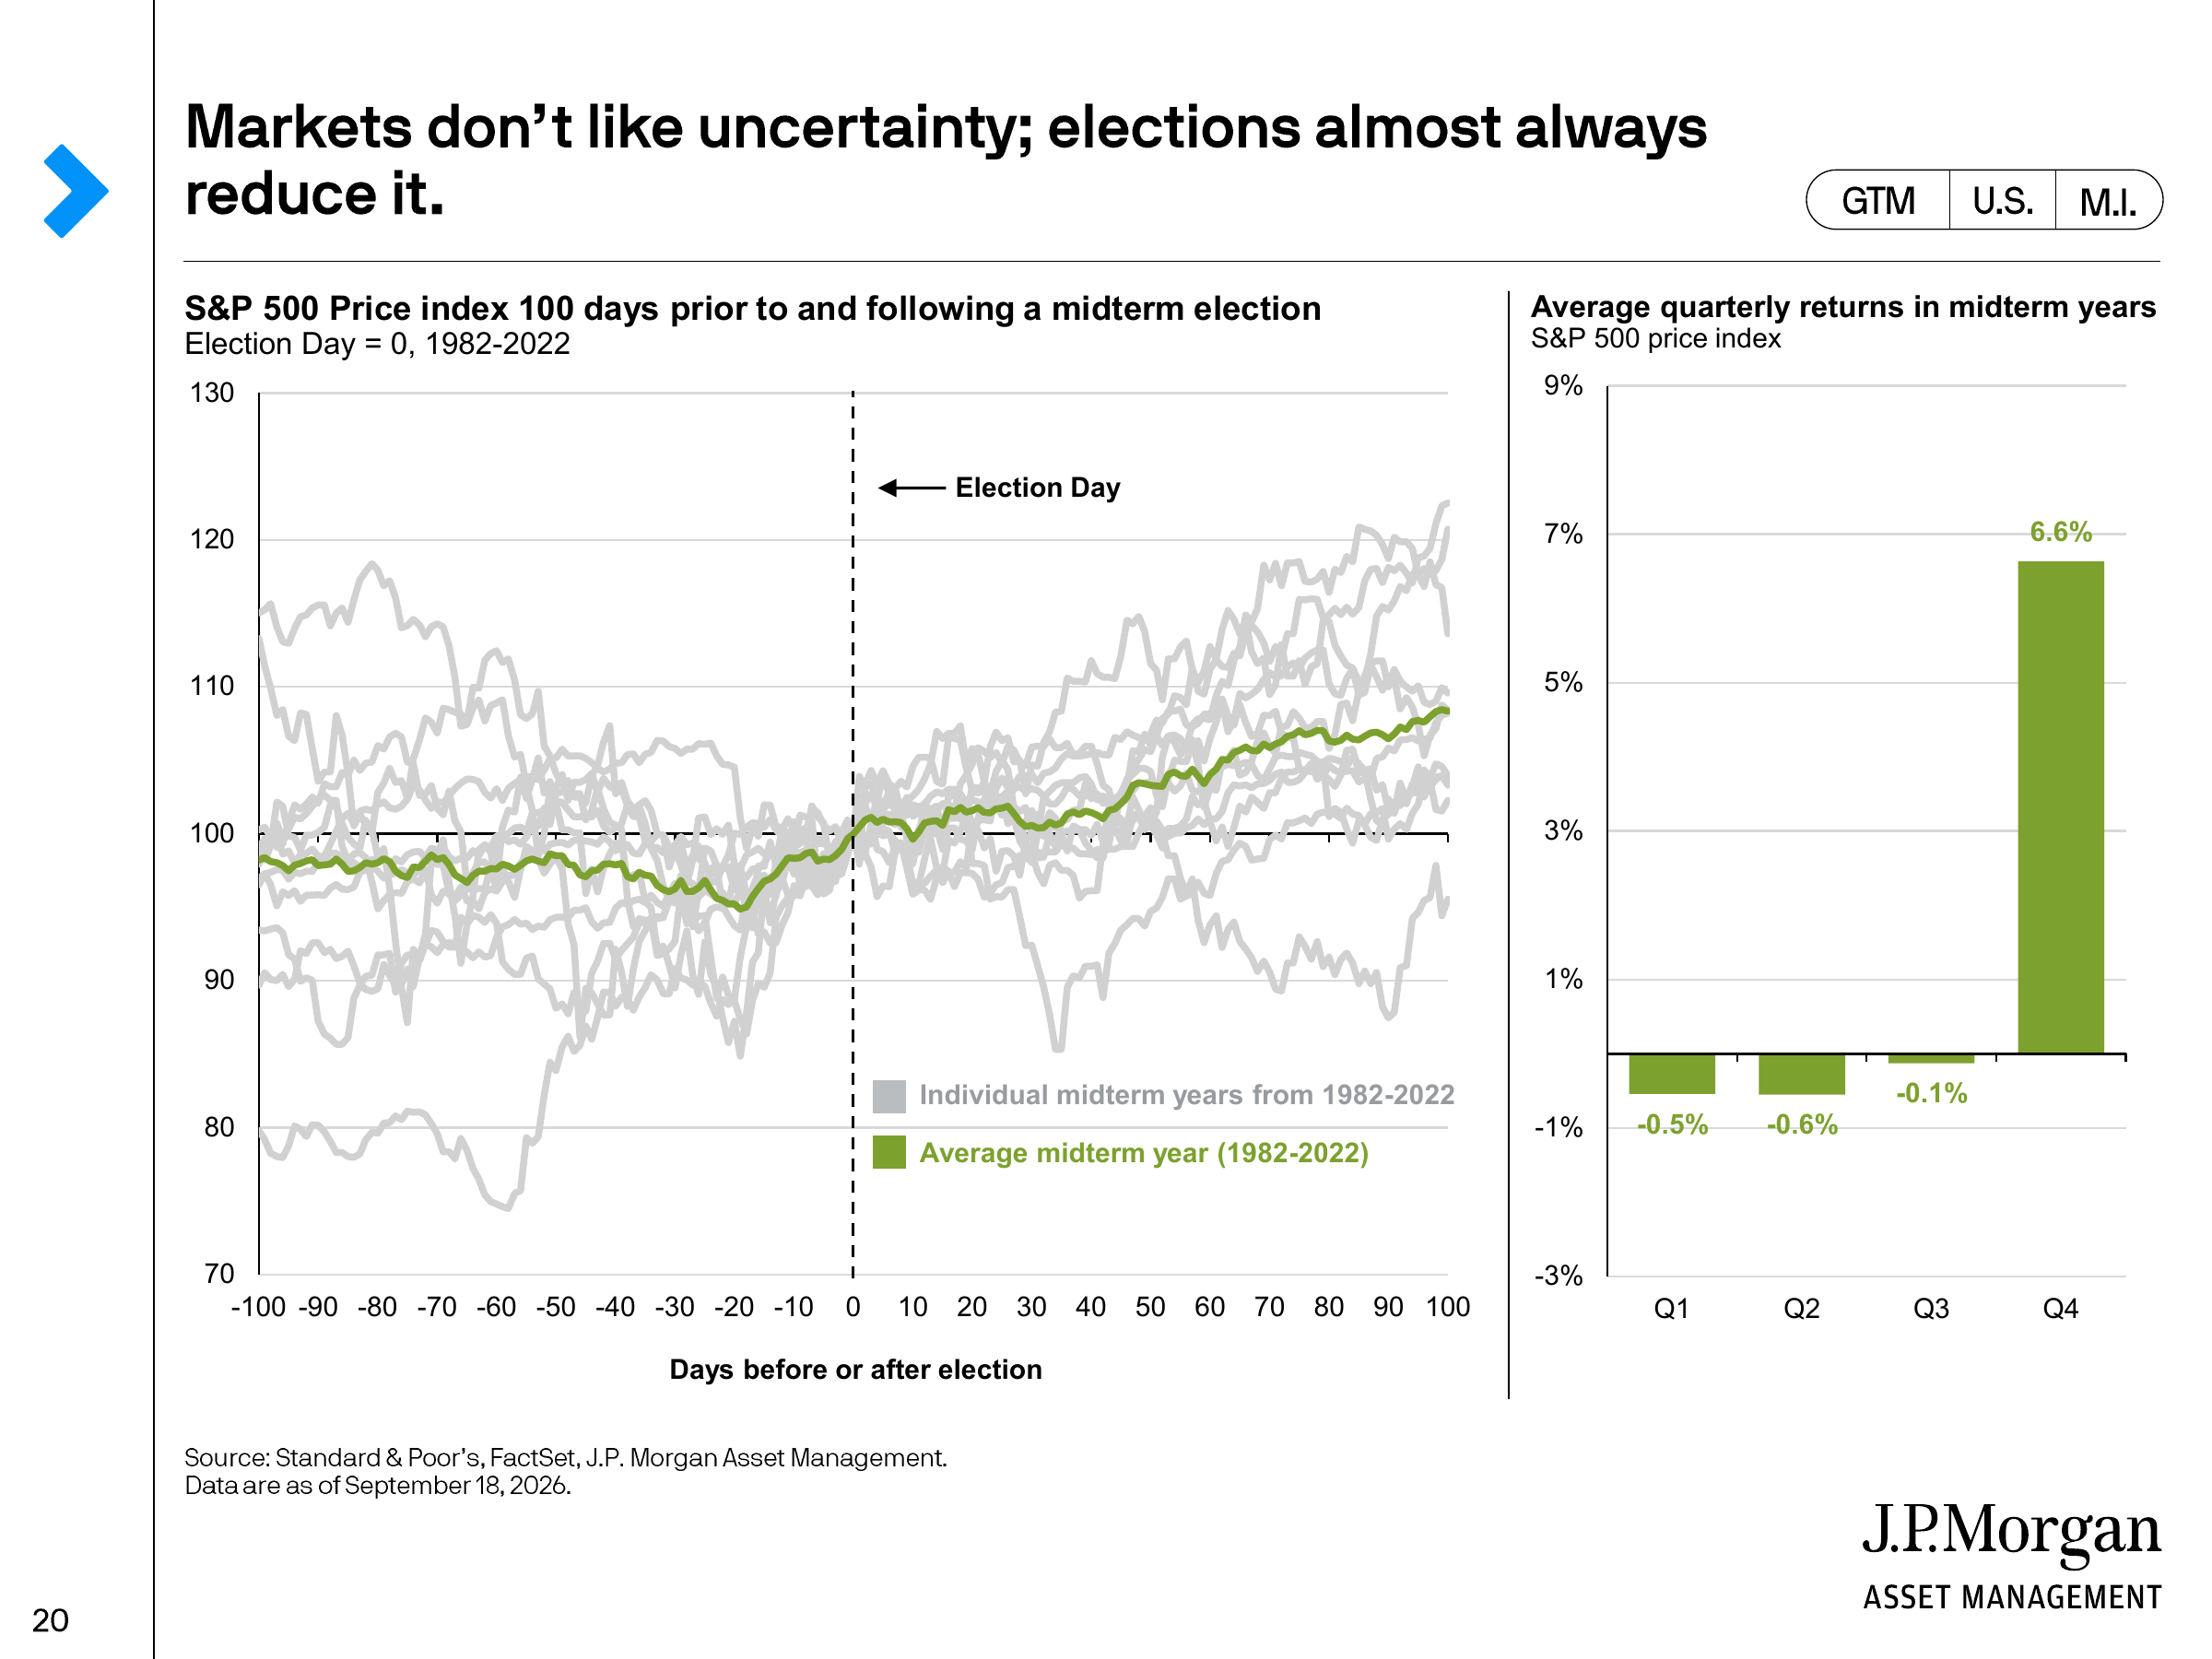
J.P. Morgan объясняет это явление «исчезновением неопределённости»: перед выборами рынку приходится одновременно учитывать в ценах несколько политических сценариев; по мере приближения дня голосования возможные политические траектории постепенно сужаются, и этот источник неопределённости, связанный с выборами, ослабевает.
Но это по-прежнему можно понимать лишь как историческую статистику, а не напрямую экстраполировать на рыночный прогноз на 2026 год.
2002 год — наглядный контрпример. Тогда даже после завершения промежуточных выборов фундаментальное давление от краха технологического пузыря перевесило фактор «исчезновения политической неопределённости». То есть выборы могут завершить политическую неизвестность, но не могут положить конец самому экономическому циклу.
В 2026 году действительно нужно следить за инфляцией и ставками
В этом году этот подход особенно заметен.
В августе индекс потребительских цен в США вырос на 3,4% в годовом выражении, базовый CPI — на 2,4%; цены на бензин выросли на 3,9% за месяц, обеспечив более трети месячного роста общего CPI. Поэтому в отчёте J.P. Morgan цены на энергоносители, покупательная способность домохозяйств и инфляция вновь названы важными переменными текущей макроэкономической среды.
Затем ФРС на сентябрьском заседании повысила ставку на 25 базисных пунктов до 3,75%–4,00%. В свежих экономических прогнозах медианный прогноз FOMC по ставке по федеральным фондам на конец 2026 года составляет 4,1%, при этом ожидается инфляция PCE за год на уровне 3,7% и базовый PCE на уровне 3,4%.
В данных на 18 сентября J.P. Morgan также отмечает, что рынок уже начал учитывать вероятность ещё одного повышения ставки до конца года.
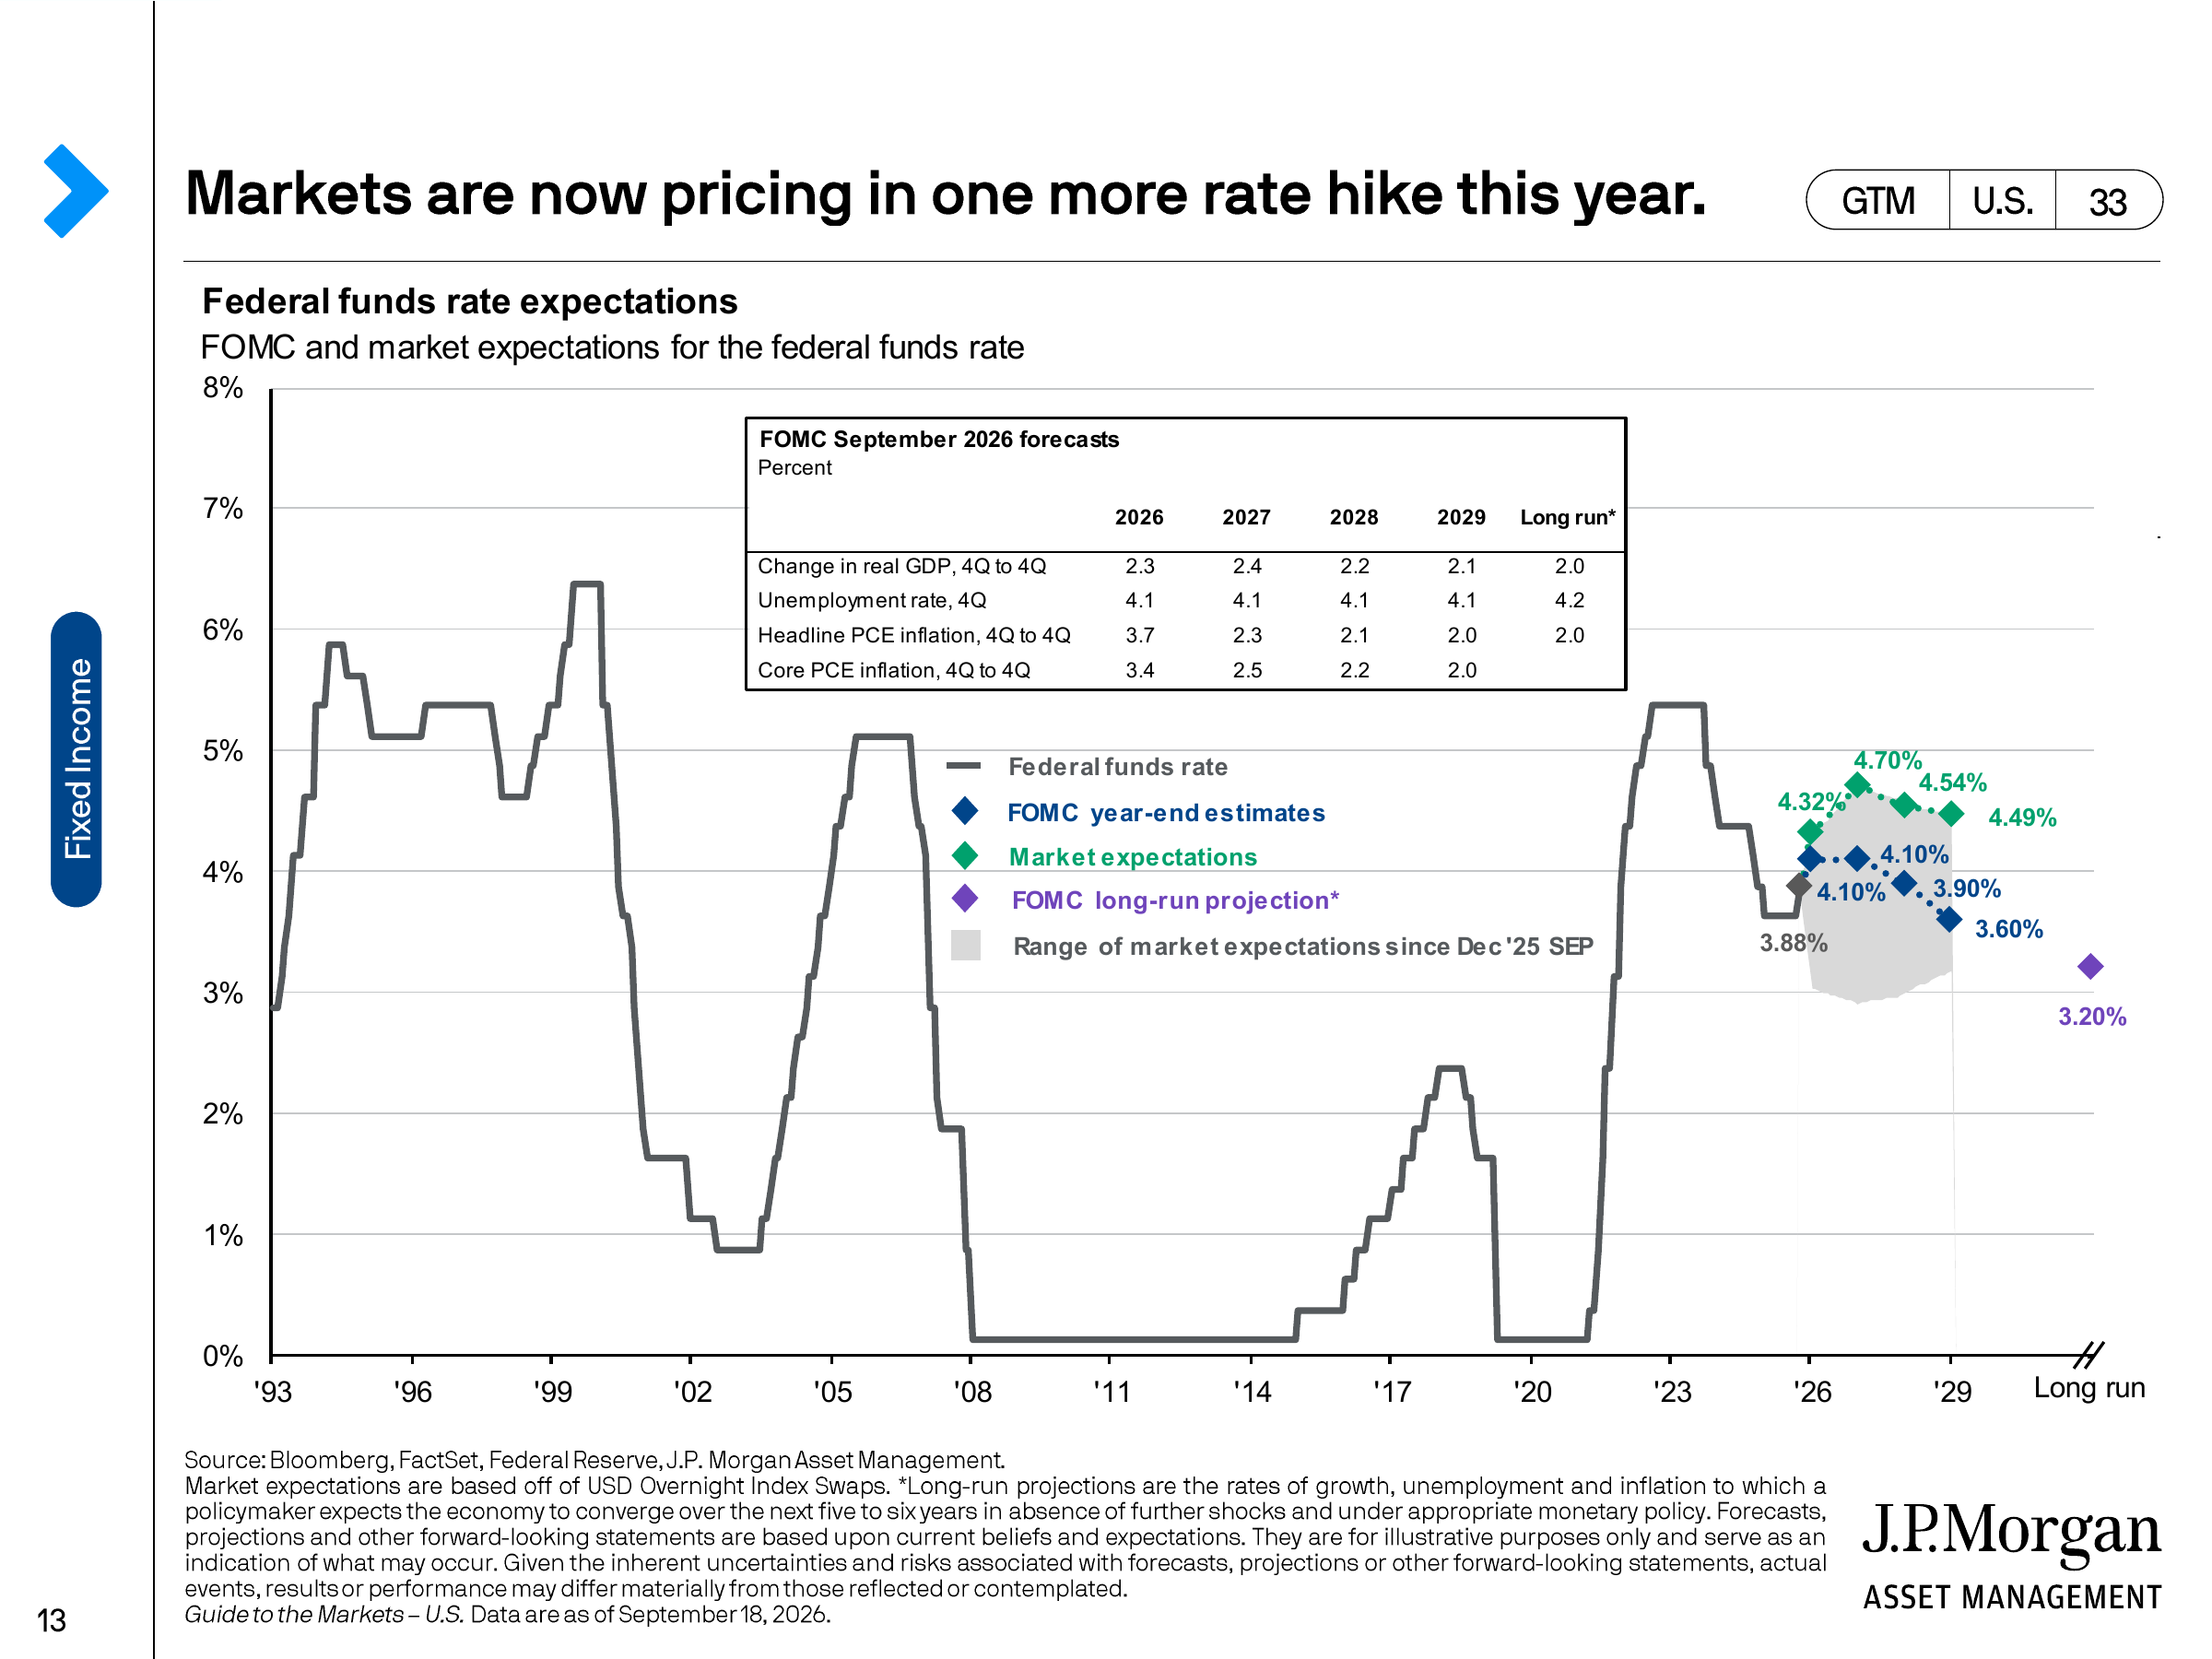
Это делает рыночную среду промежуточных выборов 2026 года заметно отличной от простой «торговли вокруг выборов»: с одной стороны — изменения бюджетной, торговой и регуляторной траектории, связанные с контролем над Конгрессом, с другой — уже произошедшая переоценка инфляции и денежно-кредитной политики.
Последняя способна напрямую менять безрисковую ставку, ставку дисконтирования и стоимость корпоративного финансирования, поэтому её влияние на широкий рынок более прямое.
Возможно, именно этот вывод 22-страничного отчёта J.P. Morgan стоит сохранить: промежуточные выборы могут создавать дополнительную волатильность, но политика сама по себе не является самостоятельной моделью ценообразования активов. Только когда результаты выборов дополнительно меняют бюджетную, торговую и регуляторную политику и в конечном счёте влияют на инфляцию, ставки, рост или корпоративные прибыли, они действительно становятся рыночной переменной.
Поэтому для проверки этой логики в дальнейшем важнее наблюдать не за отдельными опросами или изменением числа мест, а за тем, смогут ли цены на энергоносители и инфляция снизиться, будет ли траектория повышения ставок ФРС пересматриваться вверх, как изменится бюджетное пространство после выборов и действительно ли тарифная и регуляторная политика будут учтены в ожиданиях по корпоративным прибылям
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.