


Пятилетнее «инновационное освобождение» SEC: кто получил билет на токенизированные акции США?
 Odaily
Оригинал | Odaily News (@OdailyChina)
Автор | jk
17 сентября Комиссия по ценным бумагам и биржам США (SEC) опубликовала долгожданное «инновационное освобождение» (Innovation Exemption), впервые на федеральном уровне открыв путь к соблюдению нормативных требований для ончейн-торговли токенизированными акциями США. После ажиотажа вокруг Robinhood Chain это запоздалое освобождение создало основу для легализации токенизированных акций.
В день объявления акции Securitize (SECZ), Ondo, Uniswap и связанные активы выросли. Однако при внимательном чтении условий становится ясно, что это освобождение далеко от «полного разрешения токенизированных акций». Кому оно выгодно? А кого оставляет за бортом? Odaily News разбирается в деталях.
1. Что такое инновационное освобождение SEC?
Полное название документа — «Временный приказ об условном освобождении для площадок торговли токенизированными NMS-акциями на распределенном реестре и поставщиков ликвидности». SEC издала его на основании полномочий по освобождению, предусмотренных статьей 36(a)(1) Закона о фондовых биржах. Приказ вступает в силу немедленно и действует пять лет — до 17 сентября 2031 года, одновременно открыто публичное обсуждение.
Сразу уточним: это приказ об освобождении, а не окончательное правило, прошедшее полную процедуру «уведомление — комментарии». SEC может изменить его досрочно, а будущая комиссия — отменить. Председатель SEC Пол Аткинс сам подчеркнул, что за освобождением должно последовать более постоянное нормотворчество.Если в будущем к власти придут демократы и назначат председателя, настроенного против криптовалют, подобного Гэри Генслеру, это освобождение может быть отменено в любой момент.
Ключевых положений два:
- Первое касается «площадок торговли токенизированными ценными бумагами» (Tokenized Securities Venue, далее TSV). Американские организации, управляющие пермиссионными пулами ликвидности AMM на публичных блокчейнах и торгующие соответствующими токенизированными акциями США, не признаются «биржами» и, следовательно, не обязаны регистрироваться как национальные фондовые биржи или ATS.
- Второе касается поставщиков ликвидности (Covered Firm). Учреждения, предоставляющие ликвидность токенизированным акциям за счет собственных средств в пулах TSV, не признаются «дилерами» и не обязаны регистрироваться как брокеры-дилеры.
Взамен SEC установила ряд условий:
- Токены должны обладать теми же правами акционеров, что и обыкновенные акции, включая дивиденды, право голоса и право на остаточное имущество при ликвидации.
- Существует ограничение на количество акций, которые может разместить площадка: акции Tier 1 (компоненты S&P 500, Russell 1000 и т. д.) — не более 75, акции Tier 2 — не более 250.
- Установлен предел доли ончейн-объема торгов по отдельной акции: для Tier 1 — 0,25%, для Tier 2 — 2,5%.
- В отношении акций, токенизированных третьими лицами без разрешения, публичная компания имеет право на возражение в течение 30 дней и может запретить их выпуск.
Комиссар Хестер Пирс одной фразой определила суть приказа: он не имеет отношения к DeFi, он касается конкретной, контролируемой модели ончейн-торговли, а не общего послабления для децентрализованных финансов.Чиновники рабочей группы SEC по криптовалютам ожидают, что первые TSV могут появиться уже в четвертом квартале этого года.
2. Семь деталей, которые легко упустить
Большинство сообщений сосредоточено на ключевых словах «пять лет», «пермиссионный AMM», «права акционеров» и «возражение эмитента». Но кто действительно сможет выйти на рынок, часто определяют менее заметные положения.
1. Освобождение касается торговой площадки, а не токена
Освобождение распространяется только на TSV и поставщиков ликвидности; сторона, выпускающая токенизированные акции, не получает никаких льгот. Токенизатор по-прежнему должен соблюдать требования, изложенные в опубликованном SEC в январе этого года «Заявлении сотрудников по токенизированным ценным бумагам» и правилах выпуска согласно Закону о ценных бумагах: все предложения и продажи должны быть зарегистрированы или освобождены.
Приказ также не решает вопрос статуса трансфер-агентов и клиринговых организаций. Таким образом, документ снижает барьер для «торговли», но барьер для «токенизации» не снижается ни на йоту. Компании, уже получившие все лицензии в этом звене, естественно, становятся поставщиками для всех TSV. Иными словами,сначала нужно получить все лицензии, и только потом можно заниматься токенизированными акциями.
2. «Право возражения эмитента» распространяется только на сторонние токены
Процедура возражения в течение 30 дней применяется только к акциям, токенизированным несвязанными третьими лицами: TSV обязана письменно уведомить эмитента не менее чем за 30 календарных дней до листинга, и если эмитент в установленный срок письменно возразит, листинг невозможен. По данным CoinDesk со ссылкой на чиновников SEC, возражение может быть «простым, как одно слово „возражаю“». Акции, токенизированные самим эмитентом или по его поручению, эту процедуру не проходят.
То есть подход «сначала листинг, а при проблемах разберемся в суде» здесь больше не работает. В недавнем споре вокруг акций AMD правовая база теперь на стороне эмитента.
3. Только AMM и только на публичных блокчейнах без разрешений
Торговый механизм ограничен пулами ликвидности AMM. Площадка может предоставлять недетерминированные торговые намерения, такие как запрос котировок (RFQ), но отдельная ончейн-книга заявок с центральным лимитом (CLOB), судя по всему, не подпадает под действие. Смарт-контракты также должны быть публичными, проверяемыми и развернутыми на публичном распределенном реестре без разрешений.
«Пермиссионность» проявляется только на уровне доступа к пулу: через ончейн-белый список определяется, кто может торговать. Базовый блокчейн должен быть публичным. Это означает, что существующие биржи с CLOB, такие как Coinbase и Bullish, не могут напрямую воспользоваться освобождением, а частные и консорциумные блокчейны исключены.
4. Строгие ограничения на торговые пары, BTC не допускается
Токенизированные акции могут быть paired только с тремя типами активов: другой токенизированной акцией; неценными бумагами криптоактивами, такими как платежные стейблкоины, выпущенные в соответствии с GENIUS Act; токенизированными фондами денежного рынка. TSV не может размещать чисто криптовалютные пары, такие как «AAPL/BTC». Это положение делает compliant-стейблкоины непосредственно «расчетной валютой» в рамках освобождения.
5. Запрет на кредитное плечо, займы и повторный стейкинг
Внутри TSV запрещено финансирование, маржинальная торговля, займы или повторный стейкинг активов пула. Сейчас токенизированные акции, выпущенные Coinbase на Base, могут использоваться в качестве залога в Aave и Morpho, но в рамках TSV такая компонуемость не соответствует требованиям. DeFi-нарратив ончейн-акций из-за этого сильно пострадает.
6. Лимиты объема рассчитываются консолидированно по связанным сторонам, превышение ведет к трехмесячной приостановке
Лимиты на количество активов и долю объема торгов рассчитываются консолидированно по связанным TSV, их нельзя обойти, разделив площадки. Знаменатель доли объема — средний дневной объем торгов за предыдущий месяц по данным SIP. Первое превышение не требует действий; при каждом последующем превышении торговля этой акцией приостанавливается на три месяца.
Пересчет: объем торгов TSV по акциям Tier 1, таким как Apple, может составлять не более одной четырехсотой всего рынка.
Кроме того, стоит отметить еще несколько пунктов:
- Площадка может осуществлять только вторичную торговлю, первичное размещение на TSV запрещено.
- Сторонние токенизаторы обязаны бесплатно распространять среди держателей прокси-материалы и сообщения эмитента.
- Данные о сделках должны быть бесплатно опубликованы в течение 10 минут.
- Поставщики ликвидности не могут хранить или депонировать активы клиентов.
- TSV должна быть американской организацией и соблюдать санкционные правила OFAC.
3. Кто выигрывает, а кто пострадает больше всего?
Сопоставив существующие продукты с условиями пункт за пунктом, можно выделить три категории. Общий вывод: ни один из текущих продуктов не может войти в рамки освобождения в неизменном виде. Разница лишь в том, насколько далеко они от стандарта и насколько высоки затраты на доработку.
Первая категория: главные бенефициары — лицензированные токенизаторы и базовая инфраструктура
Больше всего выигрывают компании, у которых уже естьлицензии трансфер-агента и брокера/ATS и которые используют модель, авторизованную эмитентом, или модель депонированных прав.
Securitize — самый типичный бенефициар: у нее есть зарегистрированные в SEC организации в качестве трансфер-агента, брокера, ATS, инвестиционного консультанта и управляющего фондом, она уже вышла на NYSE через SPAC. Во втором квартале этого года крупнейший в мире трансфер-агент Computershare и третий по величине Continental Stock Transfer выбрали сотрудничество с Securitize для продвижения токенизированных акций, авторизованных эмитентами публичных компаний. Токенизированные акции по-прежнему привязаны к официальному реестру акционеров эмитента, что удовлетворяет требованию «одинаковых прав» и не подпадает под процедуру возражения. Securitize также является одним из первых партнеров пермиссионных пулов Uniswap v4.За несколько торговых дней после публикации приказа об освобождении цена акций SECZ значительно выросла, и несколько брокеров повысили целевые цены.
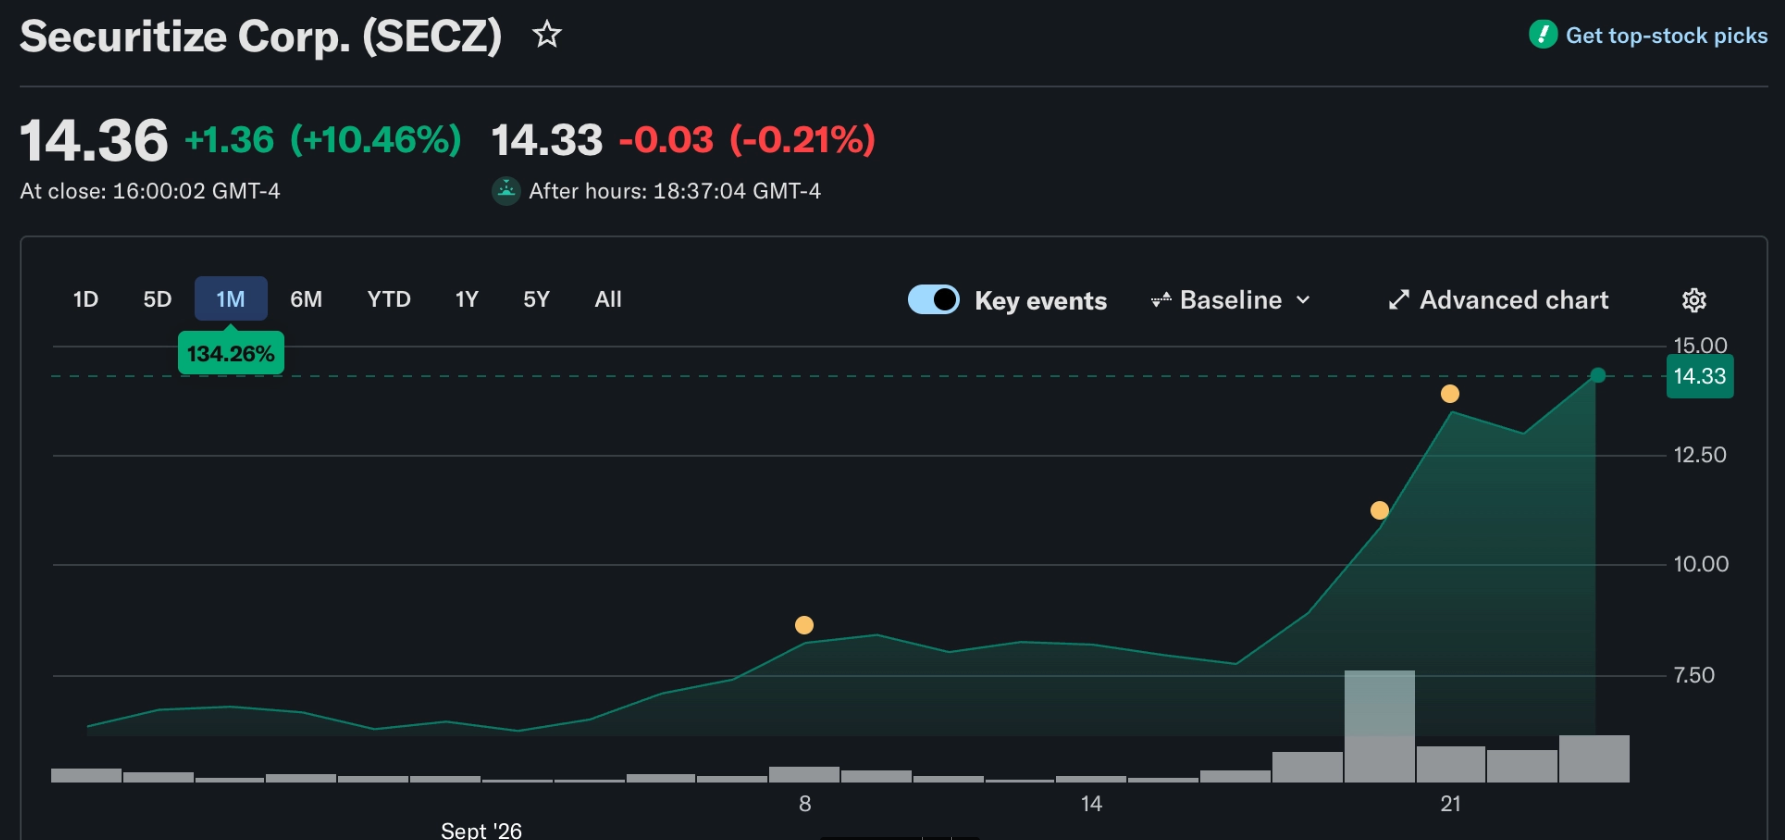
За неделю цена акций SECZ выросла почти вдвое. Источник: Yahoo
Американское направление бизнеса Ondo также полностью соответствует требованиям. После приобретения Oasis Pro в прошлом году Ondo получила лицензии брокера, ATS и трансфер-агента, а в июле этого года получила разрешение FINRA предлагать токенизированные NMS-акции американским институциональным и розничным инвесторам. Выпущенные ею на Ethereum депонированные токенизированные ценные бумаги не покидают регулируемую депозитарную цепочку США, держатели могут голосовать через Broadridge. В сентябре она также стала первым членом токенизированной платформы DTCC Fund/SERV.Слабое место Ondo — более 440 токенов, что значительно превышает лимит количества активов, и большинство из них не авторизованы эмитентами, поэтому требуется тщательный отбор активов,а также существует риск возражений.
Комбинация Superstate и Galaxy — еще один пример. В сентябре прошлого года GLXY разместила на Solana зарегистрированные в SEC обыкновенные акции класса A в их собственной форме, при этом передача в реальном времени обновляет официальный реестр акционеров. Superstate также участвовала в разработке стандарта пермиссионных пулов Uniswap.
Другие бенефициары — инфраструктурный уровень, «продающий лопаты»:
- Стейблкоины: платежные стейблкоины прямо указаны как допустимые торговые пары, USDC находится в выгодном положении благодаря статусу соответствия GENIUS Act и новой сети Arc от Circle. Но ему придется конкурировать с токенизированными денежными фондами и другими compliant-стейблкоинами.
- Uniswap: запущенные в июле этого года v4 Permissioned Pools проверяют белый список на уровне протокола и являются самой готовой технической основой для TSV. Однако сама Uniswap Labs не является TSV, и для ответственности за пул по-прежнему нужна американская организация.
- Публичные блокчейны: требование «публичного реестра без разрешений» благоприятно для Ethereum и его L2 (Base, Arbitrum), а также Solana.
Вторая категория: частично соответствующие
Структура продуктов этих компаний в основном верна, в основе лежат реальные акции с депонированием 1:1,но передача права голоса, доступ для американских пользователей или форма торговой площадки требуют доработки.
Coinbase в августе этого года запустила на Base первые токенизированные акции, такие как AAPLc и NVDAc. Эмитентом является SPV, зарегистрированный в Международном финансовом центре Абу-Даби, базовые акции депонированы у зарегистрированного в SEC брокера Alpaca, SPV держит их в доверительном управлении для держателей, которые имеют бенефициарные права, а не долговые требования. Дивиденды передаются (с удержанием 5% комиссии за распределение), но голосование доступно только держателям, прошедшим KYC, и осуществляется SPV «возможно» от их имени, что далеко от «одинакового права голоса». Продукт выпущен в соответствии с Reg S, не открыт для американцев, а торговля на DEX на Base также не требует разрешений.Coinbase необходимо создать изолированную американскую организацию TSV, развернуть пулы с белым списком, реализовать передачу голосов и решить вопрос соответствия требованиям для выпуска в США. Среди крупных бирж у нее самые низкие затраты на доработку.
Dinari имеет двойную лицензию трансфер-агента и брокера и в прошлом году стала первой платформой токенизированных акций, получившей статус американского брокера. dShares использует структуру депонированных прав, дивиденды автоматически отображаются, но передача права голоса официально не подтверждена, и компания по-прежнему заявляет, что пока не открыта для американских пользователей.Сейчас она управляет сетью книги заявок, а не AMM, и ей необходимо подключиться к TSV или создать собственную.
Bullish идет другим путем. В мае этого года она токенизировала полный реестр акционеров собственной BLSH на блокчейне, управляемый трансфер-агентом Equiniti, — это настоящие акции, авторизованные эмитентом. Компания приобретает Equiniti за 4,2 миллиарда долларов, завершение сделки ожидается в январе 2027 года, и одновременно подает заявки на лицензии американского брокера и ATS. После завершения приобретения и получения лицензий Bullish может стать самой перспективной в среднесрочной и долгосрочной перспективе, но сейчас находится в переходном периоде.
Третья категория: офшорная модель «отслеживающих сертификатов» пострадает больше всего
Больше всего пострадают офшорные структурированные ноты, которые превращают держателей в кредиторов SPV-эмитента.Такие продукты подпадают под исключение в приказе об освобождении — «отдельные ценные бумаги, предоставляющие синтетическую экспозицию».
Robinhood запустила новое поколение Stock Tokens на Robinhood Chain, построенной на Arbitrum, уже около 200 активов. Эмитент — SPV на острове Джерси, продукт представляет собой токенизированные долговые ценные бумаги, держатели имеют только экономическую экспозицию, без юридических прав акционеров, и в настоящее время без права голоса.В ее проспекте также указано, что базовые акции могут быть предоставлены в заем, и на время займа право голоса утрачивается, что прямо противоречит требованию «одинаковых прав». В этом месяце генеральный директор AMC публично потребовал делистинга несанкционированных токенов AMC, и этот спор можно рассматривать как репетицию права возражения эмитента. Генеральный директор Robinhood Влад Тенев затем заявил, что физический выкуп и функция голосования «скоро появятся», но это пока лишь планы. Чтобы войти в рамки освобождения, Robinhood необходимо изменить базовую структуру с долговых нот на депонированные права, что по сути означает переделку.
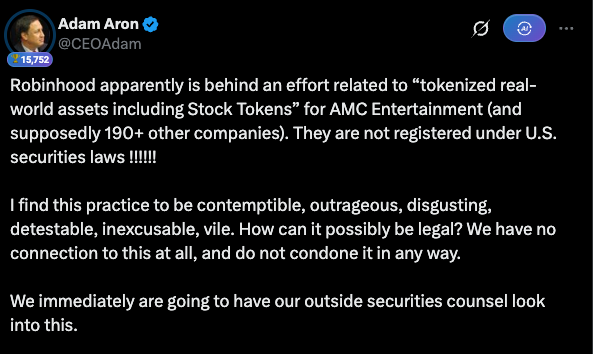
Генеральный директор AMC выступил против токенизации акций своей компании. Источник: X
xStocks под управлением Kraken — крупнейший продукт токенизированных акций. По данным Crypto Briefing, совокупный объем торгов превысил 35 миллиардов долларов, охватывая более 700 активов. Но в юридических документах Kraken указано:держатели xStocks не имеют права голоса и юридических требований к базовым акциям. Эмитентом также является SPV на Джерси, продукт также не открыт для американских пользователей. Огромный офшорный масштаб практически невозможно напрямую монетизировать в США, и Kraken необходимо с помощью своей американской лицензированной организации создать отдельную линейку продуктов с депонированными правами.
Офшорный бизнес Ondo Global Markets также относится к этой категории. Его продукт — структурированные ноты, выпущенные на Британских Виргинских островах, держатели являются кредиторами. Хотя подключение к Broadridge позволяет выражать «предпочтения по голосованию», эмитент юридически не обязан им следовать.
Заключение
Подводя итог, этот приказ об освобожденииосвобождает торговую площадку, а не токен.
Из этого следует, что вероятная структура будет иметь три уровня разделения труда: лицензированные токенизаторы отвечают за выпуск токенов и связь с реестром акционеров, пермиссионные AMM — за ончейн-сопоставление, compliant-стейблкоины — за расчеты. Учитывая лимит доли объема в 0,25%, сама торговая площадка в краткосрочной перспективе вряд ли сможет приносить значительный доход. Ценность, скорее всего, сначала проявится в трансфер-агентах, депозитарном хранении, стейблкоинах и инфраструктуре пулов.
Право возражения эмитента также подтолкнет всю отрасль от «сторонней упаковки» к «авторизации эмитентом». Руководитель исследований RWA.xyz ожидает, чтов течение следующих 12 месяцев большинство продуктов перейдут на модель, авторизованную эмитентом.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.