


Сооснователь Bankless: давление покупателей биткоина распространяется, ZEC и NEAR захватывают нарратив «голубых фишек»
 chaincatcher
Автор: Дэвид Хоффман, сооснователь Bankless
Составил: Гу Ю, ChainCatcher
Трофей «Спрос на биткоин»
«Почему, чёрт возьми, ZEC взлетает? Откуда берётся этот бесконечный спрос? Как актив может вырасти с 200 миллионов долларов до 26 миллиардов долларов без манипуляций?»
В криптоиндустрии время от времени один актив завоёвывает трофей «Спрос на биткоин».
Держатели биткоина известны своей защитной позицией по отношению к BTC. Сила сообщества биткоина и его нарратива, сосредоточенного на принципе «только BTC, только BTC», сформировала мощный ориентир (точку Шеллинга), и этот подход сработал. Текущий масштаб этого эффекта составляет $1,7 триллиона.
Эта граница почти никогда не нарушается. Держатели биткоина, переходящие на другие активы, сталкиваются с унижением, насмешками и остракизмом. Существует только одно правило для биткоина: никаких альткоинов. Второе правило: всё, что не биткоин, — альткоин.
Но, к сожалению, держатели биткоина тоже люди. Они не застрахованы от искушения, зависти или жадности. Публично они держатели биткоина, а втайне — игроки с альткоинами.
Обычно держатели биткоина переходят на другие активы поодиночке, незаметно и без внимания со стороны. Но иногда достаточное количество людей обращается к одному и тому же активу, и переход становится заразительным.
Это произошло с ETH в 2021 году. Это объясняет, почему цена ETH была так резко пересмотрена, поднявшись с минимума в $12 миллиардов до максимума в $554 миллиарда.
Обратите внимание на это блестящее заявление Су Чжу в октябре 2021 года: https://x.com/TrustlessState/status/2102764770256437554?s=20
«На данный момент я знаю людей, которые летают по всему миру только для того, чтобы вывести биткоин из холодного хранения и купить Ether. Если ваша публичная личность — самый ярый биткоин-максималист в Twitter, вы не можете публично сдаться, потому что потеряете подписчиков, но я уверен, что многие из этих людей на самом деле держат много ETH в частном порядке». ------ Су Чжу, октябрь 2021
ZEC в 2026 году — как ETH в 2021
ZEC создал достаточно сильный ориентир для спроса на биткоин. На рынке находится $1,7 триллиона BTC, и достаточно лишь небольшой части держателей биткоина согласиться с тем, что ZEC разумен, будь то на основе его собственных достоинств (приватность, квантовая устойчивость) или просто как хедж против их экспозиции к BTC.
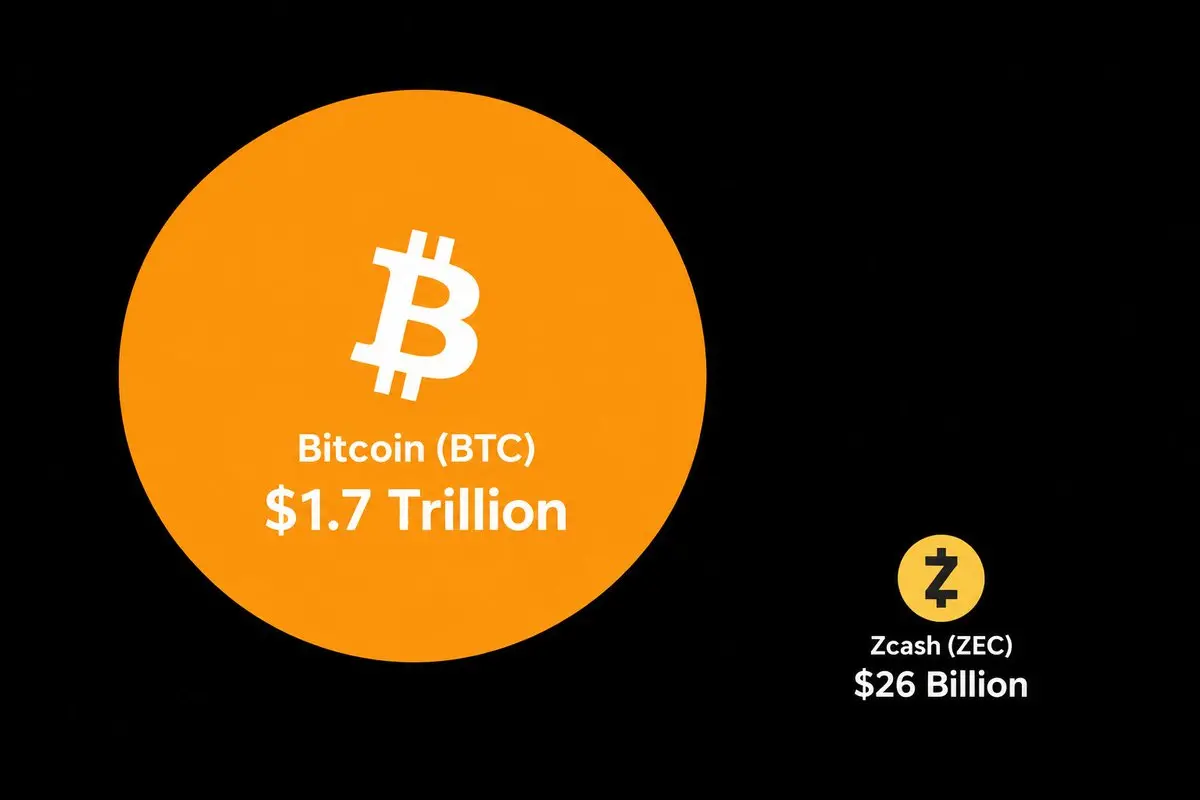
Поэтому ZEC только растёт и не падает. Актив с рыночной капитализацией $26 миллиардов всё ещё лишь малая часть по сравнению с активом в $1,7 триллиона, и пока ZEC может убедить небольшую часть держателей биткоина в том, что им следует держать немного ZEC «на всякий случай», ZEC продолжит только расти и не падать — это точно та же логика, которую держатели биткоина используют, пытаясь убедить остальной мир держать BTC… «на всякий случай».
Неважно, насколько ZEC вырос в долларовом выражении. Важен масштаб ZEC относительно BTC, потому что покупательная способность, стоящая за ZEC, обусловлена богатством BTC.
Если я ошибаюсь, поправьте меня, но существует очень мало управляющих фондами, которые пропустили бы BTC, ETH и все остальные криптоактивы, чтобы купить ZEC исключительно на основе его собственных достоинств.
NEAR — новый ориентир для смарт-контрактов
Я считаю, что аналогичное явление происходит с NEAR.
Я думаю, что NEAR завоевал трофей «Спрос на смарт-контракты» на 2026 год.
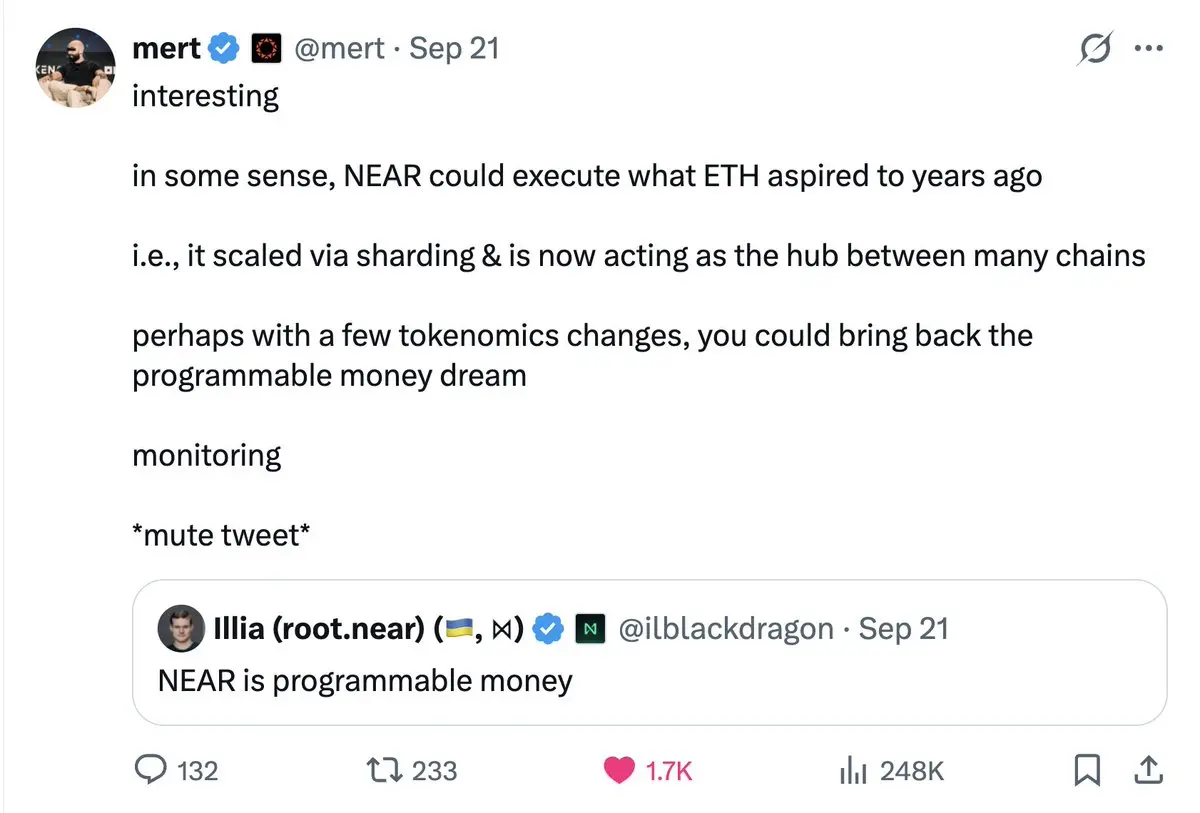
https://x.com/mert/status/2102114026922578230?s=20
https://x.com/mert/status/2101227605391274302?s=20
Спрос на смарт-контракты, за который борется NEAR, явно слабее, чем спрос на биткоин, за который борется ZEC. В криптоиндустрии хранение стоимости всегда было приоритетом, а сети смарт-контрактов шли на втором месте.
Контроль ETH над трофеем смарт-контрактов всегда был слабее, чем контроль BTC над трофеем средства сбережения (SoV). SOL представляет большую угрозу для ETH, чем что-либо представляло для BTC в прошлом. Более того, культура Ethereum всегда была более свободной, терпимой и разнообразной, чем позволяют максималисты биткоина.
Поэтому покупательная способность NEAR, вероятно, исходит от более рассредоточенной группы участников рынка, чем та, которую ZEC привлекает от держателей биткоина. Тем не менее эффект тот же.
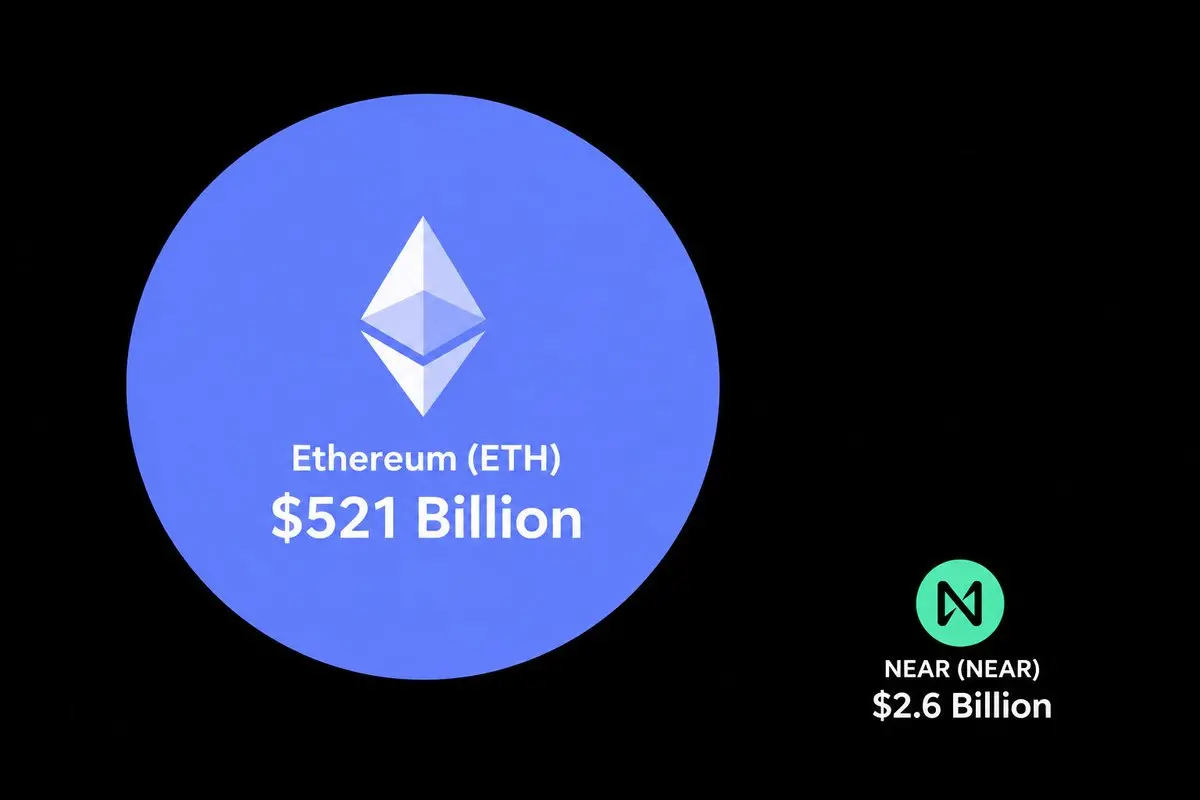
Всё меньше людей хотят покупать крупные «голубые фишки», и причина проста: доходность отсутствует. Оба обременены слишком большим техническим долгом и в 2026 году выглядят технически отсталыми.
Проклятие «голубых фишек»
К сожалению, эта динамика создаёт для криптоиндустрии проблему: кто-то всё же должен покупать эти «голубые фишки».
Биткоин должен превратиться из высоковолатильной цифровой валюты в зрелую альтернативу золоту. В последнее время BTC, похоже, не играет эту роль, и, несмотря на свои многочисленные недостатки, золото остаётся золотом.
А после Тома Ли, кто будет покупать ETH? Я всё ещё не вижу никаких доказательств или нарратива, которые могли бы переоценить его в десять раз.
Если первое и второе места не могут вырасти в десять раз с текущих уровней, как наша индустрия будет прогрессировать? Она, безусловно, будет прогрессировать. Hyperliquid, Venice, Lighter, Ethena и Morpho принесли невероятные инновации. Но если общая капитализация крипторынка не вырастет с $3 триллионов до $30 триллионов, стоимость, созданная этими стартапами, скорее всего, будет захвачена за пределами криптоиндустрии, а не нашими собственными «голубыми фишками».
Robinhood, Coinbase, Apollo и традиционные брокеры, похоже, имеют лучшее преимущество в захвате потенциала роста этой последней партии проектов, чем BTC и ETH. Смогут ли BTC и ETH захватить какую-либо значимую ценность от них, ещё предстоит увидеть.
Если эта динамика продолжится, мы можем в конечном итоге увидеть новых победителей, но общий масштаб индустрии всё ещё будет более нишевым, чем наши прошлые устремления.
Надеюсь, это просто моё нетерпение, и общая капитализация крипторынка действительно пробьёт $10 триллионов в этом цикле!
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.