


Артур Хейс: последний бычий взгляд — любые действия приведут к печати денег
 Blockbeats
Оригинальное название: Safety First
Автор оригинала: Arthur Hayes
Перевод оригинала: Saoirse, Foresight News
Слышите? Эти большие шишки из мира ИИ внезапно проснулись с совестью и начали беспокоиться о выживании человечества — потому что их творение, почти кремниевый бог, вот-вот появится на свет. На самом деле до кремниевого бога уже давно рукой подать, но теперь, когда остался последний шаг, они вдруг начали переосмысливать путь развития общего искусственного интеллекта (AGI). (Прим.: Silicon-God, кремниевый бог — так в Кремниевой долине называют грядущий суперинтеллект AGI; автор использует это слово с иронией, ставя под сомнение, что эта грандиозная история — всего лишь терминология для привлечения финансирования и лоббирования.)
Такова их история для внешнего мира. Но я, по натуре подозрительный, взглянул на часы: скоро конец третьего квартала, а Anthropic ещё не вышла на биржу. Мне стало любопытно, как же выглядит их финансовая отчётность? Не замедлился ли рост годовой выручки, о котором постоянно твердят в пресс-релизах? Они утверждают, что после вычета всех операционных расходов компания прибыльна. Мне не терпится изучить их предстоящую заявку S-1 и выяснить, сколько на самом деле стоит предоставление каждого токена пользователю. И сколько клиентов приносят им прибыль — расширяется эта группа прибыльных клиентов или сокращается? Увы, ответов на эти вопросы я не получу, и причина — безопасность прежде всего.
По моему тону читатель уже понял: я считаю, что Anthropic, OpenAI и SpaceX, заявляя о замедлении разработки общего ИИ под предлогом «безопасности прежде всего», руководствуются не заботой о благополучии простых людей, а жестокой экономической реальностью: рынок не желает покупать их ИИ-продукты в достаточном объёме по текущим ценам. Точнее, спрос на ИИ огромен, но все хотят китайское ценообразование — всего одну сотую от американских цен.
Когда этот «китайский ценник» ударил по высокомерным американским ИИ-специалистам, их первой реакцией было закричать: «Но китайские продукты очень низкого качества». А когда качество китайских моделей быстро догнало их собственные, они заныли: «Китай дистиллирует наши модели, чтобы делать свои продукты». Рынку всё равно, почему китайские модели дешёвые, рынку нужен самый дешёвый интеллект. Тогда эти ИИ-специалисты переключились на причитания: «Мы заботимся о безопасности человечества, поэтому приостанавливаем разработки». Звучит благородно... Но за этим театральным «симуляцией травмы», достойным чемпионата мира по футболу, последуют требования: «Но нам всё равно нужно победить Китай, поэтому правительство должно вмешаться, ввести регулирование и продолжить финансировать эту гонку за общим ИИ».
То, что три ведущие американские ИИ-лаборатории используют «безопасность прежде всего» как предлог для замедления разработки AGI, критически важно для финансовых рынков и глобальной фиатной ликвидности, потому что их спрос на вычислительные мощности поддерживает более $1 трлн долга инвестиционного уровня и сотни миллиардов кредитов с низким рейтингом.
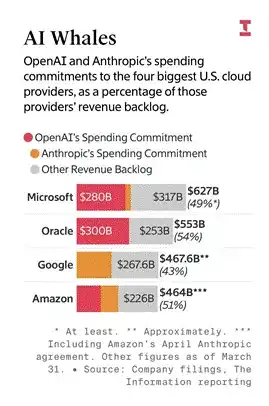
Показаны суммы закупок, которые OpenAI и Anthropic обязались совершить у четырёх крупнейших облачных провайдеров США, и их доля в невыполненных заказах каждого провайдера. Видно, что две крупнейшие ИИ-компании приносят облачным провайдерам огромные долгосрочные заказы.
Эти ИИ-лаборатории в совокупности не приносят никакой прибыли. Поэтому им нужны прибыльные технологические гиганты, такие как Nvidia, Broadcom, Google и Microsoft, в качестве поддержки, чтобы предоставлять внебалансовые гарантии по долгам, связанным с арендой дата-центров и закупкой чипов. Последующие закупки чипов и оборудования зависят от того, продолжат ли ИИ-лаборатории обучать самые передовые модели — того самого «почти, почти, почти кремниевого бога» — и одновременно обрабатывать запросы клиентов на инференс. Но если «безопасность прежде всего» станет новым основным принципом, расходы на обучение новых моделей не упадут до нуля, но обязательно снизятся с текущих максимумов; компании сосредоточатся на повышении эффективности преобразования электроэнергии в интеллект, а это означает, что клиенты будут тратить меньше на вычисления. По сути, «безопасность прежде всего» уничтожает спрос на вычислительные мощности.
Если бы капитальные затраты на ИИ финансировались за счёт операционного денежного потока, беспокоиться было бы не о чем. Но проблема в том, что независимо от того, покупают ли ИИ-лаборатории вычислительные мощности, эти триллионы долларов долга никуда не денутся. Дефолт не произойдёт мгновенно, но как только ИИ-лаборатории перестанут потреблять вычислительные мощности в ожидаемых масштабах, цена такого долга упадёт. Главный вопрос: кто купил этот долг и использовал ли он кредитное плечо? Ответ очевиден: эти спекулянты покупали низкокачественный долг с плечом. А кто в итоге окажется крайним?
Миллионы держателей американских страховых полисов косвенно поставили на историю ИИ. И «безопасность прежде всего» ударит по ним напрямую. Изначально я не до конца понимал эту схему, но Nick Nameth на Substack разложил её предельно ясно. Далее я объясню простым языком для моих читателей из криптосообщества. Вывод таков: если переоценить долг, связанный с ИИ, по справедливой рыночной стоимости, значительная часть американской страховой отрасли уже неплатёжеспособна. Отсюда вытекает ключевой тезис инвестирования в глобальной экономике, где доминируют банки с частичным резервированием: правительство США стоит перед выбором — либо выступить конечным покупателем вычислительных мощностей во имя национальной безопасности, либо печатать деньги для спасения убыточных страховых компаний.
Какой бы путь ни был выбран, мы, держатели биткоина и криптоинвесторы, в выигрыше. Если правительство проигнорирует рыночные сигналы и продолжит вкладывать средства в разработку этого коммерчески убыточного «кремниевого бога», потребуется печатать деньги для финансирования непроизводительных расходов, что неизбежно породит новые финансовые спекуляции и подтолкнёт цену биткоина вверх. Если правительство решит спасать страховую отрасль, оно напечатает деньги, чтобы выкупить плохие долги, связанные с ИИ, увеличит денежную массу и, как следствие, поднимет цену биткоина.
В оставшейся части статьи я разберу этот механизм.
Во имя Китая
Под предлогом национальной безопасности правительство США может оправдать практически любые действия. Вспомните, какой ущерб нанесла глобальная война с терроризмом, развязанная после событий 11 сентября, когда американцам внушали страх перед угрозой. На этот раз вымышленный враг — китайцы, которые усердно изучают математику, крадут передовые американские технологии и продают продукцию обратно в США по цене в сто раз ниже. Чтобы победить Китай, нужно внедрить государственный социализм внутри капиталистической системы.
ИИ-боссы успешно убедили Трампа и его окружение игнорировать две реальности: рынок уже доказал, что ИИ-бизнес не приносит прибыли, а избиратели из обеих партий выступают против строительства множества новых дата-центров и требуют компенсации за кражу данных. Раз Китай может предложить доступные ИИ-продукты, ответ США — вложить ещё больше денег в создание того самого «почти, почти, почти, почти родившегося кремниевого бога». (Я буду добавлять «почти» снова и снова, потому что до AGI нам не хватает лишь веры, кражи данных и денег налогоплательщиков.)
Война, экономика, робототехника — всё в конечном счёте подчинено общему искусственному интеллекту. Поэтому остальной мир должен использовать AGI так, как того хотят Соединённые Штаты. Согласно этой логике, США обладают самой инклюзивной и справедливой культурой в мире, и нельзя допустить, чтобы этот кремниевый бог оказался в руках стран с неиудеохристианской цивилизацией, например Китая. (Закатываю глаза, и ещё раз, сильнее.) У меня есть предпочтительное место жительства, и у других тоже. Даже если я считаю, что моя моральная культура превосходит другие, я не готов тратить все свои деньги и даже жизнь, чтобы навязывать эти ценности всему миру. Можно верить, что американская или западная культура лучше, но не отдавайте триллионы долларов налогоплательщиков Илону, Сэму и Дарио. (Руководители трёх ведущих американских передовых ИИ-компаний: xAI, OpenAI, Anthropic)
Якобы превосходство американской системы в том, что в большинстве случаев сотни миллионов информированных граждан через свободный рынок определяют цены на товары и услуги, а правительство не вмешивается, позволяя рыночным сигналам решать, что и сколько производить. Но теперь из-за национальной безопасности, на основе предположения — что, вложив огромные средства и подавая данные для предсказания следующего токена, можно создать AGI, — рыночные сигналы объявляются ошибочными. Поэтому правительство США должно наращивать инвестиции в создание передовых моделей следующего поколения и использовать культурное превосходство, чтобы подавить Китай. Это высокомерие. Помните, что случилось с Икаром, подлетевшим слишком близко к солнцу?
Ладно, хватит разглагольствовать, поговорим о плане спасения.
«Безопасность прежде всего» означает снижение спроса на вычислительные мощности со стороны трёх крупнейших американских ИИ-лабораторий. В этот момент правительство может вмешаться и заключить соглашения о покупке, гарантирующие ИИ-лабораториям стабильную прибыль, подобно контрактам, которые США заключают с некоторыми оборонными и горнодобывающими компаниями. Правительство будет использовать эти вычислительные мощности для продвижения разработки общего ИИ. Наконец, правительство сможет сдавать собственные модели обратно в аренду ИИ-лабораториям, которые будут продавать услуги инференса клиентам в США и странах-союзниках по крайне высоким ценам.
Эта схема позволит правительству контролировать передовые модели, чтобы западный мир использовал их по своему усмотрению. У модели частных ИИ-лабораторий есть проблема: это глобальные компании, которые иногда ради прибыли продают доступ к моделям кому угодно в мире, что может противоречить целям национальной безопасности правительства. Если китайские лаборатории частично продвигаются за счёт дистилляции передовых американских моделей, то прямой государственный контроль над разработками заставит Китай отстать в гонке за общим ИИ на месяцы или даже годы. Даже если эта идея сработает, в конечном счёте она провалится, как когда-то попытка заблокировать передовое оборудование для производства чипов не помешала Китаю создать собственные передовые чипы. Информация по своей природе стремится к свободному распространению. В эпоху интернета блокировка информации невозможна в принципе. Ещё до появления интернета, после успешного создания атомной бомбы, США не смогли помешать Советскому Союзу получить соответствующую информацию. Те, кто считает, что в области AGI может быть исключение, не понимают человеческую изобретательность и гибкость в условиях борьбы интересов на государственном уровне.
Финансирование этого кремниевого бога потребует наращивания долга. Эту схему легко продать, потому что лица, принимающие решения в денежно-кредитной сфере — министр финансов Бессент и председатель ФРС Уорш, — верят, что ИИ может повысить производительность. Они убеждены, что, полностью приняв ИИ, США смогут выбраться из огромного долгового бремени за счёт экономического роста, и это суждение не совсем ошибочно. В июне 2026 года номинальный рост ВВП США в годовом исчислении составил 6,6%, а эффективная ставка федеральных фондов — около 3,6%. Бессент продолжает наращивать выпуск краткосрочных казначейских векселей, и правительство может зарабатывать 3% на выпуске этого долга, но вкладчики понесут потери. Если дефицит бюджета удастся удержать в пределах 3% (это большое допущение), соотношение долга к ВВП снизится. Экономический рост в основном обусловлен строительством дата-центров для ИИ, а всё это держится на спросе ИИ-лабораторий на вычислительные мощности. Так что с точки зрения финансирования, если выпуск краткосрочных гособлигаций всё ещё приносит 3%, правительству финансово целесообразно выступить конечным покупателем вычислительных мощностей.
Бесплатных обедов не бывает. Правительство США хронически дефицитно и может тратить только за счёт заимствований. Если Уорш пойдёт навстречу, дело упростится. Но пока что возглавляемый им ФРС не синхронизирован с Минфином под руководством Бессента.
Впервые с июля 2023 года денежно-кредитная политика США ужесточилась: на прошлой неделе ФРС единогласно повысила ставку на 0,25%. Общая денежная масса, создаваемая ФРС, больше не растёт, а с 14 августа программа покупки краткосрочных казначейских векселей RMP остановлена.
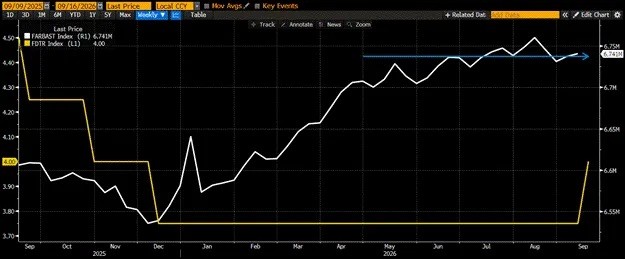
Если правительство реализует эту схему, но ФРС не снизит стоимость капитала и не расширит баланс, масштабная эмиссия долга подтолкнёт процентные ставки вверх. Рост процентов по ипотеке, кредитным картам и автокредитам лишь вызовет гнев избирателей в отношении политики, связанной с ИИ. Если Трамп и Бессент не смогут заручиться поддержкой как минимум семи членов FOMC, реализуемость этой схемы резко снизится.
Выше описан традиционный взгляд на политику ФРС, который легко настраивает на медвежий настрой. Но не забывайте, что есть ещё один мощный печатный станок: коммерческие банки. И Уорш, и Бессент выступают за то, чтобы банковская система взяла на себя задачу денежной эмиссии. С момента остановки покупок RMP 14 августа банки за счёт расширения совокупных активов создали сотни миллиардов долларов новой денежной массы, чему способствовало ослабление регуляторных требований к ликвидности.
Помимо расширения баланса, после повышения ставки на 0,25% банки будут ежегодно получать дополнительно $7,5 млрд процентов по резервам, размещённым в ФРС. Эти средства пойдут на новые кредиты и спекуляции на финансовых рынках. Поэтому нельзя смотреть только на повышение ставки ФРС и остановку расширения баланса — нужно учитывать и влияние системы коммерческих банков. В совокупности эффект остаётся стимулирующим. То есть при желании правительства условия ликвидности достаточны для поддержки новых заимствований и вложений в вычислительные мощности для ИИ.
Но если правительство не возьмёт на себя закупку вычислительных мощностей, долг обесценится. Те, кто держит такой долг с плечом, окажутся в кризисе. Давайте подробнее разберём эту схему кэптивного страхования.
Кэптивное страхование (Captive Insurance)
Раньше я никогда не изучал страховую отрасль. То, что крупные частные инвестиционные компании используют активы кэптивных страховщиков для привлечения средств, поначалу не казалось мне мошенничеством. Но, копнув глубже в механику этой системы, я нашёл конечных жертв.
В каждом кредитном пузыре есть группа конечных покупателей. Обычно это доверительные управляющие с блестящей репутацией, которые управляют деньгами обычных розничных инвесторов. Управляющие вкладывают чужие деньги и получают двойную выгоду: берут комиссию за управление и продают розничным инвесторам активы из собственного портфеля, взвинчивая цены на свои позиции. На этот раз жертвы — держатели полисов страхования жизни и аннуитетов в США. Чтобы понять эту схему, нужно сначала разобраться, какие способы продления жизни придумали воротилы частного капитала после заката золотой эры private equity.
После мирового финансового кризиса 2008 года частный сектор сокращал долговую нагрузку, а ФРС опустила ставки почти до нуля. Классическая схема private equity: найти зрелую компанию со стабильным денежным потоком и почти без долгов, нарастить долг, вывести дивиденды и оставить разрушенную компанию на частном рынке. Когда публичный рынок разогреется, снова вывести эту дрянную компанию на биржу и завершить цикл. В эпоху низких ставок эта логика полностью работала. Обычные люди с ипотекой с отрицательным капиталом из последних сил платили ежемесячные взносы и не могли увеличивать потребление. Воротилам private equity не нужно было расширять производство или предлагать лучшие продукты — им нужно было лишь поддерживать существующий денежный поток, сокращать издержки и выводить дивиденды своим инвесторам.
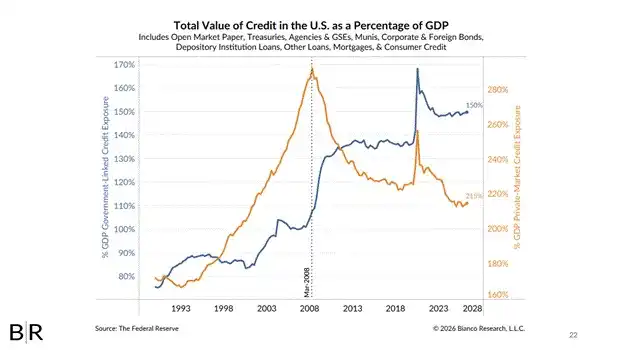
Доля совокупного кредита США в ВВП. Оранжевый — кредит частного рынка, синий — кредит, связанный с государством. После финансового кризиса 2008 года частный кредит продолжил снижаться, а государственный — расти, что отражает перенос долговой структуры из частного сектора в государственный.
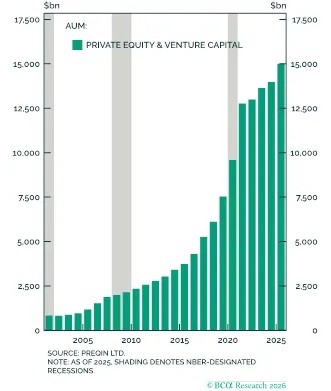
Активы под управлением (AUM) прямых инвестиций и венчурного капитала (PE&VC). Несмотря на экономические спады, с 2000 года они непрерывно росли и к 2025 году превысили $15 трлн. Серым отмечены периоды рецессий по версии NBER.
В постпандемийную эпоху стоимость капитала выросла, и закон убывающей предельной доходности сильно ударил по доходности фондов прямых инвестиций. Поскольку финансирование было дешёвым, для заключения сделки приходилось предлагать более высокую оценку за активы с денежным потоком. Доходность фондов прямых инвестиций снизилась. Чтобы завершить следующий раунд привлечения средств, воротилы private equity начали искать долгосрочные пулы капитала, не требующие краткосрочных погашений, — и тут на сцену вышли страховые компании. Страховщики продают полисы страхования жизни и аннуитеты, держатели полисов платят премии, а страховщики инвестируют эти средства для получения дохода и выплачивают по полисам спустя десятилетия. Это именно тот бессрочный пул капитала, о котором мечтают в private equity: его можно вкладывать в фонды прямых инвестиций, полные переоценённых частных компаний и высокодоходного частного кредита.
Тогда воротилы private equity начали скупать страховые компании, сами становились инвестиционными управляющими и продавали низкокачественные активы ничего не подозревающим держателям полисов. Это и есть кэптивное страхование (Captive Insurance).
Самая абсурдная часть этой схемы — как кэптивные страховщики удовлетворяют законодательные требования к буферу капитала. Цены на активы колеблются, и регуляторы требуют от страховщиков резервировать буфер капитала для гарантии выплат по полисам. Так в страховой отрасли появились перестраховочные компании, которые принимают на себя риски выплат первичных страховщиков. В нормальной ситуации первичный страховщик и перестраховщик — независимые организации, и перестраховщик оценивает риск по справедливой рыночной цене. Но для страховой аферы private equity эти правила не работают: суть схемы в том, чтобы найти конечного держателя риска, а самому private equity не вкладывать значительный собственный капитал. Поэтому страховые компании, контролируемые private equity, создавали аффилированные кэптивные перестраховщики. Материнской компании достаточно вложить минимум собственного капитала, чтобы получить перестраховочную защиту.
Всё это регулируемые организации, обязанные регулярно раскрывать информацию. Если бы держатели полисов знали, что страховая компания работает по такой схеме, стали бы они покупать полисы? Чтобы скрыть аферу, американская капиталистическая система встала на сторону private equity. Законы некоторых штатов, например Вермонта, противоречат общенациональным стандартам пруденциального надзора. Первичные страховщики и аффилированные перестраховщики могут в частном порядке создавать перестраховочные рисковые активы, размер буфера капитала может устанавливаться произвольно, а после одобрения регулятором штата соответствующая документация хранится в тайне.
Есть и другие детали. Прежде чем продолжить разбор этой дерзкой аферы, приведу аналогию из криптомира. Помните Terra Luna? Luna рухнула, потому что держатели USDT сбросили стейблкоин и сломали привязку к доллару. Что было бы, если бы у До Квона были ресурсы тех нью-йоркских воротил private equity, которым под семьдесят?
Когда цена USDT падает, Luna покупает страховую компанию под названием Alameda Insurance. Luna использует средства от премий для покупки USDT, пытаясь удержать привязку. Alameda продаёт страхование жизни жителям Калифорнии и держит миллиарды долларов. Alameda не может напрямую покупать альткоин-стейблкоины, но может покупать корпоративные облигации инвестиционного уровня. Luna подкупает аналитика Moody's, чтобы тот присвоил её корпоративным облигациям инвестиционный рейтинг. Чтобы привлечь таких покупателей, как Alameda, Luna предлагает доходность на 5% выше, чем у 10-летних казначейских облигаций США. Какая блестящая доходность! Alameda регистрирует в Вермонте перестраховочную компанию Three Daggers. На каждые $100 перестраховочных активов Alameda вносит лишь $1 собственного капитала. Затем Alameda заявляет регулятору: купленный на премии держателей полисов долг Luna на $10 млрд инвестиционного уровня безопасен, а в случае проблем Three Daggers возместит убытки. Всё выглядит нормально. Но USDT продолжает падать, и цена Luna обваливается. Через несколько недель Luna не может выплатить проценты по облигациям. Даже если аналитик Moody's, получивший часы Rolex, скрывал рейтинг, он не может игнорировать дефолт и вынужден понизить долг до мусорного уровня.
Понижение рейтинга обрушивает всю конструкцию. Регулируемая страховая компания после понижения рейтинга долга обязана пополнить капитал. Но проблема в том, что перестраховочные активы с самого начала были фиктивными. У Three Daggers нет сотен миллионов долларов наличными, чтобы перевести материнской компании для выполнения требований к капиталу. Афера раскрывается, Alameda становится неплатёжеспособной на бумаге, и регуляторам остаётся лишь разбираться с последствиями.
Держатели полисов понесут огромные потери. В большинстве штатов США лимит страховой защиты составляет всего от $250 000 до $300 000. Если ваш полис должен был выплатить миллионы долларов, разницу вы не получите. Хуже того, средства страховой защиты формируются после наступления страхового случая за счёт оставшихся страховых компаний, что полностью отличается от банковской системы страхования. FDIC (Федеральная корпорация по страхованию депозитов США) требует от банков уплачивать взносы заранее. Такой механизм постфактумного финансирования фактически поощряет организации к экстремальному риску, поскольку им не нужно заранее платить за кризис.
Вернёмся к традиционным финансам. Замените долг альткоин-проектов на частный кредит компаний-разработчиков ПО, пострадавших от ИИ, и долг дата-центров для ИИ, стоимость которого полностью зависит от того, продолжат ли три крупнейшие ИИ-лаборатории закупать вычислительные мощности.
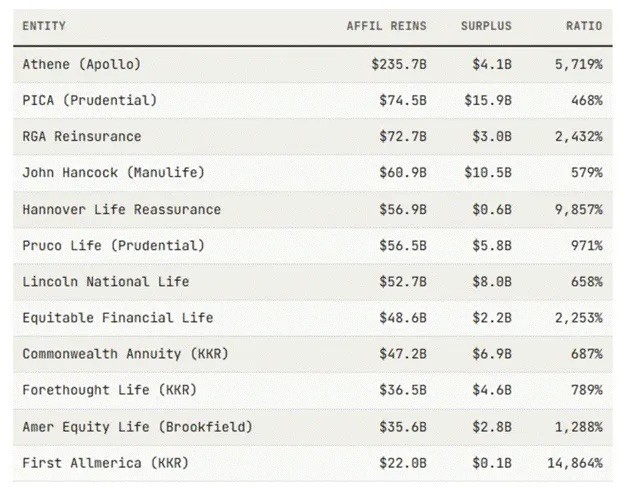
В таблице столбец «Аффилированное перестрахование» — это и есть фиктивный буфер капитала, с помощью которого гиганты private equity, такие как Apollo, KKR и Brookfield, упаковывают все свои инвестиции, связанные с ИИ. Реальное качество балансовых активов кэптивных страховщиков неизвестно, потому что они намеренно зарегистрированы в штатах и юрисдикциях, позволяющих скрывать реальные финансовые данные. Но из публичных новостей видно, что почти за каждым крупным выпуском долга для ИИ-дата-центров стоят эти гиганты private equity. Одновременно они являются крупнейшими фондами частного кредита, инвестирующими в множество SaaS-компаний. Эти фонды частного кредита уже ограничили погашения для инвесторов, потому что неликвидные кредиты невозможно быстро продать со скидкой.
Nick Nameth оценивает объём таких фиктивных кэптивных перестраховочных активов в $1,54 трлн. Точную сумму мы не знаем, но он приводит пример перестраховочных активов Brookfield: балансовая стоимость $1,48 млрд, однако организация, предоставляющая перестрахование, отчиталась перед регулятором, что фактическая ответственность по выплатам равна нулю.
Рынки частного кредита и долга, связанного с ИИ, начинают давать трещины под тяжестью огромного накопленного долга. Ещё до того, как рынок полностью осознает неплатёжеспособность кэптивных страховщиков private equity, мы уже видим признаки трещин. Спусковым крючком стало понижение рейтингов секьюритизированного долга инвестиционного уровня, связанного с дата-центрами для ИИ. Страховые компании изначально покупали транши с наивысшим кредитным рейтингом, получая более высокую доходность по сравнению с казначейскими облигациями аналогичного срока. Как только ведущие лаборатории не смогут закупать вычислительные мощности в ожидаемых масштабах, генерируемый денежный поток окажется недостаточным для обслуживания долга дата-центров, и рейтинговые агентства в конце концов понизят рейтинги, что заставит материнские компании пополнять капитал, но аффилированные перестраховщики не смогут предоставить наличные. Для нас, инвесторов, зарабатывающих на расширении денежной массы, эта многотриллионная дыра в балансах страховщиков неизбежно приведёт к спасению. Держатели полисов из поколения бэби-бумеров голосуют, и они проголосуют за программу спасения. В 2008 году AIG, будучи конечным держателем риска, впитала огромные объёмы низкокачественного долга вторичных CDO, и правительство пришло на помощь. Не забывайте, что после того как средства TARP (Программа помощи проблемным активам, ключевой инструмент спасения в период ипотечного кризиса в США) заткнули дыру AIG, деньги потекли напрямую в Goldman Sachs, который в 2009 году выплатил рекордные бонусы. Обычные люди получали уведомления о лишении права выкупа, а элита — щедрые чеки.
Эта сцена повторится. Но Бессент и Уорш не глупцы и не станут повторять риторику чисто свободного рынка. Полсон и Бернанке (Хэнк Полсон и Бен Бернанке, бывший министр финансов и бывший председатель ФРС) тогда ещё придерживались принципа: неудачные инвестиции должны приводить к банкротству. Они позволили Lehman Brothers обанкротиться, и это решение было ошибкой, показавшей общественности, как финансовые институты грабят народ. На этот раз Бессент и Уорш ни за что не допустят банкротства крупных страховых компаний и повторения финансовой катастрофы в духе «Игры на понижение». Они будут непрерывно печатать деньги, чтобы избежать этого краха. Потому что после 2008 года набрали силу популистские политические движения, и народ больше не будет покорным, как раньше. Обама, номинально прогрессивный демократ, отчасти победил на выборах благодаря риторике о финансовом кризисе и наказании банкиров, но, придя к власти, всё равно одобрил программу спасения и не остановил массовые лишения права выкупа. К 2028 году AOC (Александрия Окасио-Кортес) не будет такой сговорчивой. Поэтому Уорш и Бессент обязаны предотвратить публичную кредитную катастрофу.
Если Трамп решит не становиться конечным покупателем вычислительных мощностей, рейтинговые агентства понизят рейтинги долга дата-центров для ИИ, и печать денег будет происходить порциями и медленно, чтобы рынок не осознал полностью неплатёжеспособность страховой отрасли.
История повторяется
«Безопасность прежде всего» не приведёт к немедленной масштабной печати денег. Выбор остаётся за Трампом, но для нас, инвесторов в биткоин и криптовалюты, какой бы путь он ни выбрал, в итоге денежная масса будет расти. Эта статья убедит вас, что колебания крипторынка после небольшого роста в конце августа скоро закончатся. Общая денежная масса доллара продолжит расширяться, и цены на биткоин и некоторые альткоины вырастут.
Как основатель ИИ/криптопроекта Flop Network, я считаю эту макроэкономическую среду крайне благоприятной. Правительство США не позволит свободному рынку остановить строительство дата-центров, первоначальная стоимость вычислительных мощностей снизится, возникнет избыток предложения вычислительных мощностей на спотовом рынке, что подстегнёт распространение ИИ-агентов. Кроме того, огромный приток новых долларов направит капитал в криптоактивы — а в цикле денежной экспансии криптоактивы показывают наилучшие результаты.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.