Tiger Research: ธนาคารไม่ต้องรอกำกับดูแล: MiCA ของยุโรปกลายเป็นมาตรฐานสเตเบิลคอยน์ได้อย่างไร?
 Odailyผู้เขียน: Tiger Research
ประเด็นสำคัญ
- บทความนี้มาจาก Tiger Research ในขณะที่สถาบันการเงินที่รอการสรุปข้อบังคับยังคงชั่งใจว่าจะเข้าร่วมหรือไม่ ธนาคารที่วางโครงสร้างธุรกิจไว้ล่วงหน้าได้ผูกขาดเครือข่ายการชำระเงินขององค์กร และสร้างช่องว่างที่ผู้ตามหลังยากจะก้าวข้าม ธนาคารยุโรปที่เคลื่อนไหวอย่างรวดเร็วทันทีที่กฎเกณฑ์ชัดเจน ได้ครองตำแหน่งผู้นำในตลาดอย่างมั่นคงแล้ว
- การเริ่มทบทวนธุรกิจเมื่อกฎหมายผ่านอย่างเป็นทางการนั้นสายเกินไป เฉพาะธนาคารที่กำหนดโมเดลธุรกิจไว้แล้ว (ไม่ว่าจะออกโดยตรงจากธนาคารแม่ ผ่านบริษัทย่อย หรือเป็นผู้ให้บริการโครงสร้างพื้นฐาน) และคำนวณข้อกำหนดการฝากเงินแยก 30% และต้นทุนการปฏิบัติตามกฎระเบียบในแต่ละขั้นอย่างละเอียดเท่านั้น ที่จะเปิดให้บริการได้ในวันแรกที่กฎหมายมีผลบังคับใช้
- หากไม่มีกลไกการตรวจสอบเอกสารไวท์เปเปอร์ที่ผู้บริหารต้องรับผิดชอบทางกฎหมายร่วมกัน และไม่ได้วางแผนการไถ่ถอนและแผนฟื้นฟูวิกฤตไว้ล่วงหน้า แม้ช่องทางการยื่นขอใบอนุญาตจะเปิดอย่างเป็นทางการ วันที่เปิดตัวผลิตภัณฑ์ก็จะถูกเลื่อนออกไปอย่างไม่มีกำหนด
- ในวันที่กฎระเบียบมีผลบังคับใช้ ธนาคารแต่ละแห่งจะไม่ได้อยู่บนจุดเริ่มต้นเดียวกัน ขณะที่ธนาคารที่รอการออกกฎหมายขั้นสุดท้ายอย่างเฉื่อยชายังคงวุ่นวายกับการเตรียมเอกสารพื้นฐาน ธนาคารที่วิเคราะห์ความสามารถในการทำกำไรโดยใช้ MiCA เป็นเกณฑ์และสรุปความร่วมมือภายนอกแล้ว จะสามารถรับและดึงดูดธุรกรรมจริงได้ทันที
- ประตูที่กฎระเบียบเปิดให้ธนาคารทุกแห่งเท่าเทียมกัน แต่ส่วนแบ่งการตลาดจะไหลไปยังผู้ที่เตรียมพร้อมก่อนเท่านั้น
ทำไมต้องมองยุโรป
ในขณะที่ภูมิภาคอื่นทั่วโลกยังคงชั่งใจว่าจะควบคุมความเสี่ยงของสเตเบิลคอยน์อย่างไร ยุโรปได้ผ่านกฎหมาย Markets in Crypto-Assets (MiCA) หรือพระราชบัญญัติตลาดสินทรัพย์ดิจิทัล ไปแล้ว โดยกำหนดเกณฑ์การเข้าสู่ตลาด กฎการจัดการเงินสำรอง และภาระผูกพันในการไถ่ถอนตามกฎหมายไว้อย่างชัดเจน
เมื่อกรอบการกำกับดูแลชัดเจน ธนาคารในยุโรปก็เข้าสู่ตลาดนี้อย่างไม่ลังเล ประสบการณ์จริงของพวกเขากลายเป็นต้นแบบอ้างอิงที่มีพลังที่สุดสำหรับหน่วยงานกำกับดูแลในประเทศและภูมิภาคอื่นที่ยังไม่มีแนวทางที่ชัดเจน
เนื่องจากการรอให้กฎระเบียบสรุปแล้วค่อยลงมือย่อมพลาดโอกาสอย่างแน่นอน ธนาคารพาณิชย์ในประเทศและภูมิภาคที่กฎสเตเบิลคอยน์ยังไม่ชัดเจน ต้องออกแบบโมเดลธุรกิจของตนเองล่วงหน้าก่อนที่กฎเกณฑ์จะประกาศใช้อย่างเป็นทางการ
การทำธุรกิจสเตเบิลคอยน์ไม่ใช่แค่การสร้างโทเค็นและขอใบอนุญาตเท่านั้น ก่อนที่กฎหมายจะสรุป ธนาคารต้องเตรียมพร้อมสำหรับการตัดสินใจหลักสามประการ
ประการแรกคือการตัดสินใจโมเดลธุรกิจ: ธนาคารต้องตัดสินใจว่าจะออกโทเค็นเองโดยตรง หรือให้บริการโครงสร้างพื้นฐานที่เกี่ยวข้อง เช่น การจัดจำหน่ายและการดูแลรักษา แก่ผู้ออกรายอื่น
ประการที่สองคือกรอบการจัดการเงินสำรอง: ธนาคารต้องกำหนดวิธีการแยกและลงทุนสินทรัพย์สำรอง เพื่อให้เป็นไปตามข้อกำหนดทางกฎหมายที่ใช้กับผู้ออกนั้นอย่างครบถ้วน
ประการที่สามคือกลไกการไถ่ถอนและการคุ้มครองลูกค้า: ธนาคารต้องจัดทำแผนปฏิบัติการโดยละเอียด เพื่อให้แน่ใจว่าสามารถชำระคืนเงินต้นให้ลูกค้าได้อย่างรวดเร็วเมื่อมีคำขอไถ่ถอนจำนวนมาก และสร้างโครงสร้างการเปิดเผยข้อมูลที่เป็นมาตรฐาน
เกณฑ์อ้างอิงทั่วไปสำหรับการตัดสินใจหลักสามประการนี้คือรายละเอียดการกำกับดูแลที่ MiCA กำหนดสำหรับโทเค็นเงินอิเล็กทรอนิกส์ (EMT) ซึ่งเป็นหมวดสเตเบิลคอยน์ที่ผูกกับสกุลเงินเฟียต
รายงานนี้เจาะลึกว่ายุโรปควบคุมการออก EMT และบริการที่เกี่ยวข้องอย่างไร และสรุปการเตรียมการเชิงปฏิบัติที่ธนาคารพาณิชย์ที่เผชิญกับช่วงสุญญากาศทางกฎหมายสามารถเริ่มได้ทันที สำหรับการตัดสินใจแต่ละข้อ เราจะอธิบายตามตรรกะเดียวกัน: การตัดสินใจหลักที่ต้องทำในปัจจุบัน ข้อกำหนดเฉพาะของ MiCA ที่เกี่ยวข้อง และการดำเนินการล่วงหน้าที่ธนาคารสามารถทำได้
เนื่องจาก MiCA เพียงกำหนดขอบเขตทางกฎหมาย ไม่ได้เลือกโมเดลธุรกิจหรือกลยุทธ์การสร้างรายได้แทนธนาคาร กรณีตัวอย่างของยุโรปจึงถูกใช้เป็นแบบจำลองสถานการณ์ เพื่ออธิบายอย่างเป็นระบบถึงทางเลือกสำคัญที่ธนาคารนอกสหภาพยุโรปต้องฝ่าฟันก่อนที่กฎระเบียบในประเทศจะประกาศใช้
การตัดสินใจแรก: ออกเองโดยตรงหรือให้บริการที่จำเป็นเท่านั้น
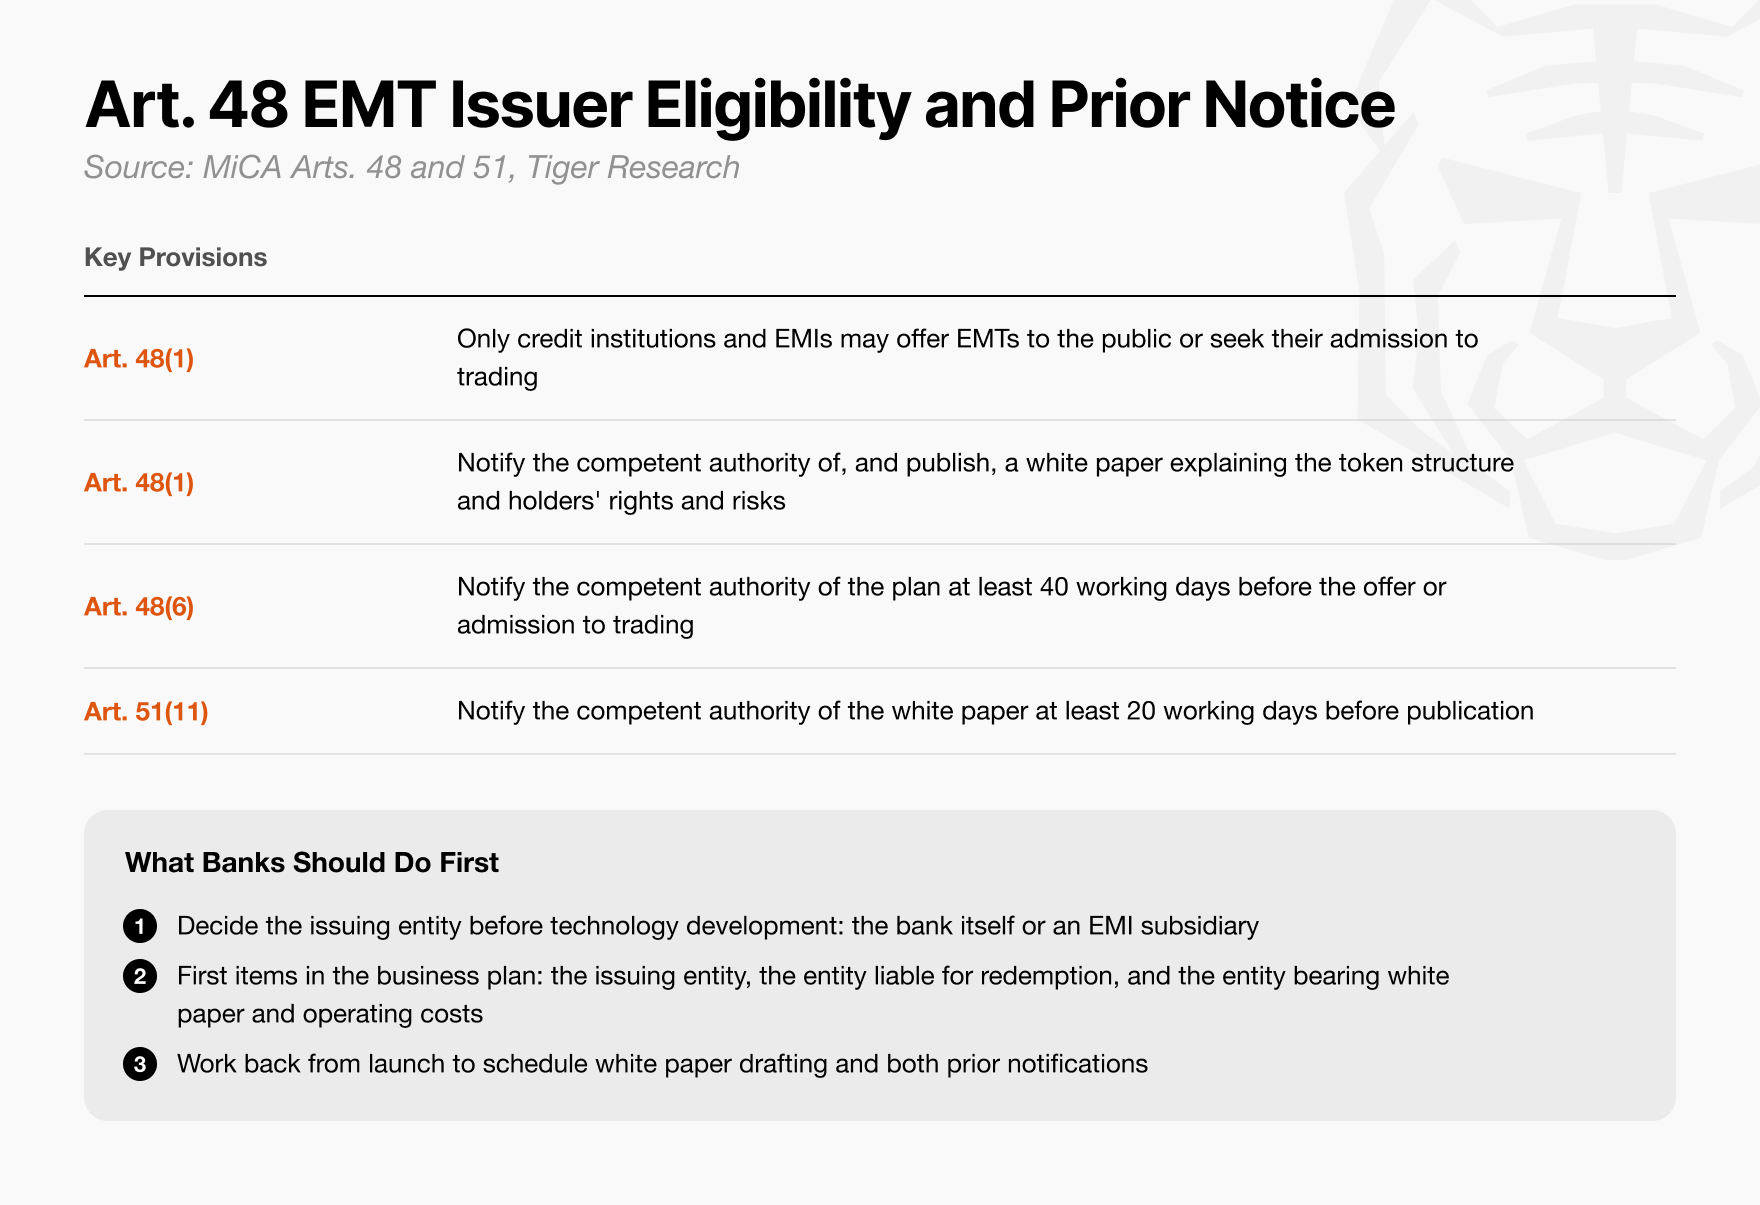
ภาพ: การเปรียบเทียบโครงสร้างคู่ขนานระหว่างการออกโดยตรงของธนาคารกับการออกผ่านบริษัทย่อยที่เป็นสถาบันเงินอิเล็กทรอนิกส์ (EMI)
การออกแบบโครงสร้างระดับบนของธุรกิจการออก มีความสำคัญเหนือกว่าการเลือกเทคโนโลยีพื้นฐาน
ในสหภาพยุโรป เฉพาะธนาคารพาณิชย์และสถาบันเงินอิเล็กทรอนิกส์ (EMI) เท่านั้นที่ได้รับอนุญาตให้ออก EMT สถาบันเงินอิเล็กทรอนิกส์คือบริษัทที่อนุญาตให้ลูกค้าใช้เงินที่เติมลงในกระเป๋าเงินอิเล็กทรอนิกส์หรือบัญชีที่คล้ายกันเพื่อชำระเงินหรือโอนเงิน นอกจากการออกโดยตรงจากธนาคารแม่แล้ว ธนาคารยังสามารถจัดตั้งบริษัทย่อยอิสระ ยื่นขอใบอนุญาต EMI และออก EMT ผ่านนิติบุคคลนั้นได้
ใบอนุญาตทั้งสองประเภทอนุญาตให้ออกสเตเบิลคอยน์ได้ แต่ข้อกำหนดด้านการปฏิบัติตามกฎหมายและความเพียงพอของเงินกองทุนมีความแตกต่างกันโดยพื้นฐาน
ดังนั้น ธนาคารต้องกำหนดกรอบการกำกับดูแลกิจการก่อน โดยเลือกตามเจตนารมณ์เชิงกลยุทธ์ระหว่างการออกโดยตรงจากธนาคารแม่กับการออกผ่านบริษัทย่อย: ต้องการแยกธนาคารแม่ออกจากความเสี่ยงด้านการกำกับดูแลอย่างสมบูรณ์ หรือต้องการใช้ประโยชน์จากชื่อเสียงและโครงสร้างพื้นฐานของธนาคารแบบดั้งเดิมที่แข็งแกร่งของธนาคารแม่เพื่อเปิดตลาด
ก่อนการออกอย่างเป็นทางการ สเตเบิลคอยน์ต้องเผยแพร่เอกสารไวท์เปเปอร์ของสินทรัพย์ดิจิทัล ซึ่งเป็นเอกสารเปิดเผยข้อมูลที่เข้มงวดเทียบเท่าหนังสือชี้ชวนของผลิตภัณฑ์ทางการเงินแบบดั้งเดิม เว้นแต่เอกสารไวท์เปเปอร์ที่ครอบคลุมโครงสร้างทางกฎหมายของโทเค็น เงื่อนไขการออกและการไถ่ถอน และความเสี่ยงที่เกี่ยวข้อง จะถูกจัดทำและได้รับอนุมัติจากหน่วยงานกำกับดูแล สเตเบิลคอยน์นั้นจะไม่ได้รับอนุญาตให้เสนอขายต่อสาธารณะหรือจดทะเบียนบนแพลตฟอร์มซื้อขายใด ๆ
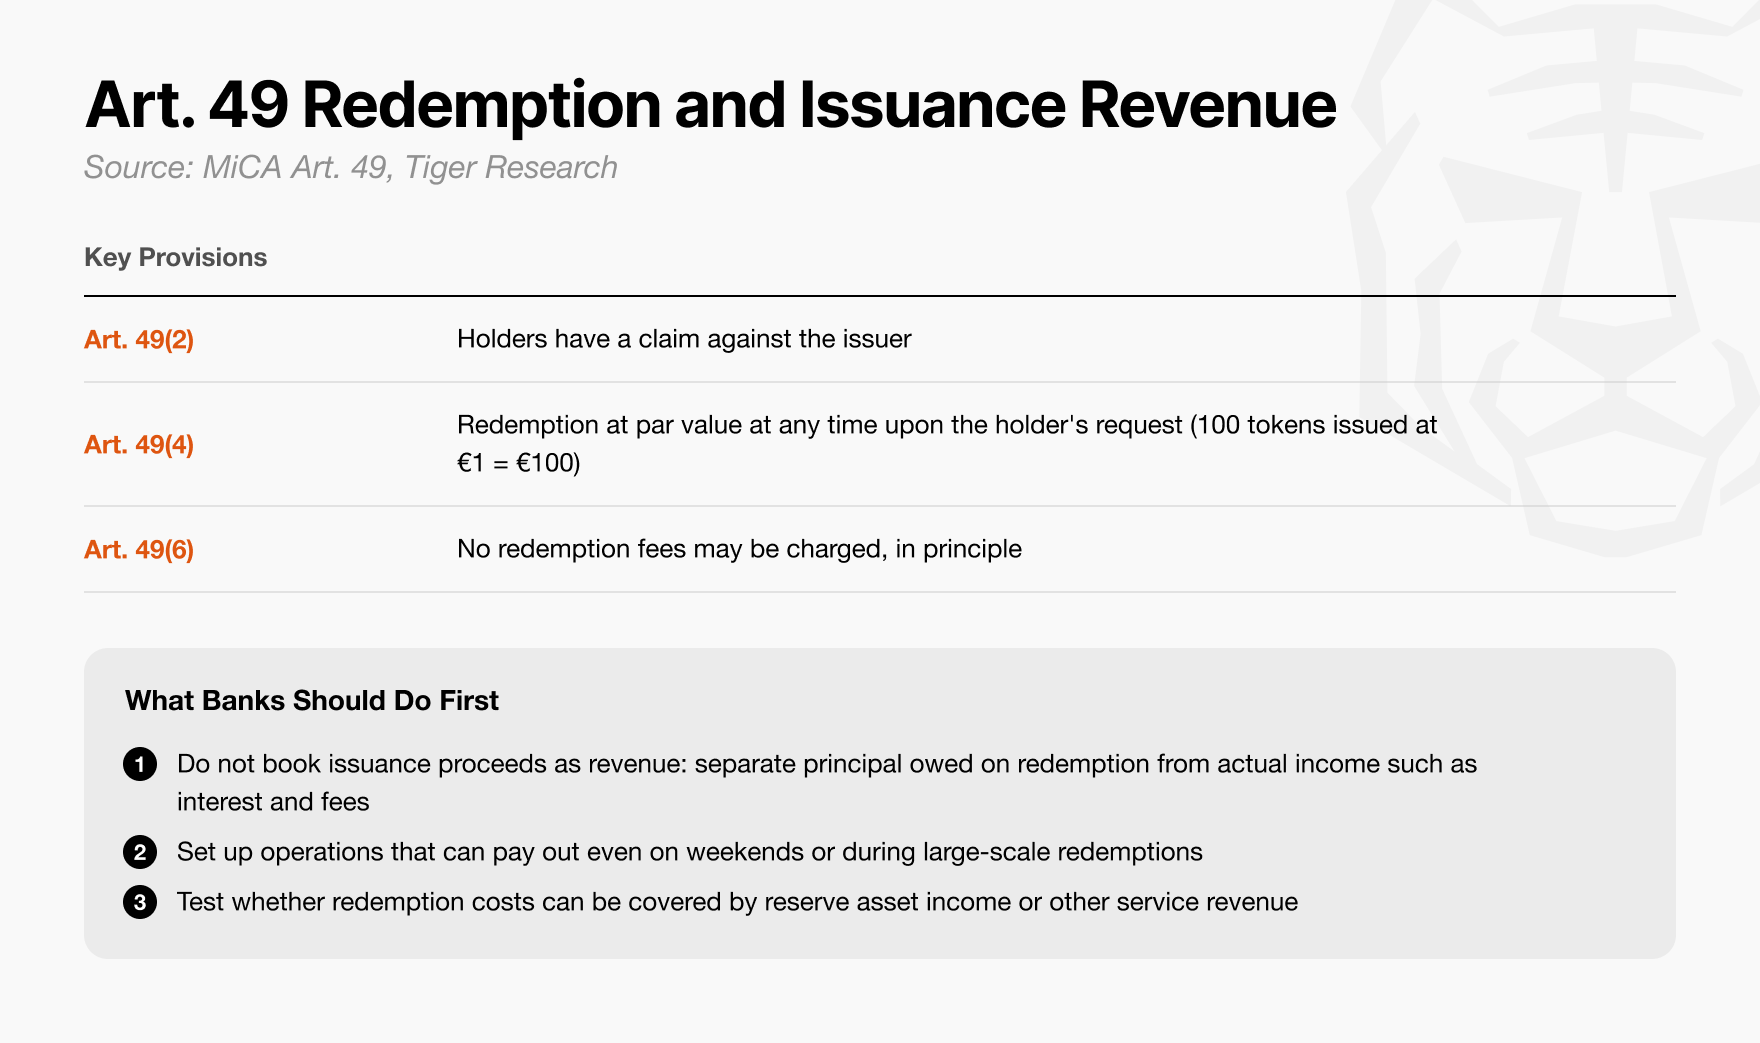
ภาพ: กระบวนการหลักของกลไกการไถ่ถอนและโมเดลรายได้เชิงพาณิชย์ที่ต้องดำเนินการก่อนเผยแพร่เอกสารไวท์เปเปอร์ของสินทรัพย์ดิจิทัล
ก่อนเริ่มร่างเอกสารไวท์เปเปอร์ ธนาคารต้องออกแบบกระบวนการไถ่ถอนสำหรับคืนเงินลูกค้า และโมเดลกำไรเชิงพาณิชย์ที่เพียงพอต่อค่าใช้จ่ายในการดำเนินงานต่าง ๆ ไว้ล่วงหน้า
ตามมาตรา 49 ของ MiCA ตราบใดที่ผู้ถือโทเค็นร้องขอ ผู้ออกต้องไถ่ถอนเต็มจำนวนตามมูลค่าที่ตราไว้ได้ตลอดเวลา นอกเหนือจากต้นทุนที่จำเป็นจริงแล้ว การไถ่ถอนต้องไม่มีค่าธรรมเนียมเพิ่มเติมใด ๆ และต้นทุนเหล่านี้ต้องเปิดเผยอย่างละเอียดในเอกสารไวท์เปเปอร์ล่วงหน้า
ดังนั้น ก่อนเขียนเอกสารไวท์เปเปอร์ ผู้ออกต้องตรวจสอบค่าธรรมเนียมการไถ่ถอนและช่องทางการชำระบัญชีภายในอย่างเข้มงวด และออกแบบโมเดลกำไรที่ยั่งยืนซึ่งไม่พึ่งพาค่าธรรมเนียมการออก
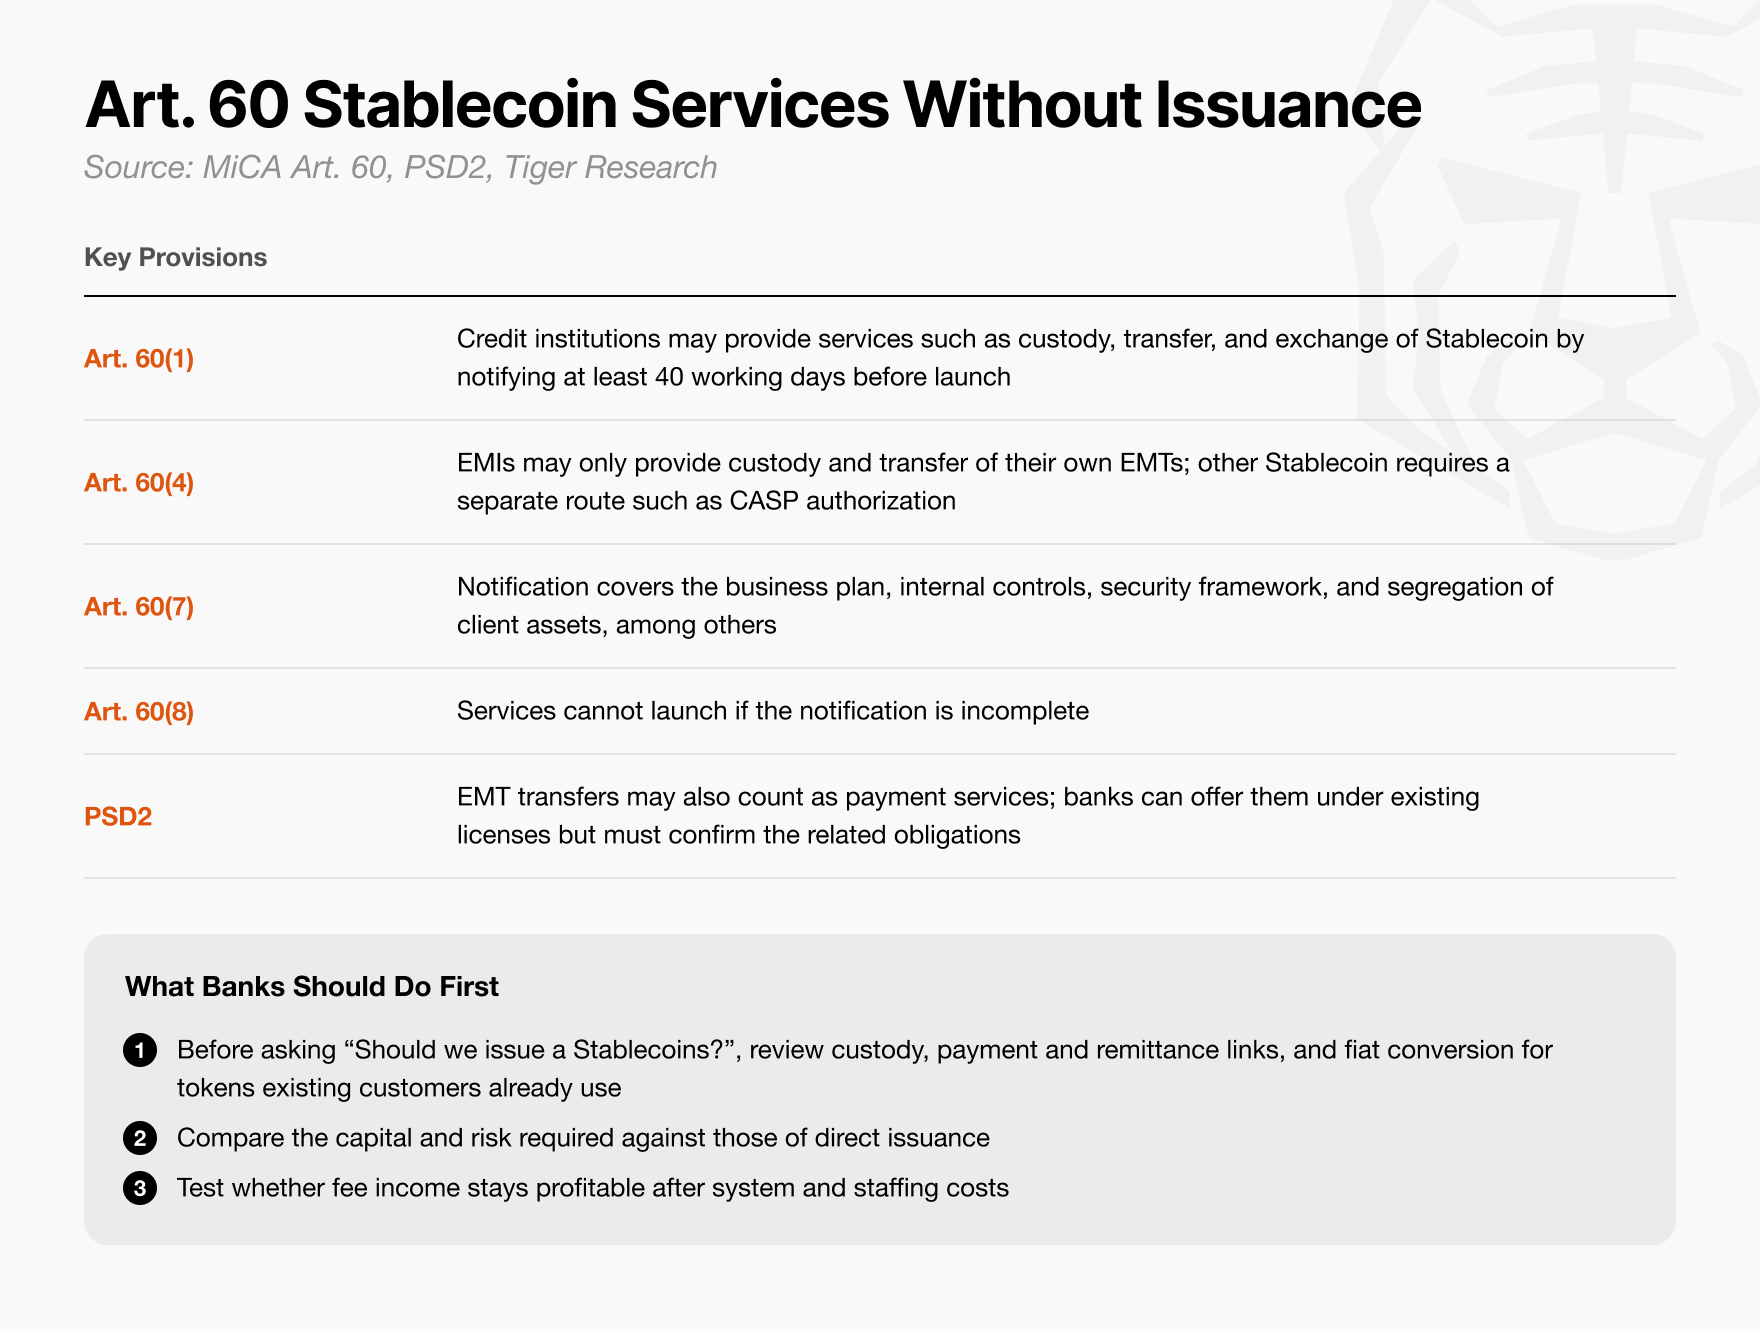
ภาพ: โมเดลบริการดูแลรักษา จัดจำหน่าย และหมุนเวียนสเตเบิลคอยน์ที่ธนาคารพาณิชย์สามารถเข้าถึงได้โดยไม่ต้องออกเหรียญเอง
ธนาคารพาณิชย์แม้ไม่ต้องออกสเตเบิลคอยน์เอง ก็สามารถรับรายได้มหาศาลจากการให้บริการที่เกี่ยวข้องได้
MiCA ไม่ได้กำหนดให้ธนาคารต้องออกสเตเบิลคอยน์ของตนเองเพื่อเข้าร่วมธุรกิจสเตเบิลคอยน์ ธนาคารสามารถทำหน้าที่เป็นผู้ให้บริการโอนสินทรัพย์ดิจิทัล รับและส่งโทเค็นแทนลูกค้า หรือเป็นผู้ให้บริการดูแลรักษา เก็บรักษากุญแจส่วนตัวของโทเค็นอย่างปลอดภัย
ด้วยบริการเหล่านี้ ธนาคารสามารถจัดการธุรกรรมลูกค้าจำนวนมากและรับรายได้ค่าธรรมเนียมที่มั่นคง ขณะเดียวกันก็หลีกเลี่ยงภาระด้านเงินกองทุนและเงินสำรองที่หนักหน่วงซึ่งตกอยู่กับผู้ออกโดยตรง
อย่างไรก็ตาม ขอบเขตธุรกิจที่ได้รับอนุญาตสำหรับสถาบันประเภทต่าง ๆ แตกต่างกันอย่างสิ้นเชิง ธนาคารพาณิชย์อาศัยใบอนุญาตธนาคารที่มีอยู่ เพียงรายงานการปฏิบัติตามกฎระเบียบต่อหน่วยงานกำกับดูแล ก็สามารถดำเนินธุรกิจโอนและดูแลรักษาได้โดยตรง
ในทางตรงกันข้าม สถาบันเงินอิเล็กทรอนิกส์ (EMI) สามารถให้บริการดูแลรักษาเฉพาะ EMT ที่ตนเองออกเท่านั้น และสามารถให้บริการโอนได้เฉพาะเมื่อธุรกิจโอนเป็นไปตามมาตรฐานบริการชำระเงินที่กำหนดโดยคำสั่งที่เกี่ยวข้อง
นอกจากนี้ ต้องตรวจสอบความทับซ้อนกับกรอบการกำกับดูแลการชำระเงินแบบดั้งเดิมอย่างรอบคอบ การโอนโทเค็นแทนลูกค้าไม่เพียงอยู่ภายใต้ MiCA แต่ยังอยู่ในขอบเขตการกำกับดูแลบริการชำระเงินแบบดั้งเดิมด้วย
ดังนั้น ธนาคารต้องตรวจสอบล่วงหน้าว่าบริการเป้าหมายเป็นไปตามคำจำกัดความทางกฎหมายของการดำเนินการชำระเงินในคำสั่งบริการชำระเงินฉบับที่สองของยุโรป (PSD2) หรือไม่ และต้องปฏิบัติตามขั้นตอนการรายงานการปฏิบัติตามกฎระเบียบเพิ่มเติมหรือไม่
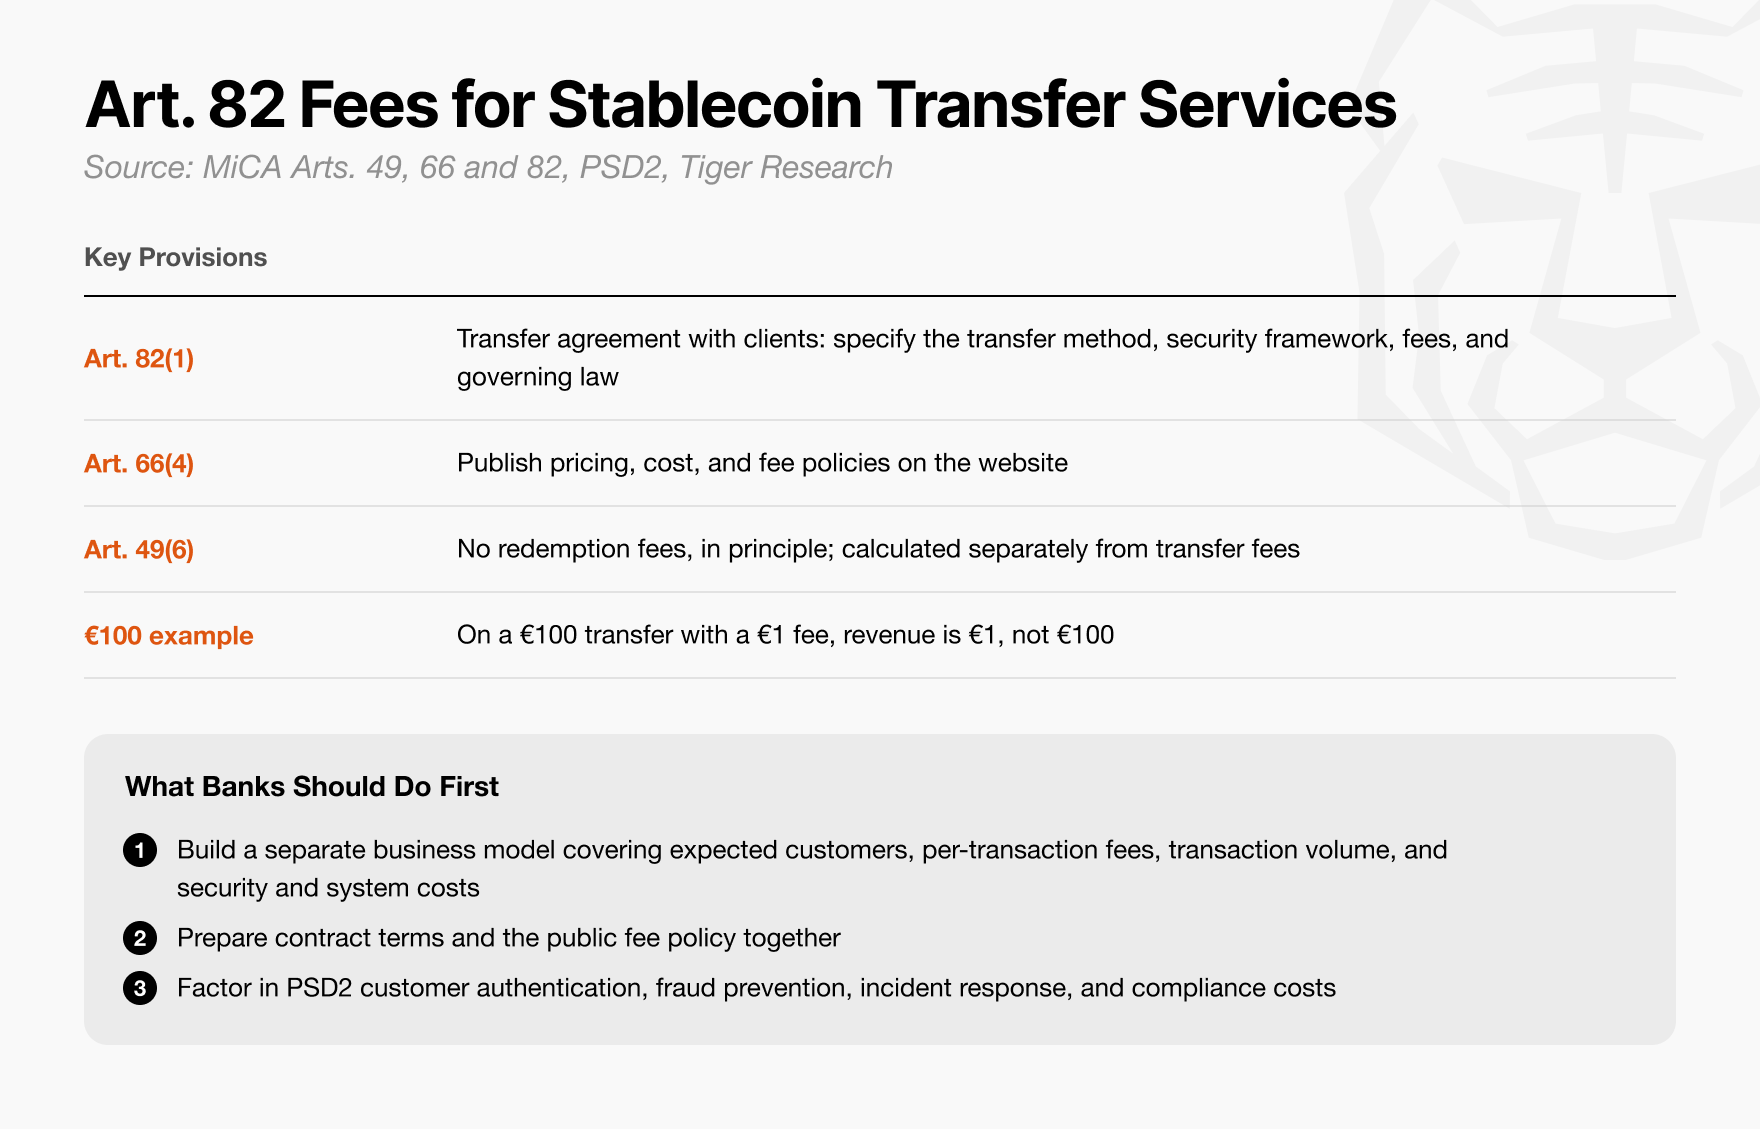
ภาพ: ความทับซ้อนและจุดเชื่อมต่อการปฏิบัติตามกฎระเบียบระหว่างบริการโอนโทเค็นสเตเบิลคอยน์กับกรอบการกำกับดูแลการชำระเงินแบบดั้งเดิม (PSD2)
โครงสร้างค่าธรรมเนียมและจุดคุ้มทุนของบริการโอนโทเค็นต้องคำนวณอย่างละเอียดล่วงหน้า
ภายใต้ MiCA ผู้ให้บริการโอนสินทรัพย์ดิจิทัลต้องระบุอัตราค่าธรรมเนียมต่อการโอนและระยะเวลาดำเนินการที่แน่นอนในข้อตกลงบริการลูกค้า หากตั้งค่าธรรมเนียมสูงเกินไป ลูกค้าจะเลี่ยงธนาคารและใช้การโอนบนบล็อกเชนแบบปกติโดยตรง หากตั้งค่าธรรมเนียมต่ำเกินไป ธนาคารจะไม่สามารถครอบคลุมค่าธรรมเนียม Gas (ค่าแก๊ส) ของเครือข่ายบล็อกเชนพื้นฐานและต้นทุนการบำรุงรักษาระบบฮาร์ดแวร์และซอฟต์แวร์ได้
ดังนั้น ธนาคารต้องทำการทดสอบความเครียดตั้งแต่ระยะเริ่มต้นของการวางแผนโครงการ เพื่อตรวจสอบว่าแผนค่าธรรมเนียมที่ตั้งไว้สำหรับการชำระเงินระดับองค์กรและการโอนเงินข้ามพรมแดนสามารถครอบคลุมต้นทุนความเสียดทานของธุรกรรมเครือข่ายและค่าใช้จ่ายในการดำเนินงานประจำวันได้อย่างเพียงพอหรือไม่
เนื่องจากการไถ่ถอนสเตเบิลคอยน์เป็นสกุลเงินเฟียตถูกห้ามเก็บค่าธรรมเนียมเพิ่มเติมตามหลักการทางกฎหมาย ธนาคารต้องกำหนดขอบเขตการดำเนินงานที่ชัดเจนระหว่างบริการโอนที่สามารถเก็บค่าธรรมเนียมได้ตามกฎหมายกับบริการไถ่ถอนที่ห้ามเก็บค่าธรรมเนียมโดยเด็ดขาด เพื่อป้องกันการสร้างโมเดลธุรกิจบนตรรกะค่าธรรมเนียมที่อาจถูกตัดสินว่าผิดกฎหมายในภายหลัง
การตัดสินใจจัดการเงินสำรอง: ให้สอดคล้องกับสถานะการกำกับดูแลของนิติบุคคลผู้ออก
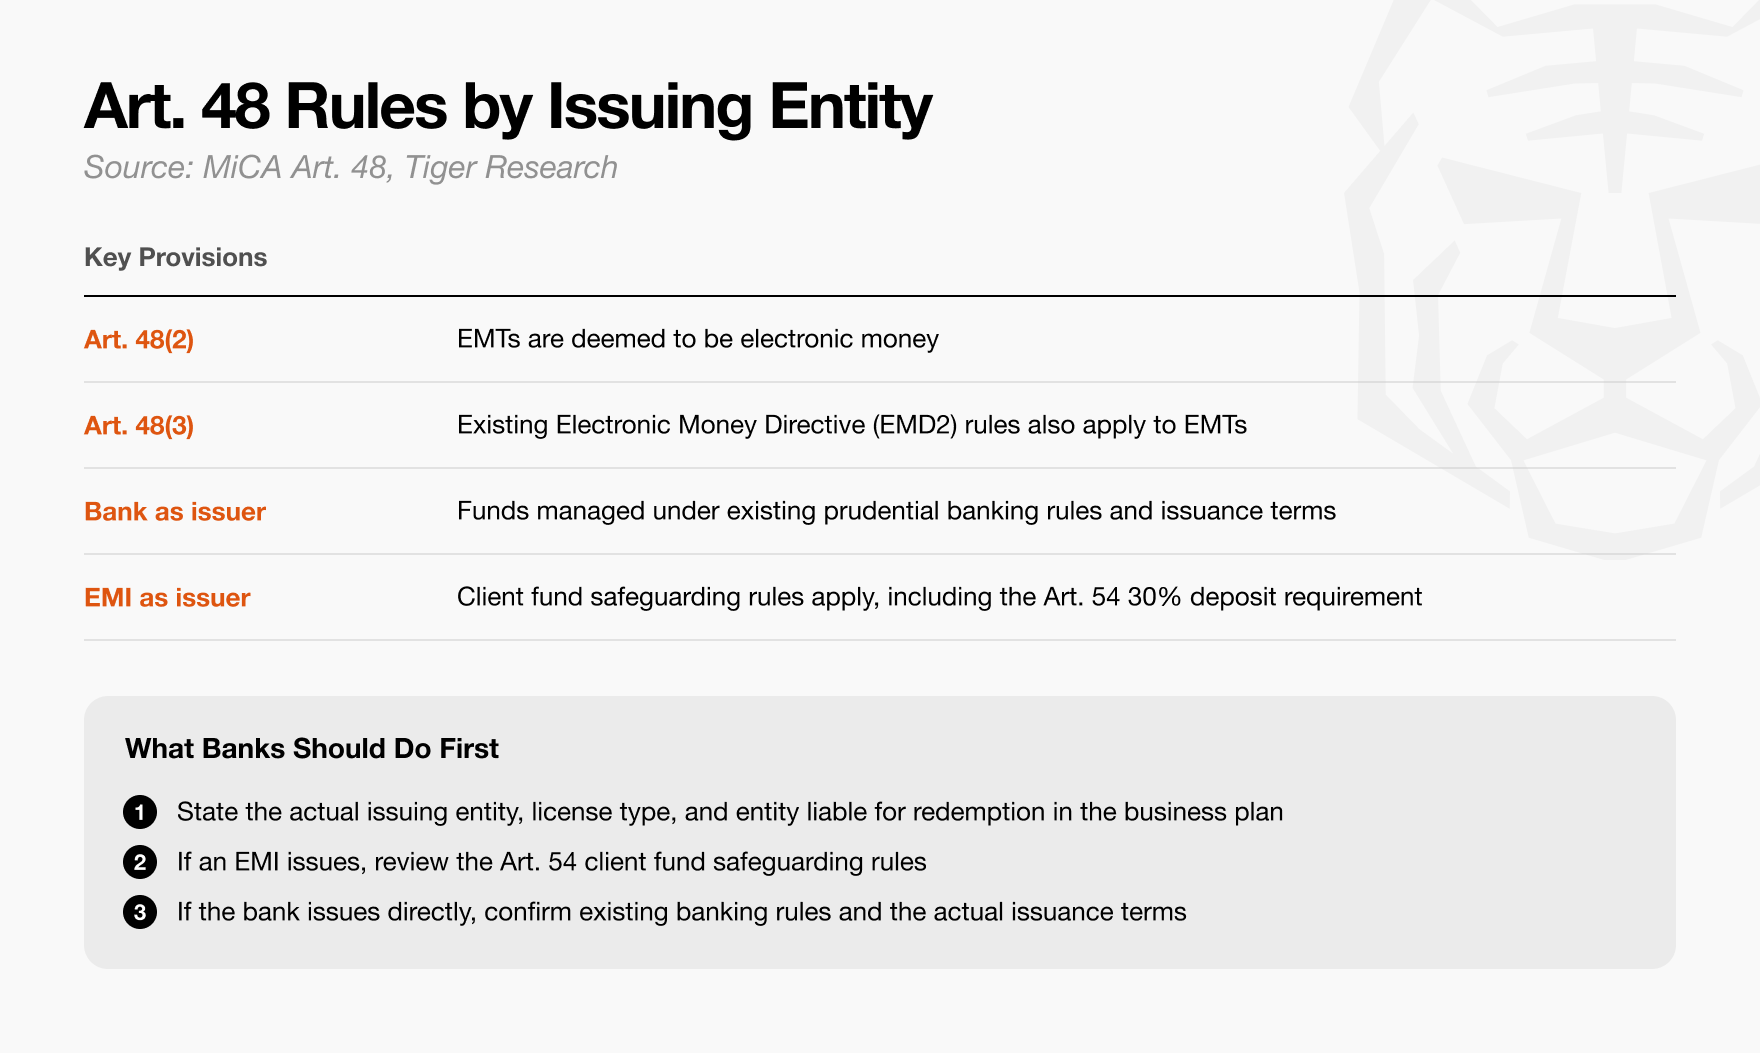
ภาพ: กฎการจัดการเงินสำรองและกรอบกฎหมายที่ใช้บังคับตามสถานะการกำกับดูแลของนิติบุคคลผู้ออกที่แตกต่างกัน
ก่อนตัดสินใจวิธีจัดการเงินลูกค้า ธนาคารต้องยืนยันรายละเอียดการกำกับดูแลเฉพาะที่ใช้กับนิติบุคคลผู้ออกนั้นก่อน
มาตรา 48 ของ MiCA กำหนดให้ EMT เป็นเงินอิเล็กทรอนิกส์อย่างชัดเจน และในด้านใดที่ MiCA ไม่ได้กำหนดไว้เป็นพิเศษ ให้ใช้คำสั่งเงินอิเล็กทรอนิกส์ของยุโรป (EMD) โดยตรง
อย่างไรก็ตาม กฎการจัดการเงินสำรองแตกต่างกันอย่างมากตามรูปแบบองค์กรตามกฎหมายของผู้ออก ธนาคารพาณิชย์ที่ออกโดยตรงสามารถจัดการเงินลูกค้าภายใต้กรอบการกำกับดูแลธนาคารปัจจุบันได้ แต่หากสเตเบิลคอยน์ออกโดยบริษัทย่อย EMI ต้องแยกเงินลูกค้าออกจากสินทรัพย์ของตนเองอย่างสมบูรณ์ตั้งแต่วันแรกที่ได้รับเงิน และอนุญาตให้ลงทุนในสินทรัพย์ที่มีความเสี่ยงต่ำซึ่งมีความปลอดภัยและสภาพคล่องสูงมากเท่านั้น
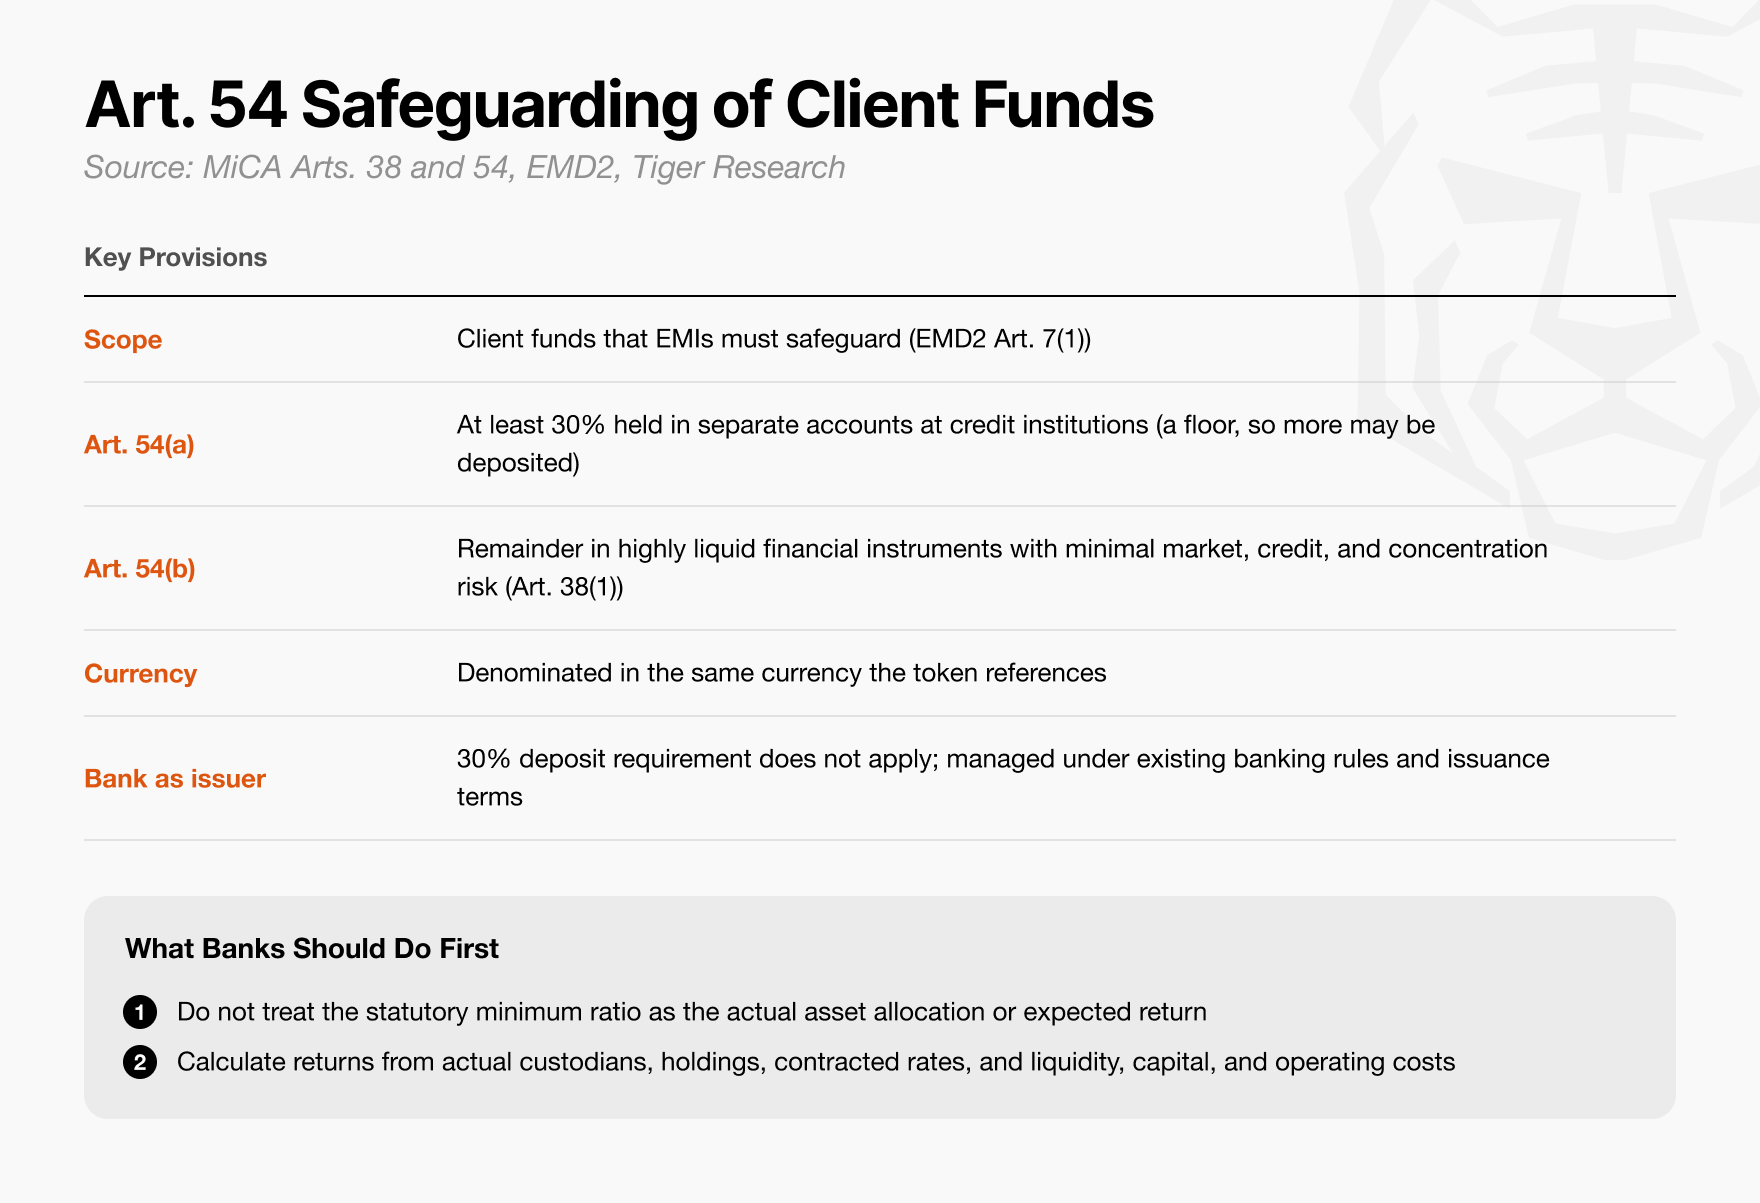
ภาพ: ข้อกำหนดการฝากเงินแยก 30% และสัดส่วนการจัดสรรสินทรัพย์ปลอดภัยสภาพคล่องสูงเมื่อสถาบันเงินอิเล็กทรอนิกส์ (EMI) ออกสเตเบิลคอยน์
ธนาคารต้องวางแผนการจัดเก็บและสัดส่วนการจัดสรรเงินลูกค้าอย่างเหมาะสม และคำนวณความเป็นไปได้ของธุรกิจอย่างละเอียดโดยพิจารณาสภาพแวดล้อมอัตราดอกเบี้ยมหภาค
ตามข้อกำหนดที่เข้มงวดของมาตรา 54 ของ MiCA สถาบันเงินอิเล็กทรอนิกส์ที่ออก EMT ต้องฝากเงินที่ระดมได้อย่างน้อย 30% ในบัญชีแยกอิสระของสถาบันสินเชื่อที่มีคุณสมบัติ (ธนาคารพาณิชย์) เงินส่วนที่เหลืออนุญาตให้ลงทุนในสินทรัพย์ที่ปลอดภัยและมีความเสี่ยงต่ำ เช่น พันธบัตรรัฐบาลในสกุลเงินเดียวกับที่ EMT ผูกไว้
ในสภาพแวดล้อมอัตราดอกเบี้ยต่ำ รายได้ดอกเบี้ยจากเงินฝากธนาคารและพันธบัตรรัฐบาลอาจไม่เพียงพอต่อต้นทุนการดำเนินงานด้านการปฏิบัติตามกฎระเบียบรายวันที่สูง และเมื่ออัตราดอกเบี้ยตลาดสูงขึ้น ความยากในการจัดการความเสี่ยงด้านอายุและสภาพคล่องของพอร์ตการลงทุนก็เพิ่มขึ้นอย่างมาก
ดังนั้น ก่อนสรุปแผนพอร์ตการลงทุนเงินสำรอง ธนาคารต้องทำการจำลองกำไรอย่างครอบคลุมสำหรับแนวโน้มอัตราดอกเบี้ยที่แตกต่างกัน
ธนาคารที่ออกผ่านบริษัทย่อย EMI ต้องกำหนดกลยุทธ์การจัดสรรสินทรัพย์อย่างละเอียดล่วงหน้า โดยพิจารณาความเสี่ยงด้านการกระจุกตัวของเครดิตของคู่สัญญาเงินฝากอย่างเต็มที่
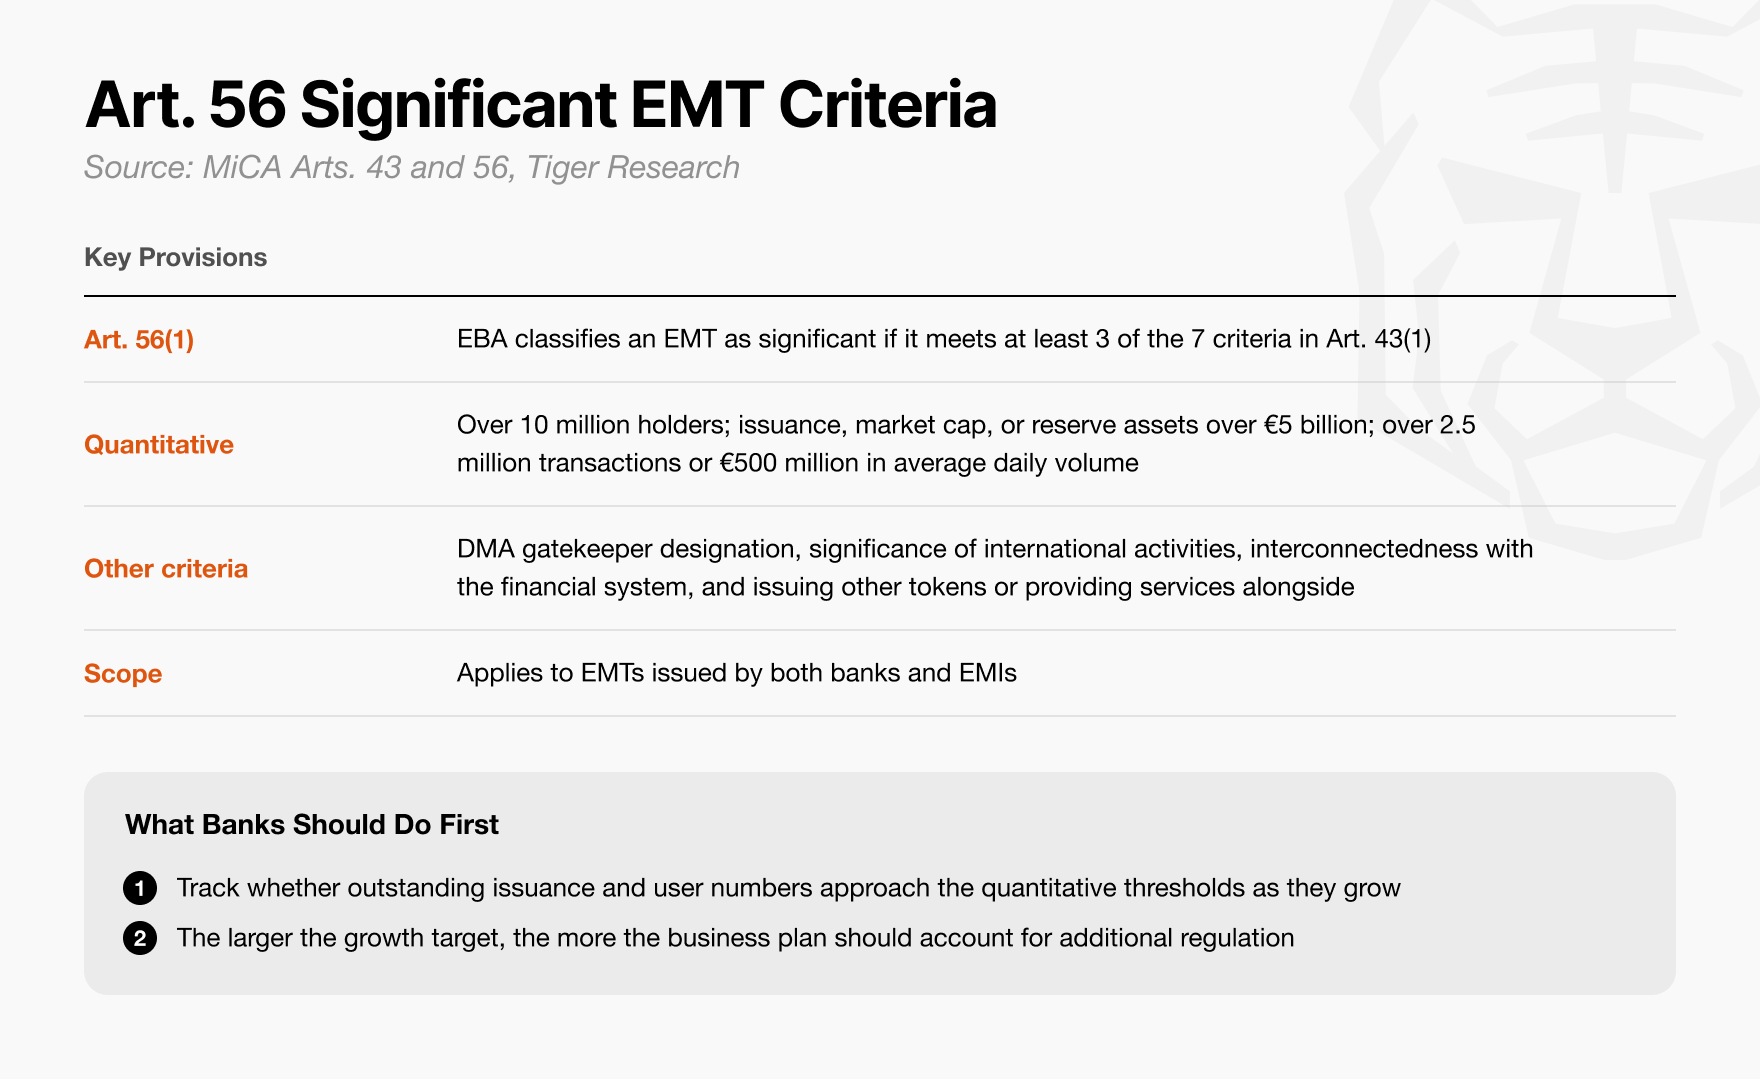
ภาพ: ตัวชี้วัดเชิงปริมาณหลักที่หน่วยงานกำกับดูแลธนาคารยุโรป (EBA) ใช้ตัดสิน "สเตเบิลคอยน์ที่มีนัยสำคัญ (Significant EMT)"
ไม่ใช่สเตเบิลคอยน์ทุกตัวจะเผชิญกับข้อจำกัดการกำกับดูแลที่เข้มงวดที่สุดทันทีที่เปิดตัว แต่ต้นทุนการปฏิบัติตามกฎระเบียบต้องประมาณการแบบไล่ระดับตามขั้น
ตามมาตรา 56 ของ MiCA หากสเตเบิลคอยน์ใดมีมูลค่าตลาด จำนวนผู้ถือ หรือจำนวนธุรกรรมเฉลี่ยต่อวันถึงเกณฑ์เชิงปริมาณที่กำหนด หน่วยงานกำกับดูแลธนาคารยุโรป (EBA) จะจัดประเภทอย่างเป็นทางการว่าเป็น "สเตเบิลคอยน์ที่มีนัยสำคัญ (Significant EMT)"
เมื่อถูกติดป้ายนี้ สเตเบิลคอยน์นั้นจะเผชิญกับข้อกำหนดความเพียงพอของเงินกองทุนที่เข้มงวดขึ้น การตรวจสอบเงินสำรองที่ถี่ขึ้น และถูกโอนไปยัง EBA เพื่อการกำกับดูแลโดยตรงอย่างเต็มรูปแบบ
ในบรรดา EMT 45 ตัวที่รายงานต่อหน่วยงานกำกับดูแลสหภาพยุโรปแล้ว USDC เป็นสินทรัพย์เดียวจนถึงปัจจุบันที่เข้าเกณฑ์การตัดสินสเตเบิลคอยน์ที่มีนัยสำคัญ
อย่างไรก็ตาม เมื่อถูกตัดสินว่าเป็นสเตเบิลคอยน์ที่มีนัยสำคัญ ภาระการกำกับดูแลจะเพิ่มขึ้นอย่างก้าวกระโดด สัดส่วนเงินสำรองขั้นต่ำที่ต้องฝากในบัญชีเงินฝากอิสระของธนาคารพาณิชย์จะเพิ่มจาก 30% เป็น 60% ทันที ซึ่งใช้ตำแหน่งเงินสดสภาพคล่องสูงอย่างมาก และบีบพื้นที่การลงทุนของเงินสำรองส่วนที่เหลืออย่างรุนแรง
ในขณะเดียวกัน เกณฑ์เงินกองทุนของตนเองที่ผู้ออกต้องถือ จะเพิ่มจากค่าเฉลี่ย 2% ของสินทรัพย์สำรองสำหรับ EMT ทั่วไป เป็นอย่างน้อย 3%
ดังนั้น โมเดลกำไรขาดทุนทางการเงินของธนาคารต้องออกแบบเป็นขั้นบันได โดยแยกต้นทุนการปฏิบัติตามกฎระเบียบขั้นต่ำในช่วงแรกของผลิตภัณฑ์ออกจากภาระเงินกองทุนที่หนักหน่วงซึ่งตามมาเมื่อขยายขนาดอย่างเคร่งครัด
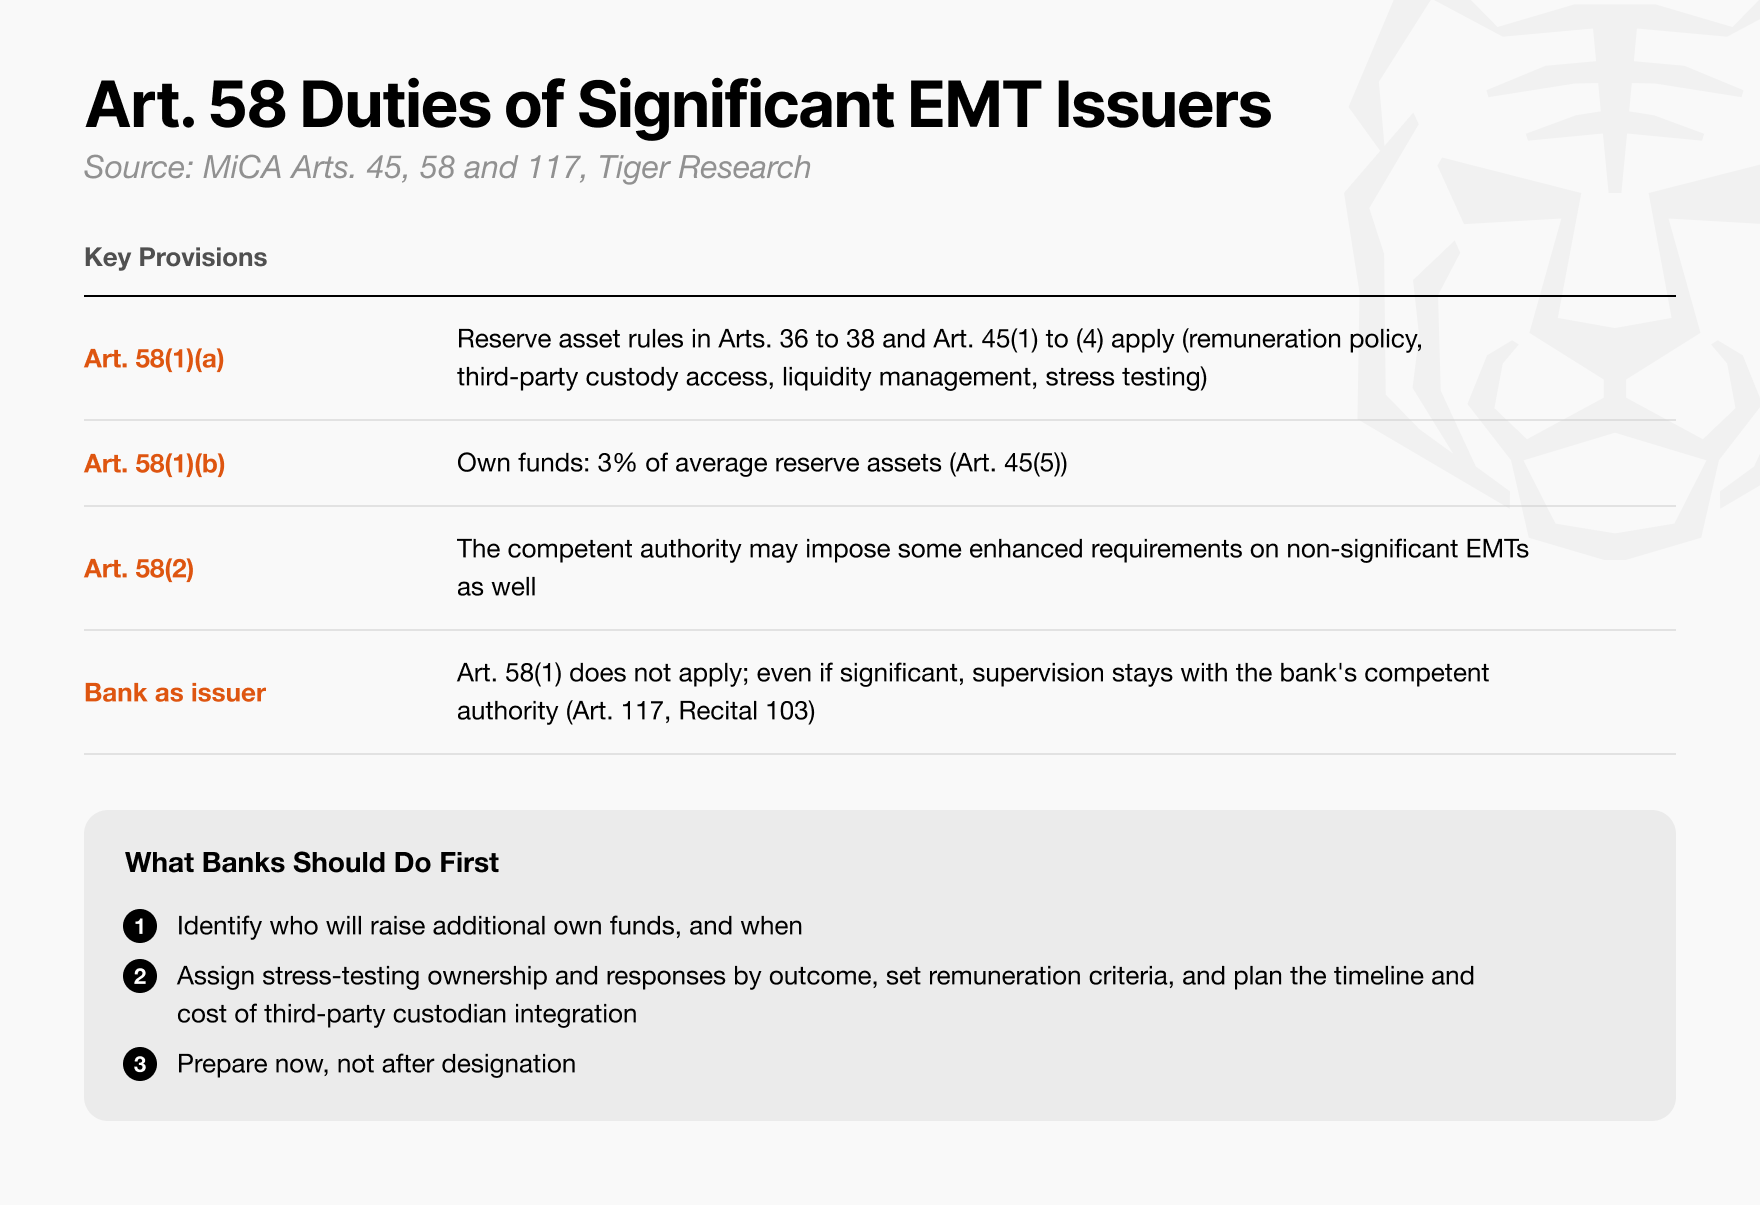
ภาพ: บันไดการเพิ่มขึ้นเป็นขั้นของความเพียงพอของเงินกองทุนและต้นทุนการปฏิบัติตามกฎระเบียบของผู้ออกสเตเบิลคอยน์ที่มีนัยสำคัญเมื่อขนาดธุรกิจขยายตัว
ในการคัดเลือกนิติบุคคลผู้ออก ธนาคารต้องนำการจัดประเภทสินทรัพย์ที่มีนัยสำคัญที่อาจเกิดขึ้นในภายหลัง การเรียกเงินกองทุนเพิ่ม และต้นทุนการจัดการความเสี่ยงที่ครอบคลุมมาพิจารณาล่วงหน้า
ตามมาตรา 58 ของ MiCA สถาบันเงินอิเล็กทรอนิกส์ที่ออก EMT ที่มีนัยสำคัญต้องถือเงินกองทุนของตนเองอย่างน้อย 3% ของสินทรัพย์สำรองเฉลี่ย และอยู่ภายใต้ข้อจำกัดด้านบัฟเฟอร์สภาพคล่องและการจัดการความเสี่ยงเพิ่มเติม
หากธนาคารพาณิชย์เลือกออกผ่านบริษัทย่อย EMI ทางอ้อม เมื่อขนาดการออกขยายตัวอย่างรวดเร็ว บริษัทย่อยนั้นต้องบรรลุเกณฑ์เงินกองทุนนี้อย่างอิสระ ซึ่งจะบังคับให้ธนาคารแม่ต้องอัดฉีดเงินทุนเพิ่มจำนวนมากอย่างต่อเนื่อง
ในทางกลับกัน หากธนาคารพาณิชย์ออกโดยตรง จะได้รับการยกเว้นจากภาระเงินกองทุนเพิ่มเติมตามมาตรา 58 วรรค 1 ธนาคารสามารถใช้กรอบความเพียงพอของเงินกองทุนและระบบควบคุมความเสี่ยงที่มีอยู่ได้โดยตรง ทำให้การออกโดยตรงจากธนาคารแม่เป็นเส้นทางเชิงกลยุทธ์ที่น่าสนใจและควรประเมินอย่างจริงจังตั้งแต่เริ่มต้น
การตัดสินใจกลไกการไถ่ถอนและการสื่อสารกับลูกค้า: ออกแบบกระบวนการปฏิบัติตามกฎระเบียบแบบบูรณาการ
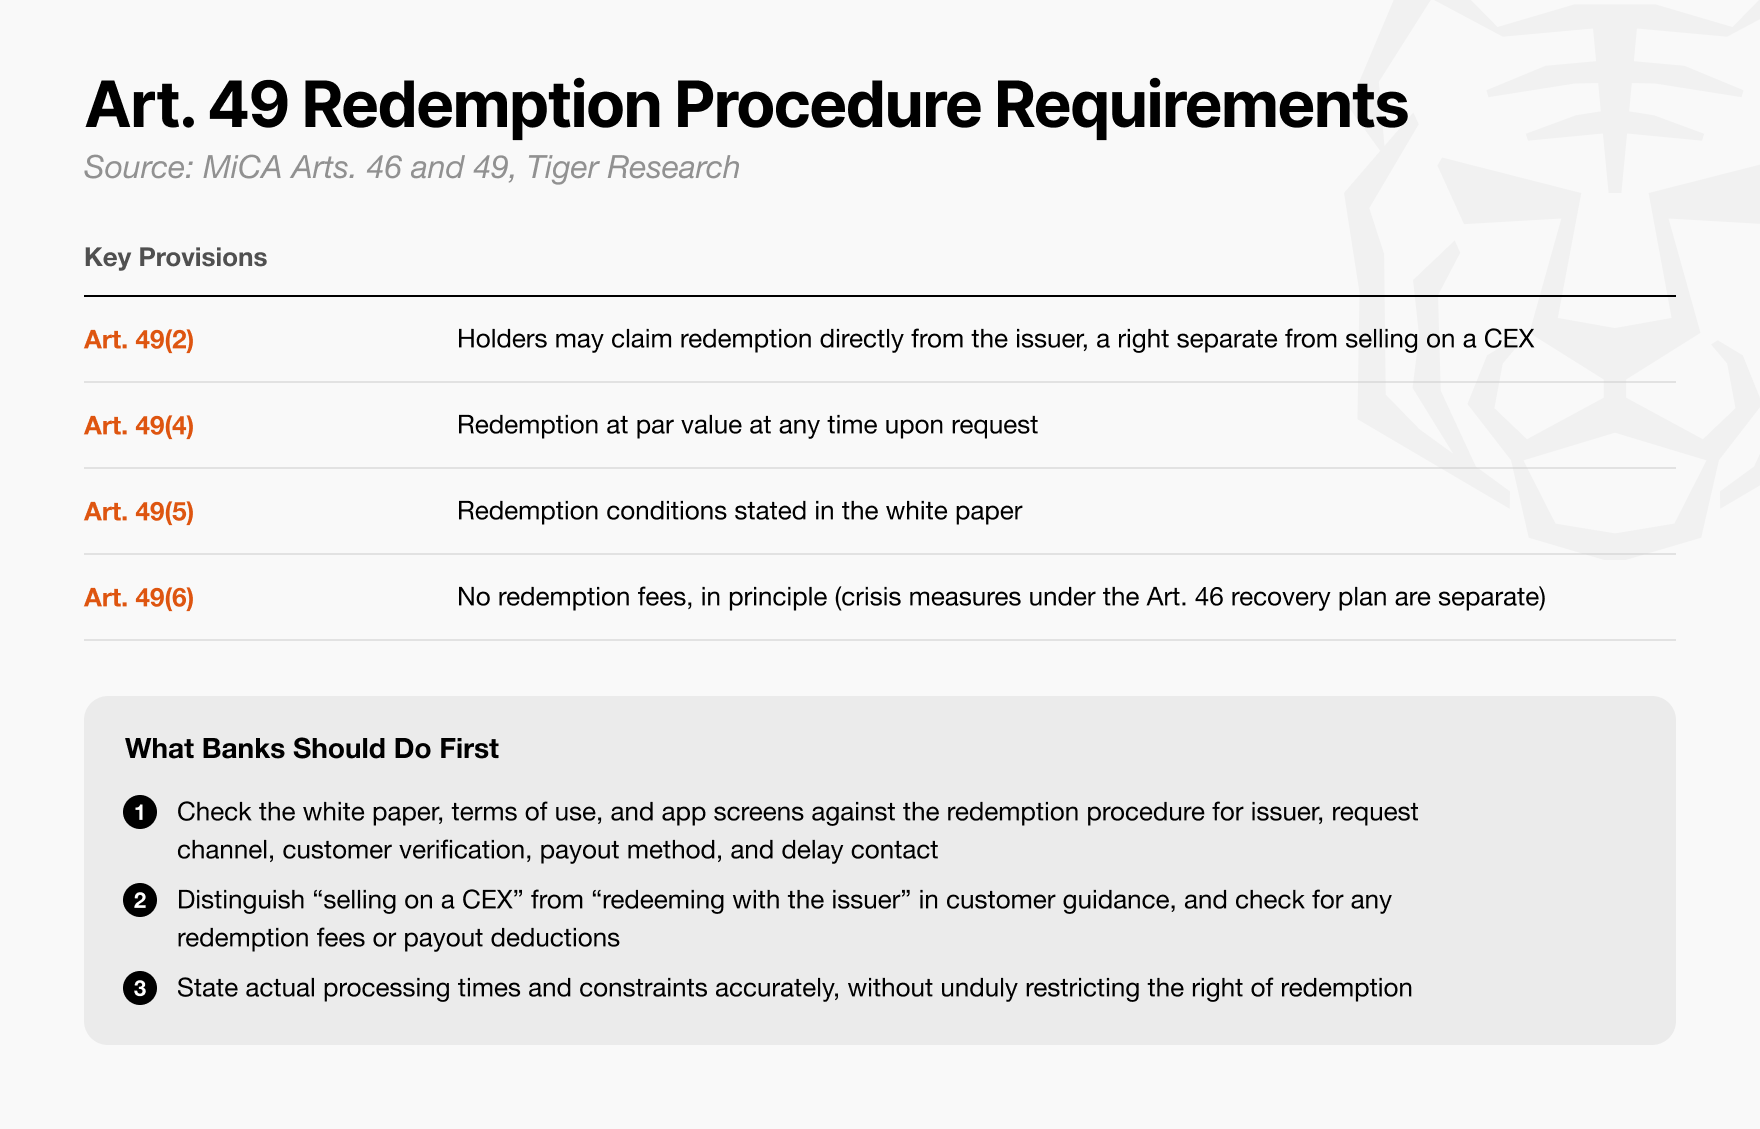
ภาพ: กระบวนการไถ่ถอนตามมูลค่าที่ตราไว้ได้ตลอดเวลาของผู้ถือโทเค็นเงินอิเล็กทรอนิกส์และแนวทางปฏิบัติสำหรับลูกค้าภายใต้กรอบ MiCA
ธนาคารต้องออกแบบกระบวนการไถ่ถอนและคำแนะนำลูกค้าด้านหน้าแบบบูรณาการ เพื่อให้ลูกค้าที่ขอยื่นไถ่ถอนเข้าใจความคาดหวังของกระบวนการทั้งหมดอย่างชัดเจน และได้รับเงินเฟียตคืนอย่างราบรื่นโดยไม่มีความล่าช้า
ตามข้อจำกัดที่เข้มงวดของมาตรา 49 ของ MiCA ผู้ถือ EMT มีสิทธิเรียกร้องให้ผู้ออกไถ่ถอนเต็มจำนวนตามมูลค่าที่ตราไว้ได้ตลอดเวลา ผู้ออกต้องดำเนินการไถ่ถอนทันทีโดยไม่ล่าช้า ห้ามเพิ่มเงื่อนไขจำกัดใด ๆ และห้ามเก็บค่าธรรมเนียมใด ๆ เกินกว่าต้นทุนจริงที่เปิดเผยไว้ล่วงหน้า
ในทางปฏิบัติ ธนาคารพาณิชย์ต้องกำหนดมาตรฐานและผู้รับผิดชอบที่ชัดเจนสำหรับทุกขั้นตอนตั้งแต่ได้รับคำขอไถ่ถอนจนถึงการโอนเงินเฟียตเสร็จสมบูรณ์
ในขณะเดียวกัน ธนาคารต้องอธิบายหลักการทำงานของการไถ่ถอนอย่างชัดเจนในอินเทอร์เฟซบริการลูกค้าด้านหน้า เพื่อป้องกันไม่ให้ลูกค้าเข้าใจผิดว่าสเตเบิลคอยน์เป็นเงินฝากธนาคารแบบดั้งเดิมที่ได้รับการคุ้มครองเต็มจำนวนจากประกันเงินฝาก
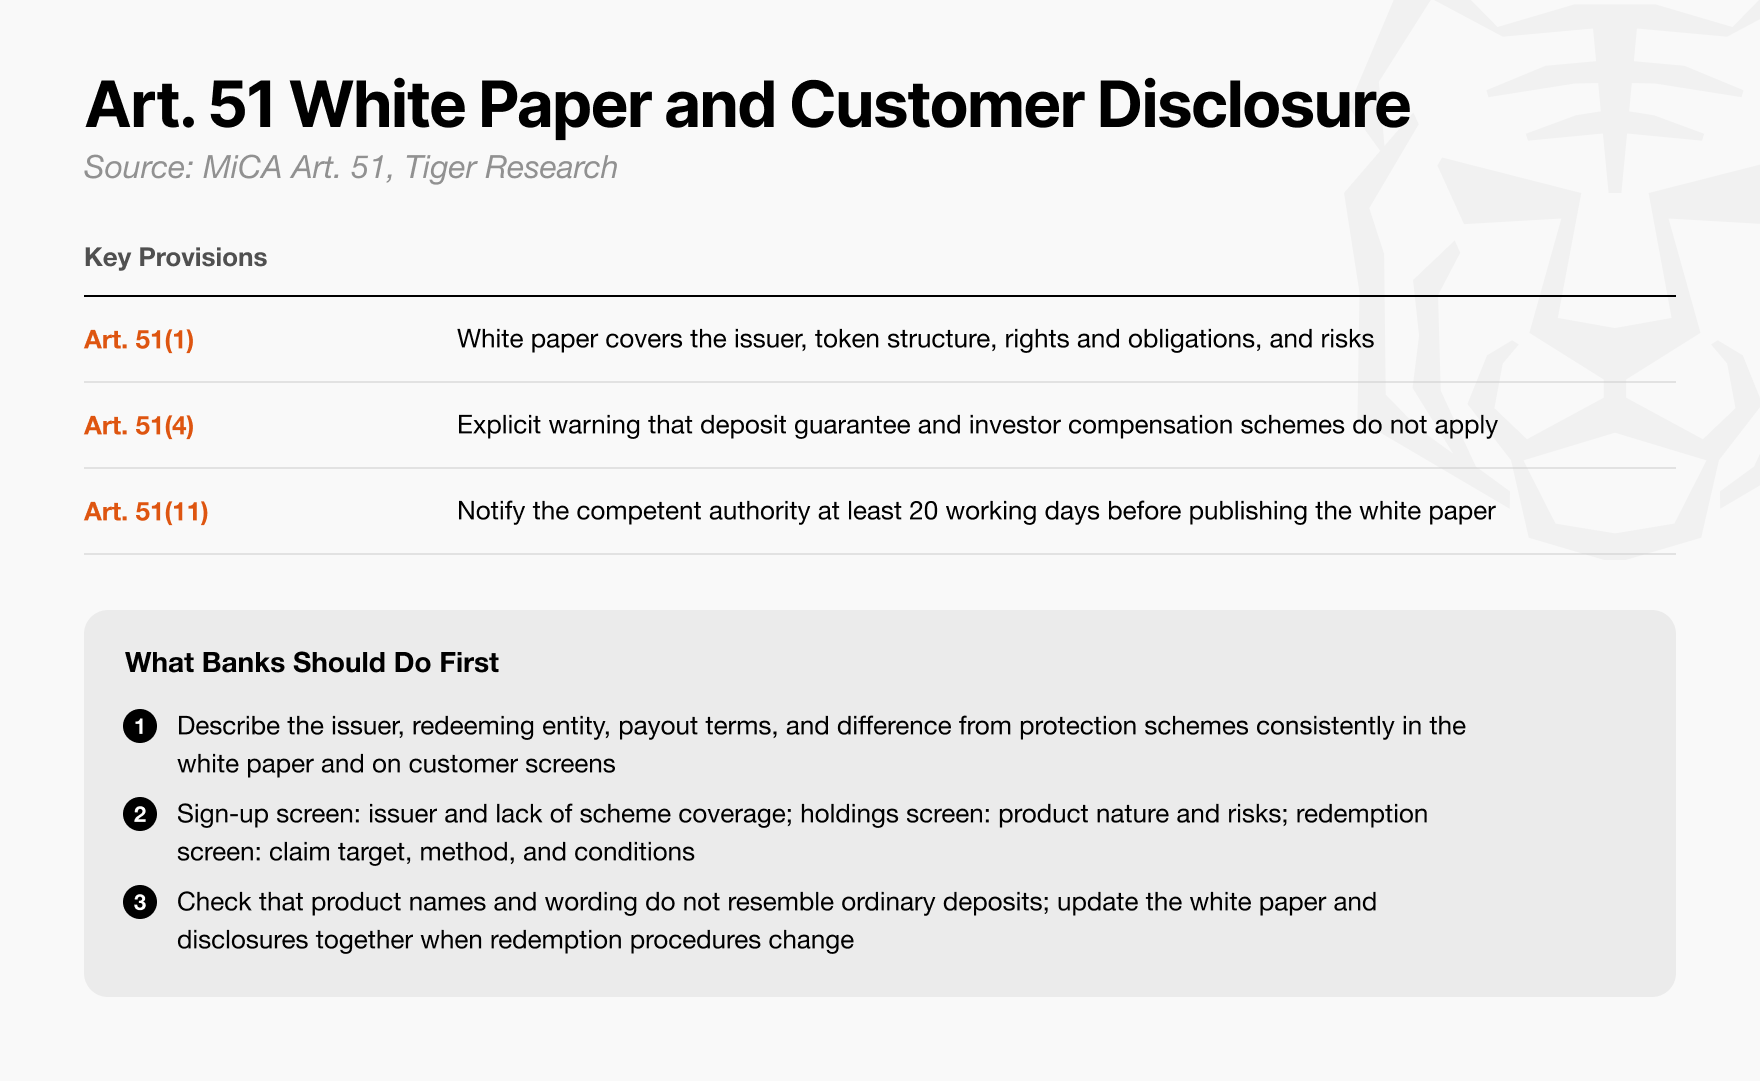
ภาพ: การแยกย่อยโหนดกระบวนการไถ่ถอนแบบครบวงจรและระบบการแบ่งหน้าที่ความรับผิดชอบตามตำแหน่งงาน
เอกสารไวท์เปเปอร์และอินเทอร์เฟซธุรกิจด้านหน้าต้องอธิบายลักษณะทางกฎหมายที่แท้จริงและขอบเขตการคุ้มครองสินทรัพย์ของผลิตภัณฑ์อย่างถูกต้องและละเอียด เพื่อขจัดช่องว่างที่อาจทำให้สาธารณชนเข้าใจผิด
มาตรา 51 ของ MiCA กำหนดไว้อย่างชัดเจนว่าเอกสารไวท์เปเปอร์ต้องเปิดเผยข้อมูลนิติบุคคลผู้ออก สถาปัตยกรรมพื้นฐานของโทเค็น สิทธิการไถ่ถอนของผู้ถือ และความเสี่ยงหลักอย่างละเอียด และเน้นว่าเนื้อหาการตลาดทั้งหมดต้องสอดคล้องกับเอกสารไวท์เปเปอร์อย่างเคร่งครัด
นอกจากนี้ สื่อประชาสัมพันธ์ทั้งหมดต้องแสดงคำเตือนด้วยตัวอักษรที่เด่นชัดที่สุดว่า: โทเค็นนี้ไม่ใช่เงินฝากธนาคาร และไม่ได้รับการคุ้มครองจากแผนประกันเงินฝากตามกฎหมายของประเทศใด ๆ
การตั้งชื่อผลิตภัณฑ์และข้อความการตลาดภายนอกต้องผ่านการตรวจสอบการปฏิบัติตามกฎระเบียบอย่างเข้มงวด ห้ามชักจูงหรือสื่อความหมายเท็จใด ๆ ว่าได้รับการคุ้มครองจากประกันเงินฝาก หากสื่อประชาสัมพันธ์ของธนาคารถูกหน่วยงานกำกับดูแลตัดสินว่ามีข้อความที่ทำให้เข้าใจผิด ธนาคารไม่เพียงต้องเผชิญกับค่าปรับทางปกครองจำนวนมาก แต่ยังต้องรับผิดชอบค่าเสียหายทางแพ่งจำนวนมหาศาลจากผู้ถือโทเค็นโดยตรง

ภาพ: ประเด็นการตรวจสอบการปฏิบัติตามกฎระเบียบของเอกสารไวท์เปเปอร์สินทรัพย์ดิจิทัลและเส้นแดงการป้องกันการปฏิบัติตามกฎระเบียบของการตลาดผลิตภัณฑ์
ธนาคารต้องกำหนดให้ชัดเจนว่าใครเป็นผู้ตรวจสอบและอนุมัติความถูกต้องและความแม่นยำของเนื้อหาเอกสารไวท์เปเปอร์ และจัดเก็บหลักฐานของสายการอนุมัติทั้งหมดอย่างครบถ้วน
ตามมาตรา 52 ของ MiCA หากผู้ถือโทเค็นได้รับความเสียหายต่อทรัพย์สินเนื่องจากเอกสารไวท์เปเปอร์มีข้อความเท็จ ข้อความที่ทำให้เข้าใจผิด หรือการละเว้นสาระสำคัญ ผู้บริหารจะต้องรับผิดชอบร่วมกันตามกฎหมายโดยตรง ความรับผิดนี้ติดตามไปถึงสมาชิกของหน่วยงานบริหาร จัดการ หรือกำกับดูแลเป็นรายบุคคล ไม่ใช่เพียงความรับผิดของนิติบุคคลของบริษัทที่เกี่ยวข้อง
เมื่อเกิดความเสียหายร้ายแรง นักลงทุนมีสิทธิฟ้องร้องเรียกค่าเสียหายทางแพ่งต่อผู้บริหารและสมาชิกคณะกรรมการกำกับดูแลเป็นรายบุคคลได้โดยตรง ที่สำคัญกว่านั้น ความรับผิดร่วมกันส่วนบุคคลตามกฎหมายนี้ไม่สามารถยกเว้นหรือจำกัดล่วงหน้าด้วยสัญญาทางการค้าหรือข้อกำหนดการยกเว้นความรับผิดใด ๆ ได้
ด้วยเหตุนี้ ธนาคารพาณิชย์ต้องสร้างกลไกการกำกับดูแลการอนุมัติการควบคุมภายในแบบหลายแผนกล่วงหน้า โดยแยกความรับผิดชอบในการรับรองการปฏิบัติตามกฎระเบียบของแต่ละบทของเอกสารไวท์เปเปอร์ไปยังหน่วยงานต่าง ๆ อย่างแม่นยำ: ฝ่ายปฏิบัติการลงนามยืนยันความสมบูรณ์ของกระบวนการไถ่ถอน ฝ่ายการเงินและคลังลงนามรับรองกลยุทธ์การจัดสรรสภาพคล่องและสินทรัพย์สำรอง ฝ่ายกฎหมายและปฏิบัติตามกฎระเบียบตรวจสอบนิติบุคคลที่ปฏิบัติตามการไถ่ถอนและความเสี่ยงด้านการปฏิบัติตามกฎหมาย
เอกสารการตรวจสอบและหลักฐานการอนุมัติของแต่ละสายธุรกิจต้องจัดเก็บอย่างเป็นระบบ และสร้างกลไกการติดตามแบบไดนามิกเป็นประจำ หากระบบปฏิบัติการพื้นฐานหรือเงื่อนไขข้อตกลงบริการมีการเปลี่ยนแปลงสาระสำคัญ ต้องปรับปรุงถ้อยคำการเปิดเผยในเอกสารไวท์เปเปอร์ให้สอดคล้องกัน

ภาพ: การเปรียบเทียบโครงสร้างระหว่างแผนฟื้นฟู (Recovery Plan) สำหรับรับมือวิกฤตสภาพคล่องกับแผนไถ่ถอนชำระบัญชีเมื่อยุติธุรกิจ
ธนาคารต้องจัดทำทั้งแผนฟื้นฟู (Recovery Plan) สำหรับแก้ไขวิกฤตแห่ถอนเฉียบพลัน และแผนไถ่ถอน (Redemption Plan) สำหรับยุติธุรกิจและชำระบัญชีอย่างเป็นระเบียบ
มาตรา 55 ของ MiCA กำหนดให้ผู้ออก EMT ทุกรายต้องจัดทำและรักษาแผนฟื้นฟูวิกฤตและแผนไถ่ถอนชำระบัญชีอย่างสม่ำเสมอ
แผนฟื้นฟูวางแผนอย่างละเอียดว่าผู้ออกจะระดมสภาพคล่องฉุกเฉินและฟื้นฟูการดำเนินงานปกติได้อย่างรวดเร็วอย่างไรเมื่อเผชิญวิกฤตสภาพคล่องฉับพลัน เช่น การแห่ถอนจำนวนมาก
ในทางตรงกันข้าม แผนไถ่ถอนครอบคลุมแผนการชำระบัญชีอย่างเป็นระเบียบเมื่อยุติธุรกิจ: เมื่อหน่วยงานกำกับดูแลตัดสินว่าผู้ออกไม่สามารถดำเนินงานตามปกติได้อีกต่อไป หรือโครงการต้องปิดตัวลงโดยสมัครใจ ต้องแปลงสินทรัพย์สำรองทั้งหมดเป็นเงินสดอย่างรวดเร็ว และคืนเงินที่เหลือให้ผู้ถือโทเค็นทั้งหมดตามหลักความเป็นธรรม
นั่นหมายความว่าธนาคารต้องการมากกว่าแค่คู่มือฟื้นฟูวิกฤตที่ครอบคลุมช่องทางระดมทุนฉุกเฉินและกระบวนการตัดสินใจฉุกเฉิน
ต้องออกแบบแผนการปิดและชำระบัญชีที่สมบูรณ์สำหรับสถานการณ์เลวร้ายที่สุดล่วงหน้า: กลไกตอบสนองฉุกเฉินที่สามารถคำนวณส่วนแบ่งสินทรัพย์ของลูกค้าแต่ละรายได้อย่างแม่นยำแบบเรียลไทม์ แปลงเป็นเงินสดและจัดสรรสินทรัพย์ชำระบัญชีอย่างเป็นธรรม และเปิดเผยข้อมูลอย่างครบถ้วนตามกฎหมายแก่ลูกค้าที่ได้รับผลกระทบ
การเตรียมการล่วงหน้าที่ธนาคารเริ่มได้โดยไม่ต้องรอกฎระเบียบ
ข้างต้นใช้ MiCA ของยุโรปเป็นกรอบอ้างอิง ในการสรุปความสามารถด้านการปฏิบัติตามกฎระเบียบที่จำเป็นสำหรับธนาคารพาณิชย์ในการออกสเตเบิลคอยน์ การจัดการสินทรัพย์สำรอง และการจัดการไถ่ถอนตลอดกระบวนการ MiCA ให้พิกัดอ้างอิงที่ชัดเจนสำหรับประเทศและภูมิภาคที่ยังคงพิจารณารายละเอียดการกำกับดูแลในประเทศ แต่ในการนำไปใช้จริง การดำเนินธุรกิจเฉพาะต้องปฏิบัติตามกฎระเบียบท้องถิ่นที่ประกาศใช้ในที่สุดโดยเขตอำนาจศาลนั้น
อย่างไรก็ตาม นี่ไม่ได้หมายความว่าธนาคารสามารถนั่งรอให้กฎหมายในประเทศสรุปแล้วค่อยเริ่มดำเนินการ: ก่อนที่กฎหมายจะมีผลบังคับใช้อย่างเป็นทางการ มีหลายด้านสำคัญที่มีขอบเขตชัดเจนมาก ซึ่งธนาคารสามารถเริ่มประเมินความเป็นไปได้และวางตำแหน่งล่วงหน้าได้ทันที
ภารกิจแรกคือการเปรียบเทียบต้นทุนและผลประโยชน์เชิงปริมาณอย่างเป็นกลางและเป็นรูปธรรมกับระบบการเงินแบบดั้งเดิม
ธนาคารต้องใช้ข้อมูลโดยละเอียดเพื่อตรวจสอบผลประโยชน์เฉพาะที่การนำสเตเบิลคอยน์มาใช้จะนำมาสู่ลูกค้าและธนาคารเอง โดยเฉพาะอย่างยิ่ง ต้องคำนวณอย่างแม่นยำว่าเมื่อเทียบกับเครือข่ายโอนเงินระหว่างประเทศแบบ SWIFT แบบดั้งเดิม สเตเบิลคอยน์ประหยัดค่าธรรมเนียมและลดระยะเวลาการโอนเงินได้เท่าใดในเชิงปริมาณ และคำนวณอย่างลึกซึ้งว่าหลังจากหักต้นทุนการสร้างระบบฮาร์ดแวร์และซอฟต์แวร์พื้นฐานและต้นทุนการปฏิบัติตามกฎระเบียบระยะยาวแล้ว จะเหลือส่วนต่างกำไรสุทธิที่แท้จริงให้ธนาคารหรือไม่
งานนี้จะร่างโครงกระดูกเริ่มต้นของธุรกิจทั้งหมด ช่วยให้ธนาคารระบุกลุ่มลูกค้าเป้าหมายแรกได้ชัดเจน เช่น การชำระบัญชีการค้าระหว่างประเทศแบบ B2B (ธุรกิจกับธุรกิจ) ขนาดใหญ่ หรือสถานการณ์การโอนเงินข้ามพรมแดนรายย่อยความถี่สูง
ภารกิจที่สองคือการศึกษาความเป็นไปได้ของโมเดลธุรกิจอย่างลึกซึ้ง: สร้างและออกเองอิสระ ออกร่วมเป็นกลุ่ม หรือเป็นผู้จัดจำหน่ายและหมุนเวียนล้วน ๆ
การเลือกโมเดลธุรกิจต้องยึดกับผลตอบแทนการลงทุนและความสามารถในการทำกำไรที่คาดหวังอย่างเคร่งครัด ธนาคารพาณิชย์สามารถออกเองโดยธนาคารแม่อย่างอิสระ หรือเป็นผู้จัดจำหน่ายโครงสร้างพื้นฐานเพื่อขายต่อและหมุนเวียนโทเค็นที่ปฏิบัติตามกฎระเบียบที่มีอยู่แล้วในตลาด หรือรวมกลุ่มกับธนาคารพาณิชย์อื่นเพื่อจัดตั้งกิจการร่วมค้าผู้ออก
ในยุโรป สถาบันการเงินที่มีชื่อเสียงหลายแห่งร่วมกันออกสเตเบิลคอยน์ยูโรผ่านกลุ่มพันธมิตร Qivalis โมเดลพันธมิตรนี้ช่วยเฉลี่ยต้นทุนการวิจัยพัฒนาและบำรุงรักษาที่หนักหน่วงของโครงสร้างพื้นฐานและสถาปัตยกรรมการไถ่ถอนตามกฎหมาย ขณะเดียวกันก็ให้อิสระแก่ธนาคารแต่ละแห่งในการมุ่งเน้นพัฒนาบริการทางการเงินที่มีลักษณะเฉพาะบนจุดสัมผัสลูกค้าด้านหน้าของตนเอง
ภารกิจที่สามคือการตรวจสอบความต้องการจุดเจ็บปวดทางธุรกิจจริงโดยเร็วที่สุด และผูกขาดเครือข่ายความร่วมมือการชำระเงินข้ามพรมแดนล่วงหน้า
ธนาคารพาณิชย์ไม่จำเป็นต้องรอให้กฎหมายสรุปขั้นสุดท้าย สามารถเข้าหากลุ่มลูกค้าหลักที่มีความต้องการโอนเงินข้ามพรมแดนความถี่สูง เช่น บริษัทนำเข้า-ส่งออก ผู้ค้าอีคอมเมิร์ซข้ามพรมแดน และบริษัทฟินเทค ได้อย่างเชิงรุกในตอนนี้ เพื่อเข้าใจจุดเจ็บปวดการชำระบัญชีอย่างแม่นยำ
ธนาคารสามารถใช้โมเดลปฏิบัติจริงแสดงให้เห็นว่าสเตเบิลคอยน์ประหยัดเวลาและต้นทุนเงินได้อย่างไร และเริ่มเจรจาความร่วมมือเชิงกลยุทธ์กับธนาคารเคลียริ่งท้องถิ่นและสถาบันการชำระเงินที่อยู่ภายใต้การกำกับดูแลในตลาดเป้าหมายต่างประเทศตั้งแต่เนิ่น ๆ
เมื่อกฎระเบียบสรุปอย่างเป็นทางการในที่สุด ธนาคารแต่ละแห่งจะไม่ได้อยู่บนจุดเริ่มต้นเดียวกัน
ธนาคารที่เตรียมการอย่างรอบคอบโดยใช้กรอบ MiCA ที่สมบูรณ์เป็นเกณฑ์ และตรวจสอบความต้องการลูกค้าจริงและวงจรกำไรเชิงพาณิชย์อย่างเต็มที่แล้ว สามารถสลับไปสู่ขั้นตอนการดำเนินการเต็มรูปแบบได้ทันที ในขณะที่ธนาคารที่รอรายละเอียดขั้นสุดท้ายอย่างเฉื่อยชา เพิ่งเริ่มตั้งโครงการและพิสูจน์โมเดลธุรกิจอย่างวุ่นวาย
กรอบการกำกับดูแลที่สรุปแล้วอาจเปิดประตูให้ธนาคารทุกแห่งอย่างเท่าเทียมกันในนาม แต่ไม่สามารถคืนเวลาและส่วนแบ่งการตลาดล่วงหน้าที่ผู้บุกเบิกยึดครองไว้แล้วให้ผู้ที่มาสายได้
แทนที่จะปล่อยให้โอกาสสูญเสียไประหว่างการรอคอยที่ยาวนาน การตัดสินใจเชิงกลยุทธ์ที่ฉลาดที่สุดของธนาคารพาณิชย์ในตอนนี้คือการใช้กรอบสากลที่สมบูรณ์ เช่น MiCA ของยุโรป เป็นกระจกสะท้อน ตรวจสอบความต้องการลูกค้าจริงทันที ทดสอบความเครียดโมเดลธุรกิจ และสร้างเครือข่ายโครงสร้างพื้นฐานระบบนิเวศที่จำเป็นสำหรับชัยชนะในอนาคตของการเงินบนบล็อกเชนอย่างเต็มกำลัง
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้