


ทำความเข้าใจ 'แบล็กเวนส์เดย์' ของพันธบัตรรัฐบาลสหรัฐฯ ในบทความเดียว: ผลกระทบจาก 'พายุที่สมบูรณ์แบบ' และกระแส 'การขึ้นดอกเบี้ยเดือนตุลาคม' ที่กำลังก่อตัว
 chaincatcher
ผู้เขียน: ตง จิง
ปัจจัยลบหลายประการที่กระจุกตัวในวันเดียวกันได้จุดชนวนให้เกิดการเทขายอย่างรุนแรงในตลาดพันธบัตรรัฐบาลสหรัฐฯ ซึ่งเผชิญกับการร่วงลงรายวันที่เลวร้ายที่สุดในรอบเกือบ 18 เดือน
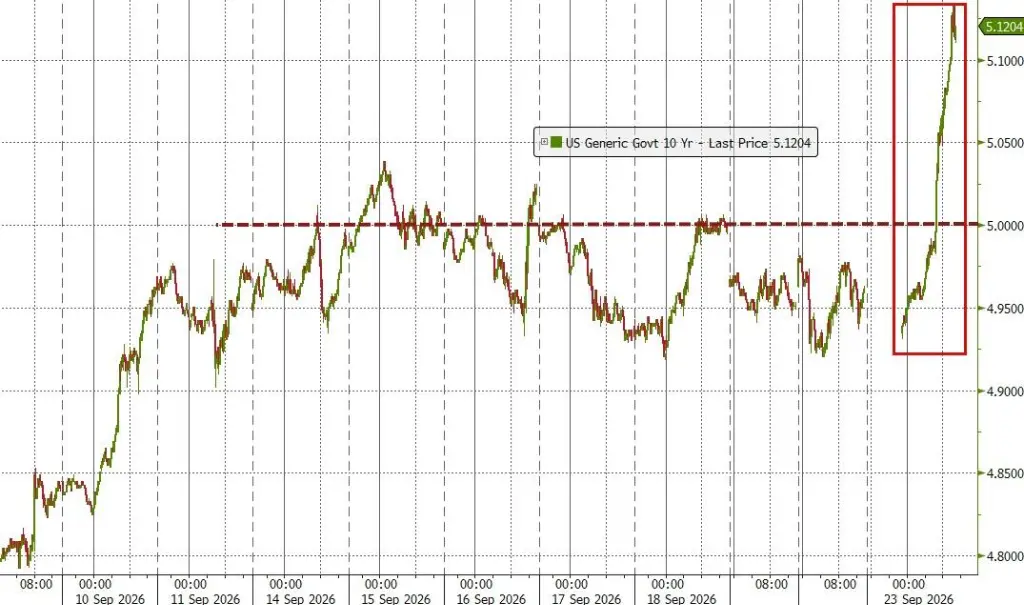
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี พุ่งขึ้นประมาณ 14 จุดเบสิสในวันพุธ ปิดที่ 5.113% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2550 และเป็นการเพิ่มขึ้นรายวันที่ใหญ่ที่สุดนับตั้งแต่ผลกระทบจาก 'วันภาษีตอบโต้' เมื่อเดือนเมษายนปีที่แล้วภายใต้รัฐบาลทรัมป์ ผู้ร่วมตลาดบรรยายแนวโน้มนี้ว่าเป็น 'พายุที่สมบูรณ์แบบ'—ข้อมูล PMI ที่แข็งแกร่ง ความตึงเครียดที่ทวีความรุนแรงในตะวันออกกลาง ถ้อยแถลงเชิงสายเหยี่ยวจากเจ้าหน้าที่ธนาคารกลางสหรัฐฯ และผลการประมูลพันธบัตรที่อ่อนแอ ล้วนเกิดขึ้นในวันซื้อขายเดียวกัน
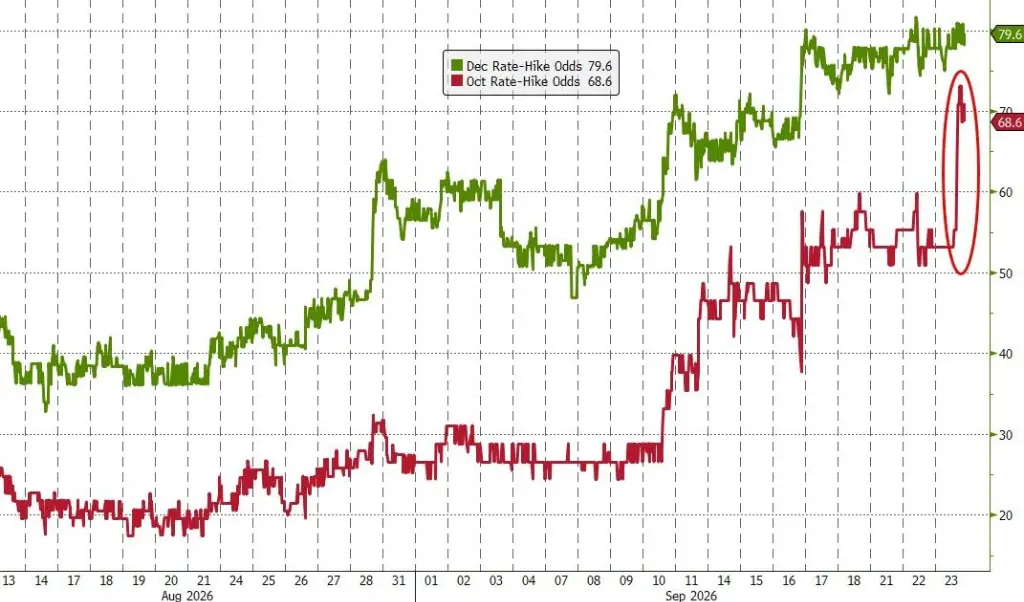
สัญญาณหลักของผลกระทบนี้คือ: การเดิมพันของตลาดต่อการขึ้นอัตราดอกเบี้ยอีกครั้งของธนาคารกลางสหรัฐฯ ในเดือนตุลาคมได้เพิ่มขึ้นอย่างรวดเร็ว การกำหนดราคาในตลาดฟิวเจอร์สปัจจุบันแสดงให้เห็นว่าความน่าจะเป็นของการขึ้นอัตราดอกเบี้ยภายในสิ้นเดือนตุลาคมได้เพิ่มขึ้นเป็น 68% เพียงไม่กี่วันก่อนการเลือกตั้งกลางเทอมของสหรัฐฯ ในขณะเดียวกัน ตลาดสวอปได้ดูดซับความคาดหวังสำหรับการขึ้นอัตราดอกเบี้ย 25 จุดเบสิสสามครั้งภายในปีหน้าอย่างเต็มที่ พร้อมการป้องกันความเสี่ยงที่สำคัญสำหรับการขึ้นครั้งที่สี่ หากทั้งหมดเกิดขึ้นจริง ช่วงเป้าหมายสำหรับอัตราดอกเบี้ยเงินกู้ของรัฐบาลกลางจะเพิ่มขึ้นเป็น 4.75% ถึง 5%
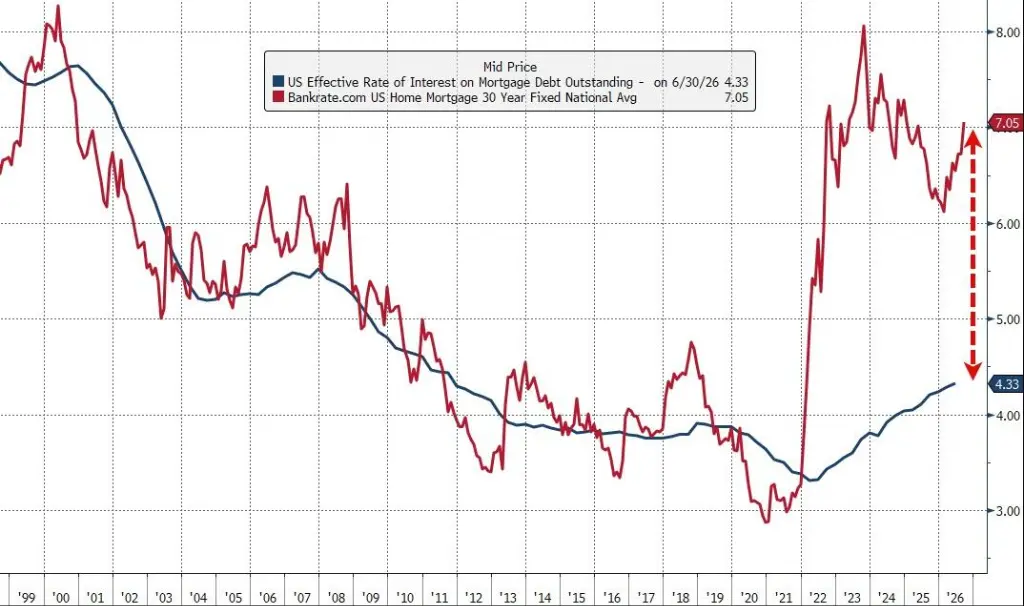
ในเวลาเดียวกัน การเพิ่มขึ้นอย่างต่อเนื่องของอัตราผลตอบแทนกำลังส่งผ่านไปยังเศรษฐกิจจริง อัตราดอกเบี้ยจำนอง 30 ปีได้ทะลุ 7% สร้างแรงกดดันเพิ่มขึ้นต่อภาคส่วนที่พึ่งพาการจัดหาเงินทุนผ่านหนี้ เช่น ไพรเวทอิควิตี้ แผนการซื้อคืนพันธบัตรของรัฐมนตรีว่าการกระทรวงการคลังล้มเหลวในการยับยั้งโมเมนตัมการเทขายอย่างมีประสิทธิภาพ และความเชื่อมั่นของตลาดขาดหายไปอย่างชัดเจน
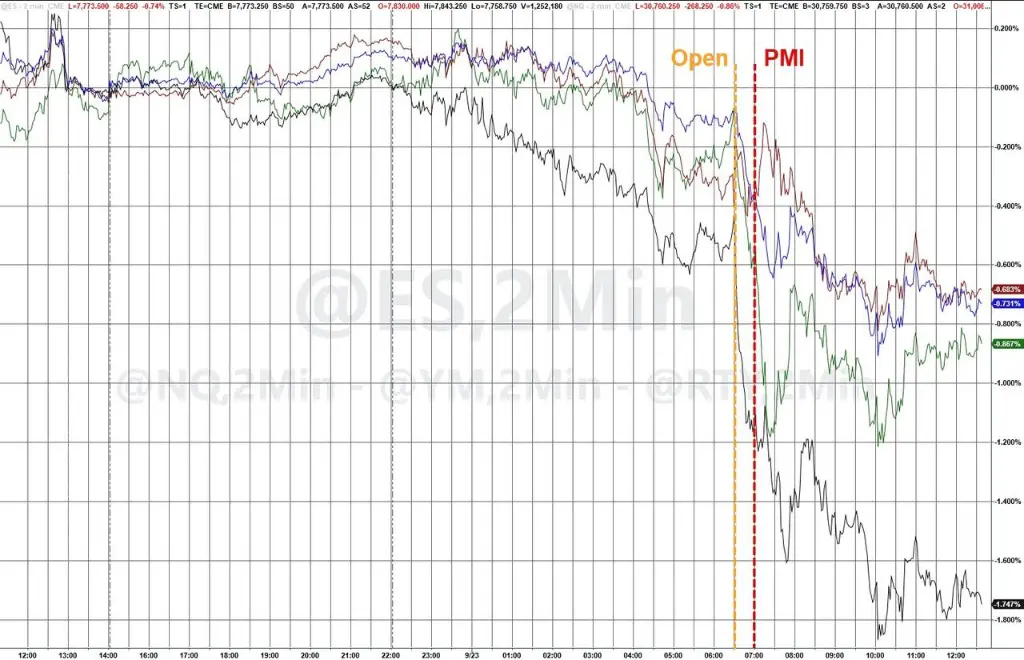
ตลาดหุ้นก็ปรับตัวลดลงเช่นกัน แต่การลดลงค่อนข้างปานกลาง—ดัชนี S&P 500 ปิดลดลงประมาณ 0.8% ดัชนี Nasdaq Composite ลดลง 1.1% และดัชนี Dow Jones Industrial Average ลดลงประมาณ 352 จุด
ผลกระทบสี่ประการที่โจมตี 'พายุที่สมบูรณ์แบบ' ก่อตัวขึ้น
การล่มสลายของตลาดพันธบัตรในวันพุธไม่ได้เกิดจากเหตุการณ์เดียว แต่เป็นผลมาจากปัจจัยลบหลายประการที่สะท้อนกันในวันซื้อขายเดียวกัน
การโจมตีครั้งแรก: ราคาน้ำมันพุ่งสูง ความหวังทางการทูตตะวันออกกลางจางหาย ในช่วงการซื้อขายภาคเช้า ราคาน้ำมันระหว่างประเทศพุ่งสูงขึ้นในช่วงเวลาซื้อขายของยุโรป ก่อนหน้านี้ ตลาดหวังว่าการประชุมสมัชชาใหญ่แห่งสหประชาชาติที่จัดขึ้นในนิวยอร์กจะช่วยผ่อนคลายความสัมพันธ์ระหว่างสหรัฐฯ และอิหร่าน แต่ถ้อยแถลงของประธานาธิบดีอิหร่าน มาซูด เปเซชเคียน ได้ทำลายความคาดหวังเหล่านั้น—เขาระบุว่าอิหร่านยินดีเจรจาแต่จะไม่ยอมรับ 'การรังแก' ของทรัมป์ พร้อมเตือนว่าตราบใดที่การคว่ำบาตรยังดำเนินต่อไป อิหร่านจะไม่เปิดช่องแคบฮอร์มุซอย่างเต็มที่ ราคาน้ำมันดิบเบรนท์ซึ่งเป็นเกณฑ์อ้างอิงราคาน้ำมันระหว่างประเทศ ปิดเพิ่มขึ้นเกือบ 4% ในวันนั้น การเพิ่มขึ้นอย่างต่อเนื่องของราคาน้ำมันอาจส่งผ่านไปยังเงินเฟ้อในวงกว้าง เนื่องจากอัตราผลตอบแทนพันธบัตรมีความสัมพันธ์อย่างมากกับการเคลื่อนไหวของราคาน้ำมันในช่วงหลายเดือนที่ผ่านมา
การโจมตีครั้งที่สอง: ข้อมูล PMI พุ่งสูง ความกังวลเรื่องเศรษฐกิจร้อนแรงเกินไปทวีความรุนแรง S&P Global เปิดเผยรายงานเบื้องต้นสำหรับดัชนี PMI รวมของสหรัฐฯ ประจำเดือนกันยายน แสดงให้เห็นว่ากิจกรรมทางธุรกิจของสหรัฐฯ ขยายตัวในอัตราที่เร็วที่สุดในรอบกว่าห้าปี โดยการเติบโตของการจ้างงานสูงที่สุดในรอบกว่าสี่ปี
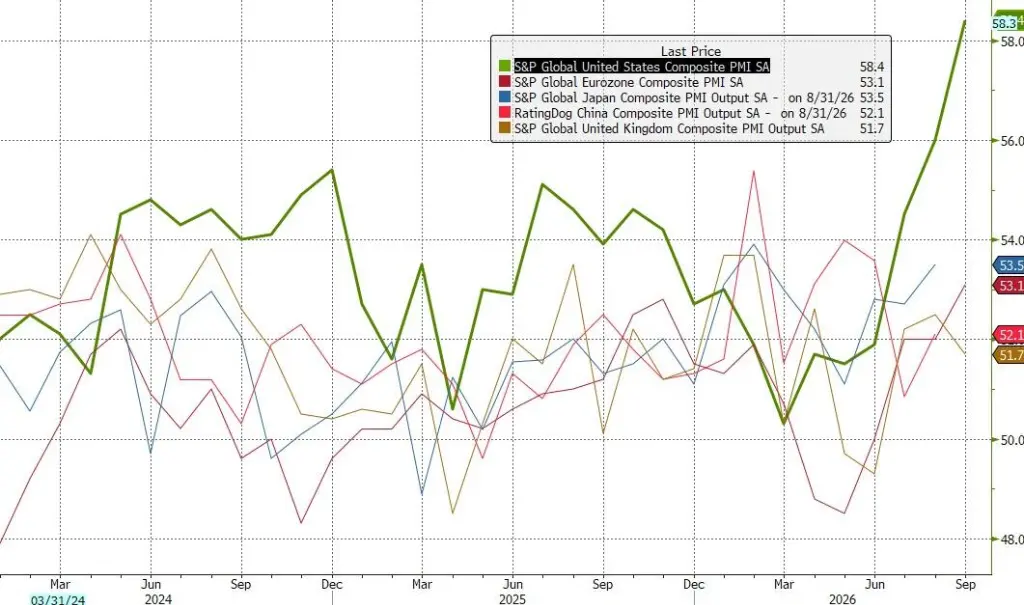
คริส วิลเลียมสัน หัวหน้านักเศรษฐศาสตร์ธุรกิจของ S&P Global กล่าวว่า "นอกเหนือจากการฟื้นตัวของอุปสงค์หลังจากการสิ้นสุดการล็อกดาวน์จากโควิด-19 การปรับปรุงกิจกรรมทางธุรกิจนี้ถือเป็นการเพิ่มขึ้นที่ใหญ่ที่สุดนับตั้งแต่ต้นปี 2558" หลังจากการเปิดเผยข้อมูล อัตราผลตอบแทนพันธบัตรระยะสั้นและระยะยาวต่างก็พุ่งสูงขึ้น
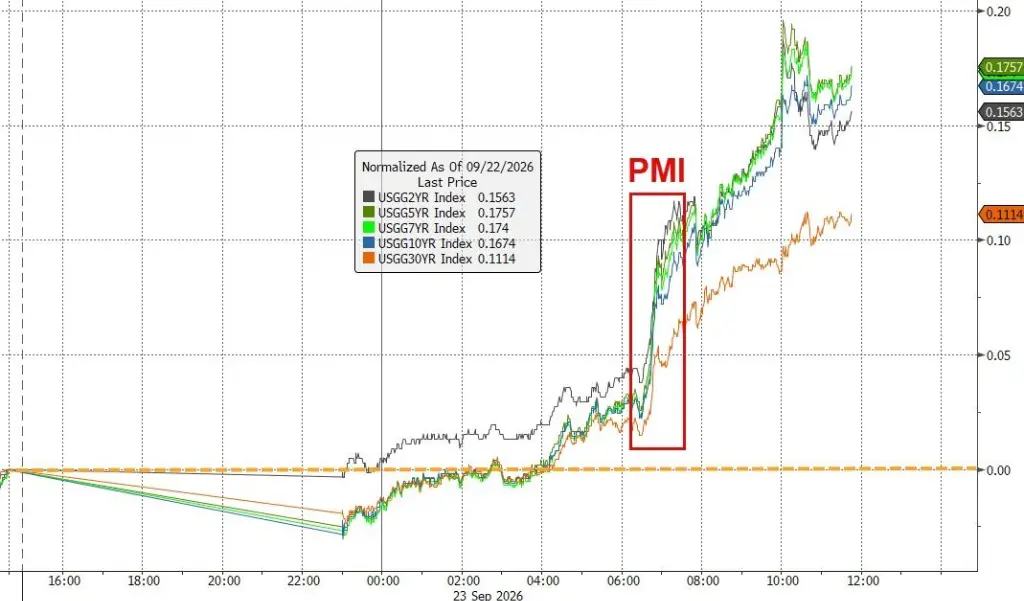
การโจมตีครั้งที่สาม: ถ้อยแถลงเชิงสายเหยี่ยวจากเจ้าหน้าที่ธนาคารกลางสหรัฐฯ ไมเคิล บาร์ ผู้ว่าการธนาคารกลางสหรัฐฯ กล่าวสุนทรพจน์ในชิคาโก โดยระบุอย่างชัดเจนว่า "เงินเฟ้ออยู่เหนือเป้าหมาย 2% และไม่มีแนวโน้มที่ชัดเจนในการกลับสู่เป้าหมาย" และกล่าวว่า "ในสถานการณ์พื้นฐานของผม อาจจำเป็นต้องปรับนโยบายเพิ่มเติมเพื่อให้แน่ใจว่าเงินเฟ้อกลับสู่เป้าหมายอย่างทันท่วงที" ดีราจ นารูลา นักกลยุทธ์อัตราดอกเบี้ยสหรัฐฯ ของ HSBC ชี้ให้เห็นว่าตลาดกังวลว่า "ธนาคารกลางสหรัฐฯ ยินดีที่จะขึ้นอัตราดอกเบี้ยต่อไปแม้จะมีแรงกดดันจากอุปทานช็อก ซึ่งบ่งชี้ว่าจุดยืนเชิงสายเหยี่ยวอาจยังคงไม่ยอมอ่อนข้อ"
การโจมตีครั้งที่สี่: การประมูลพันธบัตรอายุ 5 ปีที่น่าผิดหวังเร่งให้เกิดความตื่นตระหนก การประมูลพันธบัตรอายุ 5 ปีมูลค่า 7 หมื่นล้านดอลลาร์ของกระทรวงการคลังสหรัฐฯ ได้รับการตอบรับที่ไม่คึกคัก อัตราผลตอบแทนที่ชนะการประมูลอยู่ที่ 5.033% สูงกว่าระดับการซื้อขายในตลาดก่อนการประมูลประมาณ 3 จุดเบสิส—ส่วนต่างนี้ค่อนข้างมีนัยสำคัญในตลาดขนาดใหญ่ที่ปกติสามารถดูดซับอุปทานได้อย่างราบรื่น ผู้จัดจำหน่ายหลัก (primary dealers) ถูกบังคับให้รับพันธบัตรในสัดส่วนที่สูงผิดปกติ ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2567 บ่งชี้ถึงการขาดความสนใจจากผู้ซื้อรายอื่นที่มีศักยภาพ หลังจากผลการประมูล อัตราผลตอบแทนเพิ่มขึ้นอีก และความตื่นตระหนกก็แพร่กระจาย
อัตราผลตอบแทนทะลุระดับสำคัญทั่วทั้งกระดาน แตะระดับสูงสุดในรอบหลายปี
ความรุนแรงของการเทขายครั้งนี้เห็นได้ชัดจากข้อมูล
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ปิดที่ 5.113% นับเป็นครั้งแรกที่ทะลุ 5% นับตั้งแต่ปี 2550 โดยเพิ่มขึ้นรายวันประมาณ 14 จุดเบสิส ซึ่งเป็นการเพิ่มขึ้นรายวันที่ใหญ่ที่สุดนับตั้งแต่ผลกระทบจาก 'วันภาษีตอบโต้' เมื่อเดือนเมษายนปีที่แล้ว ก่อให้เกิดความผันผวนรุนแรงประมาณ 4 ส่วนเบี่ยงเบนมาตรฐาน—เพียงสองสัปดาห์ก่อนหน้านี้ ตลาดเพิ่งประสบกับแรงกระแทก 3 ส่วนเบี่ยงเบนมาตรฐาน สร้างแรงกดดันต่อ VaR (มูลค่าความเสี่ยง) ของบัญชีความเสี่ยงต่างๆ
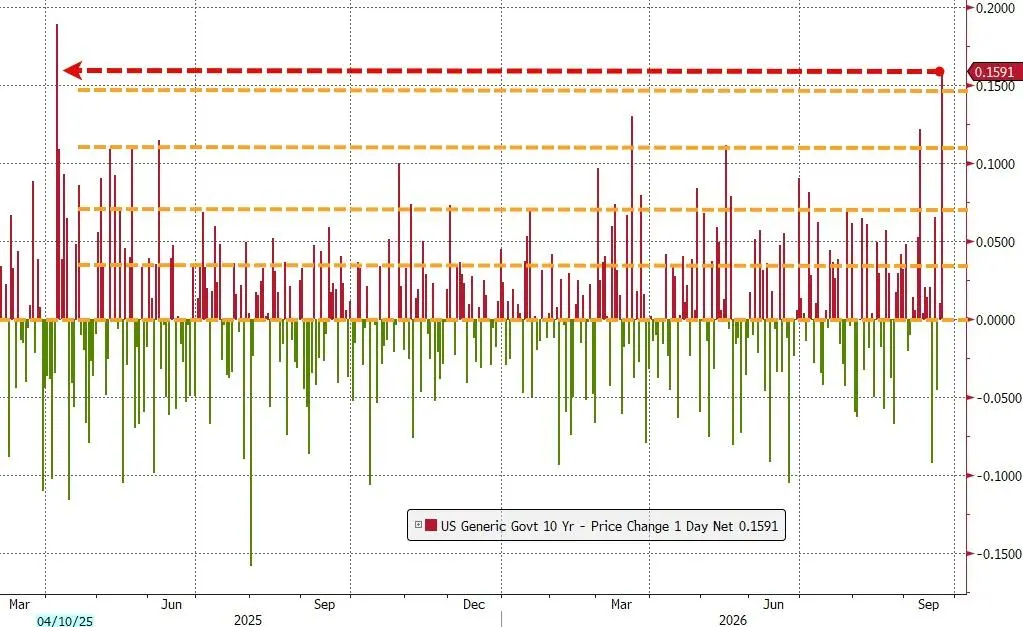
อัตราผลตอบแทนอายุ 5 ปี พุ่งขึ้นเกือบ 20 จุดเบสิสในวันเดียว ทะลุ 5% เป็นครั้งแรกนับตั้งแต่ปี 2550 โดยความล้มเหลวของการประมูลยิ่งเร่งแนวโน้มนี้
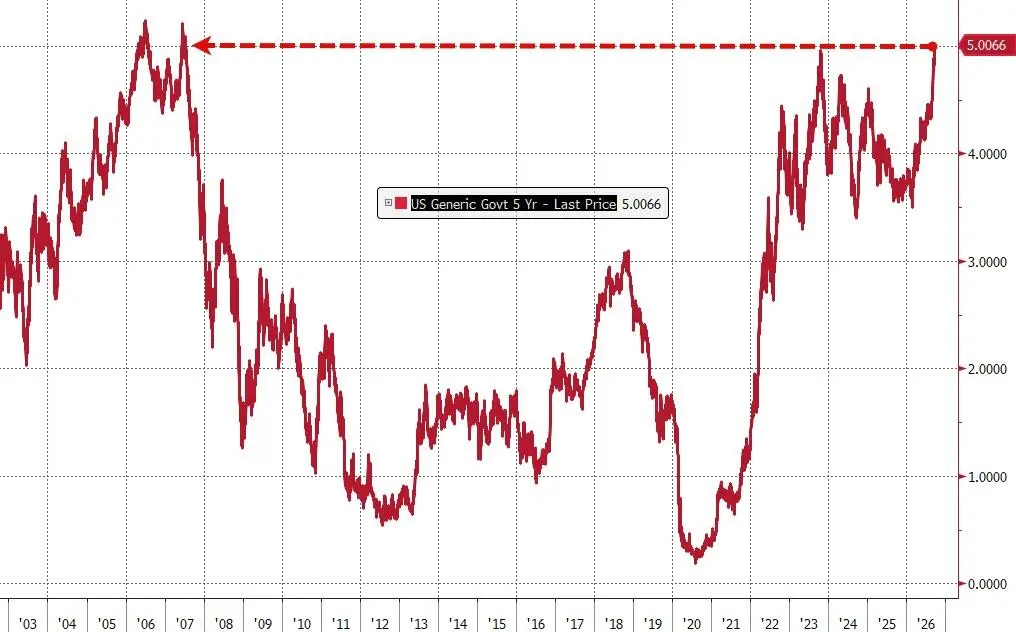
อัตราผลตอบแทนอายุ 30 ปี เพิ่มขึ้นสู่ระดับสูงสุดนับตั้งแต่ปี 2547 อัตราผลตอบแทนอายุ 2 ปี แตะระดับสูงสุดนับตั้งแต่ปี 2567 ชั่วครู่ก่อนจะถอยลงเล็กน้อยมาที่ 4.90% เพิ่มขึ้น 12 จุดเบสิสจากวันก่อนหน้า
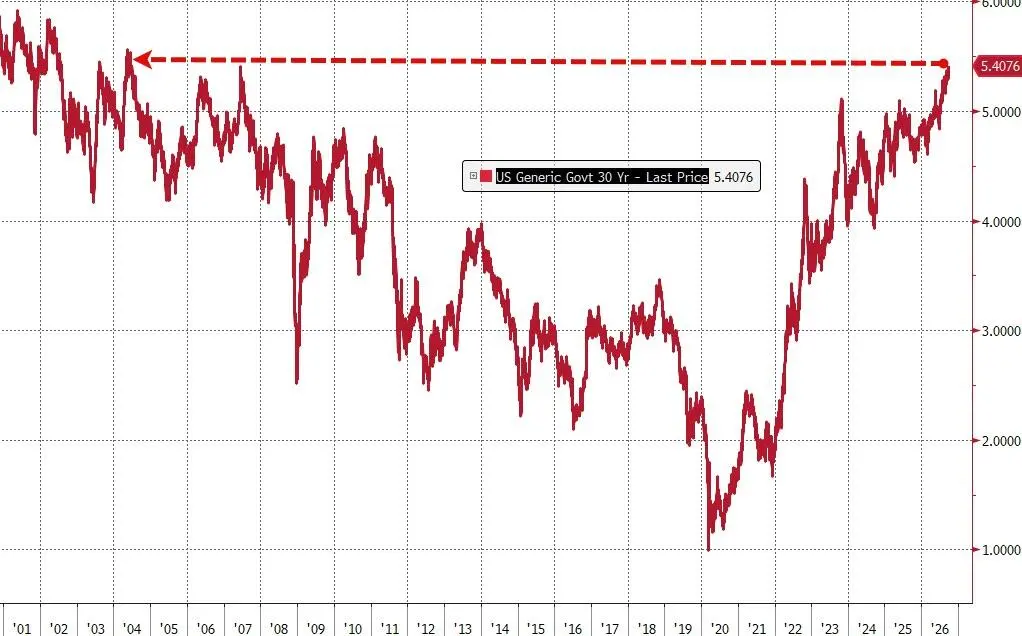
ตัวชี้วัดความผันผวนของพันธบัตรก็พุ่งสูงขึ้นอย่างมีนัยสำคัญ บ่งชี้ถึงการขาดความเชื่อมั่นอย่างรุนแรงในตลาดเกี่ยวกับแนวโน้มในอนาคต ฌอน ซิมโก หัวหน้าฝ่ายจัดการการลงทุนตราสารหนี้ของ SEI Investments สรุปสถานการณ์ของวันนี้ว่าเป็น 'การโจมตีสามครั้ง':
"ข้อมูลเศรษฐกิจที่แข็งแกร่งขึ้น แรงกดดันด้านอุปทานที่ผลักดันอัตราผลตอบแทนอายุ 5 ปี ไปสู่ระดับที่ไม่เห็นมานานหลายปี และการประเมินว่าเงินเฟ้อทั่วโลกมีความเหนียวแน่น"
สาระสำคัญของการเทขาย: การปรับราคาอัตราดอกเบี้ยที่แท้จริงใหม่ ไม่ใช่แค่ความตื่นตระหนกเรื่องเงินเฟ้อ
เป็นที่น่าสังเกตว่าตรรกะขับเคลื่อนเบื้องหลังการเทขายตลาดพันธบัตรครั้งนี้ไม่ใช่เพียงการเพิ่มขึ้นของความคาดหวังเงินเฟ้อ
ตามการวิเคราะห์ของ Bloomberg ประมาณ 80% ถึง 85% ของขนาดการเทขายมาจากอัตราดอกเบี้ยที่แท้จริงที่เพิ่มขึ้น: อัตราผลตอบแทนตามตัวเงินอายุ 10 ปี เพิ่มขึ้นประมาณ 15 จุดเบสิส อัตราผลตอบแทนของพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ที่ป้องกันเงินเฟ้อ (TIPS) เพิ่มขึ้นประมาณ 12.5 จุดเบสิส ในขณะที่อัตราเงินเฟ้อคาดการณ์เพิ่มขึ้นเพียงประมาณ 2 จุดเบสิส
นั่นหมายความว่านักลงทุนพันธบัตรกำลังปรับราคาใหม่สำหรับปัจจัยหลายอย่างรวมกัน: เส้นทางของธนาคารกลางสหรัฐฯ ในการคงอัตราดอกเบี้ยสูงเป็นเวลานานขึ้น ความคาดหวังการเติบโตที่แท้จริงที่แข็งแกร่งขึ้น อัตราดอกเบี้ยที่เป็นกลางที่สูงขึ้น ส่วนชดเชยระยะเวลาหรือค่าชดเชยความเสี่ยงระยะยาวที่แท้จริงที่สูงขึ้น รวมถึงแรงกดดันด้านอุปทานที่มากขึ้นและภาวะการเงินโลกที่ตึงตัวขึ้น
ริช พรีโวรอตสกี จาก Goldman Sachs มีแนวโน้มที่จะตีความแนวโน้มนี้จากมุมมองการเติบโต:
"สำหรับผม สิ่งนี้ดูเหมือนจะสะท้อนสมมติฐานการเติบโตที่แข็งแกร่งมากขึ้นเรื่อยๆ (การขาดดุลการคลัง 6% บวกกับการใช้จ่าย 1.5 ล้านล้านดอลลาร์ หมายถึงอุปทานพันธบัตรจำนวนมากและการเติบโตตามตัวเงินจำนวนมาก) นี่เป็นความเสี่ยงมหภาคที่ชัดเจนยิ่งขึ้นสำหรับตลาดหุ้น—ไม่ใช่เงินเฟ้อที่ควบคุมไม่ได้ แต่เป็นต้นทุนเงินทุนที่แท้จริงที่สูงอย่างต่อเนื่อง"
แบบจำลอง GDPNow ของธนาคารกลางสหรัฐฯ สาขาแอตแลนตา คาดการณ์ว่าเศรษฐกิจสหรัฐฯ จะเติบโตในอัตราต่อปีที่ 5.1% ในไตรมาสที่สาม ซึ่งหากเป็นจริง จะเป็นการเติบโตที่เร็วที่สุดนับตั้งแต่การฟื้นตัวหลังโควิด นักเศรษฐศาสตร์ของ JPMorgan Chase กล่าวหลังการประชุมธนาคารกลางสหรัฐฯ เมื่อสัปดาห์ที่แล้วว่า เจ้าหน้าที่ธนาคารกลางสหรัฐฯ "อาจกำลังเห็นความเสี่ยงที่เพิ่มขึ้นของภาวะร้อนแรงเกินไปที่ขับเคลื่อนโดยอุปสงค์ และนโยบายอาจต้องตอบสนองต่อสิ่งนี้"
เจสัน กราเน็ต ประธานเจ้าหน้าที่ฝ่ายการลงทุนและหัวหน้าฝ่ายบริการสินเชื่อของ BNY ตั้งคำถามสำคัญ: "ธนาคารกลางสหรัฐฯ ได้เริ่มขึ้นอัตราดอกเบี้ยแล้ว คำถามตอนนี้คือ… มันจะอยู่บนเส้นทางนี้เป็นเวลานานพอสมควรหรือไม่?"
ประสิทธิผลของแผนซื้อคืนเป็นที่กังขา กระทรวงการคลังอยู่ภายใต้แรงกดดัน
ท่ามกลางอัตราผลตอบแทนที่เพิ่มขึ้น รัฐมนตรีว่าการกระทรวงการคลัง เยลเลน ได้พยายามกดอัตราผลตอบแทนโดยการขยายขนาดการซื้อคืนพันธบัตรระยะยาว แต่ผลลัพธ์มีจำกัด
ในวันพุธ กระทรวงการคลังประกาศว่าจะซื้อคืนพันธบัตรอายุ 20 ถึง 30 ปี มูลค่าสูงสุด 6 พันล้านดอลลาร์ในวันพฤหัสบดี นับเป็นการดำเนินการครั้งที่สองนับตั้งแต่การขยายแผนซื้อคืนที่ประกาศเมื่อกลางเดือนสิงหาคม อย่างไรก็ตาม ขนาดนี้ทำให้ตลาดผิดหวัง บ็อบ มิเชล ประธานเจ้าหน้าที่ฝ่ายการลงทุนของ JPMorgan Asset Management กล่าวอย่างตรงไปตรงมา:
"เราคิดว่ากระทรวงการคลังจะเห็นว่าการซื้อคืน 6 พันล้านดอลลาร์ครั้งล่าสุดล้มเหลว และจะตั้งเป้าไว้ที่เกือบ 1 หมื่นล้านดอลลาร์ในครั้งนี้ แต่พวกเขาไม่ได้ทำ"
หลังจากการประกาศ อัตราผลตอบแทนของพันธบัตรอายุ 20 ปี และ 30 ปี เพิ่มขึ้นอีก และตัวชี้วัดความผันผวนของพันธบัตรพุ่งสูงขึ้น บ่งชี้ถึงการขาดความเชื่อมั่นอย่างรุนแรงในแผนซื้อคืน
คริสโตเฟอร์ ซัลลิแวน ประธานเจ้าหน้าที่ฝ่ายการลงทุนของ United Nations Federal Credit Union สรุปสถานการณ์ที่ยากลำบากของตลาดพันธบัตรในปัจจุบัน: "จากความขัดแย้งที่ยังไม่คลี่คลายในอิหร่าน ไปจนถึงเศรษฐกิจสหรัฐฯ ที่ดูเหมือนจะไม่สามารถทำลายได้ การถือพันธบัตรตอนนี้ 'ไม่สมเหตุสมผล' สำหรับหลายๆ คน"
ตลาดหุ้นค่อนข้างยืดหยุ่น แต่ความเสี่ยงด้านอัตราดอกเบี้ยไม่สามารถละเลยได้
แม้ตลาดพันธบัตรจะถูกโจมตีอย่างรุนแรง แต่การลดลงของหุ้นสหรัฐฯ ค่อนข้างจำกัด สก็อตต์ คิมบอล ประธานเจ้าหน้าที่ฝ่ายการลงทุนตราสารหนี้ของ Loop Capital Asset Management กล่าวว่า "ตลาดความเสี่ยงกำลังรับมือกับสิ่งนี้ได้ค่อนข้างดี ดูเหมือนว่าจะเป็นปัญหาของตลาดอัตราดอกเบี้ยจริงๆ"
อย่างไรก็ตาม การเพิ่มขึ้นอย่างต่อเนื่องของอัตราผลตอบแทนได้ก่อให้เกิดปฏิกิริยาลูกโซ่ในเศรษฐกิจจริง—ตั้งแต่อัตราดอกเบี้ยจำนอง อัตราดอกเบี้ยบัตรเครดิต ไปจนถึงความเต็มใจของบริษัทไพรเวทอิควิตี้ในการทำการซื้อกิจการโดยใช้เงินกู้ ล้วนได้รับผลกระทบ อัตราดอกเบี้ยจำนอง 30 ปี ได้ทะลุ 7% สร้างแรงกดดันโดยตรงต่อตลาดอสังหาริมทรัพย์
คริสตอฟ บูเช ประธานเจ้าหน้าที่ฝ่ายการลงทุนของ ABN AMRO Investment Solutions เตือนว่า "เส้นอัตราผลตอบแทนระยะสั้นกำลังสร้างแรงกดดัน" และข้อมูลเศรษฐกิจในวันนี้จะช่วยให้ธนาคารกลางสหรัฐฯ "เพิ่มความเข้มข้น" ให้กับจุดยืนเชิงสายเหยี่ยวได้
บรูค นักกลยุทธ์ของ RBC Capital Markets ยอมรับว่าตลาดตกอยู่ในวงจรที่น่าหงุดหงิด:
"คุณสามารถมองระดับอัตราผลตอบแทนเหล่านี้แล้วพูดว่า นี่น่าสนใจจริงๆ แต่เราเล่นเกมนี้มาในช่วงหกเดือนที่ผ่านมา และทุกครั้งที่เราพยายามขีดเส้นไว้ที่ไหนสักแห่ง มันก็ยังคงทะลุผ่านไป"
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้