Tiger Research: банки больше не ждут регуляторов — как европейский MiCA стал стандартом для стейблкоинов?
 OdailyАвтор: Tiger Research
Ключевые выводы
- Материал подготовлен Tiger Research. Пока финансовые институты, ожидающие окончательного решения регуляторов, всё ещё взвешивают, стоит ли выходить на рынок, банки, заранее выстроившие бизнес-архитектуру, уже закрепили за собой корпоративные платёжные сети и создали разрыв, который опоздавшим будет трудно преодолеть. Европейские банки, оперативно начавшие действовать сразу после установления правил, уже прочно заняли лидирующие позиции на рынке.
- Начинать анализ бизнеса только после официального принятия закона — слишком поздно. Лишь те банки, которые уже определились с бизнес-моделью (будь то прямая эмиссия материнским банком, эмиссия через дочернюю структуру или предоставление услуг в качестве инфраструктурного провайдера) и тщательно просчитали требование о размещении 30% средств на изолированных счетах и затраты на соблюдение нормативов на каждом этапе, смогут беспрепятственно запустить услуги в первый же день вступления закона в силу.
- Без механизма проверки white paper, при котором руководство несёт солидарную юридическую ответственность, и без заранее разработанных планов погашения и восстановления после кризиса, даже после официального открытия приёма заявок на лицензию дата запуска продукта будет откладываться на неопределённый срок.
- В день вступления регулирования в силу банки ни в коем случае не окажутся на одной стартовой линии. Пока банки, пассивно ожидавшие окончательного законодательства, в спешке готовят базовые отчётные материалы, банки, которые провели анализ прибыльности на основе MiCA и заключили внешние партнёрства, уже могут немедленно принимать и привлекать реальные потоки транзакций.
- Двери регулирования открыты для всех банков одинаково, но доля рынка достанется только тем, кто первым завершил подготовку.
Почему стоит обратить внимание на Европу
В то время как в других регионах мира всё ещё многократно взвешивают, как контролировать риски стейблкоинов, Европа уже приняла Закон о рынках криптоактивов (MiCA), первой определив порог входа на рынок, правила управления резервами и обязательства по погашению в фиатной валюте.
Как только регуляторная система стала ясной, европейские банки без колебаний массово вышли на этот рынок. Их практический опыт стал самым убедительным реальным ориентиром для регуляторов других стран и регионов, где чёткие нормативные указания ещё не разработаны.
Учитывая, что ожидание полного урегулирования неизбежно ведёт к упущенной выгоде, коммерческие банки в странах и регионах с неопределёнными правилами для стейблкоинов должны заранее, до официального введения правил, спроектировать собственную бизнес-модель.
Запуск бизнеса со стейблкоинами — это отнюдь не просто выпуск токенов и получение лицензии. До окончательной доработки закона банку необходимо тщательно подготовиться по трём ключевым решениям.
Во-первых, решение о бизнес-модели: банк должен решить, будет ли он самостоятельно напрямую выпускать токены или предоставлять другим эмитентам производные инфраструктурные услуги, такие как дистрибуция и хранение.
Во-вторых, система управления резервами: банк должен определить, как изолировать и инвестировать резервные активы, чтобы полностью соответствовать законодательным требованиям, применимым к данному эмитенту.
В-третьих, механизм погашения и защита клиентов: банк должен разработать детальный операционный план, обеспечивающий быстрое возмещение основной суммы клиентам при массовом наплыве запросов на погашение, и выстроить стандартизированную систему раскрытия информации.
Общим базовым ориентиром для этих трёх ключевых решений являются нормативные положения MiCA в отношении токенов электронных денег (EMT, то есть категории стейблкоинов, привязанных к фиатным валютам).
В настоящем отчёте подробно анализируется, как Европа регулирует эмиссию EMT и связанные с ней услуги, а также систематизируются практические подготовительные шаги, которые коммерческие банки, находящиеся в периоде регуляторного вакуума, могут начать уже сейчас. По каждому решению мы будем следовать единой логике: ключевой выбор, который необходимо сделать сейчас, соответствующие конкретные положения MiCA и предварительные действия, которые банк может предпринять заранее.
Поскольку MiCA лишь очерчивает правовые границы, но не делает за банк выбор бизнес-модели или стратегии монетизации, европейские прецеденты используются здесь как модельный сценарий, чтобы системно разъяснить ключевые развилки, которые банкам за пределами ЕС предстоит последовательно преодолеть до появления национального регулирования.
Первое решение: прямая эмиссия или только предоставление необходимых услуг
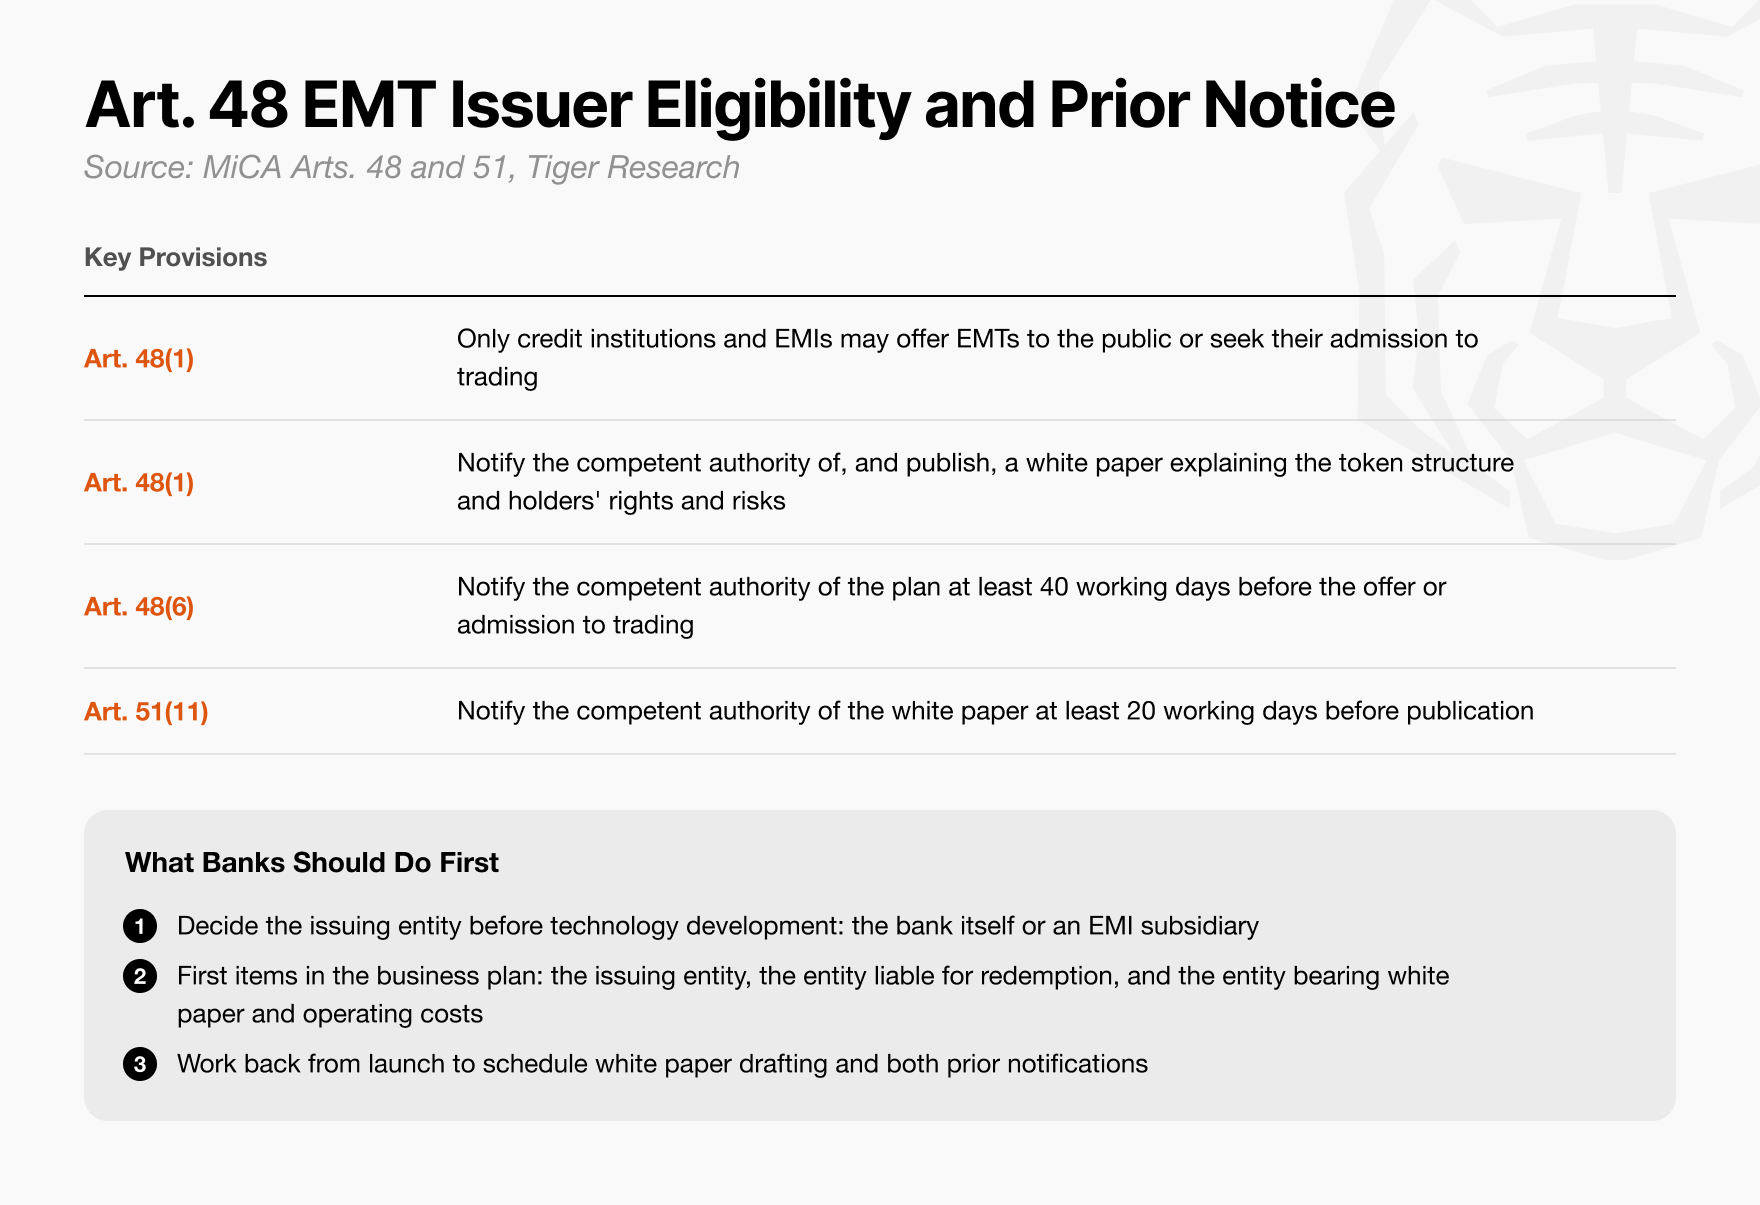
Рисунок: сравнение двухуровневой архитектуры — прямая эмиссия банком и эмиссия через дочернюю организацию электронных денег (EMI)
Проектирование верхнеуровневой архитектуры эмиссионного бизнеса имеет гораздо более высокий приоритет, чем выбор базовых технологий.
На территории ЕС выпускать EMT разрешено только коммерческим банкам и учреждениям электронных денег (EMI). Учреждение электронных денег — это компания, которая позволяет клиентам использовать средства, зачисленные на электронный кошелёк или аналогичный счёт, для платежей или переводов. Помимо прямой эмиссии материнским банком, банк может учредить отдельную дочернюю компанию, получить для неё лицензию EMI и выпускать EMT через эту структуру.
Оба типа лицензий позволяют осуществлять эмиссию стейблкоинов, однако сопутствующие требования к правовому комплаенсу и достаточности капитала принципиально различаются.
Поэтому банк должен прежде всего выстроить систему корпоративного управления и, исходя из собственных стратегических намерений, сделать выбор между прямой эмиссией материнским банком и эмиссией через дочернюю структуру: хочет ли он полностью изолировать материнский банк от потенциальных пруденциальных регуляторных рисков или же намерен напрямую использовать глубокую и устойчивую репутацию традиционного банка и его инфраструктурные преимущества для выхода на рынок.
Перед официальной эмиссией стейблкоин также обязан опубликовать white paper криптоактива — строгий документ раскрытия информации, аналогичный проспекту традиционного финансового продукта. Пока этот white paper, охватывающий правовую структуру токена, условия выпуска и погашения, а также связанные риски, не будет подготовлен и уведомлён компетентный орган, стейблкоин ни в коем случае не может быть публично предложен или размещён на какой-либо торговой платформе.
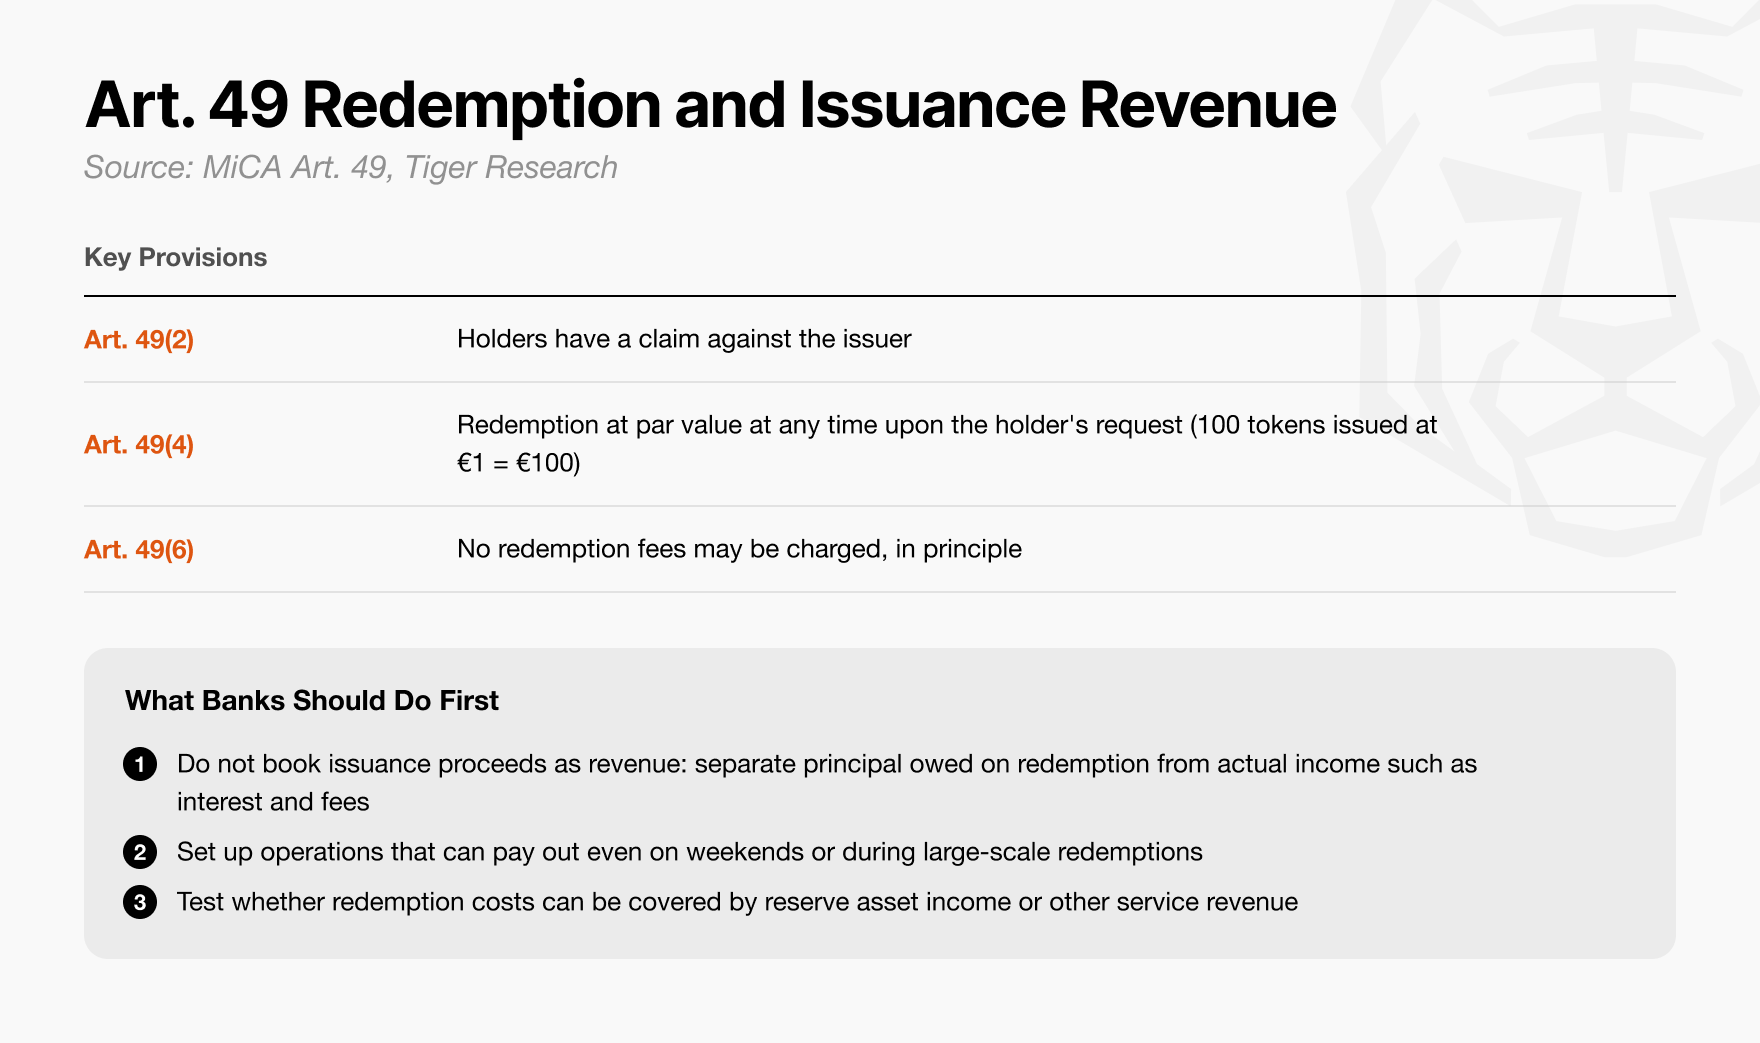
Рисунок: ключевые процессы механизма погашения и модели коммерческой доходности, которые необходимо реализовать до публикации white paper криптоактива
Прежде чем приступить к составлению white paper, банк должен заранее спроектировать процесс погашения для возврата средств клиентам и коммерческую модель доходности, способную покрыть все операционные расходы.
Согласно статье 49 MiCA, по требованию держателя токена эмитент обязан в любой момент произвести полное погашение по номинальной стоимости. Помимо фактически понесённых необходимых затрат, погашение не должно сопровождаться никакими дополнительными сборами, и эти затраты должны быть заранее подробно раскрыты в white paper.
Поэтому эмитент до написания white paper обязан провести строгий внутренний аудит комиссий за погашение и расчётно-клиринговых каналов и разработать устойчивую модель доходности, которая ни в коем случае не зависит от комиссий за выход.
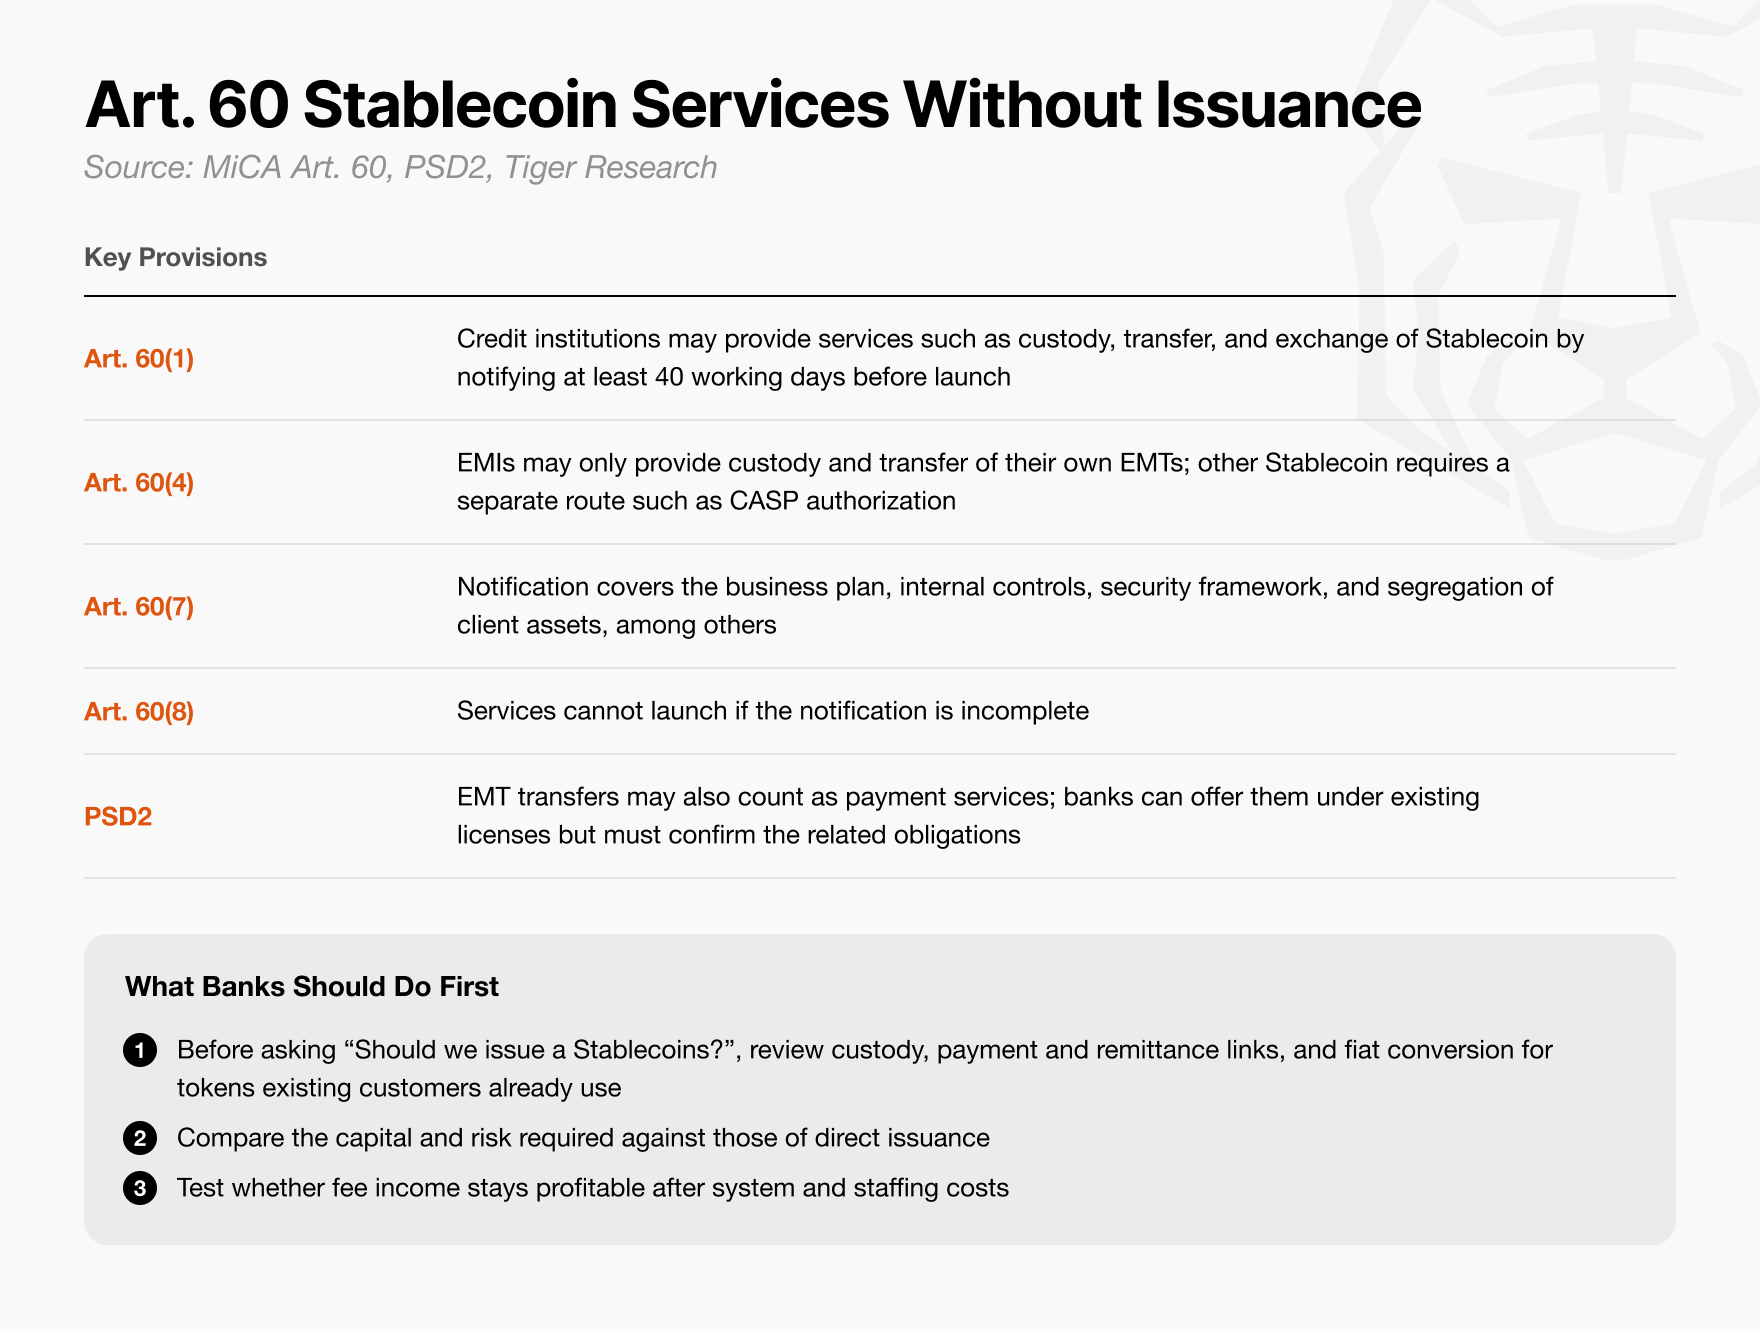
Рисунок: модель услуг по хранению, дистрибуции и обращению стейблкоинов, позволяющая коммерческому банку войти в рынок без собственной эмиссии
Коммерческий банк, даже не выпуская собственный стейблкоин, может получать значительный доход, предоставляя производные услуги.
MiCA не требует от банка выпускать собственный стейблкоин для участия в бизнесе стейблкоинов. Банк вполне может выступать в качестве поставщика услуг по переводу криптоактивов, отправляя и получая токены от имени клиентов, либо в качестве кастодиального сервиса, безопасно хранящего приватные ключи токенов.
Благодаря этим услугам банк может обрабатывать огромные объёмы клиентских транзакций и зарабатывать стабильный комиссионный доход, полностью избегая значительного бремени требований к капиталу и резервам, которое ложится непосредственно на эмитента.
Однако объём разрешённых операций существенно различается в зависимости от типа учреждения. Коммерческий банк, опираясь на уже имеющуюся банковскую лицензию, может напрямую начать предоставлять услуги по переводу и хранению, лишь уведомив регулятора о соответствии.
В отличие от этого, учреждение электронных денег (EMI) может предоставлять услуги хранения только для выпущенных им самим EMT, а услуги перевода — только если они соответствуют стандартам платёжных услуг, определённым в соответствующих директивах.
Кроме того, необходимо тщательно проверить пересечение с традиционной системой платёжного регулирования. Перевод токенов от имени клиента подпадает не только под действие MiCA, но и под действие традиционного регулирования платёжных услуг.
Поэтому банк должен заранее проверить, подпадает ли целевая услуга под законодательное определение платёжной операции согласно Второй директиве о платёжных услугах (PSD2) и требуется ли выполнение дополнительных процедур комплаенс-отчётности.
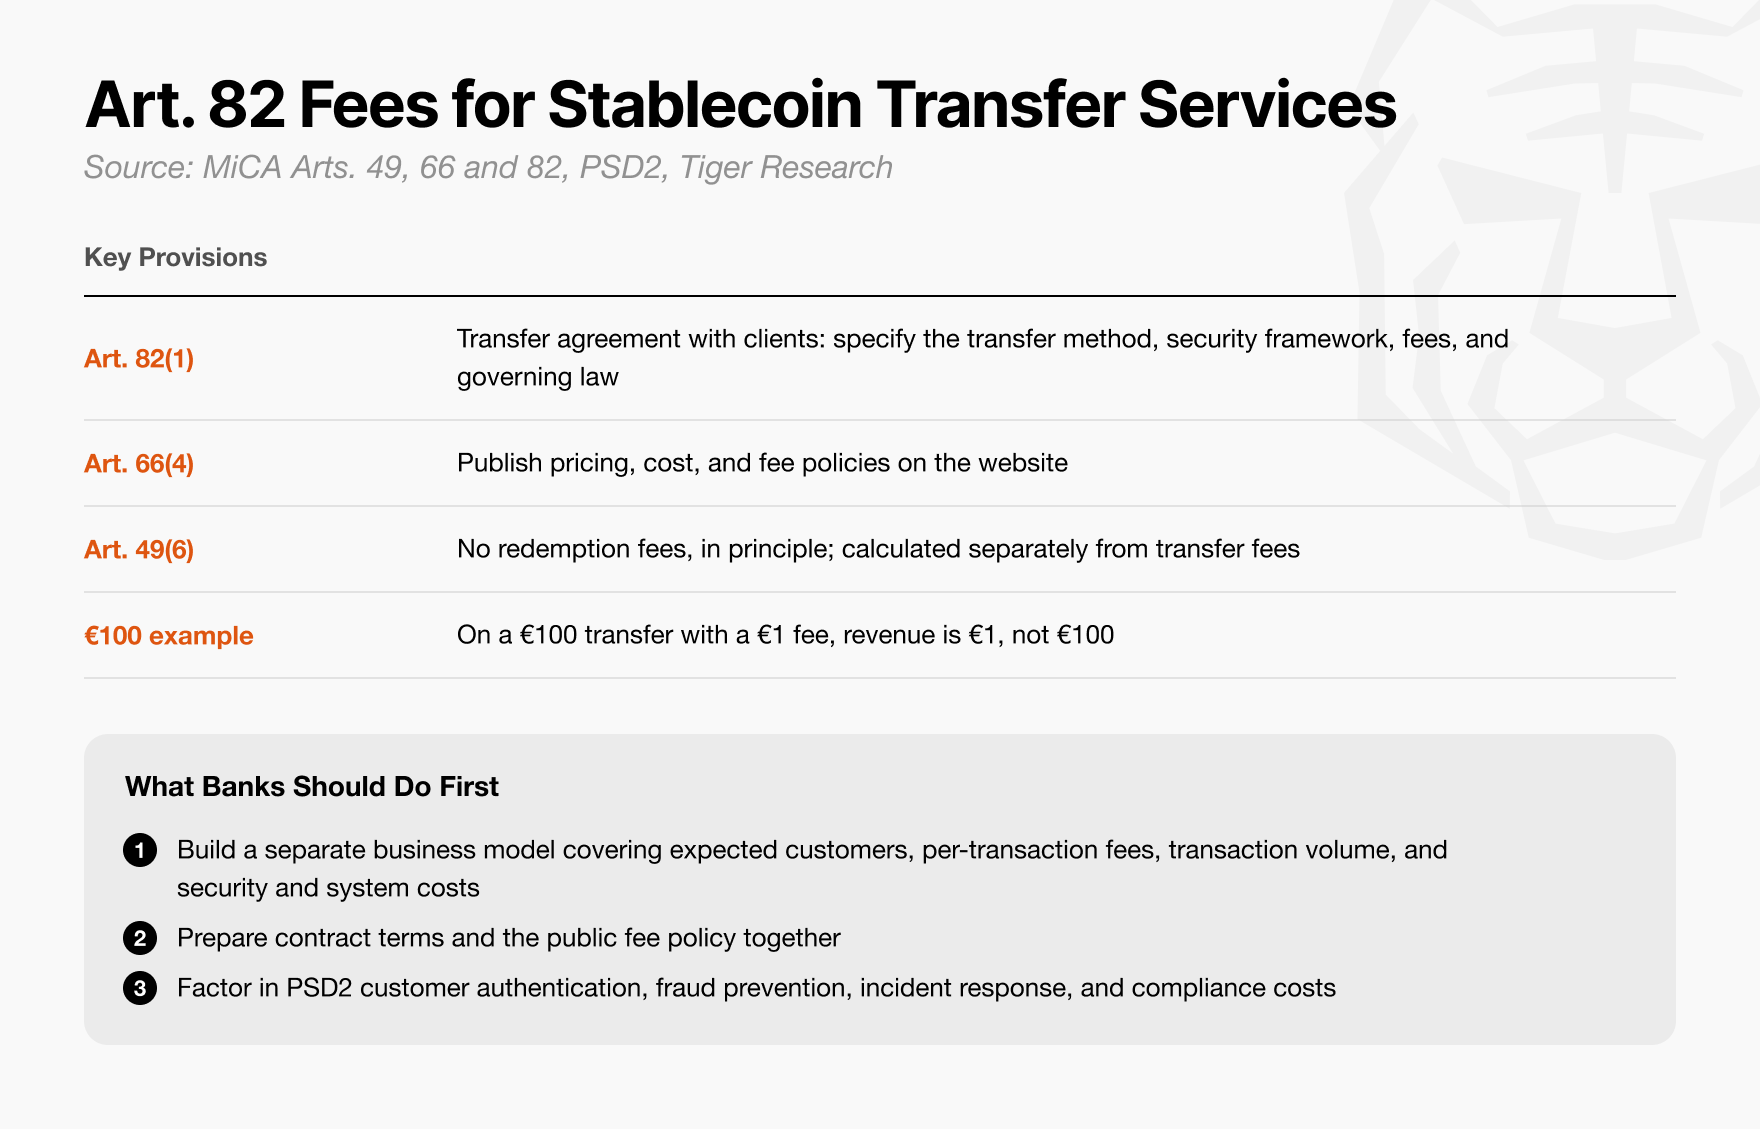
Рисунок: пересечение услуг по переводу стейблкоин-токенов с традиционной системой платёжного регулирования (PSD2) и интерфейсы комплаенса
Структуру комиссий и точку безубыточности услуг по переводу токенов необходимо тщательно просчитать заранее.
В соответствии с MiCA поставщик услуг по переводу криптоактивов обязан чётко указать в клиентском соглашении тариф за каждый перевод и конкретные сроки исполнения. Если комиссия будет установлена слишком высокой, клиенты просто обойдут банк и воспользуются обычными ончейн-переводами напрямую; если слишком низкой — банк не сможет покрыть комиссии за газ в базовой блокчейн-сети и расходы на эксплуатацию программно-аппаратного комплекса.
Поэтому банк уже на ранней стадии планирования проекта должен провести стресс-тестирование, чтобы проверить, способна ли тарифная схема, установленная для корпоративных платежей и трансграничных переводов, полностью покрыть транзакционные издержки сети и текущие операционные расходы.
Учитывая, что взимание каких-либо дополнительных комиссий за погашение стейблкоина в фиатную валюту в принципе прямо запрещено законом, банк также должен провести чёткую операционную границу между услугами перевода, за которые законно взимать плату, и услугами погашения, за которые взимать плату категорически запрещено, чтобы не строить бизнес-модель на логике комиссий, которая впоследствии может быть признана регулятором незаконной.
Решение об управлении резервами: соответствие регуляторному статусу эмитента
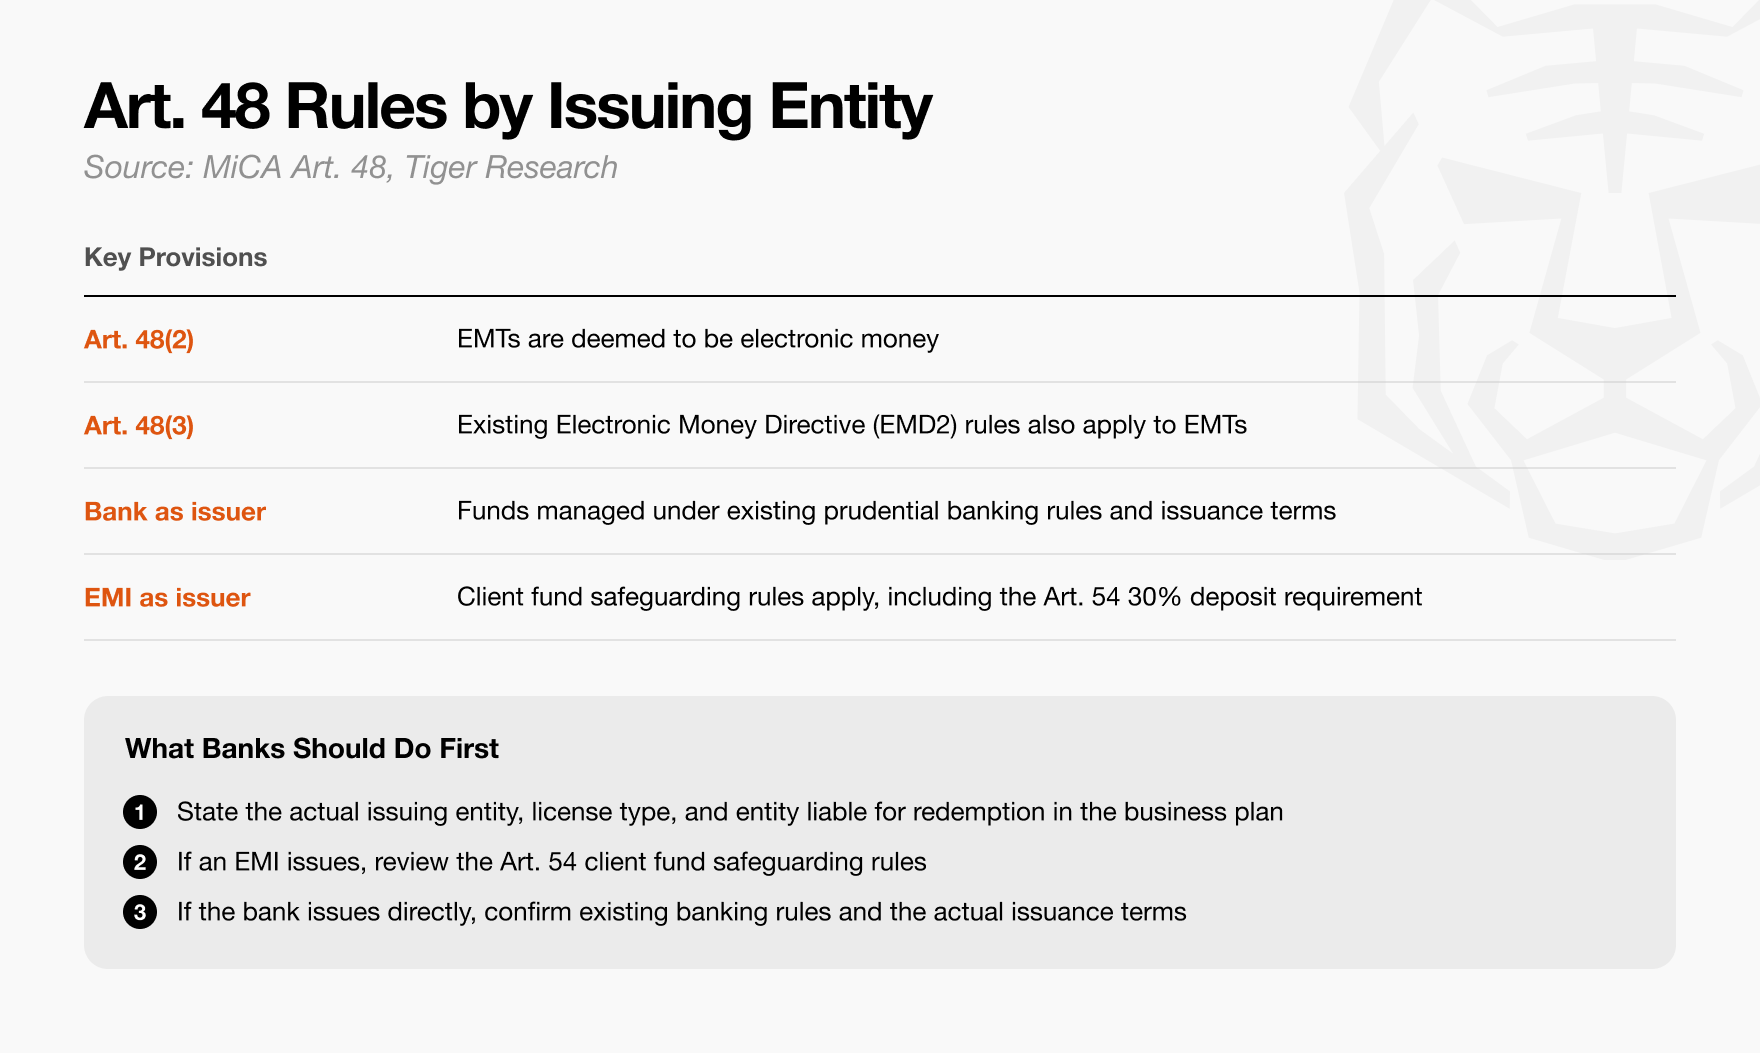
Рисунок: правила управления резервами и применимая правовая база в зависимости от регуляторного статуса эмитента
Прежде чем решать, как управлять клиентскими средствами, банк должен сначала определить конкретные нормативные положения, применимые к данному эмитенту.
Статья 48 MiCA прямо квалифицирует EMT как электронные деньги, и во всех аспектах, не урегулированных MiCA специально, напрямую применяется Европейская директива об электронных деньгах (EMD).
Однако правила управления резервами существенно различаются в зависимости от правовой формы эмитента. Коммерческий банк, осуществляющий прямую эмиссию, может управлять клиентскими средствами в рамках действующей системы банковского надзора; но если стейблкоин выпускается дочерней EMI, то с первого дня получения средств клиентские деньги должны быть полностью отделены от собственных активов, и их разрешается инвестировать только в низкорисковые активы с исключительно высокой безопасностью и ликвидностью.
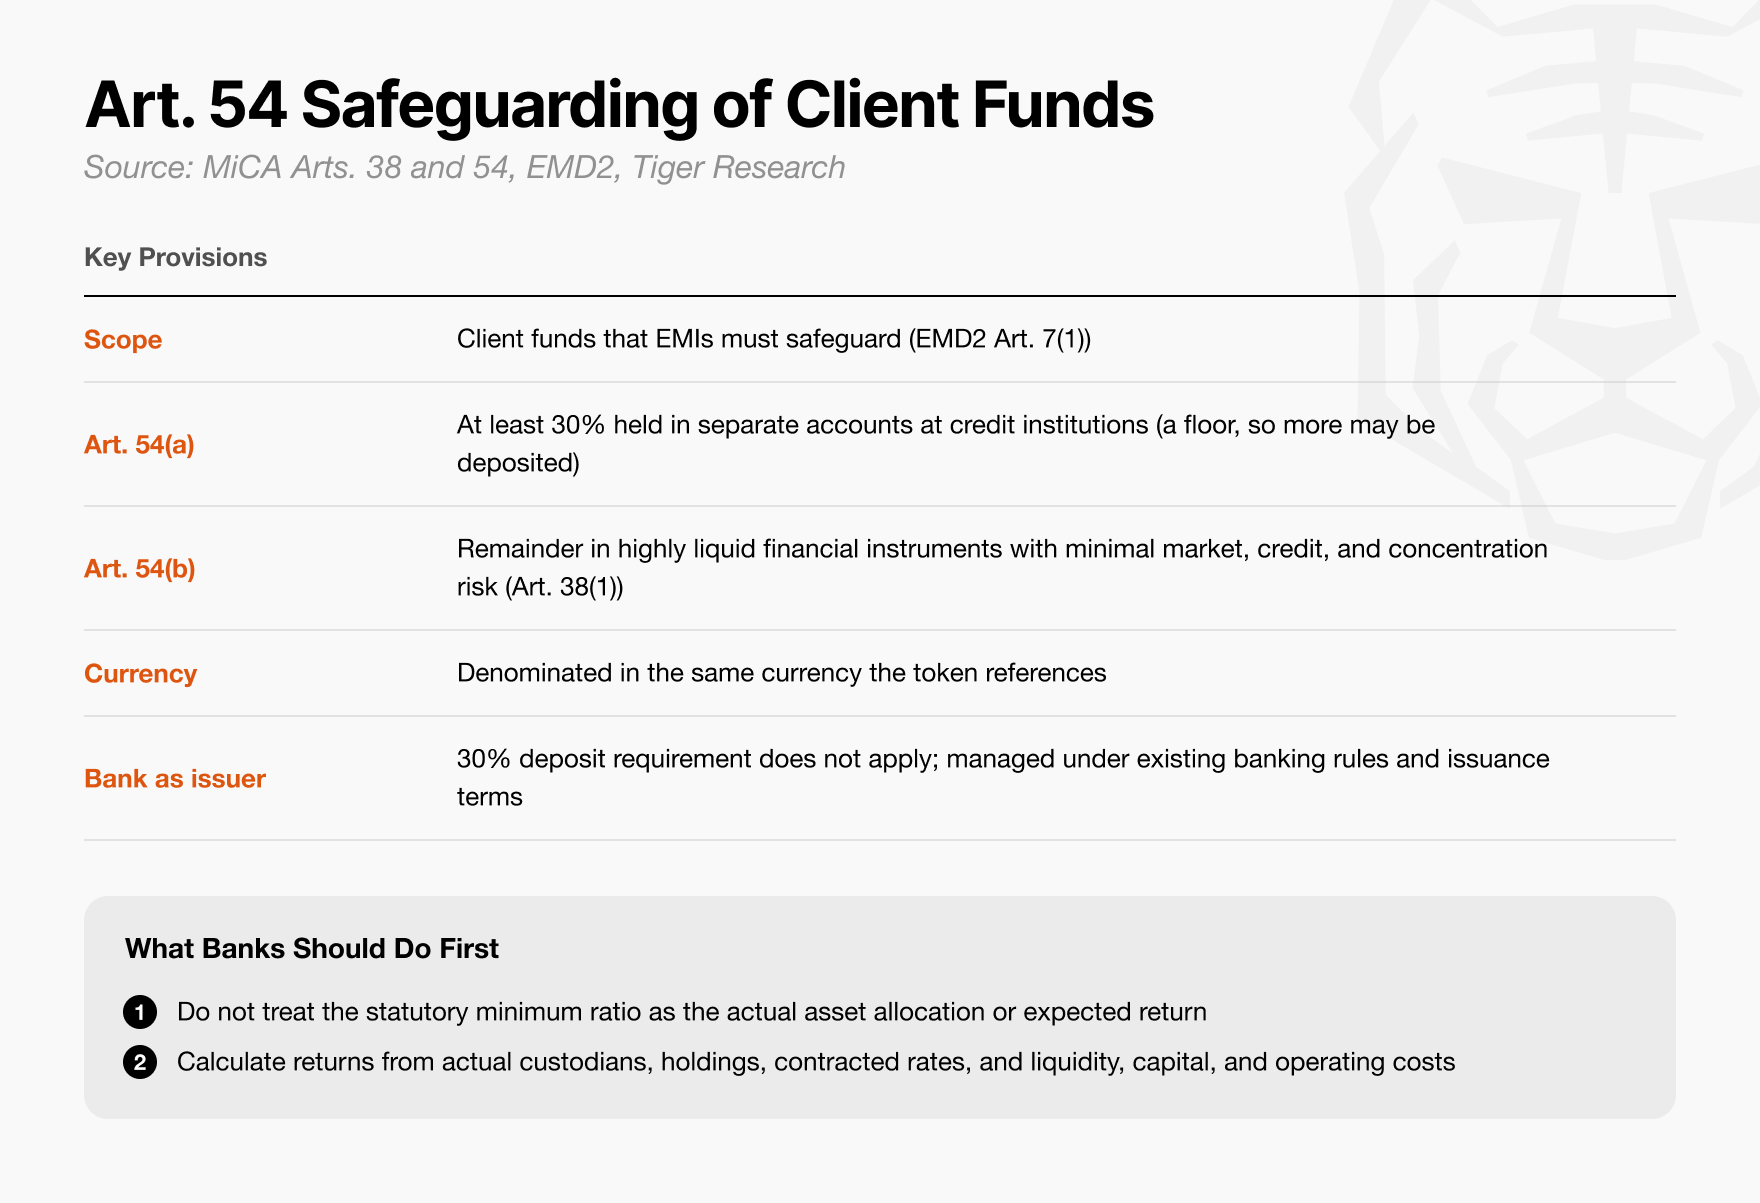
Рисунок: требования к 30% изолированных депозитов и доле высоколиквидных безопасных активов при выпуске стейблкоина учреждением электронных денег (EMI)
Банк должен рационально спланировать размещение и пропорции клиентских средств и с учётом макроэкономической конъюнктуры процентных ставок точно просчитать жизнеспособность бизнеса.
Согласно жёсткому требованию статьи 54 MiCA, учреждение электронных денег, выпускающее EMT, обязано разместить не менее 30% привлечённых средств на изолированных счетах в квалифицированных кредитных организациях (коммерческих банках). Остальные средства разрешается инвестировать только в безопасные низкорисковые активы, например в государственные облигации в той же валюте, к которой привязан EMT.
В условиях низких процентных ставок процентный доход от банковских депозитов и государственных облигаций может оказаться недостаточным для покрытия высоких текущих расходов на комплаенс; а при росте рыночных ставок значительно возрастает сложность управления дюрацией портфеля и риском ликвидности.
Поэтому банк до утверждения инвестиционного портфеля резервов должен провести всестороннее имитационное моделирование прибыли при различных сценариях движения процентных ставок.
Банк, осуществляющий эмиссию через дочернюю EMI, должен заранее разработать детальную стратегию распределения активов, в полной мере учитывая риск концентрации кредитного риска контрагентов по депозитам.
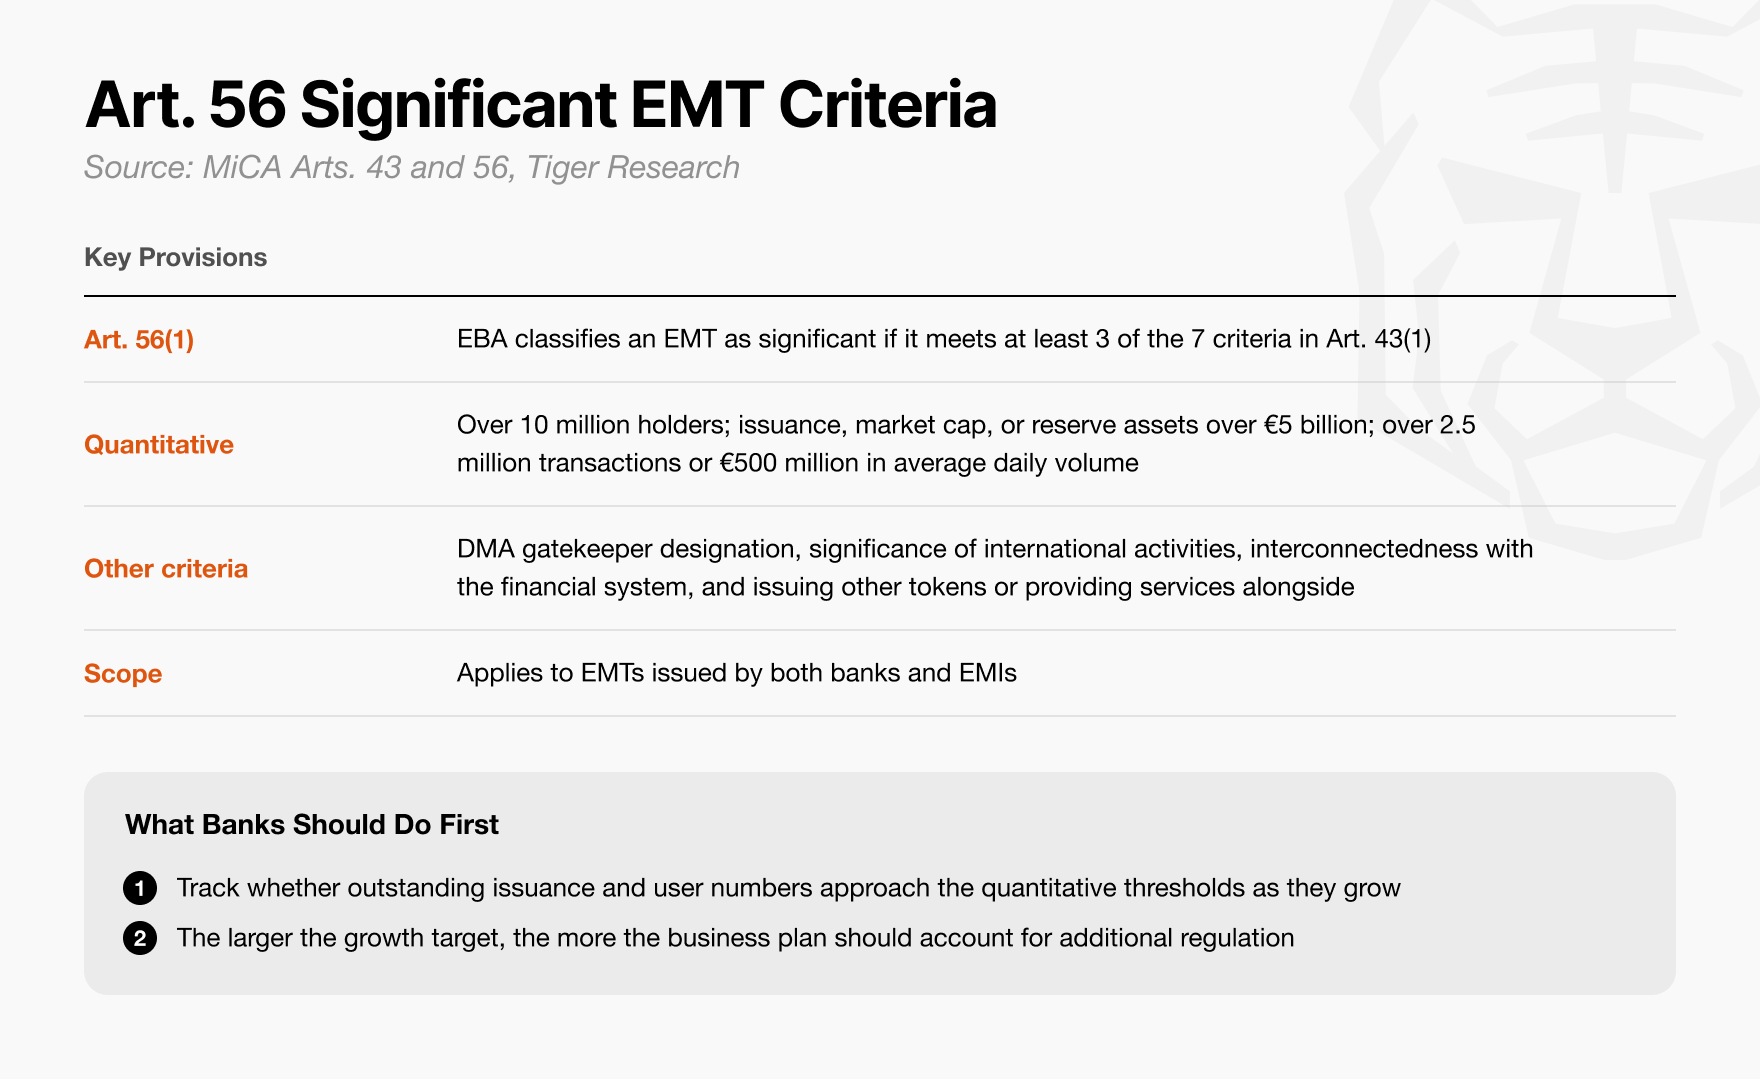
Рисунок: ключевые количественные показатели, используемые Европейской банковской администрацией (EBA) для определения «значимого стейблкоина (Significant EMT)»
Не все стейблкоины с момента запуска сталкиваются с самыми жёсткими регуляторными ограничениями, но затраты на комплаенс необходимо оценивать поэтапно.
Согласно статье 56 MiCA, если стейблкоин достигает определённых количественных порогов по таким параметрам, как рыночная капитализация, число держателей токенов или среднедневное количество транзакций, Европейская банковская администрация (EBA) официально квалифицирует его как «значимый стейблкоин (Significant EMT)».
После присвоения такого статуса стейблкоин сталкивается с более строгими требованиями к достаточности собственного капитала, более интенсивным надзором за резервами и переходит под прямое всеобъемлющее наблюдение EBA.
Из 45 EMT, о которых в настоящее время уведомлены регуляторы ЕС, USDC является на сегодняшний день единственным активом, удовлетворяющим критериям значимого стейблкоина.
Однако после признания значимым стейблкоином регуляторная нагрузка резко возрастает. Минимальная доля резервов, размещаемых на отдельных счетах в коммерческих банках, сразу повышается с 30% до 60%, что существенно связывает высоколиквидную денежную позицию и серьёзно ограничивает возможности инвестирования остальных резервов.
Одновременно порог собственного капитала, который обязан поддерживать эмитент, возрастает с 2% от среднего объёма резервных активов для обычного EMT до не менее 3%.
Поэтому модель финансовых результатов банка должна быть построена по ступенчатому принципу, строго отделяя минимальные расходы на комплаенс на начальном этапе продукта от тяжёлых капитальных обязательств, возникающих по мере масштабирования бизнеса.
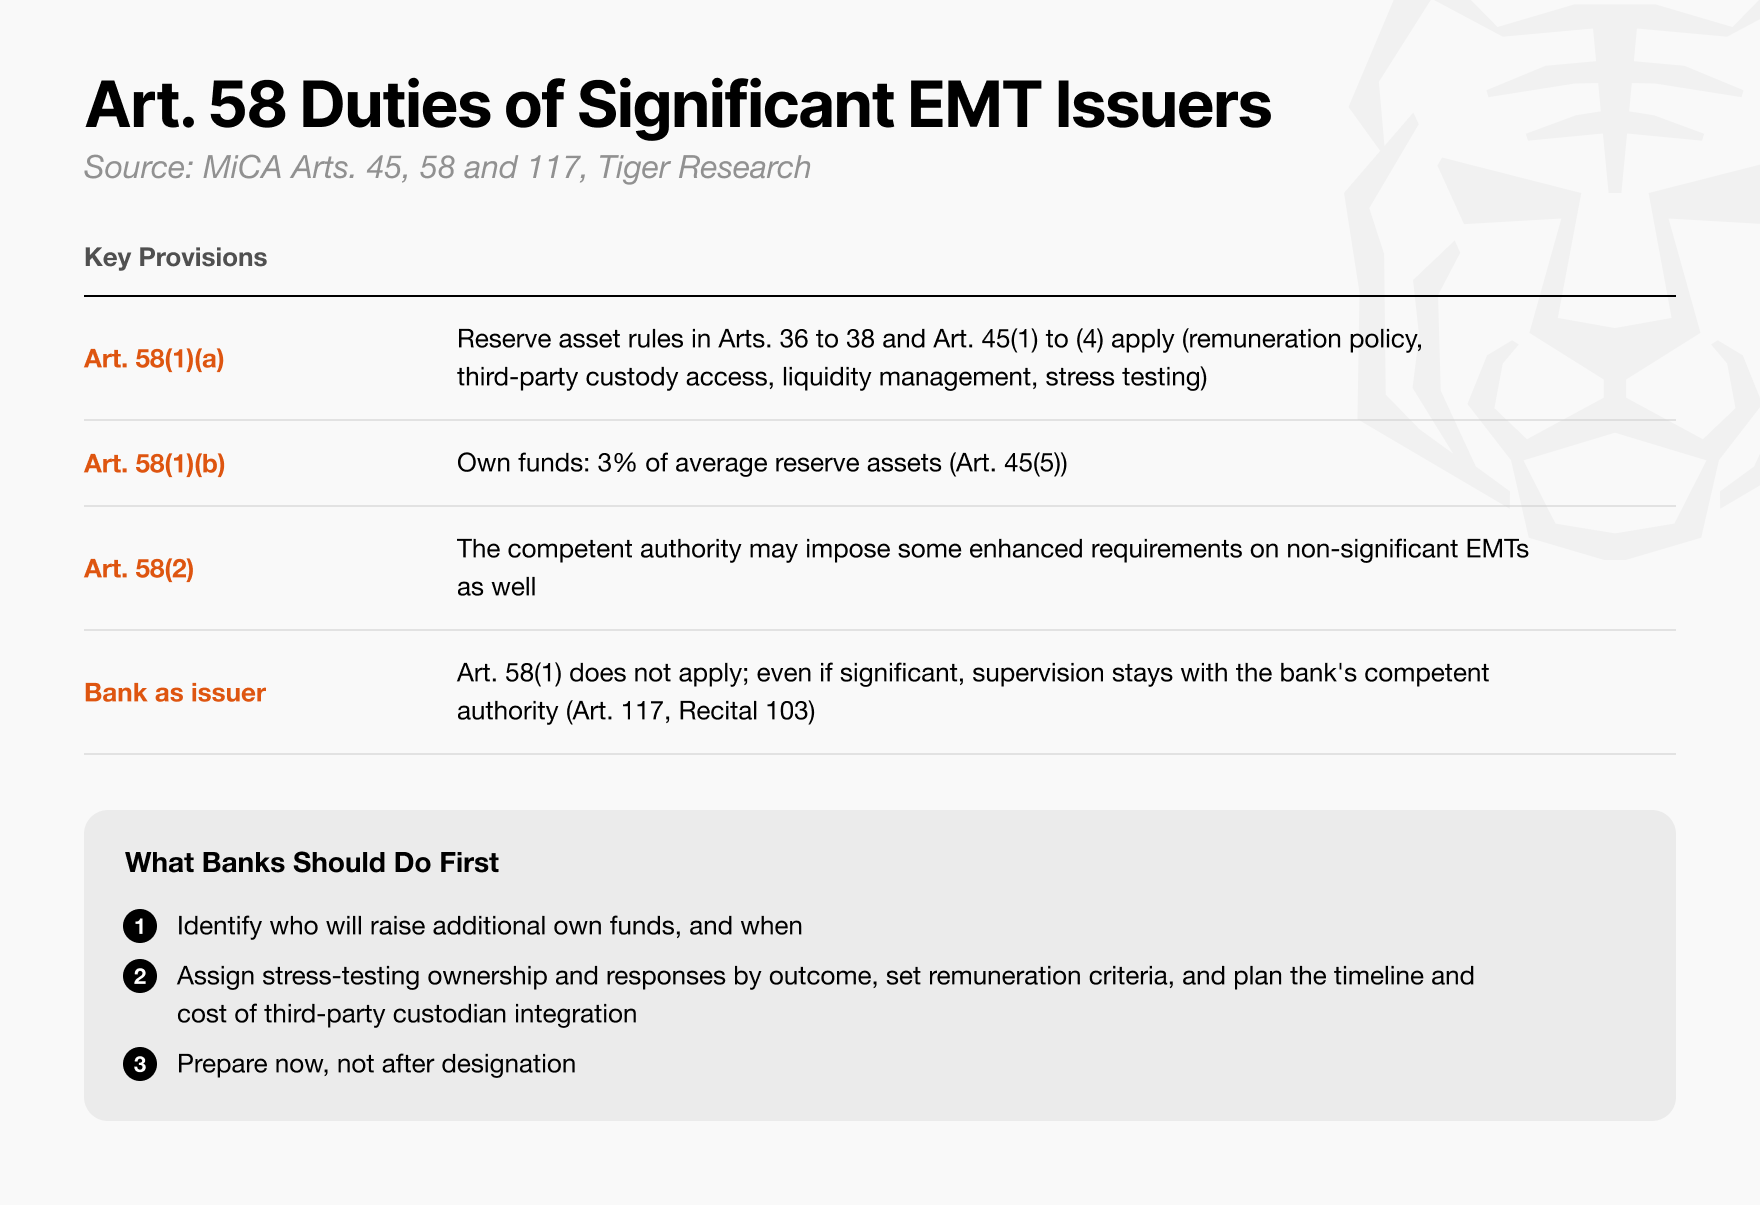
Рисунок: ступенчатый рост требований к достаточности капитала и затрат на комплаенс эмитента значимого стейблкоина по мере расширения бизнеса
При выборе эмитента банк должен заранее учитывать возможную последующую квалификацию актива как значимого, дополнительные требования к капиталу и полные затраты на управление рисками.
Согласно статье 58 MiCA, учреждение электронных денег, выпускающее значимый EMT, обязано поддерживать собственный капитал в размере не менее 3% от среднего объёма резервных активов и соблюдать дополнительные требования к буферу ликвидности и управлению рисками.
Если коммерческий банк выбирает косвенную эмиссию через дочернюю EMI, то при стремительном росте объёма эмиссии эта дочерняя структура должна самостоятельно соответствовать указанному порогу капитала, что вынуждает материнский банк постоянно осуществлять крупные дополнительные вливания капитала.
Напротив, при прямой эмиссии коммерческим банком дополнительные требования к капиталу, предусмотренные пунктом 1 статьи 58, не применяются. Банк может напрямую использовать существующую систему пруденциальной достаточности капитала и систему контроля рисков, что делает прямую эмиссию материнским банком с самого начала чрезвычайно привлекательным стратегическим путём, заслуживающим приоритетной оценки.
Решение о механизме погашения и коммуникации с клиентами: комплексное проектирование комплаенс-процессов
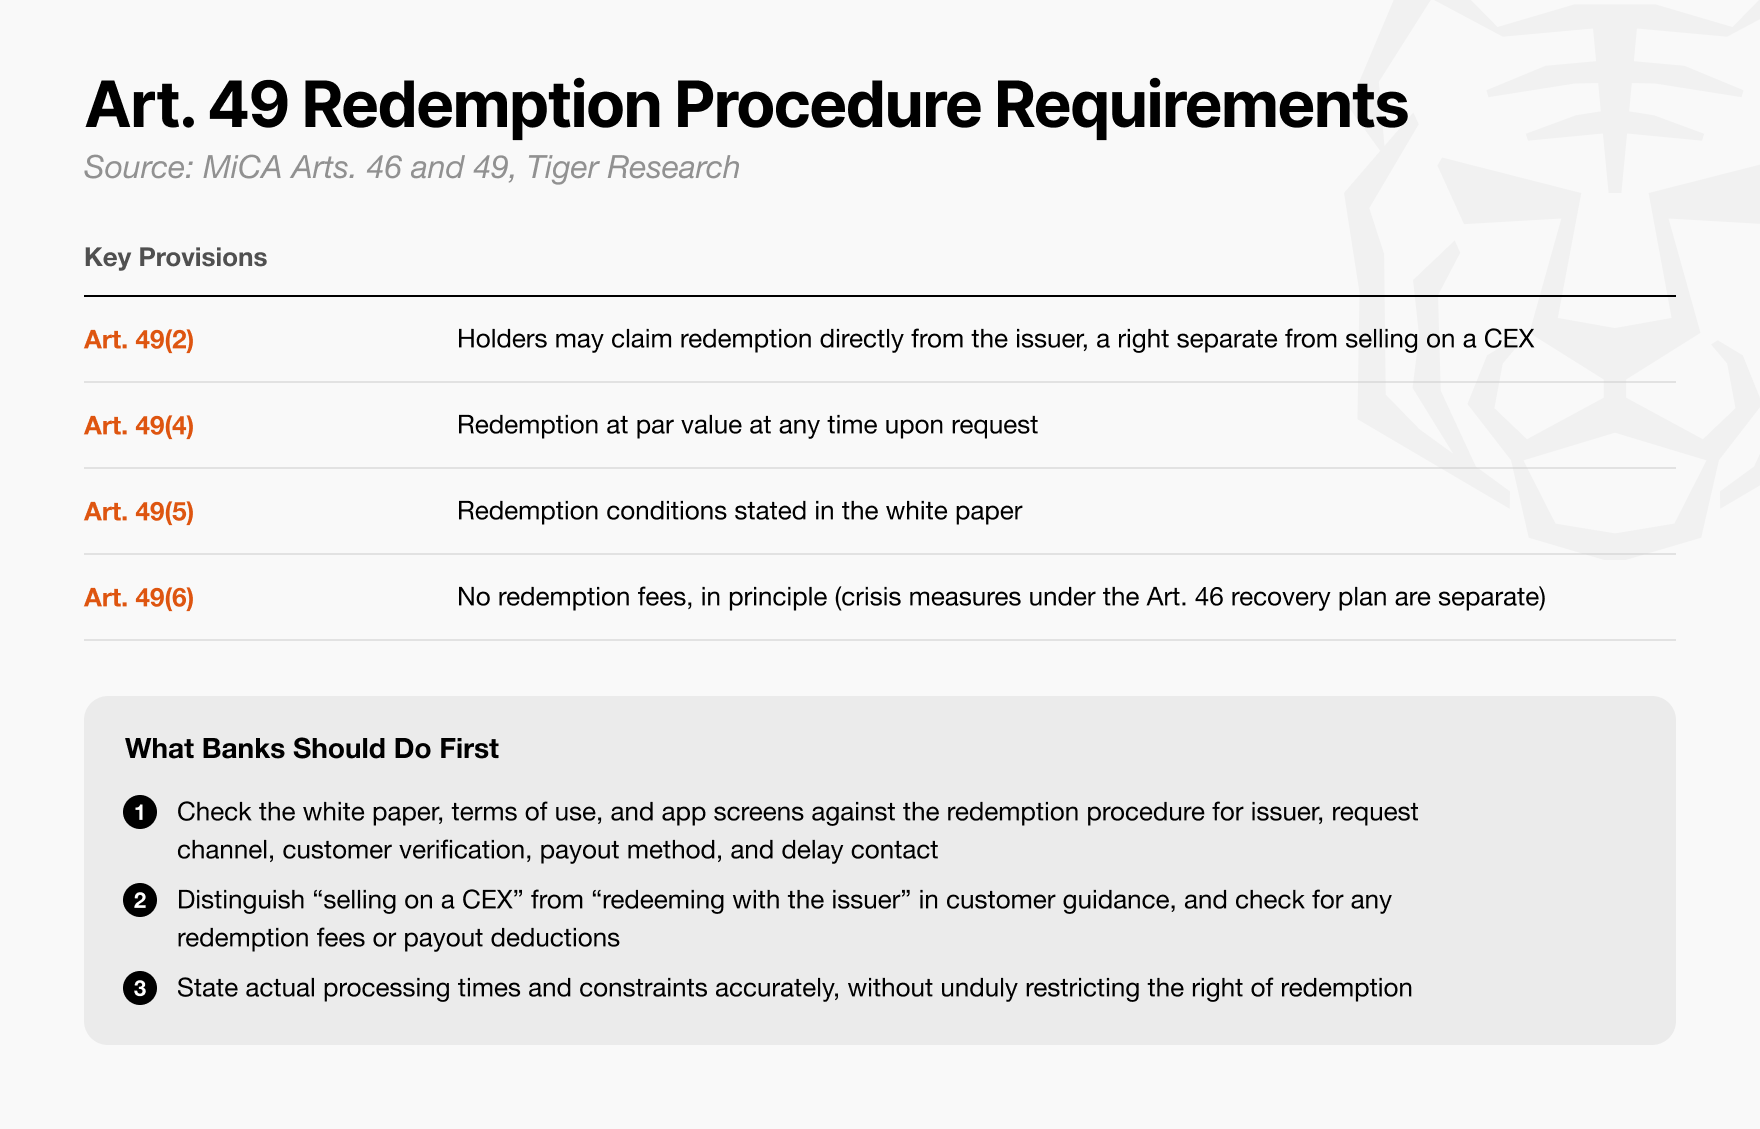
Рисунок: процесс погашения по номиналу в любой момент для держателей токенов электронных денег и стандарты клиентских инструкций в рамках MiCA
Банк должен комплексно спроектировать операционный процесс погашения и клиентские инструкции на фронт-энде, чтобы клиенты, подавшие запрос на погашение, чётко понимали весь процесс и без задержек получали свои фиатные средства.
Согласно жёсткому требованию статьи 49 MiCA, держатель EMT имеет право в любое время потребовать от эмитента полного погашения по номинальной стоимости. Эмитент обязан незамедлительно исполнить такое погашение, не устанавливая никаких дополнительных ограничений и не взимая никаких сборов сверх заранее раскрытых фактических затрат.
На практическом уровне коммерческий банк должен чётко определить стандарты и ответственных лиц для каждого конкретного этапа — от получения запроса на погашение до окончательного перевода фиатных средств.
Одновременно банк должен в клиентском интерфейсе наглядно разъяснять принцип работы механизма погашения, чтобы у клиентов не возникало ошибочного представления о том, что стейблкоин аналогичен традиционному банковскому депозиту, полностью защищённому системой страхования вкладов.
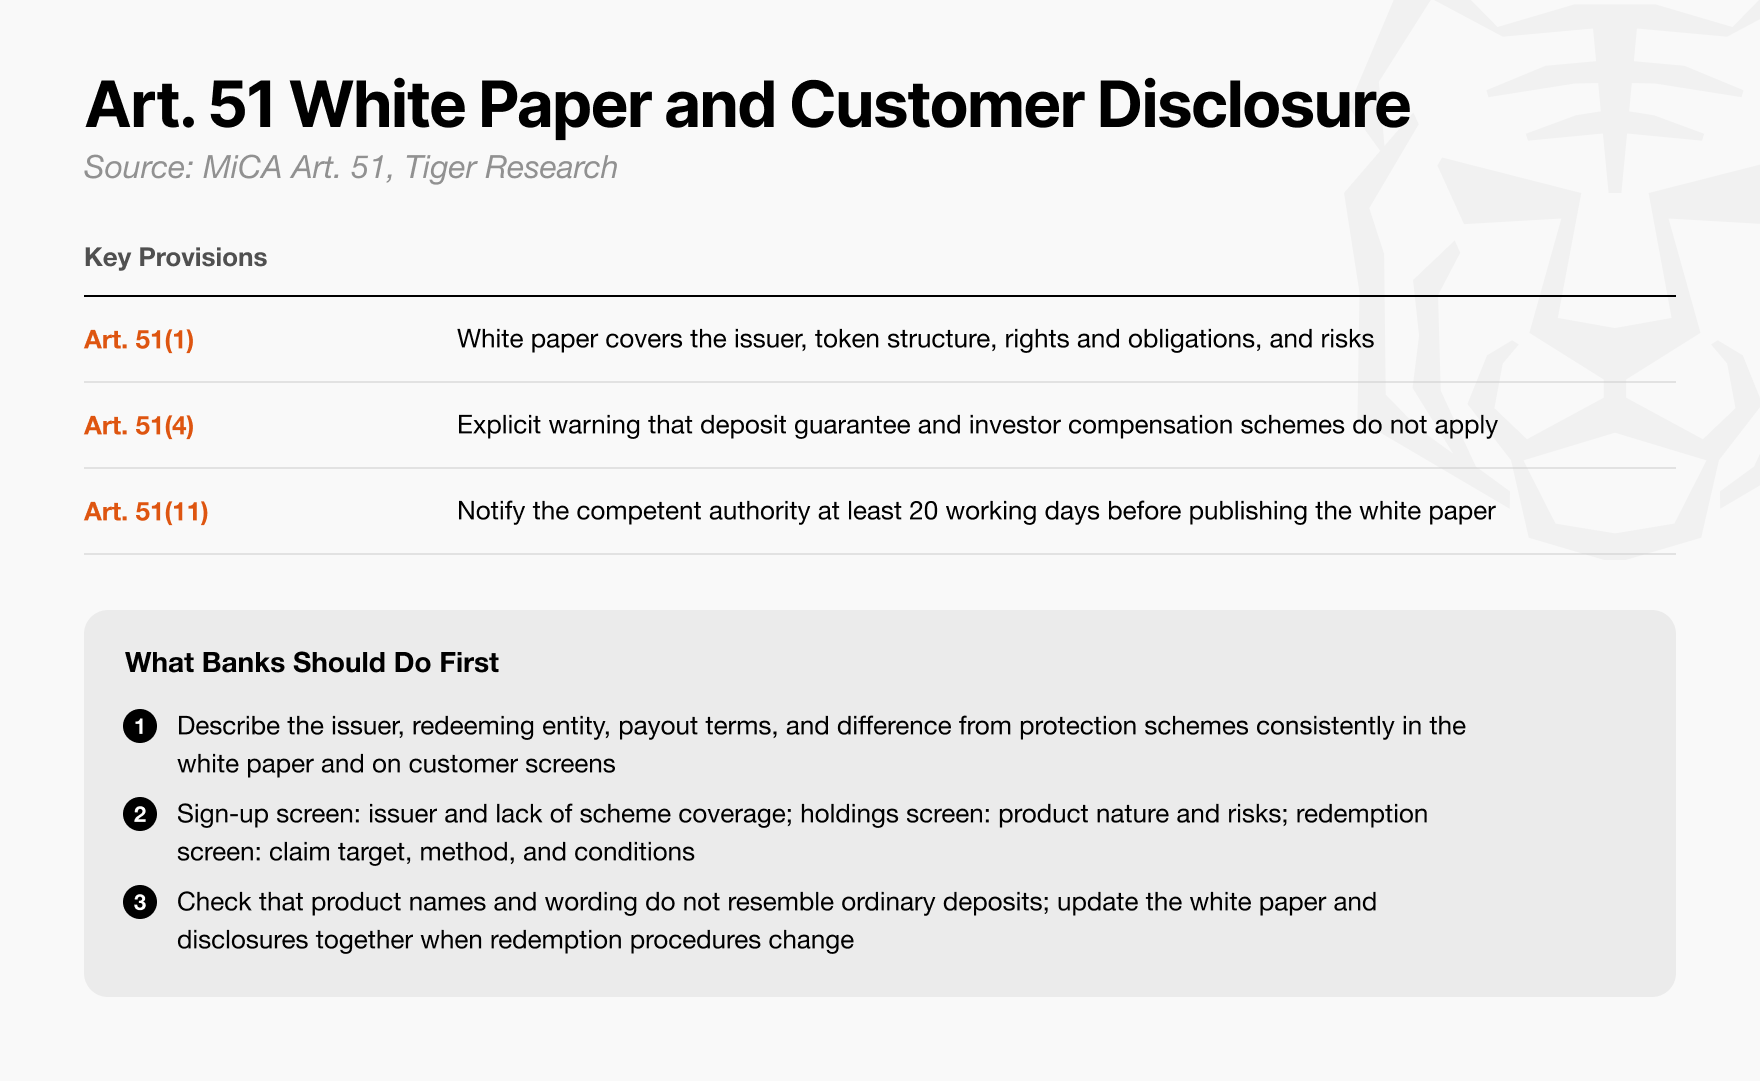
Рисунок: декомпозиция узлов сквозного процесса погашения и система распределения обязанностей между ответственными подразделениями
White paper и клиентский интерфейс должны точно и подробно разъяснять реальную правовую природу продукта и объём защиты активов, исключая любую возможность введения общественности в заблуждение.
Статья 51 MiCA прямо предусматривает, что white paper должен подробно раскрывать информацию об эмитенте, базовой архитектуре токена, правах держателей на погашение и ключевых рисках, а также подчёркивает, что все маркетинговые материалы должны полностью соответствовать white paper.
Кроме того, во всех рекламных материалах самым заметным образом должно быть указано предупреждение: данный токен ни в коем случае не является банковским депозитом и не покрывается никакой государственной системой гарантирования вкладов.
Название продукта и внешние маркетинговые тексты также подлежат строгой комплаенс-проверке; запрещается создавать или передавать ложное впечатление о защите страхованием вкладов. Если рекламные материалы банка будут признаны регулятором вводящими в заблуждение, банк не только столкнётся с крупными административными штрафами, но и понесёт прямую ответственность по масштабным гражданским искам о возмещении ущерба со стороны держателей токенов.

Рисунок: ключевые аспекты комплаенс-проверки white paper криптоактива и границы допустимого в комплаенсе в маркетинговых коммуникациях
Банк должен чётко определить, кто проверяет и утверждает достоверность и точность содержания white paper, и в полном объёме архивировать доказательства всей цепочки утверждений.
Согласно статье 52 MiCA, если держатели токенов понесут имущественный ущерб из-за ложных сведений, вводящих в заблуждение заявлений или существенных упущений в white paper, члены руководства несут личную ответственность. Эта ответственность возлагается непосредственно на членов административных, управленческих или надзорных органов, а не только на саму компанию как юридическое лицо.
При наступлении существенного ущерба инвесторы вправе напрямую предъявлять гражданские иски о возмещении вреда лично членам руководства и наблюдательного совета. Более того, такая предусмотренная законом личная солидарная ответственность ни в коем случае не может быть заранее исключена или ограничена какими-либо коммерческими договорами или оговорками об освобождении от ответственности.
Именно поэтому коммерческий банк должен заранее выстроить многофункциональную систему внутреннего контроля и утверждения, точно распределив ответственность за комплаенс-подтверждение каждого раздела white paper между профильными подразделениями: операционное подразделение подписывает подтверждение полноты процесса погашения, казначейство и подразделение по управлению средствами подтверждают стратегию ликвидности и распределения резервных активов, а юридический и комплаенс-департамент контролирует субъекта исполнения погашения и правовые комплаенс-риски.
Основания проверок и черновики утверждений по каждой бизнес-линии должны систематически архивироваться, а также должен быть создан механизм постоянного динамического мониторинга: при любых существенных изменениях базовых операционных систем или условий сервисных соглашений формулировки раскрытия информации в white paper должны синхронно обновляться.

Рисунок: сравнение архитектуры плана восстановления (Recovery Plan) для противодействия кризисному шоку ликвидности и плана погашения при прекращении деятельности
Банк должен одновременно разработать план восстановления (Recovery Plan) для преодоления острого кризиса массового изъятия средств и план погашения (Redemption Plan) для упорядоченного прекращения деятельности и расчётов с клиентами.
Статья 55 MiCA обязывает каждого эмитента EMT на постоянной основе разрабатывать и поддерживать план восстановления после кризиса и план погашения.
План восстановления детально описывает, как эмитент при внезапном кризисе ликвидности, таком как массовое одновременное погашение, оперативно привлекает экстренную ликвидность и восстанавливает нормальную повседневную деятельность.
В отличие от этого, план погашения охватывает схему упорядоченной ликвидации при прекращении деятельности: когда регулятор признаёт, что эмитент больше не может поддерживать нормальную работу, или проект вынужден добровольно закрыться, необходимо быстро реализовать все резервные активы и на справедливой основе полностью вернуть оставшиеся средства всем держателям токенов.
Это означает, что банку нужен не просто справочник по антикризисному управлению, описывающий каналы экстренного финансирования и процедуры принятия решений в чрезвычайных ситуациях.
Он также должен заранее, на случай наихудшего сценария, разработать полноценный план ликвидации и закрытия: механизм экстренного реагирования, способный в режиме реального времени точно рассчитать долю активов каждого клиента, быстро реализовать и справедливо распределить ликвидационные активы, а также в полном объёме раскрыть информацию пострадавшим клиентам в соответствии с законом.
Предварительная подготовка, которую банк может начать, не дожидаясь регулирования
Выше на основе европейского MiCA как базовой рамки системно рассмотрены комплаенс-возможности, необходимые коммерческому банку в области эмиссии стейблкоинов, управления резервными активами и полного цикла погашения. MiCA даёт чёткий ориентир для стран и регионов, которые всё ещё дорабатывают национальные нормативные положения, однако при практической реализации конкретная коммерческая деятельность неизбежно должна следовать местным нормам, окончательно принятым в соответствующей юрисдикции.
Однако это ни в коем случае не означает, что банк может пассивно ждать принятия национального законодательства и лишь затем начинать действовать: до официального вступления закона в силу существует множество областей с предельно ясными границами, в которых банк может немедленно приступить к оценке целесообразности и предварительной подготовке.
Первоочередная задача — провести объективное и прагматичное количественное сравнение затрат и выгод с традиционной финансовой системой.
Банк должен на основе подробных данных проверить, какую конкретную выгоду внедрение стейблкоина принесёт клиентам и самому банку. В частности, необходимо точно измерить количественные показатели экономии на комиссиях и сокращения сроков зачисления средств по сравнению с традиционной трансграничной сетью SWIFT, а также глубоко просчитать, останется ли у банка реальная чистая процентная маржа после вычета затрат на построение базовой программно-аппаратной инфраструктуры и долгосрочных расходов на операционный комплаенс.
Эта работа задаст первоначальный каркас всего бизнеса и поможет банку определить первые целевые клиентские сегменты, например B2B-расчёты в крупной трансграничной торговле или мелкие высокочастотные трансграничные переводы.
Вторая задача — глубокая оценка жизнеспособности бизнес-модели: самостоятельная эмиссия, совместная эмиссия консорциумом или чистая дистрибуция и обращение.
Выбор бизнес-модели должен строго опираться на ожидаемую доходность инвестиций и прибыльность. Коммерческий банк может самостоятельно выпускать токены материнским банком, может выступать в качестве инфраструктурного дистрибьютора, перепродавая и обеспечивая обращение уже существующих на рынке комплаентных токенов, а может объединяться с другими коммерческими банками в совместное эмиссионное предприятие.
В Европе несколько известных финансовых институтов совместно продвигают эмиссию стейблкоина в евро через консорциум Qivalis. Такая альянсная модель эффективно распределяет значительные расходы на разработку и сопровождение базовой инфраструктуры и архитектуры фиатного погашения, одновременно предоставляя каждому банку достаточную свободу для развития специализированных финансовых услуг в собственных клиентских точках контакта.
Третья задача — как можно раньше проверить реальные болевые точки бизнеса и заранее закрепить партнёрскую сеть трансграничных платежей.
Коммерческому банку вовсе не нужно ждать окончательного принятия закона: уже сейчас можно активно работать с ключевыми клиентскими группами, имеющими высокочастотные потребности в трансграничных переводах средств, — экспортно-импортными предприятиями, трансграничными e-commerce компаниями и финтех-компаниями, — точно выявляя их болевые точки в расчётах.
Банк может на практических моделях наглядно продемонстрировать им экономию времени и денежных средств, которую обеспечивает стейблкоин, и заблаговременно начать предметные стратегические переговоры о сотрудничестве с местными клиринговыми банками и регулируемыми платёжными учреждениями на целевых зарубежных рынках.
В момент окончательного утверждения регулирования банки ни в коем случае не окажутся на одной стартовой линии.
Банки, которые провели тщательную подготовку на основе зрелой и полной системы MiCA и уже проверили реальные потребности клиентов и замкнутый коммерческий цикл прибыльности, смогут немедленно перейти к полномасштабной реализации; а банки, пассивно ожидавшие окончательных нормативных положений, только тогда начнут в спешке запускать проекты и обосновывать бизнес-модели.
Окончательно сформированная регуляторная система, возможно, номинально откроет двери для всех банков одинаково, но она ни в коем случае не сможет вернуть опоздавшим время и ту долю рынка, которую первопроходцы уже прочно закрепили за собой.
Вместо того чтобы упускать возможности в долгом ожидании, самым разумным стратегическим решением для коммерческого банка сегодня является использование зрелых международных систем, таких как европейский MiCA, в качестве ориентира: немедленно проверить реальные запросы клиентов, провести стресс-тестирование бизнес-модели и всеми силами выстраивать экосистемную инфраструктурную сеть, необходимую для будущей победы в ончейн-финансах.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.