


Инвестиционный партнер a16z Crypto: блокчейн преодолевает узкие места развития традиционных финансов
 chaincatcher
Автор: Робби Петерсен, инвестиционный партнер a16z crypto
Перевод: Гу Юй, ChainCatcher
На протяжении большей части финансовой истории узким местом было предложение новых рынков, а не спрос. Блокчейн устраняет это узкое место. Я уверен, что это высвободит взрывной рост совершенно новых рынков.
Рынки — это механизмы передачи риска. Каждая сделка по сути представляет собой соглашение двух контрагентов о передаче определенного риска по согласованной цене. Абстрактно риск можно выразить по двум независимым осям:
Единица базового актива: лежащий в основе риск (например, денежные потоки компании, баррель нефти, результат выборов, кредитоспособность заемщика, час вычислительной мощности GPU)
Финансовый инструмент: механизм передачи этого риска (например, спот, фьючерс с датой экспирации, бессрочный контракт, опцион, событийный контракт)
Почти вся финансовая история — это история медленных инноваций вдоль одной оси. Спотовые рынки зерна существуют тысячи лет, но фьючерсы на зерно появились в Чикаго только в 1865 году. Валюты начали свободно плавать в 1971 году, а фьючерсы появились в 1972 году. Опционы на акции существовали в форме индивидуальных дилерских контрактов на протяжении столетий, но стали биржевым рынком только в 1973 году с появлением CBOE и модели Блэка-Шоулза. ETF появились лишь в 1993 году.
Новые единицы риска появляются еще реже. Процентные ставки стали широко торгуемыми только в 1981 году. Инструмент для риска дефолта появился лишь в 1994 году с появлением кредитных дефолтных свопов (CDS). Производные инструменты на волатильность появились только после появления индекса VIX в 2004 году. Исходы событий стали торгуемым рынком лишь в последние годы благодаря прогнозным рынкам.
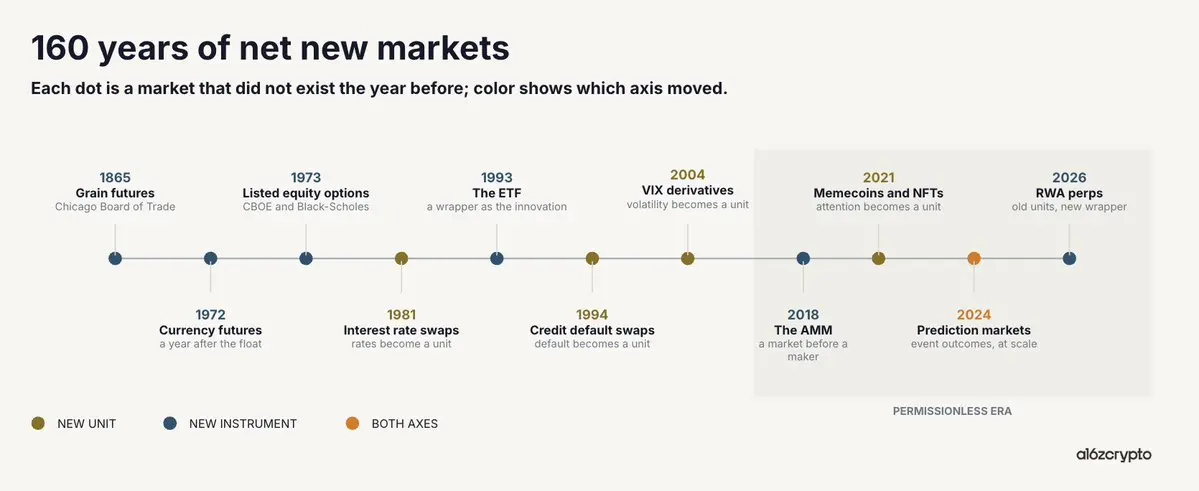
Спрос на эти рынки никогда не являлся проблемой. Фермеры хотели хеджировать свои урожаи задолго до появления CBOT. Кредиторы хотели перекладывать риск дефолта задолго до появления CDS. Напротив, рост ограничивало предложение этих рынков. Исторически предложение ограничивали две вещи:
Листинговые комитеты и правовые ограничения
Географическая раздробленность
Блокчейн устраняет оба этих ограничения. Он позволяет осуществлять выпуск без разрешения и глобальное распространение. На мой взгляд, это и есть ключевое приложение в чистом виде: блокчейн — первая технология, позволяющая предложению на рынках догнать потенциальный глобальный спрос.
Этот тезис подтверждается и эмпирическими данными. Почти каждый определяющий результат в категории криптовалют является следствием этого ключевого приложения. От бессрочных контрактов и спотовых DEX до прогнозных рынков, рынков кредитования и даже мемкоинов, NFT и токенизированных реальных активов — ценность переходит к тем, кто обладает правами на выпуск новых рынков и/или торговыми площадками на блокчейне.
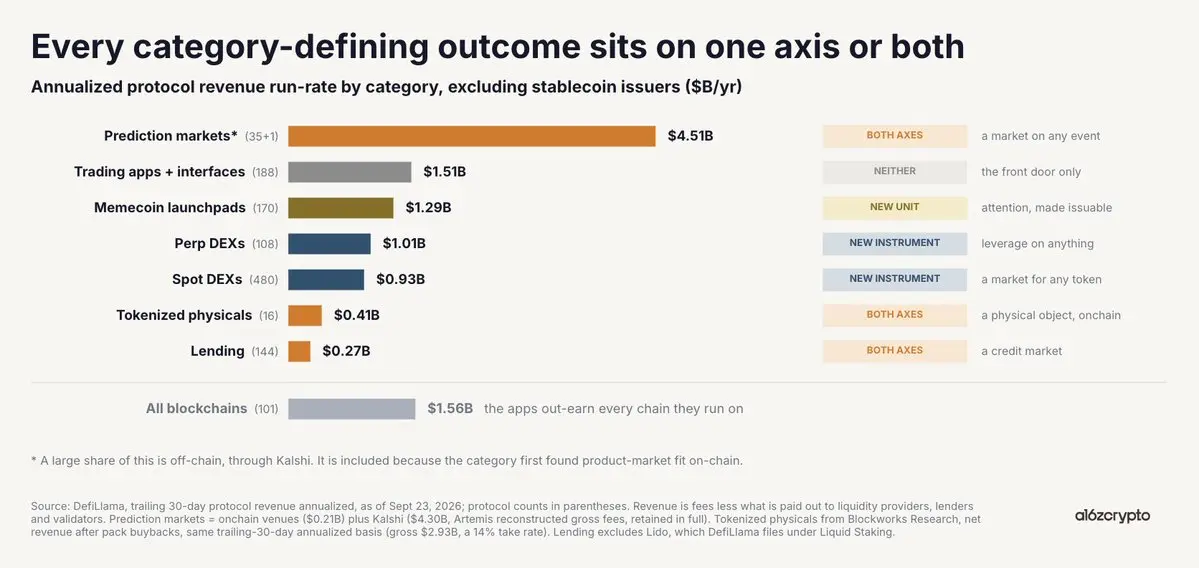
Каждая из этих категорий либо создала совершенно новую единицу риска без разрешения, либо создала новый способ передачи этого риска.
Что касается единиц, криптоинженерия породила риски, которые ранее почти не имели или вовсе не имели финансового выражения. Прогнозные рынки, хотя и восходят к Iowa Electronic Markets, нашли соответствие продукта рынку именно на блокчейне, а не через линейное расширение, превращая дискретные события — выборы, решение ФРС, судебное постановление — в торгуемые единицы. Одноранговые рынки кредитования превращают личные кредитные отношения в нечто с мгновенным непрерывным ценообразованием. Pre-IPO рынки превращают риски, ранее доступные лишь немногим вторичным брокерам, в то, что пользователи могут массово торговать и держать. Даже мемкоины и NFT превращают такие абстрактные единицы риска, как потоки внимания и культурная релевантность, в четкие и торгуемые рынки.
Кроме того, криптовалюты либо создали, либо расширили новые механизмы передачи этих единиц риска. AMM позволили рынкам существовать до того, как маркет-мейкеры согласятся котировать. Бессрочные контракты, впервые предложенные в 1993 году, нашли соответствие продукта рынку на блокчейне, сворачивая фрагментированные риски с датами экспирации в один контракт, балансируемый ставкой финансирования. Бинарные контракты превращают исходы событий в торгуемый рынок с выплатой 1 доллар или 0. Одноранговое пул-кредитование заменяет двусторонние займы общими пулами ликвидности и кривыми использования. Кривые связывания объединяют выпуск и ценовое открытие, поэтому актив имеет рынок с первого покупателя.
Бессрочные контракты — доказательство
Ничто не выражает этот тезис яснее, чем бессрочные фьючерсы, и ничто не доказывает его убедительнее, чем недавний рост объемов торговли некриптовалютными активами на блокчейне.
Поскольку бессрочные контракты синтетические, ограничения листинга сводятся к двум вещам: надежному оракулу и двум контрагентам, готовым занять противоположные стороны. Пока выполняются эти два условия, практически все может существовать на рынке с кредитным плечом. В этом смысле бессрочные контракты — один из самых эффективных механизмов координации в истории.
По той же логике Hyperliquid — это то, что сейчас ближе всего к глобальной платформе финансовой координации. HIP-3 и HIP-4 позволяют пользователям выпускать собственные деривативы, подключаться к глобальному фронтенду площадки и получать соответствующую прибыль. Снижение трения при запуске рынков означает больше рынков, а спрос естественным образом выберет победителей.
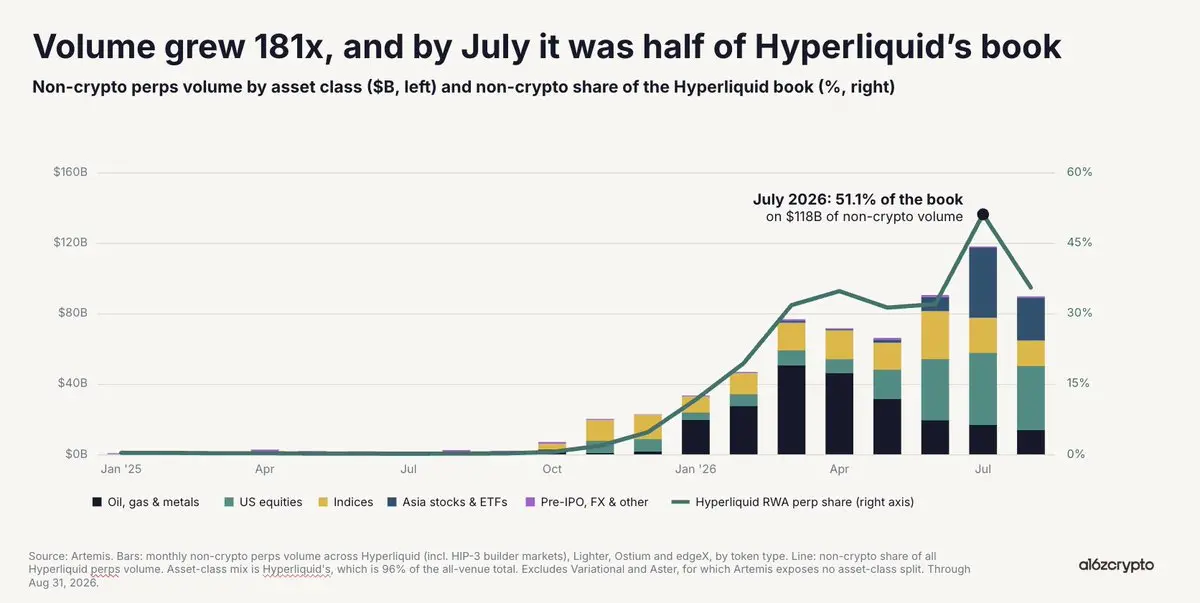
Не случайно, что один из самых быстрорастущих рынков в криптовалютах — и все чаще во всем финансовом секторе — это выпуск без разрешения и глобальная дистрибуция на блокчейне. В июле этого года объем торговли ончейн-бессрочными контрактами на RWA достиг годового темпа в 1,4 триллиона долларов, что составляет половину книги заказов Hyperliquid. Абстрактно это просто существующие единицы риска — акции, нефть, акции компаний хранения данных — встретившие новые инструменты передачи без разрешения. Ниже по цепочке эта рекомбинация вызвала взрывной рост объемов торговли.
Также примечательно, что каждый квартал доминируют какие-то совершенно новые рынки. В четвертом квартале 2025 года это были американские акции и сырьевые товары; в первой половине 2026 года — нефть, газ и металлы, а в последнее время — полупроводники и акции компаний хранения данных. Это снова отражает основной тезис. Предложение новых рынков теперь догоняет все, чем мир хочет торговать в данном квартале.
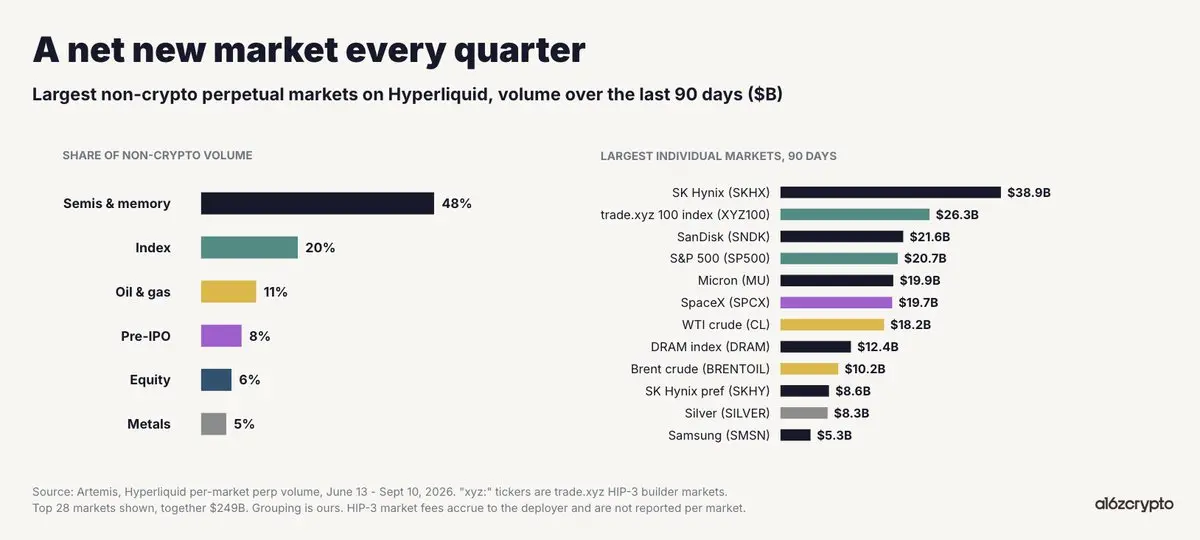
Однако более глубокое следствие состоит в том, что отсутствие разрешений и торговля 24/7 стали клином для переноса авторитета ценового открытия на блокчейн. Во время нефтяного шока в феврале этого года, когда CME была закрыта, WTI находила ценовое открытие на trade.xyz, став одним из самых ликвидных рынков в мире. Аналогично мы видим, что pre-IPO рынки акций Cerebras и SpaceX оценивают IPO точнее, чем банкиры, при этом разница между ценой последнего часа pre-IPO бессрочных контрактов и фактической ценой открытия минимальна.
Рынки все чаще показывают, что структурные ограничения традиционных рынков — отсутствие торговли 24/7, географические барьеры, отсутствие доступа к pre-IPO, изолированность маржи — являются клином для устойчивых ончейн-рынков.
Взгляд в будущее
Рынки передают единицы риска. Можно утверждать, что на протяжении большей части финансовой истории рынки были ограничены географией, листинговыми комитетами и правовыми рамками. Сегодня этих ограничений больше нет. Охват ончейн-рынков больше не ограничен существующим набором активов, а распространяется на любой риск, которым кто угодно — или какое угодно учреждение — хочет торговать где угодно.
Это означает, что мы продолжим наблюдать взрывной рост новых ончейн-рынков. Это включает не только новые способы передачи старых рисков: фьючерсы на сырьевые товары и валюту, индексы, круглосуточный доступ к акциям; но и сами новые единицы риска: фьючерсы на вычислительную мощность, фьючерсы на макроэкономические показатели (такие как CPI), музыку, социальные тренды, спорт и любые другие базовые активы, которые можно прогнозировать и торговать двусторонне. Приложения и протоколы, создающие эти рынки, а также площадки, торгующие ими, — вот где действительно можно захватить ценность.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.