


Уход из Южной Кореи, транзит через Гонконг, выход на мир: как работает RWA в Гонконге?
 chaincatcher
Оригинальное название: Как токенизируются реальные активы в Гонконге?
Оригинальный автор: Tiger Research
Оригинальная компиляция: Deep Tide TechFlow
Введение Deep Tide: Рынок токенизированных реальных активов вырос в 26 раз за один год, но настоящая проверка заключается в том, смогут ли выпуск, продажа и погашение образовать замкнутый цикл. В этой статье разбирается полный путь корейских активов к зарубежным профессиональным инвесторам через гонконгские каналы. Для тех, кто интересуется структурами соответствия и трансграничным распространением, это редкий практический разбор.
Ключевые выводы
Рынок токенизированных реальных активов быстро растет. Настоящий вопрос: как токенизированные продукты выпускаются, продаются и погашаются на практике?
В модели, разобранной в этой статье, офшорные структуры выпускают продукты, обеспеченные базовыми активами, а лицензированные посредники в Гонконге продают их иностранным профессиональным инвесторам. Инвесторы покупают продукты эмитента, а не сами базовые активы.
Продажа не равна погашению. Эмитент должен иметь юридически защищенные права на денежный поток от актива, и средства должны поступать своевременно, чтобы покрыть его обязательства перед инвесторами.
Настоящая проверка наступает после первого выпуска: может ли та же структура поддержать следующий продукт? Устойчивый рынок требует стабильного предложения активов и инвесторов, готовых покупать снова.
1. Рынок токенизированных реальных активов вырос, теперь наступает ключевой момент
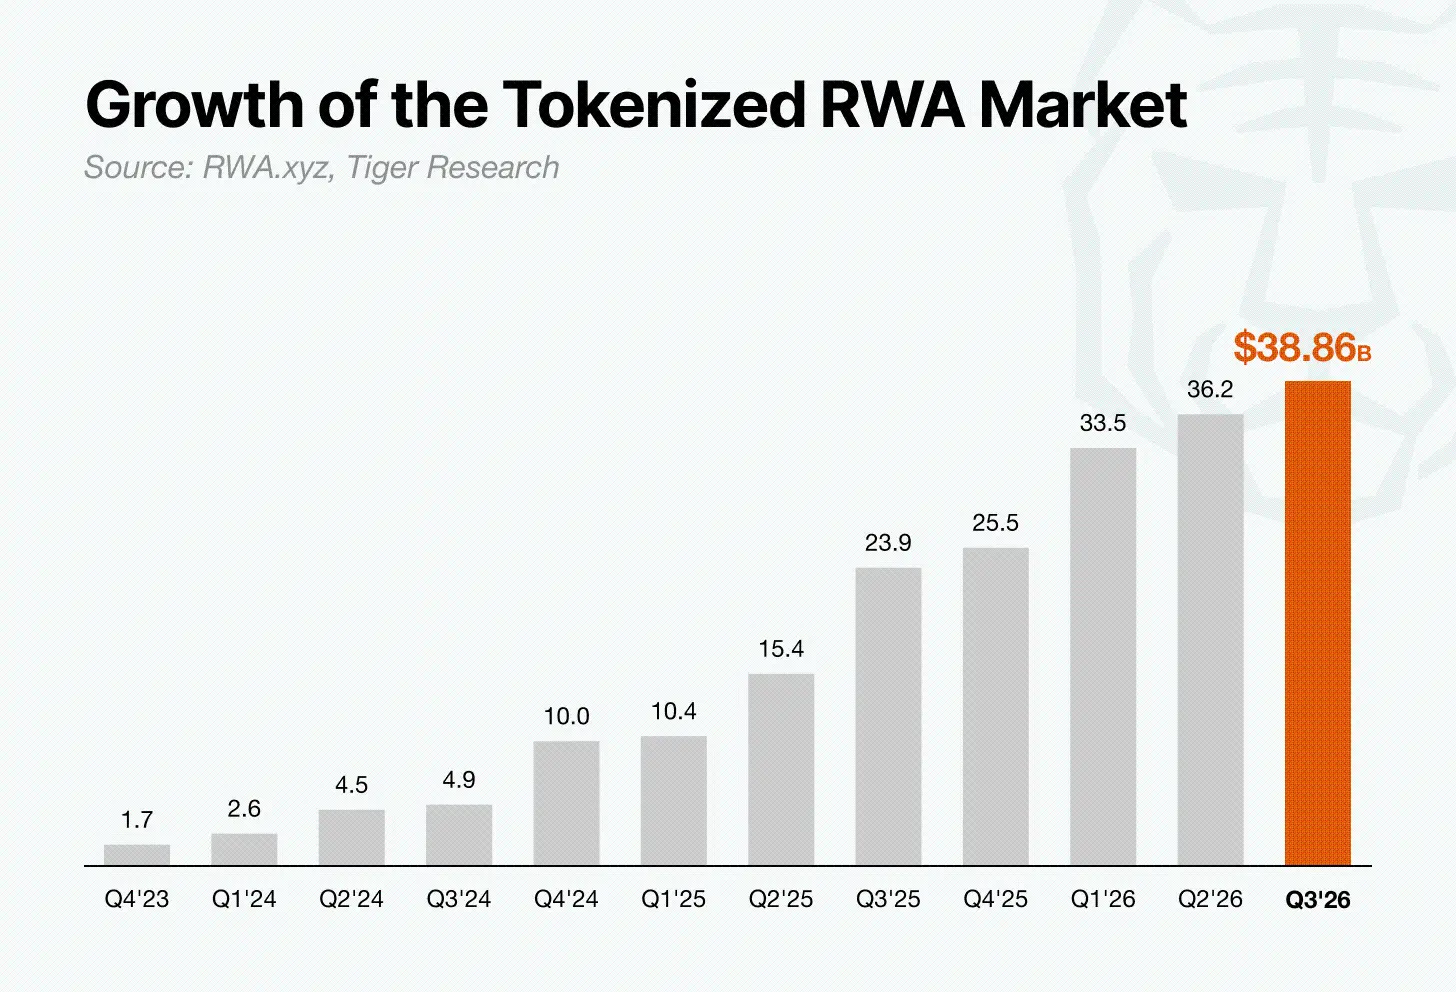
Согласно данным RWA.xyz, рынок токенизированных реальных активов вырос с примерно $1,5 млрд в августе 2023 года до около $38,86 млрд на 13 сентября 2026 года, то есть примерно в 26 раз. Все больше типов активов токенизируется, и правительства по всему миру разрабатывают правила выпуска и продажи.
Рост очевиден. Настоящий вопрос теперь: как превратить актив в продукт, который инвесторы действительно могут купить и в конечном итоге вернуть свои деньги.
2. Где токенизировать?
Различные юрисдикции вводят правила для токенизированных активов, но требования и темпы различаются. Поэтому место выпуска продукта напрямую влияет на то, как быстро он может выйти на рынок.
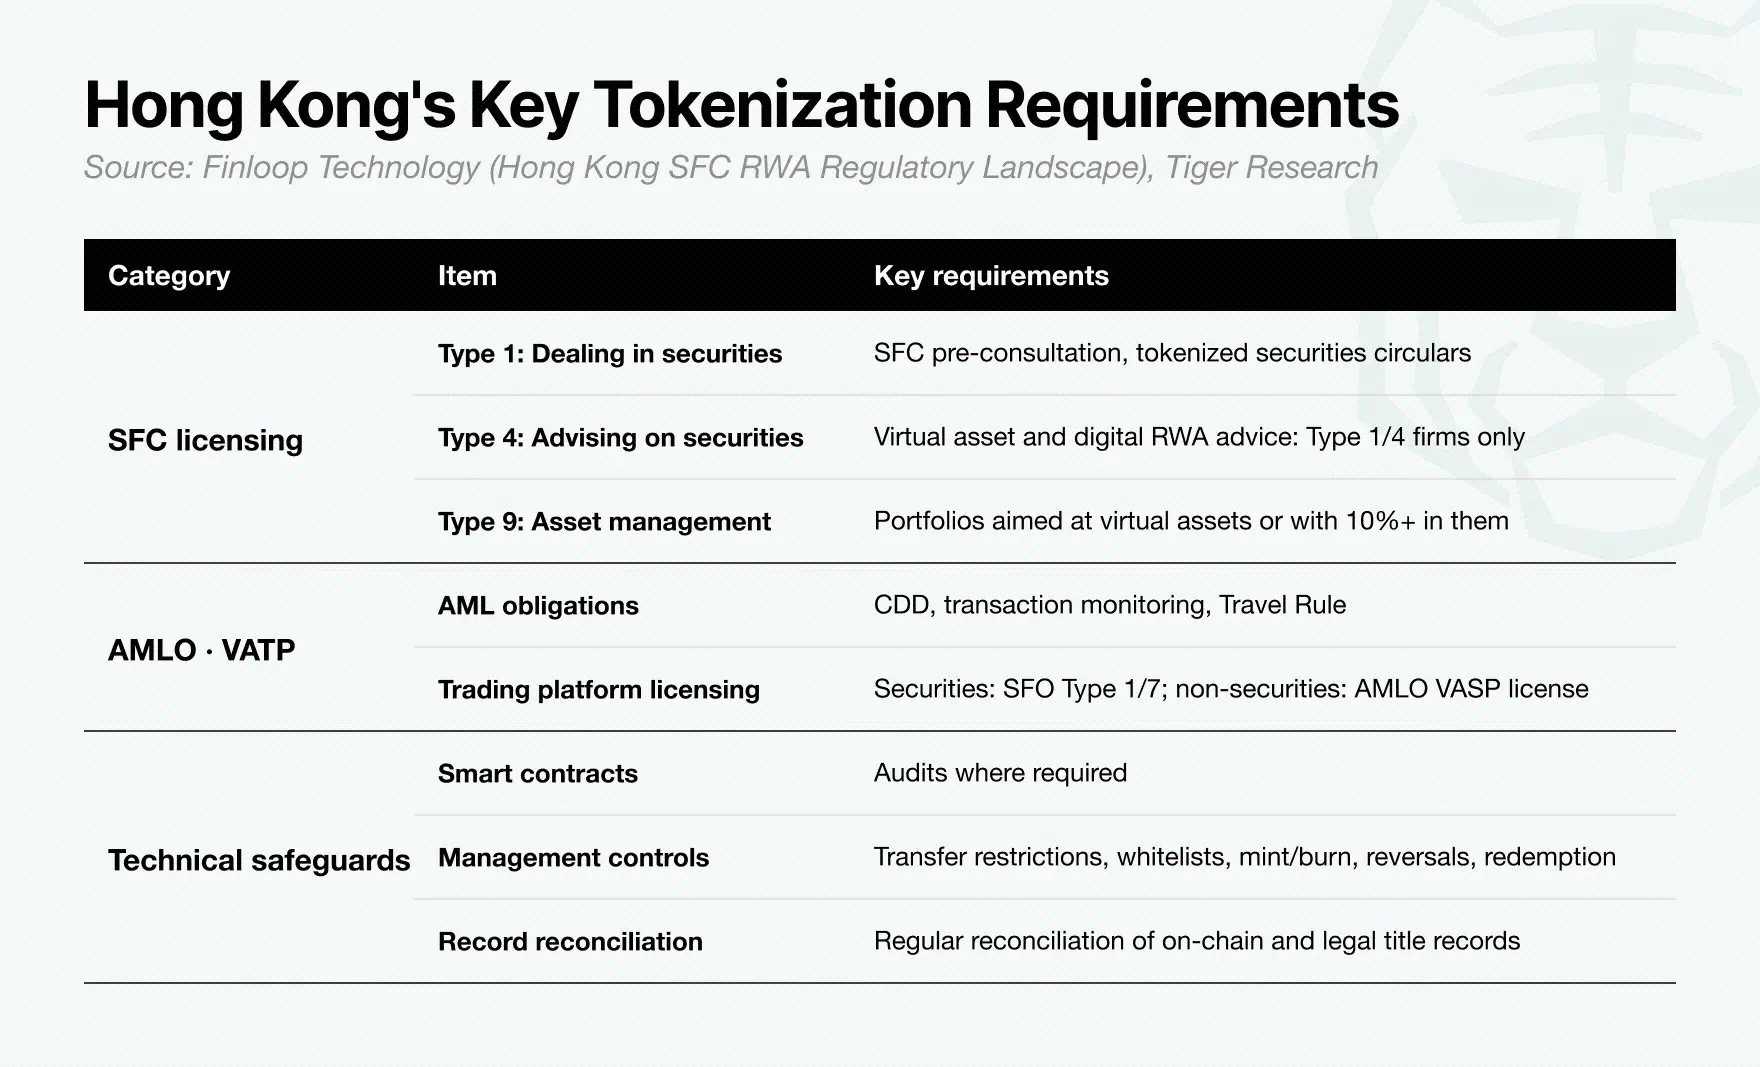
Гонконг имеет зрелую систему регулирования ценных бумаг, каналы международных инвесторов и опыт выпуска токенизированных облигаций (включая государственные облигации). Его система лицензирования и требования к защите инвесторов обеспечивают основу для эмитентов и посредников при выводе продуктов на рынок.
Гонконг установил правила для ключевых аспектов токенизации: от лицензий Комиссии по ценным бумагам и фьючерсам и регулирования поставщиков услуг виртуальных активов до технических мер защиты. Эта ясность помогает институтам планировать выпуски и дает институциональным инвесторам основу для оценки уровня их защиты. Это также одна из причин, почему Гонконг привлекает внимание как центр выпуска и распространения токенизированных реальных активов.
Итак, как активы из другой страны могут достичь иностранных инвесторов через Гонконг? Мы берем корейские активы в качестве примера, чтобы разобрать весь процесс.
3. Как работает структура Корея-Гонконг
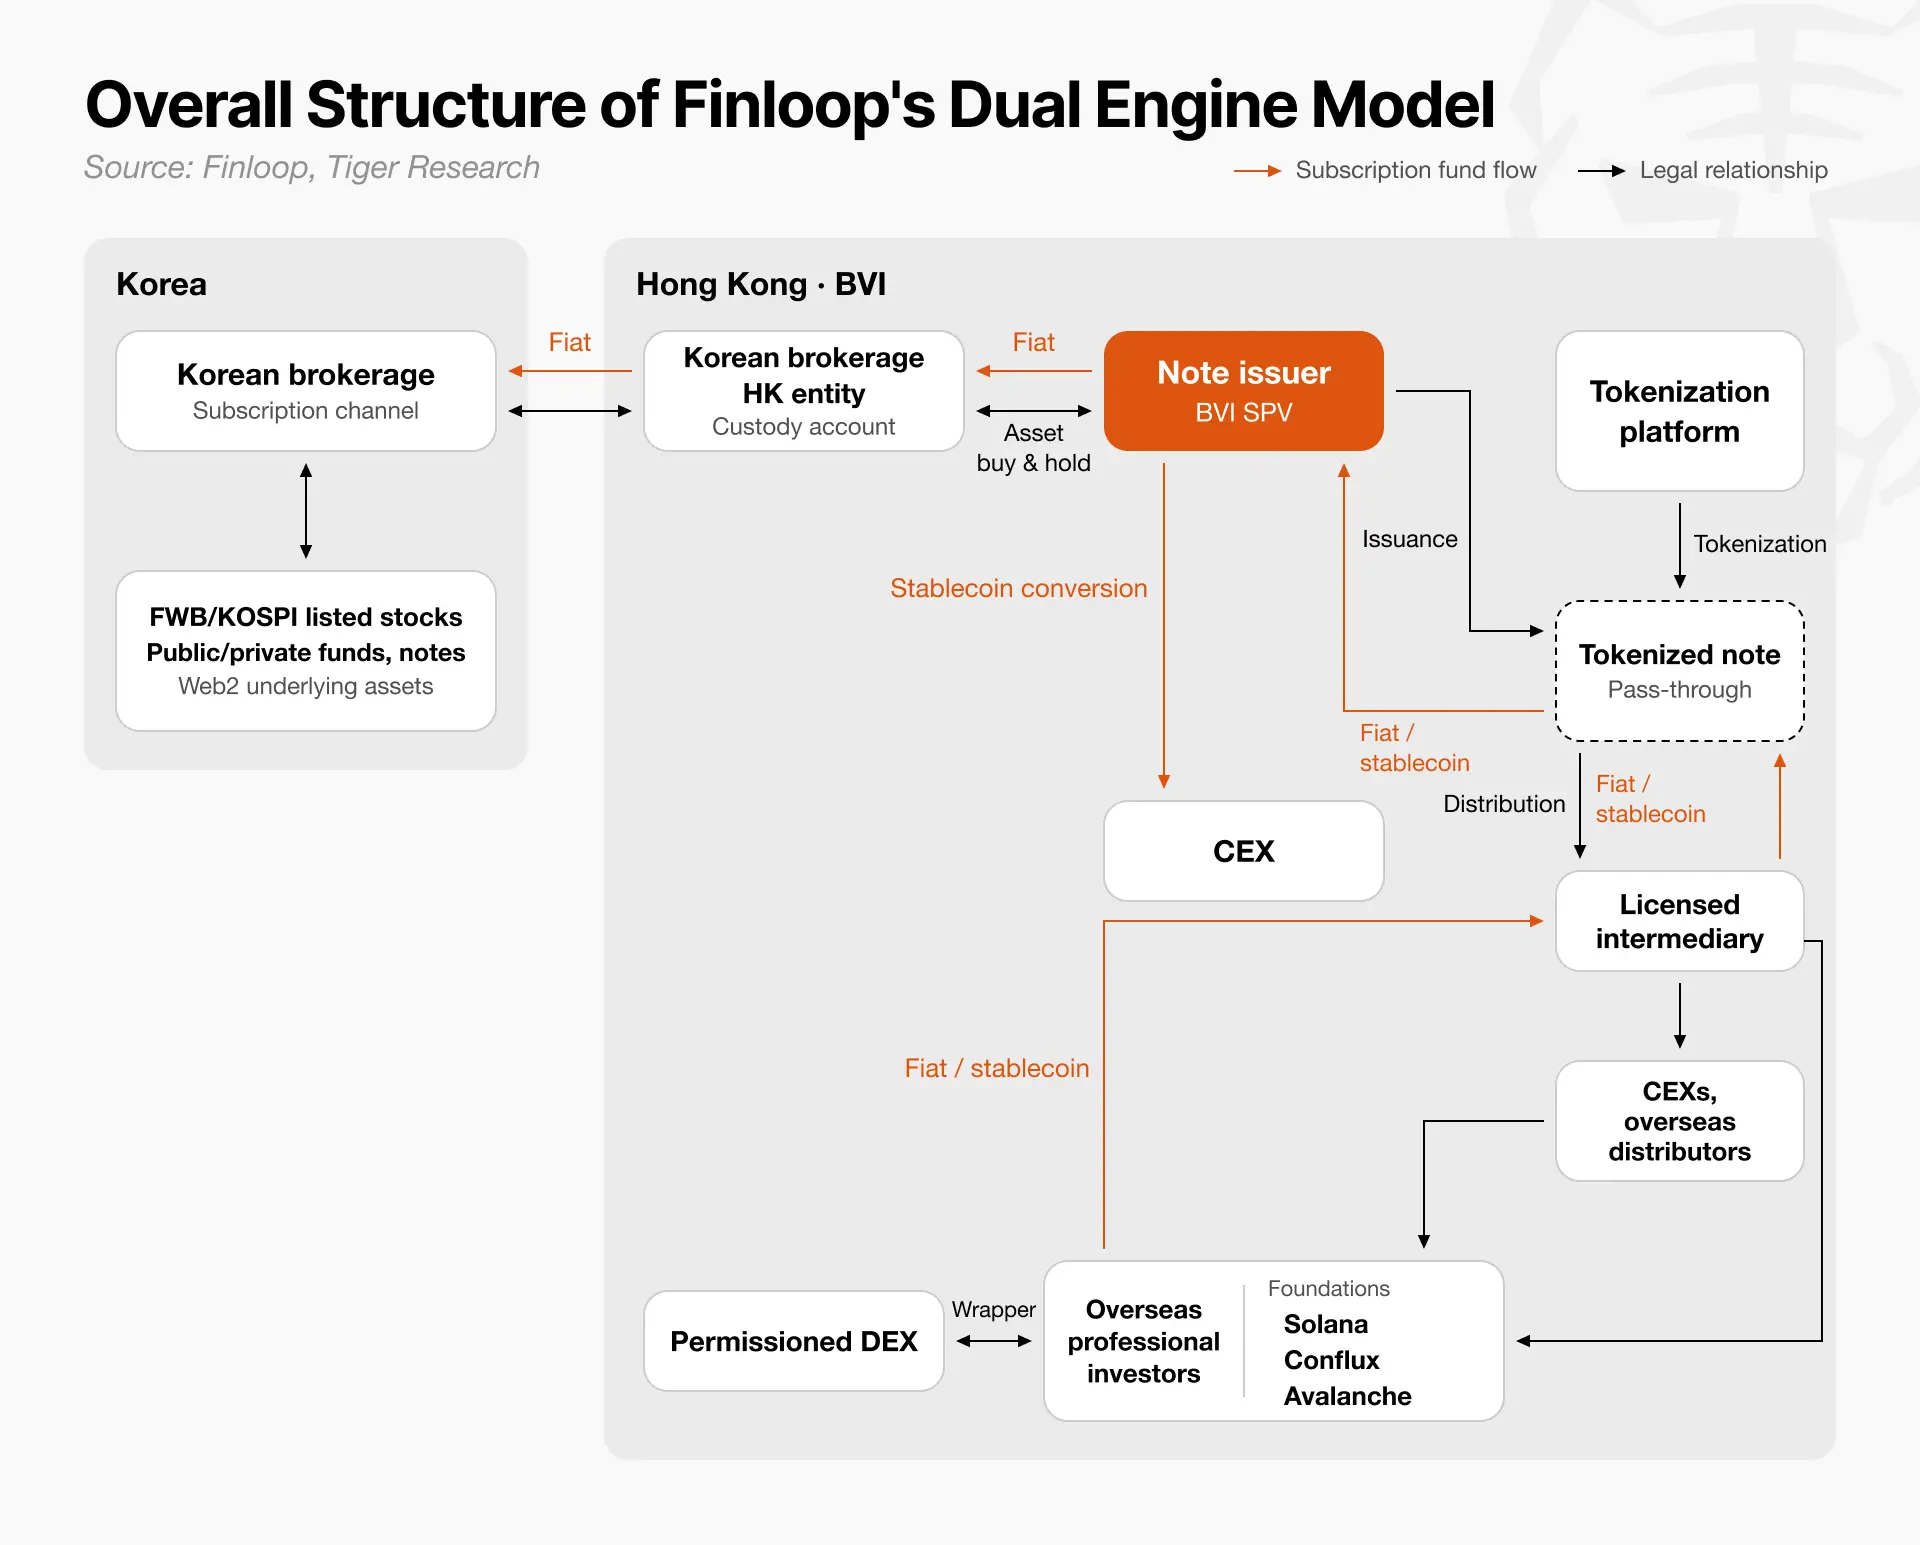
Схема структуры разделена на левую и правую стороны. Левая сторона — Корея, где находятся базовые активы. Правая сторона — Гонконг и Британские Виргинские острова, где продукты выпускаются и продаются.
Черные стрелки представляют структуру продукта.
Корейская компания по ценным бумагам: Предоставляет доступ к покупке базовых активов, таких как котируемые акции, паи фондов и ноты.
Специальная компания (SPV) на Британских Виргинских островах: Покупает и держит эти активы через брокерский счет гонконгского подразделения корейской компании по ценным бумагам, затем выпускает ноты, обеспеченные активами.
Платформа токенизации: Создает токены, представляющие ноты, выпущенные специальной компанией, и фиксирует выпуск и статус владения.
Дистрибьютор: Продает продукты иностранным профессиональным инвесторам через лицензированных посредников и соответствующие торговые платформы.
Оранжевые стрелки представляют поток средств подписки.
Иностранные профессиональные инвесторы подписываются, используя фиатные деньги или стабильные монеты. Средства поступают в специальную компанию через посредников. Если подписка осуществляется стабильными монетами, специальная компания конвертирует их в фиатные деньги через централизованные биржи. Затем средства переводятся из гонконгского подразделения в корейскую компанию по ценным бумагам, которая завершает покупку базовых активов.
Гонконгская финтех-компания Finloop называет эту модель «моделью с двумя двигателями». Один конец отвечает за предложение активов, а другой — за выпуск и распространение. Важны три момента.
Источники активов могут быть взаимозаменяемыми. Компании по ценным бумагам из других стран и их гонконгские подразделения могут заменить корейские институты. Таким образом, Гонконг может стать каналом распространения продуктов, обеспеченных активами с нескольких рынков.
Специальная компания находится в центре. Она получает средства подписки, покупает или держит активы и выпускает ноты. Инвесторы предъявляют права к специальной компании на основе условий продукта, поэтому права специальной компании на активы и ее способность распределять доходы имеют решающее значение.
Специальная компания соединяет платежи в блокчейне с традиционными финансами. Инвесторы могут подписываться и держать токенизированные ноты, используя стабильные монеты, в то время как базовые активы покупаются и хранятся через брокерские и депозитарные соглашения.
Эта структура может работать только при налаженности всех звеньев. Для этого требуются подходящие базовые активы, надежная структура выпуска и соответствующий путь к инвесторам.
3.1. Как выбирать базовые активы
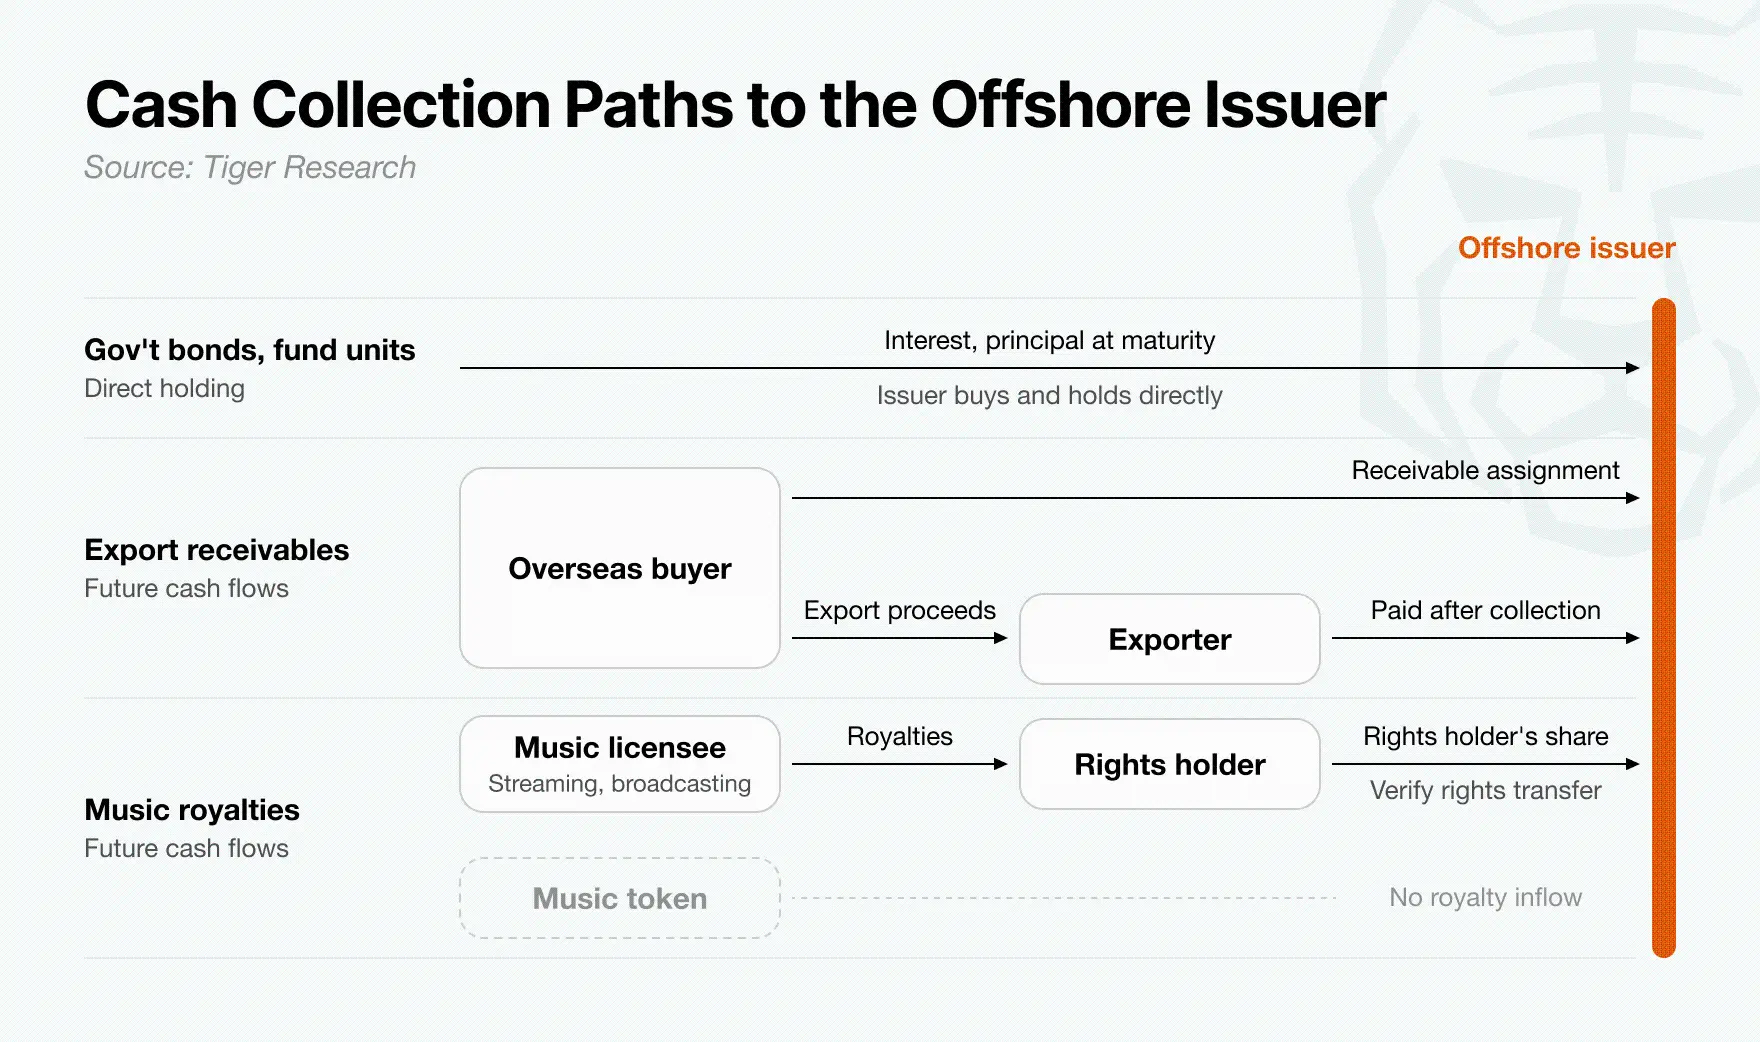
Перед выпуском продуктов специальная компания должна иметь четкие юридические права на денежные средства, генерируемые базовыми активами.
Для государственных облигаций или паев фондов вопрос может заключаться в том, может ли специальная компания напрямую покупать и держать их. Для экспортной дебиторской задолженности или музыкальных роялти ситуация сложнее. Права на получение будущих платежей, возможно, потребуется передать специальной компании, или владелец актива должен иметь обязательство по сбору и переводу средств специальной компании.
В любом случае контракты должны четко определять, кто имеет право получать денежные средства, кто отвечает за сбор и как средства поступают в специальную компанию. Без четкого пути погашения активы не могут надежно поддерживать выплаты инвесторам.
3.2. Что на самом деле создает офшорный эмитент?
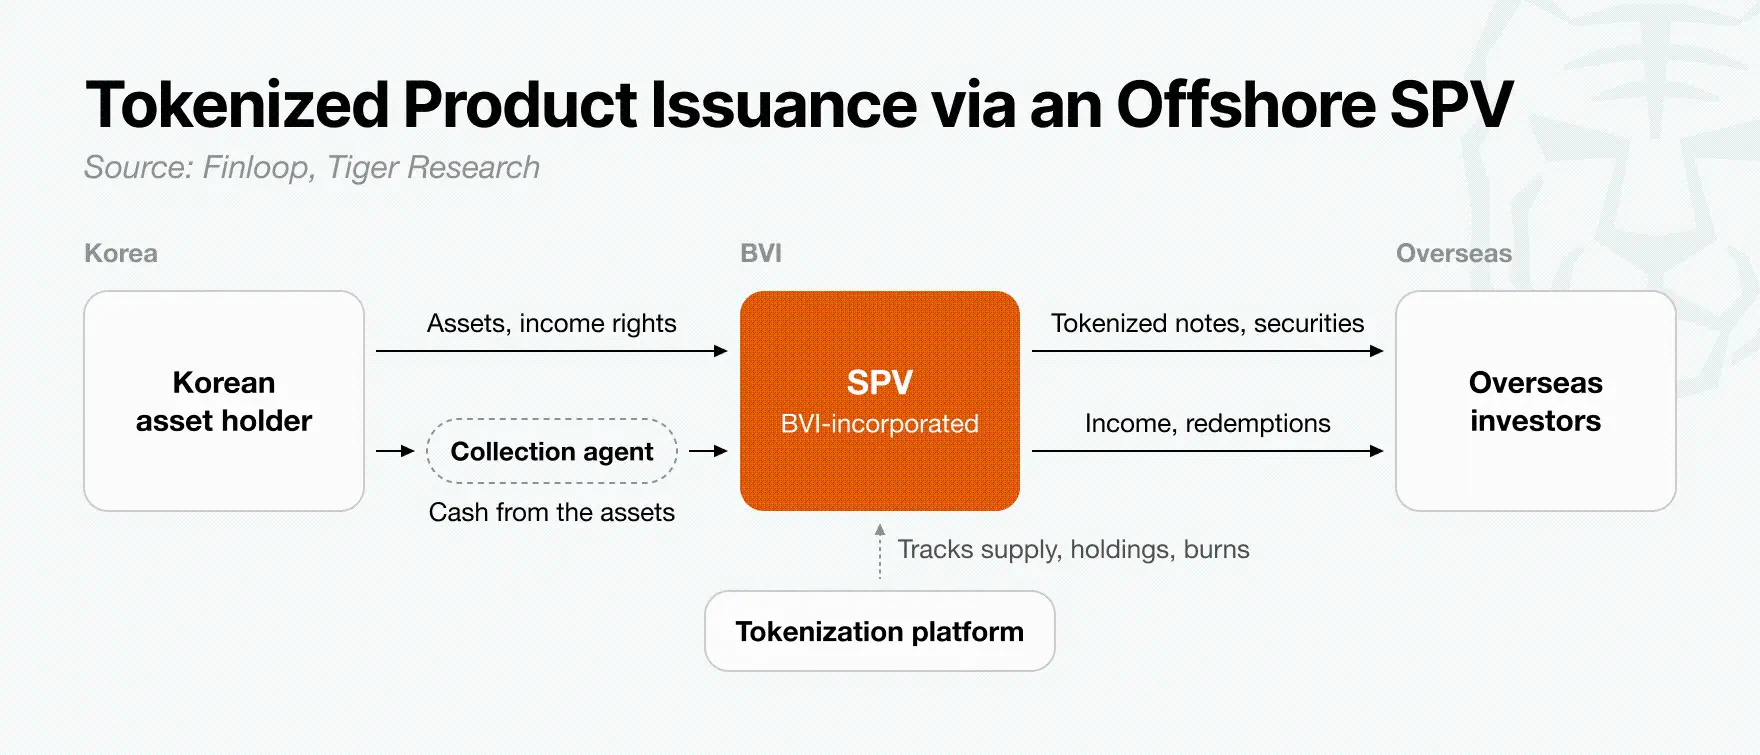
В этой модели ядро токенизации ложится на специальную компанию. Даже при выбранных корейских базовых активах все равно нужна независимая структура для выпуска токенов и распределения доходов иностранным инвесторам.
Модель Finloop с двумя двигателями возлагает эту роль на специальную компанию, зарегистрированную на Британских Виргинских островах. Эта компания служит связующим звеном между корейскими держателями активов и иностранными инвесторами.
Специальная компания выпускает токенизированные ноты или ценные бумаги, обеспеченные правами на доход от корейских активов. Таким образом, иностранные инвесторы покупают финансовые продукты, выпущенные специальной компанией, а не сами корейские государственные облигации или экспортную дебиторскую задолженность. Согласно условиям продукта, специальная компания выплачивает доход инвесторам и погашает основную сумму при наступлении срока.
Для надежной работы этой структуры сроки поступления денежных средств в специальную компанию должны совпадать с ее платежными обязательствами перед инвесторами. Эмитент должен сначала подтвердить сроки погашения для каждого базового актива: проценты и основная сумма государственных облигаций, дивиденды и суммы погашения фондов или расчетные суммы для экспортной дебиторской задолженности и роялти.
Если инвесторы должны получить выплаты до того, как специальная компания (SPV) получит средства, продукт может столкнуться с нехваткой ликвидности или задержками погашения.
Создание SPV офшорно не дает автоматически доступа к денежным средствам, генерируемым корейскими активами. Контракты должны четко определять юридические права SPV на базовые активы, кто собирает денежные средства и кто отвечает за перевод средств в SPV. Тем временем платформа токенизации будет прозрачно фиксировать объемы выпуска, владение токенами и суммы уничтожения.
Основная задача на этапе офшорного выпуска — обеспечить, чтобы денежные средства, которые SPV может реально получить, были достаточными и поступали вовремя для выполнения платежных условий, обещанных инвесторам.
3.3. Каков потенциальный рынок для продуктов, продаваемых в Гонконге?
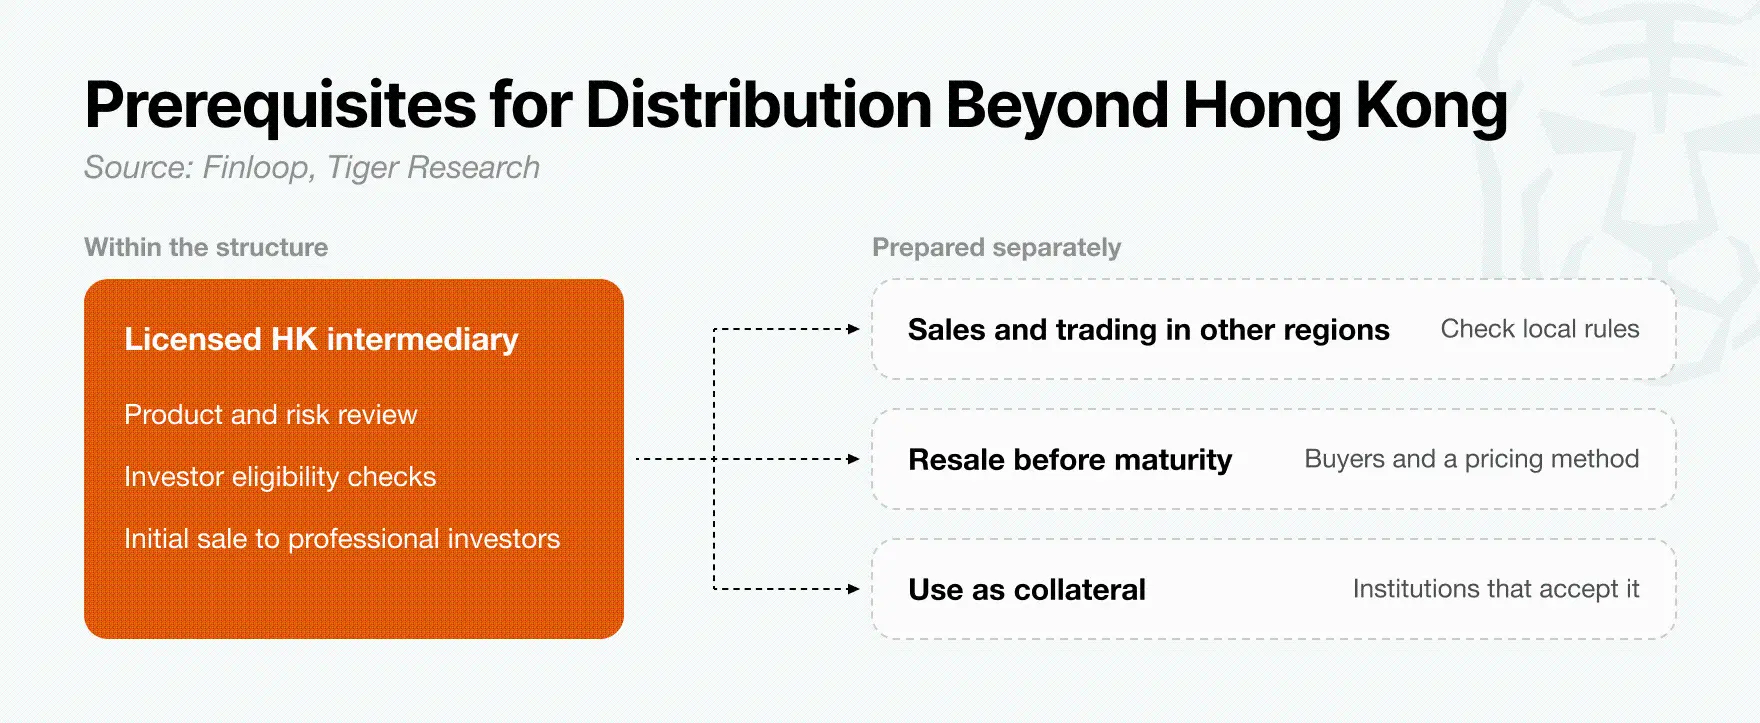
Создание продуктов через офшорную SPV — лишь первый шаг. Для продажи иностранным инвесторам эмитенту также нужен финансовый институт, отвечающий за распространение. Finloop предлагает использовать лицензированных посредников в Гонконге, которые могут проверять продукты в соответствии с гонконгскими правилами по ценным бумагам, предлагать их профессиональным инвесторам и охватывать инвесторов за пределами Гонконга.
Посредники проверят условия и риски продуктов SPV и подтвердят, что каждый инвестор имеет право на покупку. Если выпуск ограничен профессиональными инвесторами, передача токенов также должна оставаться ограниченной после выпуска. Поэтому условия продукта ограничат передачу покупателям, чья квалификация была проверена. Это видение Finloop для структуры частного размещения; данное ограничение не применяется к каждому типу токенизированных ценных бумаг в Гонконге.
Finloop также предлагает, чтобы продукты, первоначально проданные в Гонконге, предлагались через посредников и торговые платформы в других регионах. Однако первоначальная продажа в Гонконге не дает автоматического разрешения на продажу или торговлю в других местах. Правила каждого рынка необходимо оценивать индивидуально. Инвесторы, желающие продать до наступления срока, также нуждаются в желающих покупателях и методе определения цены. Использование продуктов в качестве залога требует институтов, готовых их принимать.
В этой структуре Гонконг предоставляет канал для первоначальных продаж и проверки квалификации инвесторов. Продажи и торговля в других регионах, а также использование в качестве залога требуют отдельных договоренностей.
4. Три основных риска, которые могут нарушить выплаты от корейских активов инвесторам
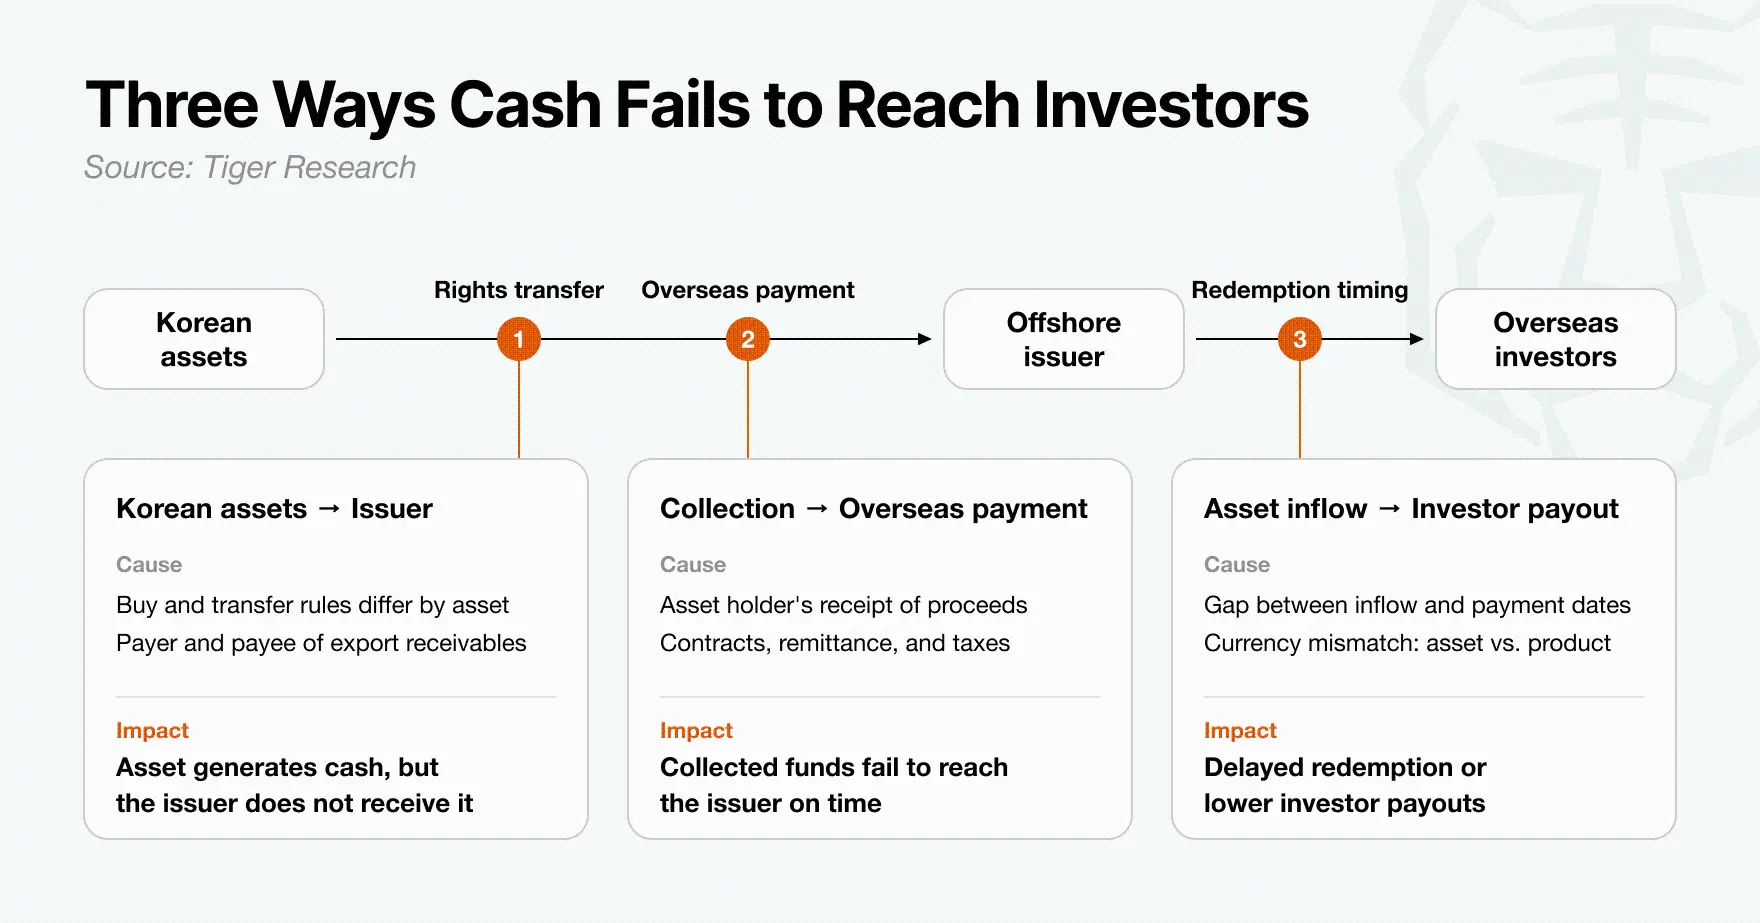
Токенизированные продукты могут быть успешно проданы в Гонконге, но все равно не выполнить выплаты инвесторам, как обещано. Денежные средства, генерируемые базовыми активами, должны достичь инвесторов через офшорные инструменты выпуска (SPV). Следующие три основных риска могут нарушить этот денежный поток.
Неясные права и договоренности о сборе: Для активов, таких как экспортная дебиторская задолженность, контракты должны четко указывать, куда покупатели производят платежи и кто имеет право на сбор. Если обязательства по сбору и расчетные процессы не являются юридически обязательными, денежные средства, генерируемые активами, могут никогда не достичь SPV.
Расхождения во времени между возвратом денежных средств и выплатами: Если инвесторы должны получить выплаты до расчетов по базовым активам, SPV может столкнуться с нехваткой ликвидности и задержками погашения. Когда корейские активы обеспечивают продукты, номинированные в долларах, колебания валютных курсов и затраты на конвертацию также могут снизить доходность.
Трансграничные переводы и налоговые узкие места: Одобрение гонконгских посредников на продажу этого продукта не решает, как средства переводятся от корейских держателей активов в офшорные SPV, и не касается того, как производятся выплаты иностранным инвесторам. Эти процедуры перевода и налогообложения должны быть практичными.
Эта модель в конечном итоге зависит от того, могут ли денежные средства, генерируемые корейскими активами, быть полностью и своевременно доставлены иностранным инвесторам через SPV, как обещано в контракте.
5. Второй выпуск важнее первого
Продажа продукта, обеспеченного корейскими активами, в Гонконге — лишь отправная точка. Первый выпуск занимает много времени: все стороны должны проверить активы, завершить контракты и определить метод продажи продукта.
Если каждый новый запуск продукта требует повторения этой работы с нуля, масштабировать бизнес будет сложно. Начиная со второго выпуска, необходимо иметь возможность повторно использовать структуру, созданную для первой сделки.
Экспортная дебиторская задолженность, расчеты по которой производятся в долларах США, дает способ проверить жизнеспособность этой модели. Эмитенты и посредники могут применять критерии оценки должников и методы раскрытия информации о продукте, разработанные для первой сделки, к последующей дебиторской задолженности, тем самым снижая объем работы по проектированию каждого продукта. Однако использование тех же критериев не означает, что риск каждой дебиторской задолженности одинаков.
Чтобы определить, может ли эта модель поддерживать устойчивый рынок, необходимо отслеживать три аспекта:
Сокращается ли время, необходимое для проверки активов, с каждым выпуском?
Возвращаются ли существующие инвесторы для покупки новых продуктов?
Есть ли у держателей активов причины продолжать поставлять активы?
По мере накопления опыта с экспортной дебиторской задолженностью эту модель можно расширить на другие корейские активы. Ее успех зависит не только от разового выпуска. Держатели активов должны постоянно поставлять подходящие активы, инвесторы должны быть готовы реинвестировать, а посредники должны видеть ценность в выводе новых продуктов на рынок.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.