


Midnight: настоящая причина медленного роста — не продукт, а формирование рынка
 chaincatcher
Автор: Larry007_
1
Рост Morpho Midnight после запуска не был быстрым, но я не думаю, что всё сводится к «продукт ещё сырой» или «рынку не нравятся фиксированные ставки».
Midnight столкнулся с более интересной проблемой: протокол может изначально создавать фиксированные ставки, фиксированные сроки и торгуемый кредит, но настоящий рынок срочного кредита требует одновременного существования заёмщиков, кредиторов, дилеров, хеджирования, дистрибуции и полезности залога.
Контракты могут быть запущены, но это не значит, что рынок появится автоматически.
2
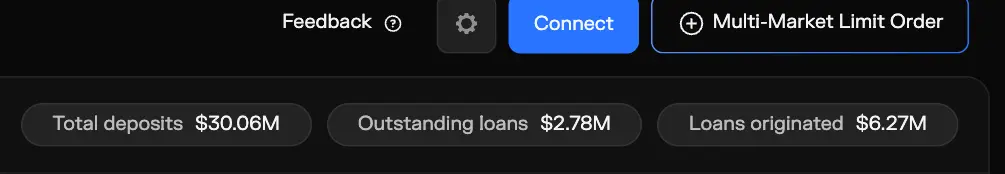
Сначала посмотрим на текущую ситуацию. На странице Midnight сейчас около $30 млн депозитов, $2,8 млн непогашенных кредитов и $6,3 млн совокупного объёма выдачи.
$30 млн депозитов не доказывают, что предложение созрело. Депозиты могут поступать от маркет-мейкинга, экспериментальных фондов или неисполненных котировок. Это лишь указывает на то, что на данном этапе самым прямым узким местом является эффективный спрос на заимствования: средства есть, но используются не полностью.
Поэтому проблему следует анализировать со стороны заёмщика.
3
Криптозаёмщикам действительно нужны более предсказуемые затраты на финансирование. Плавающие ставки могут резко расти при повышении коэффициента использования, что затрудняет управление стратегиями с плечом, базисными сделками и казначейским планированием.
Однако «потребность в фиксированных или предсказуемых ставках» не равна «потребности в фиксированном сроке».
Фиксированные сроки также несут риск погашения в конце срока, пролонгации и рефинансирования. Для криптозаёмщиков с быстро меняющимися позициями и неопределёнными периодами удержания эти ограничения иногда могут быть более обременительными, чем сами колебания ставок.
4
@tydrohq v2 на Ink может проиллюстрировать это различие, но его не следует понимать как прямого конкурента Midnight или как сравнение превосходства.
Tydro основан на пуле ликвидности в стиле @aave: заёмщики платят фиксированную ставку, установленную управлением, которая не меняется автоматически с коэффициентом использования, а кредиты не имеют фиксированной даты погашения; кредиторы получают APY за предложение, который колеблется в зависимости от коэффициента использования.
Он сохраняет привычки использования существующих кредитных пулов. Midnight, напротив, фиксирует и ставку, и срок, позволяя оценивать кредит на срочном рынке. Эти два протокола решают разные задачи.
5
Из-за этого структуры в стиле Tydro легче адаптируются к существующему спросу на заимствования, тогда как цели Midnight более ориентированы на будущее и сложнее запускаются с нуля.
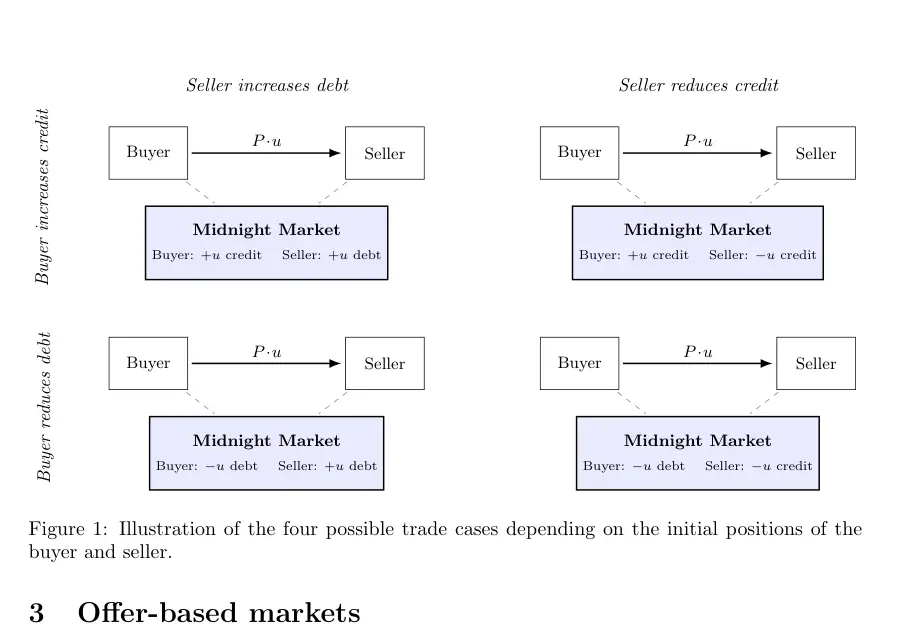
Midnight представляет кредиты как торгуемые кредитные/долговые единицы, формируя цены и условия через оферты и намерения. Он стремится создать не просто точку входа для кредитования, но и срочную структуру, кредитный спред и кривую доходности на блокчейне.
Ценность такой инфраструктуры может быть значительной, но она требует достаточного и стабильного спроса на выпуск и удержание долга на рынке.
6
Здесь мы сталкиваемся с первой структурной проблемой: в крипте не хватает долгосрочного, повторяемого и стабильного спроса со стороны заёмщиков.
Ончейн-заимствования в основном связаны с плечом, арбитражем, маркет-мейкингом, налоговым управлением и краткосрочным управлением ликвидностью. Спрос сильно зависит от рыночных условий, фондирования, стимулов и арбитражных спредов. Как только керри-трейд снижается, заёмщики могут быстро погасить кредиты или мигрировать в другие протоколы.
Это отличается от структурного спроса, формируемого непрерывным выпуском государственного долга, долгосрочным корпоративным финансированием, ипотекой и потребительским кредитом. Midnight нужны не просто новые пользователи, а якорные заёмщики, способные многократно выпускать аналогичный срочный долг.
7
Традиционный рынок бескупонных облигаций и инструментов с фиксированным доходом велик, но масштаб создаётся не самой контрактной структурой «бескупонной облигации».
С одной стороны — правительства, корпорации и финансовые институты, которые непрерывно выпускают долг; с другой — пенсионные фонды, страховые компании, банки и облигационные фонды, которым по своей природе нужна дюрация.
Между ними — первичные дилеры, репо-финансирование, фьючерсы, процентные свопы, клиринг и крупные балансы. Дилеры могут организовывать выпуск, держать запасы, финансировать и хеджировать риски.
Облигации — лишь поверхность. Настоящую ликвидность создаёт вся рыночная сеть.
8
По мере развития DeFi границы между криптой и традиционными финансами фактически становятся всё более размытыми.
Резервы стейблкоинов держат казначейские облигации США, токенизированные казначейские обязательства обращаются на блокчейне, институты используют DeFi через квалифицированное хранение, кредитные платформы внедряют андеррайтинг и юридические соглашения, а ончейн-активы начинают попадать на балансы традиционных институтов.
Использование TradFi как ориентира не означает требование к DeFi копировать традиционные финансы. Это скорее функциональная карта: каких звеньев ещё не хватает и какие можно перепроектировать с помощью ончейн-прозрачных расчётов, программируемого залога и компонуемости. Сами пробелы часто указывают направление роста на следующем этапе.
9
У крипты также есть дополнительный уровень риска по сравнению с традиционным фиксированным доходом: подавляющее большинство ончейн-кредитов по-прежнему полагается на избыточное обеспечение.
Чтобы занять $100, часто нужно заблокировать более $100 в BTC, ETH или других активах. Значительная часть долга в традиционных финансах оценивается на основе кредитоспособности заёмщика, денежного потока, баланса и правовых средств защиты.
Поэтому ончейн-срочный кредит должен учитывать волатильность залога, ликвидации, оракулы, стейблкоины, смарт-контракты и риск безнадёжного долга — в дополнение к процентным ставкам и дюрации.
10
Это одновременно ограничивает спрос и ликвидность.
С точки зрения заёмщика, избыточное обеспечение больше подходит для плеча, арбитража и держателей, которые временно не хотят продавать активы, но из него трудно создать долгосрочный устойчивый спрос на финансирование, как в случае корпоративного кредита, ипотеки или государственного долга.
С точки зрения кредитора, разные залоги, коэффициенты LTV (отношение кредита к стоимости залога) и оракулы создают кредит, который не полностью однороден. Требование, обеспеченное cbBTC, и требование, обеспеченное PT-USDe, даже с одинаковой датой погашения, не представляют одинаковый риск.
Таким образом, ликвидность не только разделяется по срокам, но и дополнительно разделяется по риску залога.
11
Фиксированные сроки также предъявляют новые требования к кредиторам.
Как только кредитор фиксирует доходность, рост рыночных процентных ставок снижает относительную стоимость старых кредитов. Для досрочного выхода нужны покупатели на вторичном рынке; для конвертации фиксированной экспозиции обратно в плавающую нужны процентные свопы, доходные токены @pendle_fi или другие инструменты хеджирования.
Эти инструменты начали появляться, но глубина, покрывающая риск ставок по кредитам, всё ещё ограничена. Без зрелого слоя хеджирования профессиональные фонды будут требовать более высокие спреды, более короткие сроки или просто участвовать только в пулах с плавающей ставкой, из которых можно быстро выйти.
12
Затем идёт фрагментация ликвидности.
Для одного и того же кредита в USDC кредиты на 1, 3 и 6 месяцев сформируют разные книги заявок; добавление разных залогов, коэффициентов LTV, оракулов и сетей создаст множество независимых рынков.
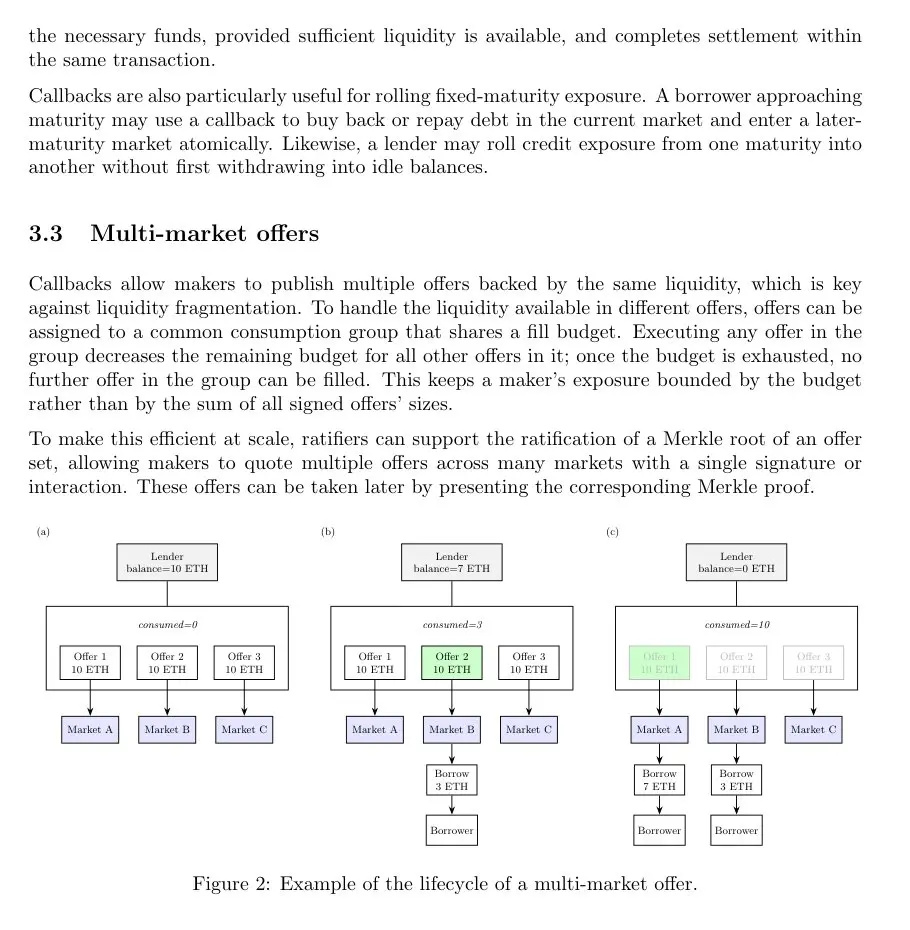
Мультирыночные оферты Midnight и общий бюджет ликвидности уже пытаются смягчить проблему необходимости для мейкеров многократно блокировать капитал — это ценное проектное решение.
Однако предложенная ликвидность решает проблему эффективности капитала, но не создаёт автоматически конечных заёмщиков и не может полностью заменить централизованные эталонные сроки и непрерывные двусторонние котировки.
13
@pendle_fi даёт ещё одно важное наблюдение: чтобы активы с фиксированным доходом росли, они не могут только предлагать доходность к погашению; им также нужна «монетизация» или полезность в качестве залога.
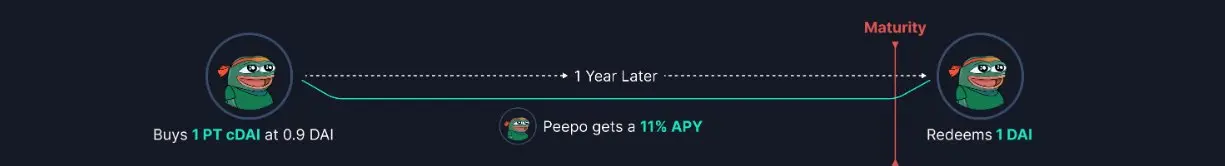
PT по сути является требованием, похожим на бескупонную облигацию, но PT может использоваться как залог на нескольких крупных денежных рынках. Pendle раскрыл в марте 2026 года, что более $1,3 млрд залога в PT было размещено на этих кредитных площадках.
Когда PT можно использовать как залог, зацикливать, финансировать и комбинировать, он перестаёт быть просто токеном, ожидающим погашения, и становится активом, который можно продолжать использовать в балансе DeFi.
14
Это, возможно, одно из самых важных направлений для кредита Midnight на следующем этапе.
Если кредит можно только держать до погашения или ждать покупателей на вторичном рынке, это срочный актив, которому не хватает ликвидности для кредиторов.
Если его можно держать в хранилище, использовать как залог для кредитования, вводить в рынки токенизации доходности, поддерживать репо-подобное финансирование или упаковывать в лестницу сроков, спрос будет совершенно другим.
Что действительно определяет, могут ли примитивы фиксированного дохода расширяться, часто не первая сделка, а то, что можно сделать с активом после завершения сделки.
15
Maple даёт ещё одно наблюдение со стороны заёмщика.
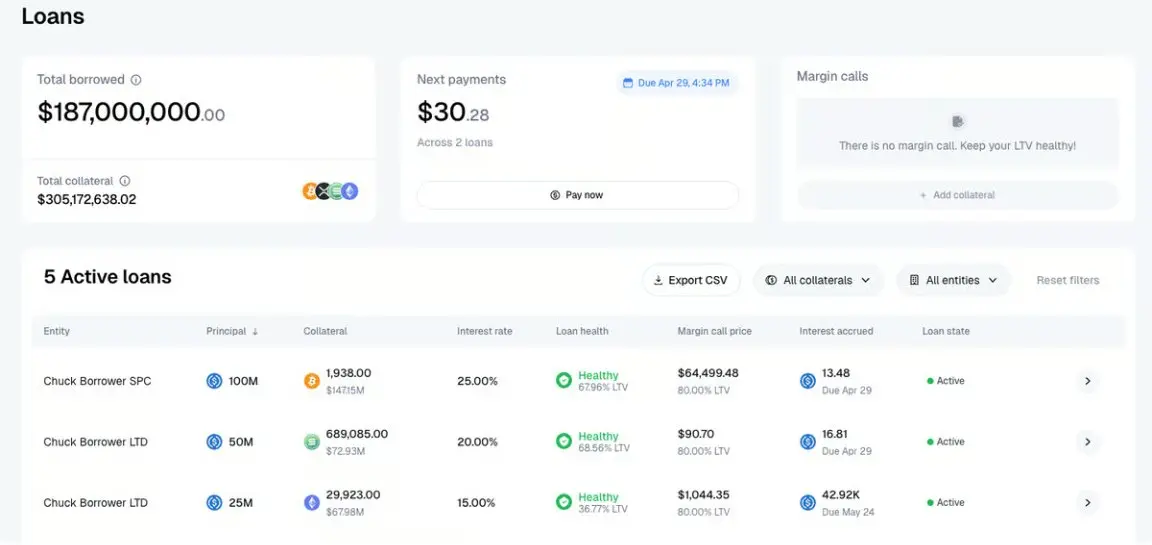
Спрос на заимствования на Maple не полностью полагается на естественное появление пула без разрешений. Он активно обслуживает институциональных заёмщиков, проводя KYC/KYB, кредитную проверку, согласование условий, генеральные кредитные соглашения, а затем управляет приёмом кредитов, выплатой процентов, мониторингом залога, требованиями о внесении дополнительного обеспечения и рефинансированием на блокчейне.
Это модель выдачи кредитов ончейн + офчейн. В настоящее время Maple раскрывает совокупный объём кредитов около $25,7 млрд, более 100 заёмщиков и более 400 кредитов.
16
Значение Maple не в том, чтобы предложить Midnight стать кредитным отделом с разрешениями, а в том, чтобы показать: стабилизация спроса со стороны заёмщиков часто требует активной организации.
Кто-то должен находить заёмщиков, понимать использование средств, согласовывать условия, разрабатывать пакеты залога, устанавливать правовые средства защиты и организовывать рефинансирование. Ончейн отвечает за прозрачные расчёты и управление активами, а офчейн — за часть андеррайтинга, дистрибуции и управления отношениями.
Midnight предоставляет очень общий расчётный слой, но над ним всё равно могут потребоваться оригинаторы, дилеры, кураторы и структурированные кредитные продукты.
17
Поэтому я скорее склонен понимать текущие ограничения Midnight как проблему формирования рынка и последовательности, а не как ошибку в направлении продукта.
Больше всего ему, возможно, нужны не дополнительные фрагментированные рынки, а:
- Якорные заёмщики, способные поддерживать заимствования
- Несколько стандартизированных эталонных сроков
- Дилеры, способные долгосрочно котировать двусторонние цены
- Хеджирование фиксированной ставки в плавающую и автоматическая пролонгация
- Полезность залога, позволяющая входить в другие протоколы
- Оригинаторы и дистрибуция, активно организующие институциональный спрос
Midnight строит не очередной пул, а инфраструктуру срочного кредитования на блокчейне. Он будет формироваться медленнее, чем пул, но когда сформируется, его ценность не ограничится TVL кредитования.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.