


Gemini 4.0 заполонил ленты: началось ли контрнаступление Google в сфере ИИ?
 Odaily
В эти выходные ИИ-сообщество снова заговорило о Google.
Главный герой — ещё официально не выпущенная, но, судя по всему, предположительно уже «утекшая» на платформы вроде Arena модель «Gemini 4.0». В соцсетях массово расходятся скриншоты слепых тестов и отзывы пользователей, многие даже восклицают: «Google is back».
Но сначала немного охладим пыл.
На данный момент Google официально не выпускала Gemini 4. На июльской отчётной конференции компания подтвердила, что уже приступила к «самому амбициозному предобучению». Иными словами, Gemini 4 существует, но к распространяемым в выходные «результатам тестов» пока лучше относиться как к слухам.
Однако справедливости ради: даже если полностью отбросить слухи о Gemini 4, на Google в последнее время действительно стоит взглянуть заново.
Потому что помимо моделей у компании одновременно улучшаются и другие козыри.
1. Gemini не обязан быть «номером один» — достаточно вернуться в первый эшелон
Последние полгода Google находился в неловком положении: со стороны казалось, что компания постоянно на полшага позади.
OpenAI и Anthropic каждые несколько месяцев бросают на рынок «громкое объявление» (сегодня — снова гипотеза Гольдбаха), ведущие китайские open-source модели также ускоряются изо всех сил, даже темп обновлений DeepSeek заметно вырос.
А Google вроде бы всё время чем-то занят, но выпускает одну модель серии Flash за другой.
В результате сейчас Gemini даже не спешит заявлять о возвращении на первое место — сначала нужно доказать, что компания по-прежнему способна удерживаться в лидирующей группе frontier-моделей.
И в последнее время действительно появились первые признаки.
Выпущенная в начале сентября Gemini 3.8 Flash в официальных тестах Google набрала 73,7% в DeepSWE v1.1 — это уже очень близко к 74,0% у Claude Opus 5, причём речь идёт о модели уровня Flash, ориентированной на лёгкость и низкую стоимость.
В последнее время Google действительно одержим идеей максимально быстро резко снизить задержку и стоимость одного инференса передовых моделей. Для компании это даже важнее, чем разовое первое место в бенчмарках. За этим кроется главное отличие от ИИ-стартапов:
OpenAI и Anthropic вынуждены привлекать пользователей, разработчиков и корпоративных клиентов за счёт самих моделей, а у Google уже есть Search, Android, Chrome, YouTube, Workspace и Cloud.
Проще говоря, Google не нужен вечно первый Gemini. Достаточно, чтобы модель вернулась в первый эшелон — и тогда гигантская дистрибуционная сеть, покрывающая практически весь цикл цифровой жизни человека, начнёт вращаться.
Так и происходит: месячная аудитория приложения Gemini в августе превысила 1 миллиард, из них более 100 миллионов — только на iOS. Системные возможности Android уже позволяют выполнять операции более чем в 40 популярных приложениях.
А недавно появились две новые точки входа, за которыми стоит внимательно следить:
- Первая — Apple: базовые Apple Foundation Models в новой Siri, как прямо указано, совместно дорабатываются Apple и Google на основе Gemini. Независимо от того, выполняется ли инференс на устройстве или в частном облаке Apple, тот факт, что Apple доверила Google техническую основу ключевой точки входа на 2 миллиардах активных устройств, сам по себе является мощнейшим вотумом доверия к Gemini;
- Вторая — домашнее оборудование: Google Home недавно начал открывать MCP Server для сторонних агентов. Внешние интеллектуальные агенты вроде Claude и OpenClaw теперь могут напрямую управлять домашними камерами, освещением и климат-контролем. Это интересный ход: Google не стал огораживать «закрытую экосистему». Кто бы ни стал самым популярным агентом в будущем, если он захочет реально управлять устройствами в физическом мире, ему в конечном счёте придётся пройти через интерфейсы Google;
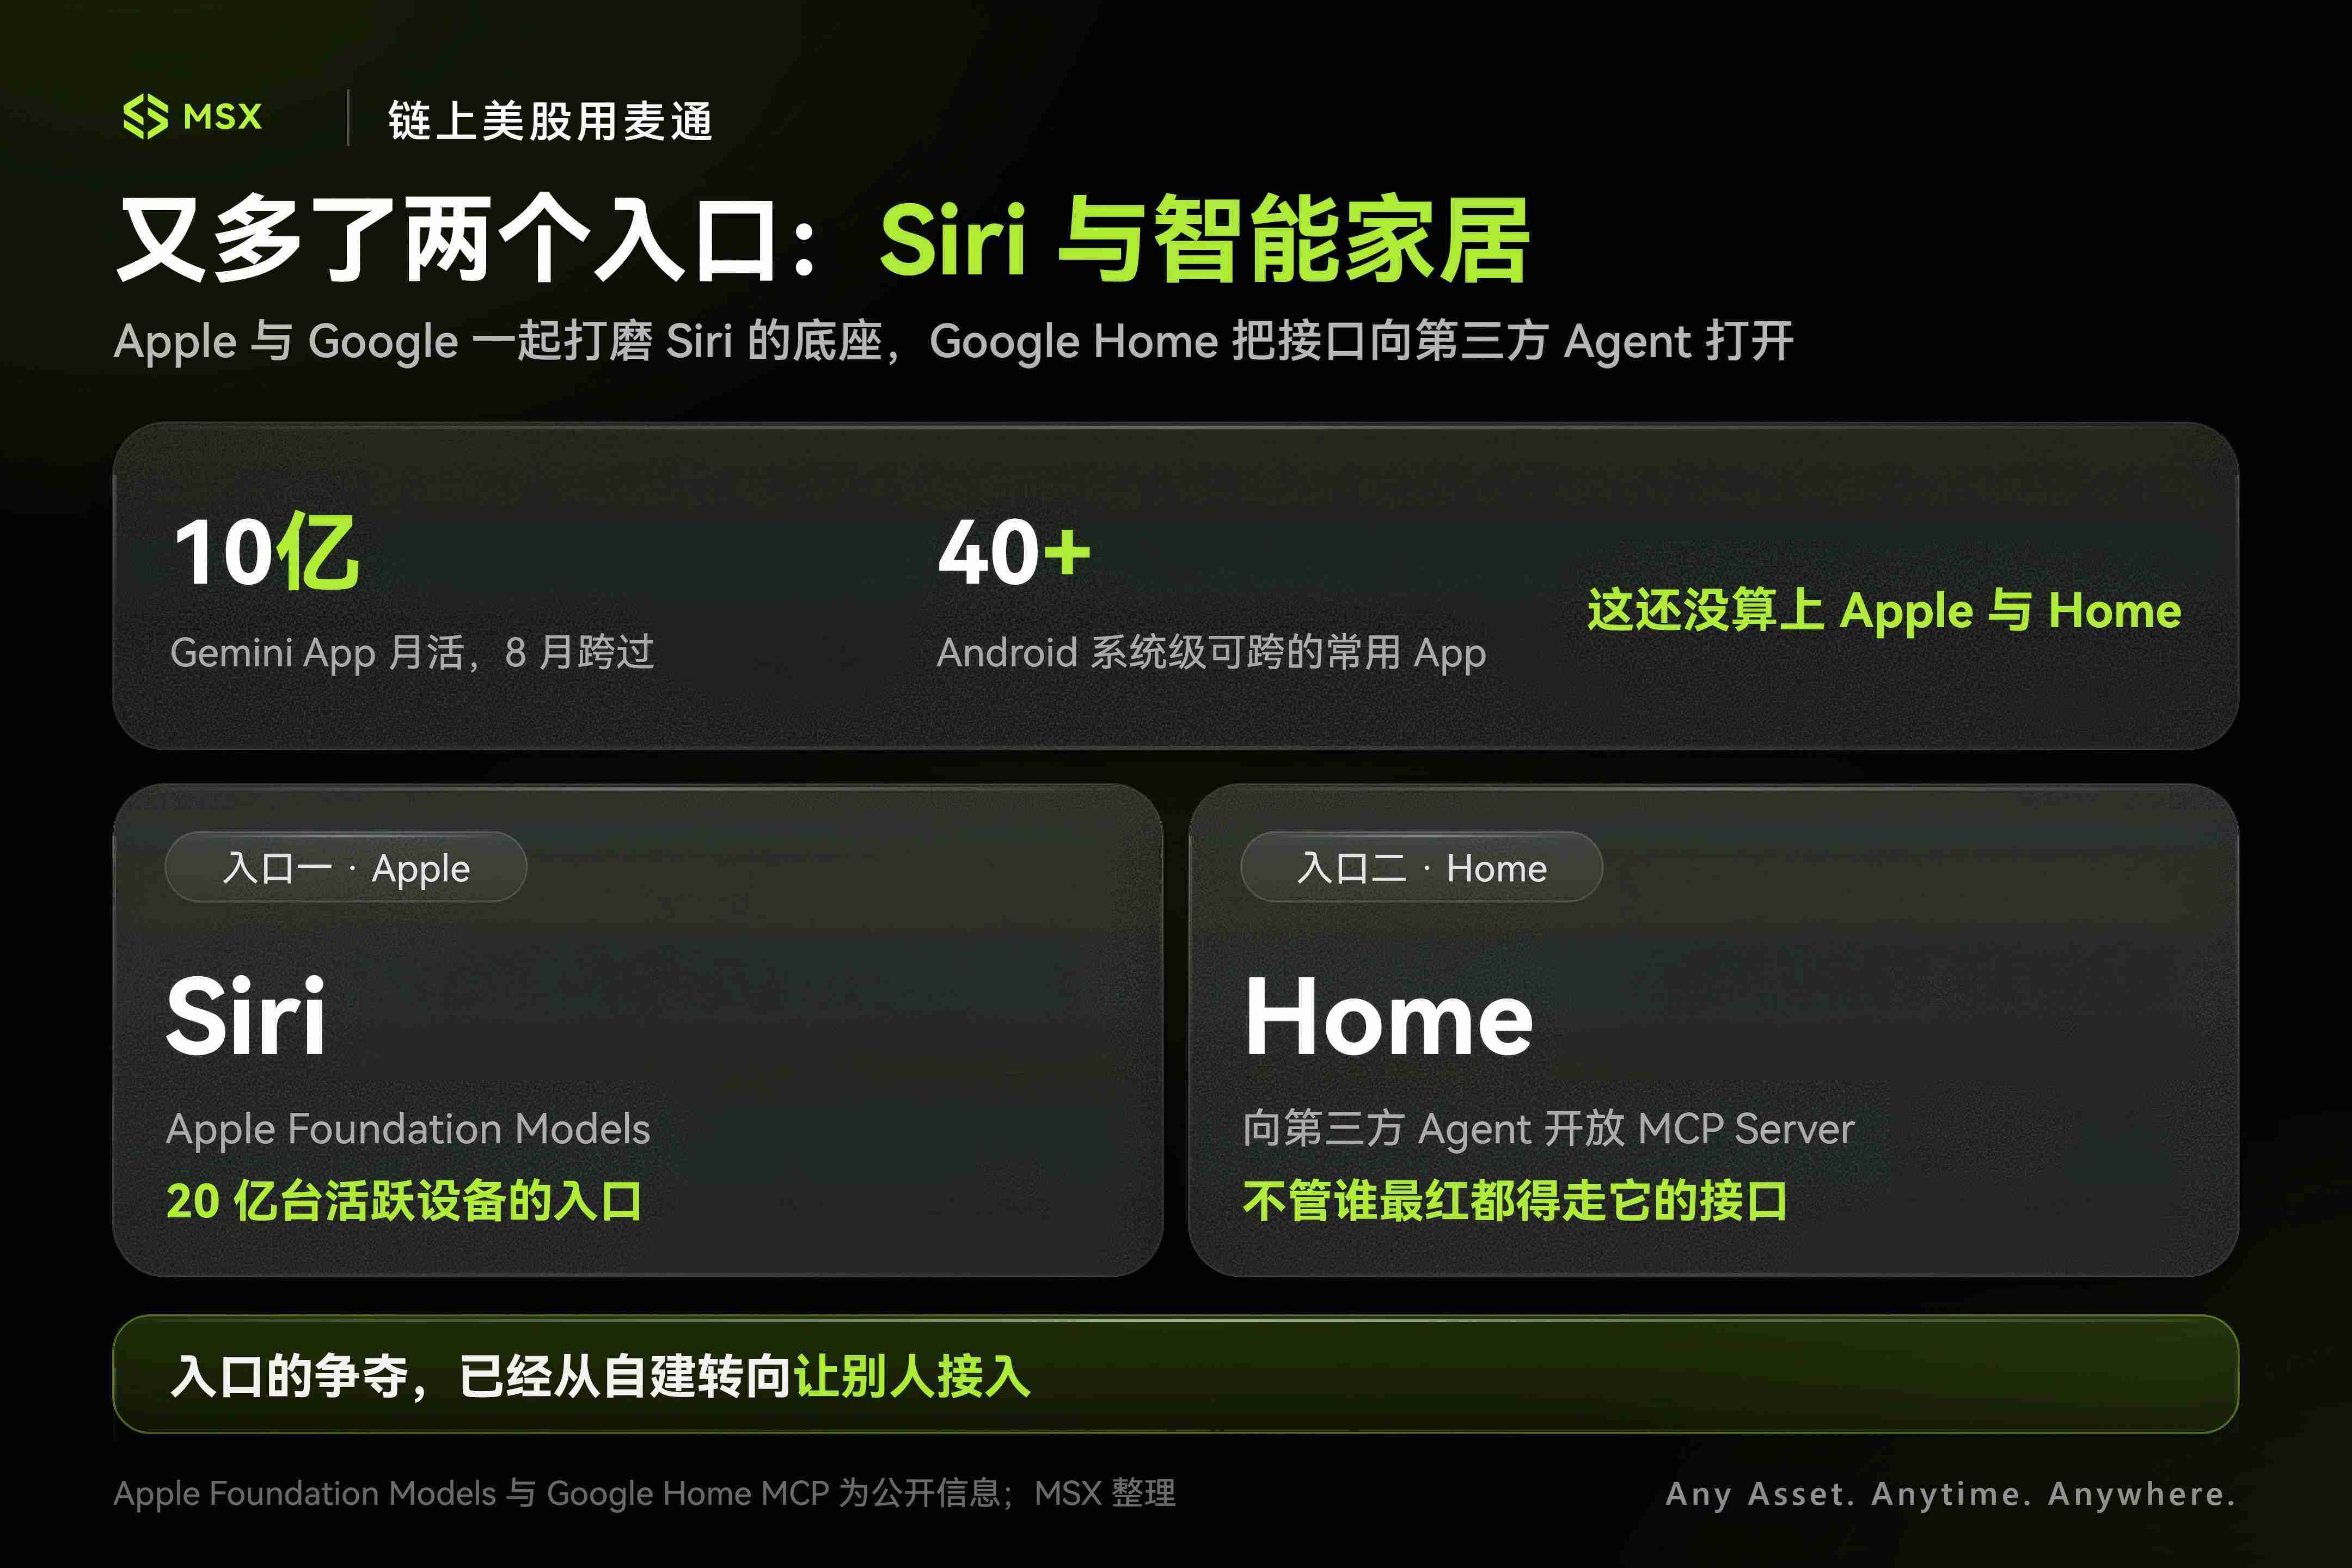
В целом: в смартфонах — Android, в браузерах — Chrome, в поисковой системе — Search, в офисной работе — Workspace, а теперь и в iPhone, и в умном доме начинают появляться следы Gemini или инфраструктуры Google AI.
Тогда для нынешнего Google остаётся лишь один вопрос: как постепенно встроить ИИ в жизнь сотен миллионов пользователей, которые и так уже находятся в его точках входа.
2. ИИ не убил поиск — он помогает собирать с него «плату за проезд»
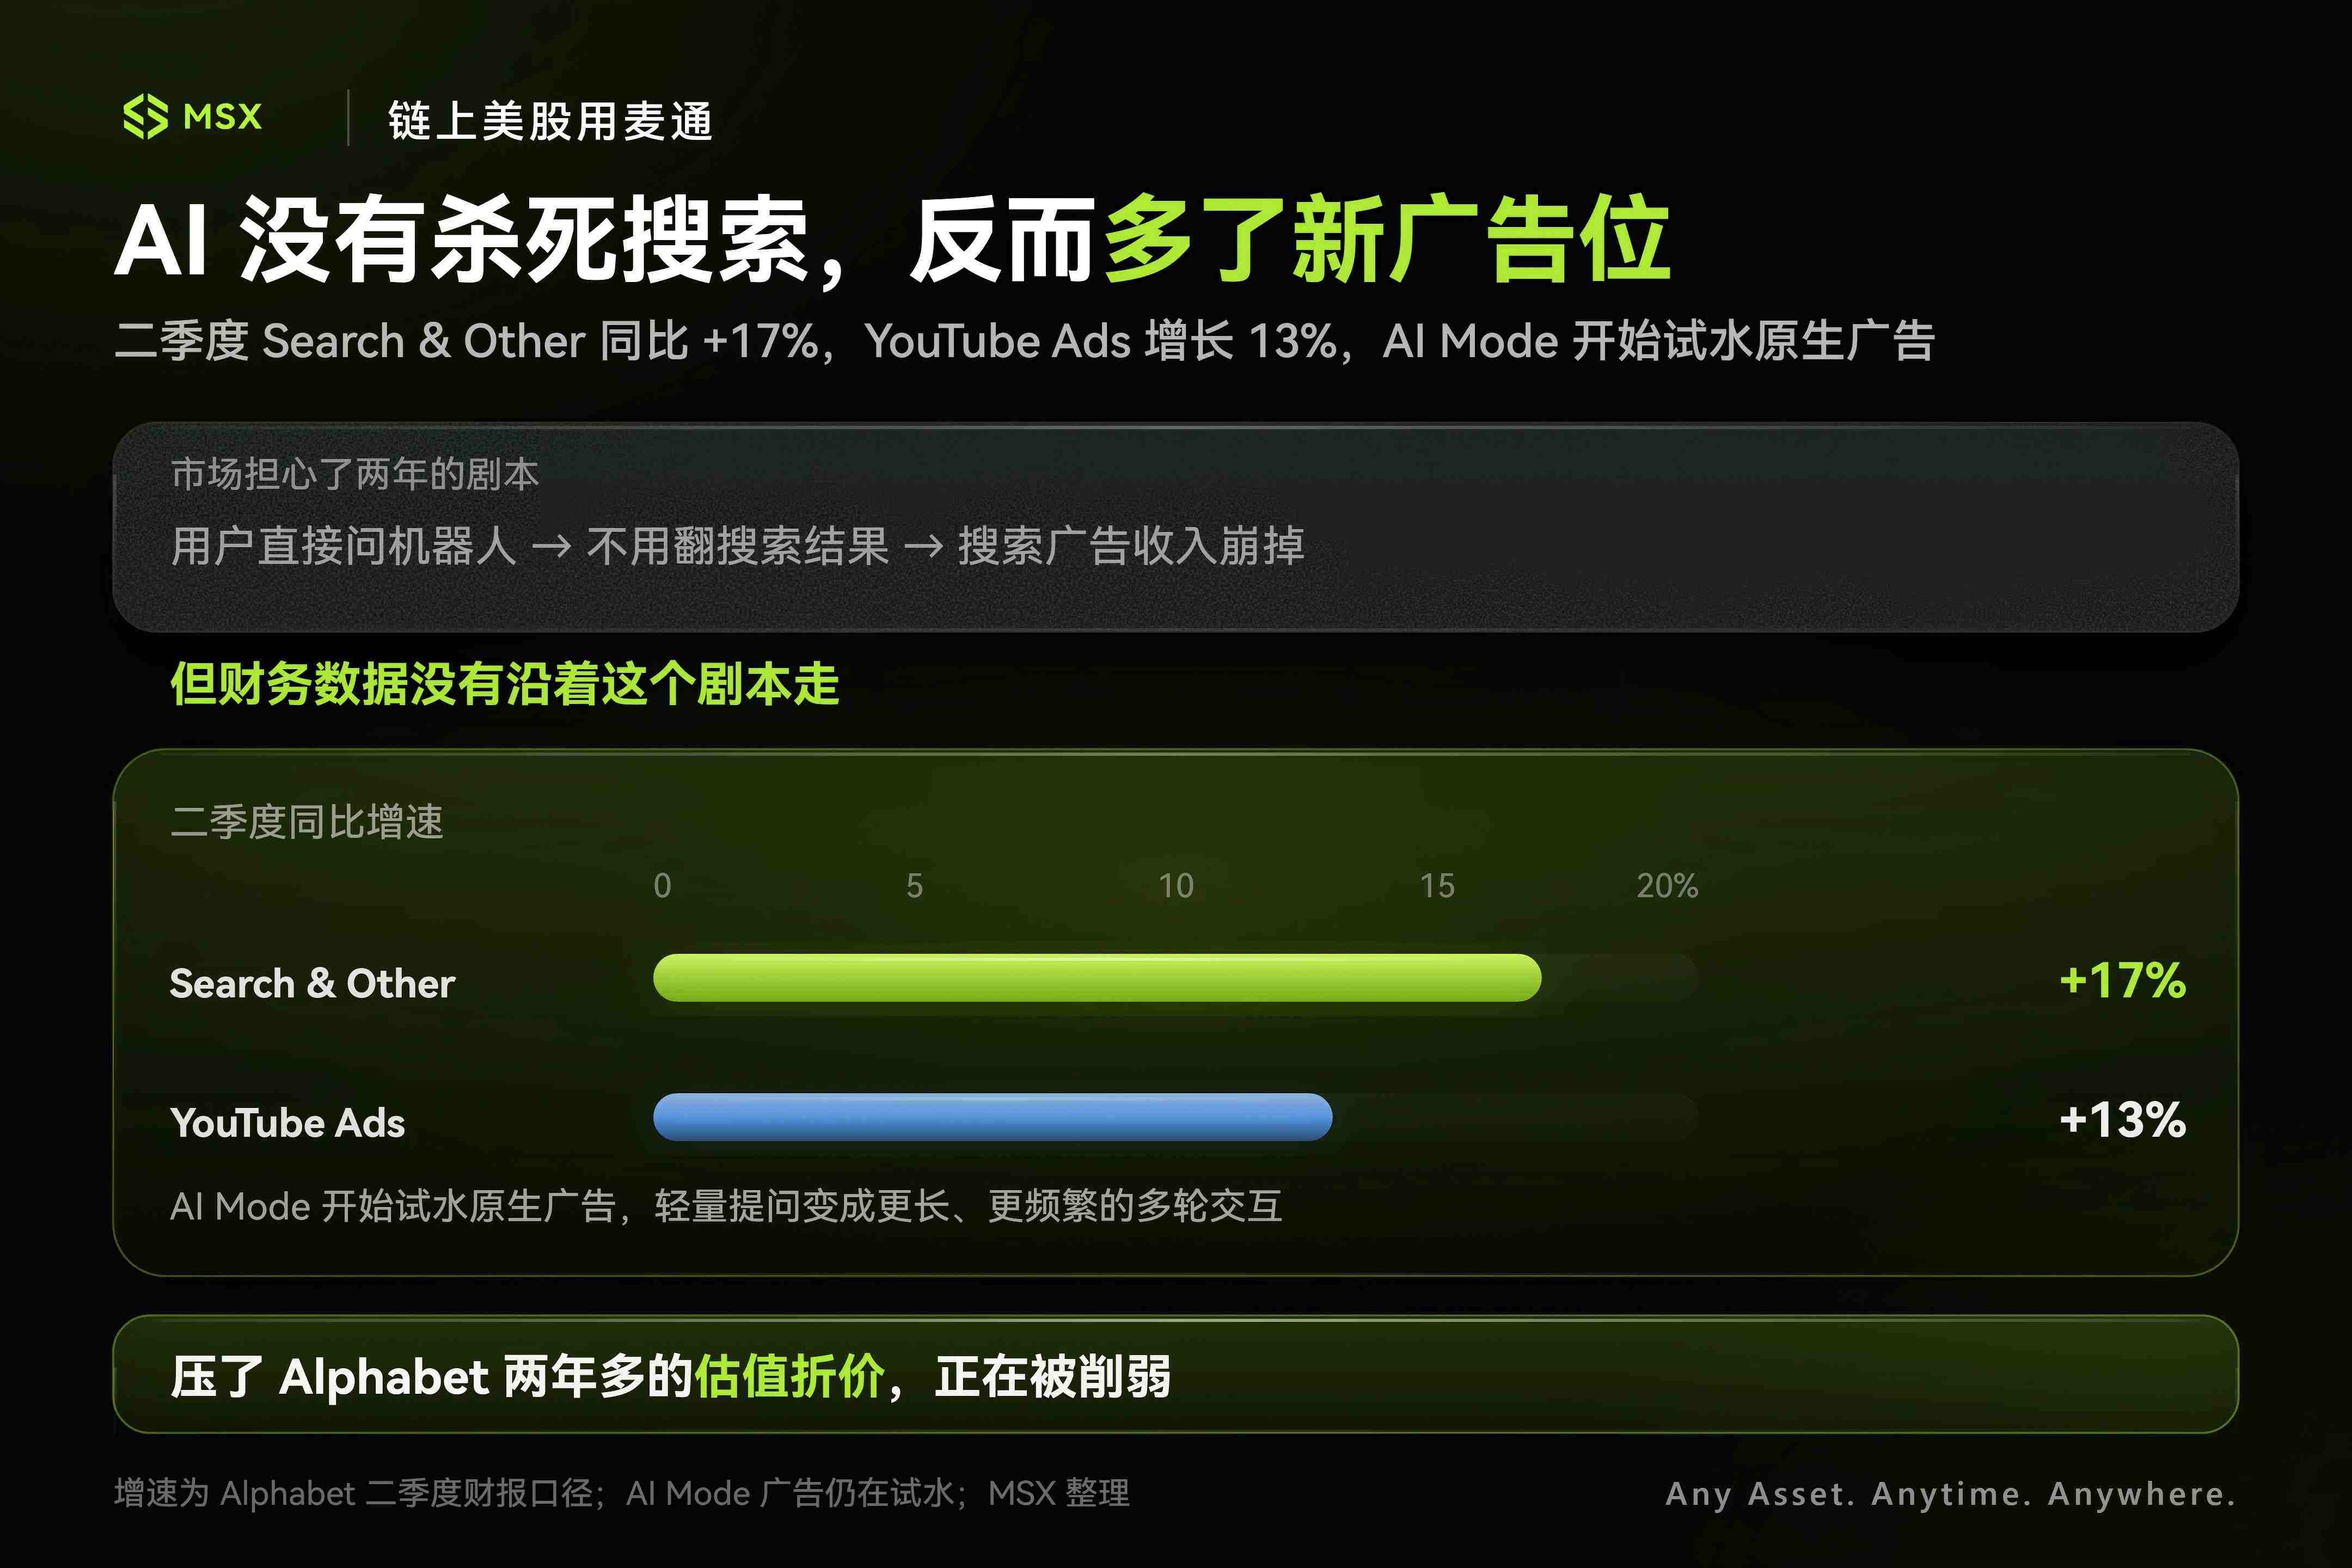
Последние два года главным риском для оценки Alphabet был вопрос: «Убьёт ли ИИ поиск?»
Когда только появился ChatGPT, эта логика выглядела убедительно: если пользователь может напрямую спросить чат-бота, кто будет просматривать результаты поиска и кликать по рекламе? Что тогда станет с самым прибыльным бизнесом Google — поисковой рекламой?
Но, по крайней мере пока, финансовые показатели не следуют этому сценарию.
Во втором квартале выручка Alphabet по направлению Google Search & Other выросла на 17% год к году, YouTube Ads — на 13%. Существующая «дойная корова» не только не рухнула, но Google продолжает расширять охват AI Overviews и глубоко интерактивного AI Mode, а также уже начал тестировать нативную рекламу внутри AI Mode.
В итоге паника сменилась пониманием: ИИ не уничтожил поиск, он лишь превратил лёгкие поисковые действия в более длительные и частые многораундовые взаимодействия, одновременно создав новый рекламный инвентарь.
Если в ближайшие кварталы использование AI Mode продолжит расти, а доходы от поиска сохранят двузначные темпы роста, то дисконт в оценке Alphabet, давивший на компанию более двух лет из-за тезиса «ИИ разрушит бизнес-модель поиска Google», будет выглядеть всё менее обоснованным.
Кроме того, если поиск — это оборона старых позиций, то Cloud — чистое наступление.
Во втором квартале выручка Google Cloud взлетела на 82% год к году, достигнув 24,8 миллиарда долларов. Портфель невыполненных контрактов (backlog) превысил 510 миллиардов долларов, из которых более половины будет признано в выручке в ближайшие два года. Руководство прямо заявляет, что сейчас проблема в том, что предложение вычислительных мощностей не успевает за взрывным ростом спроса на модели со стороны предприятий.
Здесь прослеживается ещё одна интересная взаимосвязь.
В середине сентября Anthropic выпустила Claude Docs и Slides, активно проникая в повседневные офисные сценарии. На первый взгляд, это попытка Claude отобрать бизнес у Google Docs и Microsoft Office. Но на самом деле чем глубже офисные взаимодействия и чем чаще вызовы, тем экспоненциальнее растёт потребление токенов.
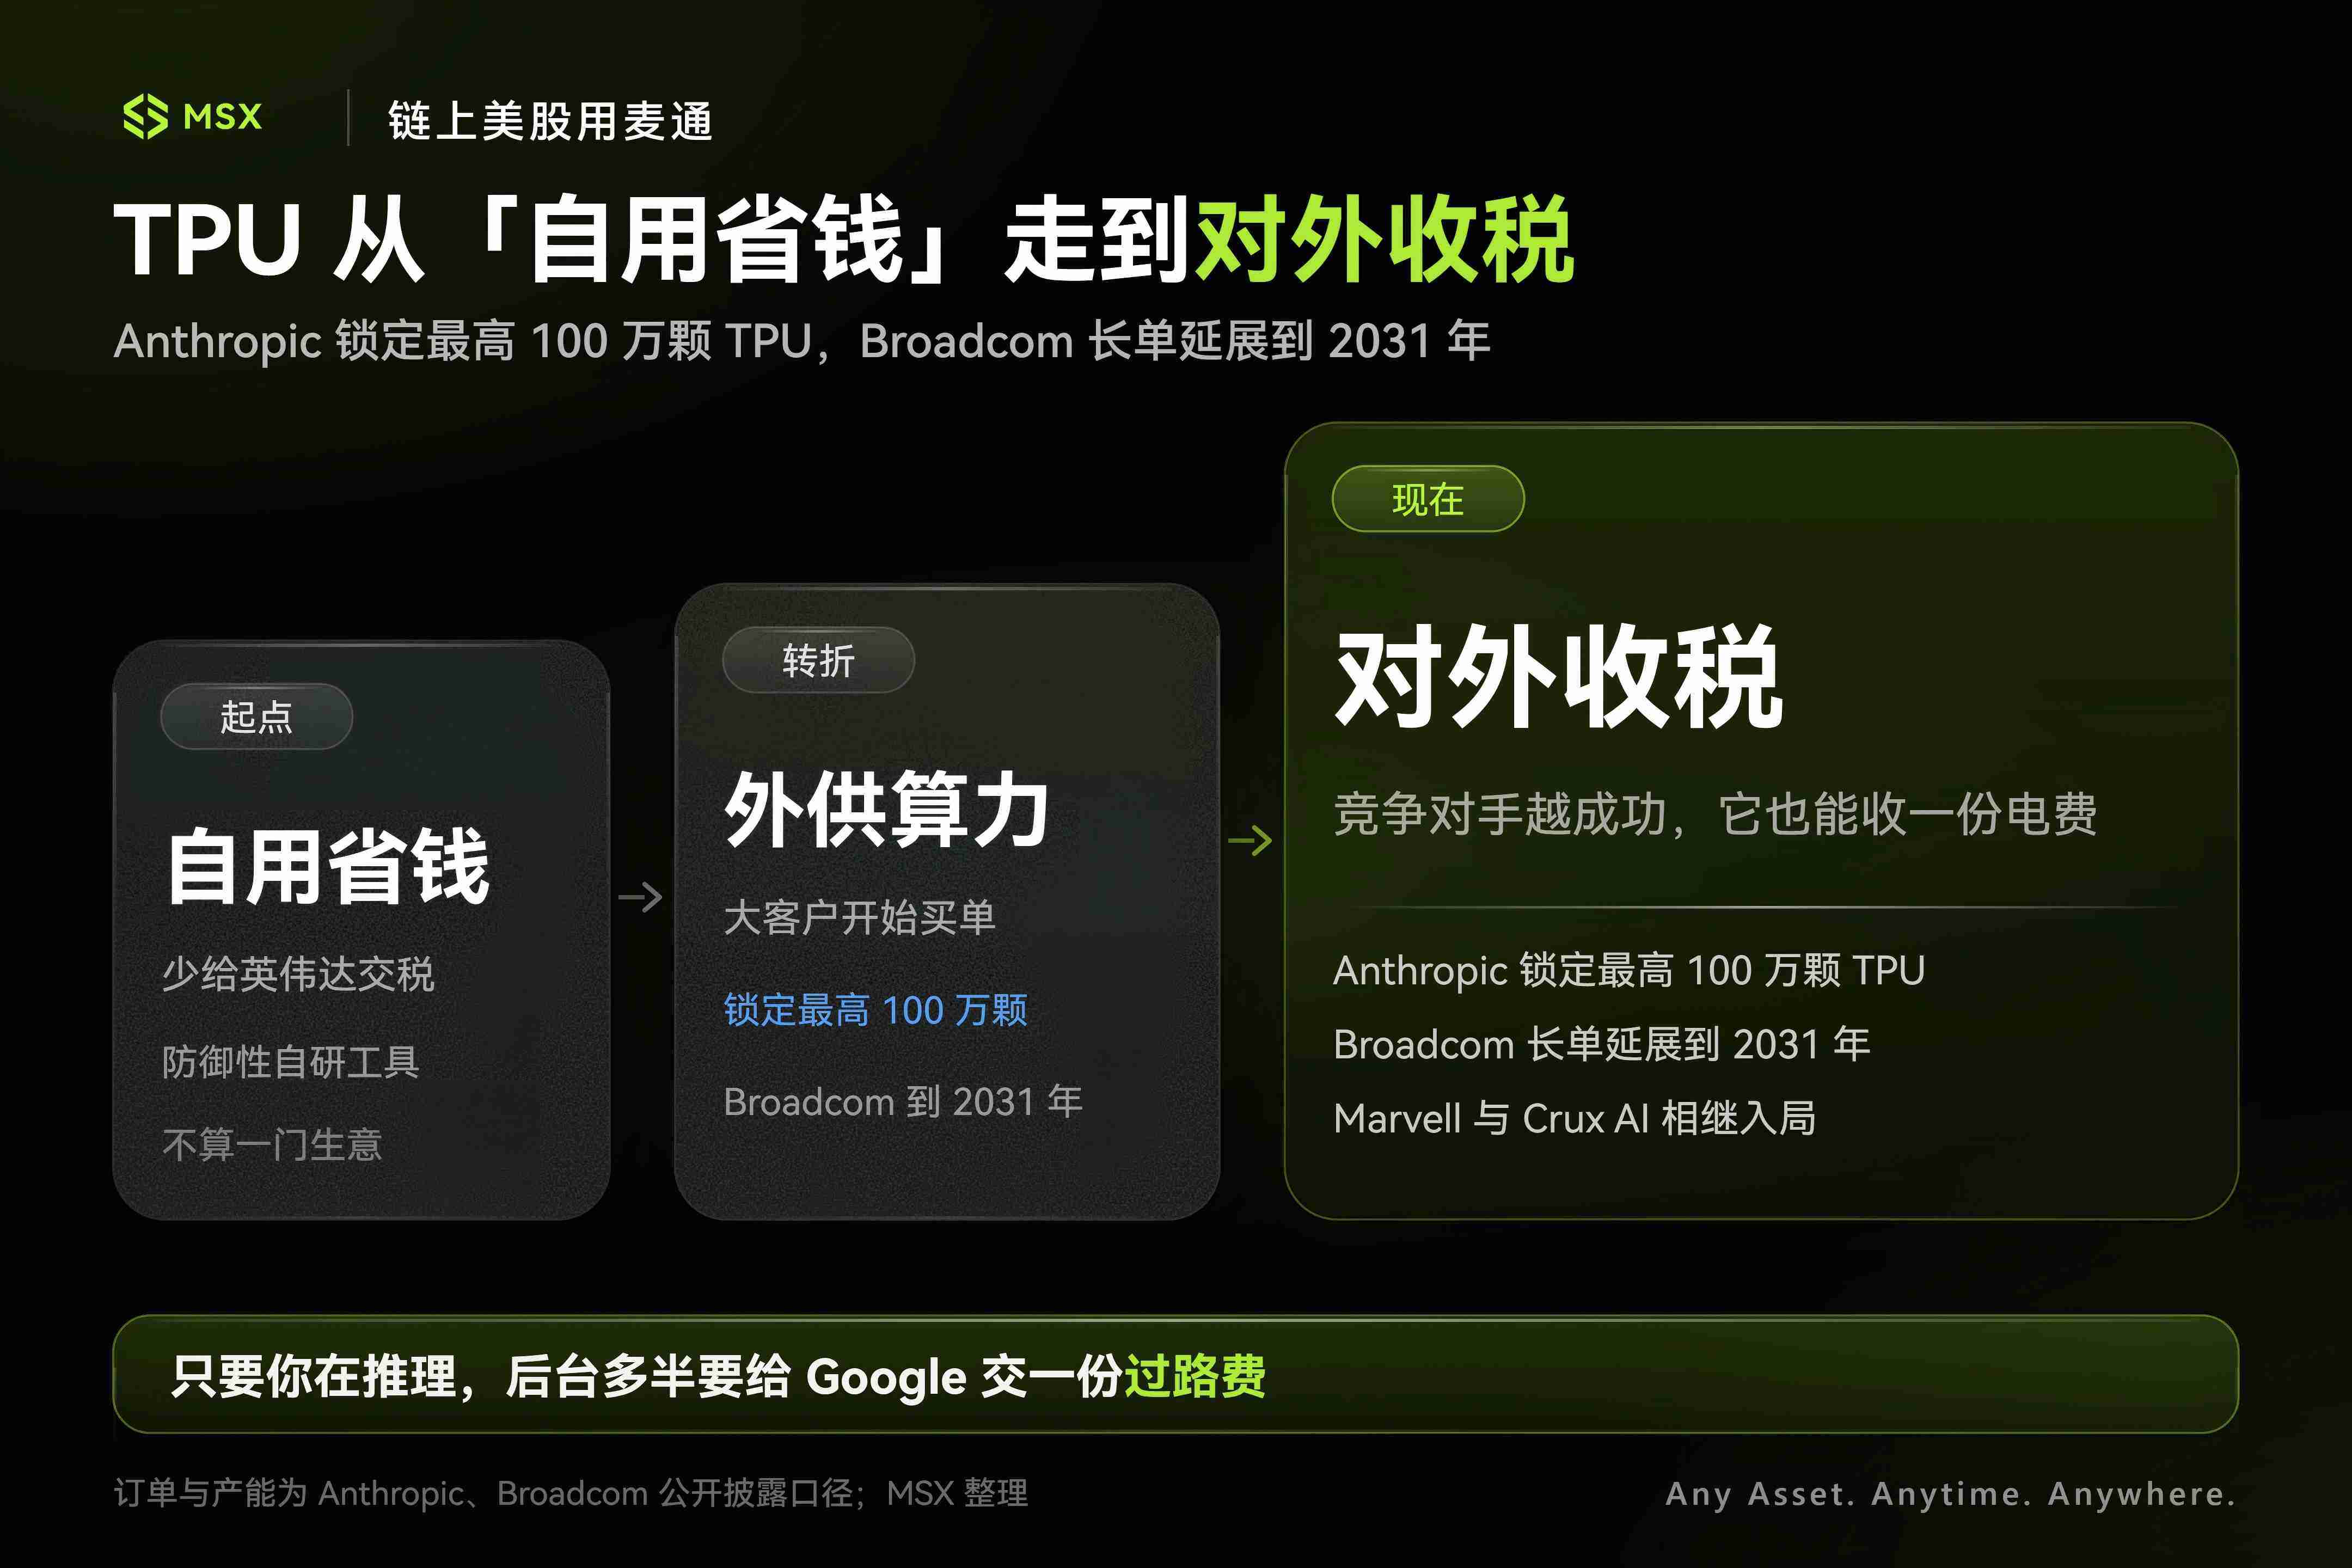
А Anthropic — как раз один из ключевых внешних покупателей Google TPU. Согласно ранее раскрытой информации, Anthropic зарезервировала до 1 миллиона TPU, что соответствует инвестициям в десятки миллиардов долларов и вычислительным мощностям более 1 ГВт. В этом году Broadcom дополнительно раскрыла (см. материал «Broadcom, которую не скрыть: деньги ИИ текут за пределы GPU»), что начиная с 2027 года Anthropic получит через Broadcom около 3,5 ГВт вычислительных мощностей на TPU следующего поколения.
Разумеется, нельзя ставить знак равенства и утверждать: «Каждый новый пользователь Claude Docs — это немедленная продажа нескольких TPU для Google».
Anthropic сама придерживается мультиоблачной и мультичиповой стратегии: используются Google TPU, Amazon Trainium и Nvidia GPU, а AWS остаётся для неё очень важным облачным партнёром.
Но общее направление понять несложно.
Когда ИИ переходит из чатов в программирование, документы, презентации, CRM и корпоративных агентов, время использования моделей и количество инференсов будут только расти. Для Alphabet, владеющей одновременно Google Cloud и TPU, вовсе не обязательно, чтобы Gemini победил всех конкурентов.
Иногда чем успешнее конкуренты, тем больше Google может попутно собирать с них «плату за проезд». Именно поэтому Google недавно решился вложить 13 миллиардов евро в строительство крупнейшего дата-центра в Европе в Финляндии, а также заранее закрепляет за собой долгосрочные энергетические ресурсы.
3. Google раскрывает карты «полного стека ИИ»
Если свести все эти линии воедино, становится заметно, что рынок оценивает Google по несколько смещённым критериям.
Если Gemini 4.0 в итоге выйдет и действительно покажет высокие результаты, это, конечно, сразу отразится на котировках. Но более значимый позитивный фактор для Google в том, что его архитектура полного стека (Full Stack) наконец-то бесшовно интегрировалась:
- Приложения и конечные устройства: от Search, Chrome, YouTube, Android до экосистем Siri и Home;
- Корпоративная платформа: стремительно растущий Google Cloud;
- Базовые ключевые активы: собственные TPU, выделенные сети, гипермасштабные дата-центры и закреплённые за собой энергетические мощности;
И здесь, на мой взгляд, самой недооценённой картой остаются TPU.
Раньше TPU воспринимались скорее как внутренний инструмент Google. Проще говоря: компания делает собственные чипы, чтобы меньше платить Nvidia.
Но теперь это совсем другая история. Anthropic начала масштабно использовать TPU; долгосрочное сотрудничество Broadcom и Google продлено до 2031 года, следующие поколения TPU и сопутствующих сетевых решений продолжают разрабатываться; Marvell также вошла в экосистему собственных ИИ-чипов Google, взяв на себя чипы для инференса, интерфейсы и сетевые компоненты.
Добавьте к этому независимые вычислительные платформы вроде Crux AI, получившей огромное финансирование и напрямую использующей Google TPU, — и становится очевидно, что TPU трансформируются из «чипов, которые Google делает для собственной экономии» в «продукт, который Google может продавать как вычислительные мощности».
Влияние этой трансформации всестороннее.
Прежде всего, очевидными бенефициарами становятся поставщики заказных чипов и сетевого оборудования (например, AVGO, MRVL).
Что касается Nvidia, общий рынок продолжает расти, но у Google есть TPU, у Amazon — Trainium, другие гиперскейлеры также наращивают инвестиции в собственные ASIC. Будущий рынок инференса явно не останется вотчиной единственного победителя.
Если же посмотреть ещё шире, у Google есть Waymo. Этот бизнес не определит EPS Alphabet в следующем квартале, но если роботакси действительно начнёт масштабироваться из нескольких американских городов на зарубежные рынки — Токио, Сингапур, — то рано или поздно он превратится из «бесплатного приложения к модели оценки» в актив, требующий отдельного учёта.
Даже антимонопольные риски, долгое время давившие на Google, в последнее время не реализовались по худшему сценарию.
Поэтому на данном этапе, пока все в выходные обсуждают, сможет ли Gemini 4.0 вернуться в «большую тройку», перед нынешним Google стоит другой вопрос:
Действительно ли Gemini всё ещё должен быть «номером один в мире»?
Месячная аудитория приложения Gemini уже превысила 1 миллиард, Search продолжает расти, Cloud переживает взрывной рост, TPU начали продаваться на сторону; Apple начала использовать технологии Gemini, сторонние агенты заходят в Google Home, а на нижнем уровне Google продолжает строить дата-центры, закреплять энергоснабжение и разворачивать собственные вычислительные мощности.
Если смотреть с этой точки зрения, то постоянный вывод на рынок моделей Flash в последние год-два выглядит не таким уж бессмысленным. Google достаточно делать модели максимально сильными, быстрыми и дешёвыми, а затем встраивать их в уже существующие продукты, точки входа и инфраструктуру.
В заключение
Карты всегда вскрываются по одной. Gemini 4 покажет себя — скоро узнаем.
Для Google эта битва в сфере ИИ давно перестала быть просто вопросом «сможет ли Gemini конкурировать».
Главное — сможет ли гигантская дистрибуционная сеть и печатный станок, состоящие из Search, Android, Chrome, YouTube, Cloud и TPU, по-настоящему заработать на полную мощность, когда модели снова выйдут на передовые позиции.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.