


Квант-трейдер бросил вызов империи Kalshi на $40 млрд и сорвал маску с фальшивых объемов торгов
 Blockbeats
Проблемы из-за одного едкого ответа
Позавчера крипто-KOL и руководитель рынка раздела Kalshi Crypto IcoBeast опубликовал в Twitter график с подписью: «Народ, 96,7% — это много?»
Цифра взята из диаграммы Artemis о долях рынка прогнозов. Kalshi занимает почти всю площадь, Polymarket вытеснен наверх. Beni ответил в комментарии, что три четверти объема накручены, поэтому такую долю получить легко.
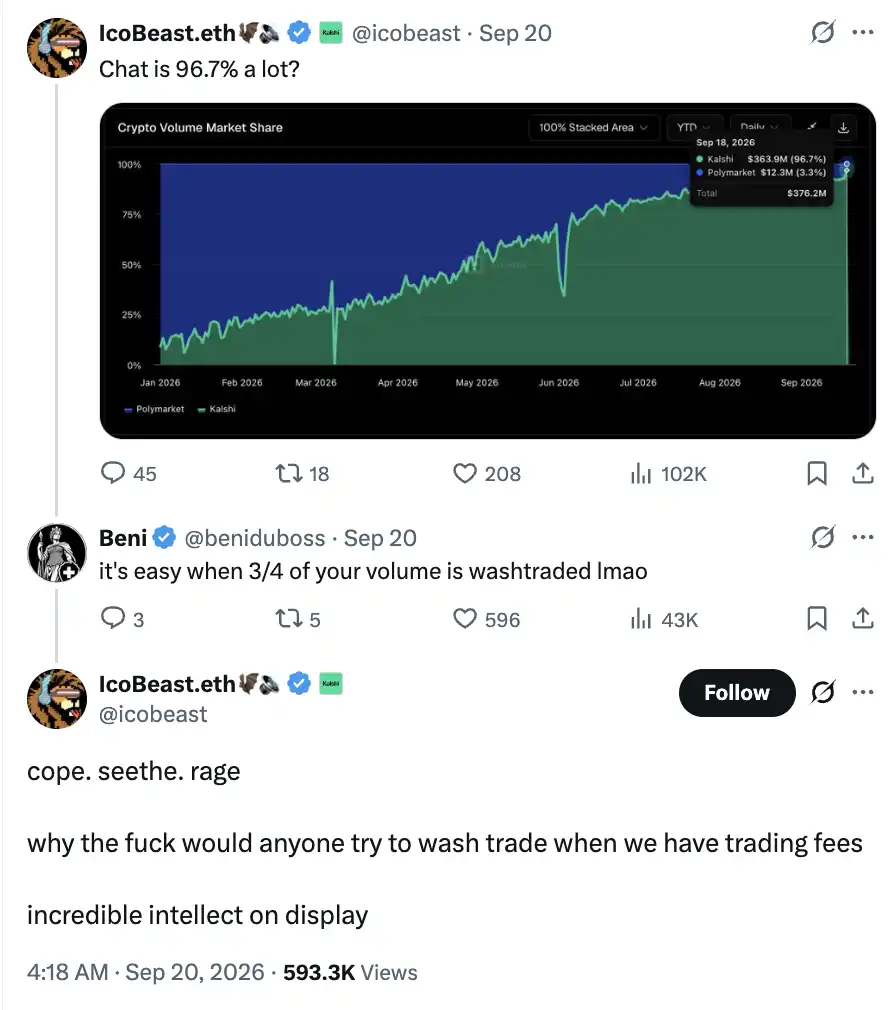
Затем IcoBeast привел возражение, которое потом многократно цитировали: «Мы берем комиссию за сделки, кто, черт возьми, станет накручивать объем?» — и в конце не забыл съязвить по поводу интеллекта оппонента.
Beni сначала принял его за KOL, который продвигает Kalshi за деньги, посоветовал подумать и удалить твит. IcoBeast ответил, что он работает в Kalshi и за последний год с нуля построил криптовалютное направление компании и знает, что объемы настоящие. Затем он вернул Beni его же фразу «даю тебе несколько минут подумать и удалить пост».
Вероятно, это самый неудачный твит в карьере IcoBeast, потому что он разозлил человека, которого злить не стоило.
Beni тут же опубликовал длинный пост. Первый контраргумент касался комиссий: программа возврата комиссий по бессрочным контрактам Kalshi позволяет соответствующим участникам платить 0,3 базисного пункта при тейкер-сделке и получать чистые 0,3 базисного пункта при исполнении мейкер-ордера. Если сделка номиналом $1 млн проходит между двумя участниками, тейкер платит $30, мейкер получает $30, а суммарная комиссия платформы равна нулю.
Куда делась «комиссия платформы», о которой говорил IcoBeast?
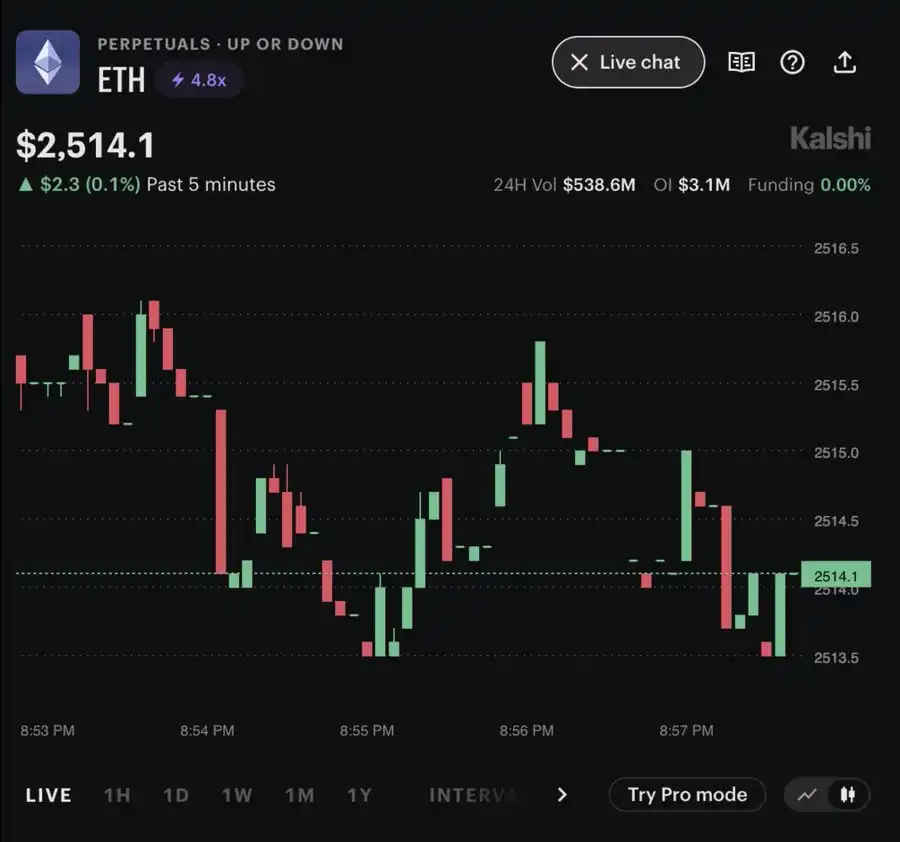
Затем Beni показал страницу бессрочного контракта на ETH: объем за 24 часа — $538,6 млн, открытый интерес — всего $3,1 млн. Дневной оборот примерно в 174 раза превышает текущие позиции. После этого он нашел повторяющиеся ордера на $5 500 и открыто обвинил эти сделки с фиксированной суммой в создании искусственного объема.
Позже IcoBeast добавил важное различие: изначально он показывал долю рынка прогнозов, а Beni обсуждал возврат комиссий и открытые позиции на рынке бессрочных контрактов. В рынке прогнозов нет возврата 0,3 базисного пункта, о котором говорил Beni.
Проблема в том, что это уточнение касалось только рынка прогнозов, но не отвечало на обвинения в накрутке объемов на рынке контрактов. Beni ухватился за это и продолжил наступление, и Kalshi пришлось объяснять все больше.
Гениальный трейдер
Чувствительность Beni к ордерам и комиссиям объясняется его опытом.
В одном подкасте Beni вспоминал, что впервые столкнулся с биткоином ради онлайн-покера. Позже партнеры по покеру начали зарабатывать на торговле криптовалютой, и он тоже пришел на крипторынок. Потеряв деньги на торговле контрактами, он переключился на межбиржевой арбитраж, а затем постепенно изучал стакан и механику торгов.
В ранние годы на Cryptopia он отслеживал пополнения мелких монет на бирже. Если кто-то переводил монеты, вскоре могла последовать продажа; он заранее выставлял заявки на покупку по более низкой цене и ждал, пока продавец пробьет тонкий стакан. Чтобы ловить такие возможности, он использовал обозреватели блоков и сводил данные с разных сайтов в таблицы и системы оповещений.
Позже вместе с партнерами он запустил маркетмейкерского бота на рынке Monero на TradeOgre. Изначальная логика была простой: брать цены с других рынков, добавлять спред, покрывающий комиссии, и выставлять котировки с обеих сторон. С ростом опыта он корректировал диапазон котировок и маржу в зависимости от крупных депозитов. По его словам, эта система в какой-то момент обеспечивала около 65–70% объема торгов Monero на той бирже.
Во время обновления Ethereum The Merge Beni одновременно наблюдал за 43 рынками контрактов на ETH и заметил, что на одной платформе контрактов цена примерно каждые 26 минут кратковременно подскакивала на 2%, а затем откатывалась. Он с другом торговал по этой закономерности около 18 часов, пока возможность не исчезла.
Вот с кем столкнулся IcoBeast: с мастером поиска рыночных неэффективностей.
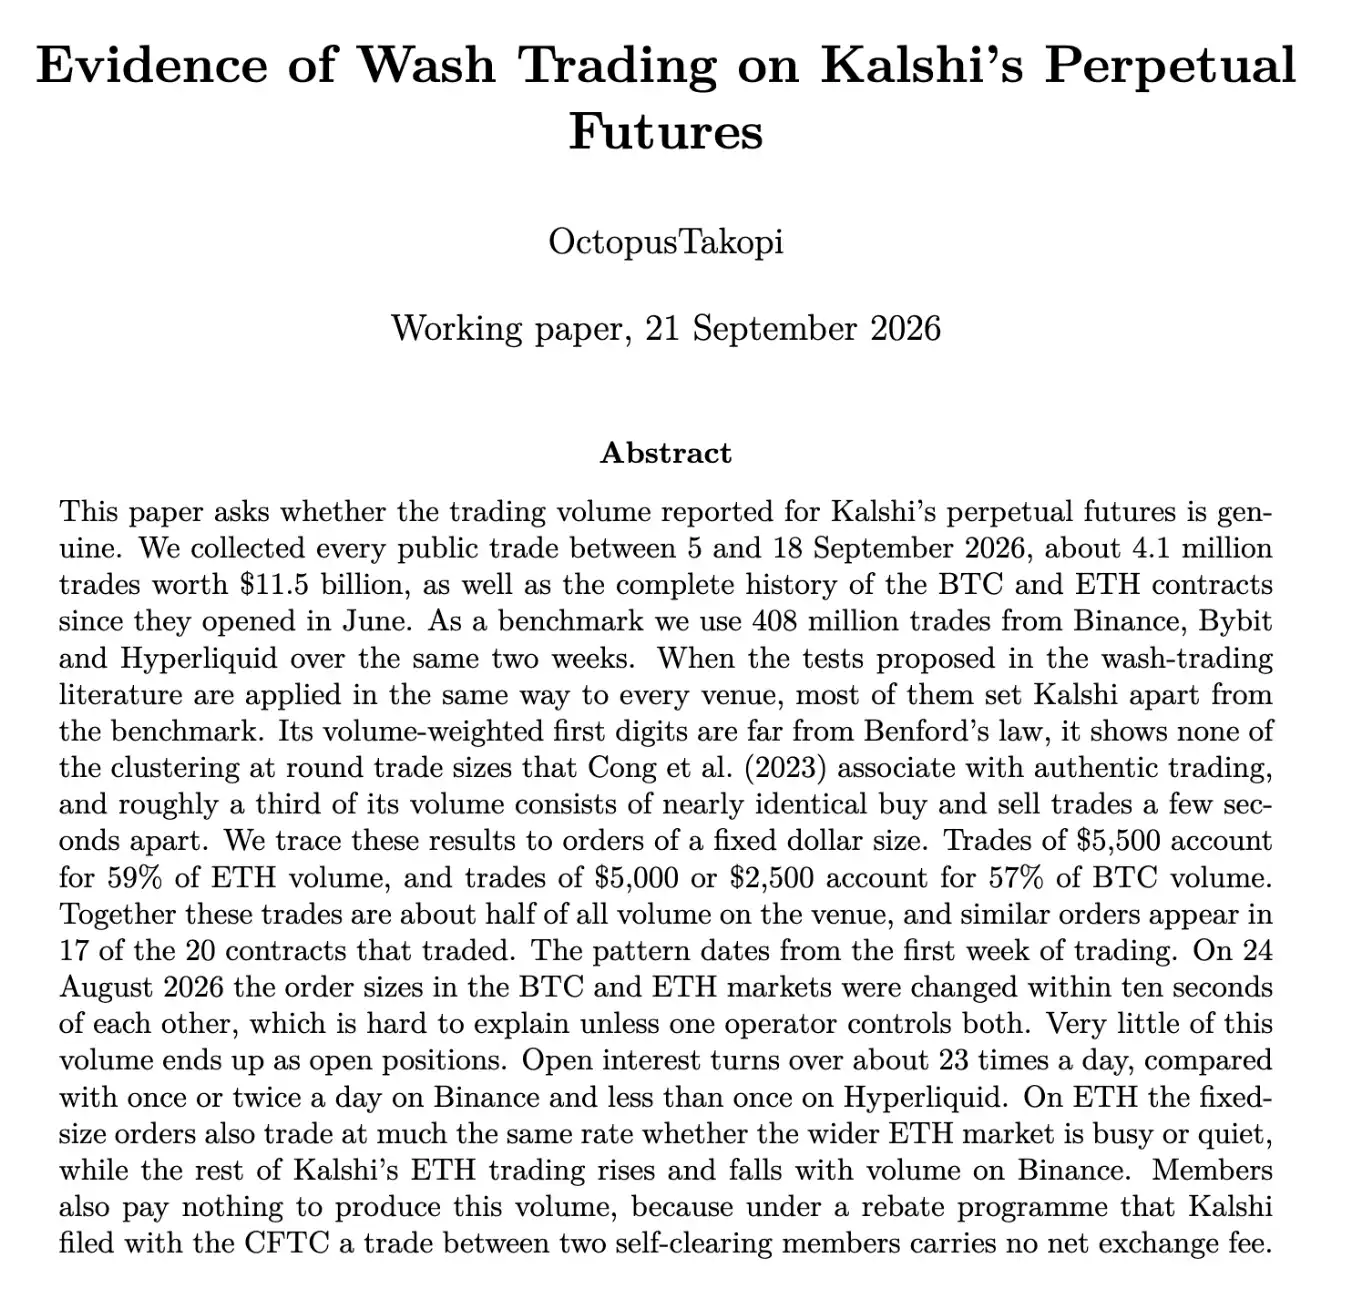
Друг Beni, еще один квант-трейдер Octopus, затем опубликовал рабочий документ, в котором визуализировал обвинения против Kalshi в виде графиков.
Фиксированные объемы
В исследовании собраны около 4,1 млн публичных сделок по бессрочным контрактам Kalshi с 5 по 18 сентября с номинальным оборотом около $11,486 млрд, а для сравнения взяты около 408 млн сделок на Binance, Bybit и Hyperliquid за тот же период.
Самое очевидное открытие — аномальная концентрация объемов вблизи нескольких сумм в долларах.
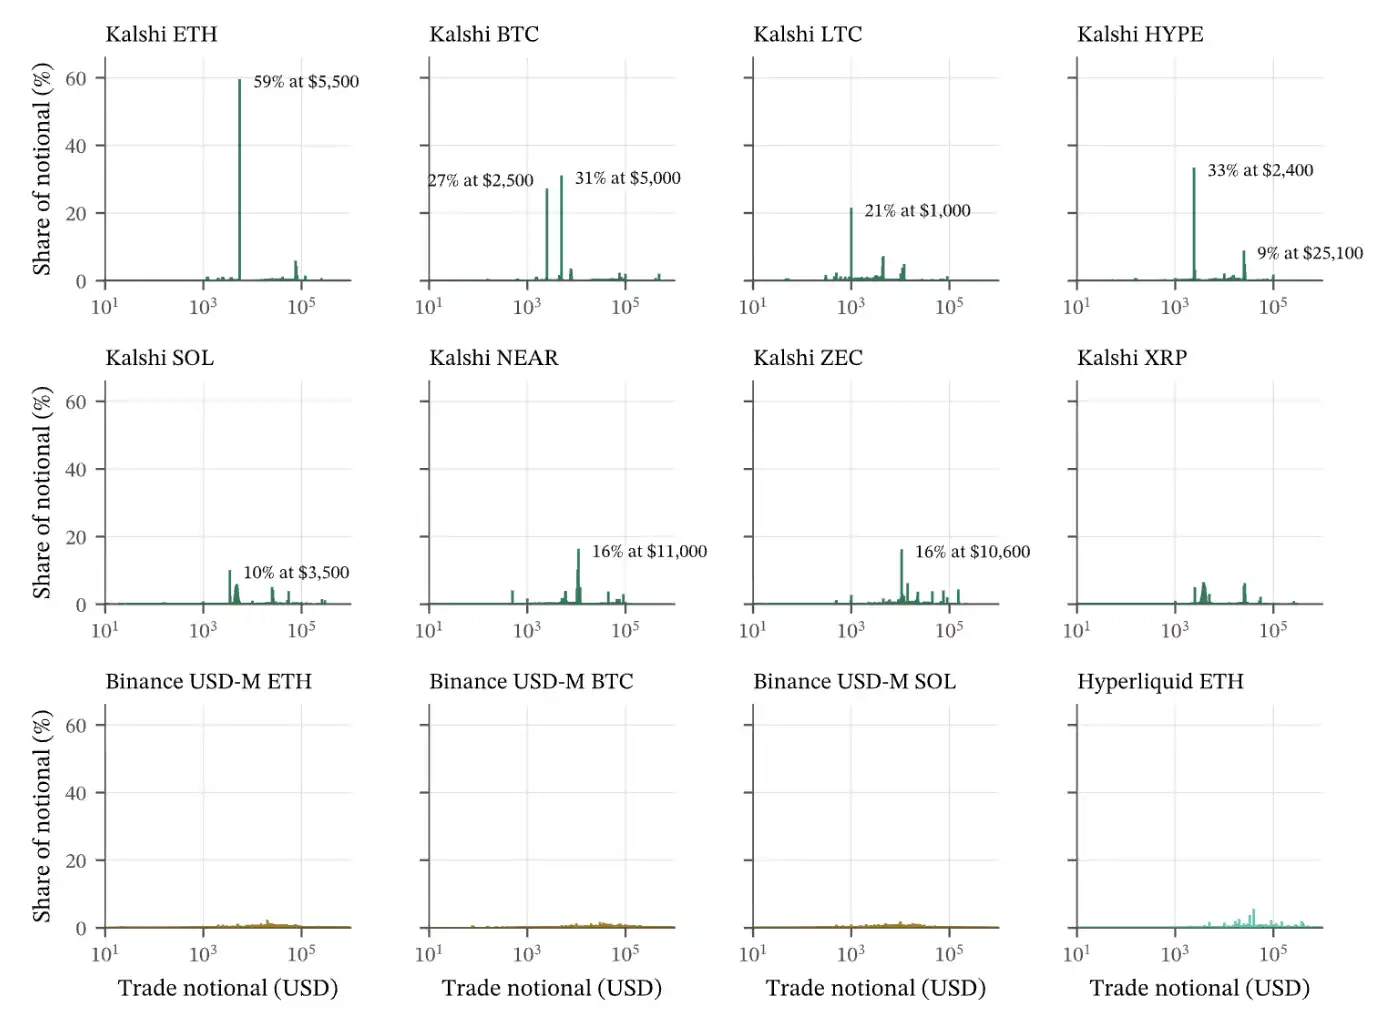
Источник: OctopusTakopi, доклад, рис. 3, стр. 7. По горизонтали — сумма одной сделки, по вертикали — доля соответствующего диапазона сумм в общем объеме.
На рынке ETH ордера примерно на $5 500 обеспечили 59% объема. На рынке BTC ордера примерно на $5 000 и $2 500 вместе дали около 57% объема. Только эти три типа ордеров с фиксированной суммой составили около 51% объема в выборке Kalshi. Было известно, что объем накручивается, но никто не думал, что настолько нагло.
Само по себе выставление ордеров на фиксированные суммы — обычное дело, так могут работать и маркетмейкеры, и арбитражные программы. Вопрос в том, почему она занимает больше половины объема целого рынка и почему параметры меняются одновременно на разных рынках.
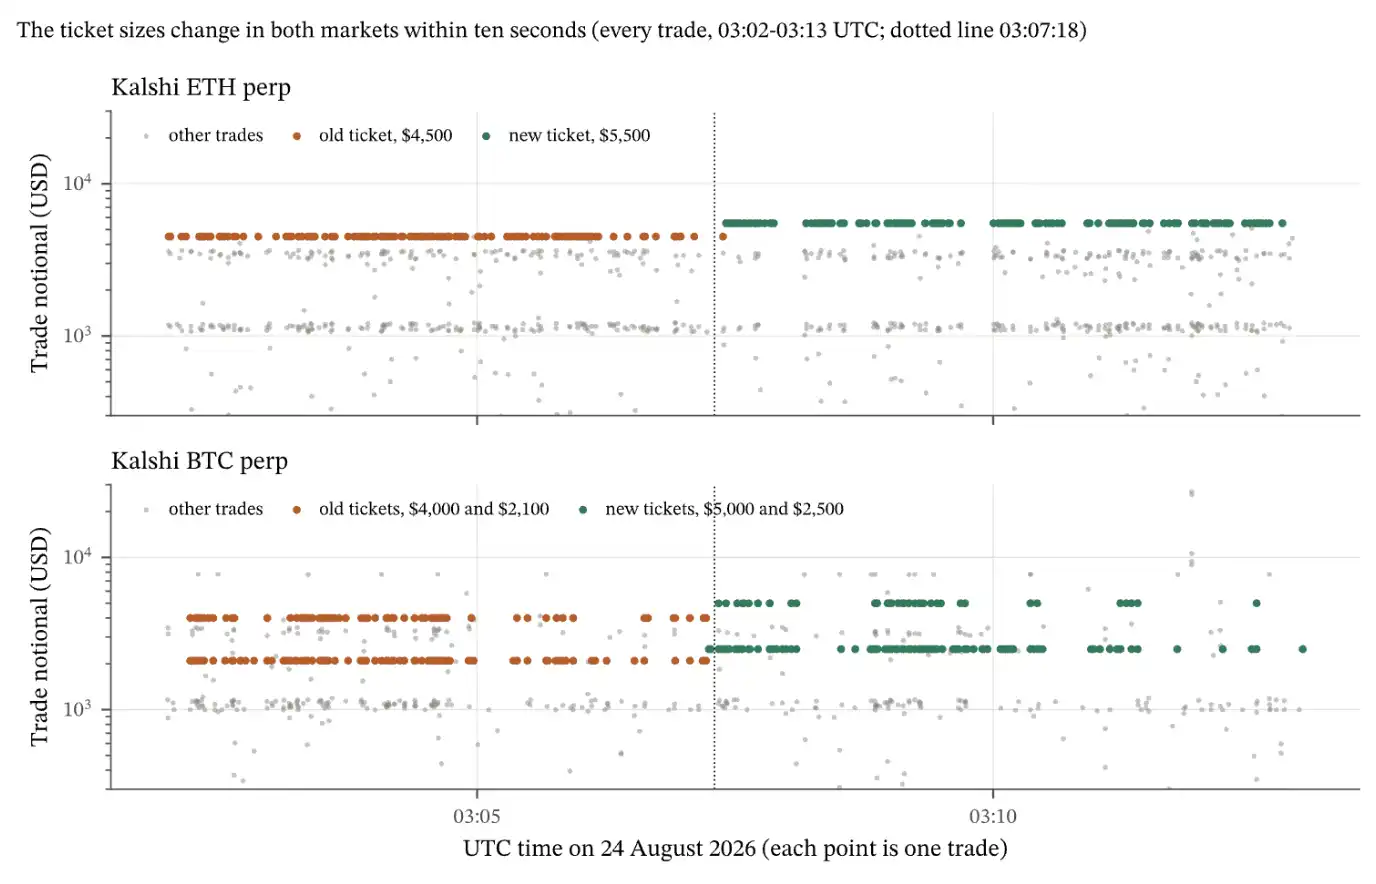
Источник: доклад, рис. 8, стр. 12. Каждая точка — сделка, оранжевый — старая сумма, зеленый — новая сумма.
24 августа фиксированная сумма ордеров на ETH изменилась с $4 500 на $5 500; две суммы на BTC изменились с $4 000 и $2 100 на $5 000 и $2 500. Оба рынка переключились в течение примерно десяти секунд. Оранжевые горизонтальные линии на графике заканчиваются, и сразу появляются зеленые.
Это очень похоже на то, как один оператор изменил параметры программы котировок. Кто-то из команды Kalshi решил, что постоянно отправлять ордера на $4 500 слишком подозрительно, и поменял в программе «4 500» на «5 500». Даже не удосужился изменить программу, чтобы использовать случайные числа, которые труднее обнаружить.
Временные интервалы оставили еще одну группу следов.
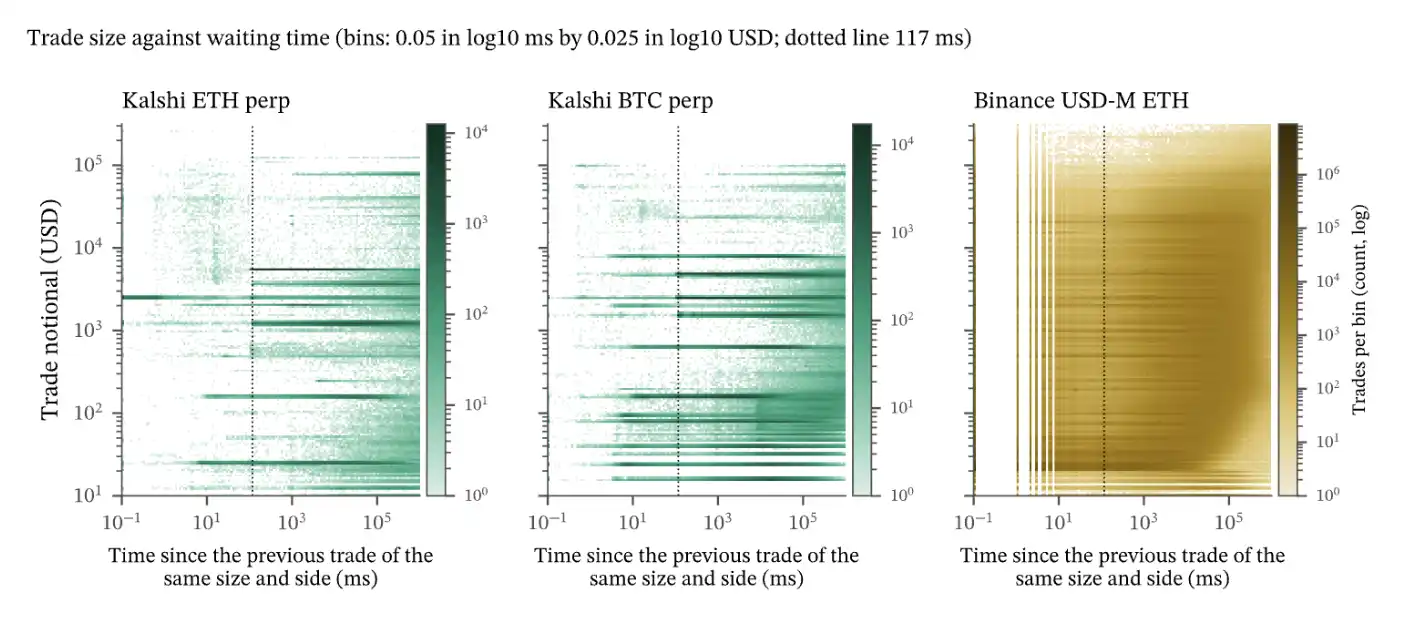
Источник: доклад, рис. 10, стр. 14. По горизонтали — время от предыдущей сделки с той же суммой и тем же направлением, пунктиром отмечено около 117 мс.
В этих типах фиксированных ордеров последовательные сделки одного направления почти никогда не происходят с интервалом меньше 117 мс. Соответствующие темные горизонтальные линии появляются только возле пунктира. У сделок с другими суммами и в контрольной выборке Binance такой четкой границы нет.
Объяснение из доклада: после того как котировка съедена, программе нужно примерно столько времени, чтобы выставить следующую. Это нижняя граница времени, определяемая скоростью восстановления ордера, а не утверждение, что робот совершает сделку ровно каждые 117 мс. Но когда фиксированные суммы, синхронное изменение параметров и похожий ритм восстановления заявок складываются вместе, объяснить это «множеством независимых клиентов, которые случайно торгуют одинаково» уже трудно.
Открытый интерес, соответствующий объему, тоже необычно мал.
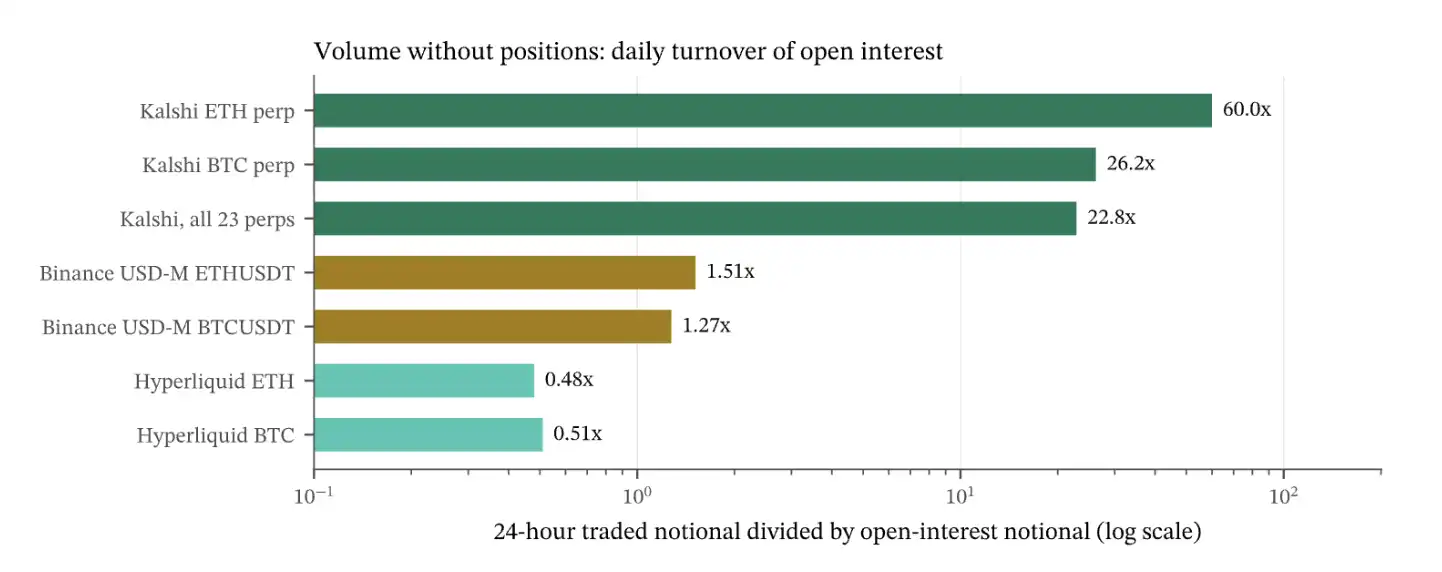
Источник: доклад, рис. 12, стр. 15. Для Kalshi и Hyperliquid использован снимок на 21 сентября, для Binance — медиана дневных значений за две недели; горизонтальная ось логарифмическая.
Дневной объем ETH на Kalshi эквивалентен 60-кратному открытому интересу, BTC — примерно 26-кратному, все бессрочные контракты — примерно 23-кратному. Контрольные значения Binance для BTC и ETH составляют около 1–2, Hyperliquid — около 0,5. Это перекликается с 174-кратным значением, которое ранее заметил Beni.
По логике, каждая сделка на покупку или продажу должна увеличивать или уменьшать открытый интерес, и только хеджирующие операции с одновременным открытием лонга и шорта на одинаковую сумму оставляют его неизменным.
Значит, из 22 сделок на Kalshi подавляющее большинство — это хеджирующие операции с одновременным открытием лонга и шорта для накрутки объема.
В докладе также обнаружено, что группа фиксированных ордеров на ETH слабо связана с внешним рынком. Коэффициент корреляции ее часового объема с часовым объемом ETH на Binance составляет всего 0,19, тогда как для остальных сделок ETH на Kalshi с нефиксированными суммами — 0,72.
Иными словами, загруженность рынка влияет на эту группу ордеров заметно меньше. Фиксированные ордера на BTC не показали такого же отрыва, поэтому этот вывод применим только к ETH.
Все эти результаты вместе подтверждают вывод: объем бессрочных контрактов Kalshi сильно зависит от нескольких механизированных торговых потоков.
Доказательства неопровержимы, и накрутка объемов на рынке контрактов Kalshi уже является неоспоримым фактом.
Костяшки домино посыпались?
О несоответствии объема и открытого интереса в индустрии говорили и раньше, но достаточного внимания это не привлекало, поэтому регуляторам не приходилось испытывать давление. Возможно, в этот раз все иначе.
Политические связи Kalshi могут привлечь дополнительное внимание по мере разрастания спора. Если политические оппоненты продолжат расследование в этом направлении, компании придется одновременно отвечать на вопросы и о торговых данных, и о политических связях.
Кроме того, маркетмейкеры могут последовать примеру и уйти. Beni ссылался на сообщения о долевом партнерстве Jump и Kalshi и ставил под сомнение стимулирующую связь между ликвидностью и оценкой платформы; если внимание регуляторов усилится, Jump может пересмотреть, стоит ли продолжать предоставлять ликвидность.
Даже если маркетмейкер считает свою торговлю полностью соответствующей нормам, ответы на запросы, пересмотр стратегий и объяснение деловых отношений требуют затрат. Если эти затраты превысят выгоду от сотрудничества, сокращение масштабов или выход станут оптимальным бизнес-решением.
С привлечением финансирования возникнет та же проблема. Если реальный объем и комиссии не могут поддерживать прежние ожидания роста, следующий раунд может потребовать более длительной проверки due diligence, более жестких условий и даже принятия более низкой оценки.
Все замыкается в круг: высоко оцененные DeFi-протоколы и крупные игроки сговариваются ради TVL, PerpDEX накручивают объемы неуклюжими методами, а когда отлив обнажает дно, все оказываются голыми.
Сможет ли Kalshi на этот раз отделаться от американских регуляторов фразой «это просто бизнес»?
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.