


Святой Грааль DeFi в моем понимании
 chaincatcher
Автор: timzz
В прошлом гегемония доллара опиралась на американскую армию и американскую пропаганду, чтобы доминировать в мировых финансах.
Сегодня блокчейн — это новая американская армия и американская пропаганда новой эпохи.
Масштабная интеграция американских акций в блокчейн и будущий выпуск объединенных активов (новый тип активов, сочетающих традиционные и криптоактивы) открывают новые возможности для DeFi. После выпуска новых активов первыми выигрывают протоколы, связанные с торговлей. С включением механизма комиссий Uniswap его полностью разводненная оценка за последние месяцы выросла втрое. В этой статье мы рассмотрим, какие тенденции последуют за торговлей, и что я считаю Святым Граалем DeFi.
Зачем нужен DeFi
Прежде чем обсуждать DeFi, давайте поговорим о том, зачем он нужен.
В прошлом поддержание гегемонии доллара опиралось на американскую армию и американскую пропаганду. Доля доллара в мировых валютных резервах показана на графике ниже. Хотя за последние десять лет она снизилась с 65% до 58%, доллар по-прежнему остается доминирующей резервной валютой. За последние десять лет объем выпуска казначейских облигаций США достиг 40 триллионов долларов, дефицит бюджета в 2025 году ожидается на уровне 1,8 триллиона долларов, а в 2026 году — более 2 триллионов долларов. Дефицит бюджета в процентах от ВВП значительно превышает темпы роста ВВП (около 5,8% против примерно 1,9–2,2%). Некоторые экономики уже начали снижать риски, связанные с долларом и казначейскими облигациями США. Для доллара блокчейн может стать еще одной линией жизни; США могут использовать технологию блокчейна для распространения казначейских облигаций и долларовых активов, а эмиссия стейблкоинов, торговля, кредитование и деривативы вокруг DeFi являются основными действующими веществами этой линии жизни. (Подробное обсуждение здесь)
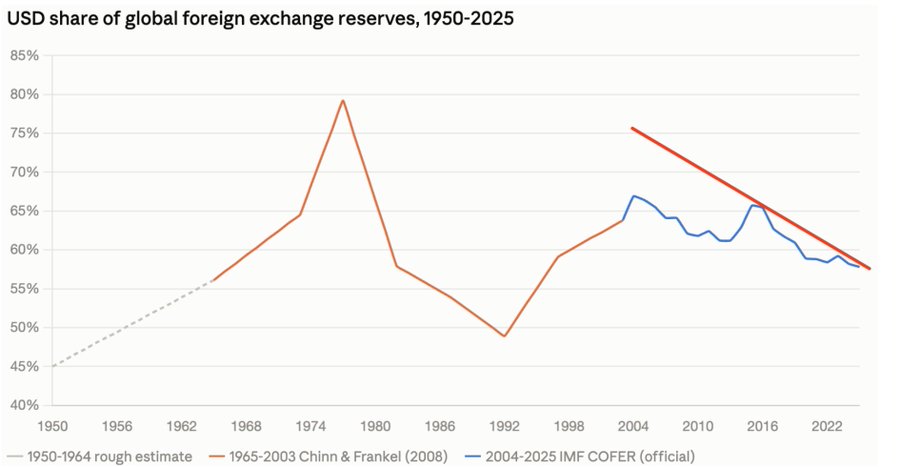
Валютные резервы
Развитие событий часто нелинейно. Еще в 2017 году были надежды, что предложения токенов-ценных бумаг (STO) принесут новую нарративную линию и капитал в индустрию цифровых валют. Только к 2026 году, с ростом акций ИИ и токенизацией акций Binance и Robinhood, этот нарратив по-настоящему начался. В последние недели SEC и CFTC публикуют соответствующие законопроекты об инновационных исключениях. По поводу «Закона о ясности» моя мысль такова: «Лучше поздно, чем никогда», потому что блокчейн — это новая американская армия и американская пропаганда новой эпохи. Вопрос здесь лишь в том, кто будет производить оружие, а не в том, производить ли его вообще.
Пять основных бизнес-моделей DeFi
После всего сказанного перейдем к сути — моему Святому Граалю DeFi.
Пять основных бизнес-моделей DeFi: эмиссия стейблкоинов/активов, кредитование, управление активами/агрегация доходности, торговля и деривативы.
Согласно рейтингу доходов топ-15 протоколов по данным DeFillama, 5 эмитентов стейблкоинов занимают 79,8% 30-дневного дохода топ-15 протоколов; далее идут DEX с 11,8%, поскольку торговля часто первой получает выгоду от выпуска активов; деривативы, в основном Hyperliquid, занимают 6,6%; затем кредитование — 1,8%. Небольшая доля здесь объясняется тем, что прибыль протоколов формируется из процентной маржи по кредитам: большая часть процентов, уплачиваемых заемщиками, достается кредиторам, а протокол получает лишь часть в качестве прибыли. Поскольку сейчас ранняя стадия бычьего рынка, протоколы управления активами и агрегации доходности еще не вошли в топ-15, но ожидается, что в будущем протоколы, аналогичные традиционным банковским фондам денежного рынка, войдут в топ-15.
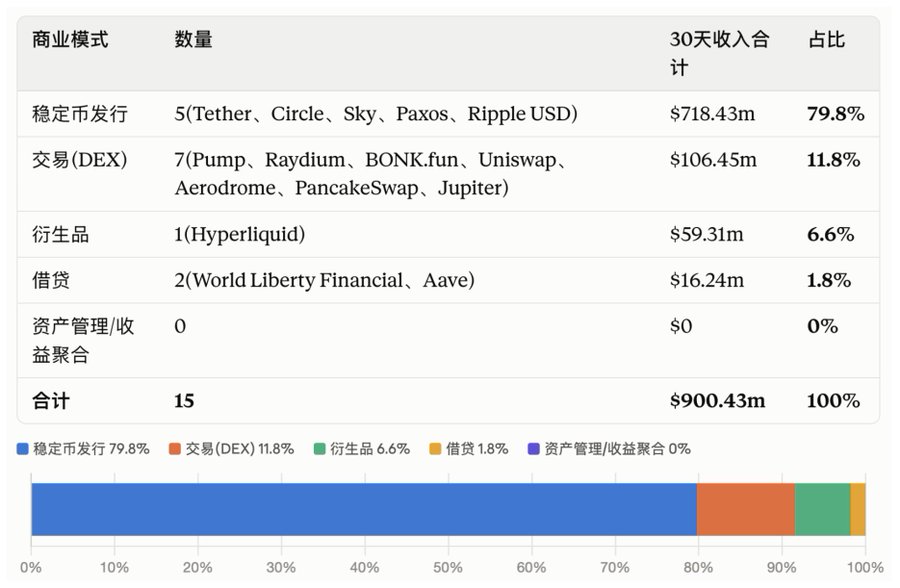
Топ-15 протоколов по доходам - Defillama
Святой Грааль DeFi — это право эмиссии денег
Эмиссия стейблкоинов/активов напрямую генерирует доход от резервных активов или процентов по избыточно обеспеченным кредитам. При масштабировании предельные издержки крайне низки, и имеется преимущество первопроходца.
В настоящее время по объему эмиссии тройку лидеров составляют Tether, Circle и Sky.
Модель эмиссии стейблкоинов Circle и Tether использует краткосрочные казначейские облигации США и доллары в качестве обеспечения, после чего выпускаются соответствующие стейблкоины. Прибыль протоколов в основном формируется за счет SOFR, что в условиях высоких процентных ставок весьма значительно. Однако возможна ситуация, подобная периоду около 2021 года, когда SOFR и доходность краткосрочных казначейских облигаций были равны нулю, что серьезно подрывало прибыль протоколов.
Механизм эмиссии стейблкоинов Sky в основном основан на избыточном обеспечении и следует нативной модели DeFi. В последние годы из-за роста ставки SOFR Sky увеличил долю реальных активов (RWA) в структуре обеспечения, но по сравнению с Tether и Circle он более гибок и может переключаться между RWA и DeFi в зависимости от рыночных условий. Кроме того, модель управления subDAO делает протокол более устойчивым.
Стейблкоины сталкиваются с невозможной троицей: децентрализация, эффективность капитала и стабильность цены. Tether, Circle и Sky имеют свои преимущества в рамках этой троицы. Однако только Sky работает в относительно децентрализованной модели, а не как единая организация.
«Центральные банки» выпускают активы, «коммерческие банки» их распространяют
Святой Грааль DeFi — это право эмиссии денег, а распространение активов после эмиссии также является главным приоритетом для всех «центральных банков». Такое распространение включает ликвидность стейблкоинов, торговлю, кредитование, платежи и т.д.
Распространение USDT имеет преимущество первопроходца: торговля на основных централизованных биржах и платежи за пределами Северной Америки являются барьерами для USDT.
Распространение USDC включает торговлю деривативами на Coinbase и Hyperliquid, но здесь возникает вопрос, сможет ли это устойчиво поддерживаться без скрытых субсидий, и каковы конкурентные барьеры Circle после будущего выпуска множества «USDC».
Распространение USDS/DAI происходит за счет глубокой интеграции с различными каналами DeFi и расширения через subDAO, такие как Spark. Модель subDAO позволяет Sky сохранять функции центрального банка, одновременно мобилизуя другие независимые команды для расширения USDS/DAI.
Spark, опираясь на «центральный банк» и «коммерческий банк», имеет относительно полную модель распределения капитала (уровень ликвидности Spark + кредитование Sparklend) и использует USDS в качестве промежуточного слоя для создания валютного слоя стейблкоинов, обеспечивая ликвидный обмен для новых стейблкоинов, таких как RLUSD и pyUSD.
DeFi только начинается
DeFi только начинается; следующие четыре года станут периодом глубокой интеграции DeFi с американскими финансами. США будут распространять американские активы через блокчейн и, используя прибыль от американских акций, конвертировать часть прибыли в BTC и золотые активы, формируя цикл взаимного роста.
«Центральные банки» DeFi и опирающиеся на них коммерческие банки вступят в период значительного развития.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.