


Масаёси Сон снова берет в долг: $10 млрд на OpenAI
 Blockbeats
Оригинальное название: «Масаёси Сон снова берет в долг: $10 млрд на OpenAI»
Автор оригинала: 動察Beating
Масаёси Сон снова берет в долг.
На этот раз $10 млрд плюс €1 млрд — все на покупку доли в OpenAI.
21 сентября Reuters обнаружил свежие документы SoftBank о выпуске облигаций. Citigroup и JPMorgan выступают букраннерами и должны разместить эти высокодоходные облигации на открытом рынке. Кредитный рейтинг самой SoftBank по-прежнему BB+, а высокодоходные облигации — это, если называть вещи своими словами, просто мусорные бонды.
График выпуска предельно сжатый: 24 сентября фиксируется ставка, 29 сентября деньги поступают на счет, а уже 1 октября вся сумма должна быть без изменений переведена на счет OpenAI. Это третий транш инвестиций, оговоренный сторонами.
Более $10 млрд пройдут через счета SoftBank транзитом и задержатся там всего на два дня.
Техновизионер, утверждающий, что видит будущее на тридцать лет вперед, теперь считает свой денежный поток по дням.
Раньше он никогда так не спешил с крупными сделками. В 1999 году при встрече с Джеком Ма он вложил $20 млн. Тогда все считали его безумцем, но это были его собственные свободные деньги, он мог позволить себе и выиграть, и проиграть, и ждать целых пятнадцать лет.
Тогда время было его союзником.
Теперь все наоборот. На поверхности — все та же грандиозная история об изменении мира, а под ней — гонка с календарем перед каждым сроком погашения.
Фишки, запертые в ящике
27 февраля SoftBank и OpenAI подписали финальное соглашение.
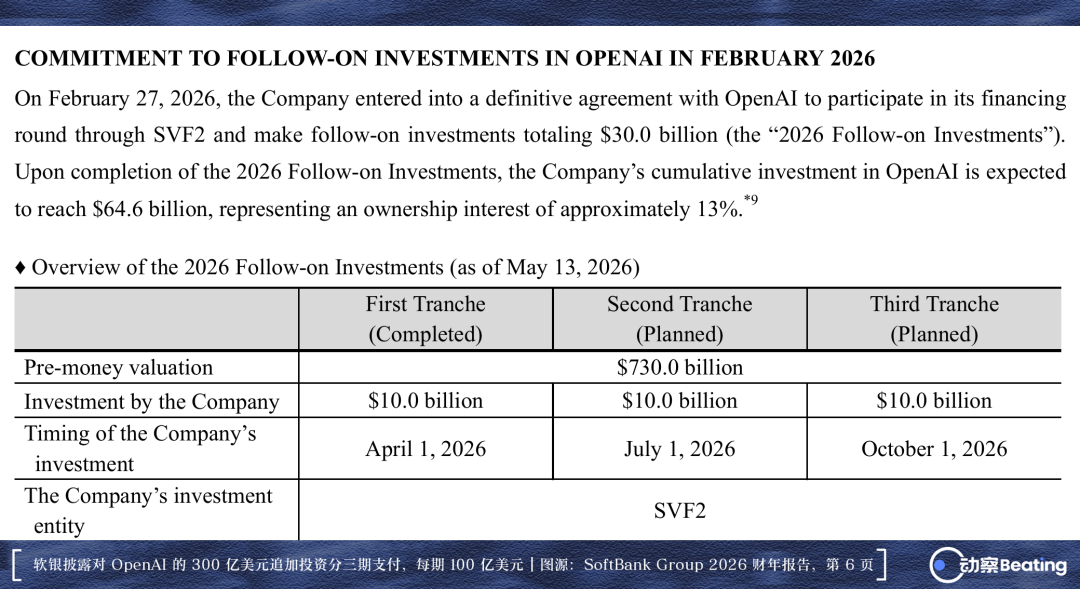
Дополнительные инвестиции на общую сумму $30 млрд разбиты на три транша по $10 млрд каждый с датами 1 апреля, 1 июля и 1 октября. После последнего платежа общая сумма, вложенная SoftBank в компанию, достигнет $64,6 млрд, что соответствует примерно 13% акций.
$64,6 млрд — вдвое больше, чем SoftBank потратил на покупку Arm в 2016 году.
В этом раунде предварительная оценка OpenAI взлетела до $730 млрд, оставив рыночную капитализацию самой SoftBank далеко позади. Поэтапная оплата стала результатом компромисса: OpenAI закрепила за собой финансирование на ближайшие полгода, а SoftBank выкроила себе передышку.
Но цена этого — каждые три месяца SoftBank приходится заново изыскивать $10 млрд среди финансовых институтов.
Решиться на этот шаг Масаёси Сона заставил роуд-шоу документ, подготовленный для топовых инвесторов.
Согласно документу, OpenAI ожидает выручку в $36 млрд в 2026 году, которая к 2030 году вырастет до $350 млрд, а совокупная выручка за пять лет составит $840 млрд. Гигантский раунд на $122 млрд, закрытый в марте, поднял оценку компании до $852 млрд. Конкурент Anthropic готовится к листингу, а Сон, пристально следя за стремительно раздувающейся оценкой, уверен, что занял ключевое место в эпохе суперинтеллекта.
Но за этим документом скрываются бездонные дыры.
Тот же документ прогнозирует, что за пять лет с 2026 по 2030 год отрицательный свободный денежный поток OpenAI накопится до $278 млрд. Только расходы на вычислительные мощности и инфраструктуру дата-центров поглотят $856 млрд — одна эта статья превышает всю прогнозируемую выручку за пять лет.
Каждый шаг технологической итерации оборачивается потерями в десятки миллиардов.
Именно поэтому ей нужен Масаёси Сон. Компания с огромными амбициями, но постоянным оттоком средств, остро нуждается в покупателе, готовом кредитовать ее за счет репутации целой дзайбацу.
Актив, который получает взамен SoftBank, пока что — мертвый груз.
В соглашении четко прописано: все приобретаемые бумаги — привилегированные акции, которые нельзя конвертировать в свободно обращающиеся до публичного листинга. На внебиржевом рынке тоже почти нет институтов, готовых взять на себя пакет на десятки миллиардов долларов. Сертификаты на $64,6 млрд до реального IPO — просто стопка бумаг, запертая в сейфе.
Сону не привыкать ждать.
В 1995 году ставка на Yahoo принесла бумажную прибыль более чем в 300 раз и ненадолго сделала его богатейшим человеком мира; $20 млн, вложенные в Alibaba, пролежали под водой более десяти лет, прежде чем прозвучал тот самый колокол на NYSE.
Две знаковые победы укрепили его веру в большие тренды, но заставили упустить одну предпосылку: и в Yahoo, и в Alibaba тогда лежали его собственные деньги.
Собственные свободные деньги можно было тратить долго, худший сценарий — просто зафиксировать убыток и уйти, а пока ты за столом, всегда есть шанс дождаться чуда.
В официальном заявлении от 27 февраля он говорил без тени сомнения:
«ИИ меняет мир с беспрецедентной скоростью. OpenAI — явный лидер с технологиями мирового уровня и беспрецедентной глобальной пользовательской базой, и мы полностью уверены в ее дальнейшем росте».
Он подробно объяснил, почему верит в компанию, но ни слова не сказал об источниках финансирования.
Грандиозные замыслы принадлежат эпохе, а цена их реализации записана в другом контракте, полном кредитных условий.
Мост на $40 млрд
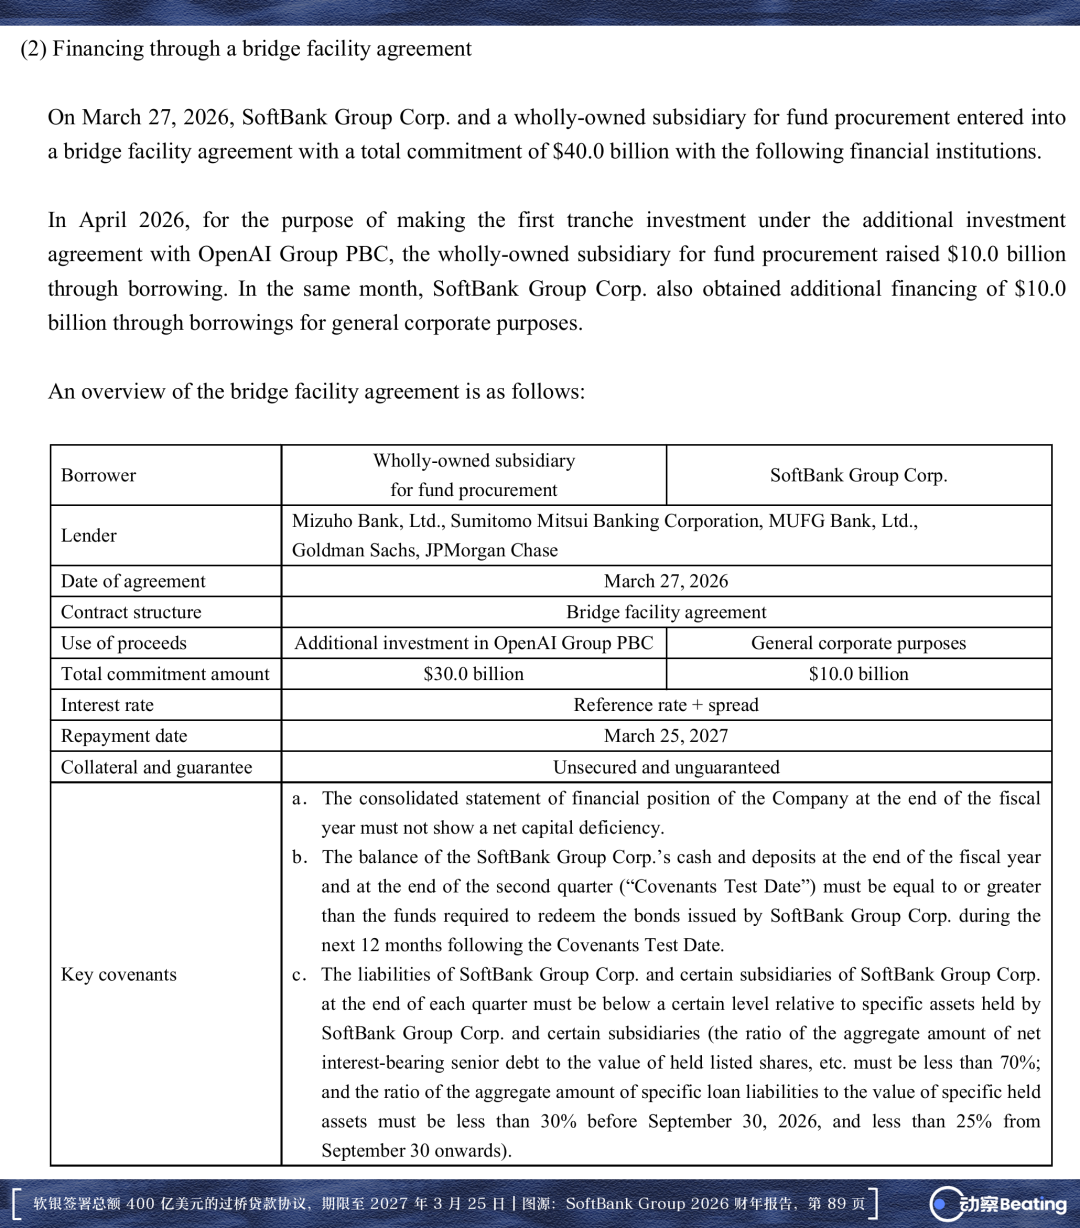
27 марта SoftBank подписала необеспеченный бридж-кредит на $40 млрд.
Ведущими организаторами выступили JPMorgan, Goldman Sachs, Mizuho, Sumitomo Mitsui и MUFG, за ними — синдикат из более чем двадцати международных банков. Кредит не обеспечен никакими материальными активами, срок — всего один год, дата погашения — 25 марта 2027 года.
Уолл-стрит одобрила такой гигантский объем риска, опираясь лишь на корпоративный кредит SoftBank и на Arm, лежащий в самом низу баланса. На кредитном рынке бридж-кредит — это временный переходный инструмент, его задача — закрыть разрыв до поступления долгосрочного финансирования.
Но SoftBank выбирала средства очень быстро.
1 апреля сняла $10 млрд на первый транш, 1 июля — еще $10 млрд на второй. В апреле SoftBank дополнительно выбрала $10 млрд в качестве резерва ликвидности. Из лимита в $40 млрд в мгновение ока было выбрано $30 млрд.
Еще интереснее сентябрь.
9 сентября SoftBank объявила, что 15 сентября досрочно погасит $25,9 млрд из непогашенного остатка. Кредит не был закрыт полностью — на балансе остался хвост примерно в $4,1 млрд; а источники средств на погашение этих двадцати с лишним миллиардов в официальном заявлении не упоминались вовсе.
Рефинансирование не было паникой. Еще в первоначальном инвестиционном объявлении от 27 февраля SoftBank указала, что платежи сначала покрываются бридж-кредитом, а затем замещаются за счет имеющихся активов и долгосрочного финансирования.
В конце августа рынок узнал, что Mizuho Bank возглавляет двухлетний кредит на $10 млрд со спредом около 275 базисных пунктов, предназначенный непосредственно для рефинансирования бридж-кредита. Финансовый директор Ёсимицу Гото на телефонной конференции заявил, что у SoftBank нет причин тянуть до самого срока погашения — замещение будет проведено заранее.
SoftBank, по сути, заменяет годовые короткие долги публичными облигациями со сроками три с половиной или даже семь с половиной лет.
Цель одна — отодвинуть даты погашения.
Сон покупает доли в передовой компании, которые могут окупиться лишь через десять лет или позже, а расплачиваться за них приходится жесткими долгами, подлежащими погашению уже через год.
Это его излюбленный прием — давить на вероятность гигантскими деньгами, добиваться чуда силой. Он сам сравнивал свой инвестиционный стиль с ловлей рыбы большой сетью, а не удочкой.
Но и большая сеть иногда не выдерживает.
Когда-то Vision Fund вложил $11 млрд в WeWork, что закончилось ликвидацией, а в 2023 финансовом году SoftBank потеряла более $32 млрд. Но даже при таких чудовищных потерях расходовались собственный капитал и средства фонда — за дверью не стоял синдикат кредиторов.
Запал, привязанный к оценке
По-настоящему связать долгосрочную технологическую перспективу с текущим денежным давлением удалось кредиту, подписанному 5 августа.
Эта сделка готовилась за кулисами с весны. Изначально SoftBank хотела занять $10 млрд, но кредиторы сомневались. Оценивать акции непубличной компании, чья бизнес-модель еще не замкнулась, крайне сложно. Переговоры зашли в тупик, и сумму кредита урезали до $6 млрд.
Лишь в июле Сон лично усилил условия, решив, что SoftBank Group предоставит полную корпоративную гарантию, и синдикат наконец согласился вернуть лимит к $10 млрд.
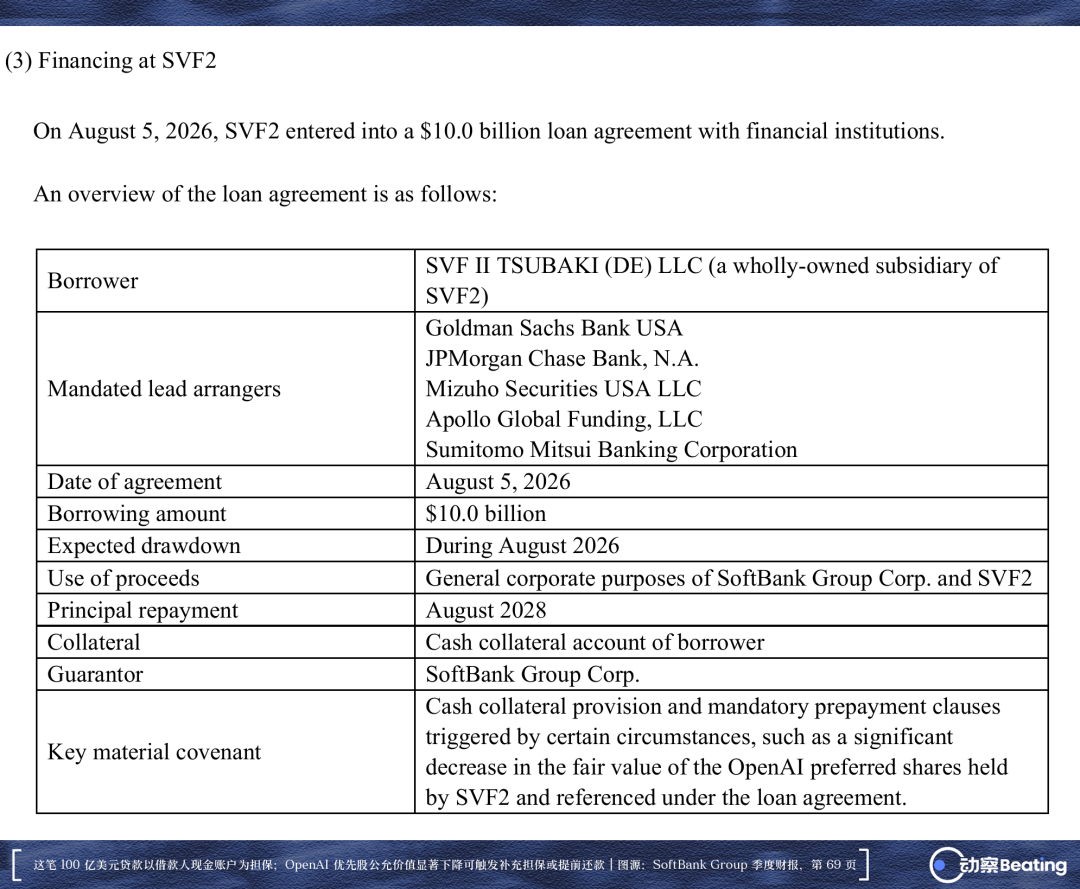
5 августа сделка была оформлена. Заемщик — зарегистрированная в Делавэре SVF II TSUBAKI (DE) LLC, полностью принадлежащая Vision Fund 2, срок — два года, погашение в августе 2028 года. Состав ведущего синдиката впечатляет: Goldman Sachs, JPMorgan, Mizuho Securities, Apollo и Sumitomo Mitsui.
На этапе переговоров спред по этому кредиту достигал 425 базисных пунктов — на целых 150 базисных пунктов дороже обычного кредита, использованного для рефинансирования бридж-кредита. Это премия Уолл-стрит за риск неликвидных частных акций. В договоре указано, что средства пойдут не на прямые инвестиции, а на общекорпоративные нужды SoftBank Group и Vision Fund 2 — на повседневное поддержание ликвидности.
Внешние СМИ, описывая эту сделку, чаще всего по привычке сводили ее к тому, что SoftBank заложила акции OpenAI под кредит в $10 млрд.
Но в финансовой отчетности зафиксирована совершенно иная структура. Законным обеспечением по договору с самого начала был только денежный гарантийный счет на имя заемщика, а акции OpenAI фактически никогда не передавались в залог.
Тот самый пакет, запертый в ящике, во всей конструкции играет роль натянутого курка. В договоре четко указано: при существенном снижении справедливой стоимости привилегированных акций OpenAI, на которые ссылается соглашение, срабатывают условия о внесении дополнительного денежного обеспечения и о принудительном досрочном погашении.
Акции не переданы банку, но их ценник превращен в мишень.
Как только оценка упадет, кредиторы получат право потребовать от SoftBank быстро внести живые деньги на гарантийный счет или сразу вернуть кредит с процентами. А в этот момент у SoftBank по-прежнему не будет законного способа обналичить привилегированные акции, лежащие в сейфе: акции не отданы, но их оценка стала пружиной, которую банк может спустить в любой момент.
Крайне опасно.
Когда в 2000 году лопнул интернет-пузырь, акции SoftBank упали на 90%. После этого Сон и сам занимал у банков под залог акций SoftBank, но это были акции, оформленные на него лично, и убытки касались только его личного счета, не затрагивая группу.
Теперь все иначе. Сами акции не заложены, но цена акций SoftBank стала для банков мерилом надежности этого кредита. Раньше падение котировок означало лишь уменьшение цифр в отчетности; теперь, если акции упадут слишком сильно, SoftBank придется немедленно изыскивать живые деньги на пополнение обеспечения.
Это особенно наглядно в сравнении с другим маржинальным кредитом SoftBank под акции Arm. Тот кредит для группы был без права регресса: при убытках банк мог претендовать только на акции Arm. А по кредиту под OpenAI поручителем выступает SBG, и, как дословно сказал Гото на телефонной конференции, «с правом регресса к SBG», и при расчете LTV (отношения кредита к стоимости залога) этот долг полностью включается в задолженность SoftBank Group без каких-либо корректировок.
Иными словами, при той же сумме в $10 млрд на этот раз банки требуют, чтобы по долгу отвечал весь баланс SoftBank Group.
Гото на телефонной конференции заявил, что, по его мнению, запас прочности «более чем достаточен». Но условия договора не зависят от ощущений: как только цена акций упадет ниже оговоренного уровня, SoftBank придется либо довносить обеспечение, либо досрочно гасить кредит.
Хуже того, ликвидность будет мгновенно заморожена. Когда наступит день довнесения обеспечения, SoftBank придется перевести живые деньги на гарантийный счет, и эти средства будут немедленно заблокированы — их нельзя будет ни вложить в новые инвестиции, ни направить на погашение других долгов.
Ожидание стоит денег
Довнесение обеспечения при падении акций — это проблема, которая возникнет лишь в случае беды. Более повседневная цена — проценты: пока долг висит на балансе, проценты начисляются каждый квартал.
За три месяца с апреля по июнь 2026 года процентные расходы SoftBank Group вместе с ее финансовыми дочерними компаниями достигли 281,65 млрд иен, что на 147,3 млрд иен больше, чем за тот же период прошлого года. По курсу 150 иен за доллар это около $1,88 млрд.
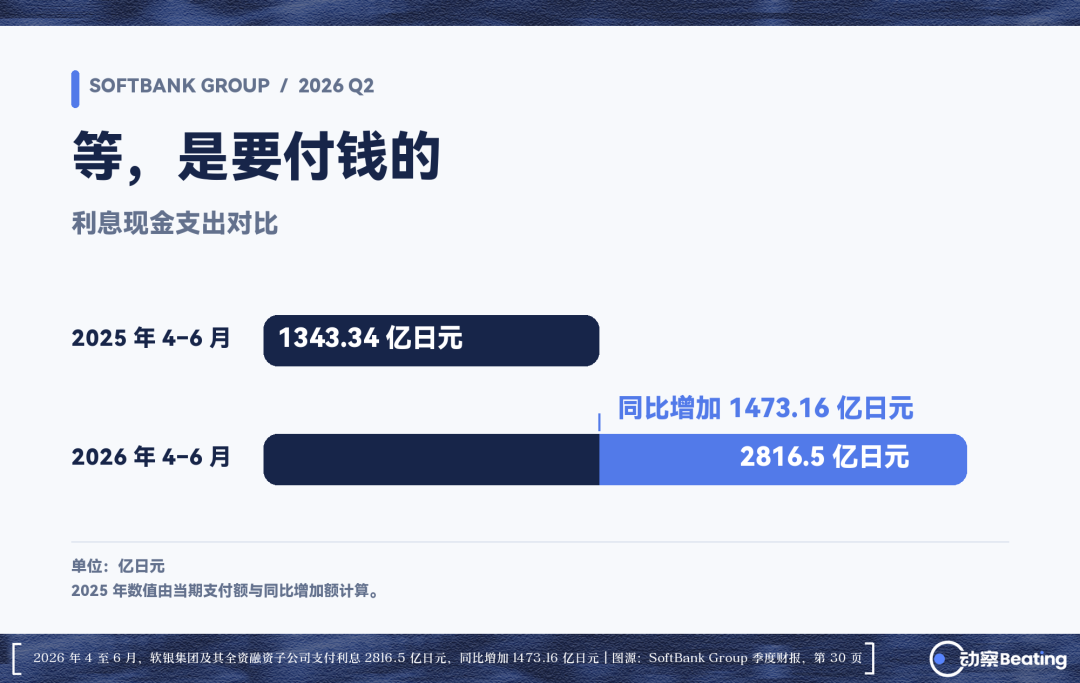
Маржинальный кредит на $11,5 млрд под акции Arm, взятый в декабре 2025 года, $20 млрд бридж-кредита, выбранные в апреле 2026 года, рост остатка корпоративных облигаций и общий рост мировых ставок — несколько гигантских новых долгов наложились друг на друга, и проценты подскочили на целую ступень.
SoftBank рассчитывала, что OpenAI как можно скорее проведет IPO, акции можно будет обналичить, и этот жесткий долг удастся закрыть.
Но Сэм Альтман в сентябре сказал Fortune, что из-за опасений по поводу безопасности ИИ проводить IPO сейчас «неподходящее время».
Слова «неподходящее время» для счетов SoftBank оборачиваются живыми деньгами.
Бридж-кредит давит в марте 2027 года, кредит, привязанный к оценке, — в августе 2028 года. Один только долг в $10 млрд, провисевший лишний год при ставке 8%, — это $800 млн процентов.
Сложнее то, что и сама OpenAI не может остановиться.
Совокупная дыра в денежном потоке в $278 млрд за пять лет — это более $55 млрд в год. При таком темпе сжигания денег OpenAI вынуждена привлекать раунд за раундом, чтобы выжить.
SoftBank вкладывает больше всех, и вопрос окупаемости ее вложений целиком зависит от того, сможет ли OpenAI дойти до IPO. Если следующий раунд OpenAI сорвется, все, что SoftBank вложила ранее, обнулится.
Поэтому она не может не помогать: с одной стороны, приходится платить проценты по уже взятым кредитам, с другой — продолжать организовывать деньги для следующих раундов, чтобы ее инвестиция дожила до листинга.
Козырь
При таких долгах почему Уолл-стрит до сих пор готова одалживать ему десятки миллиардов долларов?
Ответ — Arm.
Эта базирующаяся в британском Кембридже компания — разработчик чип-архитектур — практически монополизировала 99% мирового рынка процессорных архитектур для смартфонов. В 2016 году Сон, продав крупный пакет акций Alibaba, собрал $32 млрд наличными и приватизировал ее. К моменту повторного листинга в США осенью 2023 года на фоне бешеного спроса на энергоэффективные вычисления для ИИ акции Arm за год взлетели примерно на 270%, а капитализация временами превышала $300 млрд.
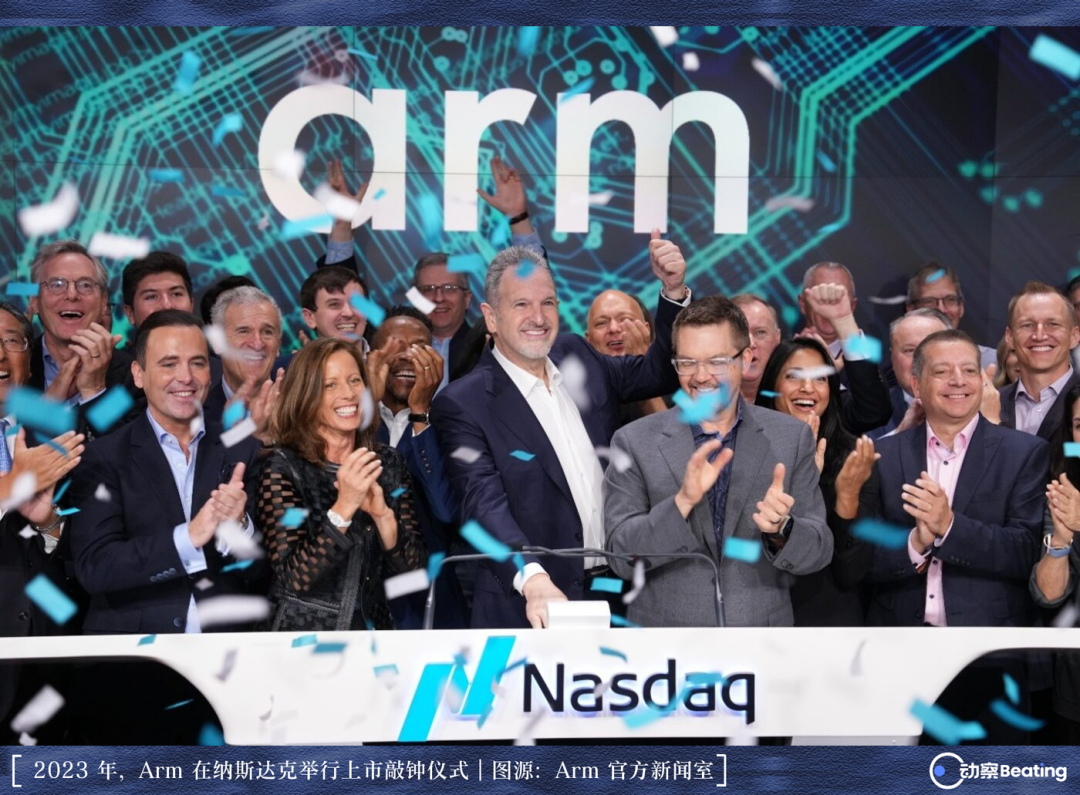
SoftBank до сих пор крепко держит 90% акций Arm, и бумажная прибыль по этому активу превышает $220 млрд.
Банкам нет дела до тонкостей больших языковых моделей — они признают только твердую валюту в руках SoftBank.
Менеджмент SoftBank больше всего любит показывать рынку один показатель — LTV (отношение чистого долга к стоимости портфеля), который измеряет долю заемных средств относительно активов. С марта по июнь этого года этот показатель снизился с 17% до 13%, и на первый взгляд кредитное плечо как будто сократилось.
Но это лишь игра цифр.
За тот же период чистый долг SoftBank фактически вырос с 8,2 трлн иен до 10,8 трлн иен. Долгов не стало меньше — наоборот, они увеличились на целых 2,6 трлн; а так называемое снижение плеча объясняется исключительно взлетом акций Arm, который раздул знаменатель в формуле.
Но рост стоимости активов не равен поступлению наличных. Денежные средства и их эквиваленты на балансе SoftBank не только не выросли, а сократились с 3,5 трлн иен до 2,3 трлн иен: деньги утекают наружу — на очередные платежи по инвестициям в OpenAI и на погашение старых долгов.
За счет этого пассивно раздувшегося знаменателя SoftBank рисует в отчетности благопристойное чувство безопасности: уровень 13% далек от внутреннего лимита группы в 25%, и S&P попутно повысило прогноз по рейтингу с «негативного» до «стабильного».
Но это не скрывает приближающийся пик погашений.
В ближайшие два года SoftBank предстоит погасить корпоративные облигации примерно на 1,5 трлн иен (около $9 млрд) — один выпуск в следующем году, другой через год, а частный инвестиционный гигант Apollo ведет переговоры о расширении NAV-кредита Vision Fund 2 с $5,4 млрд до $9 млрд.
Уолл-стрит пока продолжает крутиться вокруг SoftBank, потому что в самом низу ее баланса лежит козырь — Arm, который можно обратить в деньги.
Когда-то регуляторы Великобритании и ЕС заблокировали слияние Arm с Nvidia, оставив Сону лишь $1,25 млрд отступных; сделав круг, эта чип-компания стала последней опорой всей его кредитной цепочки.
24 сентября по этим высокорисковым облигациям на $10 млрд будет зафиксирована окончательная ставка. Эта цифра — открытая рынком цена ответа на вопрос, сколько еще ждать IPO OpenAI: чем выше ставка, тем более опасной Уолл-стрит считает эту игру в ожидание.
29 сентября — расчеты, 1 октября — перевод. А затем стрелка продолжает вращаться.
Он ждет колокола OpenAI, а кредиторы ждут от него возврата денег с процентами в марте 2027 года.
Деньги не ждут.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.