


GSR: Почему токенам с низким обращением и высокой FDV трудно избежать падения?
 chaincatcher
Авторы: Джош Ризман, директор по правовым вопросам и стратегии GSR; Слейтер Сантер, аналитик-исследователь GSR
Перевод: Цзяхуа, ChainCatcher
Ключевые выводы
Исследовательская команда GSR совместно с консалтинговым подразделением систематически проанализировала записи о листингах токенов на крупных биржах с 2013 года, охватив более 2300 выпусков токенов, и задокументировала динамику каждого выпуска, начальную долю обращения, полностью разводненную оценку (FDV) и сектор, к которому они относятся.
С эпохи публичных предложений токенов начальная доля обращения на момент листинга сократилась вдвое. Медианная начальная доля обращения при листинге снизилась с 38% в 2017 году до 13% в 2020 году, после чего последовало лишь частичное восстановление.
Чем выше оценка при выпуске, тем ниже медианная начальная доля обращения при листинге: у токенов с FDV при листинге ниже $10 млн медианная начальная доля обращения составила 97%; у токенов с FDV при листинге выше $1 млрд этот показатель составил 14%.
Токены с FDV при листинге выше $1 млрд показали наихудшую динамику: медианная доходность через год составила -81%. Токены с начальной долей обращения ниже 20% снизились примерно на 75% через год; токены с начальной долей обращения от 30% до 50% снизились примерно на 45%.
Это уже не проблема, уникальная для криптовалютной индустрии. Фондовый рынок также постепенно движется к аналогичной модели: компании дольше остаются частными, инсайдеры непрерывно накапливают доли до того, как публика сможет их купить, и с 2019 года IPO стабильно отстают от рынка на трехлетнем горизонте владения.
GSR активно участвует в выпуске токенов и операциях на вторичном рынке, включая предоставление маркет-мейкинга и поддержки ликвидности для фондов, проектных команд и ранних инвесторов, а также консультирование по выпуску и листингу, исполнение внебиржевых сделок и услуги по блок-сделкам.
Динамика токенов с низкой начальной долей обращения и высокой FDV неоднократно наблюдалась в сотнях случаев. Токен может выйти на листинг с высокой полностью разводненной оценкой (FDV), но лишь небольшая часть предложения попадает в обращение. Цена может кратковременно вырасти, но по всей выборке в итоге постепенно снижается.
Однако мы хотим глубже понять механизмы этого процесса — как для обслуживания наших клиентов, так и для лучшего понимания рынка, на котором мы работаем: определяет ли начальная доля обращения среднюю доходность после листинга токена? Есть ли корреляция с FDV? Как следует улучшить эту модель выпуска?
Совместно с исследовательской и консалтинговой командами GSR мы собрали все записи о листингах токенов на крупных биржах с 2013 года, создав первый в отрасли набор данных такого рода, охватывающий более 2300 выпусков токенов.
Результаты исследования не оптимистичны. Поскольку мы отслеживали все выпуски токенов, данные также включают токены, потерявшие активную торговлю или исключенные из листинга, поэтому эти цифры не завышены из-за ошибки выжившего. По медиане токены опускаются ниже цены выпуска в течение трех дней после листинга, а через 90 дней снижение достигает 50%.
Очевидно, что недавние выпуски токенов разочаровали покупателей. Почему такая структура выпуска почти неизбежно приводит к подобным результатам? Как должны выглядеть более качественные выпуски токенов?
Начальная доля обращения при листинге сократилась вдвое, оценка не снизилась одновременно
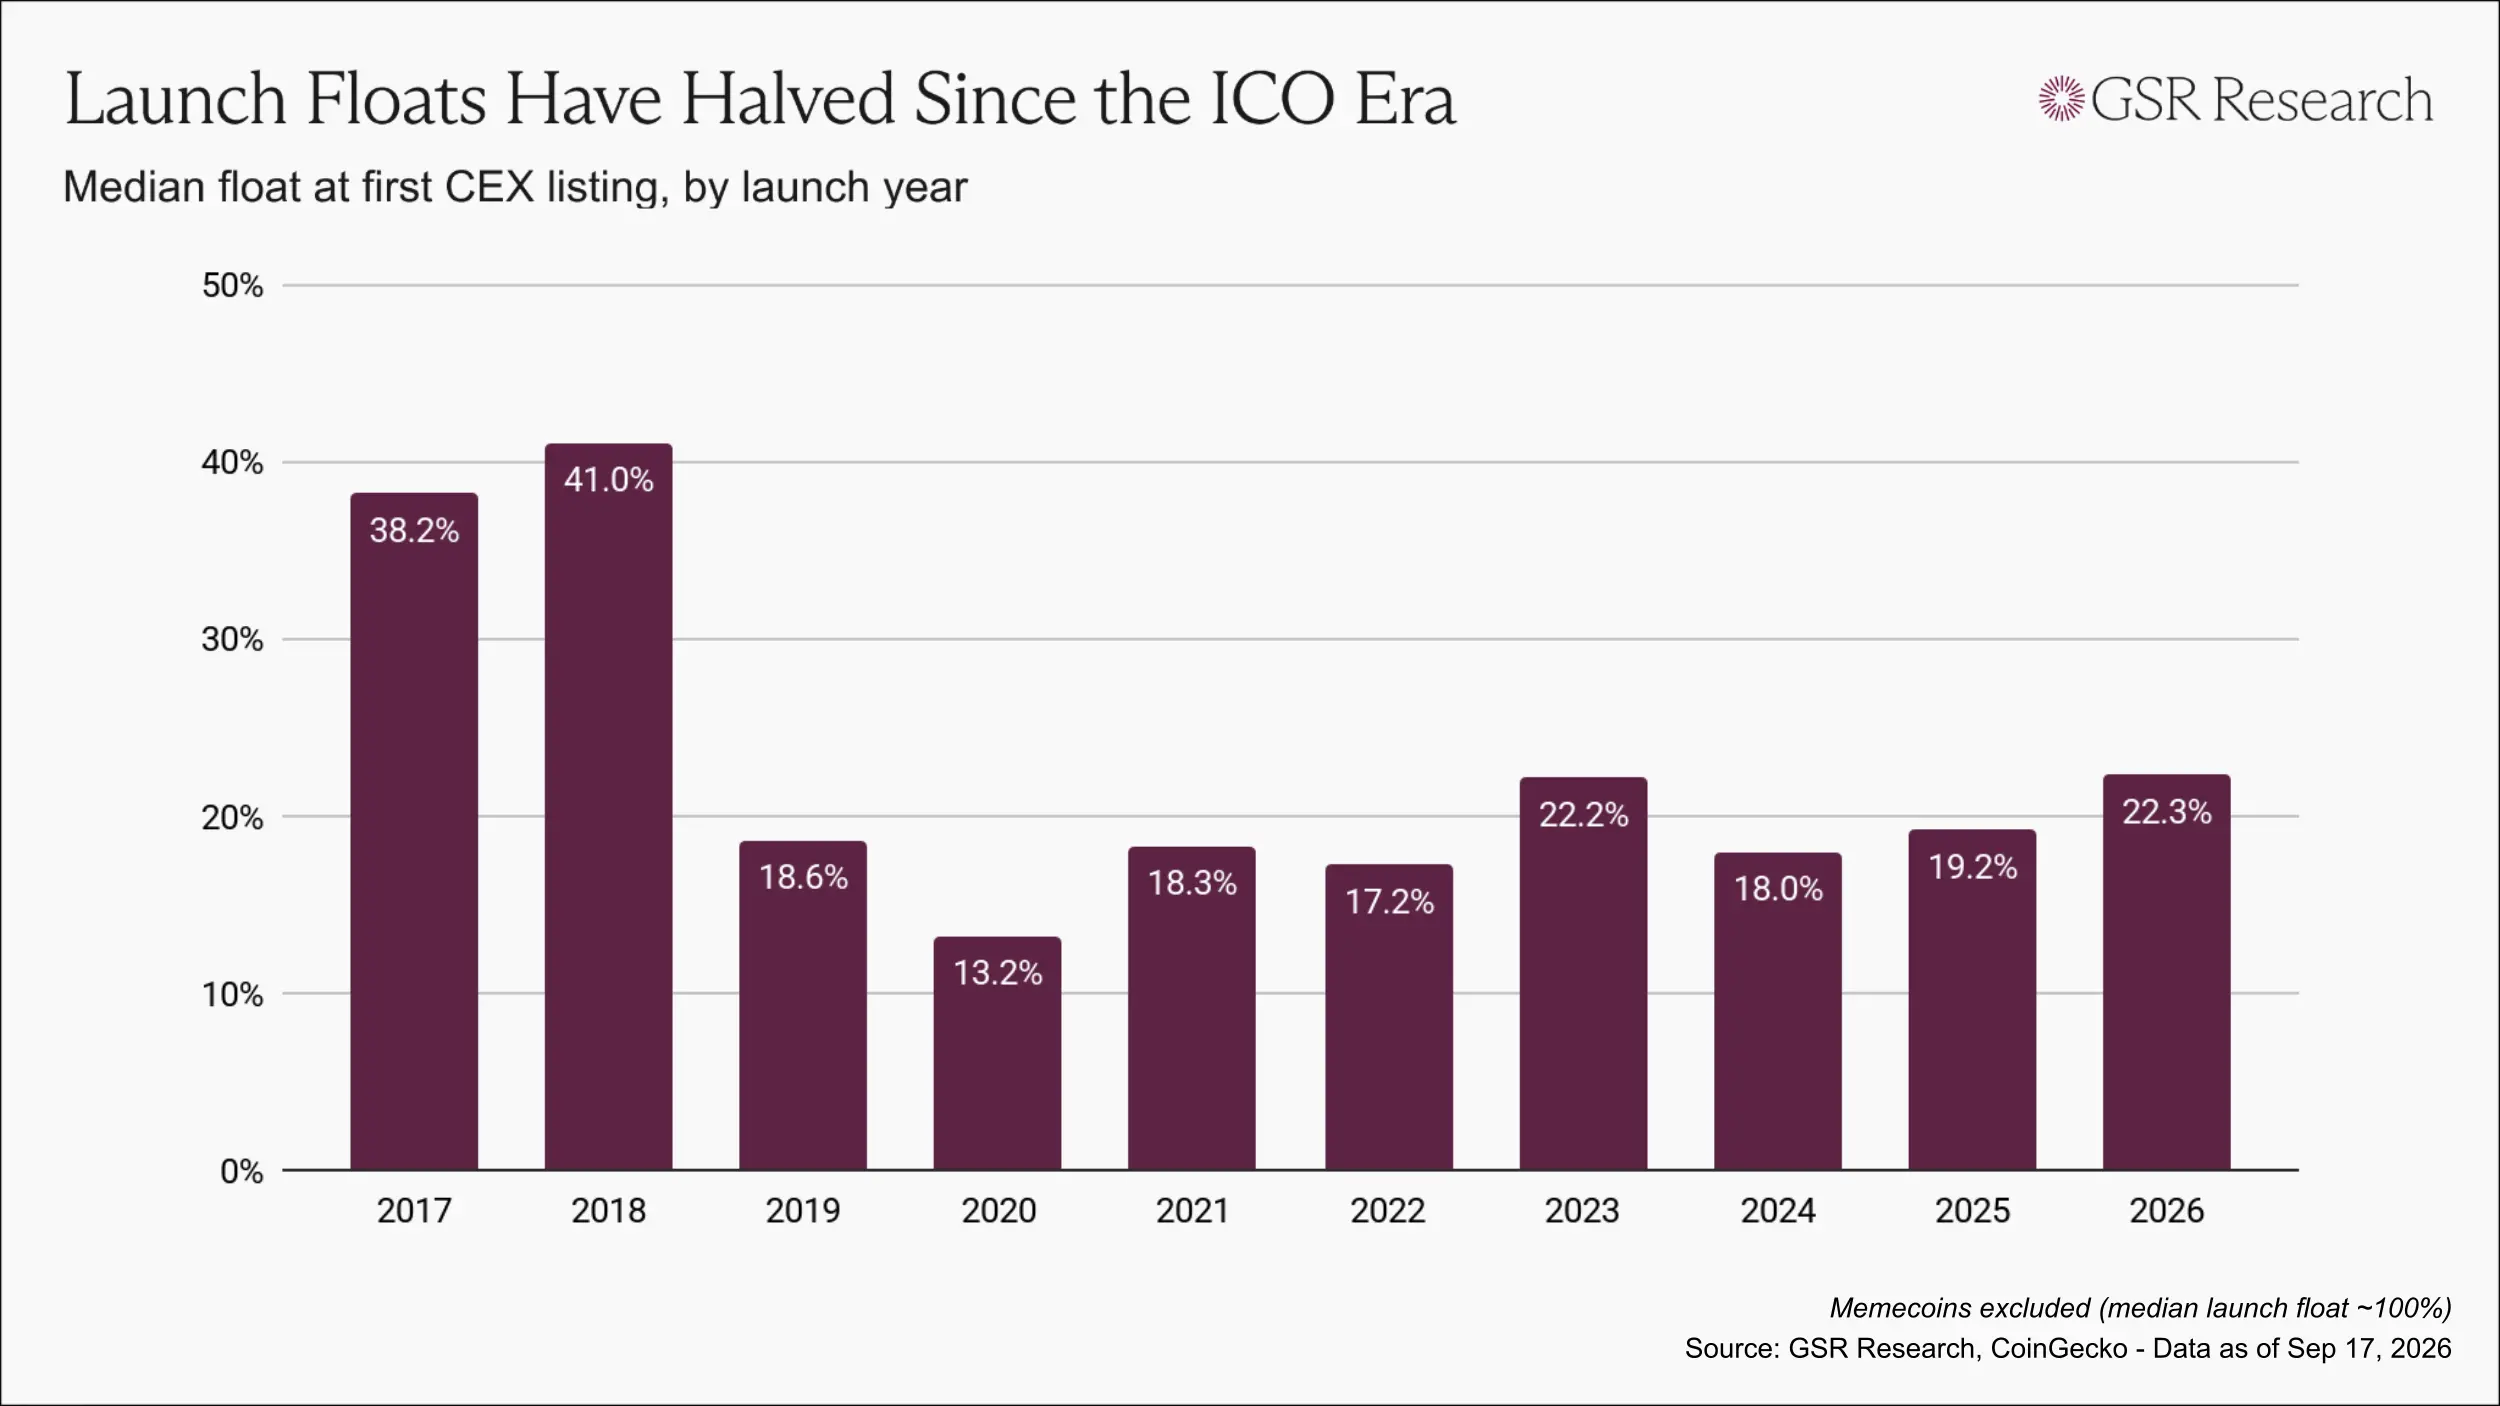
Ранняя эпоха выпуска токенов имела множество проблем, но по крайней мере позволяла токенам раньше попадать в руки публики. В 2017 и 2018 годах медианная начальная доля обращения при первом листинге составляла от 38% до 41%.
По мере ужесточения регулирования финансирование постепенно сместилось в сторону частных размещений, и модель выпуска токенов изменилась на противоположную: оценки устанавливались венчурными раундами, а планы по поинтам и аирдропам заменили публичные продажи. К 2020 году медианная начальная доля обращения при листинге упала примерно до 13%.
С тех пор начальная доля обращения несколько восстановилась, но в большинстве лет остается на уровне от нескольких процентных пунктов до чуть более 20%.
Однако наблюдение только за начальной долей обращения недооценивает проблему, поскольку долю обращения необходимо оценивать в сочетании с оценкой. Влияние токена с FDV ниже $50 млн, выпускающего 5% своего предложения, полностью отличается от влияния токена с FDV, достигающей $1 млрд, выпускающего 5% своего предложения.
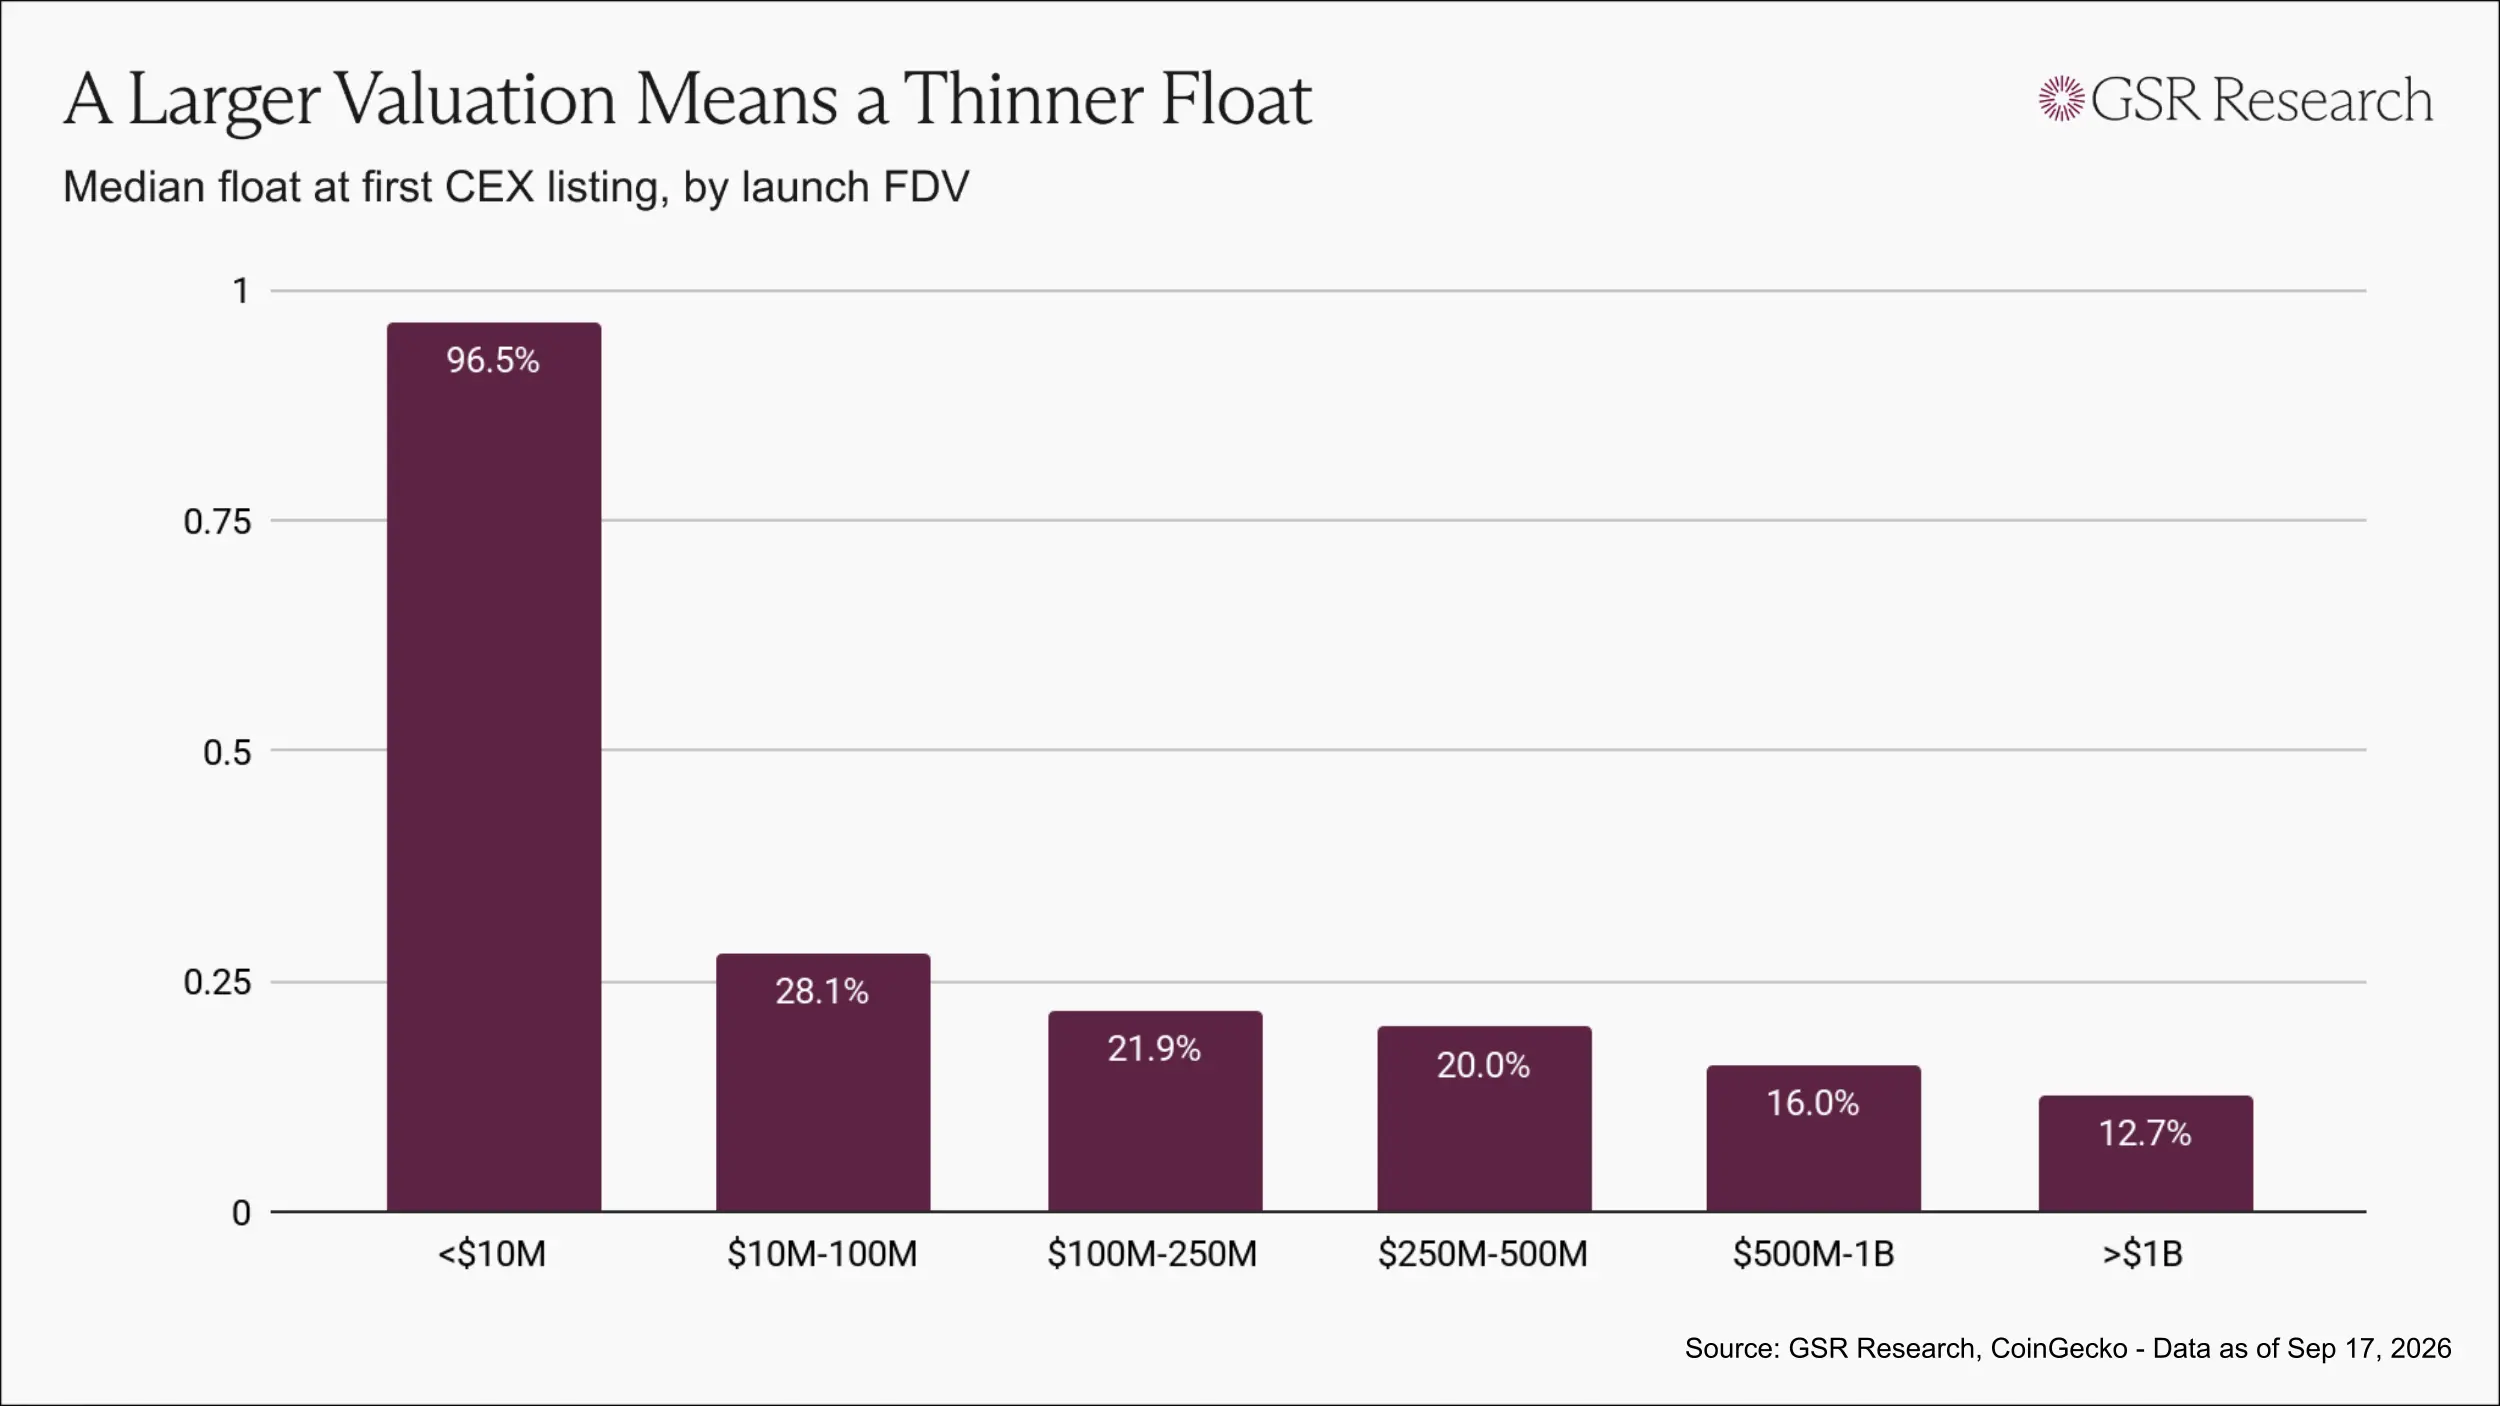
Чем выше FDV при листинге, тем ниже медианная начальная доля обращения при листинге: у токенов с FDV при листинге ниже $10 млн медианная начальная доля обращения составила 97%; у токенов с FDV от $10 млн до $100 млн — 28%; у токенов с FDV от $500 млн до $1 млрд — 16%; у токенов с FDV выше $1 млрд — 13%.
Очевидно, это не совпадение, а постепенно сформировавшаяся в индустрии модель выпуска: чем выше оценка, тем тоньше обращение.
Почему эти токены продолжают снижаться
Когда в торговлю попадает лишь небольшое количество предложения, даже ограниченный спрос может подтолкнуть общую оценку токена вверх.
Все стороны, участвующие в выпуске, могут получить выгоду в первый день. Доли венчурных капиталистов переоцениваются по цене листинга, токены, принадлежащие команде, также рассчитываются по той же цене, а торговые платформы могут разместить актив с заметно высокой оценкой. Единственные, кто выигрывает от более низкой цены токена, — это покупатели.
Впоследствии начинает действовать график разблокировки. Токены, не входившие в начальное обращение, будут постепенно поступать на рынок в соответствии с публично раскрытым графиком и продаваться по ценам, обнаруженным ограниченным начальным обращением.
Такой результат не требует злого умысла ни от кого. Сама структура выпуска достаточна, чтобы стимулировать все стороны в конечном итоге прийти к одному и тому же результату.
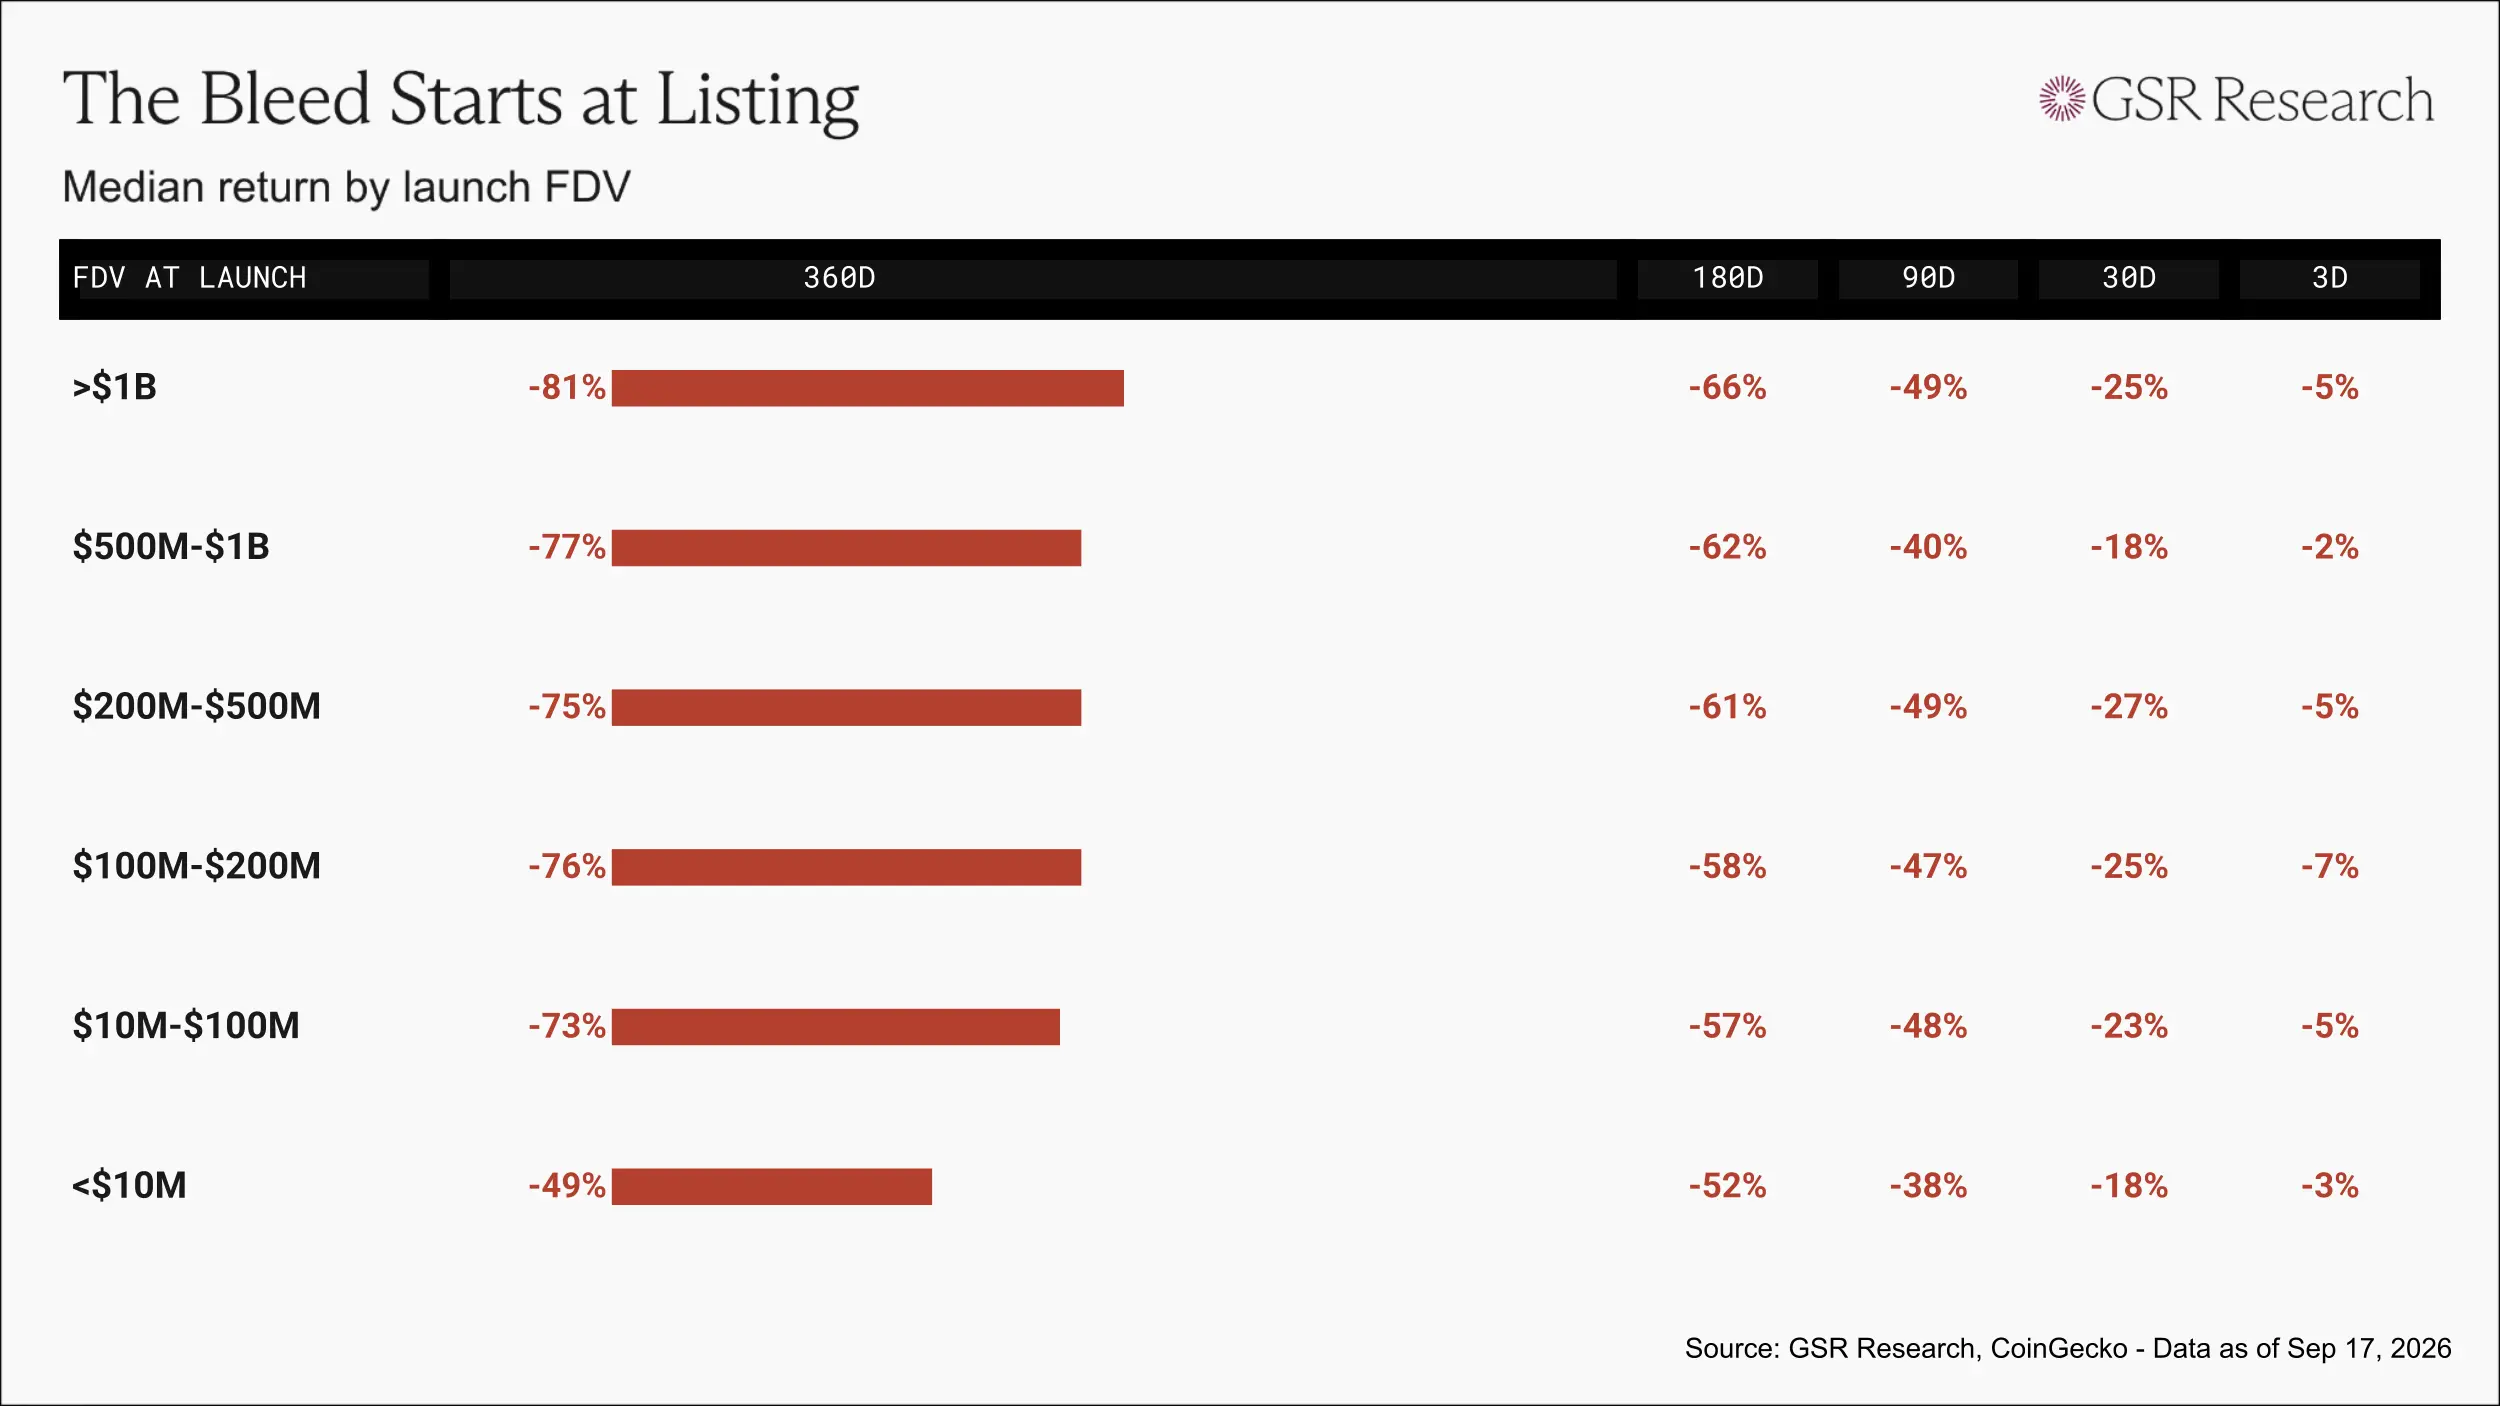
С точки зрения медианной динамики, токены опускаются ниже цены выпуска в течение трех дней после листинга, через месяц снижение составляет около 20–25%, а через 90 дней приближается к 50%.
Среди проектов с FDV при листинге выше $1 млрд каждый вложенный $1 через 360 дней имеет медианную стоимость всего $0,19.
Фондовый рынок также идет по тому же пути
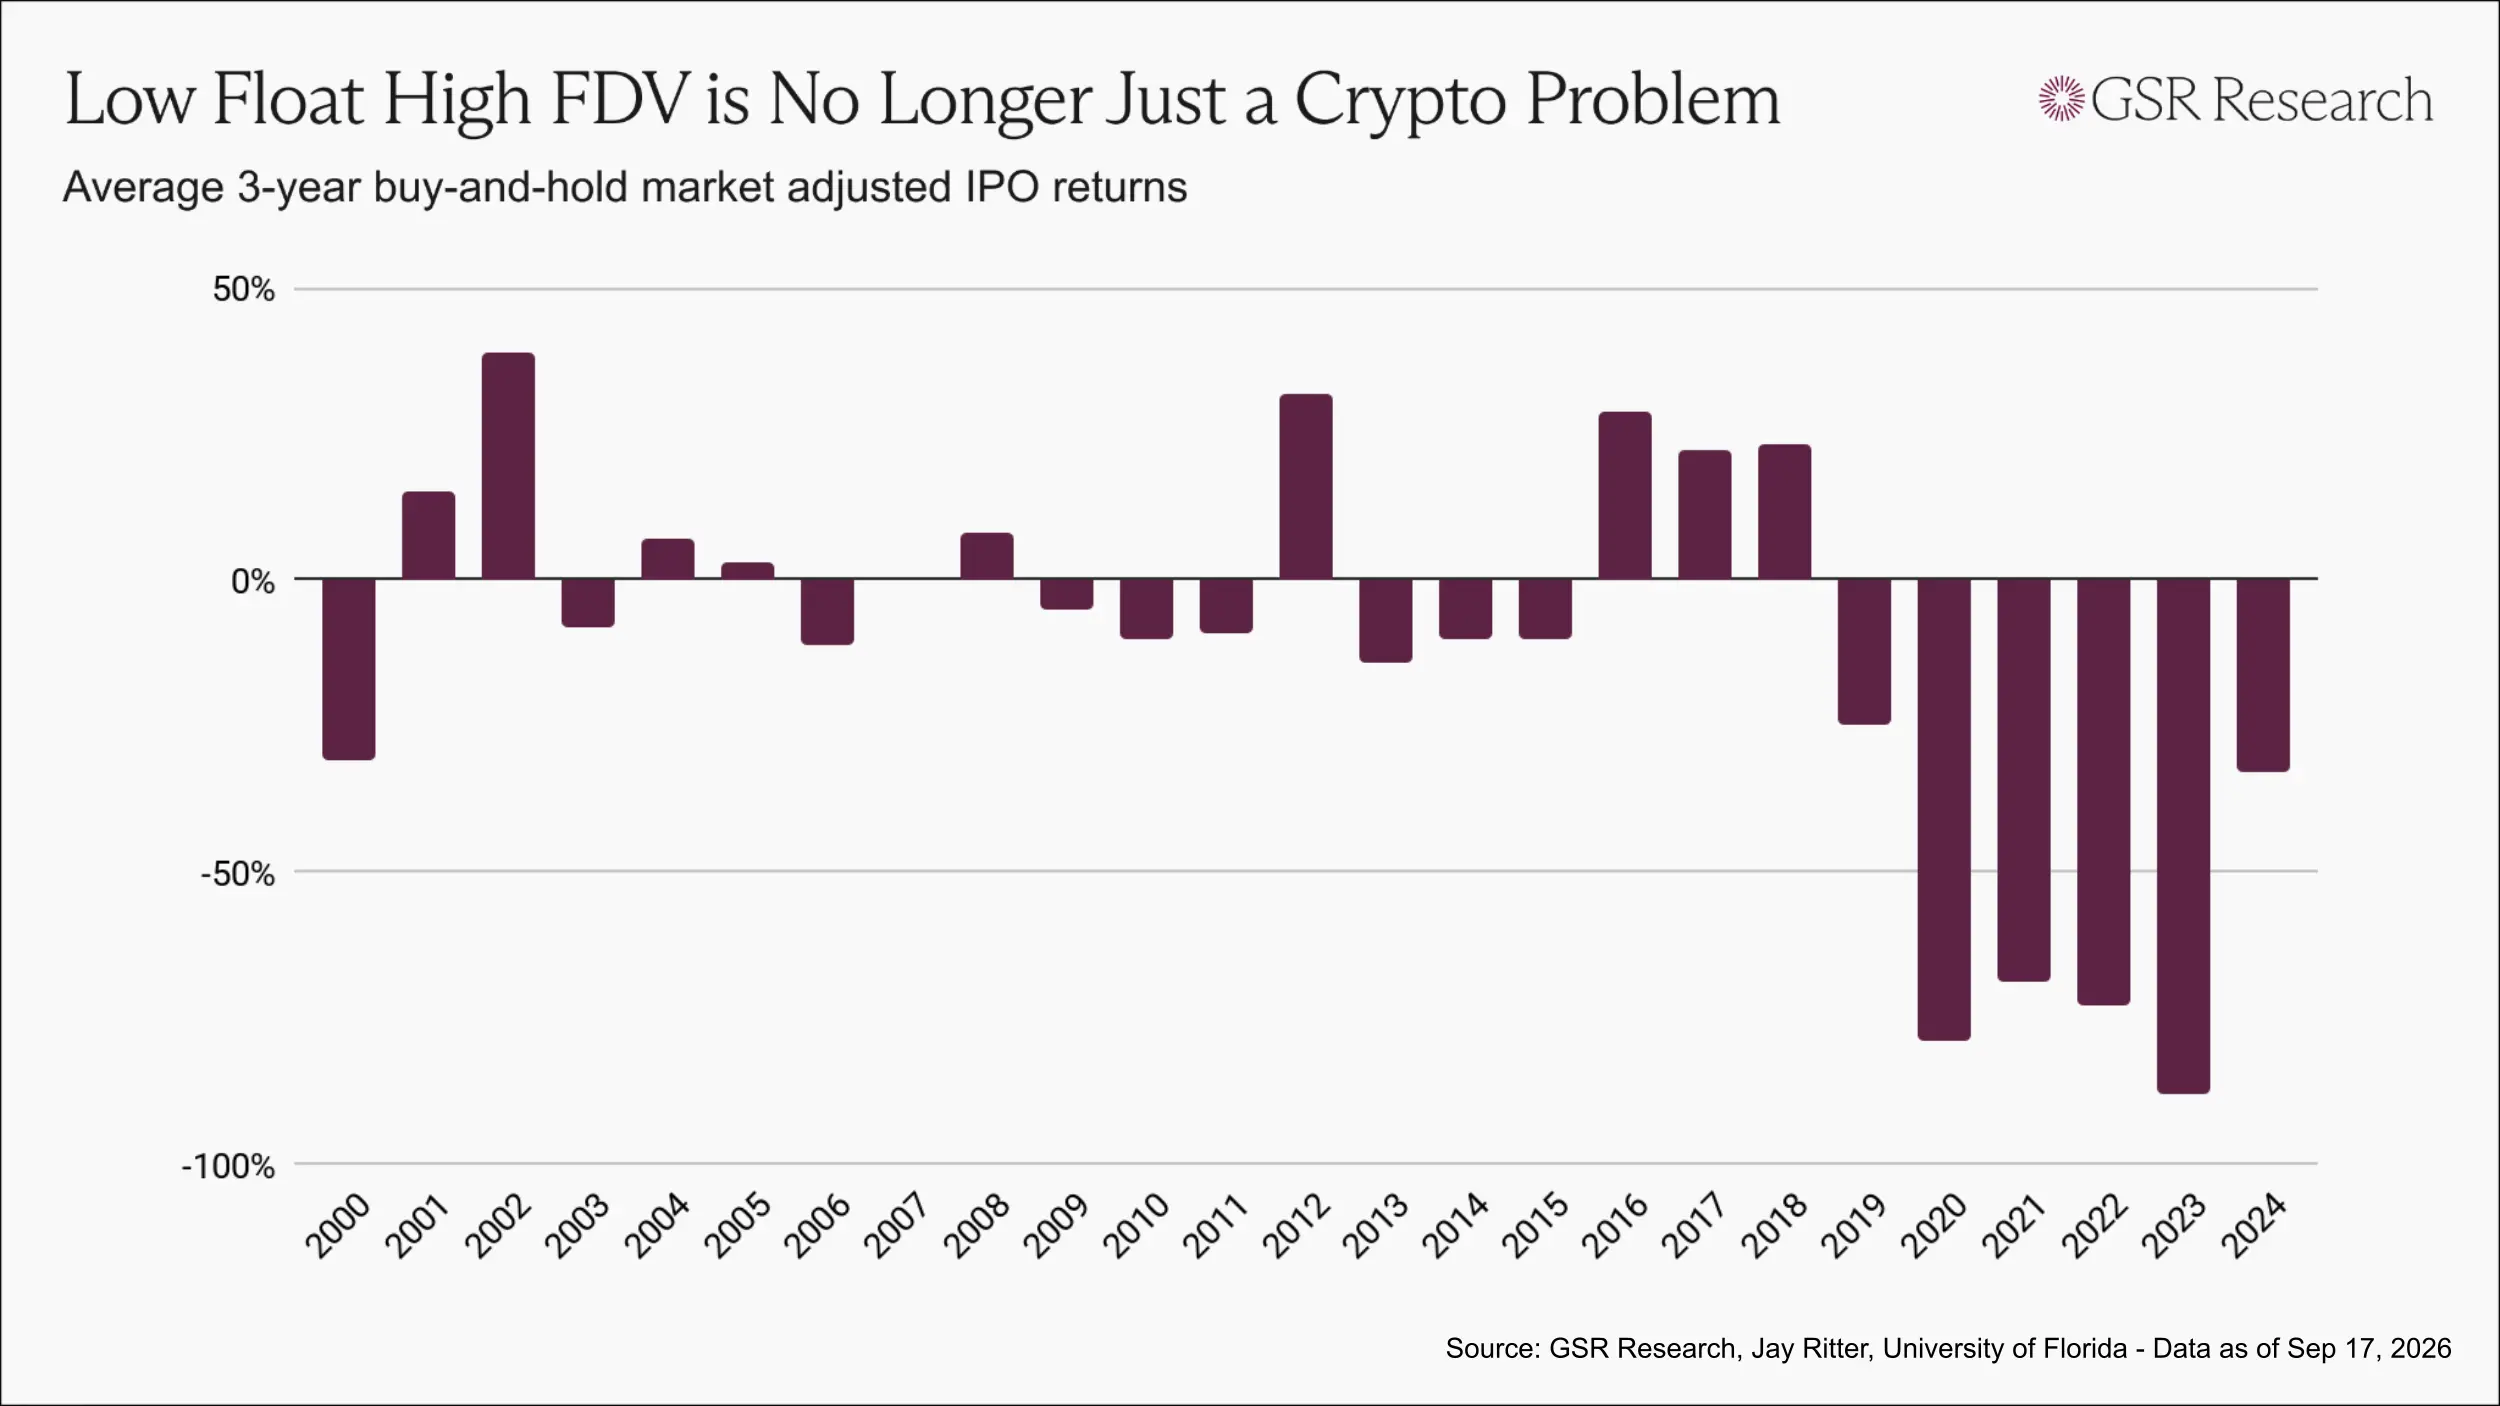
Модель с низкой начальной долей обращения и высокой FDV часто считается проблемой, уникальной для криптовалютной индустрии. Однако в последние годы фондовый рынок также постепенно движется к аналогичной структуре.
Такие компании, как SpaceX, остаются частными до десяти лет, инсайдеры и фонды поздних стадий непрерывно накапливают доли по мере роста оценок, в итоге выпуская лишь небольшую часть акций в публичное обращение на момент листинга.
Исходя из динамики покупки и удержания в течение трех лет, выборки IPO каждого года с 2019 года стабильно отстают от рынка, причем последние партии находятся на исторически низких уровнях.
Проблемы выпуска токенов в криптовалютной индустрии на самом деле являются общими проблемами современных рынков новых выпусков, с той лишь разницей, что разблокировка токенов происходит быстрее, а раскрытие информации меньше.
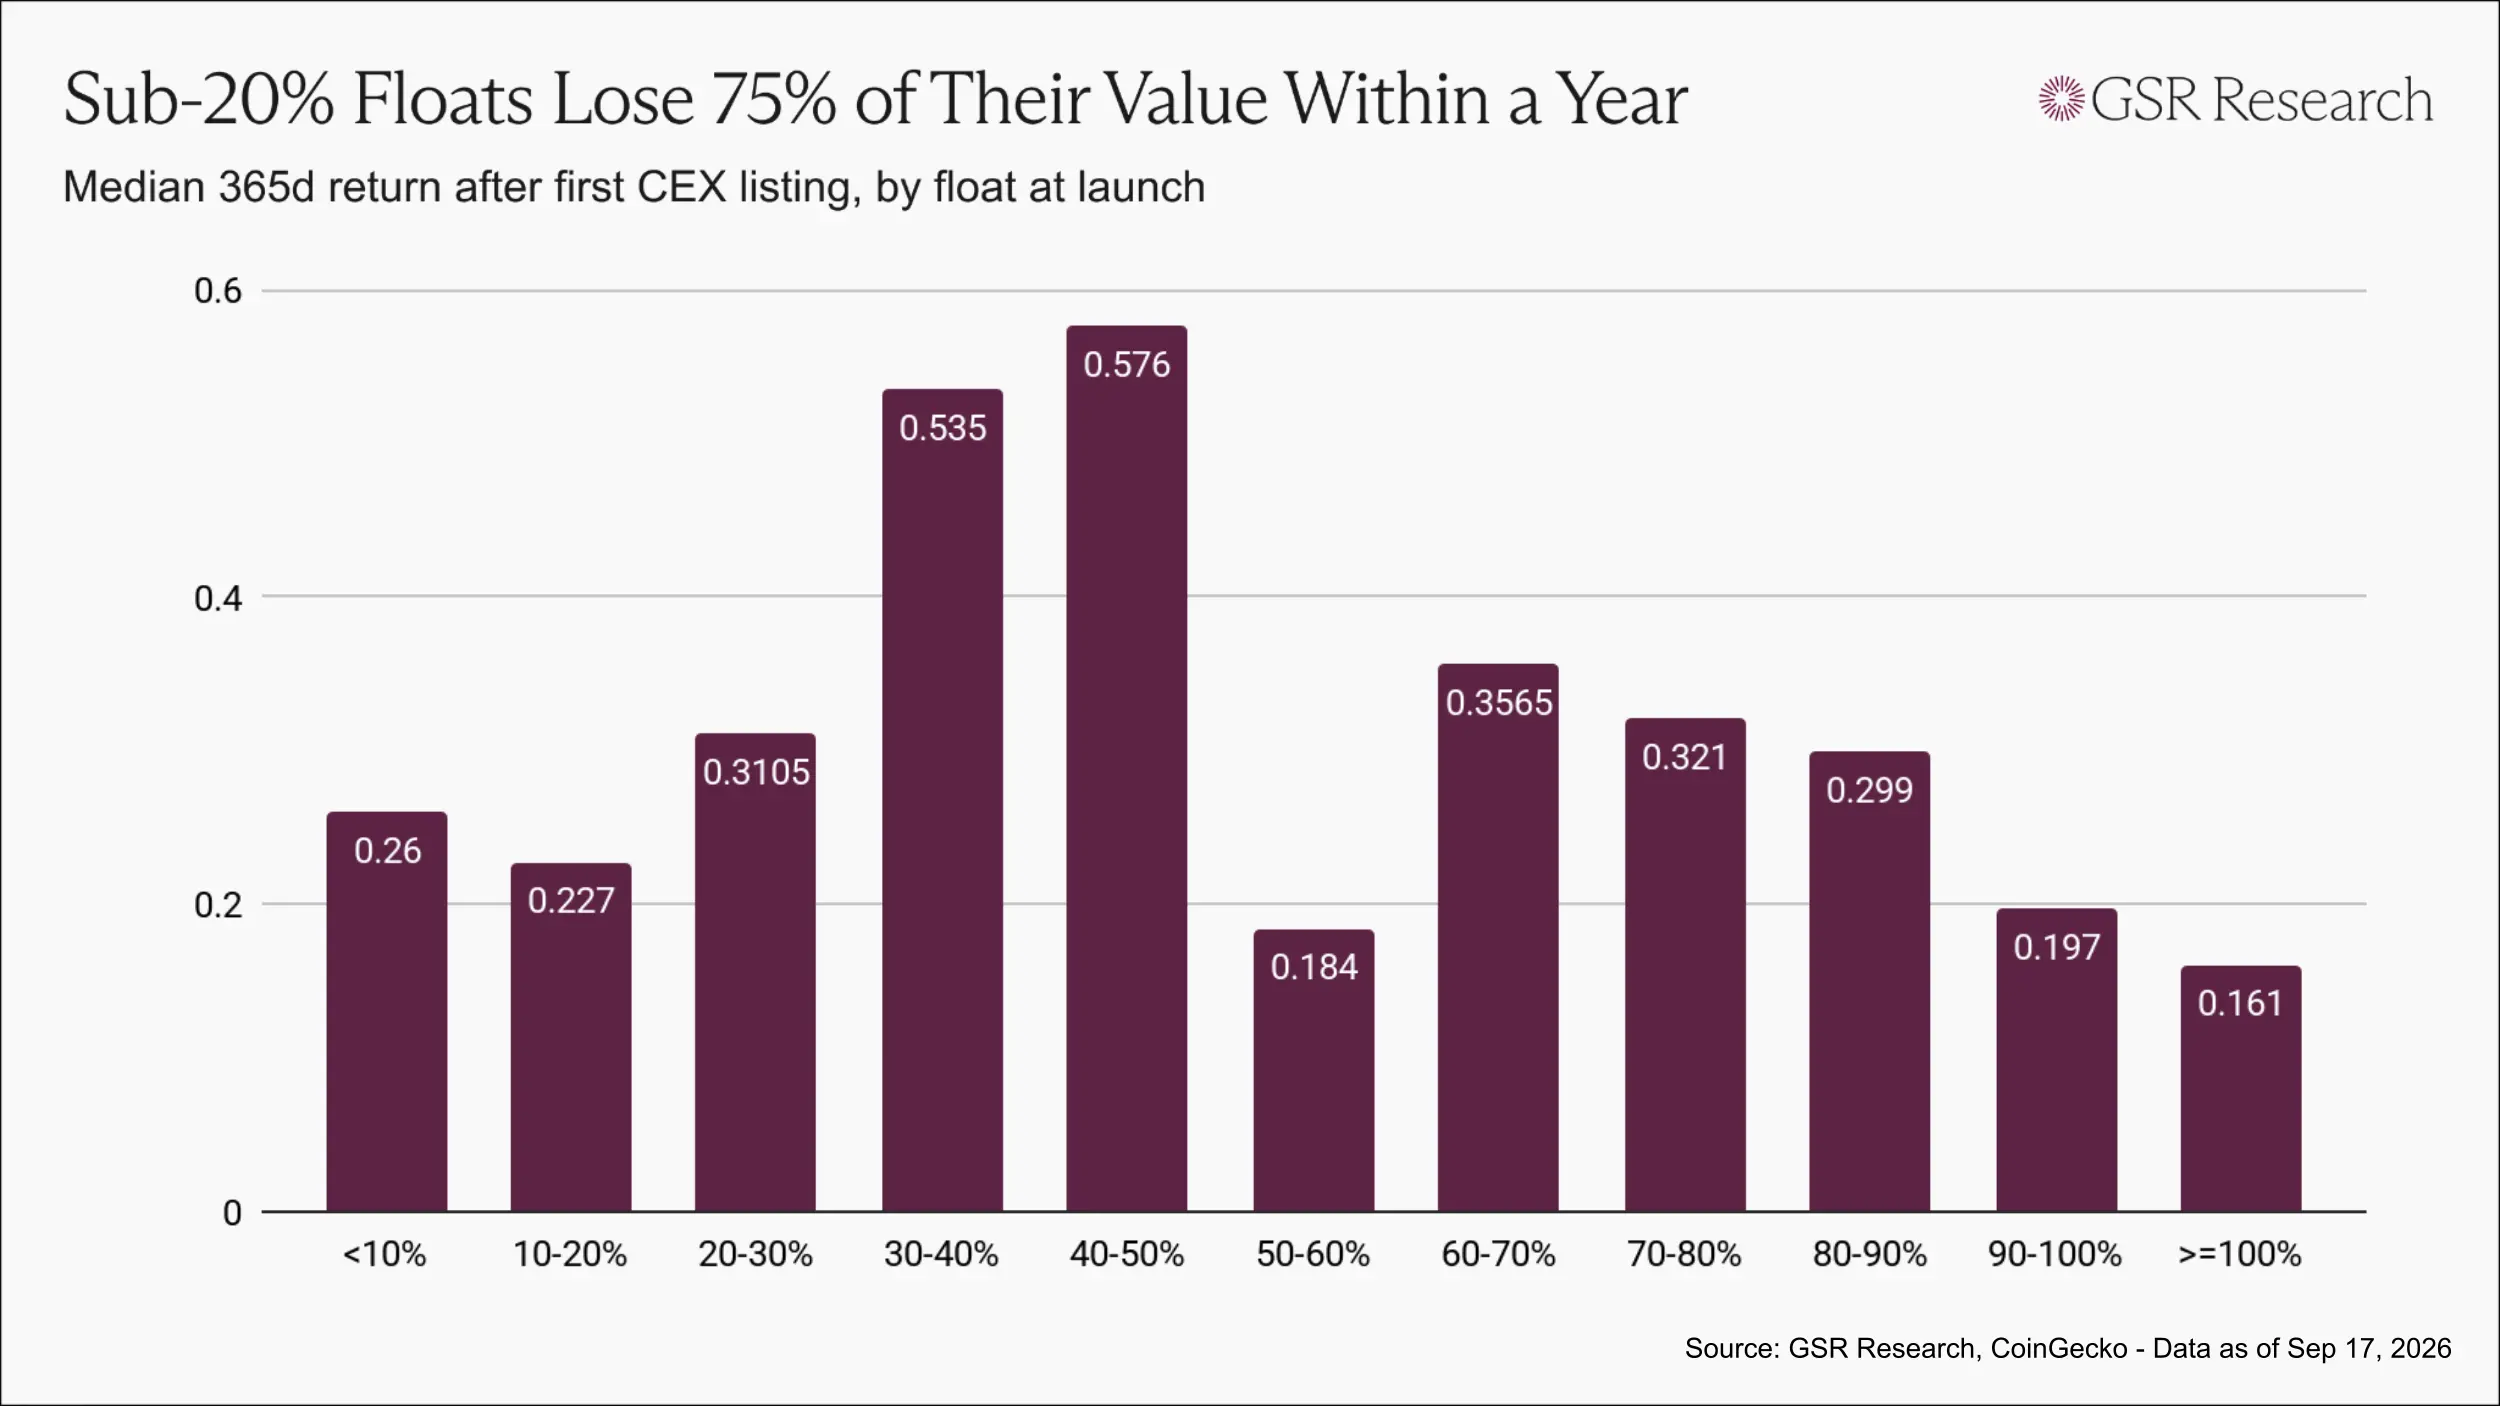
На криптовалютном рынке токены с начальной долей обращения ниже 20% через год имеют медианную стоимость около $0,23–0,26 на каждый вложенный $1.
Токены с начальной долей обращения от 30% до 50% через год имеют медианную стоимость около $0,55 на каждый вложенный $1, что более чем вдвое превышает показатель первой группы.
Однако в диапазоне, где начальная доля обращения близка к 100%, эта зависимость больше не действует, поскольку такие токены в основном представляют собой токены с низкой рыночной капитализацией и мем-коины.
Тем не менее, в диапазоне выпусков проектов, которые более предпочтительны для рынка, проекты с более высокой начальной долей обращения и более широким распределением токенов показывают лучшие результаты, чем те, которые намеренно создают дефицит за счет низкого обращения.
Какой метод выпуска лучше
Не существует единого решения, способного устранить все проблемы, и мы не считаем, что кто-либо может предложить универсальный ответ. Однако на основе сотен выпусков токенов можно выделить несколько ключевых областей для корректировки.
Во-первых, ценообразование при выпуске должно позволять выигрывать и держателям, и трейдерам.
Сообщества, способные выдержать испытание временем в этой индустрии, часто формируются вокруг нескольких активов, которые публика может купить рано по более низкой цене. Проще говоря, пока держатели получают выгоду, сообществу легче сформироваться.
Если проект устанавливает начальное публичное распределение токенов по самой высокой оценке частного размещения, результат будет полностью противоположным: он привлекает держателей, которые, скорее всего, купят по разочаровывающей цене с самого начала, что также оттолкнет трейдеров.
Токен, непрерывно снижающийся с первого дня, не может сформировать устойчивую двустороннюю торговлю и не имеет достаточных причин для привлечения краткосрочных трейдеров. Когда держатели захотят продать, на рынке не будет достаточного интереса к покупке.
Эти два типа участников дополняют друг друга. Трейдеры обеспечивают ликвидность и волатильность цен, необходимые держателям, а держатели создают стабильную базу спроса, которая делает рынок достойным торговли.
Если цена выпуска приносит выгоду только инсайдерам, оба типа участников в конечном итоге будут потеряны. Проектам следует продавать токены сообществу раньше и по более низкой цене, а не ждать, пока оценка достигнет пика, чтобы позволить публике впервые получить доступ к активу.
Во-вторых, следует выпускать достаточное предложение, чтобы рынок мог осуществить подлинное ценовое открытие.
Эта доля должна быть значительно выше низких уровней 13–20%, наблюдавшихся в 2020–2022 годах, и ее необходимо оценивать в сочетании с оценкой, а не изолированно от начальной доли обращения.
Для справки, при IPO акций публике обычно предлагается около 30% акций, а 50% уже считается высоким уровнем. Для крупных активов на криптовалютном рынке обычно нецелесообразно выпускать более половины предложения при листинге.
Цель состоит в том, чтобы обеспечить достаточно большой объем обращения в первый день, чтобы цена первого дня была действительно значимой.
Наконец, следует расширить круг участников, позволяя большему числу людей участвовать раньше.
Возможности для участия так же важны, как и начальная доля обращения. В последние годы развились и приобрели популярность платформы совместного инвестирования, позволяющие мелким инвесторам участвовать в проектах на условиях венчурного капитала. Кроме того, существуют такие модели, как квоты на токены на основе репутационного скрининга реальных пользователей, платформы публичных продаж, ончейн-аукционы и полностью ликвидные справедливые выпуски.
Каждая из этих моделей имеет свои компромиссы, но все они способствуют более широкому участию.
Более того, правовая и комплаенс-среда также значительно улучшилась.
В Европе Регламент о рынках криптоактивов (MiCA) позволил эмитентам продавать токены напрямую публике. В Соединенных Штатах текущая версия проекта закона CLARITY Act рассматривает возможность разрешения прямых продаж розничным инвесторам с ограничениями.
Если законопроект будет принят, убедительность утверждения «Закон о ценных бумагах вынуждает проекты использовать модель накопления через частные размещения» значительно ослабнет. В этом случае структура выпуска токенов также сместится от пассивного результата под давлением регулирования к решению, которое проектные команды смогут активно выбирать.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.