


Midnight: el verdadero cuello de botella del crecimiento lento no es el producto, sino la formación del mercado
 chaincatcher
Autor: Larry007_
1
El crecimiento de Midnight de Morpho tras su lanzamiento no ha sido rápido, pero no creo que sea tan simple como "el producto aún está en una fase temprana" o "al mercado no le gustan los tipos fijos".
Midnight se ha topado en realidad con un problema más interesante: el protocolo puede crear inicialmente tipos fijos, plazos fijos y crédito negociable, pero un verdadero mercado de crédito a plazo requiere la existencia simultánea de prestatarios, prestamistas, intermediarios, cobertura, distribución y utilidad de la garantía.
Los contratos pueden activarse, pero eso no significa que el mercado vaya a aparecer automáticamente.
2
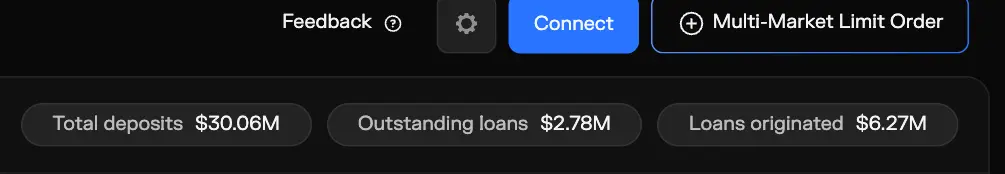
Veamos primero la situación actual. La página de Midnight tiene actualmente unos 30 millones de dólares en depósitos, 2,8 millones en préstamos pendientes y 6,3 millones en originaciones acumuladas.
Que haya 30 millones en depósitos no demuestra que la oferta haya madurado. Los depósitos pueden proceder de la creación de mercado, de fondos experimentales o de cotizaciones no ejecutadas. Solo indica que, en esta fase, el cuello de botella más directo es la demanda efectiva de préstamo; hay fondos disponibles, pero no se están utilizando plenamente.
Por tanto, el problema debe analizarse desde el lado del prestatario.
3
Los prestatarios de cripto necesitan, en efecto, costes de financiación más predecibles. Los tipos flotantes pueden dispararse rápidamente cuando aumenta la utilización, lo que dificulta la gestión de las estrategias de apalancamiento, las operaciones de base y la planificación de tesorería.
Sin embargo, "la necesidad de tipos fijos o predecibles" no equivale a "la necesidad de vencimientos fijos".
Los plazos fijos también conllevan reembolso al vencimiento, renovación y riesgo de refinanciación. Para los prestatarios de cripto, con posiciones que cambian rápidamente y periodos de tenencia inciertos, estas restricciones pueden resultar a veces más problemáticas que las propias fluctuaciones de los tipos.
4
El @tydrohq v2 en Ink puede ilustrar esta distinción, pero no debe entenderse como un competidor directo de Midnight, ni como una comparación de superioridad.
Tydro se basa en la liquidez agrupada al estilo de @aave: los prestatarios pagan un tipo fijo establecido por la gobernanza que no cambia automáticamente con la utilización, y los préstamos no tienen una fecha de vencimiento fija; los prestamistas reciben un APY de oferta que fluctúa con la utilización.
Conserva los hábitos de uso de los pools de préstamo existentes. Midnight, por su parte, fija tanto el tipo como el vencimiento, lo que permite valorar el crédito en el mercado a plazo. Ambos abordan problemas diferentes.
5
Por ello, las estructuras al estilo de Tydro pueden acomodar más fácilmente la demanda de préstamo existente, mientras que los objetivos de Midnight son más prospectivos y más difíciles de arrancar en frío.
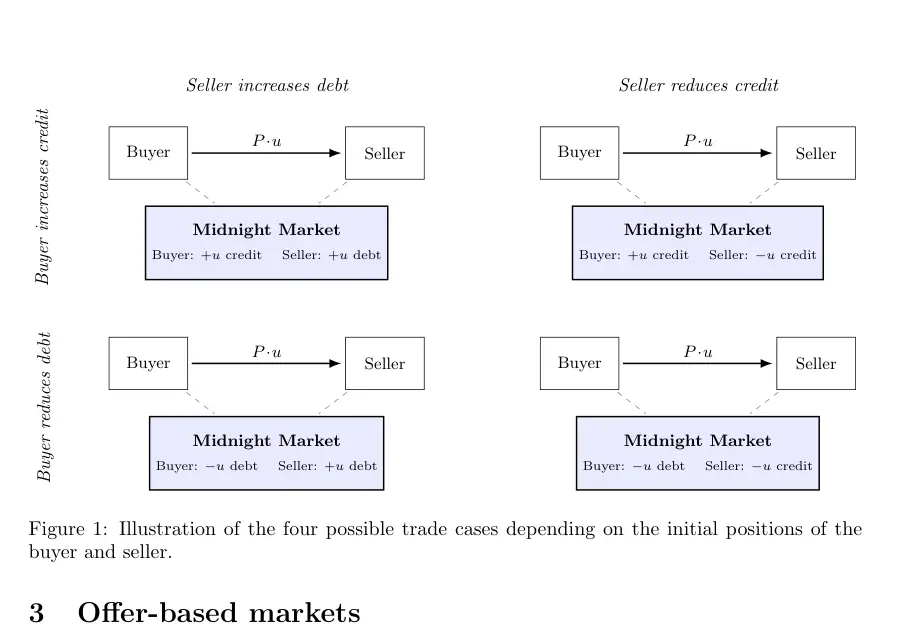
Midnight representa los préstamos como unidades de crédito/deuda negociables, formando precios y plazos mediante ofertas e intenciones. Su objetivo es establecer no solo un punto de entrada para el préstamo, sino también una estructura de plazos, un diferencial de crédito y una curva de rendimiento en cadena.
El valor de dicha infraestructura podría ser significativo, pero requiere una demanda suficiente y estable de emisión y tenencia de deuda en el mercado.
6
Aquí nos encontramos con el primer problema estructural: el cripto carece de una demanda de préstamo a largo plazo, repetible y estable.
El préstamo en cadena procede principalmente del apalancamiento, el arbitraje, la creación de mercado, la gestión fiscal y la gestión de liquidez a corto plazo. La demanda depende en gran medida de las condiciones del mercado, la financiación, los incentivos y los diferenciales arbitrables. En cuanto disminuye el carry, los prestatarios pueden reembolsar rápidamente o migrar a otros protocolos.
Esto difiere de la demanda estructural formada por la emisión continua de deuda pública, la financiación corporativa a largo plazo, las hipotecas y el crédito al consumo. Midnight no necesita solo más usuarios, sino prestatarios ancla capaces de emitir repetidamente deuda a plazo similar.
7
El mercado tradicional de bonos cupón cero y renta fija es grande, pero la escala no la crea la estructura contractual del "bono cupón cero" en sí.
Por un lado están los gobiernos, las corporaciones y las instituciones financieras que emiten deuda de forma continua; por otro, los fondos de pensiones, las aseguradoras, los bancos y los fondos de bonos, que necesitan duración de forma inherente.
En medio están los creadores de mercado primarios, la financiación repo, los futuros, los swaps de tipos de interés, la compensación y los grandes balances. Los intermediarios pueden asumir la emisión, mantener inventario, financiarse y cubrir riesgos.
Los bonos son solo la superficie. La liquidez real la crea toda la red del mercado.
8
A medida que se desarrollan las DeFi, las fronteras entre el cripto y las finanzas tradicionales se difuminan cada vez más.
Las reservas de stablecoins mantienen bonos del Tesoro estadounidense, los bonos tokenizados circulan en cadena, las instituciones usan DeFi mediante custodia cualificada, las plataformas de crédito introducen suscripción y acuerdos legales, y los activos en cadena empiezan a entrar en los balances de las instituciones tradicionales.
Usar las finanzas tradicionales como referencia no significa exigir que las DeFi reproduzcan las finanzas tradicionales. Es más bien un mapa funcional: qué eslabones faltan aún y cuáles pueden rediseñarse con liquidación transparente en cadena, garantías programables y componibilidad. Las propias lagunas suelen representar la dirección de crecimiento de la siguiente etapa.
9
El cripto también tiene una capa adicional de riesgo en comparación con la renta fija tradicional: la gran mayoría de los préstamos en cadena siguen dependiendo de la sobrecolateralización.
Para pedir prestados 100 dólares, a menudo hay que bloquear más de 100 dólares en BTC, ETH u otros activos. Una parte significativa de la deuda en las finanzas tradicionales se valora en función del crédito del prestatario, el flujo de caja, el balance y los recursos legales.
Por tanto, el crédito a plazo fijo en cadena debe lidiar con la volatilidad de la garantía, la liquidación, los oráculos, las stablecoins, los contratos inteligentes y el riesgo de impago, además de con los tipos de interés y la duración.
10
Esto limita simultáneamente la demanda y la liquidez.
Desde la perspectiva del prestatario, la sobrecolateralización es más adecuada para el apalancamiento, el arbitraje y los tenedores que temporalmente no quieren vender activos, pero es difícil que genere una demanda de financiación sostenible a largo plazo como el crédito corporativo, las hipotecas o la deuda pública.
Desde la perspectiva del prestamista, las distintas garantías, ratios préstamo-valor y oráculos crean créditos que no son del todo homogéneos. Un derecho respaldado por cbBTC y otro respaldado por PT-USDe, aunque tengan la misma fecha de vencimiento, no representan el mismo riesgo.
Así, la liquidez no solo se divide por vencimiento, sino que también se dividirá de nuevo por el riesgo de la garantía.
11
Los plazos fijos también imponen nuevos requisitos a los prestamistas.
Una vez que un prestamista fija un rendimiento, la subida de los tipos de interés del mercado reducirá el valor relativo del crédito antiguo. Salir antes de tiempo requiere compradores en el mercado secundario; convertir la exposición fija de nuevo en exposición flotante requiere swaps de tipos de interés, tokens de rendimiento de @pendle_fi u otras coberturas.
Estas herramientas han empezado a surgir, pero la profundidad para abordar el riesgo de tipo de interés de los préstamos sigue siendo limitada. Sin una capa de cobertura madura, los fondos profesionales exigirán diferenciales más altos, duraciones más cortas o simplemente participarán solo en pools de tipo flotante que permitan salir rápidamente.
12
Luego está la fragmentación de la liquidez.
Para el mismo préstamo en USDC, los préstamos a 1 mes, 3 meses y 6 meses formarán libros de órdenes diferentes; añadir distintas garantías, ratios préstamo-valor, oráculos y cadenas creará un gran número de mercados independientes.
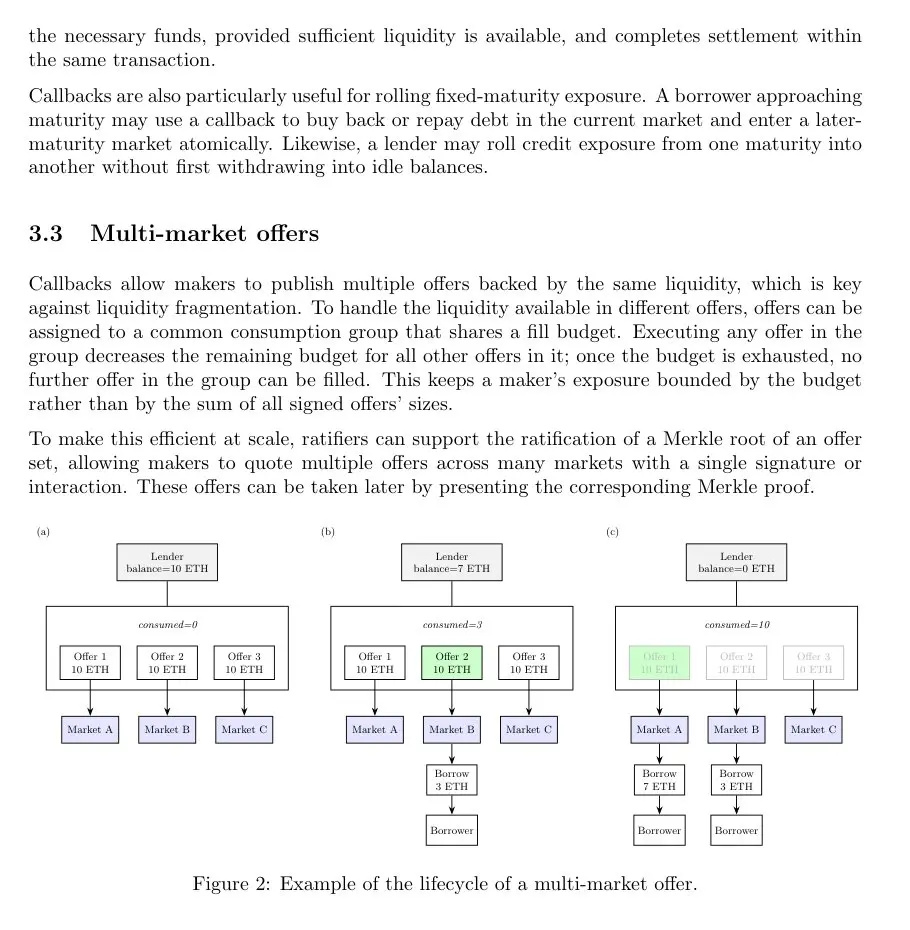
Las ofertas multimercado de Midnight y el presupuesto de liquidez compartido ya intentan aliviar el problema de que los creadores tengan que bloquear capital repetidamente, lo cual es un diseño valioso.
Sin embargo, la liquidez ofrecida aborda la eficiencia del capital, pero no crea automáticamente prestatarios finales, ni puede sustituir por completo los vencimientos de referencia centralizados y las cotizaciones bilaterales continuas.
13
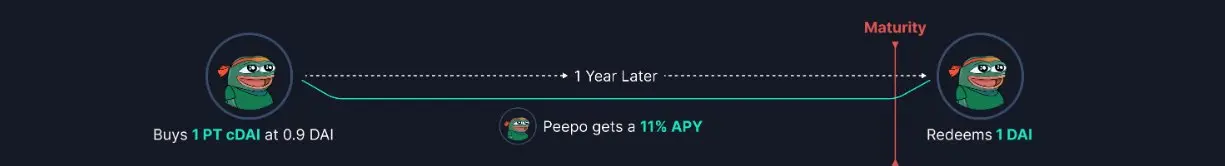
@pendle_fi ofrece otra perspectiva importante: para que los activos de renta fija crezcan, no pueden limitarse a ofrecer rendimientos al vencimiento; también necesitan lograr la "monetización" o utilidad como garantía.
PT es esencialmente un derecho similar a un bono cupón cero, pero PT puede entrar en varios mercados monetarios importantes como garantía. Pendle reveló en marzo de 2026 que se han desplegado más de 1.300 millones de dólares en garantía PT en estos espacios de préstamo.
Cuando PT puede usarse como garantía, apalancarse, financiarse y combinarse, deja de ser solo un token que espera el vencimiento y se convierte en un activo que puede seguir utilizándose en el balance de las DeFi.
14
Esta puede ser también una de las direcciones más importantes para el crédito de Midnight en la siguiente etapa.
Si el crédito solo puede mantenerse hasta el vencimiento o esperar compradores secundarios, es un activo a plazo que carece de liquidez para los prestamistas.
Si puede ser mantenido por una bóveda, servir como garantía de préstamo, entrar en mercados de tokenización de rendimiento, respaldar financiación similar a repo o empaquetarse en una escalera de vencimientos, la demanda será completamente diferente.
Lo que realmente determina si las primitivas de renta fija pueden expandirse no suele ser la primera transacción, sino lo que se puede hacer con el activo una vez completada la transacción.
15
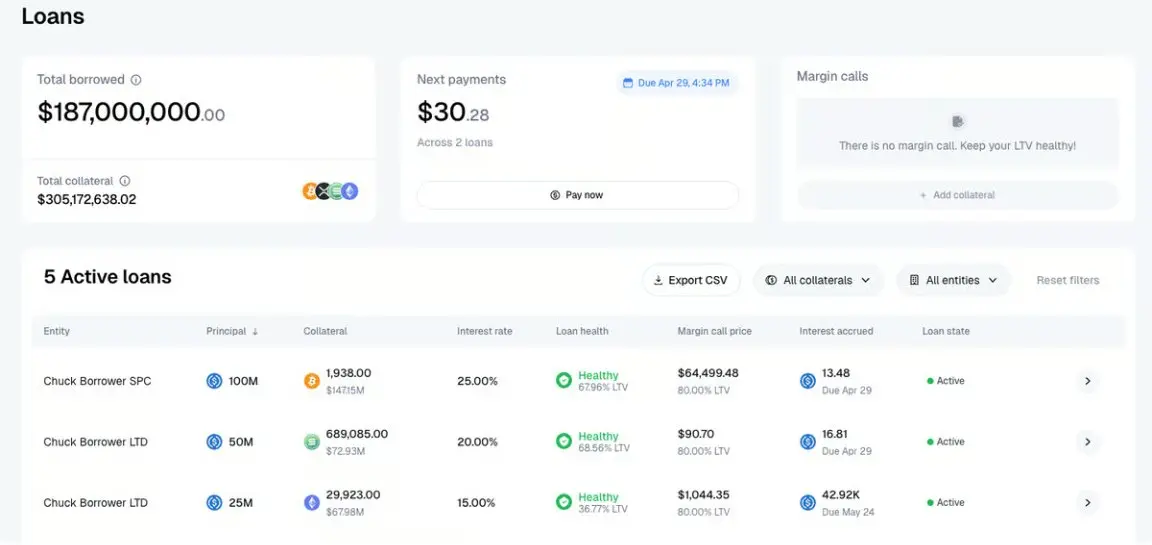
Maple ofrece otra perspectiva desde el lado del prestatario.
La demanda de préstamo en Maple no depende por completo de que un pool sin permisos surja de forma natural. Atiende activamente a prestatarios institucionales, realizando KYC/KYB, revisión crediticia, negociación de términos y acuerdos marco de préstamo, y luego gestiona en cadena la aceptación de préstamos, el pago de intereses, el seguimiento de garantías, las llamadas de margen y la refinanciación.
Se trata de un modelo de originación en cadena y fuera de cadena. Maple revela actualmente préstamos acumulados de aproximadamente 25.700 millones de dólares, más de 100 prestatarios y más de 400 préstamos.
16
La importancia de Maple no es sugerir que Midnight deba convertirse en una mesa de crédito con permisos, sino ilustrar que estabilizar la demanda de los prestatarios a menudo necesita organizarse activamente.
Alguien tiene que encontrar prestatarios, entender el uso de los fondos, negociar condiciones, diseñar paquetes de garantías, establecer recursos legales y organizar la refinanciación. La cadena se encarga de la liquidación transparente y la gestión de activos, mientras que fuera de cadena se gestiona parte de la suscripción, la distribución y la gestión de relaciones.
Midnight proporciona una capa de liquidación muy general, pero puede que aún necesite originadores, intermediarios, curadores y productos de crédito estructurado por encima.
17
Por tanto, me inclino más a entender las limitaciones actuales de Midnight como un problema de formación y secuenciación del mercado, más que como un error de dirección del producto.
Lo que más necesita puede que no sean más mercados fragmentados, sino:
- Prestatarios ancla que puedan sostener el préstamo
- Unos pocos vencimientos de referencia estandarizados
- Intermediarios que puedan cotizar precios bilaterales a largo plazo
- Cobertura de fijo a flotante y renovación automática
- Utilidad de la garantía que pueda entrar en otros protocolos
- Originadores y distribución que organicen activamente la demanda institucional
Midnight no está construyendo otro pool, sino un conjunto de infraestructura de crédito a plazo en cadena. Se formará más lentamente que un pool, pero una vez formado, su valor no es solo un TVL de préstamo.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.