


Cofundador de Bankless: la presión compradora de Bitcoin se desborda y ZEC y NEAR roban la narrativa de los blue chips
 chaincatcher
Autor: David Hoffman, cofundador de Bankless
Recopilado por: Gu Yu, ChainCatcher
El trofeo de la oferta de Bitcoin
«¿Por qué demonios se está disparando ZEC? ¿De dónde sale esta compra interminable? ¿Cómo puede un activo subir de 200 millones a 26.000 millones de dólares sin estar manipulado?»
En la industria de las criptomonedas, de vez en cuando, un único activo se lleva el trofeo de la «oferta de Bitcoin».
Los poseedores de Bitcoin son notoriamente protectores con sus BTC. El poder de la comunidad de Bitcoin y su narrativa, centrada en «solo BTC, solo BTC», ha formado un punto de Schelling extremadamente fuerte, y este enfoque ha funcionado. La escala actual de este efecto es de 1,7 billones de dólares.
Este límite casi nunca se rompe. Los poseedores de Bitcoin que cambian a otros activos se enfrentan a la humillación, el ridículo y el ostracismo. Solo hay una regla para Bitcoin: nada de altcoins. La segunda regla es que todo lo que no sea Bitcoin es una altcoin.
Pero, por desgracia, los poseedores de Bitcoin también son humanos. No son inmunes a la tentación, los celos o la codicia. En público son poseedores de Bitcoin, pero en privado juegan con altcoins.
Normalmente, los poseedores de Bitcoin desertan uno a uno, sin que nadie se dé cuenta ni le importe. Pero de vez en cuando, suficientes personas se pasan al mismo activo, haciendo que la deserción sea contagiosa.
Esto ocurrió con ETH en 2021. Esto explica por qué ETH se revalorizó de forma tan drástica, subiendo desde un mínimo de 12.000 millones de dólares hasta un máximo de 554.000 millones de dólares.
Escuchen esta brillante declaración de Su Zhu en octubre de 2021: https://x.com/TrustlessState/status/2102764770256437554?s=20
«Llegados a este punto, conozco a algunas personas que están volando por todo el mundo solo para sacar Bitcoin del almacenamiento en frío y comprar Ether. Si tu personaje es el del mayor maximalista de Bitcoin en Twitter, no puedes rendirte públicamente, porque perderías seguidores, pero estoy seguro de que muchas de estas personas en realidad tienen mucho ETH en privado». ------Su Zhu, octubre de 2021
ZEC en 2026 es como ETH en 2021
ZEC ha creado un punto de Schelling lo suficientemente fuerte para la oferta de Bitcoin. Hay 1,7 billones de dólares en BTC en el mercado, y solo hace falta que una pequeña parte de los poseedores de Bitcoin esté de acuerdo en que ZEC es razonable, ya sea por sus propios méritos (privacidad, computación cuántica) o simplemente como cobertura contra su exposición a BTC.
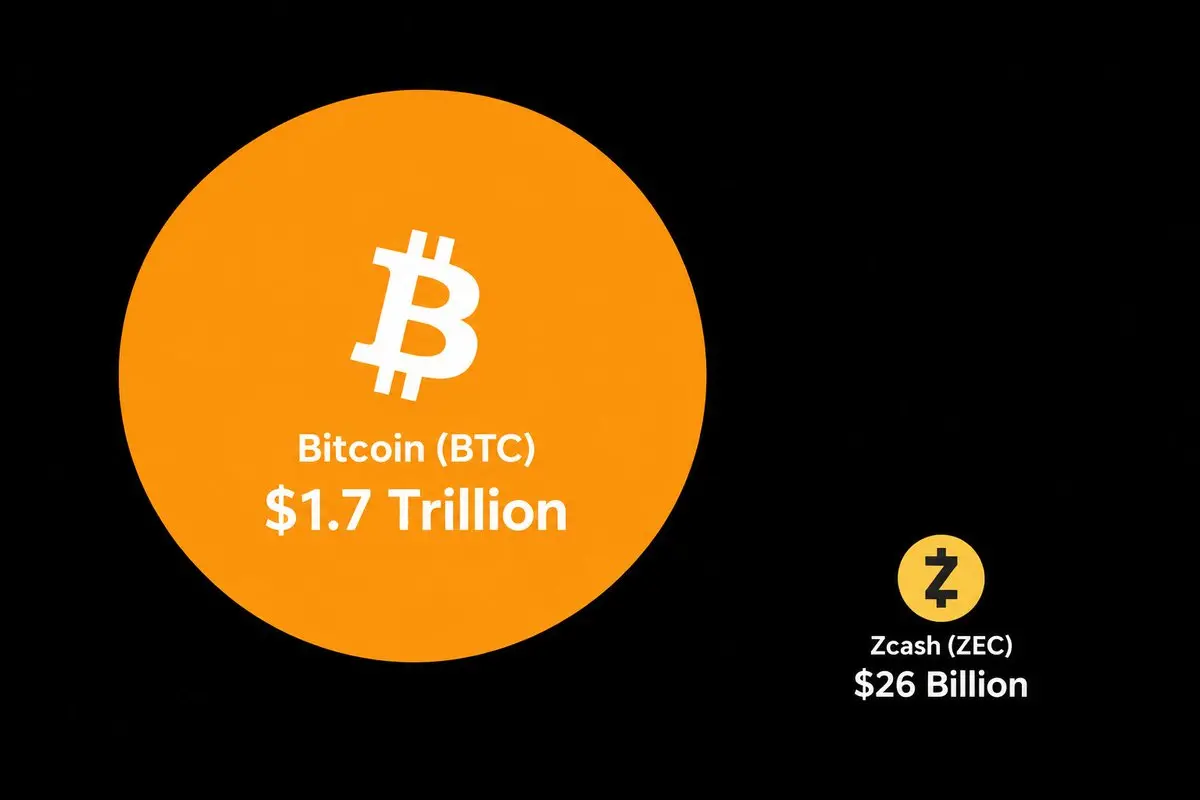
Así que esta es la razón por la que ZEC solo sube y nunca baja. Un activo con una capitalización de mercado de 26.000 millones de dólares sigue siendo solo una fracción en comparación con el activo de 1,7 billones de dólares, y mientras ZEC pueda convencer a una pequeña parte de los poseedores de Bitcoin de que deberían tener un poco de ZEC «por si acaso», ZEC seguirá subiendo sin bajar nunca; este es exactamente el mismo razonamiento que usan los poseedores de Bitcoin para intentar convencer al resto del mundo de que tengan BTC… «por si acaso».
Cuánto ha subido ZEC en dólares no importa. Lo que importa es la escala de ZEC en relación con BTC, porque el poder de compra detrás de ZEC está impulsado por la riqueza de BTC.
Si me equivoco, por favor corrígeme, pero hay muy pocos asignadores de fondos que se salten BTC, ETH y todos los demás criptoactivos solo para comprar ZEC basándose únicamente en sus propios méritos.
NEAR es el nuevo punto de Schelling de los contratos inteligentes
Creo que está ocurriendo un fenómeno similar con NEAR.
Creo que NEAR se ha llevado el trofeo de la «oferta de contratos inteligentes» de 2026.
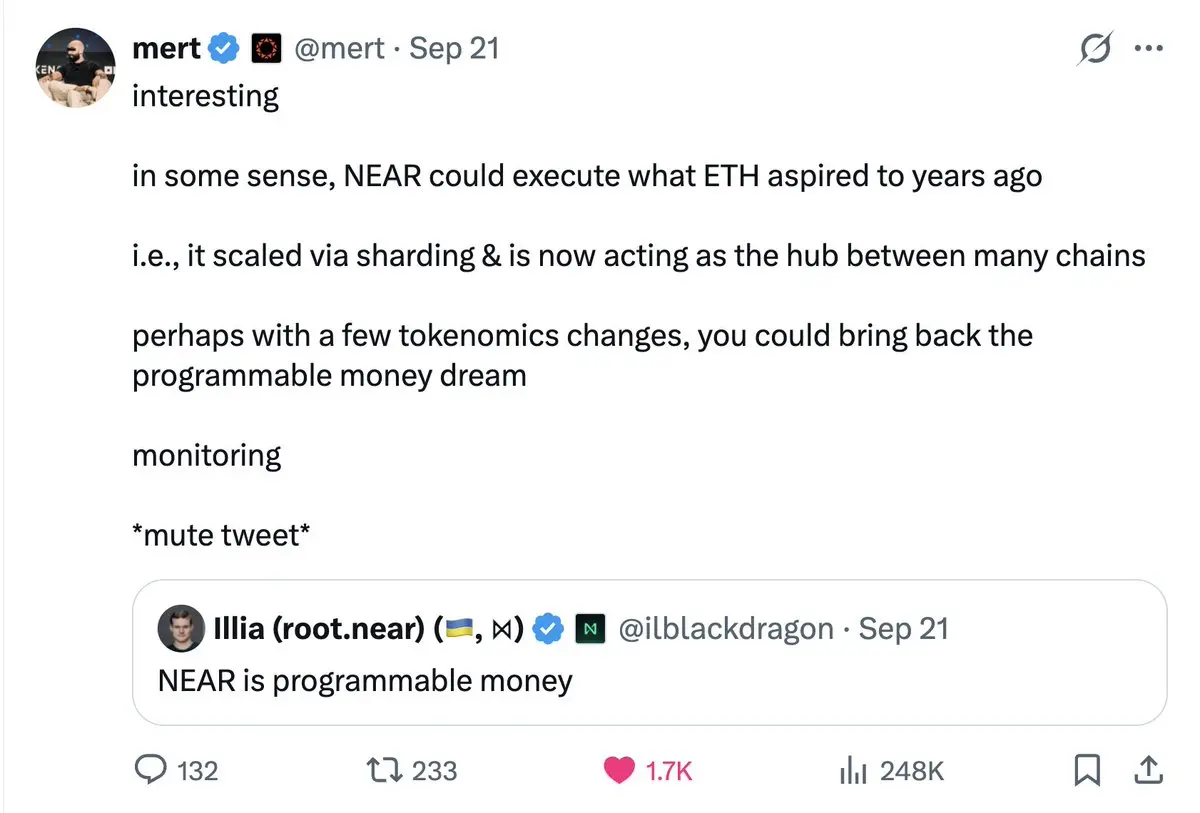
https://x.com/mert/status/2102114026922578230?s=20
https://x.com/mert/status/2101227605391274302?s=20
La oferta de contratos inteligentes por la que compite NEAR es claramente más débil que la oferta de Bitcoin por la que compite ZEC. En la industria de las criptomonedas, el almacenamiento de valor siempre ha sido prioritario, y las cadenas de contratos inteligentes ocupan el segundo lugar.
El control de ETH sobre el trofeo de los contratos inteligentes siempre ha sido más débil que el control de BTC sobre el trofeo de reserva de valor. SOL representa una amenaza mayor para ETH que cualquier cosa que haya amenazado a BTC en el pasado. Además, la cultura de Ethereum siempre ha sido más laxa, más tolerante y más diversa de lo que permiten los maximalistas de Bitcoin.
Por lo tanto, es probable que el poder de compra de NEAR provenga de un grupo más disperso de participantes del mercado que el que ZEC atrae de los poseedores de Bitcoin. Sin embargo, el efecto es el mismo.
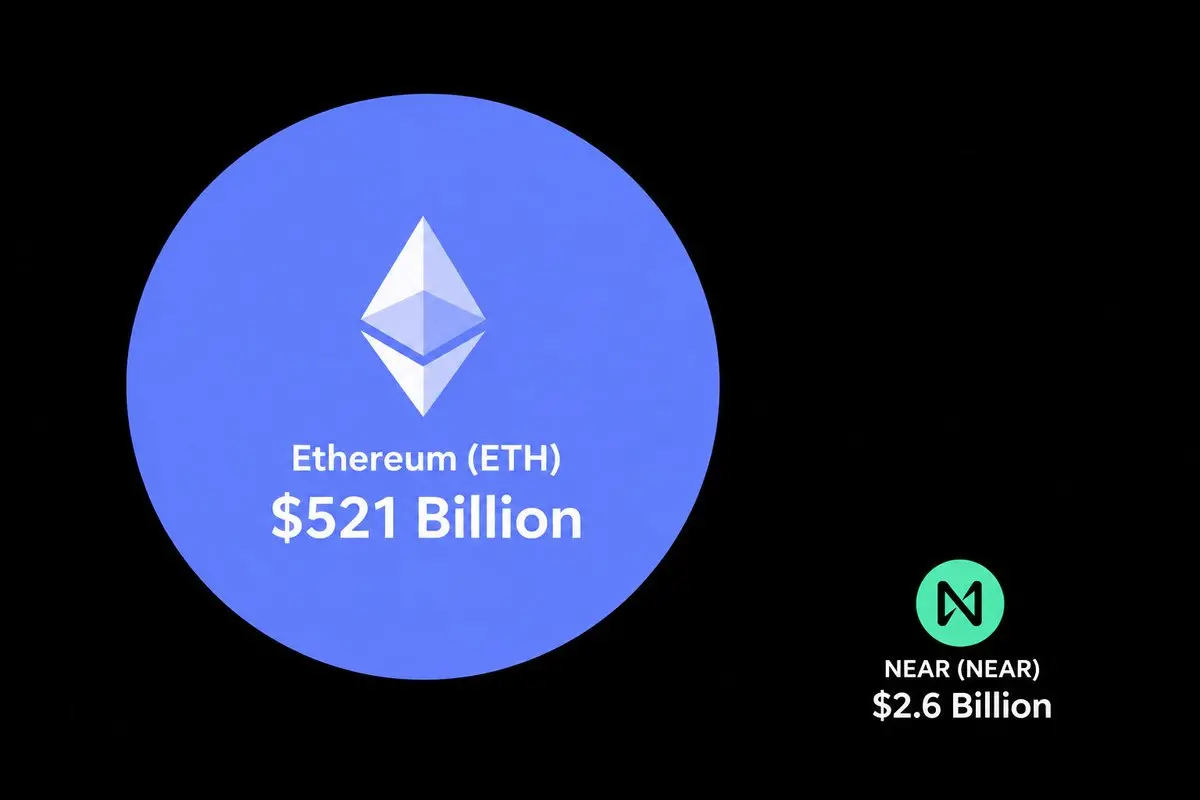
Cada vez menos gente quiere comprar grandes blue chips, y la razón es simple: los rendimientos no están ahí. Ambos cargan con demasiada deuda técnica y parecen estar técnicamente rezagados en 2026.
La maldición de los blue chips
Desafortunadamente, esta dinámica deja a la industria de las criptomonedas con un problema: todavía tiene que haber alguien que compre estos blue chips.
Bitcoin necesita evolucionar de una moneda digital altamente volátil a una alternativa madura al oro. Últimamente, BTC no parece estar desempeñando este papel y, a pesar de sus diversas deficiencias, el oro sigue siendo oro.
Y aparte de Tom Lee, ¿quién comprará ETH? Sigo sin ver ninguna evidencia o narrativa que pueda revalorizarlo diez veces.
Si el primero y el segundo no pueden multiplicarse por diez desde aquí, ¿cómo progresará nuestra industria? Sin duda progresará. Hyperliquid, Venice, Lighter, Ethena y Morpho han aportado innovaciones increíbles. Pero a menos que la capitalización total del mercado de criptomonedas suba de 3 billones a 30 billones de dólares, es probable que el valor creado por estas startups se capture fuera de la industria de las criptomonedas en lugar de por nuestros blue chips nativos.
Robinhood, Coinbase, Apollo y los brókeres tradicionales parecen tener una mejor ventaja para capturar el potencial alcista de este último lote de proyectos que BTC y ETH. Queda por ver si BTC y ETH pueden capturar algún valor significativo de ellos.
Si esta dinámica continúa, es posible que acabemos viendo nuevos ganadores, pero la escala general de la industria seguirá siendo más nicho de lo que aspirábamos en el pasado.
Espero que solo sea impaciencia mía, ¡y que la capitalización total del mercado de criptomonedas realmente supere los 10 billones de dólares en este ciclo!
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.