


Los fabricantes chinos de vehículos de nueva energía quieren ser empresas de IA
 Blockbeats
Título original: 《Los fabricantes chinos de vehículos de nueva energía quieren ser empresas de IA》
Autor original: 动察Beating
Los fabricantes chinos de vehículos de nueva energía quieren ser empresas de IA.
Pero el punto de partida de este negocio no solo carece de algoritmos y potencia de cálculo, sino que ni siquiera tiene lógica comercial.
En 2009 se puso en marcha el programa «Diez ciudades, mil vehículos», y el gobierno comenzó a gastar dinero real en subvencionar un producto experimental que nadie compraba. La industria automovilística china, atrapada durante más de medio siglo por las patentes de motores de combustión interna, intentó aprovechar la ocasión para cambiar de vía y abrirse paso. Una vez abiertas las compuertas, los verdaderos fabricantes y los que buscaban rentas se mezclaron, y la ambición y la especulación corrieron por la misma pista.
Aquellos años fueron caóticos. Hubo fábricas que montaban el mismo lote de baterías en el chasis, presentaban la solicitud de aceptación, cobraban el dinero y las desmontaban de inmediato para meterlas en el siguiente lote de carrocerías vacías y cobrar otra vez; también hubo coches que jamás pisaron la carretera, con el cuentakilómetros girando en vacío en el taller mediante instrumentos. Fabricar coches no requería entender al usuario, bastaba con dominar los documentos fiscales: las cifras declaradas sobre el papel se convertían en dinero contante y sonante.
Hasta que se hizo pública la lista de fraudes en las subvenciones y la industria recibió un duro golpe. Hacia 2016, la opinión pública casi la condenó a muerte: un sector madurado a base de transfusiones fiscales parecía condenado a perecer en cuanto se retiraran las políticas de apoyo.
Pero junto a las ruinas, las verdaderas semillas echaron raíces. NIO, XPeng y Li Auto iniciaron sus proyectos uno tras otro, y al acecho estaba BYD, que ya había apostado desde mucho antes.
Li Bin había vendido software para automóviles, He Xiaopeng había creado un navegador y Li Xiang había montado un portal vertical. Con el capital ganado en la era de internet y del móvil, y con ingenieros que escribían código, se lanzaron de cabeza a este crisol de activos pesados que más rechazaba a los forasteros. «Fabricar coches con PowerPoint» fue la etiqueta más visible que les colgó el exterior.
El verdadero punto de inflexión llegó en 2019. La Gigafactoría de Tesla en Shanghái se inauguró y el Model 3 fabricado en China entró al mercado con precios agresivos. Este dragón cruzando el río puso a sus competidores chinos al borde de la supervivencia, pero objetivamente también ayudó a la industria china a reestructurar por completo la cadena de suministro eléctrico. Baterías, motores, control electrónico y, más tarde, los chips y algoritmos que decidirían la partida, se vieron obligados a madurar en este cruel campo de pruebas.
Aprovechando este impulso, la producción y las ventas de automóviles de China llevan más de una década ocupando el primer puesto mundial.
En 2026, estas empresas que habían sobrevivido contra todo pronóstico y que por fin dominaban la fabricación de coches, de repente ya no querían ser llamadas fabricantes de automóviles.
Arrancar la chapa
El 24 de agosto de 2026, XPeng publicó la nota de prensa de sus resultados del segundo trimestre. Los sitios financieros publican cientos de notas de este tipo al día, y muy pocos se molestan en comprobar la discreta descripción de la empresa al final del texto.
Pero toda la ansiedad y la ambición se esconden en esas pocas líneas. En el folleto de salida a bolsa de 2020, XPeng se definía como «empresa de vehículos eléctricos inteligentes»; a finales de 2024 cambió a «empresa global de automóviles con IA»; solo un año después pasó a llamarse «empresa de inteligencia encarnada orientada al mundo»; y en el verano de 2026, directamente adoptó el nombre en inglés de «empresa líder mundial de IA física».
Cuatro cambios de nombre en cuatro años, con un vocabulario cada vez más amplio y un olor a aceite de motor cada vez más tenue.
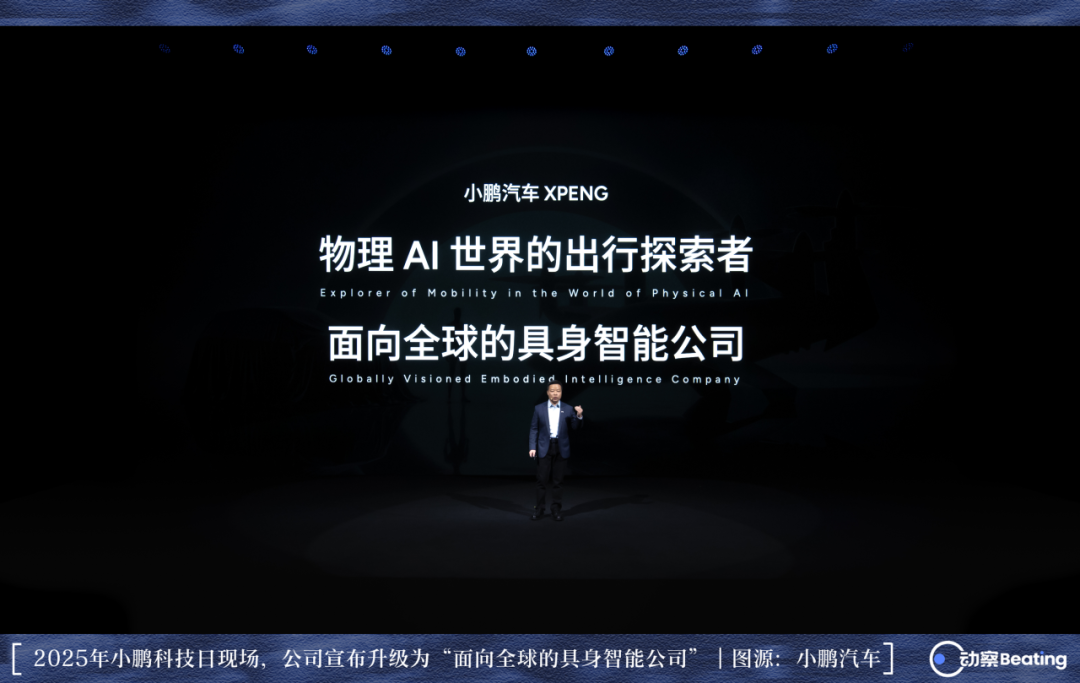
XPeng no es la única que tiene prisa por arrancarse la etiqueta de fabricante tradicional. Geely montó en el CES un «sistema integral de IA», pasando de la versión 1.0 a la 2.0 en dos años; NIO escindió su negocio de chips de conducción autónoma y en la primera ronda captó 2.257 millones de yuanes de capital externo; Li Auto ya a principios de 2023 incluyó la inteligencia artificial en la máxima visión de su carta a todos los empleados, aunque en la realidad su base de beneficios sigue firmemente sostenida por los vehículos de autonomía extendida.
El panorama en las salas de exposición también está cambiando. Chery sustituyó a los vendedores que enseñaban los coches por robots humanoides, con brazos mecánicos que se levantan para indicar el camino a los clientes; Seres recuperó el control de la marca AITO y, junto con un gran modelo externo, creó una nueva enseña llamada AIVA. A los ojos del mercado de capitales, la fabricación pura de hardware siempre ha tenido una valoración estricta: por muy sólidas que sean las soldaduras de las puertas, es difícil escapar del techo de valoración de la industria manufacturera, y migrar hacia la tecnología y los algoritmos se ha convertido en la elección colectiva de todos.
Incluso los que literalmente conservan el letrero de fabricante de automóviles ya han cambiado las fichas bajo la mesa. Haomo.ai, filial de Great Wall Motor, detuvo por completo sus operaciones a finales de 2025, y Wei Jianjun abrió las puertas a tres proveedores: Zhuoyu, Yuanrong y Momenta, sustituyendo la costosa ruta inicial por una pragmática compra en la cadena de suministro.
BYD, la que tiene más recursos, anunció a principios del verano de 2026 una inversión de más de 100.000 millones de yuanes, apostando de lleno por la IA y fijándose objetivos como un superconductor y un supersecretario con cero accidentes. Incluso Leapmotor, conocida por su control de costes, presentó en su día de la tecnología un robot humanoide propio, y Zhu Jiangming señaló sin rodeos la esencia del negocio: «Un robot que solo sabe pasear no es gran cosa; un robot que gana dinero es el que merece la pena».
En 2026, las dos letras de la IA ya están plenamente integradas en las divisiones financieras, los organigramas y los acuerdos de financiación de los fabricantes de automóviles.El mercado de capitales siempre ha sido tacaño con el ensamblaje de hardware, pero está dispuesto a pagar una prima por la tecnología de vanguardia. Cuando los beneficios de la fabricación de vehículos completos se diluyen rápidamente, nadie se atreve a frenar en este punto de relevo tecnológico.
Ciclos largos y vidas cortas
En 2019, las acciones de NIO cayeron a poco más de un dólar, Li Bin se convirtió en «el hombre más desgraciado del año» y solo se recuperó gracias a una inyección de capital del gobierno de Hefei. Ese mismo año, NIO empezó a formar su equipo de chips.
XPeng le siguió de cerca. En 2020, justo al borde de la supervivencia, entregó 27.041 vehículos, con pérdidas contables tocando fondo, y a finales de año también montó un equipo para hacer chips. Li Auto fue la más lenta, pero en 2022 creó discretamente una empresa de diseño de chips.
Que un fabricante con ventas anuales inferiores a 30.000 unidades y flujo de caja al borde del colapso apostara por chips propios era casi incomprensible para la industria automovilística tradicional. Los chips de grado automotriz tienen ciclos de varios años y un coste enorme, pero comprar chips ajenos significa ceder a otros la asignación de potencia de cálculo, la arquitectura y el poder de fijación de precios. Entre ser una planta de ensamblaje y lanzarse a aguas profundas, eligieron lo segundo.Muchas visiones en la industria pesada no son más que la única salida cuando te acorralan contra la pared.
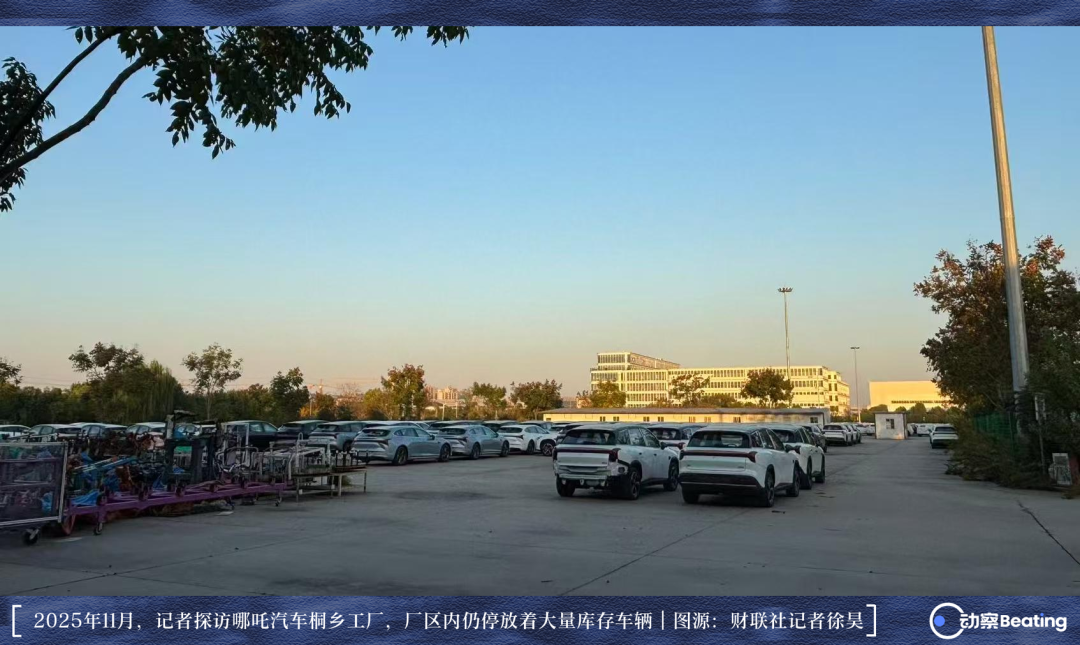
Otros competidores que eligieron atajos pagaron un precio muy alto.
En 2022, Neta logró el primer puesto en entregas entre las nuevas fuerzas con 152.100 unidades, con tres bases de producción trabajando día y noche y capital público local compitiendo por invertir. Solo tres años después, Neta se quedó sin fondos, con una deuda gigantesca de 26.580 millones de yuanes reclamada por 1.631 acreedores. WM Motor se debatía en su plan de reestructuración, y el plan de quiebra de HiPhi fue prorrogado una y otra vez por los tribunales. Del campeón anual de ventas a la crisis profunda solo pasaron treinta y seis meses.
La guerra de precios llegó a continuación. En 2023, con la retirada de las subvenciones, Tesla fue la primera en bajar los precios, con recortes de hasta 36.000 yuanes por vehículo. A principios del verano de 2025, BYD rebajó 22 modelos, y en dos semanas más de una docena de marcas se sumaron; en los primeros cinco meses, 73 modelos de toda la industria colgaron precios de saldo. Solo en 2024 cerraron 4.419 concesionarios 4S en todo el país. Cuando Ford recortó precios para reordenar el mercado, se enfrentaba a un mercado en rápida expansión; la lucha cuerpo a cuerpo de hoy se produce en un ciclo de contracción.
En 2025, el crecimiento del PIB nominal fue del 4,0%, el saldo hipotecario cayó durante once trimestres consecutivos y más del 60% de los residentes prefería ahorrar como red de seguridad. El mercado automovilístico total se desangró: en 2025, las ventas minoristas de turismos en China se evaporaron en 170.000 millones de yuanes, el precio medio cortó seis años de subidas y cayó a 170.000 yuanes, el margen de beneficio medio de la fabricación de vehículos completos se deslizó al mínimo histórico del 1,5% y el beneficio bruto medio por coche quedó en solo 14.000 yuanes.
En el verano de 2026, la penetración de los vehículos de nueva energía subió al 62,8%, pero las ventas totales de turismos en el primer semestre se desplomaron un 6,2%. El único incremento vino de la exportación: las ventas nacionales cayeron un 20%, y todo el crecimiento se sostuvo por el aumento del 60% de las exportaciones.
La política intervino entonces con contundencia: los reguladores prohibieron sucesivamente las ventas con pérdidas y presionaron sobre los plazos de pago en la cadena de suministro; el plan quinquenal «XV» incluyó advertencias sobre el exceso de capacidad y, al mismo tiempo, un capítulo especial dedicado a la inteligencia artificial. Pero la lógica comercial es una aritmética objetiva: un fabricante con un margen del 1,5%, que gana el beneficio más exiguo de la industria manufacturera, no puede cuadrar las cuentas si pretende emular a los gigantes tecnológicos y financiar una década de I+D de vanguardia.
Puesto que vender coches en tierra ya ha tocado el techo de beneficios, los fabricantes deben empaquetar la ingeniería y los algoritmos acumulados y venderlos por segunda vez en un escenario más grande.
Un nuevo contenedor de cincuenta billones
En la conferencia GTC de la primavera de 2025, Jensen Huang desglosó la evolución de la inteligencia artificial en cuatro peldaños: percepción, generación, agentes e IA física. La llamada IA física consiste en sacar los modelos de la fría pantalla para que comprendan la gravedad, la fricción y la rigidez del mundo real, y dirijan maquinaria metálica en un mundo físico impredecible.
En el CES del año siguiente, anunció que el punto de inflexión de la IA física había llegado, y presentó el modelo de mundo Cosmos, la plataforma de simulación Omniverse y el kit de robótica Isaac. El objetivo que señaló es un mercado global de fabricación y logística valorado en 50 billones de dólares.
Esa cifra es un orden de magnitud mayor que las ventas anuales de toda la industria automovilística mundial. El peso de un término está directamente ligado a la talla de su predicador: cuando la capitalización de Nvidia superó el umbral de los 5 billones de dólares y se convirtió en el dueño de la base mundial de potencia de cálculo, la dirección señalada por Jensen Huang arrastró rápidamente cientos de miles de millones de dólares de capital global.
La política también fue rápida: desde que el Ministerio de Industria y Tecnología de la Información catalogó los robots humanoides como producto disruptivo tras los teléfonos inteligentes y los vehículos de nueva energía, hasta que la «inteligencia encarnada» y la «IA+» se incluyeron sucesivamente en los informes de trabajo del gobierno del más alto nivel, los términos técnicos adquirieron rápidamente peso en la planificación central para el despliegue industrial y la asignación de recursos.
Pero esta tecnología de vanguardia sigue en fase de exploración en la industria.
Li Auto publicó un artículo sobre modelos de mundo en una conferencia académica y admitió desde el principio que la comunidad académica aún no tiene una definición unificada de modelo de mundo. Las rutas técnicas en China también difieren: Huawei y NIO defienden los modelos de mundo, mientras que XPeng y Li Auto apuestan por modelos VLA que integran visión, lenguaje y acción. XPeng habla de VLA de puertas afuera, pero en sus informes técnicos internos también hay equipos avanzando en modelos de mundo. Momenta, apodada por el exterior como «la primera acción de IA física», no mencionó el término en todo el folleto de la Bolsa de Hong Kong por rigor, y el modelo de mundo solo figura como proyecto en desarrollo.
La definición técnica aún está evolucionando, pero el capital ya ha empujado el concepto al escenario. El dinero real se concentra aceleradamente en la parte alta de la cadena industrial, y los primeros en cosechar beneficios siguen siendo los vendedores de picos que controlan la base de potencia de cálculo.
Al otro lado del océano, la operación de conducción autónoma muestra una realidad industrial intrigante.
Desde 2024, Waymo importa continuamente chasis de Zeekr fabricados en China a través del puerto de Los Ángeles, con un total acumulado de más de tres mil unidades. Estos vehículos procedentes de la fábrica de Ningbo se despachan en aduana sin el software y hardware de conducción autónoma ni los módulos de comunicación en red, entrando como chasis de monopatín puro para cumplir la normativa local, y una vez en Arizona, Magna les instala el kit de conducción autónoma.
Los coches sin conductor de Waymo que circulan por las calles estadounidenses tienen un chasis que demuestra la absoluta fortaleza de la fabricación china en ingeniería mecánica y control de costes. Los fabricantes chinos han conseguido pedidos de hardware de primer nivel, pero en el cerebro algorítmico y la operación comercial, que son los que realmente generan la prima de alto valor, todavía deben enfrentarse a las barreras de la competencia global.
Dos varas de medir
El letrero ya está colgado, pero la gravedad de la tecnología acaba por aterrizar en el suelo. Para medir el grado de madurez de la IA física, la industria tiene dos varas de medir fundamentales: una es Tesla, que más profundamente explora los límites técnicos y regulatorios, y la otra es Waymo, con la mayor escala de operación comercial.
A principios del otoño de 2026, Tesla empezó a probar el transporte de pasajeros con el Cybercab, un vehículo sin volante, pedales ni retrovisores que mostró una forma de gran impacto.
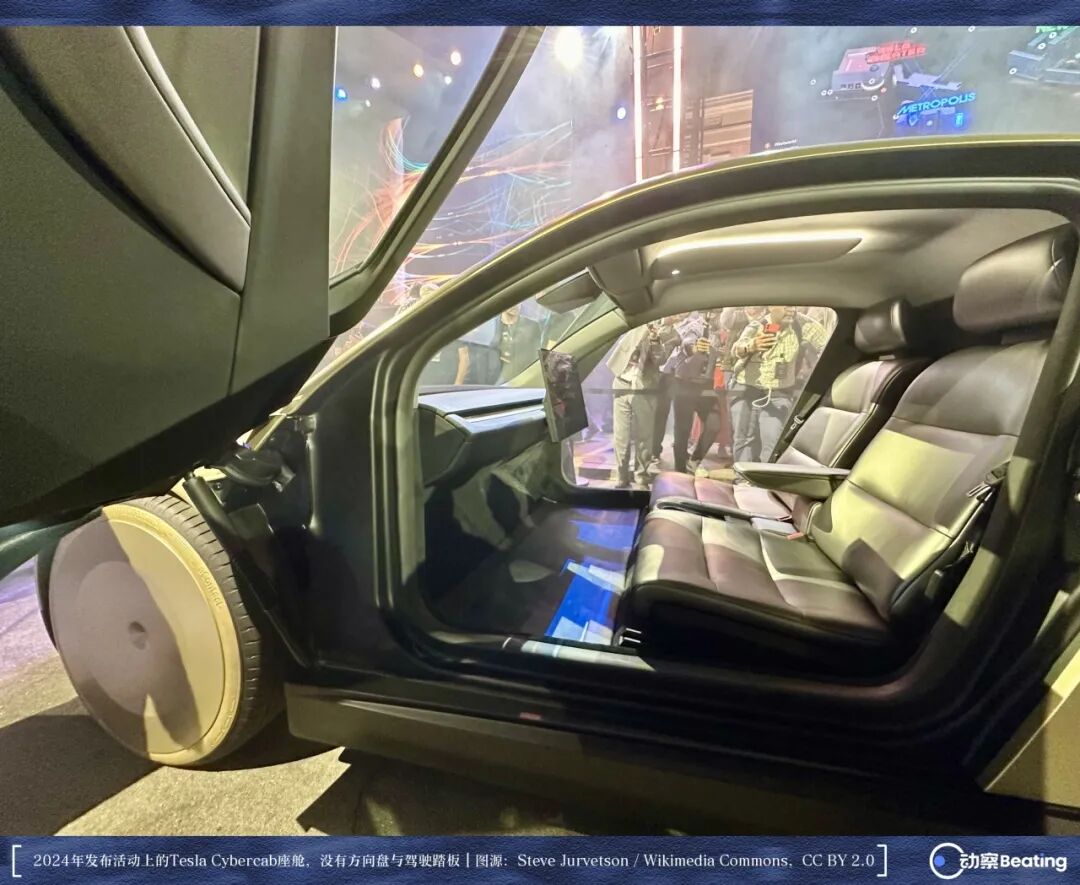
Pero el mismo día de su puesta en circulación, la Administración Nacional de Seguridad del Tráfico en Carretera de Estados Unidos abrió una investigación formal. El requerimiento especial enviado apuntaba directamente a la cuestión central de la homologación: la pregunta número 19 citaba la cláusula 135 de las Normas Federales de Seguridad de Vehículos de Motor, señalando explícitamente que el freno de servicio debe activarse mediante un dispositivo de control accionado con el pie. Y el vehículo de prueba en cuestión no tenía ningún dispositivo de control con el pie.
Musk todavía no ha obtenido la exención federal de seguridad específica. En el registro regulatorio de Texas, el número de Cybercab declarados por Tesla se actualizó a 45 unidades justo antes del lanzamiento; en su feudo de California, en la lista del Departamento de Vehículos de Motor Tesla solo tiene licencia de pruebas con conductor de seguridad, y en la lista de operación comercial de la Comisión de Servicios Públicos su nombre sigue sin aparecer.
Incluso en los informes formales que Tesla presenta a los reguladores, las notas a pie de página siguen indicando con cautela que el vehículo aún requiere supervisión activa del conductor. Del concepto de vanguardia a la comercialización legal, la regulación y la redundancia de seguridad siguen siendo una puerta estrecha inevitable.
La segunda vara, Waymo, muestra el cuello de botella de eficiencia detrás de la expansión de escala.
Como líder mundial de la comercialización de la conducción autónoma, el volumen semanal de pedidos de Waymo lleva meses rondando el medio millón. Las ciudades operativas se ampliaron a 15 y la flota creció en más de mil vehículos, pero el promedio semanal de viajes por vehículo cayó de 167 a 125.
Los cálculos públicos muestran que en California la tasa de viajes en vacío de Waymo se mantiene por encima del 40%, y la división Other Bets de Alphabet, que incluye la conducción autónoma, registró ingresos trimestrales de más de 300 millones de dólares, con pérdidas operativas cercanas a los 1.800 millones.
El alto coste de la exploración de vanguardia no se ha aliviado a pesar de que la valoración haya subido a cien mil millones de dólares.
El mercado nacional también está pasando por un serio examen técnico. A principios de la primavera de 2026, varios coches sin conductor se detuvieron en grupo en un viaducto de Wuhan, lo que provocó meses de autoinspección en la industria y una rectificación de las normas de pruebas. El calendario de rentabilidad que Baidu había anunciado con optimismo se volvió más pragmático, y en sus resultados retrocedió al equilibrio por vehículo; Pony.ai también declaró públicamente que la flota tendría que alcanzar al menos entre 40.000 y 50.000 unidades para que el flujo de caja libre fuera positivo, cuando su flota operativa real no llegaba a dos mil vehículos.
A lo largo de esta larga maratón han caído muchos acompañantes.
Cruise, filial de General Motors, ralentizó drásticamente el ritmo tras la rectificación por accidentes y su matriz suspendió la financiación posterior; Argo AI, financiada por Ford, anunció su disolución y registró un deterioro de activos de 2.700 millones de dólares; y Zongmu Technology acabó en liquidación por una ejecución de arbitraje laboral de 15.000 yuanes.
Una startup puede tropezar con una brecha de financiación minúscula, mientras que los gigantes líderes han invertido cientos de miles de millones en esta ruta tecnológica y todavía esperan el día en que se cierre el círculo virtuoso del negocio.
La carta que no se puede mover
Los fabricantes chinos no han cruzado la frontera con las manos vacías.
En 2023, la densidad de robots industriales en China alcanzó 470 unidades por cada 10.000 trabajadores, entre las más altas del mundo, y uno de cada dos robots industriales recién instalados en el planeta se coloca en un taller chino.
Hace cuatro años, los chips de conducción autónoma de NIO, XPeng y Li Auto se compraban íntegramente fuera; cuatro años después, el chip Turing de XPeng ha superado las 200.000 unidades enviadas y ha conseguido un pedido de Volkswagen, el chip de conducción autónoma Shenji NX9031 de NIO supera las 550.000 unidades y el Mach M100 de Li Auto ha entregado más de 50.000 unidades.
En la autonomía del hardware central, las nuevas fuerzas locales han superado de verdad un umbral clave, aunque estos chips siguen utilizándose exclusivamente en el circuito cerrado propio y todavía no se han convertido en productos independientes para el mercado abierto.
La prueba más compleja es que, al saltar de un coche de cuatro ruedas a un robot humanoide bípedo, los activos directamente transferibles disminuyen progresivamente desde la base hacia arriba.
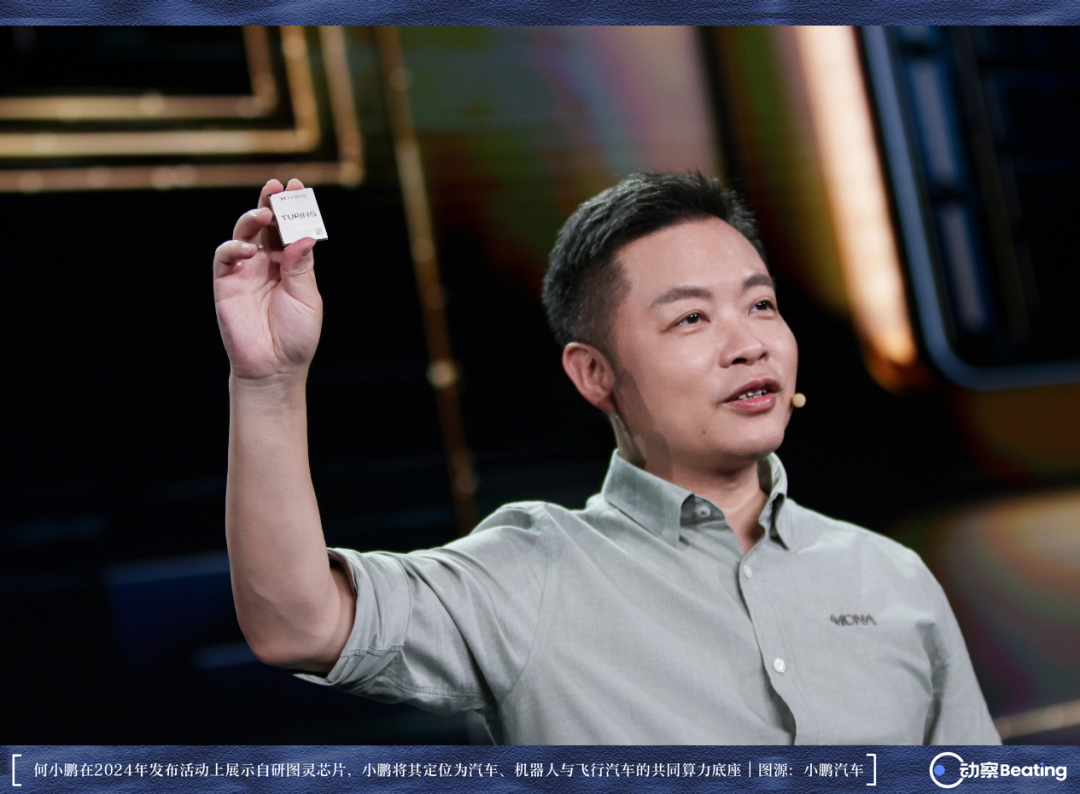
Lo más fácil de reutilizar es el hardware de potencia de cálculo. Una vez que el chip propio funcionó, el robot humanoide de XPeng heredó de forma natural la misma potencia de cálculo; los equipos de ingeniería también pueden colaborar horizontalmente: a principios de 2026, XPeng fusionó el centro de conducción autónoma y el centro de cabina en un centro de inteligencia general, con más de doscientos ingenieros coordinando conducción autónoma, robótica y negocio de baja altitud.
Pero cuanto más se avanza hacia el núcleo algorítmico, más evidentes son las barreras entre dominios. El coche es un movimiento plano sobre ruedas en carreteras estructuradas, mientras que el robot humanoide implica coordinación de todo el cuerpo con decenas de grados de libertad, equilibrio dinámico bajo gravedad y retroalimentación táctil. La generalidad de los modelos de la que se habla en la industria se queda más en el nivel de etiquetado de datos y cadena de ingeniería; en cuanto a los algoritmos de control de movimiento, la arquitectura aún debe construirse desde cero.
Incluso la tecnología de extremo a extremo ya validada en el vehículo no puede aplicarse directamente a un sistema robótico físico.
Li Auto logró en 2024, tras meses de desarrollo en régimen cerrado, poner en marcha la conducción autónoma de extremo a extremo. Li Xiang confesó que antes pensaba que los que hacían inteligencia artificial eran unos farsantes, y que solo se convenció del todo al ver el rendimiento del coche real.
Li Auto intentó replicar ese ritmo de desarrollo en el modelo VLA de visión-lenguaje-acción, más complejo, comprimiendo el ciclo a medio año, pero la tasa de éxito de generalización en condiciones de trabajo complejas quedó claramente por debajo de lo esperado, y luego tuvo que reducir de forma pragmática el peso del modelo de lenguaje grande en el control directo.
Las pruebas reales de la industria reflejan la misma complejidad: los modelos multimodales de gama alta con un orden de magnitud más de parámetros no muestran una diferencia esencial en el control de movimientos finos frente a modelos pequeños optimizados específicamente, y en algunos benchmarks académicos la tasa de finalización de las rutas de circuito cerrado sigue en niveles bajos.
El hardware ya funciona, pero hacer que el cuerpo de acero entienda de verdad el mundo físico sigue siendo una larga carrera científica que hay que masticar a la fuerza.
La segunda monetización
En los resultados del segundo trimestre de 2026 presentados por XPeng se vislumbra un nuevo equilibrio comercial.
En el trimestre, los ingresos por venta de automóviles fueron de 17.050 millones de yuanes, un aumento interanual del 1%, con un margen bruto del 12,1%; mientras que otros ingresos, incluidos los servicios de I+D tecnológica, alcanzaron los 2.700 millones de yuanes, casi el doble que el año anterior, con un margen bruto del 75,1%. En esta cuenta de resultados, el exiguo margen de vender coches y el alto retorno de los servicios tecnológicos casi se equiparan: el escaso beneficio de la fabricación tradicional de hardware y la prima del software tecnológico forman un contraste marcado en las cuentas de una misma empresa.
Pero esta extensión externa de la capacidad de generar ingresos tecnológicos está todavía en sus inicios.
El único fabricante externo que realmente paga es Volkswagen. Un alto directivo de Volkswagen China declaró explícitamente que lo que Volkswagen paga es la licencia de la arquitectura electrónica y eléctrica general y del código subyacente, mientras que las aplicaciones de conducción autónoma y cabina más diferenciadas de XPeng siguen siendo independientes.
Fuera de Volkswagen, no abundan los casos en el campo de los fabricantes capaces de asumir grandes licencias completas de tecnología; el otro ingreso externo principal contabilizado en el mismo periodo provino de la compra de créditos de carbono por parte de Porsche.
La lógica de activos pesados de vender solo coches se enfrenta a un techo, y capitalizar de forma independiente los resultados de I+D se ha convertido en la opción general de los fabricantes.
El equipo de robots humanoides de XPeng, Pengxing, completó su escisión y financiación independientes, y aunque aún no ha entrado en la fase de comercialización a gran escala, obtuvo en el mercado de capitales una valoración post-dinero de más de 6.200 millones de dólares, cerca del 60% de la capitalización de la matriz XPeng; NIO también escindió su negocio de chips propios Shenji, captando 2.257 millones de yuanes de capital externo en la primera ronda.
Mediante la financiación independiente, los fabricantes aíslan la presión del flujo de caja de la matriz y, al mismo tiempo, encuentran un canal externo de suministro de sangre para la larga carrera de I+D.
La forma de los activos cambia, y la lógica de valoración del talento se reestructura en consecuencia. A principios de 2026, Li Auto consideró la conquista de la IA como estrategia clave y ajustó rápidamente la estructura organizativa creando equipos paralelos. En la pugna por el talento técnico, un grupo de expertos en algoritmos y hardware se lanzó a emprender, y varias startups de inteligencia encarnada surgidas de equipos de fabricantes consiguieron grandes financiaciones en pocos meses; Li Auto también participó después como inversor estratégico en las primeras rondas de proyectos de exempleados.
En la trayectoria del capital y el talento, la escala de valor de la industria manufacturera tradicional se está reescribiendo. La brecha salarial entre la manufactura y el software algorítmico de vanguardia se ha ampliado a más del doble, y las expectativas salariales de los mejores talentos algorítmicos no dejan de subir. BYD, manteniendo su base manufacturera, destina más recursos a la I+D de vanguardia; Li Auto, controlando los costes operativos generales, garantiza a toda costa el presupuesto de algoritmos centrales.
El mercado de capitales trata de forma muy distinta el hardware tradicional y la narrativa de vanguardia. Cuando las entregas de coches nuevos se enfrentan a la guerra de precios del sector, el mercado secundario suele reaccionar con cautela; pero en cuanto se muestra una profundidad técnica que se extiende hacia la IA física, el capital tiende a conceder una tolerancia de valoración más generosa.
BYD centra sus más de cien mil millones de I+D en la inteligencia del vehículo completo, Li Auto repliega el frente para proteger los algoritmos centrales, NIO participa en la incubación de vanguardia mediante inversiones ecosistémicas, y XPeng impulsa la generación independiente de ingresos del negocio tecnológico y de los robots. Sus caminos tienen énfasis distintos, pero la lógica subyacente es la misma: ante la realidad de que el beneficio de la manufactura tradicional está comprimido al extremo, los fabricantes deben aprender a monetizar por segunda vez, en un sistema de coordenadas de capital y negocio más amplio, estos activos tecnológicos forjados con dinero contante y sonante.
Cuatro casillas en blanco
Las horas de trabajo reales de los robots, la tasa de fallos, la tasa de intervención humana y el periodo de retorno de la inversión para el cliente: estos cuatro indicadores centrales siguen siendo difíciles de encontrar en los canales públicos de toda la industria.
No es que las empresas los oculten deliberadamente, sino que estos cuatro conjuntos de datos están dispersos en lo más profundo de las líneas de producción reales, registrados en los registros de activación de los botones de parada de emergencia, la frecuencia de alarmas de las barreras fotoeléctricas de seguridad, los registros de intervención de los ingenieros de back-end y las tablas de cadencia del sistema de control de la línea.
Los fabricantes de robots carecen del permiso para leer datos de forma permanente en las fábricas de los clientes, y en esta fase temprana de la industria se suele utilizar el tiempo medio entre fallos para referirse a la estabilidad, pero este indicador solo registra el intervalo entre dos fallos y no refleja la pérdida real de parada que cada avería causa a toda la línea de producción.
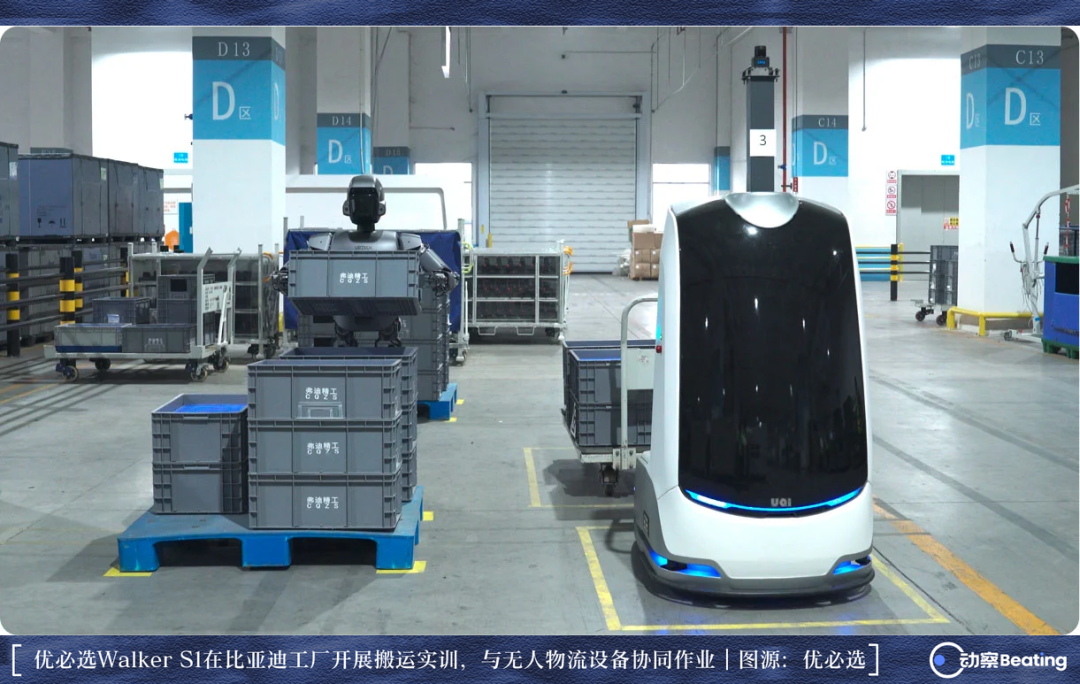
En la historia industrial, el paso de los equipos tecnológicos emergentes del laboratorio al taller suele requerir que los mecanismos políticos allanen primero el camino.
En la primavera de 1980, el Ministerio de Comercio Internacional e Industria de Japón lideró la creación de la empresa japonesa de alquiler de robots JAROL, convirtiendo los costosos y aún inciertos brazos mecánicos en equipos de alquiler con tarifa mensual, y la política industrial compró el primer pedido en nombre de un mercado desorientado.
Los centros de potencia de cálculo dispersos hoy por todas partes, las compras centralizadas del capital público local y las subvenciones a aplicaciones de demostración son, en su lógica institucional, la continuación contemporánea de aquel modelo. La política monta el escenario y las empresas prueban, proporcionando juntas el primer suelo de incubación para una tecnología de vanguardia que podría subvertir el futuro.
Pero entre el apoyo político y la verdadera demanda endógena del mercado sigue habiendo una diferencia de temperatura evidente.
En el primer semestre de 2026, de los 218 proyectos adjudicados en las estadísticas del sector, los pedidos que realmente entraron en la primera línea de producción industrial apenas superaron el 20%, y el resto se concentró en pruebas de prototipos y validación de escenarios, con plazos de cobro que en algunos casos se alargaron a más de un año.
Desde el punto de vista financiero, los ingresos realmente obtenidos por trabajar en fábricas siguen siendo escasos: Unitree obtuvo unos ingresos de algo más de 15 millones de yuanes en escenarios industriales, menos del 3% de todo su negocio de robots humanoides; de los más de 16.000 equipos enviados por UBTech, 921 eran robots humanoides de tamaño completo, y la gran mayoría seguían siendo dispositivos de sobremesa o educativos; los ingresos de Leju procedentes de escenarios industriales también se miden en millones de yuanes.
Entre los pedidos de intención sobre el papel y la ejecución real en el exigente entorno industrial sigue habiendo una brecha técnica y comercial considerable.
Frente a la prudente implantación industrial nacional, los datos de exportación aduanera muestran la demanda exterior.
Desde 2026, los robots humanoides cuentan con un código arancelario propio: en los primeros siete meses las exportaciones acumuladas superaron las diez mil unidades, con un valor total cercano a los mil millones de yuanes y un valor medio declarado por unidad de unos 95.000 yuanes; el mayor destino de exportación es precisamente Estados Unidos, el país con la revisión de la cadena de suministro más estricta. A finales del verano, Serbia puso en marcha en Šabac la primera fábrica europea de robots humanoides con inversión china, y en ese mismo periodo, al otro lado del océano, se endurecieron silenciosamente las barreras comerciales y de cumplimiento normativo sobre el hardware inteligente relacionado.
Las mismas máquinas con algoritmos y motores se enfrentan, por un lado, a un complejo entorno externo de cumplimiento y, por otro, avanzan hacia el mercado global gracias a su sólida capacidad de cadena de suministro.
Esta migración colectiva hacia nuevas denominaciones no es ajena a la historia de la industria tecnológica. Hace más de veinte años, en plena fiebre de internet, más de un centenar de empresas cotizadas en Estados Unidos metieron el .com en su nombre. Cuando bajó la marea, los nombres dejaron de servir rápidamente, y lo que de verdad quedó fueron la fibra óptica, los servidores, los usuarios y el flujo de caja.
La IA física de hoy pasará tarde o temprano por el mismo filtro.
Lo que tienen los fabricantes chinos en la mano es algo más sólido. En la última década han convertido enormes inversiones en I+D en fábricas, cadenas de suministro, chips, algoritmos y equipos de ingeniería. La cuestión ahora es si estas capacidades pueden salir del automóvil y entrar en los robots, la conducción autónoma y más escenarios físicos reales.
Los fabricantes chinos están apostando las capacidades acumuladas en diez años de fabricación de coches a la próxima ronda de la revolución industrial.
En la última década, los fabricantes chinos ya han ganado una apuesta. De un sector que arrancó con subvenciones, plagado de fraudes y en el que casi nadie creía que pudiera sobrevivir, sacaron a pulso el sistema industrial de vehículos de nueva energía más completo del mundo.
Ahora, han empujado todas las fichas acumuladas en esta década a la siguiente mesa de juego.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.