


Masayoshi Son vuelve a pedir prestado: 10.000 millones de dólares más para OpenAI
 Blockbeats
Título original: «Masayoshi Son vuelve a pedir prestado: 10.000 millones de dólares más para OpenAI»
Autor original: 動察Beating
Masayoshi Son ha vuelto a pedir prestado.
Esta vez son 10.000 millones de dólares, más 1.000 millones de euros, todo destinado a comprar OpenAI.
El 21 de septiembre, Reuters sacó a la luz el último folleto de emisión de bonos de SoftBank. Citigroup y JPMorgan figuran como bookrunners, encargados de colocar estos títulos de alto riesgo en el mercado público. La calificación crediticia de SoftBank sigue en BB+, y los bonos de alto rendimiento, dicho de forma más elegante, son en realidad bonos basura.
El calendario de emisión es muy ajustado: el 24 de septiembre se fija el tipo de interés, el 29 se abonan los fondos y, a continuación, el 1 de octubre, ese dinero debe transferirse íntegramente a la cuenta de OpenAI. Es el tercer tramo de inversión acordado por ambas partes.
Más de 10.000 millones de dólares pasarán por las cuentas de SoftBank y solo podrán permanecer allí dos días.
Un visionario tecnológico que afirma poder ver el futuro a treinta años está calculando su flujo de caja día a día.
Antes no cerraba grandes operaciones con tanta prisa. En 1999, cuando conoció a Jack Ma, invirtió 20 millones de dólares. Entonces todos pensaban que estaba loco, pero usaba su propio dinero, ganara o perdiera era asunto suyo, y podía esperar quince años enteros.
En aquel momento, el tiempo era su aliado.
Ahora todo es al revés. Sobre el escenario sigue la gran narrativa de cambiar el mundo, pero debajo de él, corre contra el calendario antes de cada vencimiento.
Fichas guardadas en un cajón
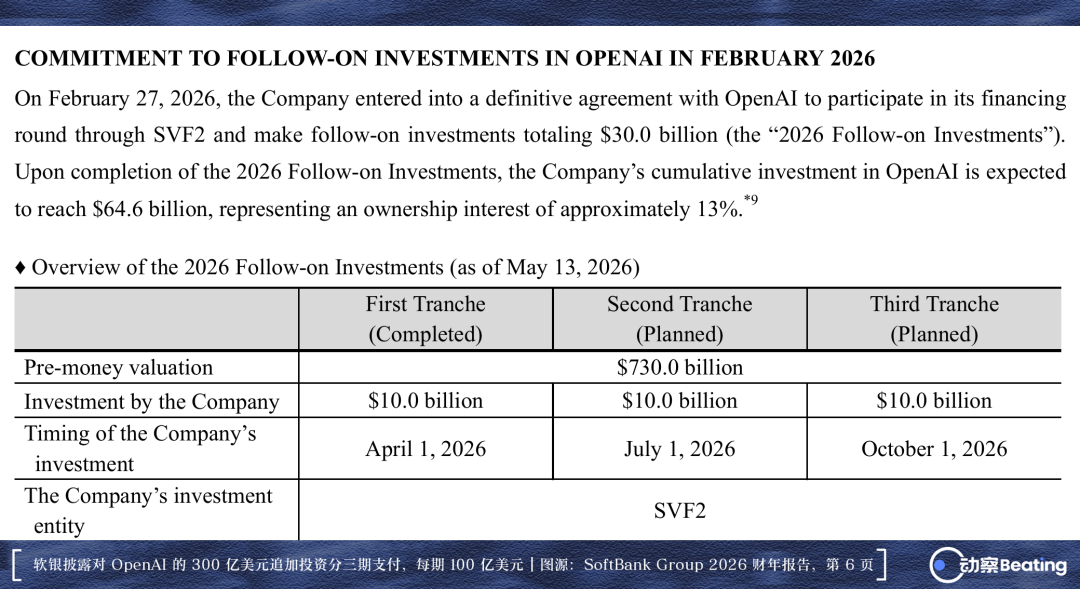
El 27 de febrero, SoftBank firmó el acuerdo definitivo con OpenAI.
La inversión adicional total de 30.000 millones de dólares se dividió en tres tramos de exactamente 10.000 millones cada uno, con entregas escalonadas el 1 de abril, el 1 de julio y el 1 de octubre. Cuando se complete el último pago, el dinero real invertido por SoftBank en esta empresa alcanzará los 64.600 millones de dólares, lo que equivale aproximadamente al 13% del capital.
64.600 millones de dólares es el doble de lo que SoftBank pagó por Arm en 2016.
En esta ronda, la valoración pre-money de OpenAI se disparó hasta los 730.000 millones de dólares, dejando muy atrás la capitalización bursátil del propio grupo SoftBank. El pago escalonado fue fruto de un compromiso: OpenAI aseguró financiación para más de medio año y SoftBank se dio un respiro.
Pero el precio es que, cada tres meses, SoftBank tiene que reunir 10.000 millones de dólares entre las entidades financieras.
Lo que decidió a Masayoshi Son fue un documento de presentación para inversores de primer nivel.
El documento muestra que OpenAI prevé unos ingresos de 36.000 millones de dólares en 2026, que se dispararán hasta los 350.000 millones en 2030, con una facturación acumulada de 840.000 millones en cinco años. La enorme financiación de 122.000 millones cerrada en marzo elevó su valoración a 852.000 millones. Su rival Anthropic prepara su salida a bolsa, y Son, atento a la rápida expansión de las valoraciones, está convencido de haberse asegurado un puesto clave en la era de la superinteligencia.
Pero detrás de ese documento hay agujeros sin fondo.
El mismo documento prevé que, entre 2026 y 2030, OpenAI acumulará un flujo de caja libre negativo de 278.000 millones de dólares. Solo el gasto en infraestructura de computación y centros de datos consumirá 856.000 millones, una partida que por sí sola supera la suma de todos los ingresos estimados de esos cinco años.
Cada paso de la iteración tecnológica sangra cientos de miles de millones.
Por eso necesita a Son. Una empresa con una ambición descomunal pero que pierde dinero sin parar necesita urgentemente un comprador dispuesto a adelantar fondos con el crédito de todo un conglomerado.
El activo que SoftBank recibe a cambio es, por ahora, agua estancada.
El acuerdo deja claro que todo lo suscrito son acciones preferentes, que no pueden convertirse en acciones libremente negociables hasta que se produzca la salida a bolsa. Fuera del mercado, casi ninguna institución tiene apetito para absorber una posición de decenas de miles de millones. El certificado de participación valorado en 64.600 millones de dólares no es más que un montón de papeles en una caja fuerte hasta que llegue la campana de la OPV.
Son no es ajeno a la espera.
En 1995 apostó por Yahoo y su ganancia latente superó en un momento las 300 veces, lo que le colocó brevemente como la persona más rica del mundo; los 20 millones invertidos en Alibaba permanecieron bajo el agua más de diez años hasta que sonó la campana en la Bolsa de Nueva York.
Esas dos victorias forjaron su fe en las grandes tendencias, pero también le hicieron pasar por alto una premisa: tanto Yahoo como Alibaba se financiaron con dinero propio.
El dinero propio puede esperar; el peor escenario es asumir la pérdida y salir, y mientras no abandones la mesa, siempre existe la posibilidad de que ocurra el milagro.
En el comunicado oficial del 27 de febrero, no mostró ninguna duda:
«La IA está cambiando el mundo a una velocidad sin precedentes. OpenAI es el líder indiscutible, con tecnología de clase mundial y una base de usuarios global incomparable, y confiamos plenamente en su crecimiento continuado».
Explicó por qué es optimista, pero no dijo ni una palabra sobre el origen de los fondos.
La gran visión pertenece a la época; el coste de hacerla realidad está escrito en otro contrato lleno de cláusulas de préstamo.
Un puente flotante de 40.000 millones
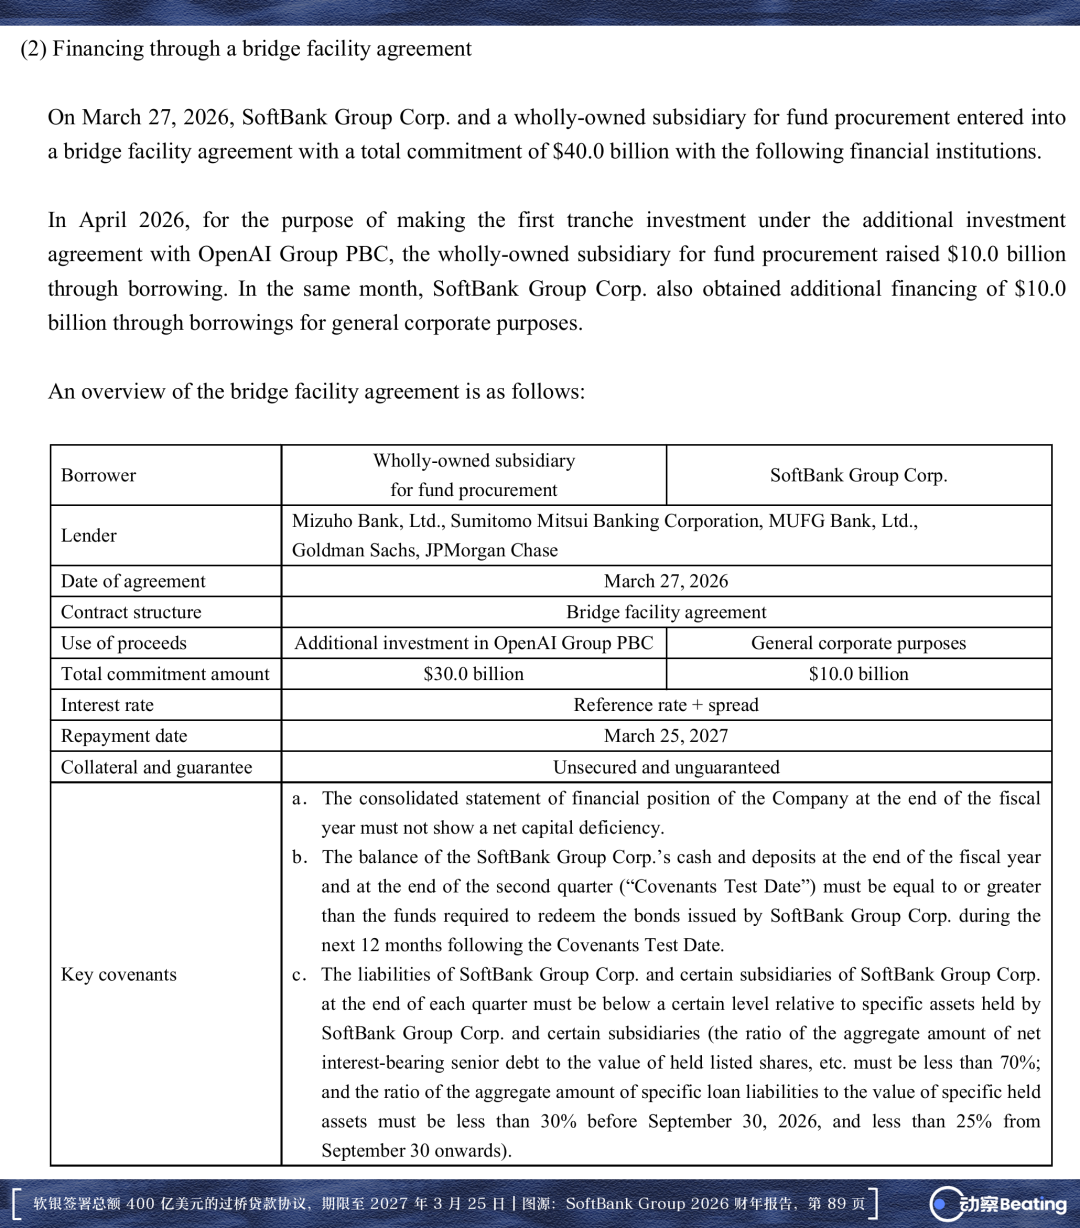
El 27 de marzo, SoftBank firmó un préstamo puente no garantizado por un total de 40.000 millones de dólares.
Lo lideraron JPMorgan, Goldman Sachs, Mizuho, Sumitomo Mitsui y MUFG, con más de veinte grandes bancos internacionales en el sindicato. El préstamo no tiene ninguna garantía real, su plazo es de solo un año y vence el 25 de marzo de 2027.
Wall Street aprobó esa exposición astronómica basándose únicamente en el crédito corporativo de SoftBank y en Arm, que descansa en la base del balance. En el mercado crediticio, un préstamo puente es una herramienta de transición temporal; su único propósito es cubrir el hueco hasta que llegue la financiación a largo plazo.
Pero SoftBank lo utilizó a una velocidad vertiginosa.
El 1 de abril retiró 10.000 millones para el primer tramo, y el 1 de julio otros 10.000 millones para el segundo. Además, en abril dispuso de 10.000 millones adicionales como reserva de liquidez. De los 40.000 millones de la línea, en un abrir y cerrar de ojos ya había utilizado 30.000.
Más sutil aún fue septiembre.
El 9 de septiembre, SoftBank anunció que el 15 de septiembre reembolsaría anticipadamente 25.900 millones de dólares del saldo pendiente. El préstamo no se canceló por completo; en los libros quedó una cola de unos 4.100 millones. En cuanto al origen de los fondos para cubrir esos más de 20.000 millones, el comunicado oficial no dijo ni una palabra.
La refinanciación no fue un acto de pánico. Ya en el anuncio de inversión original del 27 de febrero, SoftBank había dejado escrito que los pagos se adelantarían con el préstamo puente y que después se sustituirían con activos existentes y financiación a largo plazo.
A finales de agosto, el mercado filtró que Mizuho Bank lideraba un préstamo a dos años de 10.000 millones de dólares, con un diferencial de unos 275 puntos básicos, destinado directamente a refinanciar el préstamo puente. El director financiero, Yoshimitsu Goto, dijo en una conferencia telefónica que SoftBank no tenía ninguna razón para esperar hasta cerca del vencimiento y que la refinanciación se haría con antelación.
Lo que hace SoftBank es sustituir deuda a corto plazo de un año por bonos públicos a tres años y medio o incluso siete años y medio.
El único objetivo es retrasar los vencimientos.
Son suscribe participaciones de vanguardia que pueden tardar diez años o más en materializarse, pero lo que utiliza para pagar es deuda rígida que vence en un año.
Es su jugada favorita: aplastar la probabilidad con cantidades ingentes de dinero, la fuerza bruta que produce milagros. Una vez describió su estilo de inversión como pescar con una red enorme, en lugar de con caña.
Pero incluso una red enorme tiene agujeros.
El Vision Fund invirtió 11.000 millones de dólares en WeWork, que acabó en liquidación, y en el ejercicio 2023 SoftBank perdió más de 32.000 millones. Aunque el coste fue enorme, al final se consumió capital propio y participaciones del fondo; no había un sindicato de acreedores llamando a la puerta.
La mecha atada a la valoración
Lo que realmente soldó la visión tecnológica a largo plazo con la presión de caja inmediata fue el préstamo firmado el 5 de agosto.
La operación se venía negociando en la sombra desde la primavera. El objetivo inicial de SoftBank era pedir 10.000 millones de dólares, pero los prestamistas tenían muchas reservas. Poner precio a las acciones de una empresa que aún no cotiza y cuyo modelo de negocio ni siquiera está cerrado es un riesgo muy difícil de medir. Las negociaciones llegaron a un punto muerto y el importe se redujo a la fuerza a 6.000 millones.
Hasta que en julio, el propio Son subió la apuesta y decidió que el grupo SoftBank ofreciera una garantía corporativa total. Solo entonces el sindicato cedió y volvió a elevar la línea a 10.000 millones.
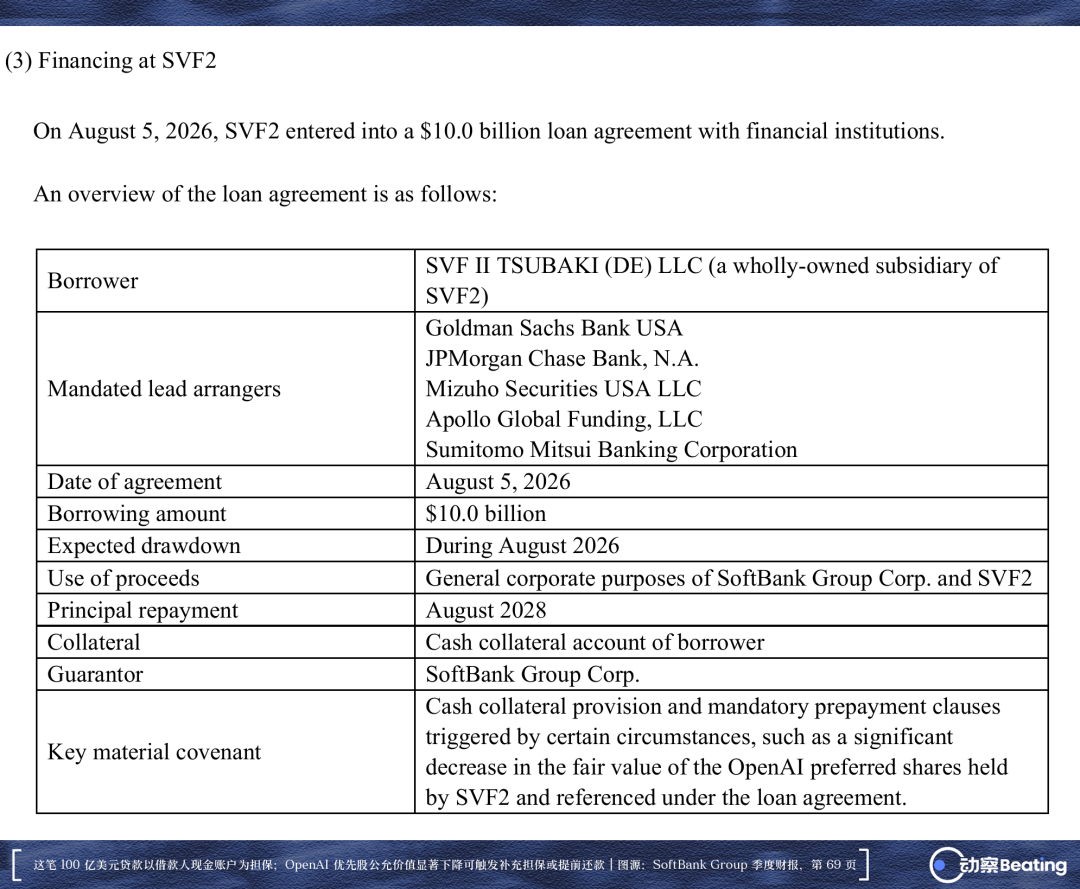
El 5 de agosto se firmó oficialmente. El prestatario es SVF II TSUBAKI (DE) LLC, registrada en Delaware y filial al 100% del Vision Fund II, con un plazo de dos años y vencimiento en agosto de 2028. El sindicato líder es de gran calado: Goldman Sachs, JPMorgan, Mizuho Securities, Apollo y Sumitomo Mitsui.
Durante la negociación, el diferencial de este préstamo llegó a ser de 425 puntos básicos, 150 puntos más caro que el préstamo ordinario utilizado para refinanciar el puente. Es la prima de riesgo que Wall Street exige por acciones privadas sin liquidez. El uso de los fondos indicado en el contrato no es una inyección directa de capital, sino fines corporativos generales de SoftBank Group y del Vision Fund II, como liquidez operativa diaria.
Al informar sobre la operación, la prensa suele resumirla como un préstamo de 10.000 millones con las acciones de OpenAI como garantía.
Pero los estados financieros registran una estructura muy distinta. La garantía legal del acuerdo es, desde el principio hasta el final, una cuenta de garantía en efectivo a nombre del prestatario; las acciones de OpenAI nunca se pignoraron realmente.
Esa participación guardada en el cajón actúa en toda la estructura como un cursor tensado. El contrato estipula claramente que, si el valor razonable de las acciones preferentes de OpenAI de referencia sufre una caída significativa, se activarán las cláusulas de aportación de garantía en efectivo y de reembolso anticipado obligatorio.
Las acciones no se entregaron al banco, pero su etiqueta de precio se convirtió en una diana.
Basta con que la valoración se contraiga para que los acreedores tengan derecho a exigir a SoftBank que reúna rápidamente dinero real para llenar la cuenta de garantía, o a recuperar directamente el principal y los intereses. Y en ese momento, las acciones preferentes guardadas bajo llave siguen sin tener ningún canal legal de liquidez. Las acciones no se entregaron, pero la valoración se convirtió en un resorte que el banco puede accionar en cualquier momento.
Extremadamente peligroso.
Cuando estalló la burbuja de internet en 2000, la acción de SoftBank perdió el 90%. Después, el propio Son pidió préstamos a los bancos pignorando acciones de SoftBank, pero eran acciones a su nombre personal; las pérdidas solo afectaban a su cuenta personal y no arrastraban al grupo.
Esta vez es completamente distinto. No se pignoró ni una sola acción, pero la cotización de SoftBank se convirtió en la vara con la que los bancos miden la seguridad del préstamo. Antes, si la acción caía, solo se reducía una cifra en los informes; ahora, si cae demasiado, obliga directamente a SoftBank a sacar efectivo para reponer.
Esto se ve aún más claro si se compara con el otro préstamo con margen de SoftBank garantizado con acciones de Arm. Aquel no tiene recurso contra el grupo: si el banco pierde, solo puede reclamar contra las acciones de Arm. En cambio, en el de OpenAI, SBG es el garante. Las palabras textuales de Goto en la conferencia fueron «con recurso contra SBG», y al calcular el LTV (loan-to-value), esta deuda se contabiliza íntegramente como deuda del grupo SoftBank, sin ajuste alguno.
En otras palabras, por los mismos 10.000 millones prestados, esta vez el banco exige que todo el balance del grupo SoftBank responda.
Goto dijo en la conferencia que considera que el colchón de seguridad es «más que suficiente». Pero las cláusulas del contrato no siguen sensaciones: si la acción cae por debajo del nivel pactado, SoftBank tendrá que aportar más margen o devolver el dinero antes de tiempo.
Más problemático aún es que la liquidez quedaría congelada al instante. El día que haya que reponer margen, SoftBank tendrá que transferir dinero real a la cuenta de garantía, y ese dinero quedará bloqueado de inmediato: no podrá usarse para nuevas inversiones ni para pagar otras deudas.
Esperar cuesta dinero
Si la acción cae, hay que reponer margen; eso es un problema que solo aparece cuando algo sale mal. El coste más cotidiano son los intereses: mientras ese dinero siga en los libros, los intereses crecen cada trimestre.
Entre abril y junio de 2026, el grupo SoftBank y sus filiales financieras pagaron 281.650 millones de yenes en intereses, 147.300 millones más que en el mismo periodo del año anterior. Al tipo de cambio de 150, equivale a unos 1.880 millones de dólares.
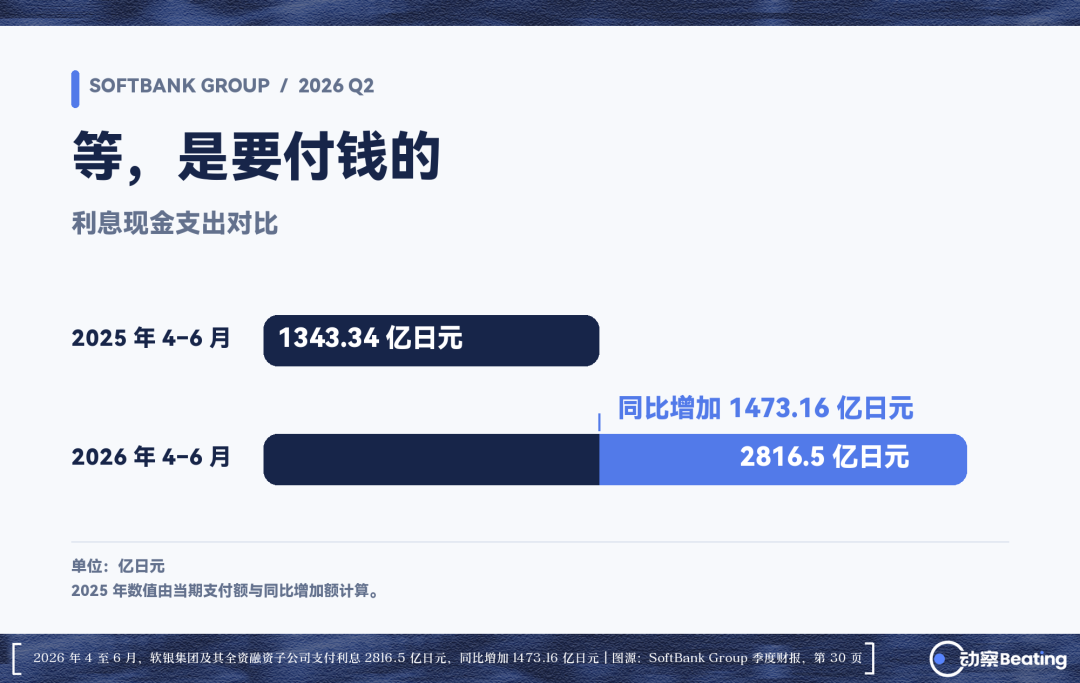
El préstamo con margen de 11.500 millones de dólares garantizado con acciones de Arm tomado en diciembre de 2025, los 20.000 millones del préstamo puente dispuestos en abril de 2026, el aumento del saldo de bonos corporativos y la subida de los tipos de interés globales. Varias deudas nuevas y colosales se sumaron y los intereses dieron un salto de nivel.
SoftBank esperaba que OpenAI saliera a bolsa cuanto antes, convirtiera las acciones en efectivo y así poder hacer frente a esa deuda rígida.
Pero Sam Altman dijo en septiembre a Fortune que, por preocupaciones sobre la seguridad de la IA, ahora «no es el momento adecuado» para tocar la campana.
Esas cuatro palabras, «no es el momento adecuado», se traducen en dinero real en las cuentas de SoftBank.
El préstamo puente vence en marzo de 2027 y el préstamo vinculado a la valoración en agosto de 2028. Solo por mantener 10.000 millones de deuda un año más, a un tipo del 8%, son 800 millones de dólares en intereses.
Y lo más difícil es que OpenAI tampoco puede parar.
Un agujero de flujo de caja acumulado de 278.000 millones en cinco años equivale a más de 55.000 millones al año. Con esa quema de caja, OpenAI necesita ronda tras ronda de financiación para sostenerse.
SoftBank es quien más dinero ha metido, y su capacidad de recuperar la inversión depende por completo de que OpenAI llegue a cotizar. Si OpenAI se queda sin financiación en la próxima ronda, todo lo que SoftBank ha inyectado se reducirá a cero.
Así que no puede dejar de ayudar: por un lado tiene que seguir pagando intereses por el dinero ya prestado y, por otro, tiene que seguir organizando la financiación de la próxima ronda para que su inversión sobreviva hasta la salida a bolsa.
La carta bajo la manga
Con tanta deuda, ¿por qué Wall Street sigue dispuesto a prestarle decenas de miles de millones?
La respuesta es Arm.
Esta empresa de diseño de arquitectura de chips con sede en Cambridge (Reino Unido) monopoliza prácticamente el 99% de la arquitectura de procesadores de los smartphones del mundo. En 2016, Son reunió 32.000 millones de dólares en efectivo, en gran parte vendiendo acciones de Alibaba, para privatizarla. Cuando volvió a cotizar en Estados Unidos en otoño de 2023, coincidió con la demanda febril de eficiencia energética en la computación subyacente para chips de IA: la acción de Arm se disparó alrededor de un 270% en el año y su capitalización superó en un momento los 300.000 millones de dólares.
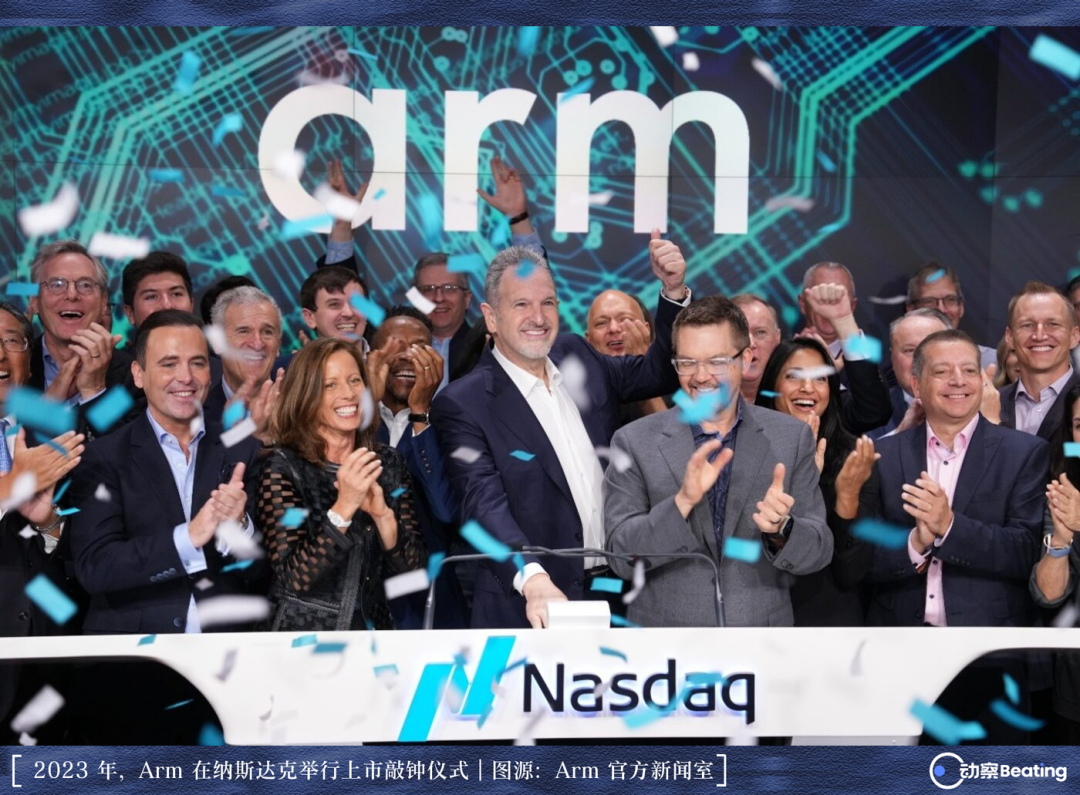
SoftBank sigue controlando con firmeza el 90% de Arm, y esa participación genera una plusvalía latente de más de 220.000 millones de dólares.
A los bancos no les importa lo profundo que sea un gran modelo de lenguaje; lo que reconocen es la moneda fuerte que SoftBank tiene en la mano.
La dirección de SoftBank adora mostrar al mercado un indicador, el LTV (deuda neta dividida por el valor de las participaciones), que mide cuánto debe en proporción a su patrimonio. Entre marzo y junio de este año, esa cifra bajó del 17% al 13%; en apariencia, el apalancamiento se redujo.
Pero es solo un juego de números.
En el mismo periodo, la deuda neta de SoftBank subió en realidad de 8,2 billones de yenes a 10,8 billones. La deuda no solo no disminuyó, sino que aumentó en 2,6 billones; la supuesta caída del apalancamiento se debe únicamente a que la acción de Arm se disparó e infló el denominador de la fórmula.
Pero que un activo se revalorice no significa que entre efectivo. El efectivo y equivalentes de SoftBank no solo no aumentó, sino que cayó de 3,5 billones de yenes a 2,3 billones: el dinero está saliendo a raudales para pagar puntualmente las inversiones en OpenAI y para devolver deuda antigua.
Gracias a ese denominador inflado pasivamente, SoftBank dibuja en sus cuentas una sensación de seguridad presentable: el 13% está lejos del límite interno del grupo del 25%, y S&P aprovechó para subir la perspectiva de calificación de «negativa» a «estable».
Pero eso no oculta el pico de vencimientos que se acerca.
En los próximos dos años, SoftBank tiene alrededor de 1,5 billones de yenes en bonos corporativos pendientes de amortizar, unos 9.000 millones de dólares, un tramo el año que viene y otro al siguiente. El gigante del capital privado Apollo también negocia ampliar un préstamo NAV del Vision Fund II de 5.400 millones a 9.000 millones de dólares.
Wall Street sigue rondando a SoftBank porque, en la base de ese balance, todavía descansa Arm, la carta que puede convertirse en efectivo.
En su día, los reguladores británicos y europeos bloquearon la fusión de Arm con Nvidia y solo dejaron a Son una indemnización de 1.250 millones de dólares; tras dar un rodeo, esa empresa de chips se ha convertido en el último pilar que sostiene toda su cadena de crédito.
El 24 de septiembre se fijará el tipo de interés final de estos 10.000 millones en bonos de alto riesgo. Esa cifra es el precio explícito que el mercado público pone a la pregunta de «cuánto más tendrá que esperar Son a OpenAI»; cuanto más alto sea, más peligrosa considera Wall Street esta espera.
Liquidación el 29 de septiembre, transferencia el 1 de octubre. Y después, la aguja sigue girando.
Él espera la campana de OpenAI; los acreedores esperan que devuelva el principal y los intereses en marzo de 2027.
El dinero no espera.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.