SemiAnalysis: เหตุใดจึงปรับลดคาดการณ์ความต้องการชิปและรายได้ของ Nvidia ลงอย่างมาก?
 Blockbeatsผู้เขียน: SemiAnalysis
ชื่อเรื่องต้นฉบับ: Revising Down Accelerator Demand and Shipment Outlook; NvidiaBears the Brunt
ผู้เขียนต้นฉบับ: Myron Xie and Ivan Chiam
หมายเหตุบรรณาธิการ: ชิป Nvidia Feynman Ultra หนึ่งตัว ในแบบจำลองสองเวอร์ชันของ SemiAnalysis มีราคาขายเฉลี่ยต่างกันประมาณ 77,000 ดอลลาร์สหรัฐ เมื่อวันที่ 13 พฤศจิกายน สถาบันวิจัยเซมิคอนดักเตอร์แห่งนี้ได้ปรับลดคาดการณ์ราคาขายเฉลี่ยของชิปรุ่นนี้จากประมาณ 175,000 ดอลลาร์สหรัฐ เป็น 98,000 ดอลลาร์สหรัฐ ลดลงประมาณ 44% ต้นทุนหน่วยความจำแบนด์วิดท์สูง (HBM) ที่ลดลงอธิบายได้ส่วนหนึ่ง ส่วนที่เหลือสะท้อนถึงการประเมินอำนาจการตั้งราคาของ Nvidia ใหม่ของนักวิเคราะห์ เมื่อลูกค้ารายใหญ่มีทางเลือกมากขึ้น พรีเมียมที่ Nvidia เรียกเก็บได้สำหรับชิปรุ่นถัดไปอาจต่ำกว่าที่คาดไว้ก่อนหน้านี้
การปรับลดรอบนี้ไม่ได้จำกัดอยู่แค่ Nvidia เท่านั้น SemiAnalysis ปรับลดคาดการณ์การใช้จ่ายด้านตัวเร่งความเร็ว AI ทั่วโลกในปี 2028 จาก 1.054 ล้านล้านดอลลาร์สหรัฐ เป็น 758,000 ล้านดอลลาร์สหรัฐ ลดลงเกือบ 300,000 ล้านดอลลาร์สหรัฐ ตามแบบจำลองใหม่ ภายในปี 2030 การใช้จ่ายรายปีจะยังคงเกิน 900,000 ล้านดอลลาร์สหรัฐ ซึ่งมากกว่าสองเท่าของปี 2026 การเพิ่มขึ้นยังคงมีนัยสำคัญ แต่รายได้ประจำรายปีสุทธิใหม่ (ARR) ของห้องปฏิบัติการ AI ชั้นนำในไตรมาสที่สามชะลอตัวลง และนักลงทุนก็เข้มงวดขึ้นในการจัดหาเงินทุนให้กับศูนย์ข้อมูล โครงการที่ขาดคำมั่นสัญญาการจัดซื้อจากลูกค้ารายใหญ่ มักต้องแก้ปัญหาว่าใครจะเป็นผู้ออกเงินสร้างห้องเครื่อง เชื่อมต่อไฟฟ้า และซื้ออุปกรณ์ก่อน คำสั่งซื้อชิปจึงจะมีโอกาสเป็นจริง
แรงกดดันที่ Nvidia เผชิญมาจากลูกค้าสองประเภท Anthropic สามารถจัดสรรกำลังประมวลผลระหว่าง Google TPU, Amazon Trainium และผู้ผลิต GPU สองราย OpenAI กำลังพัฒนาชิปของตนเอง และยังได้รับผลประโยชน์ที่อาจเกิดขึ้นจากข้อตกลงใบสำคัญแสดงสิทธิกับ AMD ในขณะเดียวกัน Nvidia มีความเสี่ยงต่อผู้ให้บริการคลาวด์เกิดใหม่ (Neocloud) มากที่สุดในบรรดาผู้ผลิตชิปทั้งหมด ลูกค้าเหล่านี้ต้องระดมทุนเพื่อซื้อ GPU ก่อน แล้วจึงค่อยคืนทุนด้วยการให้เช่ากำลังประมวลผล ผู้ซื้อรายใหญ่มีทางเลือกมากขึ้น ส่วนผู้ซื้อที่พึ่งพาการระดมทุนก็สั่งซื้อได้ยากขึ้น เมื่อแรงกดดันสองประการทับซ้อนกัน SemiAnalysis จึงปรับลดคาดการณ์รายได้จากผลิตภัณฑ์ประมวลผลที่สอดคล้องกับการจัดส่งของ Nvidia ในปี 2030 ลง 66%
การเปรียบเทียบระหว่าง Broadcom และ MediaTek เผยให้เห็นบัญชีที่มองข้ามได้ง่ายในการแข่งขันรอบนี้ ทั้งสองบริษัทมีส่วนร่วมในโครงการ TPU โดย MediaTek เสนอต้นทุนระบบที่ต่ำกว่า แต่ Broadcom มีความสามารถในการสนับสนุนการจัดหาเงินทุนสำหรับที่ดิน ไฟฟ้า ห้องเครื่อง และอุปกรณ์ สำหรับผู้ซื้อที่ขาดสภาพคล่อง ต้นทุนรวมของระบบหนึ่งๆ กับเงินสดที่ต้องจ่ายในวันนี้ เป็นเกณฑ์การจัดซื้อที่แตกต่างกันสองประการ เมื่อการแข่งขันด้านชิปขยายไปถึงศูนย์ข้อมูลทั้งหมด ผู้ผลิตที่ช่วยลูกค้าสร้างโครงการได้ ก็มีโอกาสได้รับคำสั่งซื้อมากขึ้น
ต่อไปนี้เป็นข้อความต้นฉบับ:
TL;DR
·SemiAnalysis ปรับลดคาดการณ์การใช้จ่ายด้านตัวเร่งความเร็วในปี 2028 จาก 1.054 ล้านล้านดอลลาร์สหรัฐ เป็น 758,000 ล้านดอลลาร์สหรัฐ และคาดการณ์ปี 2030 ต่ำกว่ารุ่นเก่าประมาณ 40%
·รายได้ประจำรายปีสุทธิใหม่ของห้องปฏิบัติการ AI ชั้นนำในไตรมาสที่สามชะลอตัวลง นักลงทุนทั้งฝ่ายเจ้าหนี้และฝ่ายทุนเข้มงวดขึ้นในการจัดหาเงินทุนให้กับโครงสร้างพื้นฐาน AI โดยโครงการที่ขาดคำมั่นสัญญาการจัดซื้อจากผู้ให้บริการคลาวด์รายใหญ่มีความเปราะบางเป็นพิเศษ
·การปรับลดสมมติฐานราคาหน่วยความจำแบนด์วิดท์สูง (HBM) เป็นหนึ่งในสาเหตุหลักที่ทำให้คาดการณ์การใช้จ่ายด้านตัวเร่งความเร็วลดลง ภายใต้แบบจำลองใหม่ ความต้องการ HBM ในหน่วยบิตยังคงเพิ่มขึ้นทุกปี
·สมมติฐานปริมาณและราคาของ Nvidia ถูกปรับลดลงทั้งคู่ เมื่อวัดจากรายได้จากผลิตภัณฑ์ประมวลผลที่สอดคล้องกับการจัดส่ง คาดการณ์ปี 2027 ถึง 2030 ถูกปรับลดลง 22%, 39%, 56% และ 66% ตามลำดับ
·คาดการณ์รายได้สะสมจากชิปสั่งทำพิเศษของ Broadcom ปี 2026 ถึง 2030 ถูกปรับลดลง 11% สาเหตุหลักมาจากการลดราคา HBM ส่วน Triggerfish ที่ MediaTek ออกแบบให้ Anthropic ถูกปรับลดคาดการณ์ปริมาณการจัดส่งตลอดอายุการใช้งานลง 42%
·คาดการณ์การใช้จ่ายระยะยาวของ AMD ก็ถูกปรับลดลงเช่นกัน แต่ข้อตกลงใบสำคัญแสดงสิทธิช่วยเพิ่มความน่าสนใจให้กับ Meta และ OpenAI ส่วนคาดการณ์การจัดส่ง Trainium ของ Amazon ในปี 2027 และ 2028 ยังคงเดิม
การปรับคาดการณ์ความต้องการ
เราปรับลดคาดการณ์ปริมาณการจัดส่ง การใช้จ่าย และความต้องการไฟฟ้าของชิป AI และเซิร์ฟเวอร์ตลอดช่วงเวลาคาดการณ์ โดยปี 2028 ถึง 2030 ได้รับผลกระทบมากกว่า การปรับลดครั้งนี้สะท้อนถึงการปรับสามด้าน ได้แก่ ปริมาณการจัดส่งที่ลดลง ราคาที่ลดลง และการใช้สมมติฐานการใช้พลังงานต่อชิปที่ต่ำลงสำหรับโครงการตัวเร่งความเร็วในอนาคตในปี 2029 และ 2030
โดยรวมแล้ว เหตุผลที่เราปรับคาดการณ์มีดังนี้
1. เราประเมินคาดการณ์รายได้รวมจากโทเคนของระบบนิเวศทั้งหมดใหม่ โดยเฉพาะอย่างยิ่งเมื่อพิจารณาถึงการชะลอตัวของรายได้ประจำรายปีสุทธิใหม่ (ARR) ของห้องปฏิบัติการ AI ชั้นนำในไตรมาสที่สาม ดังนั้นเราจึงปรับลดประมาณการอุปทานใหม่ เพื่อให้รายได้ครอบคลุมต้นทุนกำลังประมวลผลโดยรวมได้อย่างยั่งยืนมากขึ้น ดังที่เราได้ชี้ให้เห็นในรายงานล่าสุด เรายังคงมองในแง่ดีต่อรายได้ของห้องปฏิบัติการเหล่านี้มากกว่าฉันทามติของตลาด และเห็นหลายด้านที่สามารถนำความสามารถ AI ชั้นนำไปใช้และได้รับผลตอบแทนจากการลงทุนสูง อย่างไรก็ตาม การจัดหาเงินทุนสำหรับการก่อสร้างโครงสร้างพื้นฐานขึ้นอยู่กับความคาดหวังโดยรวมของผู้เข้าร่วมตลาดทุน ซึ่งนำไปสู่ประเด็นถัดไป
2. ตลาดทุนเข้มงวดขึ้น นักลงทุนทั้งฝ่ายเจ้าหนี้และฝ่ายทุนไม่เต็มใจที่จะให้เงินทุนสำหรับรายจ่ายฝ่ายทุนที่เกี่ยวข้องกับการก่อสร้างโครงสร้างพื้นฐาน AI โดยเฉพาะโครงการที่ไม่มีคำมั่นสัญญาการจัดซื้อจากผู้ให้บริการคลาวด์ขนาดใหญ่ เราได้หารือปัญหานี้ในรายงานกรอบการจัดหาเงินทุน ซึ่งจะลดการพัฒนาที่ดิน การเชื่อมต่อไฟฟ้า และการก่อสร้างอาคารหลักของศูนย์ข้อมูล โครงการที่ได้รับผลกระทบจะกระจุกตัวอยู่ในโครงการที่ขาดการสนับสนุนจากผู้ให้บริการคลาวด์ขนาดใหญ่ และไฟฟ้าที่ใช้สำหรับการติดตั้งระบบก็จะลดลงตามไปด้วย
3. ผลการเลือกตั้งกลางเทอมของสหรัฐฯ ทำให้กำลังการผลิตศูนย์ข้อมูลสหรัฐฯ 5.8 GW ที่เดิมวางแผนจะเปิดใช้งานในช่วงครึ่งหลังของปี 2027 และครึ่งแรกของปี 2028 ต้องเลื่อนออกไป ความล่าช้าเพิ่มเติมจากปัจจัยด้านกฎระเบียบก็กำลังกดดันกำลังการผลิตรวมของศูนย์ข้อมูลในปี 2028 เช่นกัน เราได้พิจารณาปัจจัยนี้ในการวิเคราะห์ ซึ่งทำให้ปริมาณการจัดส่งอุปกรณ์ประมวลผลในระยะใกล้ลดลงบ้าง แต่เราเน้นว่าสองปัจจัยแรกมีความสำคัญมากกว่า
ขนาดของการปรับลดไม่เท่ากันในแต่ละแพลตฟอร์มชิปและผู้ผลิต ตามกรอบการวิเคราะห์ของเรา ลูกค้ายังคงให้ความสำคัญกับชิปที่มีประสิทธิภาพต่อต้นทุนรวมในการเป็นเจ้าของ (perf/TCO) และประสิทธิภาพต่อวัตต์ (perf/W) ดีที่สุด และพิจารณาเงื่อนไขการจัดหาเงินทุนบนพื้นฐานนั้น แพลตฟอร์มที่อยู่ในอันดับต่ำสุดในตัวชี้วัดเหล่านี้จะถูกปรับลดมากกว่า ผลก็คือ Nvidia ได้รับผลกระทบมากที่สุด โดยการปรับลดการใช้จ่ายส่วนใหญ่กระจุกตัวอยู่ที่ Nvidia นอกจากนี้ ในโครงการ ASIC เราคาดว่าโครงการ TPU ของ MediaTek ก็จะได้รับผลกระทบเช่นกัน เนื่องจากความสามารถในการจัดหาเงินทุนอ่อนแอกว่า Broadcom แผนภาพด้านล่างสรุปการเปลี่ยนแปลงของค่าใช้จ่ายรวมที่เกี่ยวข้องกับตัวเร่งความเร็วและ HBM
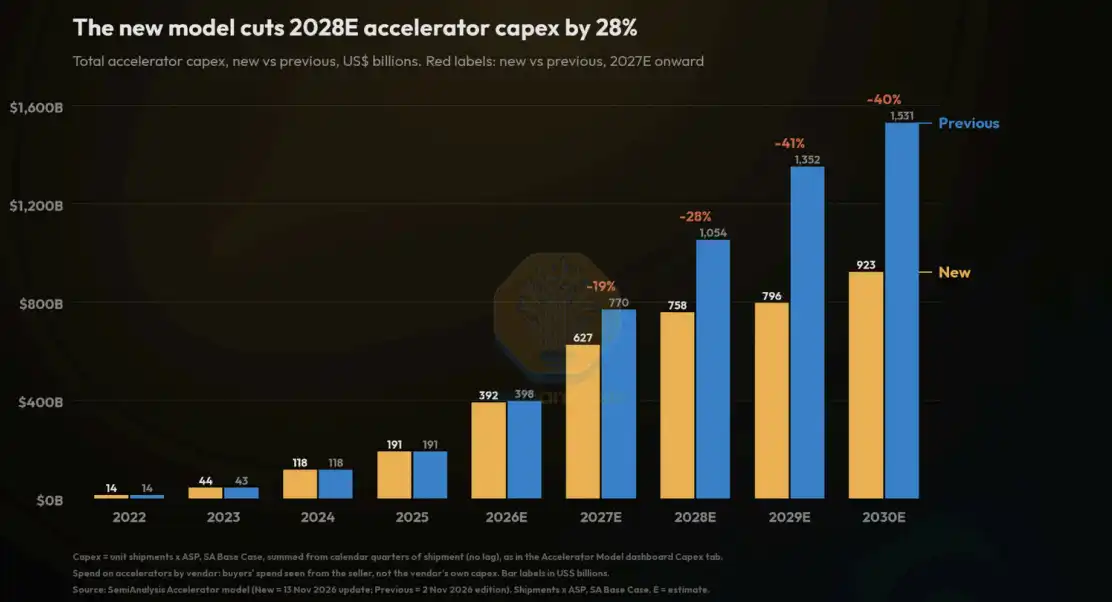
แบบจำลองใหม่ปรับลดคาดการณ์รายจ่ายฝ่ายทุนด้านตัวเร่งความเร็วในปี 2028 ลง 28% รายจ่ายฝ่ายทุนรวมด้านตัวเร่งความเร็ว เปรียบเทียบระหว่างแบบจำลองใหม่และเก่า หน่วยเป็นพันล้านดอลลาร์สหรัฐ ตั้งแต่ค่าคาดการณ์ปี 2027 เป็นต้นไป ตัวเลขสีแดงแสดงการเปลี่ยนแปลงของแบบจำลองใหม่เมื่อเทียบกับแบบจำลองเก่า สีเหลืองคือเวอร์ชันใหม่ สีน้ำเงินคือเวอร์ชันเก่า
การลดลงของค่าใช้จ่ายรวมส่วนใหญ่มาจากราคาที่ลดลง เมื่อคาดการณ์ปริมาณการจัดส่งถูกปรับลดลง ความสัมพันธ์ระหว่างอุปสงค์และอุปทานของ HBM ก็สมดุลมากขึ้น เราจึงปรับลดสมมติฐานราคา HBM ลงด้วย ดูรายละเอียดเพิ่มเติมได้ในการอัปเดตแบบจำลองหน่วยความจำที่เผยแพร่พร้อมกัน ด้วยเหตุนี้ เราจึงรวมการเปลี่ยนแปลงของราคา HBM เข้าไปในคาดการณ์ของชิปแต่ละรุ่น เพื่อสะท้อนการเปลี่ยนแปลงของต้นทุนรายการวัสดุ (BOM) สำหรับผลิตภัณฑ์ในอนาคตของ Nvidia ตั้งแต่ Feynman เป็นต้นไป การปรับลดราคาขายเฉลี่ย (ASP) ยังสะท้อนถึงอัตรากำไรส่วนเพิ่มที่ต่ำลง และการเปลี่ยนแปลงของต้นทุน HBM ซึ่งสะท้อนว่าการแข่งขันในตลาดฮาร์ดแวร์ AI ทวีความรุนแรงขึ้นอย่างมีนัยสำคัญ
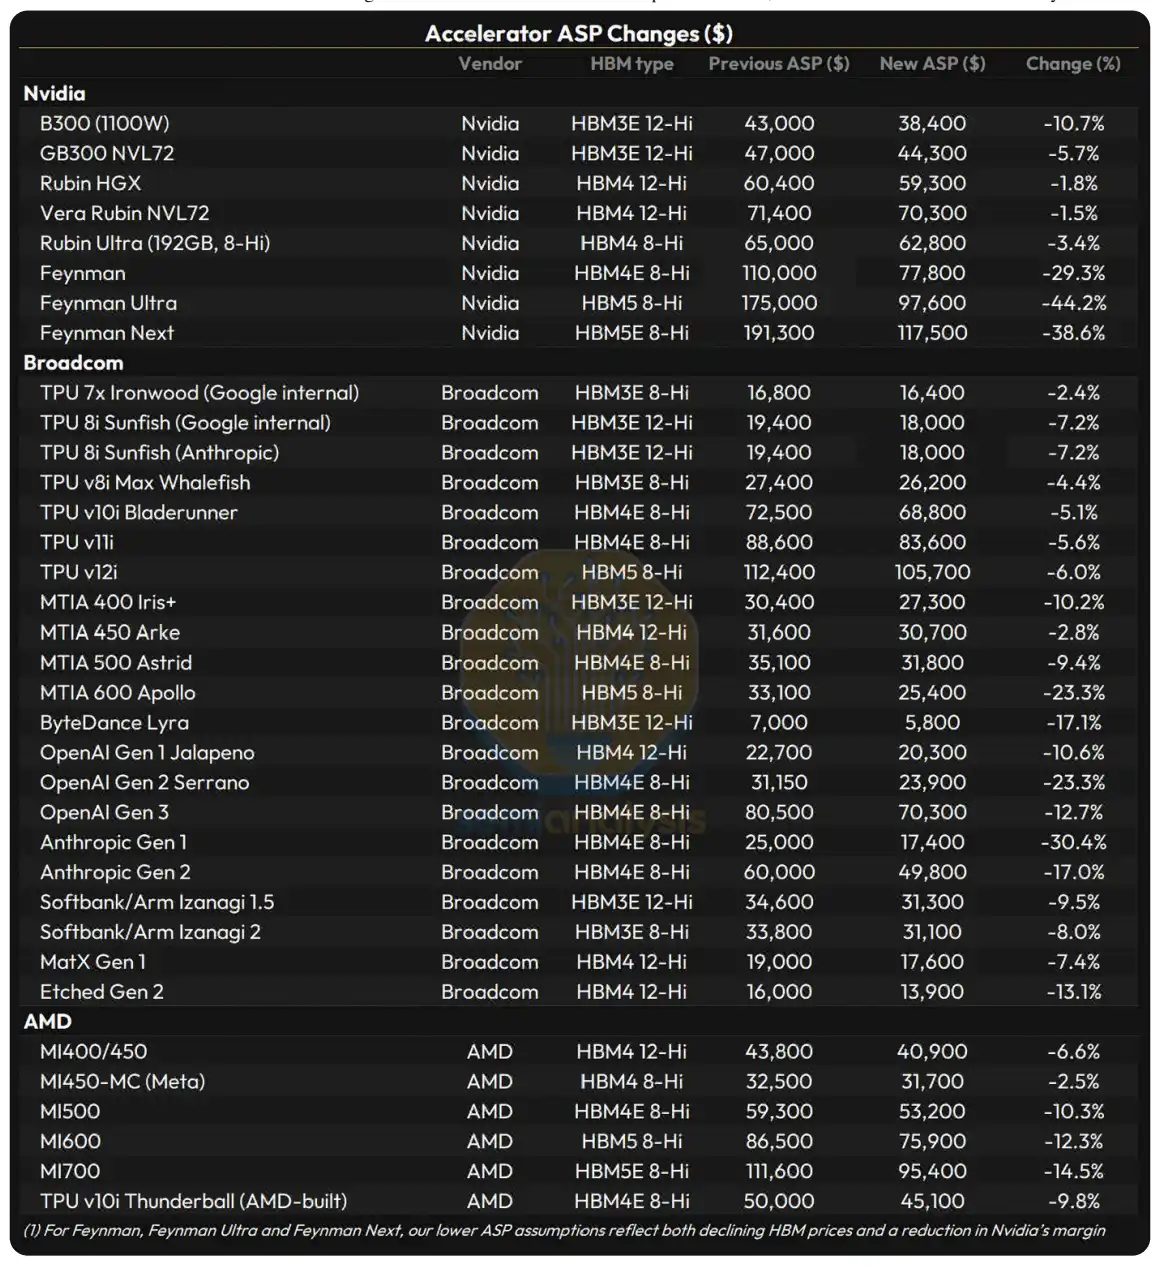
การปรับราคาขายเฉลี่ย (ASP) ของตัวเร่งความเร็ว หน่วยเป็นดอลลาร์สหรัฐ รุ่นผลิตภัณฑ์ ผู้ผลิต ประเภท HBM ราคาขายเฉลี่ยแบบจำลองเก่า ราคาขายเฉลี่ยแบบจำลองใหม่ อัตราการเปลี่ยนแปลง (%) ที่มา: SemiAnalysis
ส่วนสำคัญของการเพิ่มขึ้นของค่าใช้จ่ายในปี 2027 ที่คาดการณ์ไว้ก่อนหน้านี้มาจากการขึ้นราคา โดยเฉพาะราคาหน่วยความจำ ดังนั้น การปรับลดราคาในเวลาต่อมาจึงหมายถึงห่วงโซ่อุปทานกลับสู่สภาวะ "ปกติ" มากขึ้น
การเปลี่ยนแปลงของราคายังอธิบายได้ว่าทำไมพื้นที่ซิลิคอนที่สอดคล้องกับการจัดส่งและความต้องการ HBM ในหน่วยบิตจึงยังคงเพิ่มขึ้น และเพิ่มขึ้นเร็วกว่าค่าใช้จ่ายในรูปตัวเงิน
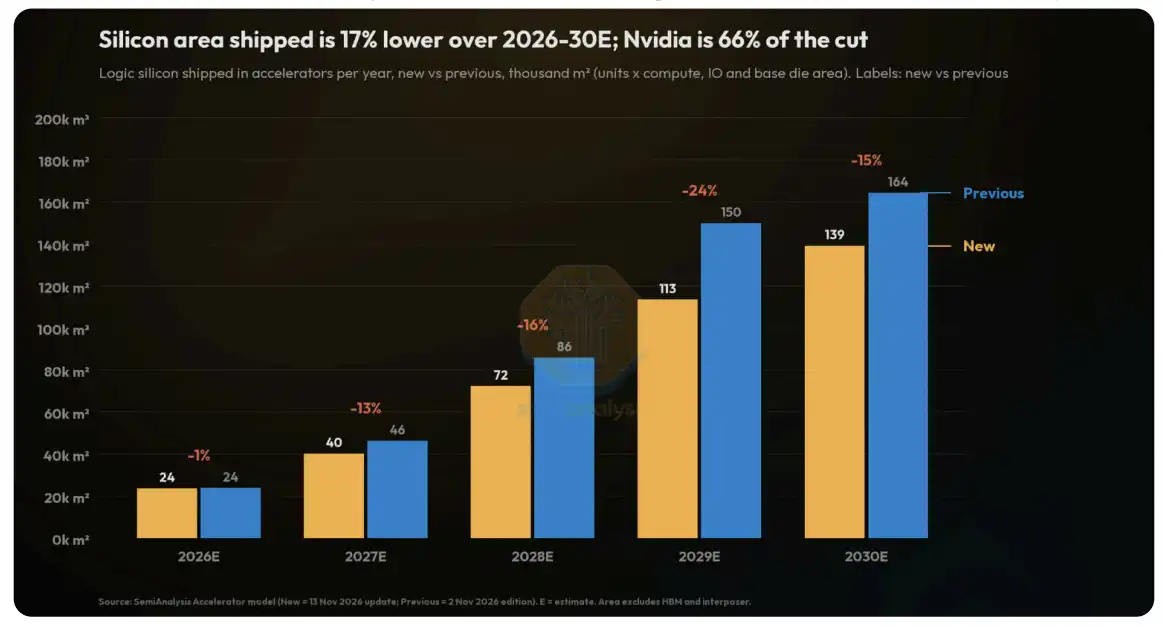
พื้นที่ซิลิคอนรวมที่คาดว่าจะจัดส่งในปี 2026 ถึง 2030 ถูกปรับลดลง 17% โดย Nvidia คิดเป็น 66% ของการปรับลด
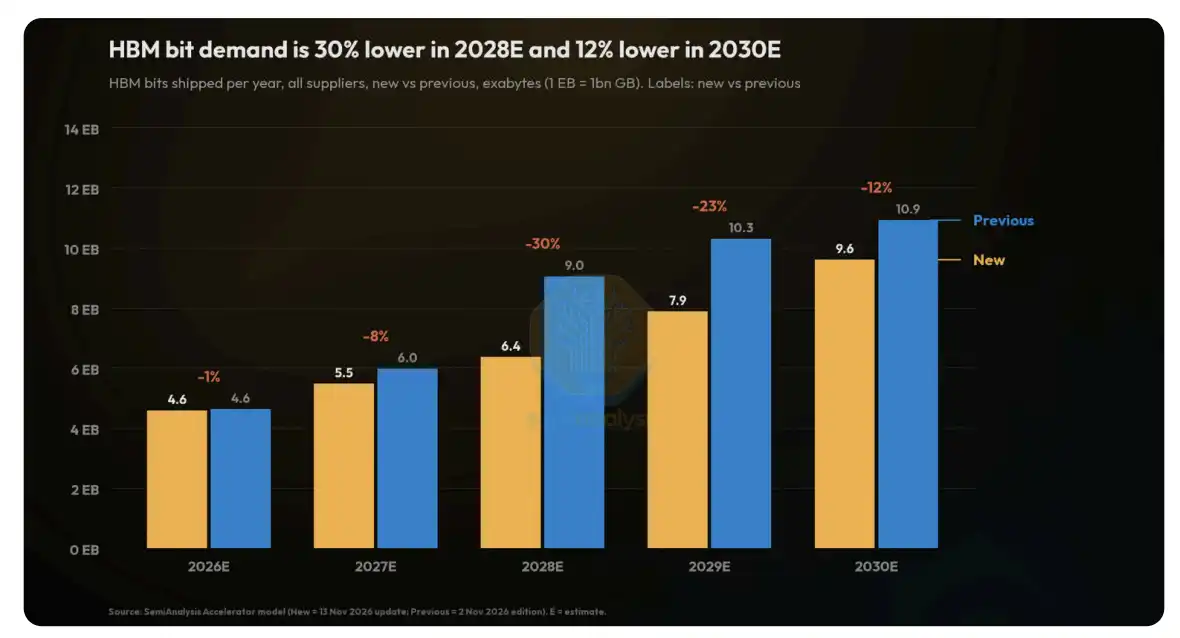
คาดการณ์ความต้องการ HBM ในหน่วยบิตปี 2028 ถูกปรับลดลง 30% และปี 2030 ลดลง 12%
คาดการณ์ความต้องการไฟฟ้าสำหรับ AI ก็ถูกปรับลดลงเช่นกัน ซึ่งเป็นผลมาจากทั้งปริมาณการจัดส่งที่ลดลงและสมมติฐานการใช้พลังงานต่อชิปที่ลดลง เนื่องจากไฟฟ้ายังคงเป็นข้อจำกัด เราคาดว่าแผนงานผลิตภัณฑ์ในอนาคตจะปรับลดการใช้พลังงานสูงสุดของชิปลง การลดลงของความต้องการไฟฟ้ายังหมายความว่า ตามคาดการณ์อุปทานไฟฟ้าทั่วโลก (ไม่รวมจีน) ปี 2027 ถึง 2029 ที่ปรับปรุงตามแบบจำลองศูนย์ข้อมูลของเรา อุปกรณ์ที่จัดส่งเหล่านี้มีไฟฟ้าเพียงพอสำหรับการติดตั้ง
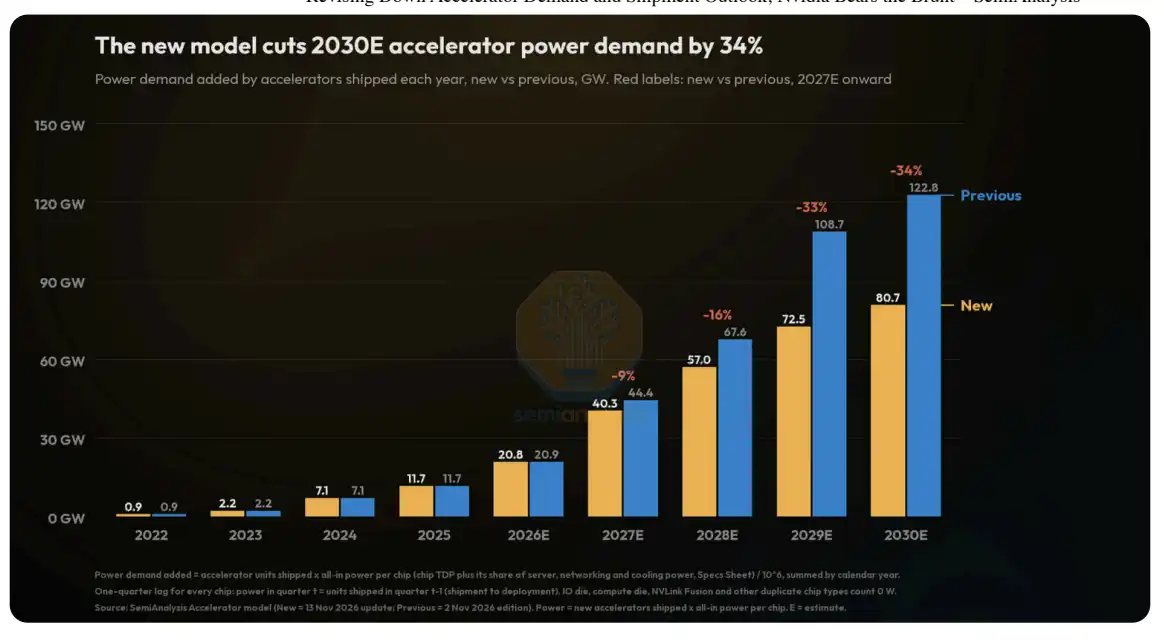
แบบจำลองใหม่ปรับลดคาดการณ์ความต้องการไฟฟ้าของตัวเร่งความเร็วในปี 2030 ลง 34%
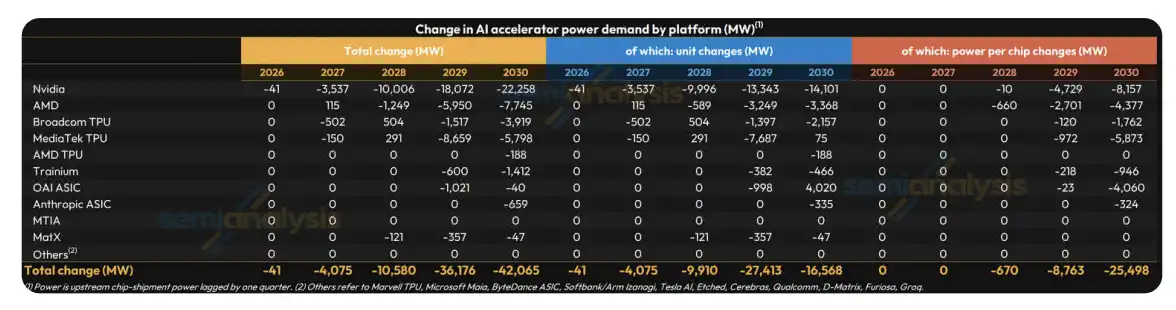
การเปลี่ยนแปลงความต้องการไฟฟ้าของตัวเร่งความเร็ว AI ในแต่ละแพลตฟอร์ม หน่วยเป็น MW
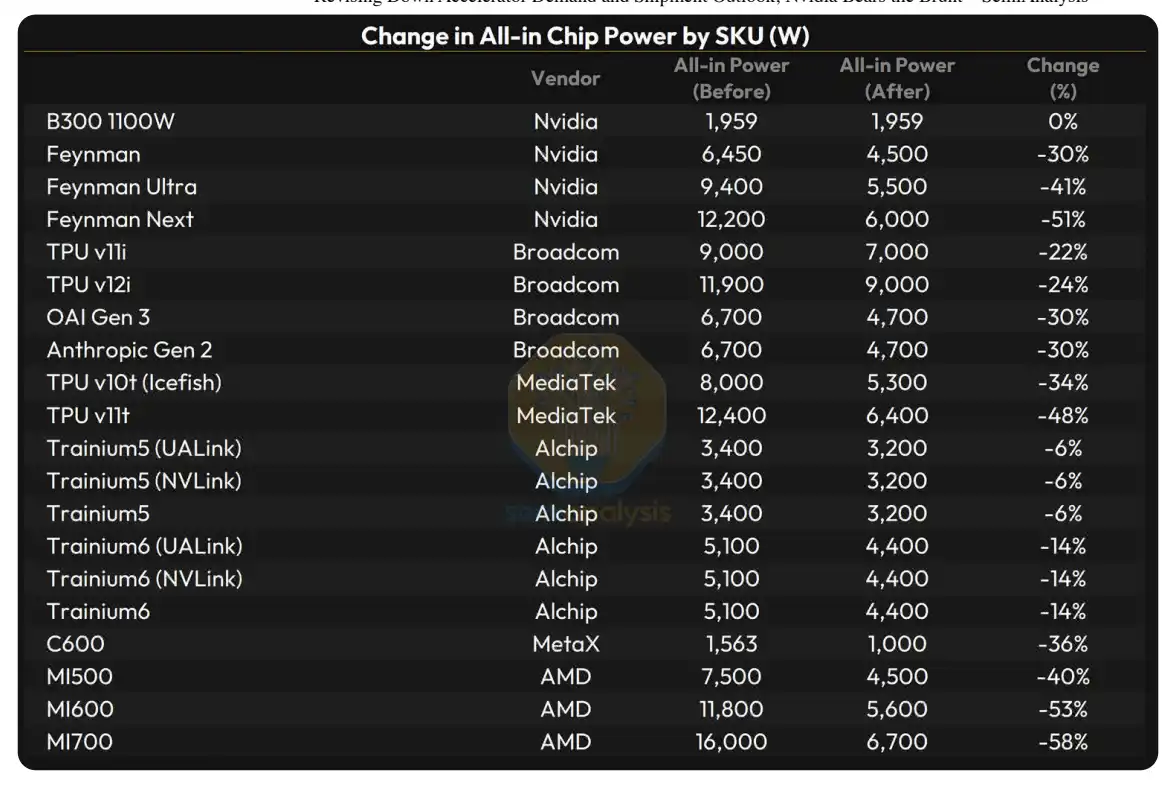
การเปลี่ยนแปลงการใช้พลังงานรวมของชิปแต่ละรุ่น หน่วยเป็น W
ต่อไป เราจะทบทวนการเปลี่ยนแปลงเหล่านี้ทีละผู้ผลิตและแพลตฟอร์ม
Nvidia
เมื่อวัดจากรายได้จากผลิตภัณฑ์ประมวลผล เราปรับลดคาดการณ์การจัดส่งของ Nvidia ในปี 2027, 2028, 2029 และ 2030 ลงอย่างมาก 22%, 39%, 56% และ 66% ตามลำดับ เมื่อวัดจากการใช้พลังงานรวม จะปรับลดลง 14%, 35%, 50% และ 59% ตามลำดับ ตั้งแต่ Feynman เป็นต้นไป นอกจากการรวมการเปลี่ยนแปลงของต้นทุน HBM แล้ว เรายังปรับลดสมมติฐานราคาขายเฉลี่ยลงอีก เนื่องจากเราเชื่อว่า Nvidia จำเป็นต้องยอมรับอัตรากำไรที่ต่ำลง เพื่อรักษาความสามารถในการแข่งขันเมื่อเทียบกับโครงการอื่นๆ ราคาขายที่คาดการณ์ของ Feynman ถูกปรับลดจากประมาณ 110,000 ดอลลาร์สหรัฐ เป็นประมาณ 78,000 ดอลลาร์สหรัฐ Feynman Ultra จากประมาณ 175,000 ดอลลาร์สหรัฐ เป็นประมาณ 98,000 ดอลลาร์สหรัฐ และ Feynman Next จากประมาณ 191,000 ดอลลาร์สหรัฐ เป็นประมาณ 118,000 ดอลลาร์สหรัฐ การปรับลดทั้งราคาและปริมาณการจัดส่งพร้อมกัน หมายความว่ารายได้ที่คาดการณ์ของ Nvidia จะลดลงอย่างมีนัยสำคัญ การปรับลดครอบคลุม GPU, Groq LPU และ CPU แบบสแตนด์อโลน
เราปรับลดความต้องการของ Nvidia มากที่สุด เนื่องจากในระบบกำลังประมวลผลของห้องปฏิบัติการ AI ชั้นนำ ความน่าสนใจของ GPU ของ Nvidia อยู่ในอันดับท้ายๆ ในบรรดาแพลตฟอร์มประมวลผลหลักสี่แพลตฟอร์มที่ Anthropic ใช้ ได้แก่ TPU, Trainium, AMD GPU และ Nvidia GPU สถานะของ Nvidia GPU นั้นด้อยที่สุด ในแง่ประสิทธิภาพต่อต้นทุนต่อหน่วย Anthropic ชื่นชอบแพลตฟอร์มอื่นมากกว่า
แม้ว่า GPU จะมีบทบาทสำคัญกว่าในโครงสร้างพื้นฐานของ OpenAI แต่เมื่อพิจารณาถึงผลประโยชน์ทางการเงินจำนวนมากจากข้อตกลงใบสำคัญแสดงสิทธิกับ AMD แล้ว AMD GPU ก็กลายเป็นตัวเลือกที่น่าสนใจมาก นอกจากนี้ OpenAI จะให้ความสำคัญกับการติดตั้ง Jalapeno และ Serrano รุ่นถัดไปจากโครงการ ASIC ของตน เนื่องจากชิปเหล่านี้มีประสิทธิภาพต่อต้นทุนรวมในการเป็นเจ้าของต่อหน่วยอยู่ในระดับชั้นนำอยู่แล้ว
นอกจากนี้ Nvidia มีความเสี่ยงต่อลูกค้าผู้ให้บริการคลาวด์เกิดใหม่ (Neocloud) มากที่สุดในบรรดาผู้ผลิตทั้งหมด โดยเฉพาะลูกค้ารายย่อยส่วนหางยาว ปัจจุบัน ผู้ให้บริการคลาวด์เกิดใหม่เผชิญความเสี่ยงที่สูงขึ้นมากทั้งในด้านการดำเนินโครงการและความสามารถในการจัดหาเงินทุน กำลังประมวลผลที่ลูกค้าปลายทางในจีนให้คำมั่นว่าจะซื้อจากผู้ให้บริการคลาวด์เกิดใหม่ก็มีปริมาณมากเช่นกัน ความเป็นไปได้ที่ร่างกฎหมาย RASA จะกลายเป็นกฎหมายดูเหมือนจะเพิ่มขึ้น เมื่อมีผลบังคับใช้ การเข้าถึง GPU จากระยะไกลจะถือเป็นการส่งออก ดังนั้นการเข้าถึง GPU ขั้นสูงจากระยะไกลของลูกค้าจีนจะถือเป็นการละเมิดการควบคุมการส่งออก
สุดท้ายนี้ เราขอชี้แจงว่าการปรับแบบจำลองครั้งนี้ไม่ได้รวมผลกระทบจากการลาออกของ Jensen Huang จากตำแหน่งซีอีโอของ Nvidia แม้ว่า Jensen Huang จะยังคงดำรงตำแหน่งซีอีโอต่อไป เราก็จะปรับแบบเดียวกัน เมื่อพิจารณาถึงความสำคัญของ Jensen Huang ต่อ Nvidia เราเชื่อว่าการเปลี่ยนผ่านผู้นำครั้งนี้จะเพิ่มความเสี่ยงที่ส่วนแบ่งการตลาดจะลดลง ซึ่งอาจมากกว่าที่เราคาดการณ์ไว้ในที่นี้
เนื่องจากการจัดส่งบอร์ด Vera Rubin L6 เลื่อนจากไตรมาสที่สามไปเป็นไตรมาสที่สี่ เราจึงปรับคาดการณ์ไตรมาสที่สามและสี่ของปี 2026 ด้วย เราเลื่อน GPU Rubin ประมาณ 100,000 ตัวจากไตรมาสที่สามของปี 2026 ไปเป็นไตรมาสที่สี่ โดยปริมาณการจัดส่ง Vera Rubin ทั้งปี 2026 ยังคงอยู่ที่ประมาณ 980,000 ตัว GB300 เพิ่มปริมาณการจัดส่งประมาณ 130,000 ตัวในไตรมาสที่สามเพื่อเติมเต็มช่องว่างนี้ เมื่อ Rubin เร่งการผลิต เราปรับลด GB300 ประมาณ 260,000 ตัวและ H200 ประมาณ 150,000 ตัวในคาดการณ์ไตรมาสที่สี่ของปี 2026 เมื่อรวมการปรับทั้งหมดแล้ว รายได้รวมของ Nvidia ในไตรมาสที่สามของปี 2026 อยู่ที่ประมาณ 109,100 ล้านดอลลาร์สหรัฐ และไตรมาสที่สี่ประมาณ 125,300 ล้านดอลลาร์สหรัฐ
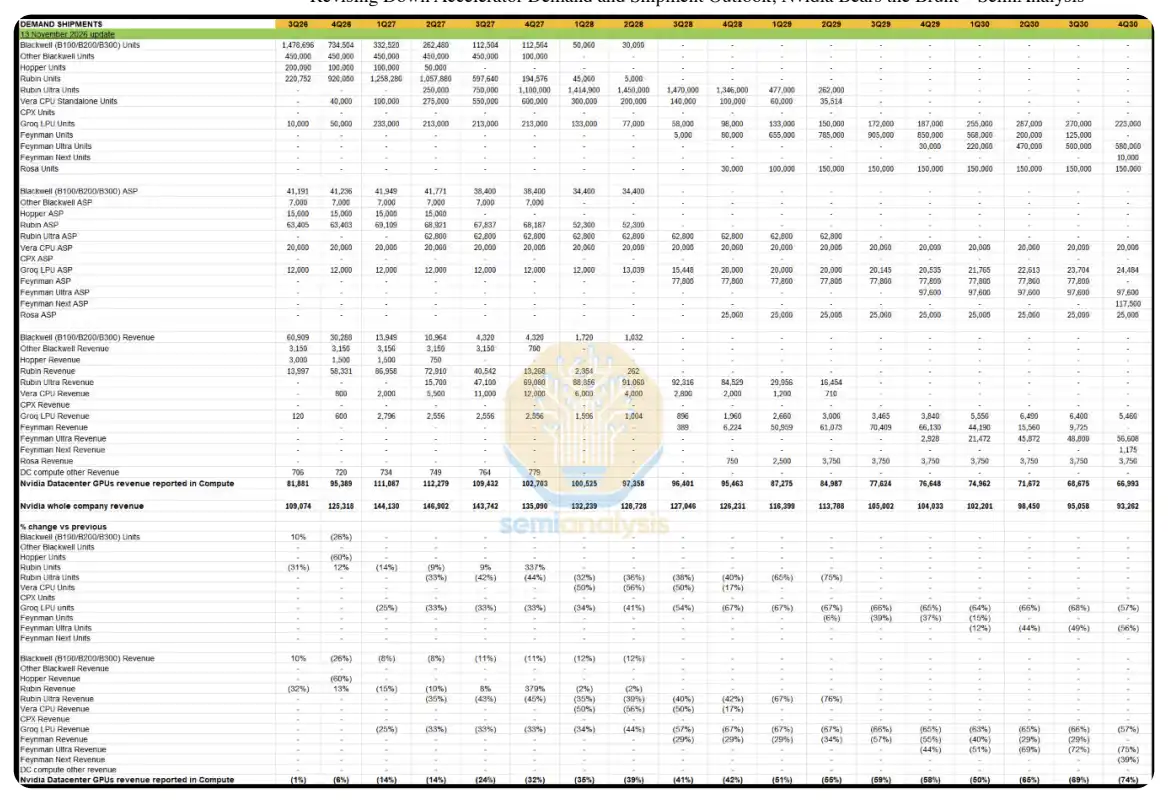
คาดการณ์ปริมาณการจัดส่ง (Nvidia) ตารางอัปเดต ณ วันที่ 13 พฤศจิกายน 2026 แสดงปริมาณการจัดส่ง ราคาขายเฉลี่ย และรายได้รายไตรมาสของแต่ละรุ่น พร้อมอัตราการเปลี่ยนแปลงเมื่อเทียบกับรุ่นก่อนหน้า รายการสรุปรวมถึงรายได้ GPU ศูนย์ข้อมูลของ Nvidia ที่นับรวมในธุรกิจประมวลผล และรายได้รวมของบริษัท Nvidia ที่มา: SemiAnalysis
Broadcom
Broadcom ได้รับผลกระทบน้อยที่สุด โดยคาดการณ์รายได้สะสมจาก ASIC ปี 2026 ถึง 2030 ถูกปรับลดลง 11% สาเหตุหลักมาจากการปรับลดราคาขายเฉลี่ยจากต้นทุน HBM ที่ลดลง ผลกระทบจากการปรับลดปริมาณการจัดส่งมีน้อย เราเชื่อว่าความต้องการของ Broadcom จะไม่ลดลง เนื่องจากโครงการ ASIC หลักสามโครงการ (TPU, OpenAI และ Anthropic) มอบประสิทธิภาพต่อต้นทุนต่อหน่วยและประสิทธิภาพต่อวัตต์ที่สูงกว่าให้กับลูกค้าปลายทาง ขณะเดียวกัน Broadcom ก็มีความสามารถในการค้ำประกันการจัดหาเงินทุนจากเจ้าหนี้ เพื่อระดมทุนสำหรับที่ดิน ไฟฟ้า อาคารหลัก และระบบ สำหรับ OpenAI เราปรับลดขนาดคาดการณ์ของ Serrano รุ่นที่สองในปี 2029 ลง 1 GW พร้อมกับปรับเพิ่มปริมาณการจัดส่งของผลิตภัณฑ์รุ่นที่สามในปี 2030 อย่างมาก
เราปรับลดปริมาณการจัดส่ง TPU เล็กน้อย ซึ่งเกี่ยวข้องกับ Google และ Anthropic เนื่องจากคาดว่าการพัฒนาศูนย์ข้อมูลในเท็กซัสจะหยุดชะงัก เราจึงเลื่อน TPU 700 MW ที่เดิมกำหนดส่งมอบให้ Anthropic ในปี 2027 ไปเป็นปี 2028 ทีมศูนย์ข้อมูลของเราคาดว่ากำลังการผลิตประมาณ 275 MW ของโครงการ Crusoe/Goodnight จะเลื่อนจากไตรมาสที่สี่ของปี 2027 และโครงการ Nexus ที่ Hubbard อีก 330 MW ยังไม่ได้รับการอนุมัติและมีความเสี่ยง ทั้งสองโครงการใช้สำหรับติดตั้ง TPU ของ Anthropic
อีกโครงการหนึ่งของ Broadcom ที่เราปรับลดคาดการณ์มาจากสตาร์ทอัป MatX เราเชื่อว่า MatX มีความไม่แน่นอนสูงกว่าและเข้าถึงการจัดหาเงินทุนได้ยากกว่า จึงปรับลดประมาณการความต้องการชิป MatX ของ Anthropic ลง
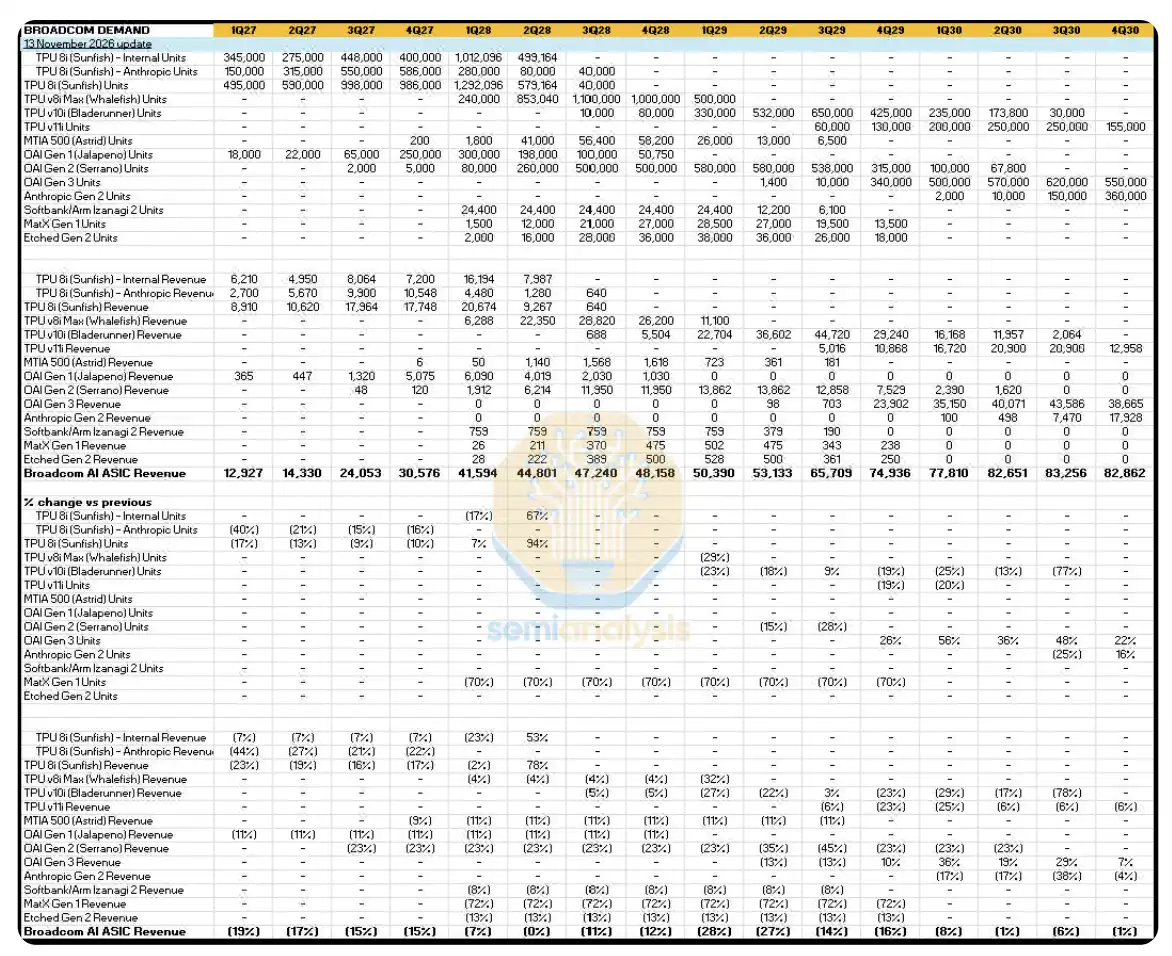
ความต้องการของ Broadcom ตารางอัปเดต ณ วันที่ 13 พฤศจิกายน 2026 แสดงปริมาณการจัดส่ง รายได้ และอัตราการเปลี่ยนแปลงเมื่อเทียบกับรุ่นก่อนหน้ารายไตรมาสของโครงการ TPU, OpenAI, Anthropic เป็นต้น รายการสรุปคือรายได้ AI ASIC ของ Broadcom ที่มา: SemiAnalysis
MediaTek
เราปรับลดปริมาณการจัดส่งของ MediaTek ลงมากกว่า
ซึ่งสะท้อนทั้งความต้องการของ Anthropic ที่ลดลงจากปัจจัยด้านการจัดหาเงินทุน และการปรับความต้องการ TPU รวมใหม่ เนื่องจากตามแบบจำลองของเรา MediaTek จะรับผิดชอบปริมาณการจัดส่ง TPU ส่วนใหญ่ในอนาคต โดยเฉพาะ TPU ที่ Google ใช้ภายใน แม้หลังจากการปรับลดครั้งนี้ ปริมาณการจัดส่ง TPU ของ MediaTek ในปี 2029 ถึง 2030 ก็ยังสูงกว่า Broadcom และพันธมิตรอื่นๆ เช่น AMD/Marvell นอกจากนี้ เนื่องจากลูกค้าของ MediaTek จัดซื้อ HBM เอง การลดราคา HBM จึงไม่ส่งผลกระทบต่อ MediaTek ดังนั้นการเปลี่ยนแปลงของคาดการณ์รายได้จึงมาจากการปรับลดปริมาณการจัดส่งทั้งหมด
การปรับลดส่วนใหญ่กระจุกตัวอยู่ที่ผลิตภัณฑ์สองรุ่นของ TPU v9 ได้แก่ Humufish และ Triggerfish เราปรับลดปริมาณการจัดส่งตลอดอายุการใช้งานของ Humufish ในปี 2028 และ 2029 รวมกัน 470,000 ตัว ซึ่งสะท้อนว่าอัตราผลผลิตของ EMIB-T ยังคงมีความเสี่ยง
เนื่องจากข้อจำกัดด้านการจัดหาเงินทุนเป็นหนึ่งในสาเหตุหลักของการปรับครั้งนี้ เราเชื่อว่าความสามารถของ Broadcom ในการสนับสนุนการจัดหาเงินทุนสำหรับโครงการก่อสร้างทั้งหมดมีความสำคัญต่อ Anthropic มากกว่า ดังนั้นโครงการที่เราปรับลดมากที่สุดคือ TPU v9i (Triggerfish) โดยปริมาณการจัดส่งตลอดอายุการใช้งานถูกปรับลดลง 42% Triggerfish ได้รับการออกแบบโดยอ้างอิงความคิดเห็นของ Anthropic และเดิมวางแผนจะเป็น TPU ตัวแรกของ MediaTek ที่ขายให้กับ Anthropic ภายนอก
อย่างไรก็ตาม เรายังตระหนักว่าอัตรากำไรโดยรวมของ MediaTek ต่ำกว่า Broadcom ดังนั้นต้นทุนรวมของระบบจึงต่ำกว่า ซึ่งน่าสนใจเมื่อเงินทุนมีจำกัด ซึ่งต้องให้ Google รับผิดชอบการจัดหาเงินทุนมากขึ้น หรือให้ Anthropic เพิ่มการชำระเงินล่วงหน้า
สำหรับ TPU v10t (Icefish) รุ่นถัดไป เราชะลอการเร่งการผลิตในปี 2029 และย้ายปริมาณการจัดส่งมากขึ้นไปยังปี 2030
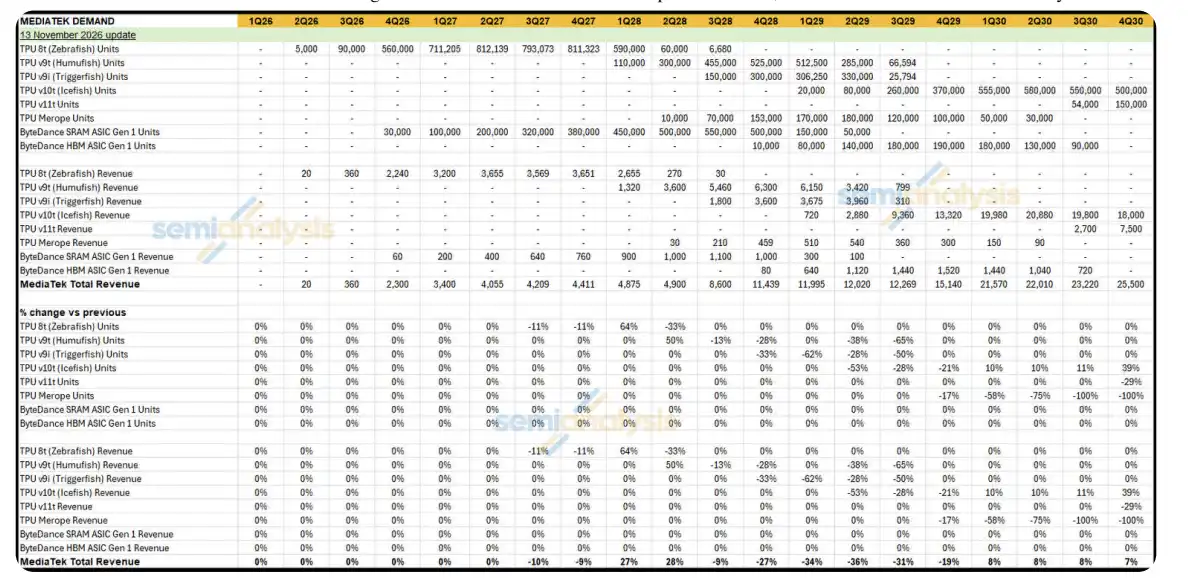
ความต้องการของ MediaTek ตารางอัปเดต ณ วันที่ 13 พฤศจิกายน 2026 แสดงปริมาณการจัดส่ง รายได้ และอัตราการเปลี่ยนแปลงเมื่อเทียบกับรุ่นก่อนหน้ารายไตรมาสของ TPU แต่ละรุ่นและโครงการ ASIC ของ ByteDance รายการสรุปคือรายได้รวมของ MediaTek ที่มา: SemiAnalysis
AMD
เมื่อวัดจากการใช้พลังงานรวม เราปรับลดคาดการณ์ของ AMD ในปี 2028, 2029 และ 2030 ลง 23%, 55% และ 57% ตามลำดับ และเมื่อวัดจากค่าใช้จ่าย จะปรับลดลง 29%, 35% และ 32% ตามลำดับ คาดการณ์การใช้พลังงานในปี 2027 ทรงตัว และคาดการณ์ค่าใช้จ่ายปรับลดลง 11% แม้ว่า AMD จะเป็นผู้ผลิตชิปเชิงพาณิชย์ที่ขายในตลาดเปิดเช่นกัน แต่การปรับลดรายได้น้อยกว่า Nvidia เนื่องจาก AMD มีความเสี่ยงต่อลูกค้าผู้ให้บริการคลาวด์ขนาดใหญ่และห้องปฏิบัติการ AI ชั้นนำมากกว่า ซึ่งรวมถึง Meta, OpenAI และ Anthropic สำหรับ Meta และ OpenAI ข้อตกลงใบสำคัญแสดงสิทธิทำให้การซื้อระบบ AMD แทบไม่ต้องลังเล ส่วน Anthropic ไม่มีข้อตกลงใบสำคัญแสดงสิทธิ แต่เราเชื่อว่าราคาของ AMD ยังคงเป็นประโยชน์ต่อ Anthropic อย่างมาก ในแง่ประสิทธิภาพต่อดอลลาร์สำหรับการอนุมาน AMD ดึงดูดใจ Anthropic เป็นอันดับสองรองจาก TPU
นอกจากนี้ ในระยะใกล้ เราปรับเวลาการเร่งการผลิต MI400 ให้เร็วขึ้น เพื่อสะท้อนการเพิ่มกำลังการผลิตที่แข็งแกร่งขึ้นในไตรมาสที่สี่ของปี 2026 เราเลื่อน MI400 ประมาณ 25,000 ตัวและ MI450-MC รุ่นปรับแต่งสำหรับ Meta ประมาณ 30,000 ตัว จากไตรมาสที่สี่ของปี 2027 ไปเป็นไตรมาสที่สี่ของปี 2026
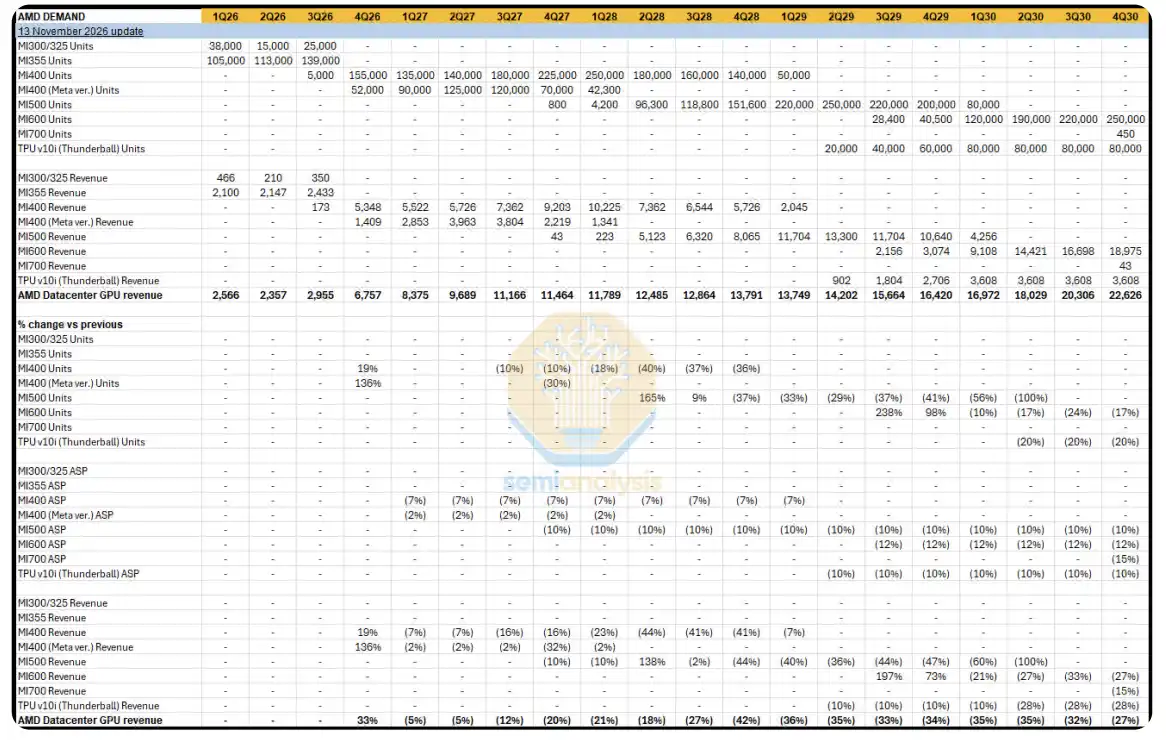
ความต้องการของ AMD ตารางอัปเดต ณ วันที่ 13 พฤศจิกายน 2026 แสดงปริมาณการจัดส่ง รายได้ และอัตราการเปลี่ยนแปลงเมื่อเทียบกับรุ่นก่อนหน้ารายไตรมาสของแต่ละรุ่น พร้อมอัตราการเปลี่ยนแปลงของราคาขายเฉลี่ย รายการสรุปคือรายได้ GPU ศูนย์ข้อมูลของ AMD ที่มา: SemiAnalysis
Amazon Trainium
เราคงคาดการณ์การจัดส่ง Trainium ในปี 2027 และ 2028 สำหรับปี 2029 เราย้ายปริมาณการจัดส่งที่คาดว่าจะเป็นของ Trainium4 ไปยัง Trainium5 และขยายอายุการใช้งานของ Trainium5 ต่อไปจนถึงปี 2030 พร้อมกับปรับลดขนาดการเร่งการผลิตของ Trainium6 เราคงคาดการณ์การจัดส่ง Trainium ในระยะใกล้ เนื่องจาก Amazon มีโครงการศูนย์ข้อมูลที่อยู่ระหว่างการก่อสร้างและเตรียมการจำนวนมาก ซึ่งส่วนใหญ่ไม่ได้รับผลกระทบ นอกจากนี้ ต้นทุนการผลิตของ Trainium ต่ำกว่ามาก ดังนั้นต้นทุนสำหรับลูกค้าปลายทางก็ต่ำด้วย Amazon ยังเต็มใจที่จะให้เงินอุดหนุนโครงการที่ใช้ Trainium สำหรับลูกค้ารายสำคัญ เช่น Anthropic และ OpenAI ด้วยเหตุผลเชิงกลยุทธ์
การปรับอื่นๆ
เราเปลี่ยนชื่อ TPU v9i (Whalefish) เป็น TPU v8i Max (Whalefish)
เราเปลี่ยนชื่อ "B300 1200W" เป็น "B300 1100W" และอัปเดตค่าการออกแบบความร้อน (TDP) ตามนั้น การใช้พลังงานรวมของชิปยังคงเดิม
ในแบบจำลอง ODM เราปรับลดคำสั่งซื้อตู้ Vera Rubin ของ Microsoft ในปี 2027 ลง 200 ตู้
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้