ปี 2028: หลุมพรางที่การเลือกตั้งกลางเทอมสหรัฐฯ ขุดไว้ให้ซัพพลายเชนต้นน้ำ AI
 Odaily
ผู้เขียนต้นฉบับ: หลงเยว่
แหล่งที่มาต้นฉบับ: Wallstreetcn
การเลือกตั้งครั้งหนึ่งทำให้วอลล์สตรีทต้องทบทวนจังหวะการสร้าง AI ใหม่
ในเดือนพฤศจิกายน 2026 ผลการเลือกตั้งกลางเทอมของสหรัฐฯ ประกาศออกมา พรรคเดโมแครตไม่เพียงแต่ครองเสียงข้างมากในทั้งสองสภาของรัฐสภา แต่ยังชนะตำแหน่งผู้ว่าการรัฐในเท็กซัสและโอไฮโอ ซึ่งเป็นสองรัฐที่มีการก่อสร้างดาต้าเซ็นเตอร์หนาแน่นที่สุดในสหรัฐฯ
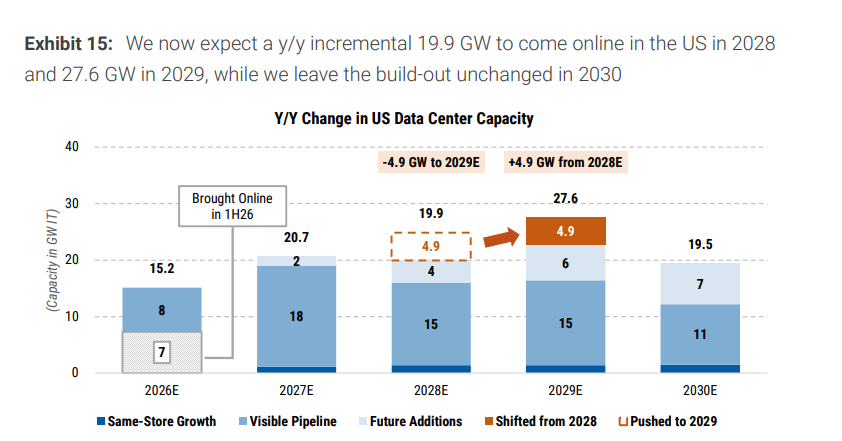
รายงานวิจัยล่าสุดของ Morgan Stanley 《Buy the Drop: AI Investment Opportunities Post the US Midterms》 ระบุว่า หลังจากคลื่นสีน้ำเงินในสหรัฐฯ การก่อสร้างดาต้าเซ็นเตอร์ในสหรัฐฯ จะมีกำลังการผลิตประมาณ 5GW เลื่อนจากปี 2028 ไปเป็นปี 2029 คิดเป็น 20% ของกำลังการผลิตใหม่ในสหรัฐฯ ปีนั้น และ 10% ของกำลังการผลิตใหม่ทั่วโลก
ผลโดยตรงจากการเลื่อนนี้คือ กำลังการผลิตใหม่ GW ของดาต้าเซ็นเตอร์สหรัฐฯ ในปี 2028 ลดลง 4% เมื่อเทียบปีต่อปี และดีดกลับ 38% ในปี 2029 ในระดับโลก ปี 2028 เติบโต 9% เมื่อเทียบปีต่อปี และปี 2029 เติบโต 20% เมื่อเทียบปีต่อปี
การเลือกตั้งกลางเทอมของสหรัฐฯ ดูเหมือนจะขุดหลุมพรางให้ซัพพลายเชนต้นน้ำ AI ด้วยเช่นกัน ชื่อของมันคือปี 2028 Morgan Stanley กังวลว่า การเลื่อนดาต้าเซ็นเตอร์จำนวนมาก "อาจทำให้เกิดช่องว่างอากาศ (air pocket) ในซัพพลายเชนเทคโนโลยีในปี 2028 ส่งผลให้อำนาจต่อรองด้านราคาลดลงหรือเกิดการสะสมสต็อกสินค้า หรือแม้แต่คำสั่งซื้อชะลอตัว อัตรากำไรกลับสู่ภาวะปกติ และการปรับลดประมาณการกำไร แม้ว่าความต้องการ AI เองจะยังคงสมบูรณ์"
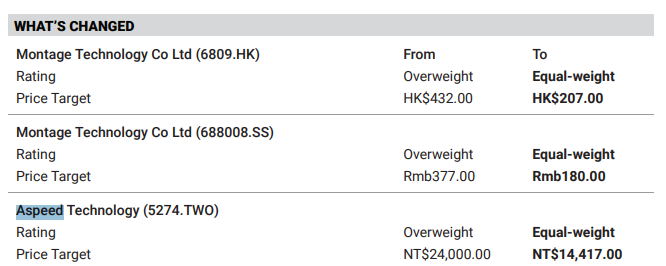
สำหรับผลกระทบของช่องว่างอากาศ (air pocket) ในปี 2028 เซมิคอนดักเตอร์คลาวด์ต้นน้ำได้รับผลกระทบก่อน นักวิเคราะห์ปรับลดราคาเป้าหมายของซัพพลายเออร์เซมิคอนดักเตอร์คลาวด์เอเชียอย่าง Aspeed ลงอย่างมาก โดยให้เหตุผลว่าเผชิญความเสี่ยงจากโครงการสหรัฐฯ ล่าช้าใน 2-4 ไตรมาสข้างหน้า กลุ่มหน่วยความจำรุ่นเก่าก็ถูกปรับลดเช่นกัน โดยให้เหตุผลว่าคาดการณ์ว่าอำนาจต่อรองด้านราคา "ถึงจุดสูงสุด" จะมาถึงเร็วกว่าที่คาด
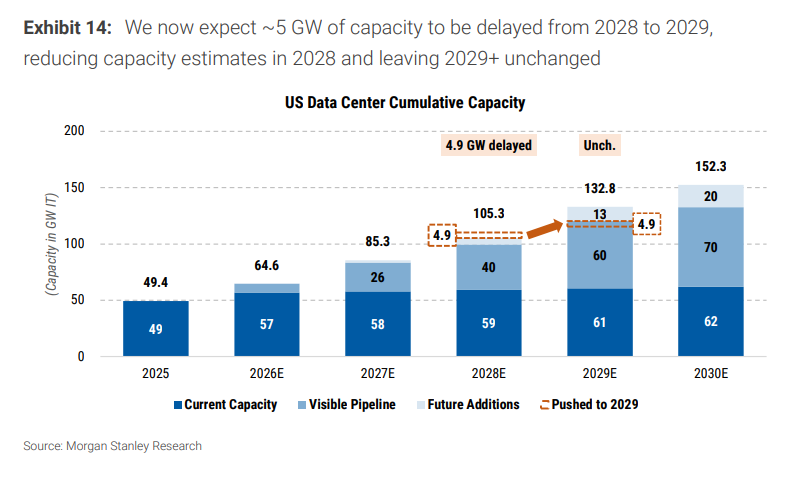
แผนภูมิเส้นทางกำลังการผลิตสะสมของดาต้าเซ็นเตอร์สหรัฐฯ: แสดงการปรับลดจาก 110GW เป็น 105GW ในปี 2028
ทำไมถึงเป็นปี 2028? การเลือกตั้งขุดหลุมพรางอย่างไร
ตัวกระตุ้นโดยตรงของการเลื่อนดาต้าเซ็นเตอร์มาจากการเลือกตั้งกลางเทอมของสหรัฐฯ
พรรคเดโมแครตชนะตำแหน่งผู้ว่าการรัฐหลายรัฐ รวมถึงเท็กซัสและโอไฮโอ โดย Gina Hinojosa ผู้ว่าการรัฐเท็กซัสที่ได้รับเลือก มีนโยบายหาเสียงรวมถึงการระงับการอนุมัติดาต้าเซ็นเตอร์ใหม่จนกว่าสภานิติบัญญัติเท็กซัสจะออกมาตรการคุ้มครองที่เข้มงวดขึ้น ส่วน Amy Acton ผู้ว่าการรัฐโอไฮโอที่ได้รับเลือก เสนอการระงับดาต้าเซ็นเตอร์ใหม่และใบอนุญาตใหม่แบบมีเงื่อนไข โดยกำหนดให้โครงการต้องจ่ายค่าก๊าซธรรมชาติ น้ำ และไฟฟ้า 100% และใช้แรงงานสหภาพแรงงาน
นักวิเคราะห์ประเมินว่า โครงการที่อยู่ระหว่างก่อสร้างในปี 2027 แทบไม่ได้รับผลกระทบ เพราะ "ผู้ว่าการรัฐที่ได้รับเลือกใหม่ไม่น่าจะทำลายโครงการที่กำลังก่อสร้างอยู่" ความเสี่ยงจากการล่าช้ากระจุกตัวอยู่ที่โครงการปี 2028 ที่ยังไม่ได้เริ่มก่อสร้าง
รายงานระบุว่า เท็กซัสและโอไฮโอมีกำลังการผลิตดาต้าเซ็นเตอร์รวมกันประมาณ 4.9GW (ในแง่ IT) ในปี 2028 โครงการเหล่านี้ต้องเลื่อนออกไปเนื่องจากกระบวนการอนุมัติใหม่
ในขณะเดียวกัน คำขอเชื่อมต่อกับ ERCOT (โครงข่ายไฟฟ้าเท็กซัส) มีประมาณ 474GW แล้ว เกินกว่าความต้องการใช้ไฟฟ้าสูงสุดในประวัติศาสตร์มากกว่า 5 เท่า โดยดาต้าเซ็นเตอร์คิดเป็นประมาณ 90% ของคำขอไฟฟ้าใหม่ คอขวดด้านไฟฟ้ามีอยู่ก่อนแล้ว ผลการเลือกตั้งเพียงแต่เพิ่มความไม่แน่นอนด้านนโยบายทับลงไป
หลุมพรางของซัพพลายเชนต้นน้ำ: เซมิคอนดักเตอร์คลาวด์ได้รับผลกระทบก่อน
ช่องว่างอากาศ (air pocket) ในปี 2028 มีความหมายอย่างไรต่อซัพพลายเชนต้นน้ำ AI?
ทีมเซมิคอนดักเตอร์เอเชียของ Morgan Stanley ติดตามอย่างรวดเร็วด้วยรายงาน 《Cloud Semis: Peak Growth, Less Upside》 โดยชี้ว่า เซมิคอนดักเตอร์คลาวด์ "Peak Growth, Less Upside" (การเติบโตถึงจุดสูงสุด โอกาสขาขึ้นจำกัด)
Aspeed เป็นซัพพลายเออร์หลักของชิปควบคุมการจัดการเมนบอร์ดเซิร์ฟเวอร์ (BMC) ได้รับประโยชน์โดยตรงจากวงจรการขยายดาต้าเซ็นเตอร์ Montage บริษัทเซมิคอนดักเตอร์สำหรับดาต้าเซ็นเตอร์ มีผลิตภัณฑ์หลักคือชิปเชื่อมต่อหน่วยความจำสำหรับ DRAM ของเซิร์ฟเวอร์
ราคาเป้าหมายของทั้งสองบริษัทถูกปรับลดลงอย่างมาก:
- Aspeed: ราคาเป้าหมายลดจาก NT$24,000 เป็น NT$14,417 ลดลงประมาณ 40%
- Montage: ราคาเป้าหมายลดจาก HK$432 เป็น HK$207 ลดลงประมาณ 52%
นักวิเคราะห์อธิบายว่า ตรรกะหลักของการปรับลดคือ: "ทีมสหรัฐฯ คาดว่ากำลังการผลิตใหม่ของดาต้าเซ็นเตอร์สหรัฐฯ ในปี 2028 ประมาณ 20% อาจย้ายไปปี 2029 ซึ่งอาจกระทบกำไรปี 2028 ของซัพพลายเออร์เซมิคอนดักเตอร์คลาวด์"
หน่วยความจำรุ่นเก่า "อำนาจต่อรองด้านราคาถึงจุดสูงสุด": มาเร็วกว่าที่คิด
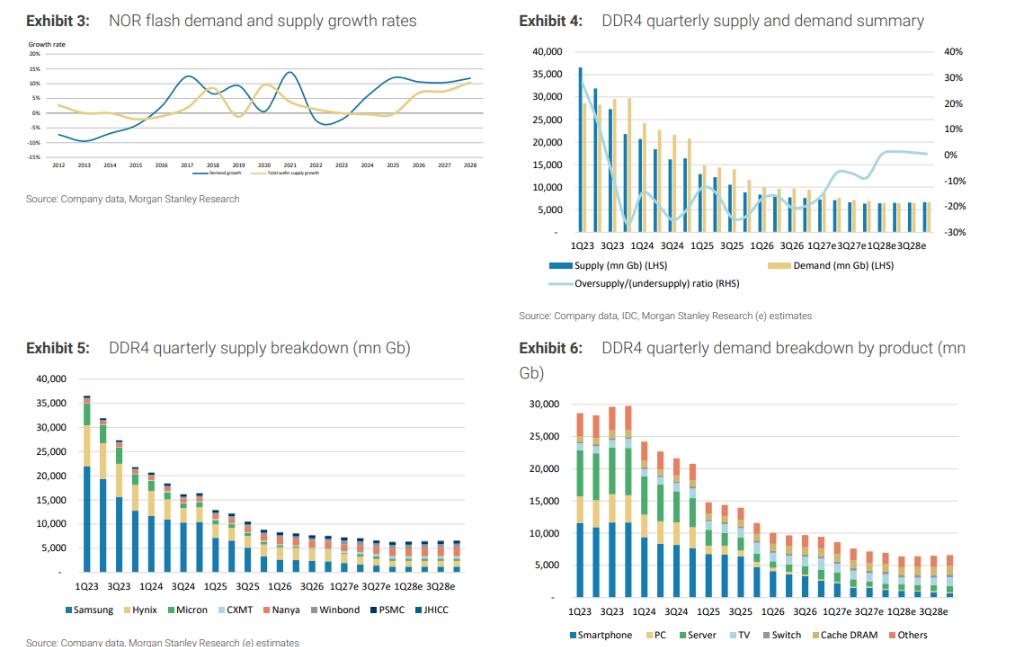
ในช่วงเวลาเดียวกัน ทีมวิจัยหน่วยความจำรุ่นเก่าของ Morgan Stanley ออกรายงาน 《Old Memory: Peak Pricing Power? Reduce exposure.》 (หน่วยความจำรุ่นเก่า: อำนาจต่อรองด้านราคาถึงจุดสูงสุด? ลดการลงทุน) โดยปรับลด Winbond, GigaDevice, Powerchip, Macronix จาก Overweight เป็น Neutral และปรับลด Phison ลงเป็น Underweight
รายงานระบุชัดเจนว่า ขอบเขตการวิเคราะห์จำกัดเฉพาะ DDR3/4, SLC/MLC NAND และ NOR ไม่เกี่ยวข้องกับตลาด DDR5 กระแสหลักหรือ TLC/QLC NAND
ข้อสรุปหลักคือ: "ความได้เปรียบด้านราคาของหน่วยความจำรุ่นเก่าไม่เพียงพออีกต่อไป"
รายงานระบุแรงกดดันสามประการ:
- ความสามารถในการคาดการณ์การใช้จ่ายคลาวด์แย่ลง
- ความต้องการของผู้บริโภคอ่อนแอ
- อุปสงค์และอุปทานกลับสู่ภาวะปกติภายในปี 2028
ตัวกระตุ้นโดยตรงที่สุดคือการเลื่อนจังหวะการก่อสร้างดาต้าเซ็นเตอร์ของสหรัฐฯ "ซัพพลายเชนเทคโนโลยีในปี 2028 อาจเกิดช่องว่างอากาศ (air pocket) ซึ่งอาจทำให้อำนาจต่อรองด้านราคาลดลงและเกิดการสะสมสต็อกสินค้า"
รายงานเน้นเป็นพิเศษว่า EPS ปี 2026 ของบริษัทเหล่านี้ยังคงถูกปรับเพิ่มขึ้น หัวใจของการปรับลดคือ "การจัดการจุดเปลี่ยนของวัฏจักร" ไม่ใช่การล่มสลายของกำไร
สถานการณ์ตึงตัวในช่วงนี้ไม่จำเป็นต้องหายไปทันที หุ้นก็สามารถเริ่มตั้งราคาใหม่ได้ การหดตัวของอุปทานที่ขาดแคลนก็เพียงพอที่จะลดอำนาจต่อรองด้านราคาส่วนเพิ่มก่อนที่กำไรจะถึงจุดสูงสุด
ผู้ให้บริการคลาวด์ขนาดใหญ่: งบลงทุนไม่เปลี่ยน แต่จังหวะคลาดเคลื่อน
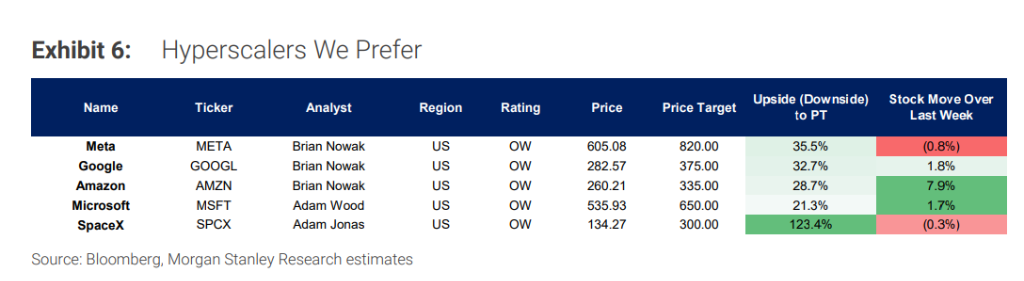
แม้โครงการจะล่าช้า Morgan Stanley ยังคงประมาณการงบลงทุนของผู้ให้บริการคลาวด์ขนาดใหญ่ไว้เท่าเดิม: Google/Alphabet ปี 2027/2028 รวม 375 พันล้าน/400 พันล้านดอลลาร์สหรัฐ, Meta 225 พันล้าน/250 พันล้านดอลลาร์สหรัฐ, Amazon 355 พันล้าน/365 พันล้านดอลลาร์สหรัฐ, Microsoft 238 พันล้าน/298 พันล้านดอลลาร์สหรัฐ ทั้งหมดไม่เปลี่ยนแปลง
รายงานมองว่า บริษัทเหล่านี้จะยังคง "สร้างกำลังการผลิตให้มากที่สุดเท่าที่จะทำได้" เพราะผลิตภัณฑ์ใหม่ที่ขับเคลื่อนด้วยโมเดลภาษาขนาดใหญ่รองรับผู้ใช้หลายพันล้านคน และยังมีอัตราผลตอบแทนจากเงินทุนมากกว่า 30%
แต่ "ใช้เงินเท่าไหร่" กับ "สร้างเสร็จเมื่อไหร่" เป็นคนละเรื่องกัน
รายงานชี้ว่า ผลกระทบของการล่าช้าเป็น "การเลื่อนมากกว่าการยกเลิก" บางโครงการอาจย้ายจากเท็กซัสและโอไฮโอไปยังรัฐที่เป็นมิตรกว่า เช่น เทนเนสซีและลุยเซียนา ในต่างประเทศ Morgan Stanley คาดการณ์ว่าอาจมี ความต้องการล้นทะลัก 20GW ไหลไปยังเอเชียและยุโรป ตะวันออกกลาง แอฟริกา
Meta ระบุเป้าหมายที่จะบรรลุ ประสิทธิภาพการประมวลผลเพิ่มขึ้น 10 เท่า ภายในปี 2027 TPU 8t และ 8i ของ Google ให้ ประสิทธิภาพการฝึกเพิ่มขึ้นสูงสุด 2.7 เท่า และ ความคุ้มค่าด้านการอนุมานเพิ่มขึ้น 80% ตามลำดับเมื่อเทียบกับรุ่นก่อนหน้า
ความก้าวหน้าด้านประสิทธิภาพเหล่านี้ถูกมองว่าเป็นเครื่องมือรองรับข้อจำกัดด้านกำลังการผลิต
ความเชื่อมั่นของซิลิคอนวัลเลย์ vs ความระมัดระวังของวอลล์สตรีท
สำหรับช่องว่างอากาศ (air pocket) ในปี 2028 นี้ ตลาดไม่ได้มีเสียงเดียว
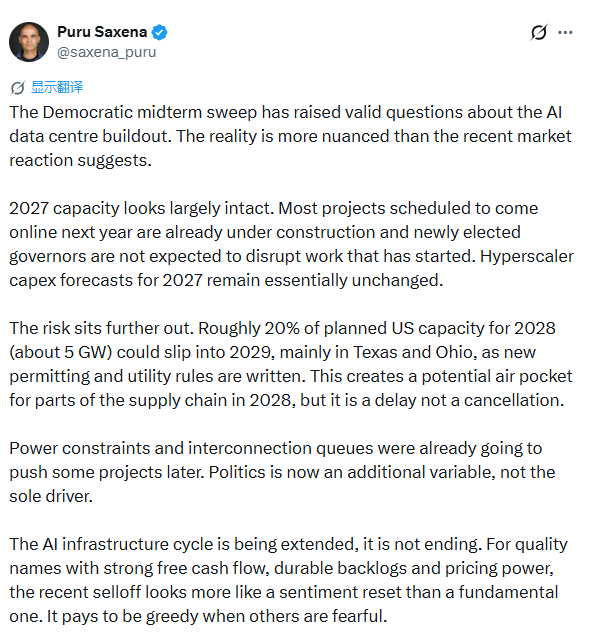
นักลงทุน Puru Saxena (ผู้ก่อตั้ง AlphaTarget) โพสต์บนโซเชียลมีเดีย ให้มุมมองที่สอดคล้องกับ Morgan Stanley เป็นส่วนใหญ่แต่กระชับกว่า: "ชัยชนะถล่มทลายของพรรคเดโมแครตในการเลือกตั้งกลางเทอมทำให้เกิดคำถามที่สมเหตุสมผลเกี่ยวกับการก่อสร้างดาต้าเซ็นเตอร์ AI จริง แต่ความเป็นจริงซับซ้อนกว่าปฏิกิริยาของตลาดในช่วงนี้"
เขาชี้ว่า กำลังการผลิตปี 2027 "ส่วนใหญ่ยังคงอยู่ครบ" เพราะโครงการส่วนใหญ่ที่จะเปิดใช้งานปีหน้าอยู่ระหว่างการก่อสร้างแล้ว และผู้ว่าการรัฐที่ได้รับเลือกใหม่ไม่น่าจะขัดขวางโครงการที่เริ่มไปแล้ว
"วัฏจักรโครงสร้างพื้นฐาน AI กำลังถูกยืดออก ไม่ใช่สิ้นสุด" เขาเขียน และอ้างสุภาษิตการลงทุน: "การโลภเมื่อผู้อื่นกลัวนั้นคุ้มค่า"
สิ่งนี้สอดคล้องกับจุดยืนหลักของ Morgan Stanley แต่การวิเคราะห์ของวอลล์สตรีทละเอียดกว่า: บริษัทในส่วนต่าง ๆ ของซัพพลายเชน ภูมิศาสตร์ต่างกัน โครงสร้างเงินทุนต่างกัน เผชิญความเสี่ยงที่แตกต่างกันอย่างสิ้นเชิง
สินทรัพย์ดาต้าเซ็นเตอร์ที่สร้างเสร็จแล้วและได้รับการรับประกันไฟฟ้าแล้วจะหายากขึ้น การแบ่งแยกคุณภาพการจัดหาเงินทุนจะลึกขึ้น neoclouds และโครงการใหม่จะถูกตรวจสอบเข้มงวดขึ้น ในขณะที่ผู้ให้บริการคลาวด์ขนาดใหญ่จะยิ่งเสริมความได้เปรียบด้วยขนาดและความแข็งแกร่งด้านเงินทุน Morgan Stanley กล่าวว่า:
การจัดหาเงินทุนยังคงหาได้ แต่การเลือกตั้งกลางเทอมน่าจะทำให้การแบ่งแยกคุณภาพลึกขึ้น
หลุมพรางปี 2028 ใครจะถม
กรอบการวิเคราะห์ทั้งหมดของ Morgan Stanley ชี้ไปที่ข้อสรุปหลัก: ความต้องการ AI ไม่ได้หายไป แต่จังหวะการก่อสร้างที่คลาดเคลื่อนจะสร้างหน้าต่างแรงกดดันที่แท้จริงต่อซัพพลายเชนในปี 2028
หลุมพรางนี้ไม่ได้ถูกขุดโดยความล้มเหลวทางเทคนิค แต่เกิดจากการเลือกตั้งระดับรัฐ ข้อกำหนดใบอนุญาตชุดใหม่ และคำขอเชื่อมต่อกับ ERCOT ที่คั่งค้าง 474GW ร่วมกัน
ไฟฟ้า ไม่ใช่ชิป กำลังกลายเป็นคอขวดใหม่ของการแข่งขัน AI ครั้งนี้
รายงานแนะนำให้นักลงทุนให้ความสนใจโอกาสสามประเภท: ผู้ให้บริการคลาวด์ขนาดใหญ่ หุ้นซัพพลายเชนดาต้าเซ็นเตอร์ที่คัดสรร และผู้สนับสนุนซอฟต์แวร์และผู้ใช้งานแอปพลิเคชัน AI
เรามองว่าตลาดตอบสนองเกินเหตุ การเลื่อนบางโครงการจากปี 2028 ไปปี 2029 ไม่ได้ทำลายตรรกะโดยรวมของงบลงทุน
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้