


เฟดจะ 'ขึ้นดอกเบี้ยต่อเนื่อง' หรือไม่? วัฏจักรคุมเข้มช่วงปลายทศวรรษ 1980 จะเกิดซ้ำหรือไม่
 wallstreetcn
ชื่อเรื่องต้นฉบับ: 《เฟดจะ 'ขึ้นดอกเบี้ยต่อเนื่อง' หรือไม่? วัฏจักรคุมเข้มช่วงปลายทศวรรษ 1980 จะเกิดซ้ำหรือไม่?》
แหล่งที่มาต้นฉบับ: Wallstreetcn
รายงานของ Citi ระบุว่า สภาพแวดล้อมมหภาคในปัจจุบันมีความคล้ายคลึงกับวัฏจักรคุมเข้มปี 1988-1989 อย่างมาก ในช่วงเวลานั้นเศรษฐกิจยังคงมีความยืดหยุ่น แรงกดดันเงินเฟ้อค่อยๆ สะสม ต่อมากิจกรรมทางเศรษฐกิจชะลอตัว นโยบายจึงเปลี่ยนเป็นผ่อนคลาย ในวัฏจักรคุมเข้มครั้งนั้น เฟดขึ้นดอกเบี้ยต่อเนื่อง 16 ครั้ง ความกังวลของตลาดต่อการกลับมาขึ้นดอกเบี้ยของเฟดกำลังเพิ่มสูงขึ้น ทำให้วัฏจักรช่วงหนึ่งในประวัติศาสตร์ที่ให้บทเรียนเตือนใจกลับมาอยู่ในสายตานักลงทุนอีกครั้ง รายงานกลยุทธ์มหภาคเชิงปริมาณล่าสุดของ Citi Research แสดงให้เห็นว่า สภาพแวดล้อมมหภาคในปัจจุบันมีความคล้ายคลึงกับวัฏจักรคุมเข้มปี 1988 ถึง 1989 เพิ่มขึ้นอย่างชัดเจน ขณะเดียวกันสถานการณ์ตะวันออกกลางที่ทวีความรุนแรงขึ้นอีกครั้งและแรงกดดันเงินเฟ้อของสหรัฐฯ ที่ปะทุขึ้นอีกครั้ง กำลังทำให้ตรรกะการจัดสรรสินทรัพย์ข้ามประเภทเปลี่ยนแปลงไปอย่างเงียบๆ
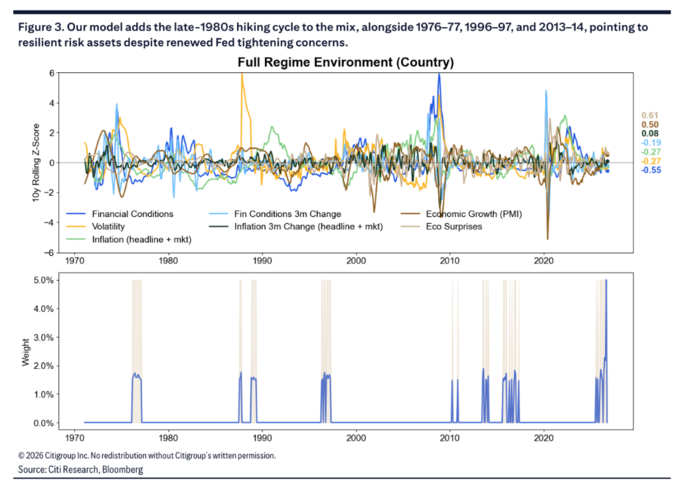
ตามข้อมูลจาก Zhui Feng Trading Desk นักวิเคราะห์ของ Citi Research อย่าง Alex Saunders และ Vinh Vo ระบุในรายงานที่เผยแพร่เมื่อวันที่ 11 กันยายนว่า แม้แบบจำลองมหภาค (Regime Model) โดยรวมจะยังคงอยู่ในช่วง "ปกติ" (Normal) แต่โมเมนตัมเงินเฟ้อที่แข็งแกร่งขึ้น ดัชนีความประหลาดใจทางเศรษฐกิจที่ปรับตัวลงเล็กน้อย ประกอบกับภาวะการเงินที่ตึงตัวขึ้นเล็กน้อย ทำให้ช่วงเวลาทางประวัติศาสตร์ที่แบบจำลองระบุว่าคล้ายคลึงกำลังขยับเข้าใกล้ปี 1988 ถึง 1989
ที่น่าสังเกตคือ ในวัฏจักรคุมเข้มตั้งแต่เดือนมีนาคม 1988 ถึงเดือนพฤษภาคม/มิถุนายน 1989 เฟดขึ้นดอกเบี้ยรวมทั้งสิ้น 16 ครั้ง ตามสถิติของทีมของ Sun Binbin จาก Tianfeng Securities ในเดือนมีนาคม 1988 เฟดเลือกที่จะคุมเข้มล่วงหน้าเพื่อป้องกันไม่ให้เข้าสู่ภาวะเงินเฟ้อสูงอีกครั้ง ในการประชุม FOMC เมื่อวันที่ 30 มีนาคม 1988 ได้ปรับขึ้นอัตราดอกเบี้ยกองทุนของรัฐบาลกลาง 25bp เป็น 6.75% หลังจากนั้นมีการขึ้นดอกเบี้ยรวม 16 ครั้ง สุดท้ายเป้าหมายอัตราดอกเบี้ยกองทุนของรัฐบาลกลางปรับขึ้นเป็น 9.8125% รวมขึ้นดอกเบี้ย 331.25bp
ลักษณะเด่นของช่วงปลายทศวรรษ 1980 คือเศรษฐกิจยังคงมีความยืดหยุ่น แรงกดดันเงินเฟ้อค่อยๆ สะสม สุดท้ายกระตุ้นให้เฟดขึ้นดอกเบี้ยต่อเนื่อง ต่อมากิจกรรมทางเศรษฐกิจชะลอตัว นโยบายจึงเปลี่ยนเป็นผ่อนคลาย รายงานยังระบุช่วงปี 1976 ถึง 1977, 1996 ถึง 1997 และ 2013 ถึง 2014 เป็นช่วงอ้างอิงทางประวัติศาสตร์อื่นๆ
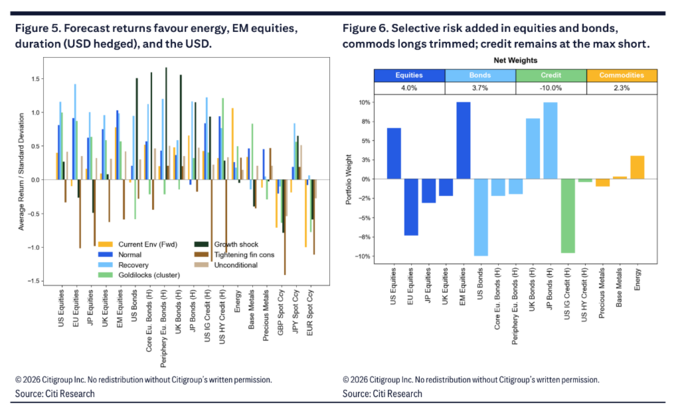
ในด้านการจัดสรรสินทรัพย์ ภูมิหลังมหภาคดังกล่าวผลักดันให้แบบจำลองเพิ่มน้ำหนักสินทรัพย์เสี่ยงมากขึ้น และกำหนดความชอบเชิงโครงสร้างที่ชัดเจน: ถือสถานะซื้อ (long) ตลาดเกิดใหม่และหุ้นสหรัฐฯ ถือสถานะซื้อพันธบัตรระยะยาวของญี่ปุ่นและสหราชอาณาจักร ขณะเดียวกันคงสถานะขาย (short) ตราสารหนี้ภาคเอกชนระดับ Investment Grade ของสหรัฐฯ ไว้ที่น้ำหนักสูงสุด ถือสถานะซื้อสินค้าโภคภัณฑ์โดยมีพลังงานเป็นแกนหลัก และเปลี่ยนมาชอบดอลลาร์สหรัฐ
วัฏจักรคุมเข้มปี 1988 ถึง 1989 กลับมาอยู่ในความสนใจ
สำนักข่าว Fed ใหม่ Nick Timiraos เขียนบทความล่าสุดว่า นักลงทุนค่อนข้างมั่นใจแล้วว่าเฟดจะขึ้นดอกเบี้ยเป็นครั้งแรกในรอบสามปีในสัปดาห์หน้า คำถามที่ยากกว่าคือหลังจากนั้นจะเป็นอย่างไร นับตั้งแต่ทศวรรษ 1990 เป็นต้นมา เฟดมีการขึ้นดอกเบี้ยแบบ "ครั้งเดียวจบ" เพียงครั้งเดียวเท่านั้น
การวิเคราะห์ความคล้ายคลึงทางประวัติศาสตร์ของ Citi Research ยังแสดงให้เห็นว่า ช่วงปี 1988 ถึง 1989 มีความโดดเด่นมากขึ้นอย่างชัดเจนในเดือนนี้ รายงานอธิบายว่า ช่วงเวลาดังกล่าวแสดงถึงการผสมผสานระหว่างความยืดหยุ่นทางเศรษฐกิจและแรงกดดันเงินเฟ้อ ซึ่งเป็นการผสมผสานที่กระตุ้นให้เฟดคุมเข้มนโยบายการเงินอย่างต่อเนื่องในปี 1988 จนกระทั่งกิจกรรมทางเศรษฐกิจชะลอตัวในปีถัดมา จึงเปลี่ยนมาลดดอกเบี้ย
สิ่งนี้สอดคล้องกับสภาพมหภาคในปัจจุบันอย่างมาก แบบจำลองแสดงให้เห็นว่า ตัวชี้วัดการเติบโตทางเศรษฐกิจปรับตัวดีขึ้นเล็กน้อย ค่าเฉลี่ยคะแนน z ของ PMI ยังคงอยู่ในระดับแข็งแกร่ง ดัชนีความประหลาดใจทางเศรษฐกิจแม้จะปรับตัวลงเล็กน้อย แต่ระดับสัมบูรณ์ยังคงเป็นบวก ขณะเดียวกันโมเมนตัมเงินเฟ้อฟื้นตัวขึ้นในช่วงเดือนที่ผ่านมา ภาวะการเงินตึงตัวขึ้นเล็กน้อย โดยรวมยังคงต่ำกว่าค่าเฉลี่ยระยะยาวประมาณ 0.55 ส่วนเบี่ยงเบนมาตรฐาน รายงานระบุว่าสภาพมหภาคในปัจจุบันมีลักษณะ "เศรษฐกิจร้อนแรงเกินไป" โดยตัวชี้วัดการเติบโตและเงินเฟ้อสูงกว่าค่าเฉลี่ยระยะยาวเล็กน้อย แต่ยังไม่ถึงจุดที่แบบจำลองจะสลับโหมด
รายงานยังคงรักษาช่วงอ้างอิงทางประวัติศาสตร์อีกสามช่วงไว้: ปี 1976 ถึง 1977 (ยุคก่อน Volcker เงินเฟ้อขาลงและภาวะการเงินผ่อนคลายอยู่ร่วมกัน ช่วงแรกหนุนตลาดหุ้น แต่ต่อมาเงินเฟ้อและอัตราดอกเบี้ยนโยบายปรับขึ้นอย่างมาก); ปี 1996 ถึง 1997 (ช่วงเริ่มต้นของการขยายตัวของอินเทอร์เน็ต); และปี 2013 ถึง 2014 (ความคาดหวังการลด QE ของเฟดผลักดันการปรับราคาอัตราดอกเบี้ยสหรัฐฯ) ที่น่าสังเกตคือ ผลกระทบจากภาษีศุลกากรเมื่อปีที่แล้วไม่ถือเป็นช่วงอ้างอิงทางประวัติศาสตร์ที่มีนัยสำคัญอีกต่อไปในแบบจำลองล่าสุด Citi Research มองว่าสิ่งนี้สะท้อนว่าความผันผวนระยะยาวข้ามสินทรัพย์ยังคงอยู่ในระดับค่อนข้างต่ำ
แบบจำลองยังคงอยู่ในช่วง "ปกติ" น้ำหนักหุ้นเพิ่มขึ้นอีก
แม้ความกังวลของตลาดต่อการขึ้นดอกเบี้ยจะเพิ่มสูงขึ้น แต่แบบจำลอง K-Nearest Neighbors (KNN) ของ Citi Research ยังคงอยู่ในช่วง "ปกติ" และไม่ได้สลับไปยังช่วง "ภาวะการเงินตึงตัว" รายงานระบุว่า หลังการอัปเดตในเดือนนี้ แบบจำลองได้เพิ่มน้ำหนักหุ้นเกิน基准จาก 2.8% เป็น 4.0% พันธบัตรและสินค้าโภคภัณฑ์ยังคงมีการจัดสรรเชิงบวก (แต่ลดลง) ขณะที่สถานะขายตราสารหนี้ภาคเอกชนยังคงไม่เปลี่ยนแปลง
รายงานยังเตือนถึงเส้นทางขาลงที่อาจเกิดขึ้น: หากผลกระทบจากพลังงานยังคงดำเนินต่อไปเป็นธีมที่ยั่งยืน ไม่ว่าจะมาจากอุปสงค์การเติมสต็อกหรือการหยุดชะงักของอุปทาน ภาวะการเงินที่ตึงตัวขึ้นและส่วนต่างเครดิตที่กว้างขึ้นอาจกลายเป็นห่วงโซ่การส่งผ่านไปสู่สถานการณ์ stagflation
ในด้านผลการดำเนินงานตามค่า Sharpe ratio ในอดีตภายใต้แบบจำลองต่างๆ ผลการดำเนินงานของสินทรัพย์ในช่วง "ปกติ" ใกล้เคียงกับค่าเฉลี่ยในอดีตแบบไม่มีเงื่อนไข พันธบัตรมีความได้เปรียบเล็กน้อย ขณะที่หุ้นสหรัฐฯ มีความได้เปรียบเมื่อเทียบกับภูมิภาคอื่นๆ
การจัดสรรสินทรัพย์ข้ามประเภท: พลังงานนำ เงินดอลลาร์แทนที่เงินเยนเป็นสกุลเงินที่ชอบ
ในการจัดสรรสินทรัพย์เฉพาะ แบบจำลองของ Citi Research แสดงโครงสร้างที่แตกต่างอย่างมาก ด้านหุ้น ตลาดเกิดใหม่ได้รับการจัดสรรมากที่สุด หุ้นสหรัฐฯ ยังคงมีสถานะซื้อเล็กน้อย หุ้นยุโรป ญี่ปุ่น และสหราชอาณาจักรถูกขาย
ด้านอัตราดอกเบี้ย พันธบัตรโดยรวมมีน้ำหนักเกิน 3.7% พันธบัตรระยะยาวของญี่ปุ่นและสหราชอาณาจักรได้รับสถานะซื้อมากที่สุด พันธบัตรรัฐบาลสหรัฐฯ ถูกขายสูงสุด พันธบัตรยุโรปถูกขายเล็กน้อย ตรรกะการจัดสรรนี้ส่วนหนึ่งเกี่ยวข้องกับแนวโน้มนโยบายที่เข้มงวดหลังการขึ้นดอกเบี้ยของ ECB และความเสี่ยงส่วนต่างของพันธบัตรรัฐบาลฝรั่งเศสที่เพิ่มขึ้น
ด้านสินค้าโภคภัณฑ์ พลังงานเป็นสินทรัพย์ที่คาดว่าจะมีผลการดำเนินงานดีที่สุดในปัจจุบัน แบบจำลองเน้นน้ำหนักพลังงาน เสริมด้วยสถานะซื้อเล็กน้อยในโลหะพื้นฐานและสถานะขายเล็กน้อยในโลหะมีค่า รายงานระบุว่า พลังงานมีความได้เปรียบเหนือสินค้าโภคภัณฑ์กลุ่มย่อยอื่นๆ อย่างมากในมิติต้นทุนการถือครอง (carry) ขณะที่ carry ของโลหะพื้นฐานและโลหะมีค่าติดลบอย่างชัดเจน
ในด้านอัตราแลกเปลี่ยน รายงานระบุว่าความกระตือรือร้นของตลาดต่อเงินเยนลดลงอย่างชัดเจน ค่า Sharpe ratio ที่คาดหวังของเงินปอนด์ เงินเยน และเงินยูโรต่อดอลลาร์สหรัฐล้วนเป็นลบ ทำให้ดอลลาร์สหรัฐเป็นสกุลเงินที่ต้องการมากที่สุดในปัจจุบัน การเปลี่ยนแปลงนี้ส่วนหนึ่งมาจากท่าทีของรัฐมนตรีคลังสหรัฐฯ Scott Bessent ต่อประเด็นการแทรกแซงของญี่ปุ่น และโมเมนตัมที่อ่อนลงหลังเงินเยนแข็งค่าขึ้นเป็นช่วงๆ จากความคาดหวังของตลาดว่าธนาคารกลางญี่ปุ่น (BoJ) จะคุมเข้มนโยบายเร็วขึ้นและมากขึ้น
กลยุทธ์ติดตามแนวโน้มยังคงมีผลตอบแทนเป็นบวกตั้งแต่ต้นปี กลยุทธ์เชิงระบบมีผลการดำเนินงานแตกต่างกัน
จากผลการดำเนินงานของกลยุทธ์เชิงปริมาณ กลยุทธ์ติดตามแนวโน้มมีผลตอบแทนเป็นบวกในเดือนที่ผ่านมา การปรับตัวขึ้นอย่างแข็งแกร่งของสินค้าโภคภัณฑ์และพันธบัตรเพียงพอที่จะชดเชยการขาดทุนของหุ้นและผลงานที่เกือบทรงตัวของอัตราแลกเปลี่ยน ที่น่าสังเกตคือ ผลตอบแทนของกลยุทธ์ติดตามแนวโน้มพันธบัตรในเดือนนี้พลิกกลับผลขาดทุนสะสมตั้งแต่ต้นปีได้อย่างสมบูรณ์ ผลักดันให้กลยุทธ์รวมโดยรวมกลับมาเป็นบวก สินค้าโภคภัณฑ์ยังคงเป็นแหล่งผลตอบแทนสูงสุดตั้งแต่ต้นปี ขณะที่หุ้นมีผลการดำเนินงานอ่อนแอที่สุด
กลยุทธ์ carry มีผลการดำเนินงานรวมเป็นบวกในเดือนที่ผ่านมา สินค้าโภคภัณฑ์และพันธบัตรมีส่วนสนับสนุนผลตอบแทนหลัก ขณะที่ carry ของอัตราแลกเปลี่ยนและหุ้นอยู่ภายใต้แรงกดดัน รายงานยังระบุว่า กลยุทธ์มูลค่าสินค้าโภคภัณฑ์ยังคงนำตลาดตั้งแต่ต้นปี แต่กลยุทธ์มูลค่าหุ้นและพันธบัตรยังคงมีผลตอบแทนเป็นลบ และเมื่อสถานการณ์ตะวันออกกลางทวีความรุนแรงขึ้นอีกครั้ง ผลักดันให้ตลาดปรับราคาความเสี่ยงเงินเฟ้อและนโยบายใหม่ กลยุทธ์มูลค่าพันธบัตรก็อ่อนแอลงอีก
ในด้านการวางตำแหน่ง CTA ตราสารหนี้ภาคเอกชนยังคงมีสถานะซื้อสูงสุด สถานะซื้อหุ้นและสินค้าโภคภัณฑ์ถูกลดลงจนใกล้เป็นกลาง
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้