


Основатель SemiAnalysis: как долго продержатся инвестиции в ИИ, сохранит ли NVIDIA конкурентное преимущество и когда закончится дефицит памяти?
 chaincatcher
Инвестиции в инфраструктуру ИИ по-прежнему имеют потенциал роста, однако рост стоимости финансирования, ограничения в цепочке поставок полупроводников и усиление конкуренции со стороны собственных чипов ставят под сомнение устойчивость нынешнего бума ИИ.
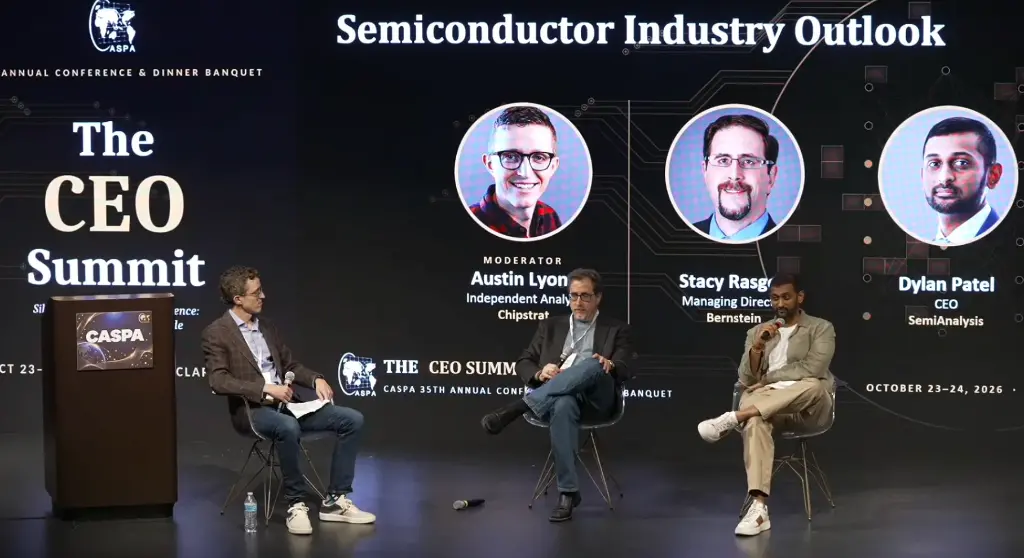
На 35-й ежегодной конференции Китайско-американской ассоциации профессионалов полупроводниковой промышленности (CASPA), прошедшей в США, основатель и генеральный директор SemiAnalysis Дилан Патель, управляющий директор и старший аналитик Bernstein Стейси Расгон и Остин Лайонс обсудили перспективы полупроводниковой отрасли, сосредоточившись на инвестициях в инфраструктуру ИИ, узких местах цепочки поставок и конкурентной ситуации на рынке чипов.
Патель отметил, что спрос на вычислительные мощности ИИ остается высоким, однако ограничения производственных мощностей в таких ключевых звеньях, как подложки и память, сдерживают расширение инфраструктуры. Одновременно значительно выросла стоимость финансирования, и новым облачным провайдерам, не имеющим долгосрочных клиентских заказов, становится все труднее привлекать средства. Продолжение инвестиций в ИИ зависит не только от спроса, но и от способности проектов привлекать финансирование и обеспечивать доходность.
Что касается NVIDIA, Расгон считает, что рост производительности ее продуктов по-прежнему позволяет поддерживать высокие цены, однако собственные чипы облачных провайдеров меняют конкурентную ситуацию. По мере того как Google с TPU, Amazon с Trainium, а также OpenAI и другие игроки продвигают собственные чипы, NVIDIA, даже продолжая расти, может столкнуться с двойным давлением — на долю рынка и на способность устанавливать цены.
Рынок памяти сталкивается с другой проблемой: спрос на HBM высок, маржа отрасли чрезвычайно высока, однако расширение производственных мощностей после 2028 года может постепенно изменить соотношение спроса и предложения. В ближайшие два года ключевыми переменными станут способность привлекать финансирование, поставки ключевых компонентов и конкуренция со стороны собственных чипов. Они определят скорость расширения инфраструктуры ИИ и распределение прибыли в цепочке поставок.
Основные тезисы, подготовленные Wallstreetcn:
Инвестиции в ИИ по-прежнему имеют потенциал роста, однако стоимость финансирования становится существенным ограничением. Доходность 10-летних казначейских облигаций США превысила 5%, а доходность необеспеченных облигаций некоторых новых облачных провайдеров приближается к 15%. Компаниям без долгосрочных клиентских заказов сложнее привлекать финансирование, и скорость реализации проектов будет все больше зависеть от способности привлекать средства и доходности инвестиций.
В краткосрочной перспективе устранить узкие места в цепочке поставок полупроводников будет сложно; ключевыми ограничениями являются подложки и память. Подложки, HBM, компоненты оптических межсоединений и мощности чистых комнат испытывают дефицит. Для сравнения, нехватку электроэнергии можно частично смягчить за счет локальной генерации, тогда как расширение цепочки поставок полупроводников требует больше времени.
Дефицит памяти может сохраняться до ввода новых мощностей; ожидается, что перелом в балансе спроса и предложения наступит после 2028 года. Спрос на HBM высок, валовая маржа производителей памяти, по сообщениям, достигает 88–90%; однако если новые мощности будут массово введены после 2028 года, а рост спроса замедлится, цены на память и маржа могут оказаться под давлением.
NVIDIA по-прежнему имеет преимущество в производительности, но собственные чипы ставят под сомнение ее способность устанавливать цены. NVIDIA продолжает оправдывать высокие цены ростом производительности, однако TPU от Google, Trainium от Amazon и стратегии собственных чипов OpenAI и других игроков предоставляют крупным клиентам альтернативные варианты. Даже если выручка NVIDIA продолжит расти, доля рынка и маржа не обязательно будут увеличиваться синхронно.
Стоимость инфраструктуры ИИ продолжает расти, и доходность инвестиций станет главным фокусом на следующем этапе. Стоимость строительства дата-центра вычислительных мощностей на 1 гигаватт (ГВт) выросла с примерно 40 млрд долларов в 2024 году до более чем 60 млрд долларов. Облачные провайдеры ускоряют разработку собственных чипов, чтобы снизить стоимость вычислений на единицу мощности; сможет ли расширяться модель, при которой предприятия продолжают покупать токены через облачные сервисы, повлияет на долгосрочную доходность инвестиций в инфраструктуру.
Как долго продержатся инвестиции в ИИ? Стоимость финансирования и цепочка поставок — ключевые ограничения
Финансовый порог для строительства инфраструктуры ИИ значительно повышается. Доходность 10-летних казначейских облигаций США превысила 5%, а доходность необеспеченных облигаций таких новых облачных провайдеров, как CoreWeave, приближается к 15%. Облигации, выпущенные Volulta для строительства кластера для Anthropic, имеют купонную ставку 12%, но были проданы по цене 95% от номинала, что дает фактическую доходность около 15%.
Расгон отметил, что даже гиперскейлеры с большими денежными резервами, такие как Meta и Google, расходуют значительные свободные денежные потоки на строительство инфраструктуры ИИ, и некоторым компаниям в будущем, возможно, придется привлекать акционерное финансирование для поддержки инвестиций.
Патель далее отметил, что спрос на строительство со стороны негиперскейлеров составляет почти половину всего рынка, однако у этих компаний обычно недостаточно сильные балансы. Без долгосрочных обязательств по закупкам (offtake agreement) со стороны гиперскейлеров проект практически невозможно профинансировать. В связи с этим NVIDIA начала поддерживать строительство некоторых вычислительных кластеров через соглашения о разделе доходов, а Broadcom поставляет чипы Anthropic на условиях, аналогичных рассрочке.
Это означает, что способность привлекать финансирование становится ключевым фактором в расширении инфраструктуры ИИ. Высокий спрос не гарантирует, что все проекты будут реализованы в срок; для новых облачных провайдеров, зависящих от внешнего финансирования и несущих высокую стоимость капитала, долгосрочные заказы и денежные потоки будут напрямую влиять на скорость строительства.
Подложки и память сложнее расширить, чем электроэнергетику
Что касается узких мест в цепочке поставок, Патель назвал подложки одним из ключевых ограничений. Японские поставщики относительно осторожно подходят к расширению мощностей, что ограничивает ускорение производства чипов, CPU и другой продукции.
Память — еще одно крупное узкое место. Расгон отметил, что для производства того же объема HBM требуется примерно в 3–4 раза больше кремниевых пластин, чем для DDR5, а рост спроса на чипы ИИ усиливает конкуренцию за мощности по выпуску памяти. Одновременно наблюдается дефицит лазеров, оптических волокон и других компонентов, необходимых для оптических межсоединений; даже если планы по CPO будут ускоренно реализованы примерно в 2028 году, предложение может не поспевать за спросом.
Рынок оборудования для производства пластин также ограничен мощностями чистых комнат. Расгон считает, что прогноз, согласно которому мировой рынок оборудования для производства пластин (WFE) превысит 200 млрд долларов в 2026 году, слишком оптимистичен. За счет повышения загрузки существующих заводов рынок может вырасти с примерно 120 млрд долларов, ожидавшихся в начале года, до примерно 155 млрд долларов, однако новые чистые комнаты будут введены в эксплуатацию только в 2027 году, а дополнительные мощности ожидаются в 2028–2029 годах.
Для сравнения, у проблемы нехватки электроэнергии больше вариантов решения. Патель ожидает, что к 2027 году объем строящихся дата-центров в мире приблизится к 50 ГВт, из которых около 35 ГВт придется на США. Локальные газовые турбины, поршневые двигатели и топливные элементы могут частично смягчить ограничения по электроэнергии.
Таким образом, узкие места в строительстве ИИ связаны не просто с нехваткой электроэнергии или площадей, а с трудностью синхронного расширения различных ключевых материалов и производственных звеньев. В краткосрочной перспективе ограничения цепочки поставок и стоимость финансирования могут совместно влиять на скорость реализации проектов.
Когда закончится дефицит памяти? Ключевой фактор — ввод новых мощностей после 2028 года
Высокая прибыльность нынешней отрасли памяти отражает дисбаланс между спросом на ИИ и ограниченными мощностями. Расгон сообщил, что валовая маржа отрасли памяти достигла 88–90%, однако рынок не дает соответствующим акциям чрезвычайно высокую оценку, отчасти потому, что инвесторы опасаются массового ввода новых мощностей после 2028 года, который приведет к падению цен.
Особенность HBM в том, что ее производство требует больше ресурсов кремниевых пластин. По мере роста спроса на ускорители ИИ расширение мощностей HBM требует не только наращивания собственного производства, но и влияет на предложение других продуктов DRAM. В краткосрочной перспективе распределение и расширение мощностей не успевают за спросом; однако по мере постепенного ввода новых мощностей соотношение спроса и предложения может измениться на противоположное.
Окончание дефицита памяти определяется не конкретной датой, а моментом, когда новые мощности начнут превышать прирост спроса. Если расширение будет сконцентрировано после 2028 года, а рост спроса на ИИ одновременно замедлится, нынешние высокие цены и маржа могут оказаться неустойчивыми.
Инвесторам следует следить за расширением мощностей HBM и DRAM, прогрессом в передовой упаковке и производстве пластин, а также за изменениями капитальных расходов облачных провайдеров. До значительного увеличения предложения память может продолжать ограничивать поставки вычислительных мощностей ИИ; однако в более длительной перспективе расширение может стать фактором, снижающим цены и размывающим прибыль.
Сможет ли NVIDIA сохранить конкурентное преимущество? Преимущество в производительности сталкивается с вызовом собственных чипов
Ключевое преимущество NVIDIA заключается в постоянном повышении производительности чипов и укреплении лояльности клиентов за счет программной экосистемы и инструментов разработки. Однако по мере того как облачные провайдеры все больше обращают внимание на стоимость вычислений, высокие цены NVIDIA оставляют пространство для развития собственных чипов.
Расгон отметил, что оценка NVIDIA относительно индекса Philadelphia Semiconductor Index находится на историческом минимуме, что отражает опасения рынка по поводу устойчивости инвестиций в ИИ и конкуренции со стороны собственных чипов.
С точки зрения итерации продуктов NVIDIA продолжает оправдывать цены ростом производительности. От Ampere к Hopper средняя цена продажи примерно удвоилась, а производительность выросла примерно в 10 раз; от Hopper к Blackwell цена выросла примерно на 50%, а производительность, по сообщениям, увеличилась в 3–30 раз. Пока рост производительности продолжает опережать рост цен, у клиентов есть стимул платить больше за продукты нового поколения.
Однако конкуренты ускоряют погоню. Исследование Пателя показывает, что доля NVIDIA в спросе на соответствующие пластины для сопроцессоров и HBM начала снижаться. Одновременно Google начал продавать TPU внешним клиентам, Amazon Trainium продолжает укреплять поддержку экосистемы PyTorch, а OpenAI и Anthropic продвигают собственные чипы.
Эти изменения не обязательно немедленно заменят NVIDIA, но они предоставляют крупным клиентам альтернативные варианты и усиливают их переговорные позиции. Для облачных провайдеров с огромными потребностями в вычислениях привлекательность собственных чипов заключается не только в снижении закупочных затрат, но и в уменьшении зависимости от единственного поставщика.
Таким образом, ключевое испытание для NVIDIA состоит не в том, сможет ли она продолжать расти, а в том, сможет ли она постоянно доказывать обоснованность ценовой премии за счет преимущества в производительности. Даже если рынок ИИ в целом расширяется, выручка, доля рынка и маржа NVIDIA не обязательно будут расти синхронно.
Внедрение ИИ на предприятиях: покупка токенов практичнее, чем создание собственных мощностей
Что касается корпоративных приложений, все три аналитика считают, что большинство компаний не будут массово закупать оборудование для запуска частных моделей. Вместо этого они будут покупать токены через облачные сервисы, использовать облачные возможности инференса ИИ и интегрировать их с собственными данными и бизнес-процессами. Эта тенденция напоминает переход корпоративного ИТ от собственной инфраструктуры к облачным вычислениям.
В настоящее время программирование с помощью ИИ является одним из наиболее зрелых корпоративных приложений. Расгон поделился, что после использования Claude финансовая модель, на которую раньше требовалась неделя, была завершена примерно за 1 час 20 минут, включая логические выводы на основе 10-летних исторических данных, множественные реорганизации бизнеса и содержание телефонных конференций руководства.
Ценность таких приложений в основном заключается в экономии времени и сокращении повторяющейся работы, а не в немедленном отражении в выручке. Их доходность по-прежнему должна подтверждаться фактическими результатами бизнеса, однако использование предприятиями облачных моделей означает, что спрос на инфраструктуру ИИ будет все больше зависеть от объема использования сервисов инференса.
Если корпоративные приложения продолжат расширяться, у облачных провайдеров будет стимул продолжать инвестировать в вычислительные мощности; однако если стоимость строительства и финансирования будет расти быстрее выручки, доходность инвестиций в инфраструктуру останется под давлением.
Ниже приводится полный текст:
Ведущий Остин Лайонс:
Начнем с более широкой перспективы: сначала спрос, затем предложение. Со стороны спроса выручка ИИ растет очень быстро, но темпы роста начали замедляться. В настоящее время общая выручка всей индустрии ИИ по-прежнему составляет лишь небольшую долю общих отраслевых расходов, поэтому рынок очень внимательно изучает каждый показатель выручки.
Со стороны предложения вычислительные мощности на ближайшие годы уже полностью забронированы, цены остаются высокими. Как с точки зрения полупроводникового аналитика следует интерпретировать эти два сигнала? И куда в конечном итоге потечет стоимость в цепочке поставок?
Сегодня у нас в гостях два важных представителя полупроводниковой отрасли: Дилан Патель, основатель и генеральный директор SemiAnalysis, одного из самых влиятельных исследовательских институтов в области инфраструктуры ИИ; и Стейси Расгон, управляющий директор и старший аналитик Bernstein, более десяти лет занимающийся анализом полупроводников на Уолл-стрит. Я ведущий Остин Лайонс, в настоящее время главный стратег и главный аналитик, ранее главный инженер Intel.
Сегодня мы обсудим будущее полупроводниковой отрасли, заглядывая в 2027 и 2028 годы, включая финансирование, GPU, CPU и контрактное производство чипов.
1. Инвестиции в инфраструктуру ИИ: замедлит ли стоимость финансирования расширение?
Ведущий Остин Лайонс:
В последнее время стоимость капитала стала центральной темой обсуждения на рынке. Гиперскейлеры вкладывают огромные средства, свободный денежный поток стал отрицательным. Одновременно доходность 10-летних казначейских облигаций США превысила 5%, а доходность облигаций таких компаний, как CoreWeave, приближается к 15%.
Стоит ли нам беспокоиться? По мере того как компании продолжают наращивать инвестиции, а стоимость финансирования растет, насколько сильно это повлияет на строительство инфраструктуры ИИ? Сначала попросим Стейси.
Стейси Расгон:
Действительно, сейчас существует множество ограничивающих факторов, замедляющих темпы строительства инфраструктуры ИИ, включая электроэнергию, цепочку поставок, оборудование для производства полупроводников, а теперь, возможно, и финансирование.
Судя по динамике акций, хотя котировки соответствующих компаний значительно восстановились от предыдущих минимумов, они все еще далеки от пиков. Рынок посылает сигнал: инвесторы обеспокоены скоростью и устойчивостью строительства инфраструктуры и опасаются, что рост отрасли, возможно, близок к пику. Финансирование, очевидно, является одной из важных тем, возможно, даже одной из самых ключевых.
Вы упомянули, что гиперскейлеры когда-то были одними из самых мощных генераторов денежных средств в истории человечества, но сейчас быстро расходуют наличность и в будущем, возможно, будут вынуждены выпускать акции для финансирования. Meta недавно скорректировала структуру акционерного капитала, отчасти именно для того, чтобы создать пространство для такого рода финансирования. Google и другие компании также привлекали финансирование.
Возьмем CoreWeave: доходность ее облигаций приближается к 15%. Важно отметить, что это не фактическая стоимость финансирования всего текущего долга компании, а рыночная доходность ее необеспеченных облигаций. Однако если бы компания сегодня вышла на рынок для выпуска необеспеченных облигаций, стоимость финансирования, скорее всего, была бы близка к этому уровню. Это довольно высокая стоимость.
Тем не менее я считаю, что по крайней мере в ближайшие год-два отрасль в целом сможет продолжать функционировать. Важнее то, что соответствующая выручка должна продолжать расти, чтобы постепенно ослабить опасения рынка по поводу финансирования.
Например, на рынке аренды вычислительных мощностей предложение сейчас крайне ограничено, и мы часто слышим фразу: никто не может получить достаточно вычислительных мощностей. Некоторые компании арендуют мощности по краткосрочным контрактам; по некоторым оценкам, выручка на гигаватт вычислительных мощностей может достигать около 50 млрд долларов.
Поэтому нетрудно представить сценарий, при котором даже при высокой стоимости строительства соответствующая выручка достаточна для покрытия затрат или даже превышает их. Но вопрос в том, как долго такой уровень выручки сможет сохраняться? В конечном счете это зависит от силы спроса относительно предложения и от того, как долго сохранится разрыв между ними.
Эти вопросы, возможно, требуют более глубокого суждения Дилана с точки зрения спроса и предложения в отрасли. Однако финансирование, несомненно, является одним из многих текущих ограничивающих факторов.
Еще один момент: ограничивающие факторы, замедляющие рост, не обязательно плохи. Они могут предотвратить чрезмерное расширение отрасли и неконтролируемые инвестиции.
Похожая ситуация произошла во время пузыря доткомов. Тогда было проложено огромное количество темного оптоволокна (dark fiber) — установленного, но еще не используемого оптоволокна; многие инфраструктурные объекты в итоге оказались перестроены, и некоторые до сих пор используются не полностью.
Сегодняшние ограничения на строительство фактически могут способствовать более рациональному соответствию спроса и предложения, позволяя росту отрасли продолжаться дольше. Если бы сегодня расширение шло без каких-либо ограничений, в будущем отрасль могла бы столкнуться с более серьезным риском краха.
Поэтому я не считаю, что все ограничивающие факторы плохи. Конечно, то, как рынок воспринимает эти ограничения, — другой вопрос; они явно повлияли на краткосрочную динамику соответствующих акций.
Дилан Патель:
Я согласен со Стейси. Оглядываясь на инфраструктурное строительство последних десятилетий, можно увидеть, что при каждом расширении отрасли компании часто дублируют заказы, иногда удваивая или утраивая их, что в конечном итоге приводит к избытку мощностей. Способность цепочки поставок прогнозировать спрос всегда была недостаточной.
Сейчас финансирование играет определенную саморегулирующую роль. Год-два назад облачный провайдер, готовый платить достаточно высокую процентную ставку, обычно мог получить средства; но теперь без долгосрочных обязательств по закупкам (offtake agreement) с достаточно высоким кредитным качеством некоторые новые облачные провайдеры вообще не могут построить вычислительные кластеры.
Гиперскейлеры, конечно, могут снизить свободный денежный поток почти до нуля и продолжать наращивать долг, их прибыль по-прежнему растет, поэтому их способность строить также увеличивается. Но они не могут инвестировать безгранично. В следующем году они не смогут поднять капитальные расходы выше 2 трлн долларов или даже 2,5 трлн долларов. В конечном счете доступность капитала ограничит масштаб расходов.
Посмотрите на новых облачных провайдеров (Neocloud): на них приходится почти половина всего рыночного спроса на строительство. Как они могут получить финансирование без обязательств по закупкам со стороны гиперскейлеров?
Сегодня, даже получив обязательства по закупкам от таких клиентов, как Anthropic или OpenAI, рынок может требовать доходность по соответствующему долгу на уровне 13–15%. Volulta — пример: компания строит вычислительный кластер для Anthropic, купонная ставка облигаций составляет около 12%, но цена размещения — лишь 95% от номинала, поэтому фактическая доходность финансирования близка к 15%.
Если у компании нет обязательств по закупкам от гиперскейлера или крупной ИИ-лаборатории, как она может построить вычислительные мощности для обслуживания малых и средних предприятий и стартапов? Честно говоря, без поддержки таких крупных клиентов финансирование будет крайне затруднено.
Это одна из стратегий, которую использует Илон Маск: сначала построить большое количество вычислительных мощностей, а затем сдавать их в краткосрочную аренду по высоким ценам стартапам и ИИ-лабораториям. Но в целом ограничения финансирования действительно сдерживают расширение отрасли.
NVIDIA уже осознала, что это серьезная проблема. На рынке есть лишь несколько крупных клиентов, способных покупать вычислительные мощности в максимально возможном объеме в соответствии со своими финансовыми возможностями; но есть и другая половина рыночного спроса — как удовлетворить этих клиентов?
Поэтому NVIDIA начала использовать некоторые инновационные структуры финансирования. Например, в проектах Sharon AI и Fermis NVIDIA поддерживает проектное финансирование, разделяя доходы от вычислительных кластеров. Схема примерно такова: NVIDIA сдает кластер в аренду по цене, гарантирующей облачному провайдеру почти нулевую прибыль; если облачный провайдер сдает вычислительные мощности другим клиентам по более высокой цене, NVIDIA получает часть дохода.
Подобных соглашений становится все больше. Когда Lambda строила вычислительный кластер для Anthropic, ей также потребовалось заключить с NVIDIA соглашение о разделе доходов с долей около 10%.
Это показывает, что способность новых облачных провайдеров привлекать достаточный капитал, завершать строительство и в конечном итоге расширяться до избытка предложения ограничена условиями финансирования.
Мы также видим, что способы финансирования в отрасли смещаются от долгосрочных кредитов и долгосрочного долга к более гибким схемам. Broadcom, поставляя чипы Anthropic, использует схему аренды с последующим выкупом, растягивая платежи на несколько лет.
Для компаний, которые не могут полагаться на балансовое финансирование, как гиперскейлеры, получение вычислительных мощностей требует поддержки или кредитных гарантий от NVIDIA, Broadcom или AMD.
Таким образом, финансирование является важным фактором, ограничивающим расширение инфраструктуры ИИ. У самих гиперскейлеров также есть огромные балансовые и забалансовые обязательства. Например, обязательства Meta в области вычислений и дата-центров, по сообщениям, достигают 1,4 трлн долларов.
Эти проекты могут финансироваться разными способами: компании могут занимать средства для покупки дата-центров или арендовать дата-центры и оборудование у других компаний, а поставщик инфраструктуры может на этом основании привлекать финансирование. Но продолжать значительное расширение всей отрасли на такой основе становится все труднее.
Рынки капитала уже начали нервничать по поводу финансовых схем Meta. Финансовое положение самой Meta не означает, что она не может выдержать эти инвестиции, но столь огромный масштаб обязательств достаточен, чтобы вызвать тревогу на рынке.
В конечном счете строительство инфраструктуры ИИ опирается на три взаимосвязанных ключевых условия: земля, электроэнергия и помещения для оборудования, чипы, а также финансирование. Ограничение любого из этих звеньев может замедлить общее расширение.
2. Где будут узкие места в цепочке поставок полупроводников в 2027–2028 годах?
Ведущий Остин Лайонс:
Ситуация с финансированием уже достаточно ясна: гиперскейлеры относительно способны выдерживать инвестиции, но новые облачные провайдеры испытывают значительное давление, и отрасль пробует новые структуры финансирования.
Если временно отложить вопрос финансирования и вернуться к традиционным узким местам цепочки поставок, какие звенья будут ограничивать рост отрасли в ближайшие два года?
ASML заявляет, что мощности на 2028 год уже распроданы; спрос на TSMC продолжает превышать предложение, даже при расширении мощностей по 2-нм техпроцессу. Рынок также в целом считает электроэнергию важным узким местом.
Дилан, вы недавно упомянули, что в следующем году может быть введено в строй почти 50 ГВт дата-центров. Можете ли вы ранжировать звенья цепочки поставок полупроводников по степени ограничения?
Дилан Патель:
В цепочке поставок полупроводников, помимо памяти, я считаю самым большим узким местом подложки, включая упаковочные подложки, материалы печатных плат и другие связанные материалы.
В эти звенья исторически недостаточно инвестировали. Многие японские поставщики материалов ведут бизнес консервативно и не желают масштабно расширять производство, поэтому в ближайшие два года и ускорители ИИ, и CPU, и другие компоненты цепочки поставок столкнутся со значительными ограничениями.
На мой взгляд, подложки сейчас являются одним из самых серьезных узких мест, и степень их ограничения даже выше, чем у земли, электроэнергии, помещений дата-центров и части оборудования для производства полупроводников.
Второе по значимости узкое место — память.
Третья категория узких мест — оптические межсоединения, включая совместно упакованную оптику (CPO) и оптику, упакованную рядом с чипом (NPO). Значительно нарастить производство в этой отрасли непросто. Даже если все компании захотят внедрить CPO в 2028 году или какой-то крупный игрок захочет полностью развернуть ее к тому времени, не удастся получить достаточное количество лазеров, оптоволоконных соединительных компонентов и других сопутствующих деталей.
Что касается земли, электроэнергии и помещений дата-центров, электроэнергия действительно является важным ограничением. Однако наше исследование показывает, что рынок, возможно, переоценивает ограничения для строительства дата-центров в следующем году.
Ожидается, что в следующем году в мире будет строиться почти 50 ГВт дата-центров, из которых около 35 ГВт — в США, а остальное — в Австралии, Индии, Малайзии и других регионах. Фактически дата-центры быстро строятся по всему миру.
Хотя электроэнергия по-прежнему в дефиците, компании могут принимать различные меры для смягчения ограничений, например развертывать на площадках дата-центров газовые турбины, поршневые двигатели или топливные элементы.
Таким образом, ограничения по электроэнергии и условиям строительства дата-центров действительно существуют, но их влияние может быть меньше, чем у подложек, памяти, лазеров и других компонентов оптической цепочки поставок.
Электроснабжение можно увеличить за короткое время относительно прямым способом, тогда как цепочка поставок полупроводников включает гораздо более сложные производственные процессы и системы материалов, и расширение мощностей требует больше времени.
Стейси Расгон:
Это очень интересное суждение. NVIDIA и Broadcom дали довольно высокие ориентиры роста. Дженсен Хуанг заявил, что выручка NVIDIA, как ожидается, вырастет как минимум на 70%; ожидания роста Broadcom достигают даже 100%. Однако сами эти ориентиры уже ограничены, и главными ограничениями, которые учитывают компании, по-видимому, являются земля, электроэнергия и условия строительства дата-центров.
Возможно, это потому, что они сами являются полупроводниковыми компаниями и лучше понимают, сколько чипов могут произвести, поэтому больше сосредоточены на строительстве дата-центров.
Я согласен, что в области электроэнергии и земли есть некоторые решения. Однако даже локальная генерация может быть реализована не быстро. Сколько времени сегодня реально занимает заказ газовой турбины? Илон Маск даже заявил, что готов самостоятельно производить лопатки турбин, чтобы обойти ограничения поставок.
Рынок памяти особенно заслуживает внимания. Оценки акций производителей памяти сейчас очень низкие, у многих компаний коэффициент P/E составляет всего 2–3 или 3–4, тогда как цены на память значительно выросли.
Я не занимаюсь напрямую анализом акций производителей памяти, но возьмем SanDisk: ее прогноз прибыли на акцию за один квартал даже выше, чем цена акций компании примерно два года назад. Это показывает, насколько значителен нынешний рост цен.
Однако акции производителей памяти в целом имеют однозначные коэффициенты P/E, потому что рынок обычно оценивает их таким образом, когда отраслевой цикл приближается к пику. Инвесторы опасаются, что, особенно после 2028 года, когда начнет поступать новое предложение, цены на память резко упадут.
Я все время думаю: а что, если этого не произойдет?
Если посмотреть внутрь стойки ИИ, около 70–80% площади кремния фактически приходится на память, в основном DRAM. У высокоскоростной памяти (HBM) есть особая проблема: для производства того же объема HBM требуется примерно в три-четыре раза больше кремниевых пластин, чем для обычной DDR5 DRAM.
Это означает, что производство HBM будет занимать огромные ресурсы пластин, вытесняя мощности, которые могли бы использоваться для производства обычной памяти для ПК, смартфонов и других продуктов.
3. Память и производственное оборудование: дефицит может сохраниться до 2028 года
Стейси Расгон:
Спрос на HBM очень высок, и это создает еще одно узкое место: оборудование для производства полупроводников, то есть оборудование, используемое для выпуска этих чипов.
На этой неделе одна компания опубликовала предварительный прогноз по рынку оборудования для производства пластин (WFE) на следующий год, ожидая, что объем рынка превысит 200 млрд долларов. Я был весьма удивлен этим прогнозом, поскольку считаю, что рынку трудно достичь более высокого уровня, и даже достижение этой цифры вызывает сомнения. Причина проста: у нас недостаточно заводов по производству пластин.
Чистые комнаты почти полностью загружены. Компании постоянно пытаются максимально использовать существующие мощности, поэтому в начале года рынок оценивал объем WFE примерно в 120 млрд долларов, а по итогам года он может достичь 155 млрд долларов. Рост в основном обусловлен повышением загрузки существующих мощностей, а не масштабным новым строительством.
Однако загрузка существующих мощностей в конечном счете имеет предел. Компании должны строить новые чистые комнаты, на что уходят годы. Новые чистые комнаты начнут вводиться в ограниченном объеме в 2027 году и будут расширяться в 2028 и 2029 годах. Только тогда можно будет лучше оценить, возникнет ли дисбаланс спроса и предложения.
Если спрос продолжит расти теми темпами, которые сейчас ожидает рынок, память может оставаться в состоянии дефицита еще долго.
Подложки, печатные платы и другие материалы сталкиваются с аналогичными проблемами. Поставщики оборудования отмечают, что краткосрочные ограничения поставок уже повлияли на их способность наращивать производство. Ограничения касаются не только печатных плат и полупроводниковых чипов, но и таких, казалось бы, обычных компонентов, как клапаны и регуляторы массового расхода. Дефицит этих базовых компонентов также влияет на другие звенья цепочки поставок.
Во время пандемии компании — производители полупроводникового оборудования и большинство участников цепочки поставок извлекли уроки и теперь управляют проблемами поставок более зрело, чем раньше. Однако многие звенья по-прежнему ограничены, и сначала необходимо решить эти проблемы, чтобы ослабить ограничения мощностей в других звеньях.
Таким образом, в цепочке поставок фактически существуют многослойные ограничения. Я считаю, что дефицит в краткосрочной перспективе не исчезнет. В этом году проблем немного, но в следующем году ситуация может остаться напряженной, и в 2028 году вряд ли ослабнет. Что касается 2029 года, это будет зависеть от состояния спроса на тот момент. В целом я ожидаю, что напряженность предложения сохранится в течение некоторого времени.
4. Ценовая власть в полупроводниковой отрасли меняется
Ведущий Остин Лайонс:
Если в ближайшие годы предложение останется ограниченным, а маржа в отрасли памяти уже превышает 80% и даже достигает 88–90%, будут ли компании по всей цепочке поставок продолжать повышать цены и получать более высокую прибыль?
Стейси Расгон:
У полупроводниковой отрасли есть интересная особенность: в прошлом люди почти считали само собой разумеющимся, что цены будут постоянно снижаться. Фактически полупроводниковая отрасль исторически была отраслью, серьезно разрушающей экономическую стоимость, долгое время не могла покрыть стоимость капитала, и большая часть созданной стоимости перетекала к потребителям.
Много лет назад, работая в McKinsey, я участвовал в исследовании создания стоимости в полупроводниковой отрасли. Мы использовали классическое определение экономической прибыли, сравнивая рентабельность инвестированного капитала компаний со средневзвешенной стоимостью капитала, и агрегировали данные по всей отрасли. Исследование охватывало около 150 компаний, 12 сегментов и полный отраслевой цикл.
Первоначальный временной диапазон исследования составлял примерно с 1996 по 2004 год. Результаты показали, что отрасль в целом накопительно уничтожила около 5 млрд долларов экономической прибыли. Если исключить Intel, масштаб уничтожения составил около 50 млрд долларов. По тем временам это была поразительная цифра.
Иными словами, создаваемая отраслью стоимость была недостаточна для покрытия стоимости капитала, и экономическая стоимость фактически перетекала к потребителям. Это была эпоха, когда покупка полупроводниковой продукции была очень выгодной.
После 2008 года отрасль прошла через консолидацию и концентрацию, компании начали постепенно улучшать прибыльность и по крайней мере медленно приближаться к покрытию стоимости капитала.
Пандемия изменила представление отрасли о собственной ценовой власти. Компании обнаружили, что на самом деле обладают очень сильной ценовой властью. Раньше отрасль этого по-настоящему не осознавала.
Во время пандемии затраты на сырье и другие ресурсы продолжали расти, но у многих компаний, которые я отслеживал, валовая маржа не снизилась из-за роста затрат. Все они повысили цены, причем в достаточной степени, чтобы компенсировать рост затрат.
Например, если у компании валовая маржа составляла 60%, а затраты выросли на 100 единиц, она могла поднять цену на 160 единиц, чтобы сохранить прежнюю маржу. Клиенты приняли эти повышения.
Я считаю, что инфляция во время пандемии фактически помогла полупроводниковой отрасли улучшить прибыльность. В 2023 и 2024 годах объемы поставок отрасли были примерно на уровне 2019 года, но общая средняя цена продажи (ASP) была примерно на 50% выше, даже без учета памяти.
Сегодня эта ценовая власть проявляется еще ярче. Ожидается, что в этом году общая выручка полупроводниковой отрасли достигнет примерно 1,5 трлн долларов или даже выше, с годовым ростом около 100%. Около 70–80% роста выручки приходится на повышение средней цены продажи памяти, причем значительная часть также связана с повышением цен на продукты, не относящиеся к памяти.
Для сравнения, рост объемов поставок гораздо скромнее. Отрасль все полнее использует свою ценовую власть, и клиенты в целом принимают эти цены, поскольку в условиях ограниченного предложения у них часто нет выбора.
Поэтому, пока предложение остается ограниченным, я считаю, что такая ситуация может сохраниться.
Дилан Патель:
В полупроводниковой отрасли разные компании используют ценовую власть по-разному. Некоторые компании резко повышают цены во время бума, но сильно страдают при спаде; другие способны относительно стабильно поддерживать маржу на протяжении всего цикла.
Возьмем TSMC: за последние десять лет ее валовая маржа стабильно выросла с примерно 45% до примерно 60%. Во время бума она действительно может повышать цены, но при спаде не отказывается в значительной степени от ранее полученной прибыли.
Отрасль памяти иная. Примерно два года назад она переживала один из самых тяжелых спадов со времен пузыря доткомов, валовая маржа была даже отрицательной. Сегодня прибыль производителей памяти значительно улучшилась.
Таким образом, ценовая власть в разных звеньях цепочки поставок зависит от соответствующей рыночной структуры. TSMC занимает почти монопольное положение и поддерживает долгосрочные отношения с клиентами. Даже имея возможность повышать цены, она не повышает их так резко, как некоторые другие компании.
У производителей памяти ситуация иная. Если такие клиенты, как Apple, оказывают огромное давление на поставщиков во время спада, то, когда цикл разворачивается и предложение становится недостаточным, поставщики также повышают цены. То, что мы наблюдаем сейчас, — это циклическое изменение переговорной силы.
5. Стоимость строительства вычислительных мощностей резко растет: кто возьмет на себя высокие затраты?
Дилан Патель:
В 2024 году общая стоимость строительства 1 ГВт вычислительных мощностей составляла около 40 млрд долларов, включая чипы, землю, электроэнергию и помещения дата-центров. Сегодня эта стоимость превысила 60 млрд долларов.
Конечно, в 2024 году немногие компании реально строили 1 ГВт вычислительных мощностей, но к 2026 году все больше компаний начнут строить столь масштабные вычислительные объекты. Одновременно объем вычислительных мощностей, который можно получить на гигаватт, также растет.
Но вопрос в том, что такие гигаваттные вычислительные кластеры могут быть весьма прибыльными.
Ранее я упоминал, что облачным провайдерам часто необходимо получать долгосрочные обязательства по закупкам от гиперскейлеров, чтобы профинансировать кластер. Это означает, что им нужно заранее фиксировать цены, что также ограничивает их способность получать сверхприбыль.
Илон Маск использует другую стратегию: если чипы, земля, электроэнергия и помещения дата-центров ограничены, он может сначала построить инфраструктуру и заключать арендные контракты только тогда, когда она реально будет введена в эксплуатацию. Таким образом, когда предложение вычислительных мощностей очень ограничено, у него появляется возможность сдавать их по более высокой цене, не фиксируя заранее более низкую цену.
Одновременно сами ИИ-лаборатории могут генерировать огромную выручку от сервисов инференса. Согласно соответствующим раскрытиям, выручка Anthropic на гигаватт вычислительных мощностей для инференса может достигать 70–80 млрд долларов.
Однако эта выручка не означает, что маржа может бесконечно оставаться высокой. Если компания получает вычислительные мощности по цене 15 млрд долларов за гигаватт, маржа может составлять 75–80%; если стоимость вырастет до 50 млрд долларов, маржа резко снизится.
Поэтому вопрос о том, кто возьмет на себя эти затраты, остается открытым.
NVIDIA также вынуждена сталкиваться с этим давлением. Хотя ее маржа в целом остается стабильной или даже немного снижается, ей приходится поглощать часть затрат, связанных с ростом цен на память, а также на подложки, оптические компоненты и другие звенья цепочки поставок.
В результате цены, которые NVIDIA взимает с клиентов, значительно выросли, но ее маржа не увеличилась синхронно.
Это делает распределение прибыли в цепочке поставок особенно важным: кто сможет сохранить маржу, кто сможет ее расширить, а кто будет вынужден нести бремя роста затрат? Эти вопросы в реальном времени меняют ценовую картину отрасли.
В будущем клиенты могут заключать аналогичные контракты по разным ценам. Компании с сильными продажами, способные воспользоваться возможностями в условиях ограниченного предложения, могут получить очень высокие цены.
Ведущий Остин Лайонс:
Это похоже на изменения во время пандемии, о которых упомянул Стейси: полупроводниковая отрасль постепенно осознает, что может взимать плату за создаваемую ею стоимость.
Дилан, вы также отметили, что системные поставщики, такие как NVIDIA, должны решать, перекладывать ли рост цен на компоненты на клиентов или поглощать затраты самостоятельно, чтобы сохранить маржу.
Вопрос в том, что в ближайшие годы строительство инфраструктуры, очевидно, продолжится, предложение ограничено, спрос высок, но финансирование становится все труднее. Не наступит ли момент, когда крупные облачные провайдеры, такие как Meta, и компании-разработчики моделей решат, что вычислительные мощности стали слишком дорогими, и начнут сопротивляться дальнейшему повышению цен?
Стейси Расгон:
При оценке этих инвестиций нельзя смотреть только на затраты и маржу; нужно также учитывать, что компания получает за свои деньги.
Возьмем NVIDIA: цены на продукты каждого поколения растут, но прирост производительности для клиентов часто еще больше. Это очень важно.
От Ampere к Hopper средняя цена продажи GPU примерно удвоилась, но производительность выросла примерно в 10 раз. От Hopper к Blackwell, из-за значительных архитектурных различий между поколениями, ситуацию сложнее сравнивать напрямую. Однако можно грубо оценить, что средняя цена продажи одного GPU выросла примерно на 50%, а производительность увеличилась в 3–30 раз. С учетом последующей оптимизации программного обеспечения фактический прирост может быть еще больше.
От Blackwell к Rubin стоимость стойки может снова значительно вырасти. Согласно справочным данным NVIDIA, стоимость стойки Blackwell составляет около 25 млрд долларов, Rubin — около 40 млрд долларов, но производительность вырастет примерно в 10 раз.
Поэтому ключевой вопрос не в том, вырастет ли стоимость строительства гигаватта вычислительных мощностей с 25 млрд до 40 млрд долларов или с 40 млрд до 60 млрд долларов, а в том, сколько токенов и вычислительных возможностей получает клиент на каждый потраченный доллар.
Пока производительность на единицу затрат продолжает расти, такие инвестиции остаются привлекательными.
Однако если производительность продуктов следующего поколения NVIDIA вырастет лишь на 20%, я начну серьезно беспокоиться о ее ценовой власти и марже.
Валовая маржа NVIDIA превышает 70% и основана на огромном масштабе выручки. Рынок постоянно задается вопросом: как она сможет сохранять столь высокую маржу перед лицом конкурентов и других поставщиков GPU?
Моя точка зрения такова: пока NVIDIA может обеспечивать рост производительности, значительно превышающий рост средней цены продажи, нет причин чрезмерно беспокоиться о марже. Поскольку сложность продуктов растет, а затраты увеличиваются, цены также должны расти; ключевое условие — соотношение производительности и затрат должно всегда оставаться выгодным для клиента.
Если темпы инноваций замедлятся, я буду очень обеспокоен.
Помню, примерно в 2023 году на конференции Hot Chips главный научный сотрудник NVIDIA Билл Дэлли выступил с программной речью, и один момент произвел на меня сильное впечатление: за последние десять лет производительность GPU выросла примерно в 1000 раз. NVIDIA достигла этого прогресса с помощью различных технологий, и Дэлли заявил, что цель на следующее десятилетие — увеличить ее еще в 1 миллион раз.
Если NVIDIA сможет продолжать двигаться по этой траектории, я не буду так беспокоиться о ее марже. Но если она не сможет поддерживать темпы инноваций или конкуренты быстро догонят ее, ситуация будет совершенно иной.
В конечном счете кто-то должен нести эти затраты. В идеале клиенты готовы платить за получаемую ценность. Но если затраты растут неустойчивыми темпами, поставщикам придется начать поглощать часть затрат, и конкуренция за прибыль между разными звеньями цепочки поставок станет более острой.
6. Рост собственных чипов: как долго сохранится конкурентное преимущество NVIDIA?
Ведущий Остин Лайонс:
Дилан, все больше компаний начинают разрабатывать собственные чипы. Особого внимания заслуживает случай OpenAI. Как нам следует оценивать развитие GPU в ближайшие два года и быстрый рост различных XPU и ускорителей ИИ? Многие стартапы пробуют разные архитектуры чипов; как это изменит конкурентную ситуацию?
Дилан Патель:
Все больше компаний пытаются разрабатывать собственные чипы — это очевидная тенденция. OpenAI доказала важный факт: компания, даже впервые разрабатывая чип, может создать очень эффективный продукт.
OpenAI приглашала нас в свою лабораторию. Мы использовали наш открытый бенчмарк инференса InferenceX для тестирования различных открытых моделей, и результаты показали, что их чип первого поколения превосходит Blackwell от NVIDIA.
При разработке и программировании этого чипа активно использовались инструменты ИИ. Anthropic также продвигает собственный чип-проект и надеется завершить разработку за половину времени, которое потребовалось OpenAI. Эти цели весьма амбициозны, но если модели смогут значительно ускорить процесс проектирования, они не являются полностью невозможными.
Одновременно Google начал продавать TPU, Amazon Trainium значительно повзрослел и обеспечивает хорошую поддержку PyTorch. У Meta и Microsoft также очень активные дорожные карты чипов.
За этим стоят сильные экономические стимулы. Как уже упоминалось, стоимость строительства 1 ГВт вычислительных мощностей выросла с 40 млрд до более чем 60 млрд долларов. Если устранить прибыль таких компаний-разработчиков чипов, как NVIDIA, Broadcom и Marvell, стоимость вычислительных мощностей того же масштаба может составить всего около 20 млрд долларов.
Иными словами, если удастся значительно снизить прибыль, закладываемую в стоимость разработки чипов, теоретически средства, сэкономленные на 1 ГВт вычислительных мощностей, можно направить на строительство дополнительных мощностей. Для компаний, которым необходимо выполнять большие объемы задач инференса, такая экономическая выгода очевидна.
Поэтому NVIDIA должна поддерживать очень высокий темп инноваций. Она не может просто ежегодно удваивать производительность на доллар; иначе конкуренты могут быстро догнать ее.
Если NVIDIA сможет сохранять такой темп роста производительности, у нее, конечно, есть основания продолжать получать высокую прибыль. Но если крупные клиенты смогут самостоятельно разрабатывать, развертывать и производить чипы, получая память, пластины TSMC, подложки и оптические компоненты по ценам, близким к себестоимости цепочки поставок, у них появится значительное пространство для снижения цен.
Если цепочка поставок будет деконструирована дальше и NVIDIA или Broadcom утратят прежнее доминирование, ситуация может резко измениться. Это одна из причин, по которой рынок беспокоится о том, что мультипликаторы оценки обеих компаний находятся на исторических минимумах.
Например, сократит ли Meta зависимость от Broadcom? Сделает ли это Google? Перестанут ли эти крупные клиенты в конечном итоге покупать чипы NVIDIA и полностью перейдут на внутренние разработки?
В настоящее время поставщики компонентов сами могут получить сильную ценовую власть. Настоящий вопрос в том, смогут ли NVIDIA и Broadcom продолжать поддерживать свою поразительную маржу. По крайней мере в ближайшие два года, я думаю, у них еще есть шанс, но дальше сказать сложно.
Сама разработка чипов по-прежнему очень сложна, но модели ИИ значительно снижают сложность разработки программного обеспечения и программирования ускорителей.
Например, наш бенчмарк InferenceX: чтобы заставить систему инференса NVIDIA работать, потребовалось около шести месяцев; AMD — от шести до девяти месяцев; Google и Amazon — всего несколько месяцев; а чип OpenAI — около полутора месяцев.
Процесс от запуска чипа до выполнения программного обеспечения на нем стремительно сокращается. Теперь компании начинают обращать внимание на саму разработку чипов.
Станет ли разработка чипов, подобно разработке программного обеспечения, более распространенной и стандартизированной способностью? Если да, число компаний, способных разрабатывать чипы, может значительно увеличиться.
Конечно, разработка чипов по-прежнему требует фиксированных затрат на фотошаблоны и инструменты автоматизации электронного проектирования (EDA), и только эти инвестиции могут достигать 50 млн долларов. Но если ИИ продолжит снижать порог входа в проектирование и программирование, число компаний, участвующих в разработке чипов, все равно может вырасти.
Как только разработка чипов станет более распространенной, маржа в отрасли может снизиться. Мы уже видели, как некоторые компании SaaS столкнулись с переоценкой рынка; одновременно прибыль NVIDIA и Broadcom продолжает расти более чем вдвое в год, но их акции относительно стагнируют.
Это один из самых тревожных вопросов для будущего полупроводниковой отрасли.
7. Смогут ли стартапы XPU бросить вызов GPU? Доля рынка NVIDIA меняется
Ведущий Остин Лайонс:
Тогда как будут развиваться рынки GPU и XPU в ближайшие два года? Все больше стартапов в области ускорителей ИИ пробуют разные архитектуры; произойдут ли значительные изменения в конкурентной ситуации?
Дилан Патель:
Для компаний XPU я вижу два разных пути.
Если вы гиперскейлер, можно выбрать относительно консервативный путь проектирования, создавая продукт, похожий на продукты Google или NVIDIA, и использовать собственный масштаб для продвижения приложений.
Но если вы стартап, вам придется пробовать очень радикальные технические маршруты, принципиально отличающиеся от существующих решений. Оглядываясь на первое поколение стартапов в области аппаратного обеспечения ИИ, можно сказать, что важной причиной относительного успеха Cerebras и Groq был именно выбор более смелого технического пути.
Для нынешних новых стартапов, я считаю, реальный шанс выделиться есть только у тех, чьи технические решения достаточно уникальны и не могут быть легко воспроизведены NVIDIA, Google или AMD.
Хорошая новость в том, что в эту область сейчас поступает огромный объем капитала, и различные радикальные архитектуры и концепции проходят проверку.
Одновременно доля NVIDIA в цепочке поставок начала меняться. С 2023 по 2024 год NVIDIA занимала очень большую долю мощностей HBM и передовой упаковки; к 2025 году этот рост начал замедляться, а в 2026 году ее доля снизилась еще больше. По нашей оценке, эта тенденция может сохраниться и в следующем году.
Но это не означает, что прибыль NVIDIA немедленно снизится. Весь рынок растет слишком быстро; даже при снижении доли прибыль NVIDIA в следующем году может удвоиться.
Google, Amazon и AMD завоевывают долю рынка. Нельзя смотреть только на количество чипов, поскольку разные чипы сильно различаются по размеру и стоимости. Более значимыми показателями являются использование пластин для передовой упаковки, объемы HBM, а также расходы на контрактное производство и память.
Эти показатели свидетельствуют о том, что конкуренты постепенно расширяют долю рынка.
Если смотреть на 2028 и 2029 годы, темпы роста NVIDIA могут замедлиться, и она, возможно, не сможет поддерживать 100-процентный годовой рост выручки. Тогда рынку придется оценивать, приведет ли замедление роста к дальнейшему снижению доли рынка или NVIDIA сможет после Rubin сохранить лидерство с помощью новой архитектуры.
NVIDIA должна продолжать ускорять темп инноваций. Ее ежегодный цикл обновления чипов нужен не только для собственного развития, но и для того, чтобы конкурентам было трудно догонять.
Конкурентное преимущество NVIDIA — это не только аппаратное обеспечение. Программное обеспечение CUDA, огромная экосистема разработчиков, уже развернутая инфраструктура, а также собственный баланс и возможности финансирования — все это составляет конкурентные преимущества.
NVIDIA также использует ИИ для ускорения разработки чипов. Она не осознает конкурентного давления и не отказывается от новых технологий. В конечном счете это гонка.
Дженсен Хуанг, очевидно, сохраняет высокую бдительность в отношении конкуренции. Он извлек уроки из истории Intel и постоянно следит за действиями конкурентов.
Стейси Расгон:
Это также объясняет, почему оценка NVIDIA находится на столь низком уровне.
Примерно девять-десять месяцев назад я написал исследовательский отчет, сравнивая относительную оценку NVIDIA со всей полупроводниковой отраслью. Тогда относительная оценка NVIDIA была ниже текущего уровня лишь в течение 13 торговых дней за последние десять лет.
А сейчас ее относительная оценка еще ниже, чем тогда.
Инвесторы беспокоятся не только о том, сохранится ли спрос на ИИ. Если весь спрос на ИИ исчезнет, NVIDIA и другие компании серьезно пострадают.
Но внутри полупроводниковой отрасли самая большая угроза для NVIDIA, очевидно, исходит от конкуренции. Сейчас она далеко впереди конкурентов, но все они хотят отобрать у нее рынок.
Это также характерная черта полупроводниковой отрасли: как только компания добивается успеха, всегда появляются претенденты. NVIDIA должна обеспечивать сохранение лидерства, а по мере развития отрасли это будет становиться все труднее.
8. Корпоративные приложения ИИ: будут ли компании покупать чипы самостоятельно или напрямую покупать токены?
Ведущий Остин Лайонс:
Ранее мы обсуждали GPU, XPU и расширение доли рынка конкурентами. Наше обсуждение в основном касалось дата-центров и гиперскейлеров.
Тогда является ли локальное развертывание вычислительных мощностей важной возможностью роста для таких компаний, как NVIDIA?
Стейси Расгон:
NVIDIA сейчас разделяет выручку от гиперскейлеров и негиперскейлеров, но эта классификация не совсем точна. Некоторые ИИ-лаборатории могут быть отнесены к негиперскейлерам, а расходы гиперскейлеров могут косвенно поддерживать эти лаборатории, что приводит к пересечению категорий.
Грубо говоря, на каждую из двух категорий клиентов сейчас приходится примерно половина. Выручка, прямо или косвенно связанная с ИИ-лабораториями, может составлять около 20% общей выручки NVIDIA. Это по-прежнему весьма значительная доля.
Таким образом, источники выручки NVIDIA могут быть более диверсифицированы, чем мы предполагали ранее.
В конечном счете внедрение ИИ на предприятиях является ключом к устойчивому развитию этой отрасли. Если предприятия на самом деле не используют ИИ, долгосрочный рост всей отрасли останется без опоры.
Мы все еще находимся на ранней стадии, но я считаю, что по крайней мере одно ключевое приложение с очевидной ценностью уже появилось на корпоративном уровне: программирование.
Выручка агентов программирования на основе ИИ быстро растет. Сегодня почти все разработчики программного обеспечения используют ИИ-помощников в программировании, и лишь немногие полностью полагаются на ручное написание кода.
Ценность корпоративных приложений не обязательно напрямую отражается в росте выручки; она может проявляться в повышении производительности, что труднее измерить.
Я сам финансовый аналитик и должен строить финансовые модели. Несколько месяцев назад наша команда попробовала использовать Claude для такой работы. Первые результаты были не идеальными, но позже один коллега решил, что инструмент значительно продвинулся.
Тогда мы организовали командную встречу и попросили его построить финансовую модель с нуля для компании, которую мы уже покрываем.
Результат оказался поразительным: модель была готова всего за час двадцать минут. Она охватывала десять лет исторических данных, учитывала многочисленные реорганизации и изменения структуры компании и пыталась строить прогнозы на основе заявлений генерального директора на телефонных конференциях по итогам отчетности, а не просто случайно генерировать цифры.
Эта задача у аналитика из команды заняла бы неделю; у меня самого — возможно, три месяца. Но Claude справился за час двадцать минут.
Это означает, что та же команда может выполнять больше работы или даже выполнять больше задач меньшим числом сотрудников.
Конечно, это порождает и другие вопросы. Если ИИ будет широко внедрен на предприятиях, может ли это привести к значительному росту безработицы? Я не знаю ответа, но это вопрос, над которым стоит задуматься.
Исходя из текущего практического опыта, я все больше верю, что приложения ИИ могут приносить реальную отдачу. Однако это все еще ранний рынок. Многие компании находятся на стадии экспериментов, не понимают, как использовать ИИ, и не имеют достаточной экспертизы для оценки конкретных потребностей, поэтому широкое внедрение потребует времени.
В целом я позитивно оцениваю текущую ситуацию.
Дилан Патель:
Хочу добавить: что касается корпоративных приложений ИИ, я не считаю, что большинство компаний будут массово закупать оборудование и запускать собственные модели внутри компании.
Инференс моделей обладает значительной экономией на масштабе. Для большинства компаний более рационально напрямую покупать токены, то есть вызывать сервисы инференса облачных моделей, а затем интегрировать эти возможности с собственными данными.
Я считаю, что это будет основным способом потребления ИИ для большинства предприятий в будущем.
Это очень похоже на развитие корпоративного ИТ за последние двадцать лет. Двадцать лет назад компании обычно самостоятельно закупали инфраструктуру и развертывали системы; сегодня большинство ИТ-расходов перешло в облачные вычисления. В будущем большинство расходов предприятий на ИИ, вероятно, также будут направлены на покупку токенов, а не на самостоятельную закупку вычислительных мощностей и запуск открытых моделей.
Даже фармацевтические компании и хедж-фонды, скорее всего, будут в основном платить за прямое использование моделей, а не покупать оборудование для самостоятельного запуска открытых моделей. Конечно, на рынке останутся поставщики, которые закупают вычислительные мощности, развертывают модели и предоставляют услуги клиентам.
В этом обсуждении еще много тем, достойных рассмотрения, но мы уже вышли за рамки отведенного времени. Сегодняшний обмен мнениями был очень интересным, спасибо всем за участие.
Предупреждение о рисках и отказ от ответственности
Рынок сопряжен с рисками, инвестиции требуют осторожности. Данная статья не является индивидуальной инвестиционной рекомендацией и не учитывает конкретные инвестиционные цели, финансовое положение или потребности отдельных пользователей. Пользователям следует самостоятельно оценить, соответствуют ли любые мнения, взгляды или выводы, содержащиеся в статье, их конкретной ситуации. Инвестирование на основе данной статьи осуществляется под собственную ответственность.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.