


На Азию приходится более половины платежей в стейблкоинах. Почему следующая волна роста может прийти из Азиатско-Тихоокеанского региона?
 BTCC
Если в последние несколько лет криптотрейдинг оставался доминирующим вариантом использования стейблкоинов, то в 2026 году ситуация явно начинает меняться.
Согласно свежему отчету CoinDesk Research о стейблкоинах в Азиатско-Тихоокеанском регионе, в мае 2026 года глобальная рыночная капитализация стейблкоинов достигла рекордных $321 млрд. Только за первую половину этого года скорректированный объем транзакций со стейблкоинами составил $37,2 трлн, уже превысив суммарный показатель за весь 2025 год.
Что еще важнее — где именно проходят эти транзакции?
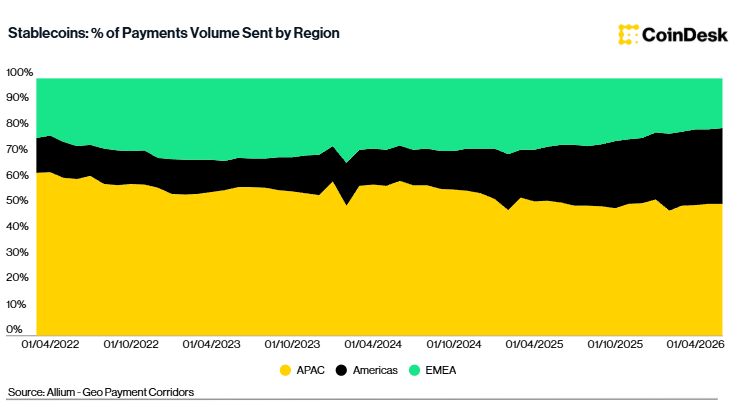
Согласно отчету, на Азиатско-Тихоокеанский регион сейчас приходится 51,2% идентифицированного объема платежей в стейблкоинах, что делает его крупнейшим в мире рынком таких платежей. При этом более 80% глобального объема транзакций со стейблкоинами теперь проходит за пределами Северной Америки.
Центр роста стейблкоинов явно смещается в Азию. И следующий этап расширения уже не определяется исключительно торговлей USDT на криптобиржах.
Почему Азия?
Азиатско-Тихоокеанский регион обладает многими структурными характеристиками, которые делают его особенно подходящим для стейблкоинов.
С одной стороны, Азия — это один из самых активных в мире регионов с точки зрения трансграничных торговых потоков, денежных переводов мигрантов и корпоративных перемещений капитала. При этом регион охватывает японскую иену, корейскую вону, сингапурский доллар, гонконгский доллар, австралийский доллар, индийскую рупию и множество валют Юго-Восточной Азии.
Денежный ландшафт крайне фрагментирован.
Это означает, что даже компания, работающая исключительно в Азии, часто вынуждена иметь дело с разными банками, валютными рынками, режимами работы и правилами расчетов.
С другой стороны, азиатские потребители уже хорошо знакомы с цифровыми платежами.
Индийская UPI, сингапурская PayNow и тайская PromptPay, а также мобильные платежные сети и сети мгновенных платежей на таких рынках, как Гонконг, Южная Корея и Австралия, уже сформировали зрелые привычки к мгновенным платежам.
Таким образом, стейблкоины выходят не на рынок, которому еще нужно объяснять, что такое цифровые платежи. Они приходят в регион, где потребители и бизнес уже привыкли к цифровым платежам, но где сохраняются значительные трения в трансграничных расчетах.
Именно здесь стейблкоины могут наиболее наглядно продемонстрировать свою ценность.
Традиционные внутренние платежные системы решают задачу быстрого перемещения денег внутри страны.
Стейблкоины нацелены на решение следующей задачи:
Могут ли деньги перемещаться между странами 24 часа в сутки так же беспрепятственно, как данные перемещаются по интернету?
Крупнейший вариант использования стейблкоинов для платежей — уже не переводы между частными лицами
Стейблкоины часто ассоциируются с денежными переводами, особенно с трансграничными переводами частных лиц.
Однако данные Allium, на которые ссылается CoinDesk, показывают, что более важными пользователями уже стали компании.
В первой половине 2026 года платежи в стейблкоинах распределились следующим образом:
На B2B-платежи пришлось 37,1%, что делает их крупнейшей категорией; на C2C-переводы — 24,6%; на платежи от потребителей бизнесу — 21,4%; на платежи от бизнеса потребителям — 16,8%.
Иными словами, крупнейший источник спроса сегодня — это уже не перевод USDT от одного человека другому.
Все чаще речь идет о:
платежах поставщикам, трансграничных закупках, внутрикорпоративных казначейских переводах, расчетах между платформами и мерчантами, а также перемещении средств между корпоративными казначейскими счетами.
Это существенно меняет бизнес-логику стейблкоинов.
Розничных пользователей в первую очередь может волновать, достаточно ли низкие комиссии за транзакции.
Предприятия и финансовые институты заботятся о гораздо большем:
где хранятся резервы, кто обеспечивает кастодиальное хранение, можно ли в любой момент погасить токены, соответствуют ли транзакции требованиям AML/KYC, можно ли законно использовать стейблкоин в нескольких юрисдикциях и способен ли он интегрироваться с существующими казначейскими системами.
По мере того как стейблкоины все глубже проникают в корпоративные сценарии использования, ликвидность перестает быть единственным конкурентным рвом.
USDT по-прежнему доминирует, но его хватка начинает ослабевать
На первом этапе развития азиатского рынка стейблкоинов по-прежнему доминирует USDT.
Причины очевидны.
USDT рано вышел на рынок, имеет широкое покрытие на биржах, поддерживает большое количество торговых пар, обладает глубокой ончейн-ликвидностью и фактически стал «офшорным цифровым долларом» на многих азиатских рынках.
Но данные CoinDesk выявляют тенденцию, за которой стоит следить.
В начале 2025 года на USDT приходилось около 98% идентифицированного объема платежей в стейблкоинах в Азиатско-Тихоокеанском регионе.
К июлю 2026 года эта доля снизилась до 91%.
Доля в 91% по-прежнему означает подавляющее доминирование.
Но направление движения изменилось.
Одна из причин заключается в том, что институциональные пользователи не обязательно руководствуются теми же приоритетами, что и обычные криптотрейдеры.
Трейдеров в первую очередь интересует ликвидность. Банки, платежные компании и управляющие активами могут придавать большее значение регуляторным лицензиям, прозрачности резервов, кастодиальным соглашениям, аудиту и возможности интеграции стейблкоина в регулируемые финансовые процессы.
В результате USDC, RLUSD и некоторые стейблкоины в локальных валютах реализуют иную стратегию:
вместо того чтобы напрямую оспаривать преимущество USDT по ликвидности в криптотрейдинге, они конкурируют за место в регулируемой финансовой инфраструктуре.
При этом локальные стейблкоины в Азии остаются небольшими в абсолютном выражении, но быстро растут.
По оценкам CoinDesk, рыночная капитализация недолларовых стейблкоинов, привязанных к Азиатско-Тихоокеанскому региону, выросла примерно с $12,8 млн в начале 2025 года до примерно $64,4 млн к июлю 2026 года, то есть примерно в пять раз. Эти продукты в основном привязаны к JPY, AUD, SGD, PHP и CNY.
Этого пока совершенно недостаточно, чтобы бросить вызов долларовым стейблкоинам, но это говорит о том, что стейблкоины начинают локализоваться.
Сингапур, Гонконг и Япония идут тремя разными путями
Еще одна определяющая черта азиатского рынка стейблкоинов — отсутствие единой регуляторной модели.
Сингапур разрабатывает нормативную базу для стейблкоинов, номинированных в SGD и валютах G10, постепенно уточняя требования к 100-процентному резервному обеспечению, погашению и эмитентам. Одновременно такие проекты, как BLOOM, изучают, как различные формы цифровых денег, включая стейблкоины и токенизированные банковские деньги, могут участвовать в институциональных расчетах.
Гонконг делает больший акцент на лицензировании, а также на связи между стейблкоинами, токенизированными депозитами, Project Ensemble и токенизацией рынков капитала.
Япония выбрала более банкоцентричный подход.
Эмиссия стейблкоинов встроена в существующую систему банков, трастовых компаний и зарегистрированных поставщиков услуг по переводу средств, при этом центральное место сохраняют возможность погашения, безопасность резервов и регулируемые посредники.
Австралия, в свою очередь, постепенно включает стейблкоины в более широкую нормативную базу финансовых услуг и цифровых активов.
Это означает, что Азия вряд ли превратится в полностью единый рынок стейблкоинов.
Для компании, которая хочет одновременно работать в Японии, Сингапуре, Гонконге, Южной Корее и Юго-Восточной Азии, самым сложным вопросом может оказаться не «Какой блокчейн нам использовать?»
Скорее, вопрос будет таким:
Может ли один и тот же стейблкоин законно использоваться банками, кастодианами и платежными компаниями в нескольких юрисдикциях?
RWA могут дополнительно усилить спрос на стейблкоины
Еще один важный драйвер следующего этапа роста стейблкоинов — токенизация.
К концу второго квартала 2026 года CoinDesk оценивал рыночную капитализацию токенизированных реальных активов на блокчейне в $27,9 млрд, что на 52,3% выше с начала года и на 137% выше в годовом выражении.
Проблема очевидна:
если акции, облигации, фонды денежного рынка и другие финансовые активы переходят на блокчейн, но денежные средства, используемые для покупки и продажи этих активов, по-прежнему могут проходить расчеты только через традиционную банковскую систему, значительная часть эффективности, полученной благодаря токенизации, теряется.
Например, токенизированная казначейская ценная бумага может передаваться 24 часа в сутки. Но если для ее покупки все равно нужно ждать, пока банки откроются в понедельник, чтобы завершить денежные расчеты, система на самом деле не работает в режиме 24/7.
Стейблкоины могут служить денежной составляющей сделки с ончейн-активами.
Иными словами:
одна сторона передает токенизированный актив,
а другая одновременно передает ончейн-доллары.
Именно поэтому стейблкоины, RWA и токенизированные фонды денежного рынка часто развиваются вместе.
Сингапур и Гонконг — особенно важные рынки для наблюдения.
В Сингапуре такие институты, как DBS и Franklin Templeton, уже сотрудничают в области токенизированных фондов денежного рынка, цифровых денег и ончейн-расчетов. Гонконгский Project Ensemble также изучает сделки с реальной стоимостью между токенизированными депозитами и цифровыми активами.
Поэтому стейблкоины, возможно, не будут расти изолированно.
Их рост может ускориться вместе с расширением более широкого рынка RWA.
Потребители могут даже не осознавать, что используют стейблкоины
Одно из самых интересных изменений на следующем этапе внедрения стейблкоинов заключается в том, что стейблкоины могут становиться все более незаметными.
Многие представляют массовое внедрение стейблкоинов так: потребители активно скачивают криптокошелек и сознательно выбирают оплату в USDT или USDC.
Реальность может выглядеть совсем иначе.
Стейблкоины могут быть встроены в платежные карты, платежные приложения, платформы денежных переводов и корпоративные платежные системы. Пользователи могут просто видеть, что платят в долларах США, сингапурских долларах или японских иенах, а стейблкоины в фоновом режиме обеспечивают расчетный слой.
Данные CoinDesk показывают, что объем транзакций по основным картам, связанным с криптовалютами, достиг $3,16 млрд в первой половине 2026 года, причем только в июне был установлен рекорд в $624 млн.
Для пользователя это может по-прежнему выглядеть как обычная карта.
Меняется лишь расчетный слой под ней.
Аналогия похожа на ранний интернет.
Пользователям не нужно было понимать TCP/IP, чтобы пользоваться электронной почтой.
Точно так же будущим потребителям, возможно, не понадобится понимать блокчейн, чтобы пользоваться стейблкоинами.
Следующая битва за стейблкоины в Азии — это не только USDT против USDC
Именно поэтому сводить будущее стейблкоинов к простому вопросу о том, у кого больше рыночная капитализация — у USDT или USDC, — становится все более ошибочным.
В Азии формируются как минимум три отдельных рынка стейблкоинов.
Первый — это по-прежнему криптоликвидность.
Здесь USDT продолжает удерживать явное преимущество благодаря огромным сетевым эффектам.
Второй — платежи и корпоративные казначейства.
На этом рынке все большее значение будут приобретать регулирование, прозрачность резервов, кастодиальное хранение, трансграничное лицензирование и способность подключаться к банковским системам.
Третий — токенизированные рынки капитала.
Здесь стейблкоины начинают выполнять роль ончейн-расчетного слоя для RWA, фондов, ценных бумаг и других токенизированных активов.
CoinDesk утверждает, что в ближайшие два-три квартала ключевым вопросом для развития стейблкоинов в Азиатско-Тихоокеанском регионе уже не будет простой рост объема транзакций. Более важным станет вопрос о том, действительно ли стейблкоины встроятся в регулируемую финансовую инфраструктуру, причем Сингапур и Гонконг, вероятно, останутся важными испытательными площадками.
Возможно, это самая значительная структурная перемена, происходящая сейчас на азиатском рынке стейблкоинов.
Раньше стейблкоины были нужны прежде всего потому, что:
крипторынкам требовался доллар, способный существовать на блокчейне.
Теперь все больше компаний и институтов нуждаются в них потому, что:
глобальной финансовой системе нужна форма цифровых денег, способная перемещаться через границы 24 часа в сутки и напрямую рассчитываться с токенизированными активами.
На Азиатско-Тихоокеанский регион уже приходится более половины идентифицированного объема платежей в стейблкоинах.
Если следующий этап роста действительно будет связан с корпоративными расчетами, казначейскими операциями, трансграничной торговлей и RWA, то важнейшим полем битвы за стейблкоины, возможно, станут уже не криптобиржи.
Им может стать обширная, фрагментированная и совершенно реальная финансовая система Азии.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.