


Цены на казначейские облигации США восстановились, и рынок решил «временно поверить» Уоллеру
 chaincatcher
Автор: Ли Цзя, Wall Street Journal
Уоллер устоял перед давлением Трампа, требующего снижения ставок, и с помощью повышения ставки продемонстрировал решимость Федеральной резервной системы контролировать инфляцию — на этот раз рынок решил поверить.
Спустя три года Федеральная резервная система возобновила повышение процентных ставок, что временно ослабило напряжённость на рынке казначейских облигаций США. В четверг доходность 10-летних казначейских облигаций США упала до 4,97%, прервав восьмидневный рост; доходность двухлетних облигаций также снизилась на 3 базисных пункта до 4,70%, отступив от максимума 2024 года, достигнутого в среду.
Это повышение ставки уже было полностью учтено рынком в ценах; по-настоящему инвесторов держало в напряжении то, останется ли Федеральная резервная система бездействующей. Если повышение ставки не состоится, сомнения в решимости Федеральной резервной системы контролировать инфляцию могут возобновиться, что ещё сильнее ударит по рынку облигаций. Теперь, когда повышение ставки состоялось, этот хвостовой риск временно отступил, что привело к снижению доходности казначейских облигаций.
Тем временем мировой рынок облигаций по-прежнему испытывает давление. На этой неделе средняя доходность мировых государственных облигаций выросла до самого высокого уровня с 2007 года, а ситуация на Ближнем Востоке толкает цены на нефть вверх, ещё больше усиливая инфляционные ожидания. Давление на рынок облигаций вышло за рамки денежно-кредитной политики США и распространилось на более широкие факторы, такие как инфляция и предложение государственных облигаций.
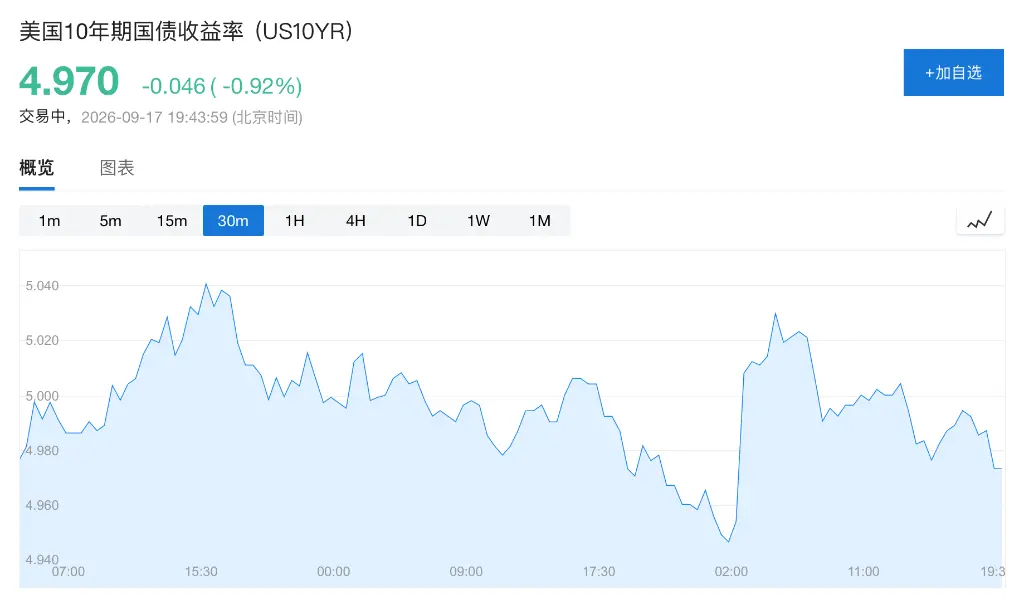
Повышение ставки осуществлено, рынок начинает верить в ястребиный курс Уоллера
«У Федеральной резервной системы нет иного выбора, кроме как дать рынку повышение ставки, иначе она столкнётся с ещё более масштабной распродажей облигаций», — заявил Байрон Андерсон, глава отдела инструментов с фиксированной доходностью в Laffer Tengler Investments.
Олумиде Оволаби, старший портфельный менеджер Neuberger Berman, считает, что текущее рыночное ценообразование повышения ставок превысило собственные прогнозы Федеральной резервной системы, и ожидается, что ставки стабилизируются на высоких уровнях. «Мы ожидаем, что процентные ставки стабилизируются на текущих высоких уровнях, и будем выборочно увеличивать дюрацию портфеля».
Заявления Уоллера укрепили ожидания рынка относительно дальнейшего ужесточения политики. Предпочитаемый Федеральной резервной системой индикатор инфляции, PCE, в июле составил 3,7%, что близко к самому высокому уровню с 2023 года и значительно выше долгосрочного целевого показателя в 2%. Уоллер отметил, что летние данные по инфляции не показали существенного улучшения базовых инфляционных тенденций.
Точечный график Федеральной резервной системы показывает, что медианный прогноз чиновников по-прежнему предполагает ещё одно повышение ставки в этом году; рынок процентных свопов подразумевает ожидания ещё трёх повышений ставки к середине 2027 года. Хотя осуществление повышения ставки ослабило краткосрочное давление продаж, суждение рынка о том, что ставки останутся высокими, не изменилось.
Давление на длинные облигации не ослабло, 30-летним казначейским облигациям США грозит дальнейший рост доходности
В то время как ставки на ближнем конце кривой переоцениваются, дальний конец казначейских облигаций США также должен бороться с совокупным воздействием инфляции, бюджетного дефицита и предложения государственных облигаций. Гунит Дхингра, глава отдела стратегии по процентным ставкам США в BNP Paribas, рекомендует продавать 30-летние казначейские облигации с целевой доходностью 5,6%, обосновывая это тем, что Федеральная резервная система вернёт ставки в ограничительный диапазон.
Хебе Чен, аналитик Vantage Global Prime, заявила, что влияние этого повышения ставки на рынок облигаций может оказаться не кратковременным шоком. Ближнему концу кривой необходимо пересмотреть возможность дальнейшего ужесточения, в то время как дальний конец одновременно ограничен инфляцией, масштабной эмиссией облигаций и фискальными рисками.
Таким образом, снижение доходности казначейских облигаций США в четверг выглядит скорее как краткосрочная коррекция после осуществления повышения ставки, а не как полное устранение давления на дальнем конце кривой. Пока инфляция остаётся высокой, а потребности в бюджетном финансировании сохраняются, доходность дальнего конца кривой может по-прежнему испытывать давление в сторону повышения.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.