


El rendimiento del bono del Tesoro a 30 años podría superar el 6% "este mes" y aumentan los riesgos de trampa de deuda
 wallstreetcn
Fuente: Wallstreetcn
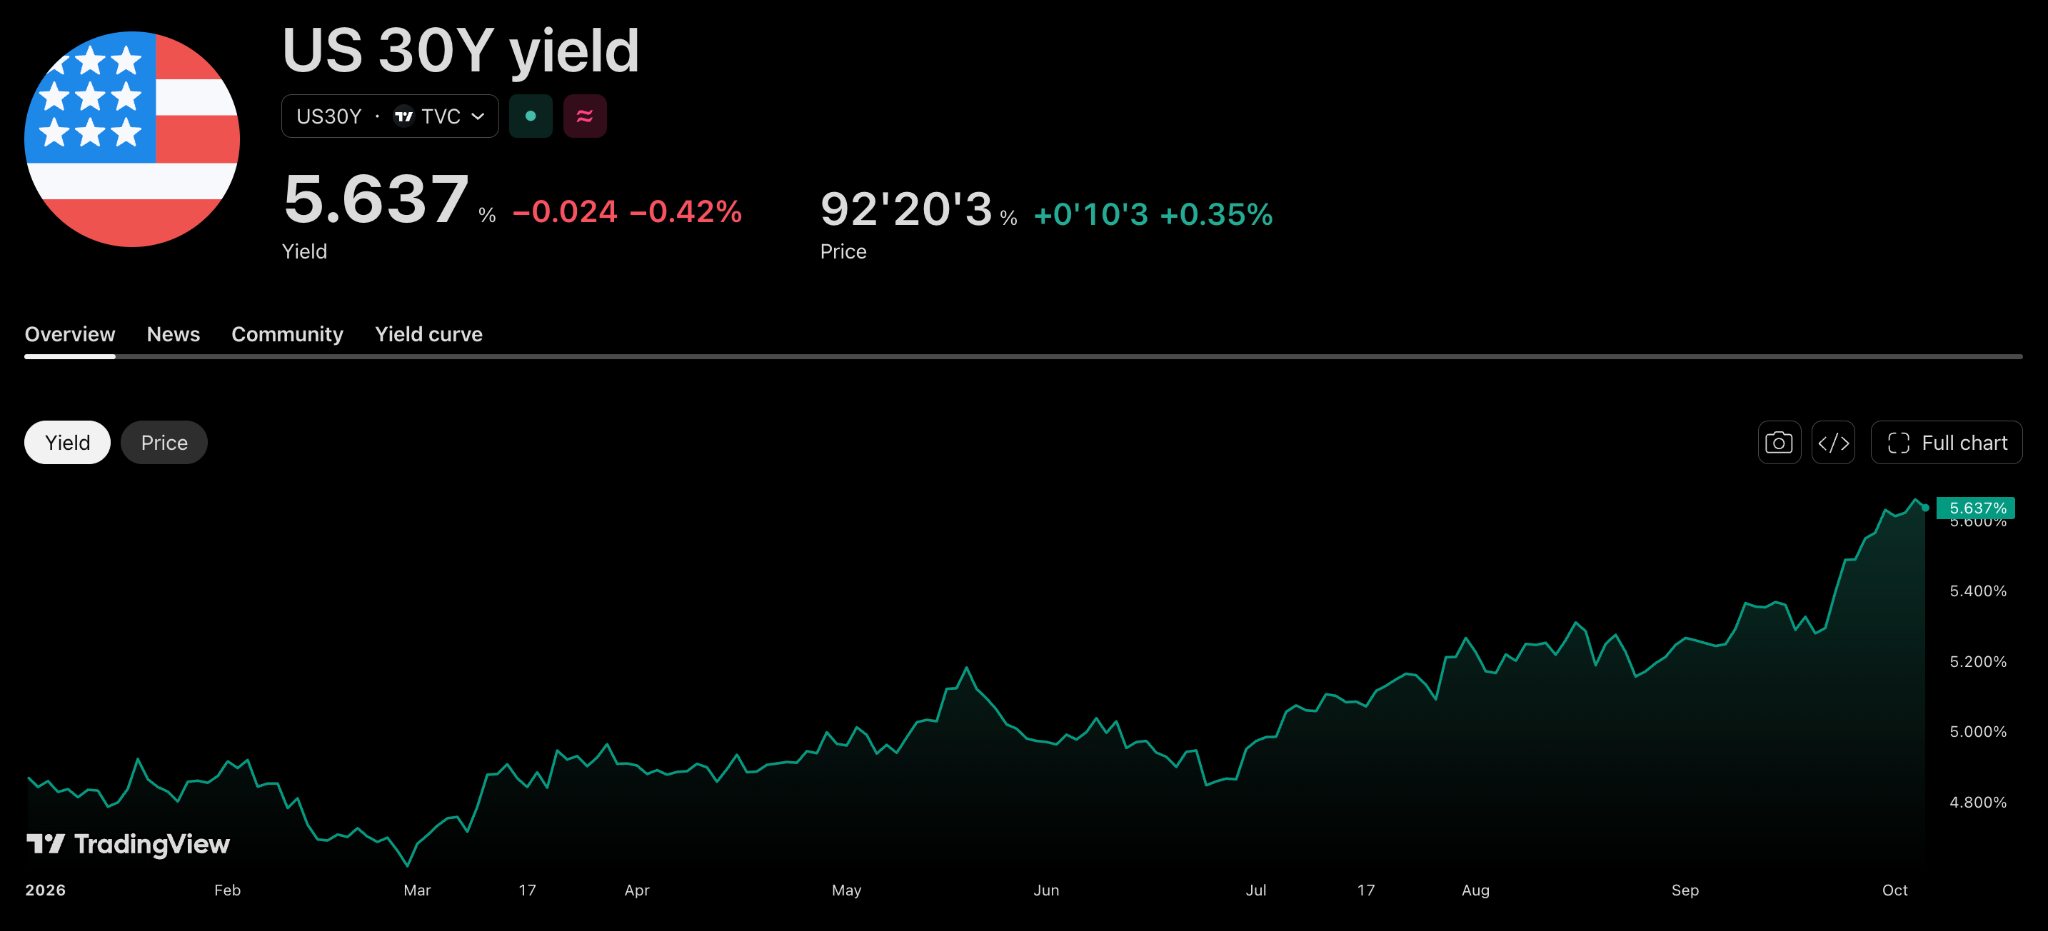
Resumen: La liquidación de los bonos del Tesoro de EE. UU. continúa, con los rendimientos a 10 y 30 años disparándose hasta el 5,34% y el 5,7%, respectivamente, ambos en sus niveles más altos desde 2002. Earl Davis, director de Renta Fija de BMO Global Asset Management, afirmó que una ruptura por encima del 6% en el rendimiento a 30 años es "inevitable" y podría ocurrir tan pronto como este mes. En ese punto, EE. UU. podría caer en una "trampa de deuda" en la que los costos de endeudamiento del gobierno superen el crecimiento económico nominal. Mientras tanto, el índice de precios pagados de servicios del ISM saltó a un máximo de cuatro años, devolviendo las preocupaciones por la inflación al primer plano.
La liquidación en el mercado de bonos del Tesoro de EE. UU. continúa extendiéndose, empujando los rendimientos a largo plazo a sus niveles más altos en más de dos décadas. Con múltiples presiones convergiendo, las perspectivas para el mercado de bonos se vuelven cada vez más desafiantes.
El lunes, los rendimientos de los bonos del Tesoro de EE. UU. a 10 y 30 años subieron al 5,34% y al 5,7%, respectivamente, ambos los más altos desde 2002. Al mismo tiempo, los datos del sector servicios de EE. UU. publicados ese día mostraron que las presiones de precios aumentaron a un máximo de cuatro años, reforzando aún más las expectativas de que la inflación podría permanecer elevada y de que la Reserva Federal podría volver a subir las tasas, añadiendo otro viento en contra para los bonos.
Earl Davis, director de Renta Fija de BMO Global Asset Management, dijo a Bloomberg Television que un movimiento por encima del 6% en el rendimiento del bono del Tesoro a 30 años es "inevitable" y es muy probable que ocurra este mes. Advirtió que una vez que los rendimientos a largo plazo superen el 6%, EE. UU. podría enfrentar el riesgo de una "trampa de deuda", donde los costos de endeudamiento del gobierno superen el crecimiento económico nominal, creando un círculo vicioso.
Los mercados actualmente descuentan aproximadamente un 25% de probabilidad de una subida de tasas de la Fed en octubre, mientras que un aumento de 25 puntos básicos para diciembre está totalmente descontado.
La curva de rendimientos sube en todos los plazos, con la mayor presión en el extremo largo
Los bonos del Tesoro de EE. UU. sufrieron otra ronda de ventas el lunes, con los bonos de larga duración cayendo más bruscamente que los de vencimientos más cortos. Los rendimientos a 10 y 30 años subieron cada uno al menos 7 puntos básicos, hasta el 5,34% y el 5,7%, respectivamente, ambos los más altos desde 2002. Los rendimientos a más corto plazo, incluido el de 2 años, subieron de forma más moderada, entre 2 y 4 puntos básicos.
Los rendimientos del Tesoro han subido de manera constante desde mediados de agosto, con el rendimiento a 30 años aumentando casi 50 puntos básicos en ese período. Los inversores siguen siendo cautelosos a la hora de declarar un techo en los rendimientos, ya que la economía continúa expandiéndose en medio de un auge de la inversión en infraestructura de IA, mientras que la inflación persistente mantiene vivas las expectativas de un mayor endurecimiento de la Fed.
Esta semana también se subastarán bonos del Tesoro a 10 y 30 años, que se consideran pruebas importantes de la demanda de los inversores por bonos de larga duración. El ciclo de subastas comienza el martes con una venta de 58.000 millones de dólares en notas a 3 años.
Las presiones de precios en servicios alcanzan un máximo de cuatro años, reavivando las preocupaciones por la inflación
Los datos del sector servicios de septiembre del Instituto de Gestión de Suministros de EE. UU. publicados el lunes mostraron que, si bien el ritmo de expansión se desaceleró ligeramente, las presiones de precios se intensificaron significativamente.
El índice de servicios del ISM bajó 0,5 puntos porcentuales respecto al mes anterior, hasta 54,9, manteniéndose por encima del umbral de 50 que separa la expansión de la contracción. Sin embargo, el índice de precios pagados saltó a 74, su nivel más alto desde julio de 2022 y por encima de las expectativas del mercado.
Steve Miller, presidente del Comité de Encuesta de Negocios de Servicios del ISM, dijo en un comunicado que los aranceles y los costos de combustible fueron las fuentes de interrupción de la cadena de suministro citadas con más frecuencia entre los encuestados, y los costos de combustible se mencionaron el doble de veces que cualquier otro factor individual. Las limitaciones de la cadena de suministro también fueron una de las principales preocupaciones, afectando tanto los plazos de entrega como los costos.
El estratega de BMO Capital Markets, Vail Hartman, escribió en una nota de investigación que el tono general del informe "apunta a presiones inflacionarias intensificadas y un fuerte crecimiento nominal, reforzando el argumento bajista central para los bonos que ha prevalecido en las últimas semanas".
El 6% puede ser "inevitable", poniendo el foco en una posible intervención
En declaraciones a Surveillance de Bloomberg Television, Earl Davis esbozó su visión sobre la trayectoria de los rendimientos a largo plazo.
Cree que la volatilidad actual del mercado de bonos está creando un ciclo que se autorrefuerza: la atención del mercado se ha centrado cada vez más en las propias tasas de interés, y ese enfoque podría acelerar el movimiento del rendimiento a 30 años hacia el 6%.
"Esto nos da un grado muy alto de convicción de que veremos el 6%. No solo eso, creo que hay una alta probabilidad de que ocurra este mes, en octubre", dijo Davis.
También señaló que la liquidación de bonos es un fenómeno global y no simplemente un desarrollo específico de EE. UU.
En su opinión, dos escenarios podrían revertir la liquidación actual. El primero sería una victoria demócrata en ambas cámaras del Congreso, produciendo una configuración de gobierno dividido que desplace la atención del mercado de la inflación hacia el crecimiento. El segundo sería una intervención directa del Tesoro en el mercado de bonos después de que el rendimiento a 30 años supere el 6%.
Sobre cómo podría ser esa intervención, Davis fue explícito:
"Compras bonos. La Fed y el Tesoro coordinan las compras de bonos. Creo que no hay duda de que esto es flexibilización cuantitativa".
Davis también señaló que el informe de nóminas no agrícolas de EE. UU. del viernes pasado fue más débil de lo esperado y, en teoría, debería haber reducido la urgencia de nuevas subidas de tasas. Sin embargo, el mercado de bonos continuó vendiendo, reforzando su convicción de que los rendimientos siguen en una trayectoria ascendente.
Advirtió que si el rendimiento a 30 años supera el 6%, EE. UU. podría caer en una trampa de deuda en la que los costos de endeudamiento del gobierno superen el crecimiento económico nominal, desencadenando una espiral de aumento de los gastos por servicio de la deuda.
"Estamos en una tendencia bajista, no en un mercado bajista", dijo Davis.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.