


BTCC Daily (30.9) | Funcionario de la Fed dice que solo podría ser necesaria una subida más este año; el margen de beneficio no realizado de los traders a corto plazo de BTC alcanza máximos de 21 meses
 BTCCAutor: jett
Aspectos destacados
• El rendimiento del bono del Tesoro estadounidense a 10 años se mantuvo cerca del 5,23 %, mientras que el rendimiento a 30 años tocó previamente el 5,6206 %, su nivel más alto desde 2002. Los mercados esperan los datos del PCE de agosto de EE. UU.
• BTC cotizó cerca de los 83.300 dólares. El 29 de septiembre, hora del este, los ETF de bitcoin al contado en EE. UU. registraron entradas netas de unos 66,19 millones de dólares, lo que supone el noveno día consecutivo de entradas.
• Bitwise lanzó oficialmente NRR, el primer ETF al contado de NEAR en EE. UU., que comenzó a cotizar en NYSE Arca el 29 de septiembre.
Perspectivas macroeconómicas y de política
Eventos clave de hoy
• Lectura preliminar del IPC de septiembre de Alemania
• Índice de precios PCE de agosto de EE. UU.
• Índice de precios PCE subyacente de agosto de EE. UU.
• Inventarios de crudo de la EIA de EE. UU.
• Resultados de Micron Technology
Titulares macroeconómicos
1. Williams: solo podría ser necesaria una subida más este año, no hay prisa
El presidente del Banco de la Reserva Federal de Nueva York, John Williams, afirmó que, tras la subida de 25 puntos básicos de septiembre, la Fed podría necesitar solo una subida más de tipos este año y que «no hay prisa» por realizar más ajustes. Estas declaraciones llevaron a los mercados a reducir las apuestas sobre una subida inmediata en octubre. Los precios de CME mostraron que la probabilidad de una subida en octubre cayó a alrededor del 47 %, mientras que la probabilidad de una subida en diciembre se mantuvo en torno al 92 %.
2. El rendimiento del bono del Tesoro estadounidense a 10 años se mantiene cerca del 5,23 %; los rendimientos a largo plazo siguen en máximos de varios años
Los bonos del Tesoro estadounidense de larga duración siguieron bajo presión. El rendimiento a 10 años rondaba el 5,23 % durante la negociación asiática, tras subir previamente al 5,293 %, su nivel más alto desde 2007. El rendimiento a 30 años tocó previamente el 5,6206 %, su nivel más alto desde 2002. Desde septiembre, los rendimientos de los bonos del Tesoro estadounidense han subido rápidamente, y la inflación, los déficits fiscales y la oferta de bonos siguen siendo el centro de las preocupaciones del mercado.
3. Las vacantes de empleo de EE. UU. caen en agosto a 7,079 millones, por debajo de lo esperado
Las vacantes de empleo JOLTS de EE. UU. cayeron en 256.000 en agosto, hasta 7,079 millones, por debajo de los 7,225 millones esperados en una encuesta de Reuters. Los despidos se mantuvieron bajos durante el mismo período, mientras que la tasa de contratación se situó en el 3,3 %. Los mercados se centrarán ahora en los datos del PCE de esta noche y en el informe de nóminas no agrícolas de septiembre del viernes para evaluar la futura senda de tipos de la Fed.
4. El IPC de agosto de Australia sube un 4,0 % interanual; se enfrían las apuestas de subida en noviembre
El IPC de agosto de Australia subió un 0,4 % intermensual y un 4,0 % interanual, mientras que la inflación subyacente se mantuvo en el 3,6 % interanual. El 29 de septiembre, el RBA acababa de subir el tipo de interés oficial en 25 puntos básicos, hasta el 4,60 %, su nivel más alto en 15 años. Después de que los datos del IPC quedaran ligeramente por debajo de las expectativas del mercado, la probabilidad de otra subida en noviembre cayó a alrededor del 20 %.
5. EE. UU. ofrecerá hasta 40 millones de barriles adicionales en préstamos de la SPR
El Departamento de Energía de EE. UU. anunció que proporcionará hasta 40 millones de barriles de suministro de la Reserva Estratégica de Petróleo (SPR, por sus siglas en inglés) mediante préstamos, lo que representa el último tramo de EE. UU. en el marco de un plan de liberación coordinado por la AIE. Las reservas de la SPR de EE. UU. se sitúan actualmente por debajo de los 284 millones de barriles, su nivel más bajo desde 1982. Los préstamos deberán devolverse, junto con crudo de prima, a más tardar a finales de 2028.
Rendimiento de los activos globales
• Renta variable: el Nikkei 225 de Japón cerró con una subida del 1,94 %, en 66.460,68 puntos. El índice KOSPI de Corea cerró con una caída del 0,48 %, y el KOSPI terminó el tercer trimestre con un descenso del 19,3 %, su mayor caída trimestral desde el primer trimestre de 2020. Los futuros de los índices bursátiles estadounidenses subieron ligeramente, con los futuros del Nasdaq 100 y del S&P 500 avanzando alrededor del 0,2 %, mientras que los futuros del Dow subieron alrededor del 0,4 %.
• Criptomonedas: los datos de CoinMarketCap mostraron que el índice de miedo y codicia de las criptomonedas se situaba en torno a 67, en la zona de codicia. La capitalización total del mercado de criptomonedas era de unos 2,85 billones de dólares, con un aumento de alrededor del 0,7 % en las últimas 24 horas. BTC cotizaba cerca de los 83.290 dólares, con una subida de alrededor del 0,4 %, mientras que ETH rondaba los 2.666 dólares, con una subida de alrededor del 0,4 %. Entre los 100 principales tokens por capitalización de mercado, QNT, PUMP y AVAX obtuvieron los mejores resultados.
• Energía y metales: los precios internacionales del petróleo repuntaron ligeramente. El oro al contado cotizaba cerca de los 4.180 dólares por onza, con una caída acumulada en septiembre de alrededor del 6 %. La plata al contado rondaba los 61,01 dólares por onza, con una caída de alrededor del 0,5 %.
(Datos a 30 de septiembre, 15:00 HKT)
Instantánea del mercado de criptomonedas
1. Análisis de flujos de capital en futuros
El 30 de septiembre, según datos de Coinglass, los contratos de ETH, BTC, XAU, ZEC, SOL y otros lideraron las salidas netas en la negociación de futuros durante las últimas 24 horas, lo que podría indicar oportunidades de negociación.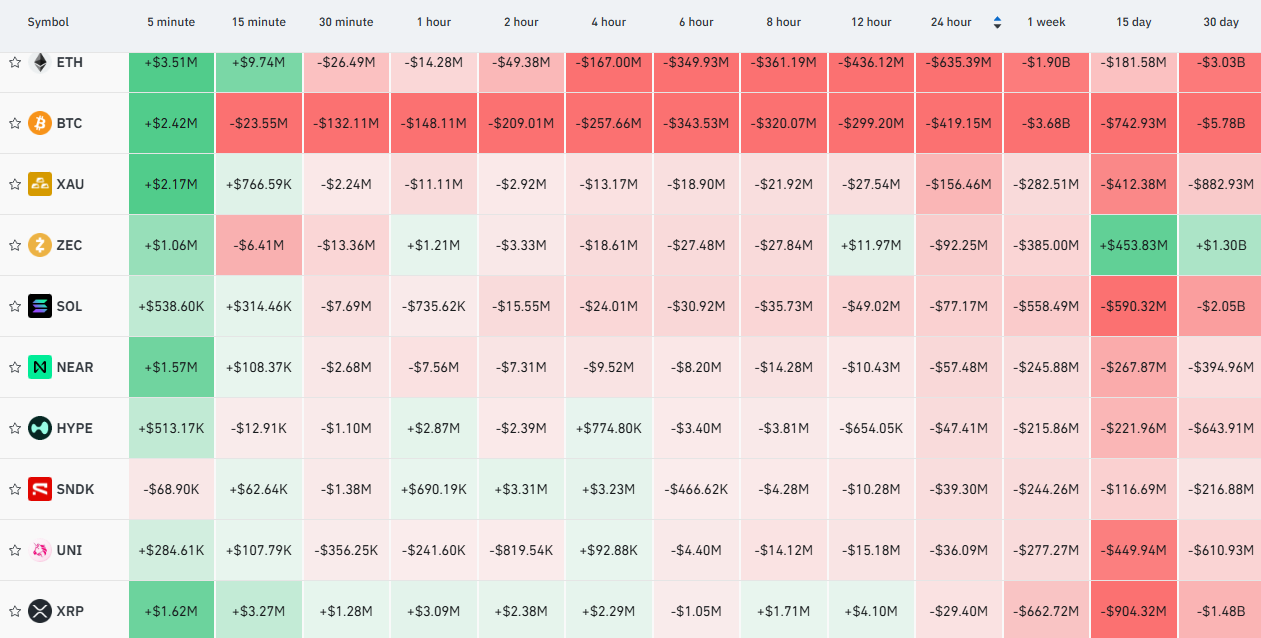
2. Mapa de liquidaciones de Bitcoin
El 30 de septiembre, según datos de Coinglass, sobre la base del precio de referencia actual de 83.001 dólares en el mapa de liquidaciones del exchange de Bitcoin, si Bitcoin cae por debajo de los 81.000 dólares, el volumen acumulado de liquidaciones de posiciones largas en los principales exchanges centralizados podría alcanzar los 1.170 millones de dólares. Por el contrario, si Bitcoin supera los 85.000 dólares, el volumen acumulado de liquidaciones de posiciones cortas en los principales exchanges centralizados podría alcanzar los 1.080 millones de dólares. Se recomienda a los traders gestionar el apalancamiento con prudencia para evitar liquidaciones a gran escala durante las oscilaciones del mercado.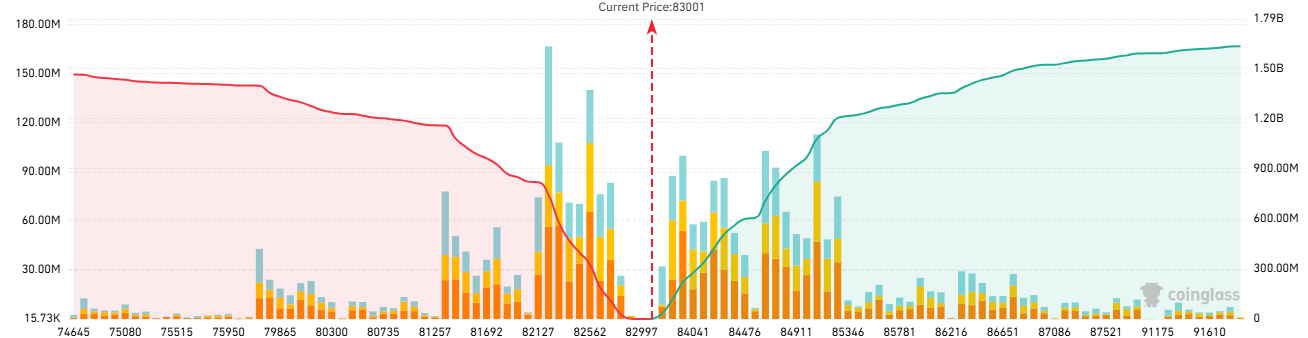
3. Ratio largo/corto de futuros de Bitcoin
Según datos de Coinglass, a las 17:00 HKT del 30 de septiembre, el ratio largo/corto general de Bitcoin se situaba en 0,7643, lo que indica que los bajistas mantienen actualmente una ventaja relativa.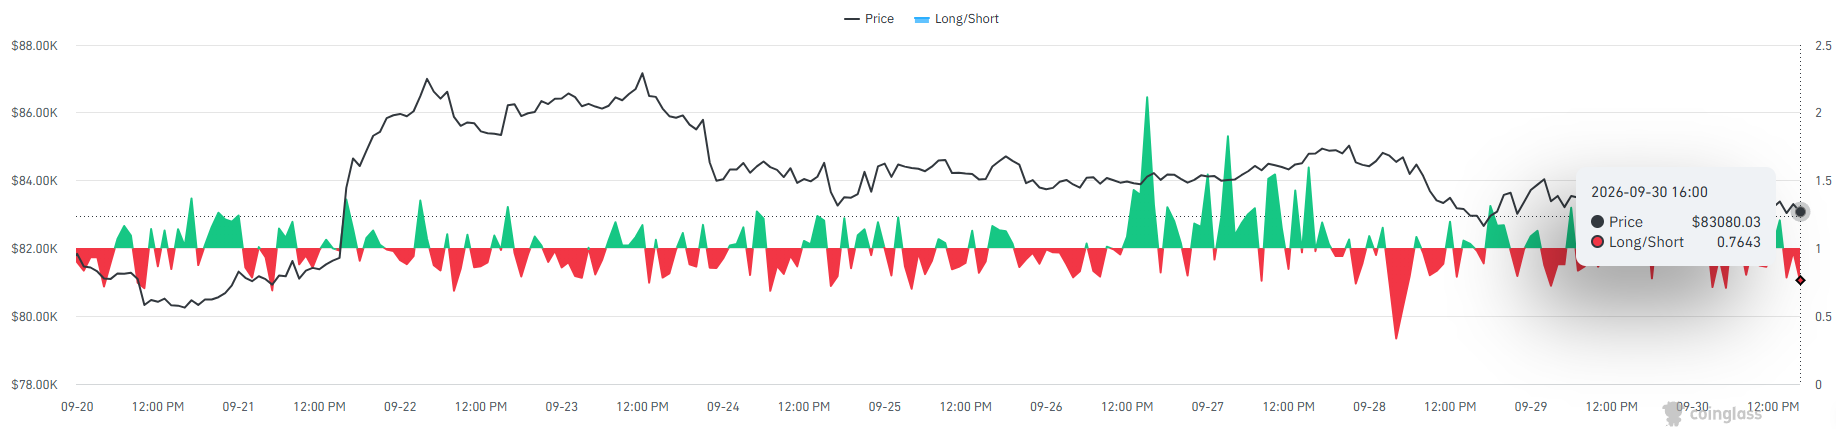
4. Rendimiento de futuros TradFi
El 30 de septiembre, los contratos TradFi se mostraron mixtos en general. Los metales preciosos fueron más fuertes, con el oro y la plata subiendo un 1,45 % y un 1,02 %, respectivamente. Los valores tecnológicos se mostraron mixtos, con SOXL subiendo un 1,45 % y SNDK bajando un 0,41 %. La energía sufrió una clara presión, con CL cayendo un 3,63 % y BZ un 1,84 %. En cuanto al interés abierto, el de BZ se disparó un 17,76 % y el de KORU subió un 6,53 %, mientras que el del oro cayó un 14,65 %.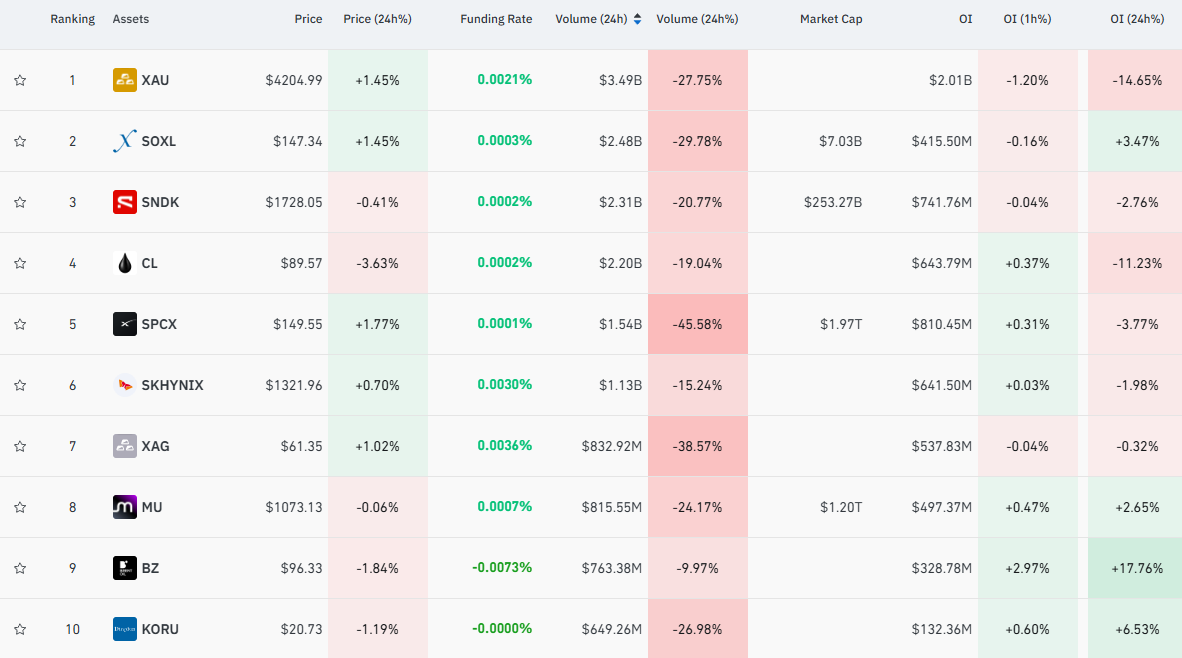
5. Monitoreo on-chain
• Según Lookonchain, una ballena retiró 7.500 ETH de Binance, por un valor de unos 20,5 millones de dólares.
• Según Onchain Lens, la ballena MK4 mantiene una posición larga de aproximadamente 5,84 millones de NEAR, con un valor nocional actual de unos 29,21 millones de dólares y ganancias no realizadas de unos 15,47 millones de dólares.
• Los datos de Santiment mostraron que los saldos de BTC en los exchanges cayeron en unos 35.800 BTC, hasta 1,325 millones, entre el 20 y el 27 de septiembre, mientras que los ETF de bitcoin al contado en EE. UU. registraron entradas de unos 2.400 millones de dólares en el mismo período.
• Una ballena de ZEC mantiene una posición larga apalancada 5x de aproximadamente 4.135 ZEC, con un valor nocional de unos 5,8 millones de dólares. Dado que ZEC ha retrocedido más del 18 % desde su máximo reciente, la pérdida no realizada de la posición ha superado los 450.000 dólares.
Titulares de blockchain
• El 29 de septiembre, hora del este, los ETF de bitcoin al contado en EE. UU. registraron entradas netas de unos 66,19 millones de dólares, lo que supone el noveno día consecutivo de entradas. El IBIT de BlackRock registró entradas netas de unos 51,09 millones de dólares, el ARKB registró entradas netas de unos 33,24 millones, mientras que el BITB registró salidas netas de unos 18,14 millones.
• Bitwise lanzó oficialmente NRR, el primer ETF al contado de NEAR en EE. UU., que comenzó a cotizar en NYSE Arca el 29 de septiembre con una comisión de gestión del 0,75 %. Bitwise planea realizar staking de los NEAR que posee el fondo de forma interna y reflejar las recompensas correspondientes en el valor liquidativo del fondo.
• El presidente del Comité de Supervisión de la Cámara de Representantes de EE. UU., James Comer, solicitó a Crypto.com, Hyperliquid y PredictIt que presenten registros relacionados con la verificación de identidad, el monitoreo de operaciones anómalas y los reportes de transacciones sospechosas a los reguladores, como parte de una investigación sobre la negociación en mercados de predicción.
• Aztec Labs relanzó su monedero de privacidad zk.money. La nueva versión funciona en Aztec Network, puede ocultar los saldos de los usuarios, los importes de los pagos y la información de las contrapartes, y utiliza un modelo sin custodia.
• Kakao Pay Securities alcanzó acuerdos por separado con Dinari y Ondo para explorar la tokenización de acciones cotizadas en Corea y la viabilidad de ofrecer activos relacionados a inversores extranjeros.
• Jeonbuk Bank de Corea, Solana Foundation y Node Infra completaron una prueba de concepto para remesas transfronterizas basadas en stablecoins, probando todo el proceso desde el depósito en KRW hasta la conversión a stablecoins y la liquidación con bancos locales en el extranjero.
• MoonPay anunció un mayor impulso en el mercado coreano y está explorando la cooperación con KB Financial, Woori Bank, KakaoBank y otros en materia de stablecoins, remesas transfronterizas e infraestructura de activos digitales, mientras se prepara para solicitar el registro como proveedor de servicios de activos virtuales (VASP) en Corea.
• Kakao Group reveló su plan de negocio de stablecoins en wones coreanos y está probando casos de uso que incluyen transferencias de monederos de activos digitales, pagos fuera de línea, liquidación transfronteriza y pagos con asistentes de IA. También propuso construir un marco de cooperación abierto en el que participen bancos, sociedades de valores y plataformas.
• Robinhood anunció una mayor expansión de los servicios de derivados y negociación de acciones durante el fin de semana para los usuarios de EE. UU., incluido el lanzamiento de productos relacionados con contratos perpetuos.
• El cofundador de Hyperliquid, Jeff Yan, declaró en la Korea Blockchain Week que la empresa está explorando mercados financieros más amplios y se centra en activos de mercados privados actualmente restringidos por barreras de acceso, así como en mecanismos globales de descubrimiento de precios.
Perspectivas institucionales · Selecciones diarias
• CryptoQuant: el jefe de investigación, Julio Moreno, afirmó que BTC se mantiene en su estructura de mercado alcista definida, pero el margen de beneficio no realizado de los traders a corto plazo ha subido al 33 %, su nivel más alto en 21 meses. El 22 de septiembre, los tenedores realizaron beneficios diarios por un total de 25.700 BTC, el nivel más alto desde 2026. Al mismo tiempo, la demanda al contado ha disminuido en unos 170.000 BTC en los últimos 30 días, mientras que el crecimiento de la demanda de futuros cayó de 164.000 BTC el 14 de septiembre a 16.000 BTC el 29 de septiembre.
• JPMorgan: el equipo de inteligencia de mercado dirigido por Andrew Tyler afirmó que los datos macroeconómicos de EE. UU. y los resultados empresariales siguen siendo resistentes. Su visión a corto plazo sobre el sector tecnológico ha mejorado desde finales de agosto, con especial atención a los semiconductores y a las empresas relacionadas con la IA. El equipo espera que el rendimiento del bono del Tesoro estadounidense a 10 años pueda volver a caer hasta alrededor del 5,05 % a finales de año.
• Goldman Sachs: Christian Mueller-Glissmann afirmó que una condición más clara para nuevas subidas de la renta variable estadounidense sería una relajación de los rendimientos de los bonos. El rendimiento del bono del Tesoro a 10 años ha subido ya hasta alrededor del 5,25 %, y los elevados tipos reales están ejerciendo una presión especialmente visible sobre los sectores sensibles a los tipos, como el inmobiliario, los servicios públicos y las pequeñas capitalizaciones.
• Citi / Westpac: con la inflación de agosto de Australia aún en el 4,0 %, los economistas de ambas firmas afirmaron que el RBA todavía tiene margen para seguir subiendo los tipos. Tras la última publicación del IPC, los mercados redujeron la probabilidad de una subida inmediata en noviembre, pero ya han descontado en gran medida al menos una subida más antes de marzo de 2027.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.