


Las stablecoins entran en la era de la competencia por el rendimiento
 BTCC
El mercado de las stablecoins está entrando en una nueva fase. Durante la última década, la métrica competitiva más importante ha sido la liquidez.
Los emisores que conseguían listarse en más plataformas de trading, soportar más pares de trading, construir una liquidez de mercado más profunda y obtener una aceptación de pago más amplia eran los que tenían más probabilidades de escalar.
Esa es una de las principales razones por las que USDT y USDC han mantenido sus posiciones dominantes durante tanto tiempo.
Pero ahora que el mercado de stablecoins ha superado los 300.000 millones de dólares, una nueva pregunta se está volviendo cada vez más difícil de ignorar:
Si los emisores invierten las reservas en dólares de los usuarios en bonos del Tesoro de EE. UU. y obtienen intereses sobre esos activos, ¿por qué los titulares de tokens no reciben nada de ese rendimiento?
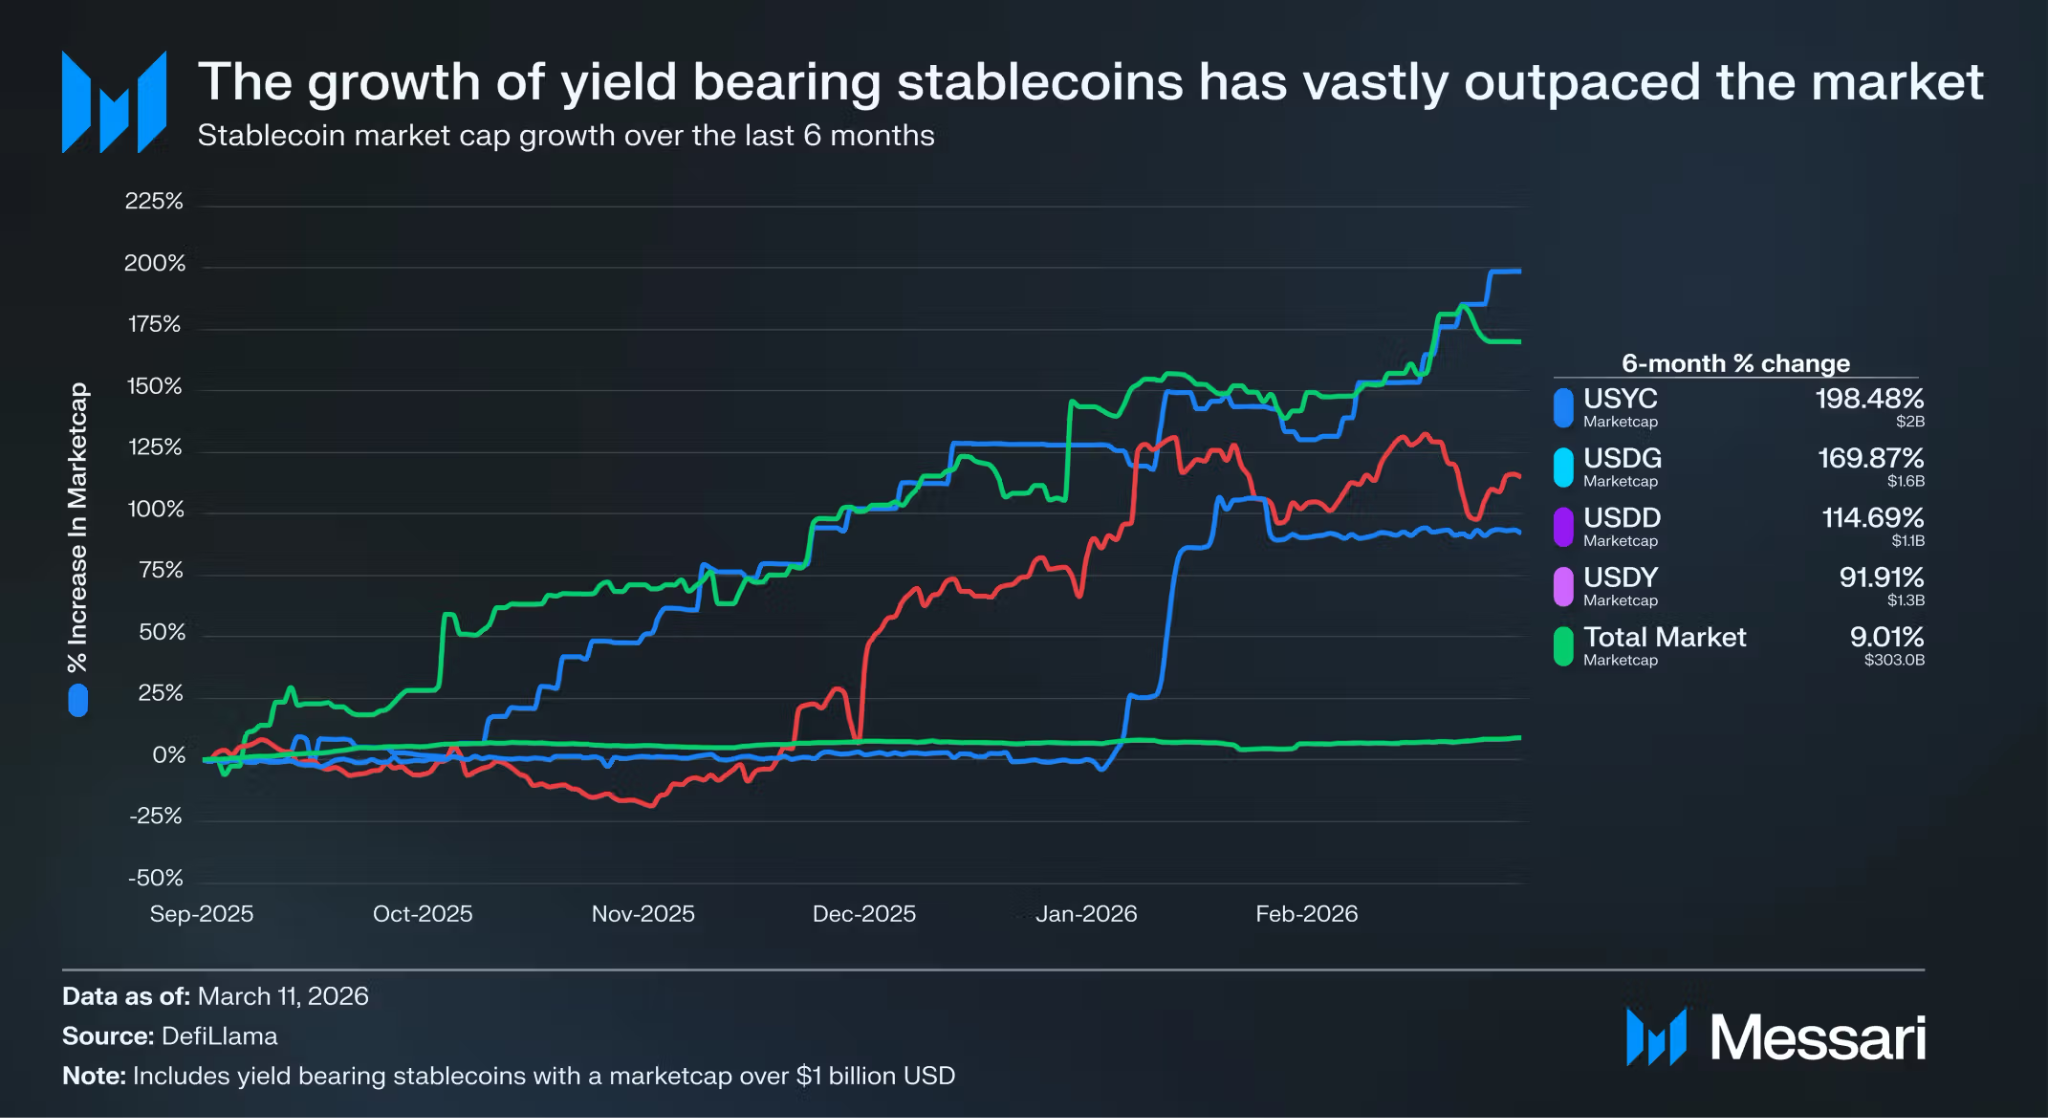
Esa pregunta está creando un nuevo segmento dentro del mercado de stablecoins: las stablecoins con rendimiento, o productivas.
USDT y USDC siguen dominando, pero la nueva competencia gira en torno al rendimiento
En un estudio encargado por RealFi el 24 de septiembre, CoinDesk Research estimó que la oferta total de stablecoins dentro de su cobertura alcanzó aproximadamente 307.000 millones de dólares en agosto de 2026.
Las stablecoins sin rendimiento, como USDT y USDC, todavía representan la gran mayoría del mercado.
Sin embargo, los productos clasificados en el informe como stablecoins productivas crecieron de aproximadamente 1.100 millones de dólares a 7.900 millones de dólares en dos años, un aumento de alrededor del 610%. En el mismo período, las stablecoins sin rendimiento crecieron alrededor del 84%.
Aun así, las stablecoins productivas todavía representan solo alrededor del 2,6% del mercado total.
Eso significa que el segmento está creciendo rápidamente, pero sigue en una etapa muy temprana.
También vale la pena señalar que el estudio de CoinDesk fue encargado por RealFi. Por lo tanto, su evaluación de las oportunidades de mercado y los modelos de producto se considera mejor como un marco de análisis de la industria en lugar de una conclusión de inversión independiente.
La regulación está rediseñando el mercado de stablecoins
El 24 de septiembre, la Reserva Federal publicó dos propuestas regulatorias relacionadas con la Ley GENIUS.
Una propuesta exigiría a los emisores de stablecoins de pago supervisados por la Fed que respalden completamente sus tokens con activos elegibles y de alta liquidez, como bonos del Tesoro de EE. UU. a corto plazo, al tiempo que introduce requisitos estandarizados de capital, gestión de riesgos y custodia de activos de reserva. La segunda establece el proceso de aprobación que los bancos deberían seguir al solicitar la emisión de stablecoins de pago. Ambas propuestas están actualmente abiertas a comentarios públicos.
Estas reglas sugieren que las stablecoins de pago se están convirtiendo cada vez más en una forma de infraestructura financiera regida por requisitos explícitos de reservas y gestión de riesgos.
Al mismo tiempo, la demanda de rendimiento no ha desaparecido.
Como resultado, está surgiendo una división del trabajo más clara en el mercado:
Productos como USDT y USDC compiten principalmente en pagos, convertibilidad y liquidez.
Los bonos del Tesoro tokenizados, los envoltorios DeFi, los dólares sintéticos y varios productos RWA están cada vez más diseñados para satisfacer la demanda de los inversores de rendimiento en dólares en cadena.
Sus funciones económicas se están volviendo cada vez más distintas, y es posible que ni siquiera caigan bajo las mismas categorías regulatorias.
¿De dónde proviene realmente el rendimiento de las stablecoins?
La mayoría de los modelos de rendimiento en el mercado actual se pueden agrupar en varias categorías.
Una fuente son las tasas de financiación.
Los protocolos pueden generar rendimientos a partir de los pagos de financiación intercambiados entre posiciones largas y cortas en los mercados de futuros perpetuos. Estas estrategias pueden ofrecer rendimientos relativamente altos cuando la demanda de apalancamiento es fuerte, pero los rendimientos pueden caer rápidamente cuando la actividad de trading se enfría.
Otra fuente es el préstamo DeFi.
El capital se despliega en mercados de préstamos o liquidez en cadena, generando intereses a partir de la demanda real de préstamos.
Una tercera fuente proviene directamente de RWA.
Esto puede implicar mantener bonos del Tesoro de EE. UU. a corto plazo, instrumentos del mercado monetario u otros activos de renta fija del mundo real y transferir el rendimiento subyacente a los titulares de tokens.
Más adelante en el espectro de riesgo se encuentran los activos crediticios como el crédito privado, la financiación de infraestructuras y los préstamos corporativos.
Según el informe encargado por CoinDesk, en los seis meses hasta agosto, los productos RWA multiestrategia rastreados por el estudio generaron rendimientos de aproximadamente el 5%–7%, mientras que algunas estrategias de dólares sintéticos dependientes de las tasas de financiación habían caído a alrededor del 3%–4,5%.
La distinción entre ambos es importante.
En el primer caso, los rendimientos pueden provenir de la demanda de préstamos corporativos en la economía real.
En el segundo, los rendimientos dependen más de cuánto están dispuestos a pagar los traders de criptomonedas por el apalancamiento.
Las stablecoins se están convirtiendo en un mercado monetario en cadena
Este puede ser el cambio más importante en la próxima fase del mercado.
La primera generación de stablecoins resolvió un problema:
¿Cómo se pone un dólar estadounidense en una blockchain?
La siguiente fase intenta resolver uno diferente:
Una vez que ese dólar está en cadena, ¿cómo debe gestionarse y cómo puede generar rendimiento?
Si los bonos del Tesoro tokenizados, el crédito RWA y los mercados monetarios en cadena continúan expandiéndose, el mercado de stablecoins podría parecerse cada vez más al ecosistema de gestión de efectivo de las finanzas tradicionales.
Los usuarios ya no compararán solo qué dólar digital es el más estable.
También compararán:
Liquidez, rendimiento, velocidad de reembolso, riesgo crediticio, vencimiento y estructura regulatoria.
Eso significa que la categoría que llamamos "stablecoins" podría eventualmente dividirse en diferentes niveles de riesgo similares a los depósitos bancarios, los fondos del mercado monetario, los fondos de bonos de corta duración y los fondos de crédito en las finanzas tradicionales.
Pero un mayor rendimiento nunca es gratis
Este es también el punto más importante que hay que entender sobre las stablecoins con rendimiento.
El rendimiento no surge de la nada.
El rendimiento de los bonos del Tesoro de EE. UU. proviene de las tasas de interés.
El rendimiento de la tasa de financiación proviene de los costos pagados por los traders apalancados.
El rendimiento del crédito privado proviene de asumir riesgo crediticio corporativo.
Así que cuando los inversores ven un APY más alto, la pregunta más importante no es:
"¿Qué tan alto es el rendimiento?"
Es:
"¿Quién está pagando este rendimiento y qué riesgo subyacente se está asumiendo para generarlo?"
Si la Reserva Federal eventualmente entra en un ciclo de recortes de tasas, los rendimientos de los bonos del Tesoro de EE. UU. y de algunos productos crediticios de tasa flotante también podrían disminuir. El crédito privado también introduce riesgos como impagos, valoraciones de activos opacas y desajustes de liquidez. El informe de CoinDesk identifica igualmente el riesgo de tasas de interés y el riesgo crediticio como variables que deben monitorearse de cerca.
Así que después de que las stablecoins hayan cruzado el umbral de los 300.000 millones de dólares, la próxima fase competitiva de la industria puede que ya no se trate simplemente de quién puede emitir más dólares digitales.
En cambio, pueden desarrollarse en paralelo dos mercados fundamentalmente diferentes:
Uno que compite por proporcionar el dólar en cadena más seguro y líquido para pagos;
el otro que compite por capturar el rendimiento generado por esos dólares.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.