


Un trader cuantitativo desafía al imperio de 40 mil millones de Kalshi y desvela un volumen de operaciones inflado
 Blockbeats
El problema de una réplica
Anteayer, el KOL de criptomonedas y responsable del mercado de cripto de Kalshi, IcoBeast, publicó una imagen en Twitter con el texto: «Gente, ¿es mucho el 96,7 %?»
La cifra procede de un gráfico de Artemis sobre la cuota de mercado de los mercados de predicción. Kalshi ocupa la mayor parte del área, mientras que Polymarket queda relegado arriba. Beni respondió que tres cuartas partes del volumen son operaciones de lavado de volumen, así que es fácil alcanzar esa cuota.
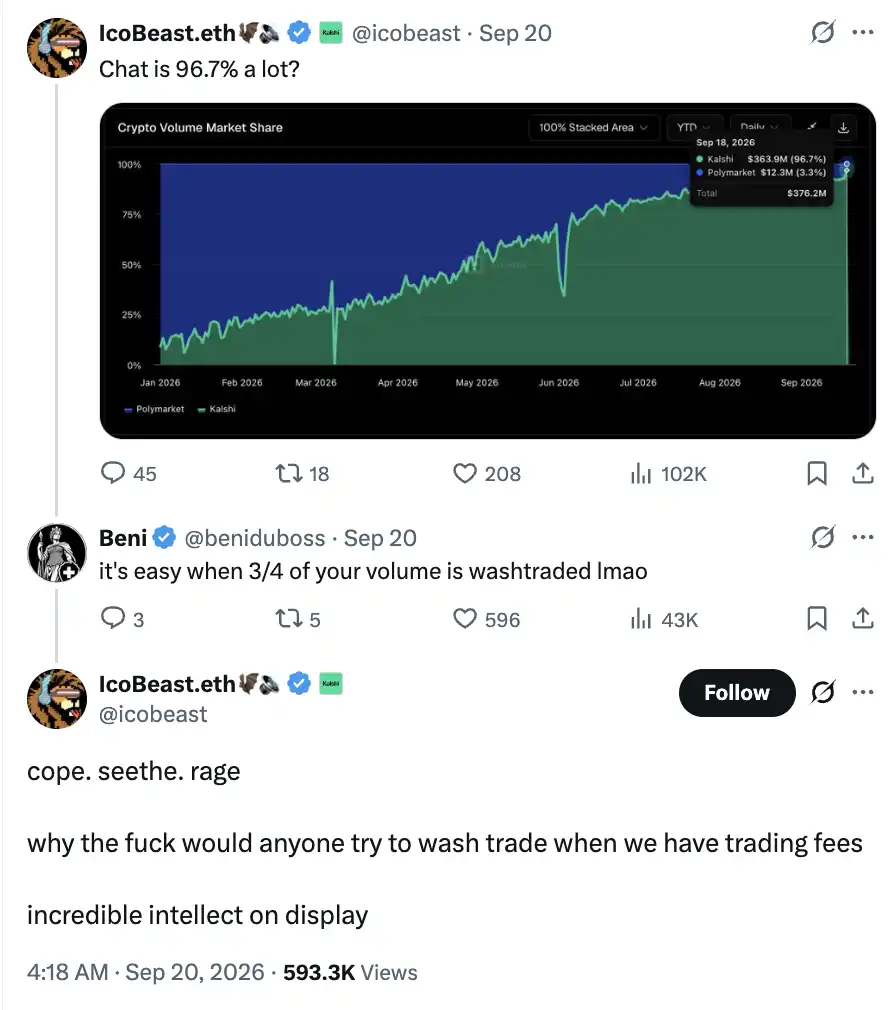
A continuación, IcoBeast dio la réplica que luego sería citada repetidamente: «Cobramos comisiones de trading, ¿quién demonios haría operaciones de lavado de volumen?». Y no olvidó burlarse de la inteligencia de su interlocutor.
Beni inicialmente lo tomó por un KOL pagado para promocionar Kalshi y le aconsejó que lo pensara bien y borrara el tuit. IcoBeast replicó que trabaja en Kalshi, que en el último año construyó desde cero el negocio de cripto de la empresa y que sabe que ese volumen es real. Luego le devolvió a Beni la frase: «Te doy unos minutos para pensarlo y borrar el tuit».
Probablemente sea el tuit del que más se arrepiente IcoBeast en su carrera, porque provocó a alguien a quien no debía.
Beni publicó entonces un hilo largo. Su primera refutación apuntó a las comisiones: el programa de reembolso de comisiones de los contratos perpetuos de Kalshi permite a los miembros elegibles pagar 0,3 puntos básicos al tomar liquidez y recibir 0,3 puntos básicos netos al aportarla. Si una operación de 1 millón de dólares de valor nocional se realiza entre dos miembros, el que toma paga 30 dólares, el que aporta recibe 30 dólares y la comisión total de la plataforma es cero.
¿Dónde están las «comisiones de la plataforma» de las que habla IcoBeast?
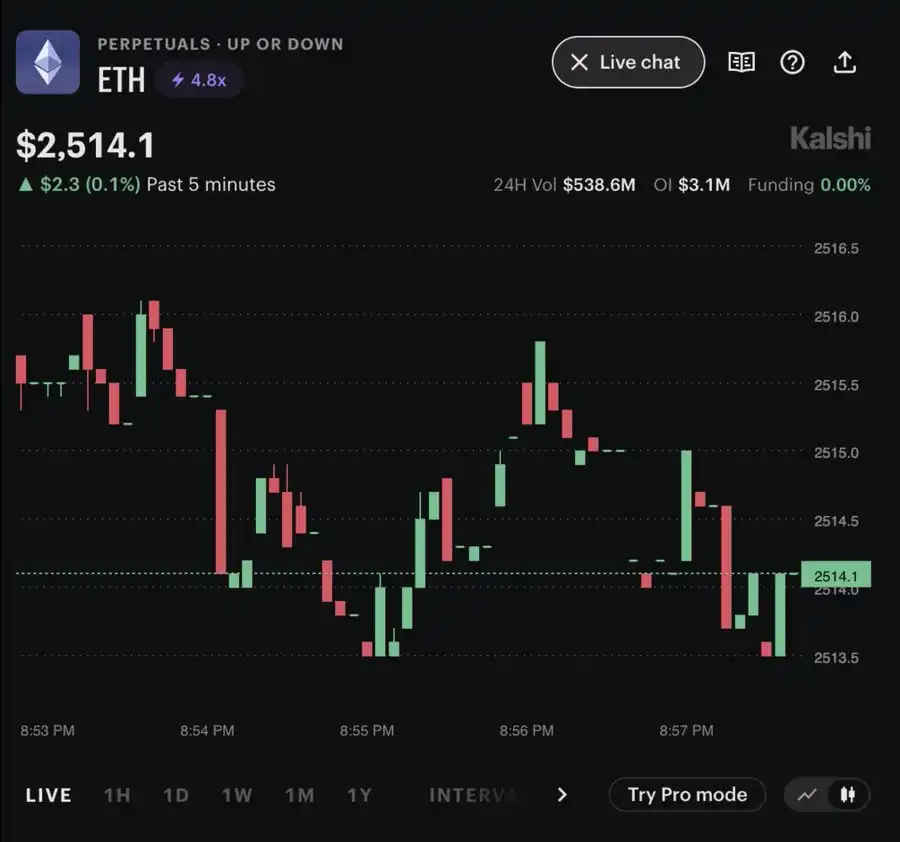
Después, Beni mostró la página del contrato perpetuo de ETH: volumen en 24 horas de 538,6 millones de dólares y un interés abierto de solo 3,1 millones. El volumen del día equivalía a unas 174 veces las posiciones existentes. Luego encontró órdenes recurrentes de 5.500 dólares y acusó públicamente a esas operaciones de importe fijo de fabricar volumen.
IcoBeast añadió después una distinción importante: lo que él había mostrado era la cuota de los mercados de predicción, mientras que Beni hablaba de reembolsos y posiciones en los contratos perpetuos. En los mercados de predicción no existe el reembolso de 0,3 puntos básicos que menciona Beni.
El problema es que la aclaración de IcoBeast se refería solo al negocio de mercados de predicción y no respondía a las operaciones de lavado de volumen en el mercado de contratos. Beni aprovechó ese punto para seguir atacando, y Kalshi acumulaba cada vez más cosas que explicar.
Un trader brillante
La sensibilidad de Beni hacia las órdenes y las comisiones viene de su experiencia laboral.
En una entrevista de pódcast, Beni recordó que empezó a usar bitcoin para jugar al póker en línea. Luego, sus compañeros de mesa empezaron a ganar dinero comprando y vendiendo criptomonedas, y él también entró en el mercado cripto. Tras perder dinero operando con contratos, pasó al arbitraje entre plataformas y después estudió gradualmente los libros de órdenes y los mecanismos de trading.
Al principio, cuando operaba en Cryptopia, vigilaba los depósitos de altcoins en la plataforma. Si alguien transfería monedas, era probable que luego las vendiera; él colocaba órdenes de compra a precios más bajos y esperaba a que el vendedor atravesara el escaso libro de órdenes. Para captar esas oportunidades, usaba exploradores de bloques e integraba datos de distintos sitios en hojas de cálculo y sistemas de alertas.
Más tarde, junto con inversores, gestionó un bot de creación de mercado en el mercado de Monero de TradeOgre. La lógica inicial era simple: tomar como referencia los precios de otros mercados, añadir un diferencial suficiente para cubrir las comisiones y cotizar en ambos lados. Con la experiencia, ajustaba el rango de cotización y el margen en función de los grandes depósitos. Según su propio relato, ese negocio llegó a representar entre el 65 % y el 70 % del volumen del mercado de Monero de esa plataforma.
Durante la actualización «The Merge» de Ethereum, Beni observó simultáneamente 43 mercados de contratos de ETH y descubrió que el precio en una plataforma de contratos subía brevemente alrededor de un 2 % cada 26 minutos y luego volvía a bajar. Él y un amigo operaron con esa pauta durante unas 18 horas, hasta que la oportunidad desapareció.
Ese es el rival que IcoBeast se buscó: un experto en encontrar ineficiencias del mercado.
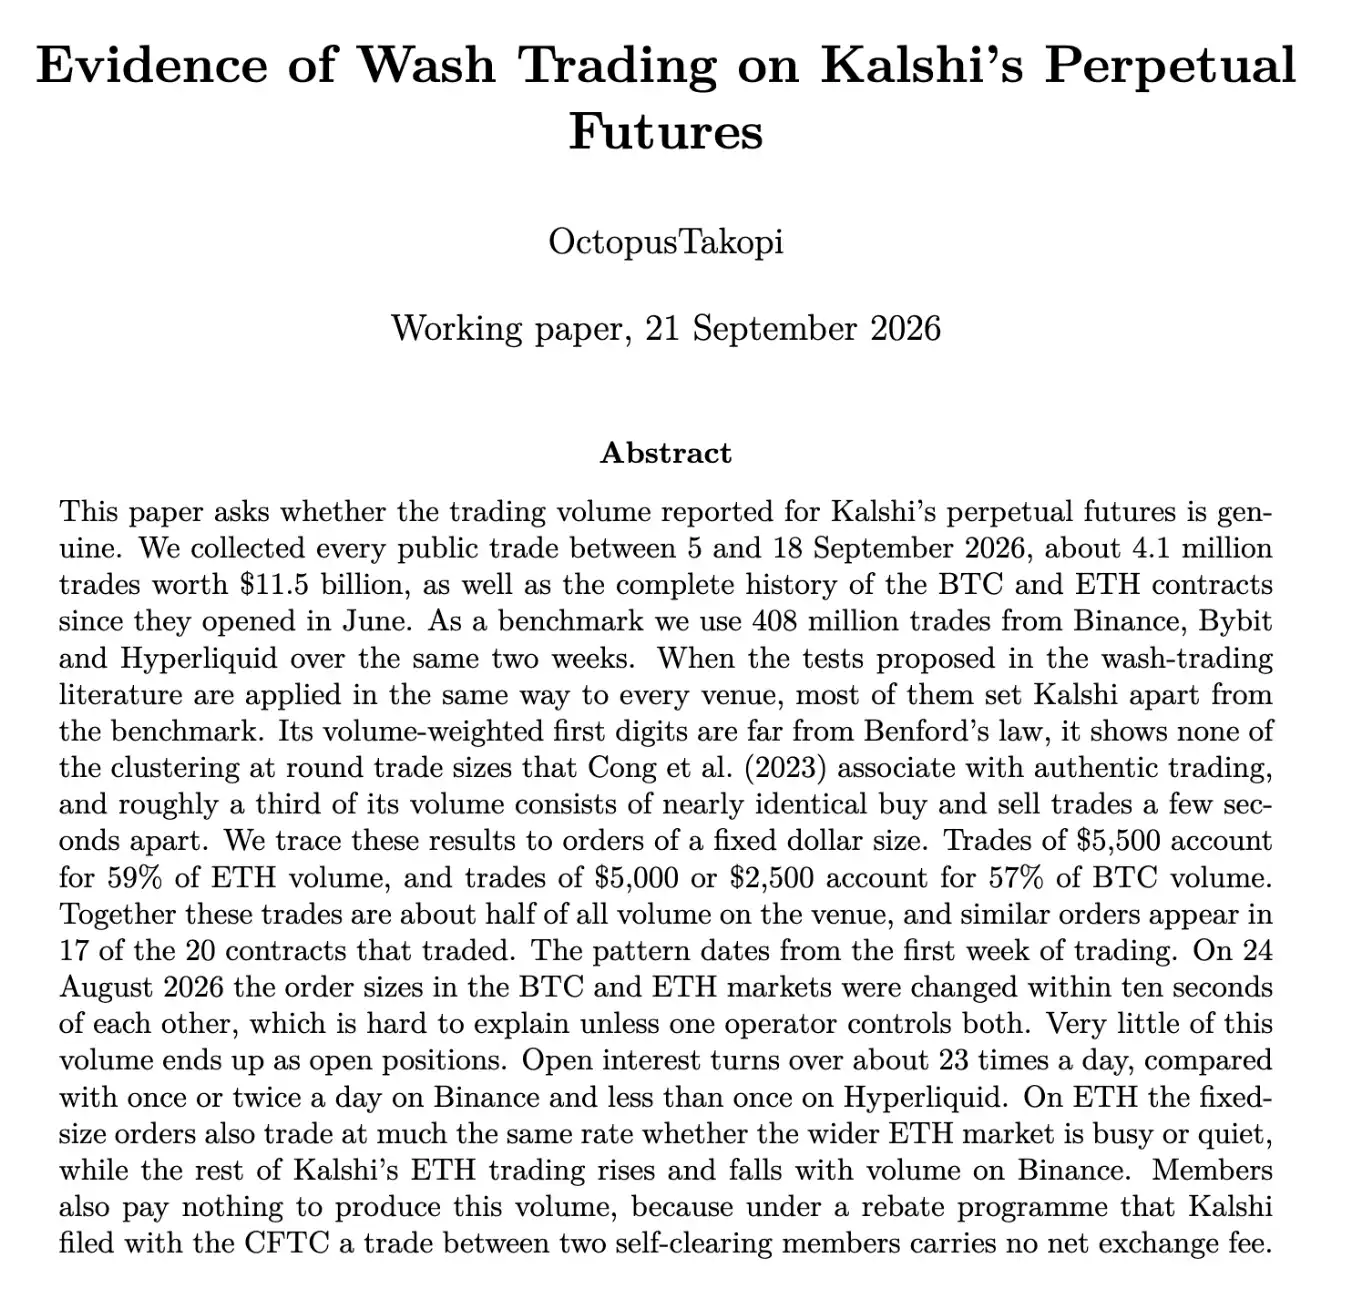
Octopus, amigo de Beni y también trader cuantitativo, publicó después un documento de trabajo que visualizaba en gráficos las acusaciones contra Kalshi una por una.
Volumen fijo
El estudio recopiló unos 4,1 millones de operaciones públicas de los contratos perpetuos de Kalshi entre el 5 y el 18 de septiembre, con un valor nocional de unos 11.486 millones de dólares, y lo comparó con unos 408 millones de operaciones de Binance, Bybit y Hyperliquid en el mismo período.
El hallazgo más fácil de entender es que el volumen se concentra de forma anómala en unos pocos importes en dólares.
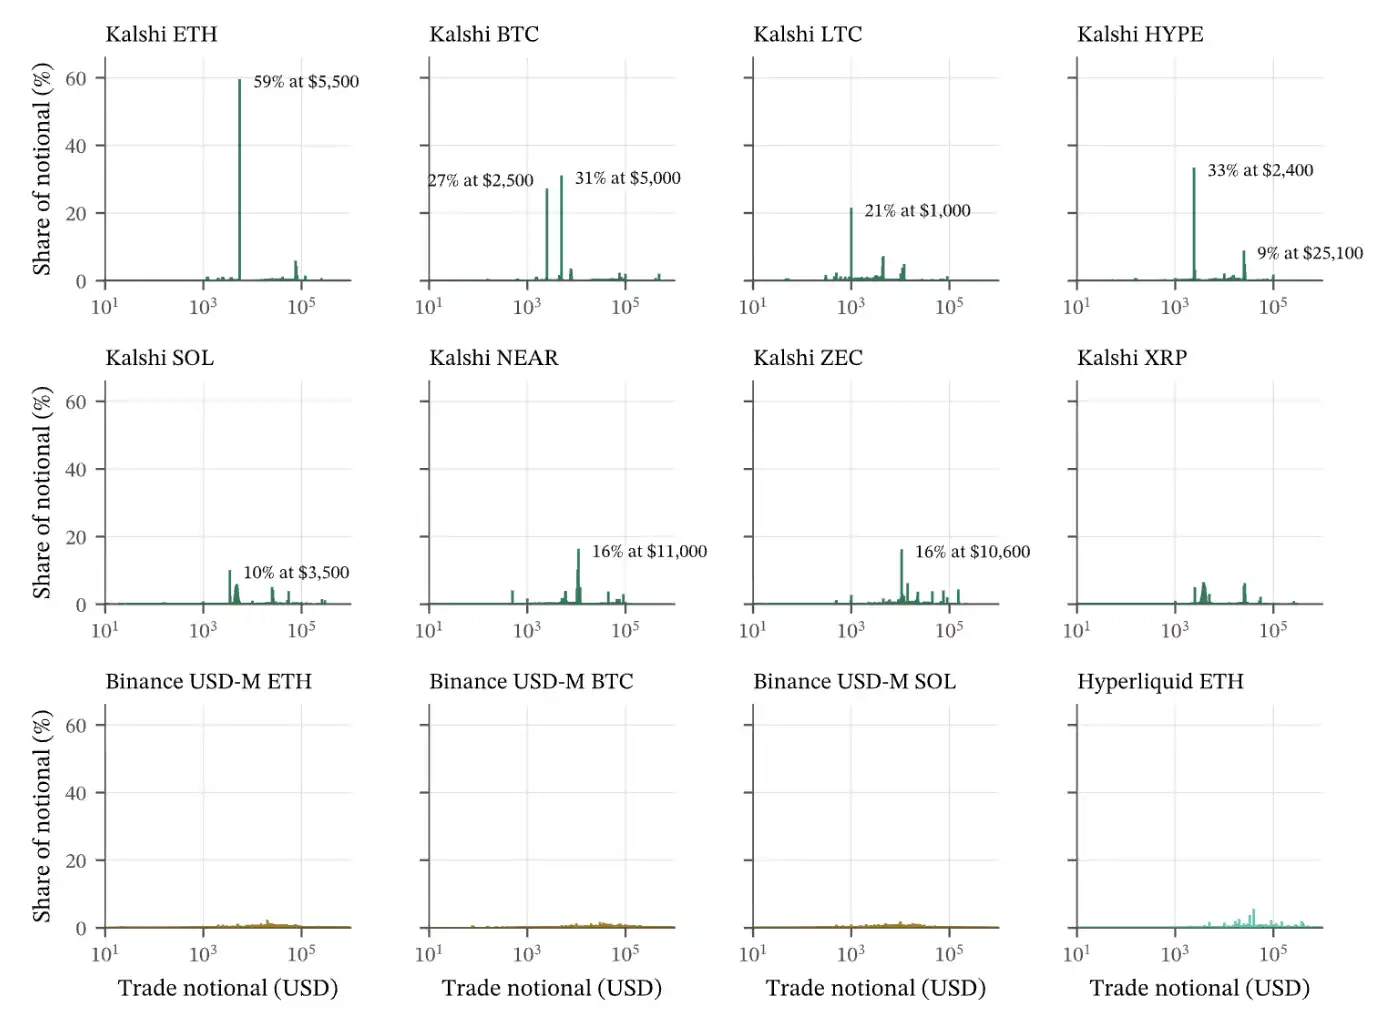
Fuente: OctopusTakopi, figura 3 del documento, página 7. El eje horizontal es el importe de cada operación y el vertical, la proporción del volumen total que corresponde a cada intervalo de importe.
En el mercado de ETH, las órdenes de unos 5.500 dólares aportaron el 59 % del volumen. En el de BTC, las órdenes de unos 5.000 y 2.500 dólares sumaron alrededor del 57 %. Solo esas tres clases de órdenes de importe fijo representaron cerca del 51 % del volumen de la muestra de Kalshi. Se sabía que había operaciones de lavado de volumen, pero no que ya fuera tan descarado.
Enviar órdenes de importe fijo es habitual en sí mismo; tanto los programas de creación de mercado como los de arbitraje pueden hacerlo. La pregunta siguiente es por qué puede representar más de la mitad del volumen de todo un mercado y, además, cambiar a la vez en mercados distintos.
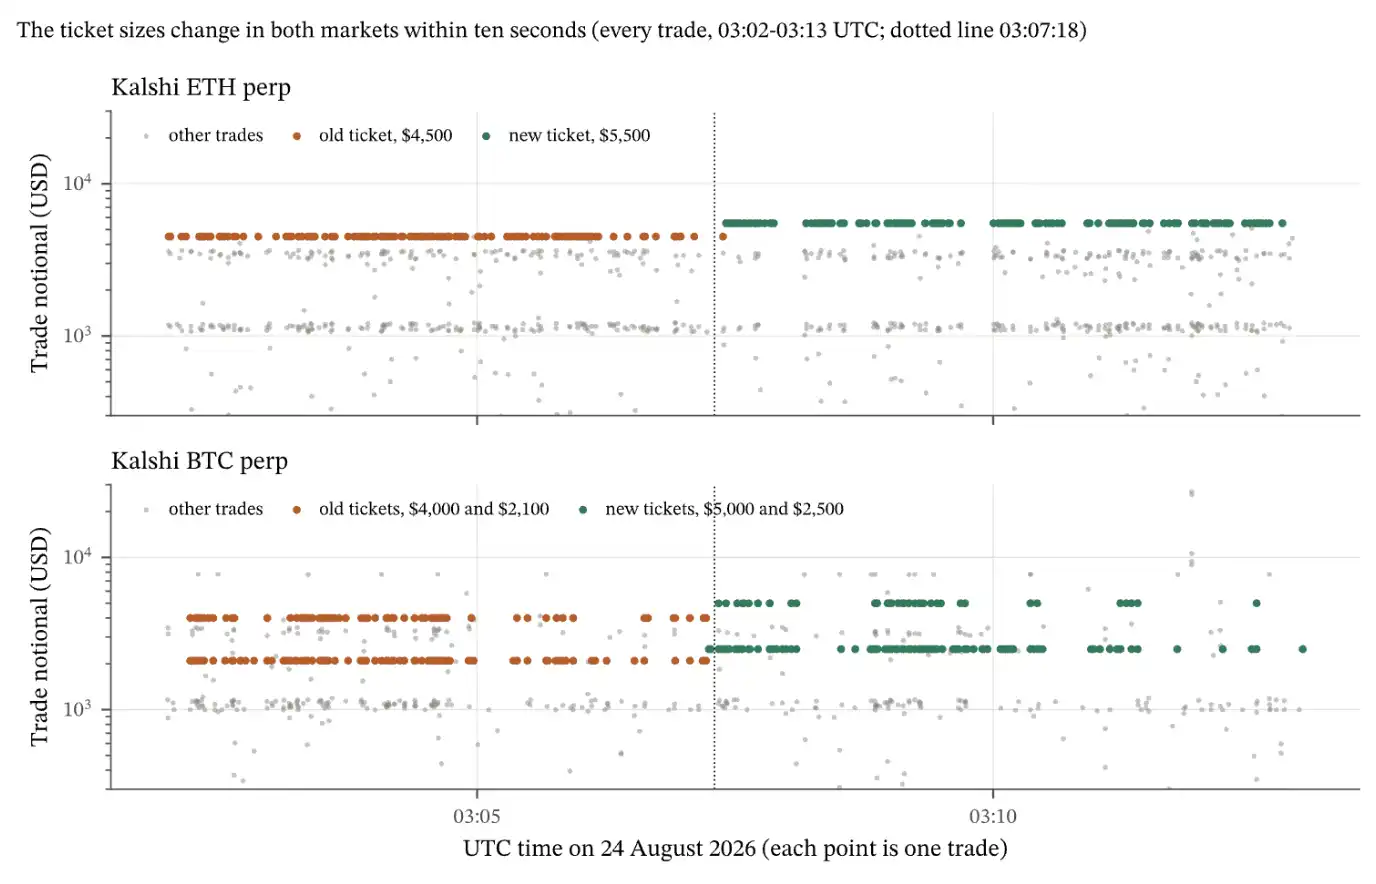
Fuente: figura 8 del documento, página 12. Cada punto es una operación; el naranja representa el importe antiguo y el verde, el nuevo.
El 24 de agosto, el importe fijo de las órdenes de ETH pasó de 4.500 a 5.500 dólares; los dos importes de BTC pasaron de 4.000 y 2.100 dólares a 5.000 y 2.500. Los dos mercados completaron el cambio en unos diez segundos. La línea horizontal naranja del gráfico termina y la verde aparece de inmediato.
Parece que un mismo operador modificó los parámetros del programa de cotización. Alguien del equipo de Kalshi pensó que enviar siempre órdenes de 4.500 dólares era demasiado evidente y cambió el «4.500» del programa por «5.500». Ni siquiera se molestó en cambiarlo por un número aleatorio más difícil de detectar.
Los intervalos de tiempo dejaron otro rastro.
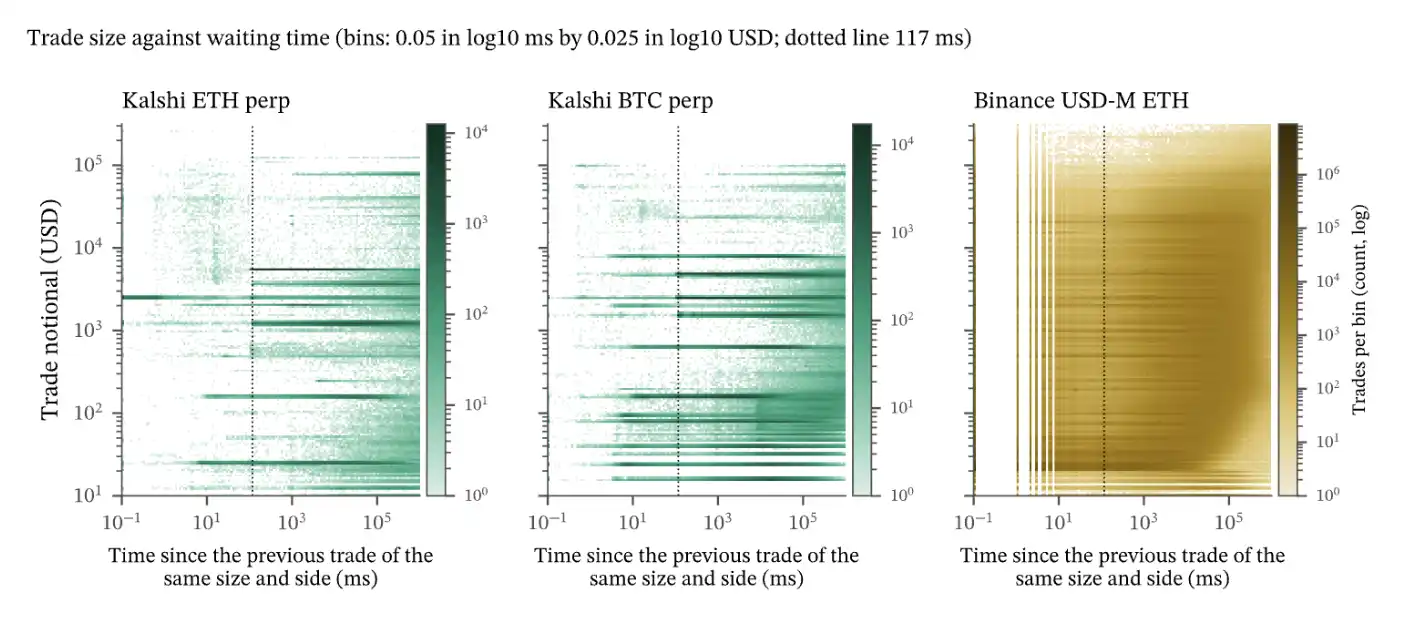
Fuente: figura 10 del documento, página 14. El eje horizontal es el tiempo transcurrido desde la operación anterior del mismo importe y dirección; la línea discontinua marca unos 117 milisegundos.
En esas clases de órdenes fijas, las ejecuciones consecutivas en la misma dirección casi nunca están separadas por menos de 117 milisegundos. Las líneas horizontales oscuras correspondientes solo empiezan a aparecer cerca de la línea discontinua. Las operaciones de otros importes, y la muestra de control de Binance, no presentan un límite tan uniforme.
La explicación del documento es que, después de que se consume una cotización, el programa necesita aproximadamente ese tiempo para reponer la siguiente. Describe el límite inferior de tiempo que impone la velocidad de reposición, no que el robot ejecute exactamente cada 117 milisegundos. Pero cuando se combinan importes fijos, cambios de parámetros sincronizados y ritmos de reposición similares, resulta difícil explicar estos fenómenos con «muchos clientes independientes que casualmente operan así».
Las posiciones correspondientes al volumen también son inusualmente pequeñas.
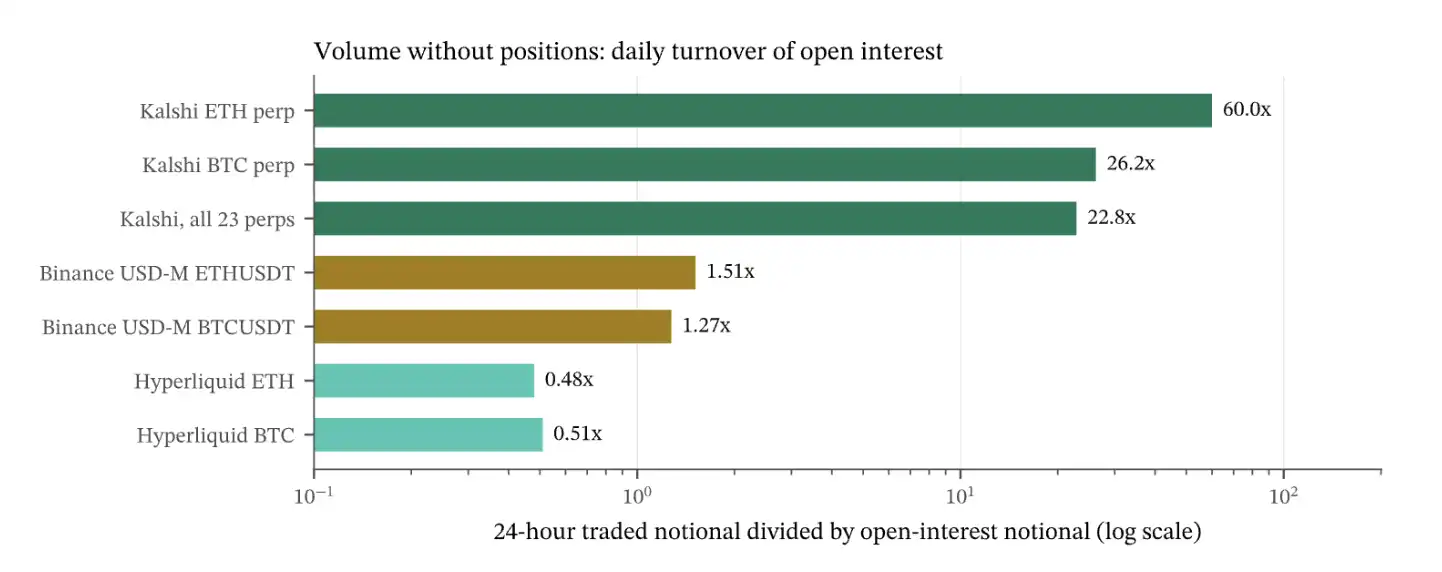
Fuente: figura 12 del documento, página 15. Kalshi y Hyperliquid usan la instantánea del 21 de septiembre; Binance usa la mediana de los valores diarios de dos semanas; el eje horizontal está en escala logarítmica.
El volumen diario de ETH de Kalshi equivale a 60 veces el interés abierto; el de BTC, a unas 26 veces, y el del conjunto de perpetuos, a unas 23 veces. Los valores de referencia de BTC y ETH de Binance son de 1 a 2 veces, y los de Hyperliquid, de unas 0,5 veces. Esto coincide con las 174 veces que Beni había detectado antes.
En principio, una compra o venta de cualquier importe debería aumentar o reducir el interés abierto; solo las operaciones de cobertura que abren posiciones largas y cortas del mismo importe lo dejan sin cambios.
Por tanto, de las 22 operaciones registradas en Kalshi, la gran mayoría son operaciones de lavado de volumen que abren simultáneamente posiciones largas y cortas.
El documento también halla que el grupo de órdenes de importe fijo de ETH tiene una relación débil con el mercado externo. Su volumen horario tiene una correlación de solo 0,19 con el volumen horario de ETH de Binance, mientras que el resto del volumen de ETH de Kalshi con importes no fijos tiene una correlación de 0,72.
Es decir, la actividad del mercado influye claramente menos en ese grupo de órdenes. Las órdenes fijas de BTC no muestran la misma desconexión, por lo que este punto solo puede aplicarse a ETH.
Todos estos resultados respaldan una conclusión: el volumen de los contratos perpetuos de Kalshi depende en gran medida de unos pocos flujos de trading mecanizados.
Las pruebas son contundentes: las operaciones de lavado de volumen en el mercado de contratos de Kalshi son ya un hecho indiscutible.
¿Se ha derribado la primera ficha del dominó?
Fenómenos como el desajuste entre volumen e interés abierto ya habían sido señalados antes en el sector, pero no había suficiente atención y los reguladores no sentían presión. Quizá esta vez sea distinto.
Las conexiones políticas de Kalshi podrían atraer más escrutinio si la controversia crece. Si los rivales políticos siguen tirando de ese hilo, la empresa tendrá que responder a la vez por los datos de trading y por sus relaciones políticas.
Además, los creadores de mercado podrían retirarse. Beni citó informes sobre la participación accionarial de Jump en Kalshi para cuestionar los incentivos entre liquidez y valoración de la plataforma; si aumenta la atención regulatoria, Jump podría reevaluar si merece la pena seguir aportando liquidez.
Aunque un creador de mercado considere que su operativa es totalmente conforme, responder a requerimientos, revisar estrategias y explicar relaciones comerciales también tiene un coste. Si esos costes superan los beneficios de la colaboración, reducir la escala o salir se convierte en la mejor opción de negocio.
La financiación se enfrentará al mismo problema. Si el volumen real y las comisiones no respaldan las expectativas de crecimiento anteriores, la próxima ronda podría exigir una diligencia debida más larga, condiciones más duras e incluso una valoración más baja.
Todo es un círculo: los protocolos DeFi con valoraciones altas se confabulan con grandes tenedores para inflar el TVL, los PerpDEX lavan volumen con métodos torpes y, cuando baja la marea, todos nadan desnudos.
Esta vez, ¿podrá Kalshi engañar a los reguladores estadounidenses con un simple «son solo negocios»?
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.