


Lightspark 聯創:美國應該建立比特幣戰略儲備嗎?

0
撰文:Christian Catalini,Lightspark 聯合創始人
編譯:Luffy,Foresight News
美國正受益於經濟學家所謂的 「過分特權」。 作為世界儲備貨幣的發行國,美國能夠以本國貨幣借款並支持新的開支。 然而,這並不意味著美國可以隨意印鈔,國債仍必須在公開市場上吸引買家。 幸運的是,美國國債被廣泛視為是世界上最安全的資產,它需求強勁,尤其是在危機時期,是投資者普遍的避險選項。
誰從這種 「過分特權」 中獲利呢? 首先是美國的政策制定者,他們在財政和貨幣政策決策上獲得了額外的靈活性。 其次是銀行,它們處於全球資金流動的核心,賺取費用並獲得影響力。 但真正的贏家是美國公司和跨國企業,它們能用本國貨幣開展業務,並且能比外國競爭對手更廉價地發行債券和借款。 另外還有消費者,他們享有更強的購買力、更低的借貸成本以及更容易負擔的貸款。
結果如何呢? 美國能夠以更低的成本借款,長期維持更高的赤字,並抵禦那些可能使其他國家陷入困境的經濟衝擊。 然而,這種 「過分特權」 並非理所當然,而是必須爭取的。 它取決於美國的經濟、金融和地緣政治實力。 歸根結底,整個體係都依賴於一個關鍵因素:信任。 對美國機構、治理和軍事力量的信任。 最重要的是,相信最終美元仍然是存放全球儲蓄最安全的地方。
所有這些都對特朗普政府提議的比特幣儲備有著直接的影響。這意味著要同時利用美元穩定幣和比特幣,確保美國引領下一個金融基礎設施時代。
在探討這一點之前,讓我們先剖析儲備貨幣及其發行國所扮演的角色。
儲備貨幣的興衰
歷史表明,儲備貨幣屬於世界經濟和地緣政治的主導國家。 在鼎盛時期,主導國家製定貿易、金融和軍事力量的規則,賦予其貨幣全球信譽和信任。 從 15 世紀的葡萄牙雷亞爾到 20 世紀的美元,儲備貨幣發行國塑造了市場和製度,引得其他國家紛紛效仿。
但沒有一種貨幣能永遠佔據主導地位。 過度擴張,無論是因戰爭、高昂的擴張行動還是不可持續的社會承諾,最終都會侵蝕信譽。 曾因擁有來自拉丁美洲大量白銀儲備而堅挺的西班牙八里爾銀幣,隨著西班牙債務不斷增加和經濟管理不善,其主導地位逐漸衰落。 荷蘭盾因無休止的戰爭耗盡荷蘭資源而逐漸式微。 18 世紀和 19 世紀初佔據主導地位的法國法郎,在革命、拿破崙戰爭和金融管理不善的重壓下走向疲軟。 而曾經作為全球金融基石的英鎊,在戰後債務的重壓以及美國工業崛起的影響下,逐漸瓦解。
歷史的教訓顯而易見,經濟和軍事力量或許能造就一種儲備貨幣,但金融穩定和製度領導力才確保其地位。 失去了這些基礎,特權也就消失了。
美元的統治地位即將終結?
這個問題的答案取決於時間起點。 第二次世界大戰前後,通過布雷頓森林協定,美元鞏固了其作為世界儲備貨幣的地位,甚至更早,在第一次世界大戰後美國成為主要全球債權國時就已初現端倪。 無論從哪個時間點算起,美元已經主導了世界經濟 80 多年。 以歷史標準來看,這是一段很長的時間,但並非史無前例 ,英鎊在衰落之前也統治了大約一個世紀。
如今,有人認為美國的世界霸權正在瓦解。 中國在人工智能、機器人、電動汽車和先進製造業方面的快速發展標誌著權力的轉移。 此外,中國在對塑造未來至關重要的關鍵礦產方面擁有重要控制權。 其他警示信號也在不斷出現。 a16z 聯合創始人馬克・安德森稱 Deepseek 的 R1 發布對美國來說是一個 「人工智能斯普特尼克時刻」,這是一個警鐘,表明美國在新興技術領域的領導地位不再穩固。 與此同時,中國在空、海、網絡空間不斷擴大的軍事實力,以及其日益增長的經濟影響力,引發了一個緊迫的問題:美元的主導地位是否受到威脅?
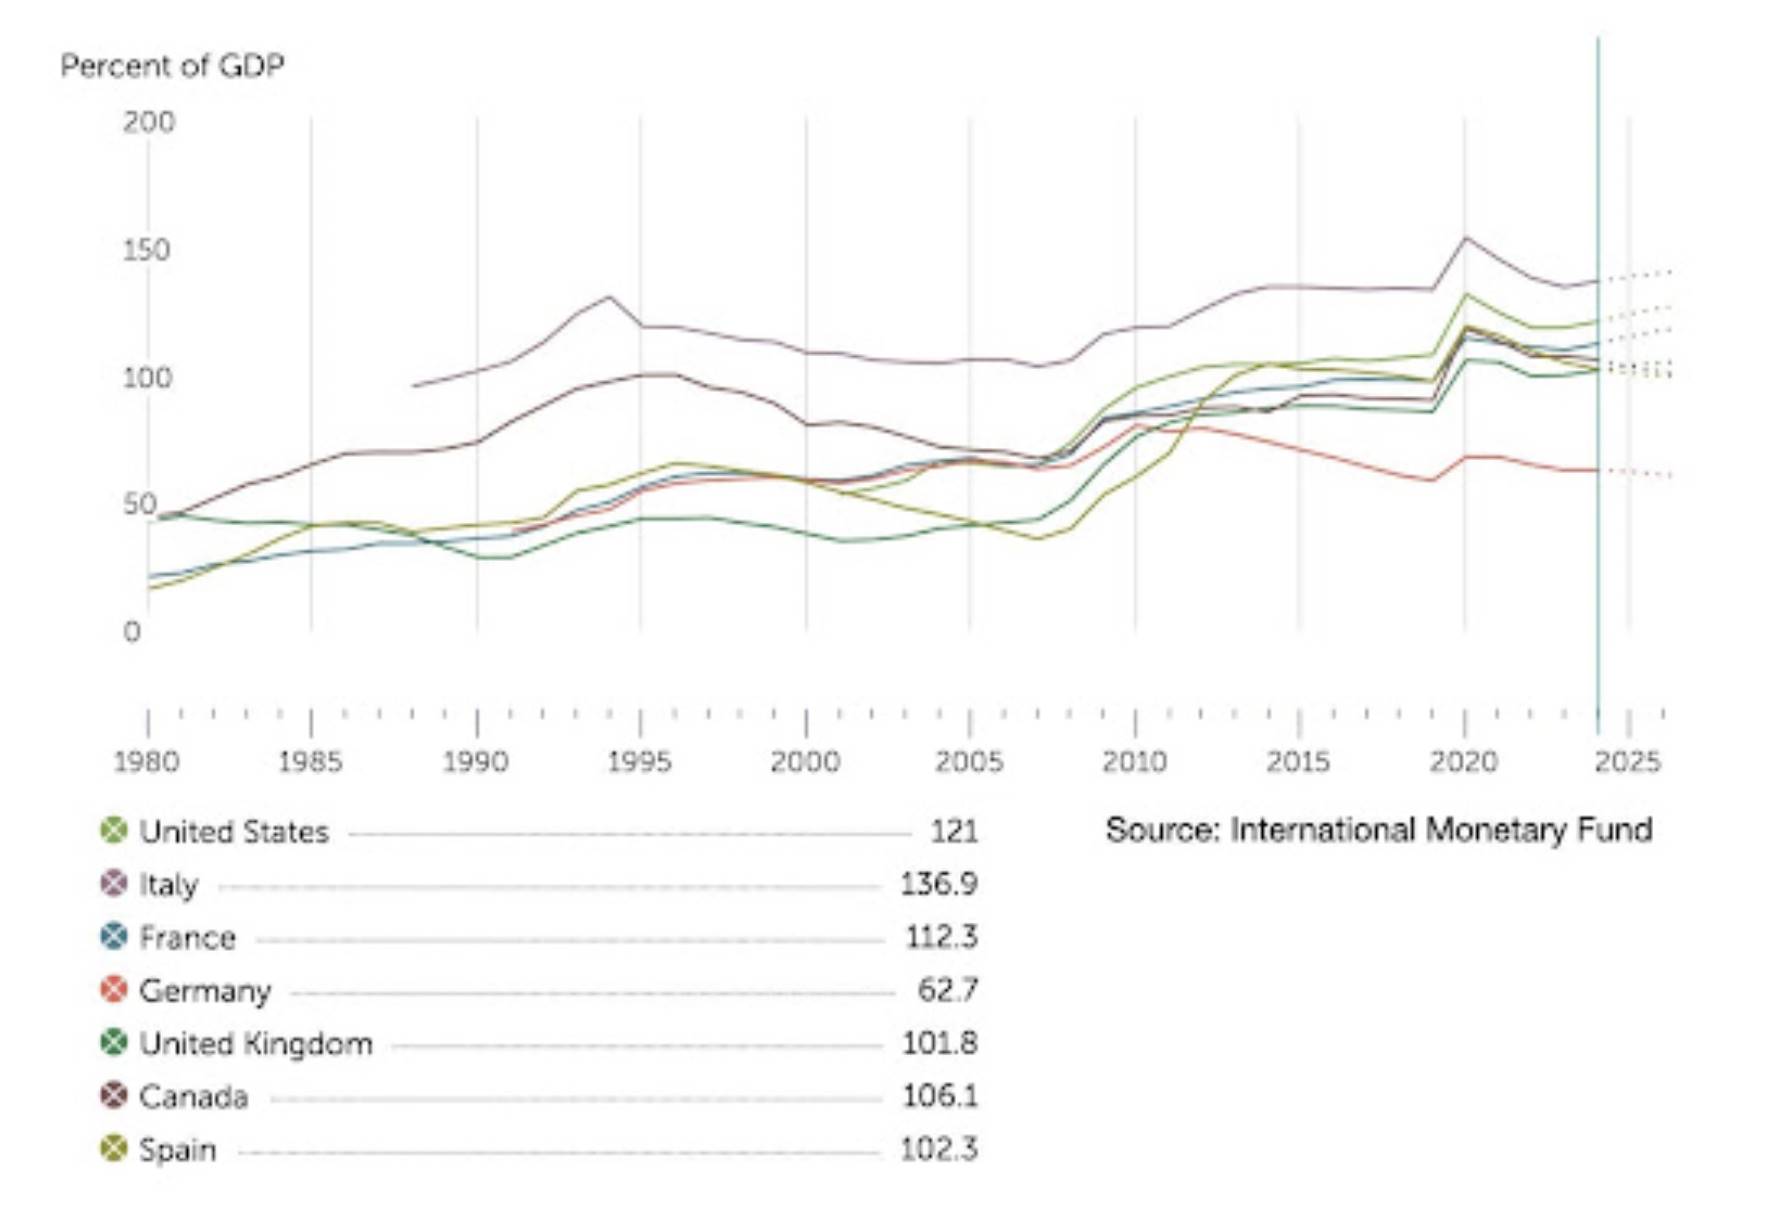
部分主要經濟體債務佔 GDP 的百分比。 數據來源:國際貨幣基金組織
簡短的答案是:還沒有。 儘管債務不斷增加,且有虛假信息宣傳美元即將崩潰,但美國並未處於財政危機的邊緣。 的確,債務與 GDP 的比率處於高位,尤其是在疫情期間支出大增之後,但仍與其他主要經濟體相當。 更重要的是,全球貿易絕大多數仍以美元進行。 人民幣在一些國際結算中正在縮小與歐元的差距,但遠遠不足以取代美元。
真正的問題不是美元是否會崩潰,它不會。 真正令人擔憂的是美國能否維持其在創新和經濟實力方面的領先地位。 如果對美國機構的信任受到侵蝕,或者美國在關鍵產業中失去競爭優勢,美元主導地位的裂縫可能就會開始顯現。 那些押注美元衰落的不僅僅是市場投機者,還有美國的地緣政治對手。
這並不意味著財政紀律無關緊要。 它極其重要。 通過政府效率部(doge)或其他方式減少支出並提高政府效率,將是一個值得歡迎的轉變。 精簡過時的官僚機構、清除創業障礙、促進創新和競爭,不僅可以削減浪費性的公共支出,還能增強美國經濟實力並鞏固美元的地位。
再加上美國在人工智能、加密貨幣、機器人、生物技術和國防技術方面的持續突破,這種方式可以效仿美國對互聯網的監管和商業化模式,推動新一輪經濟增長,並確保 美元仍然是世界無可爭議的儲備貨幣。
比特幣儲備能否鞏固美國的金融領導地位?
這就引出了比特幣戰略儲備的想法。 與傳統儲備資產不同,比特幣缺乏國家機構和地緣政治力量的歷史支撐,但這恰恰是關鍵所在。 它代表了一種新範式:沒有國家支持,沒有單點故障,完全全球化且政治中立。 比特幣提供了一種在傳統金融體系約束之外運作的替代方案。
雖然許多人將比特幣視為計算機科學的突破,但其真正的創新更為深遠:它重新定義了經濟活動的協調方式以及價值的跨境轉移方式。 作為一個去中心化、無需信任的系統(且其匿名創造者不施加任何控制),比特幣區塊鏈充當了一個中立、通用的賬本,這是一個獨立的框架,用於記錄全球信貸和債務 ,而無需依賴中央銀行、金融機構、政治聯盟或其他中介機構。 這不僅使其成為一項技術進步,更在全球範圍內從結構上改變了金融協調的運作方式。
這種中立性使比特幣對歷史上曾導致法定貨幣體系瓦解的債務危機和政治糾葛具有獨特的抵禦能力。 與深深依賴國家政策和地緣政治變化的傳統貨幣體係不同,比特幣的運作不受任何單一政府的控制。 這也使其有潛力成為那些原本抵制金融一體化或完全拒絕統一賬本系統的國家之間的通用經濟語言。 例如,美國和中國不太可能信任對方的支付渠道,尤其是隨著金融制裁日益成為經濟戰的有力工具。
那麼,這些分裂的系統將如何相互作用呢?
但我們尚未達到這一步。 為了使比特幣超越投資資產的範疇,必須開發關鍵基礎設施,以確保可擴展性、建立現代合規框架,並為實現主流採用提供與法定貨幣無縫對接的渠道。
比特幣儲備的支持者們對其潛在的長期戰略作用的看法並非錯誤,只是時機未到。 讓我們來說明一下原因。
國家為何要維持戰略儲備?
各國儲備戰略物資的原因很簡單:在危機中,獲取物資的便利性比價格更重要。 石油就是典型例子,雖然期貨市場可以進行價格套期保值,但當供應鏈因戰爭、地緣政治或其他干擾而中斷時,再多的金融手段也無法替代手頭的實物石油。
同樣的邏輯也適用於其他必需品,如天然氣、糧食、醫療用品,以及越來越重要的關鍵原材料。 隨著世界向電池驅動技術轉型,各國政府已經在儲備鋰、鎳、鈷和錳,以應對未來的短缺。
貨幣也是如此。 背負大量外債的國家持有美元儲備,以便進行債務展期,並防範本幣危機。 但關鍵的區別在於:目前沒有國家背負大量比特幣債務,至少目前還沒有。
比特幣支持者認為,比特幣長期價格走勢使其顯然是一種儲備資產。 如果美國現在買入,隨著比特幣的採用不斷增加,這筆投資的價值可能會成倍增長。 然而,這種做法更符合主權財富基金的策略,即專注於資本回報,而非對國家安全至關重要的儲備策略。 它更適合那些資源豐富但經濟失衡的國家,它們希望獲得不對稱的財務收益,或者適合那些央行薄弱、希望比特幣能穩定其資產負債表的國家。
那麼美國的情況如何呢? 它目前還不需要比特幣來維持經濟運轉,而且儘管特朗普總統最近宣布成立主權財富基金,但加密貨幣投資可能主要留給私人市場進行有效配置。 建立比特幣儲備的最有力理由並非出於經濟必需,而是出於戰略定位。 持有儲備可以表明美國正在果斷押注引領加密貨幣領域,建立明確的監管框架,並將自己定位為去中心化金融(DeFi)的全球中心,就像其數十年來在傳統金融領域佔據主導地位 一樣。 然而,在現階段,此舉的成本可能超過收益。
比特幣儲備為何可能適得其反
除了積累和保障比特幣儲備的後勤挑戰之外,更大的問題在於認知,而且成本可能很高。 在最糟糕的情況下,這可能表明人們對美國政府維持債務的能力缺乏信心,這是一個戰略失誤,會讓俄羅斯和中國等地緣政治對手占得先機,這兩個國家長期以來一直試圖削弱 美元的地位。
俄羅斯不僅在國外推動去美元化,其官方媒體多年來一直在傳播質疑美元穩定性、預測其即將衰落的言論。 與此同時,中國採取了更直接的方式,擴大人民幣的影響力和數字支付基礎設施,包括通過主要面向國內的數字人民幣,挑戰美國主導的金融體系,尤其是在跨境貿易和支付方面。 在全球金融領域,認知至關重要。 預期不僅反映現實,還會塑造現實。
如果美國政府開始大規模積累比特幣,市場可能會將其解讀為對美元本身的對沖。 僅這種認知就可能促使投資者拋售美元或重新配置資本,從而削弱美元地位。 在全球金融領域,信念驅動行為。 如果足夠多的投資者開始懷疑美元的穩定性,他們的集體行動就會將這種懷疑變為現實。
美國的貨幣政策依賴於美聯儲管理利率和通脹的能力。 持有比特幣儲備可能會發出相互矛盾的信號:如果政府對自身的經濟工具充滿信心,為何還要儲備一種不受美聯儲控制的資產呢?
比特幣儲備會單獨引髮美元危機嗎? 非常不可能。 但它也可能無法強化現有體系。 在地緣政治和金融領域,非必要的失誤往往代價最為高昂。
戰略引領,而非投機
美國降低債務與 GDP 比率的最佳方式不是通過投機,而是通過財政紀律和經濟增長。 歷史表明:儲備貨幣不會永遠持續下去,那些衰落的儲備貨幣往往是由於經濟管理不善和過度擴張。 為了避免重蹈西班牙八里爾銀幣、荷蘭盾、法國里弗爾和英鎊的覆轍,美國必須專注於可持續的經濟實力,而非冒險的金融賭注。
如果比特幣成為全球儲備貨幣,美國將是損失最大的國家。 從美元主導到基於比特幣的體系,不會有平穩的過渡。 有人認為比特幣的升值可以幫助美國 「償還」 債務,但現實會殘酷得多。 這樣的轉變將使美國為其債務融資並維持其經濟影響力變得更加困難。
雖然許多人認為比特幣永遠不會成為真正的交換媒介和記賬單位,但歷史並非如此。 黃金和白銀之所以有價值,不僅因為它們稀缺,還因為它們可分割、耐用且便於攜帶,使其成為有效的貨幣,就像如今的比特幣一樣。 同樣,中國早期的紙幣最初並非作為政府強制推行的交換媒介出現。 它從商業本票和存款憑證演變而來,這些憑證代表了已經被信任的價值儲存形式,之後才作為交換媒介獲得更廣泛的認可。
法定貨幣通常被視為這一模式的例外,由政府宣佈為法定貨幣後,它立即作為交換媒介發揮作用,隨後成為價值儲存手段。 但這過於簡化了現實。 賦予法定貨幣力量的不僅僅是法律規定,還有政府強制執行稅收的能力以及通過這種權力履行債務義務的能力。 由擁有強大稅收基礎的國家支持的貨幣具有內在需求,因為企業和個人需要它來結清債務。 這種徵稅權力使法定貨幣即使沒有直接的商品支持也能保持價值。
但即使是法定貨幣體係也不是憑空建立的。 從歷史上看,它們的可信度源於人們已經信任的商品,最典型的就是黃金。 紙幣之所以被接受,正是因為它曾經可以兌換成黃金或白銀。 向純粹法定貨幣的轉變,是在這種信任經過數十年強化後才得以實現。
比特幣正遵循類似的發展軌跡。 如今,它主要被視為一種價值儲存手段,波動性較大,但逐漸被視為 「數字黃金」。 然而,隨著採用範圍的擴大和金融基礎設施的成熟,比特幣作為交換媒介的作用可能會隨之而來。 歷史表明,一旦一種資產被廣泛認可為可靠的價值儲存手段,向功能性貨幣的轉變就是自然而然過程。
對美國來說,這帶來了重大挑戰。 雖然存在一些政策槓桿,但比特幣在很大程度上不受各國對貨幣的傳統控制。 如果它作為全球交換媒介獲得認可,美國將面臨一個嚴峻的現實:儲備貨幣地位不能輕易放棄。
但單純為了價格升值而購買和持有比特幣也不是答案。 真正的機遇更大,但也更具挑戰性:推動比特幣以強化美國經濟領導地位的方式融入全球金融體系。
美國的比特幣平台策略
比特幣是最成熟的加密貨幣,在安全性和去中心化方面無可比擬。 這使其成為主流採用的最強有力候選者,首先作為價值儲存手段,最終作為交換媒介。
對許多人來說,比特幣的吸引力在於其去中心化的特性和稀缺性,這些因素隨著採用率的加速而推動其價格上漲。 但這是一種狹隘的觀點。 雖然比特幣在普及過程中會繼續增值,但對美國來說,真正的長期機遇不僅僅在於持有它,還在於積極引導其融入全球金融體系,並將自己確立為比特幣金融的國際中心。
對於除美國之外的每個國家來說,單純購買和持有比特幣是一種完全可行的策略,既能加速比特幣的採用,又能獲得財務收益。 但美國面臨的利害關係要復雜得多,必須採取更多行動。 它需要一種不同的方法,不僅要維護其作為世界儲備貨幣發行國的角色,還要推動以美元為 「平台」 的大規模金融創新。
這裡的關鍵先例是互聯網,它通過將信息交換從專有網絡轉移到開放網絡,改變了經濟格局。 如今,美國政府面臨著與互聯網出現前的企業類似的選擇,因為金融軌道正朝著更加開放和去中心化的基礎設施轉變。 就像那些接受互聯網開放架構的公司蓬勃發展,而抵制的公司最終被淘汰一樣,美國對這一轉變的態度將決定它是保持全球金融影響力,還是將陣地讓給其他國家。
隨著開放、無需許可的網絡推動新的金融基礎設施建設,現有企業必須願意放棄一些控制權。 然而,這樣做,美國可以開啟重大的新機遇。 歷史表明,適應顛覆性技術的國家會加強自身地位,而抵制的國家最終會失敗。
通過適當監管,穩定幣可以強化公私合作關係,這一關係在過去一個多世紀裡支撐了美國的金融主導地位。 穩定幣不會削弱美元的霸主地位,反而可以鞏固它,擴大美元的影響力,提高其效用,並確保其在數字經濟中的相關性。 此外,與行動遲緩、官僚主義的央行數字貨幣或國際清算銀行 「金融互聯網」 等定義模糊的統一賬本相比,穩定幣提供了一種更加靈活敏捷的解決方案。
但並非每個國家都願意採用美元穩定幣或完全在美國監管框架內運作。 這就是比特幣發揮關鍵戰略作用的地方,它可以作為核心美元平台與非地緣政治盟友經濟體之間的橋樑。 在這種情況下,比特幣可以作為一個中立的網絡和資產,促進資金流動,同時強化美國在全球金融中的核心作用,從而防止美國將陣地讓給人民幣等競爭貨幣。
如果美國成功實施這一策略,它將成為比特幣金融活動的中心,從而擁有更大的影響力,按照美國的利益和原則來引導這些資金流動。
這是一個微妙但可行的策略,如果有效實施,可能會使美元的影響力延續數十年。 與其簡單地囤積比特幣儲備,從而可能暗示對美元穩定性的懷疑,不如戰略性地將比特幣融入金融體系,在網絡上推動美元和美元穩定幣的發展,這將使美國政府成為積極的管理 者,而非被動的旁觀者。
好處是什麼呢? 一個更加開放的金融基礎設施,而美國仍然控制著 「殺手級應用」—— 美元。 這種方法類似於 Meta 和 DeepSeek 等公司的做法,它們通過開源人工智能模型來設定行業標準,同時在其他方面實現盈利。 對美國來說,這意味著擴展美元平台,並使其與比特幣實現互操作,確保在加密貨幣發揮核心作用的未來,美元仍然具有相關性。
當然,與任何應對顛覆性變革的舉措一樣,這一策略也存在風險。 但抵制創新的代價是被淘汰。 如果有哪一屆政府能夠成功實施這一策略,那就是本屆政府,它在平台競爭方面擁有深厚的專業知識,並且清楚地認識到,保持領先地位並非要控制整個生態系統,而是要如何 在其中獲取價值。
來源:
登入回覆
登入分享您的看法評論
相關文章