SemiAnalysis ปรับลดคาดการณ์งบลงทุน AI: ปี 2029 ลด 41% ปี 2030 เหลือเพียง 9.23 แสนล้านดอลลาร์
 chaincatcher
ท่ามกลางภาวะถดถอยรุนแรงของภาคพลังประมวลผล AI ทั่วโลก สถาบันวิจัยเซมิคอนดักเตอร์ SemiAnalysis ได้เข้ามามีบทบาทอีกครั้ง
ในการอัปเดตโมเดลล่าสุด ได้ปรับลดคาดการณ์งบลงทุนชิปเร่งความเร็ว AI การจัดส่ง ความต้องการ HBM และความต้องการพลังงานลงอย่างมีนัยสำคัญ
โดยการปรับลดที่เด่นชัดที่สุดคือช่วงปี 2028 ถึง 2030: คาดการณ์งบลงทุนปี 2028 ถูกปรับลดลง 28% ส่วนปี 2029 และ 2030 ลดลง 41% และ 40% ตามลำดับ
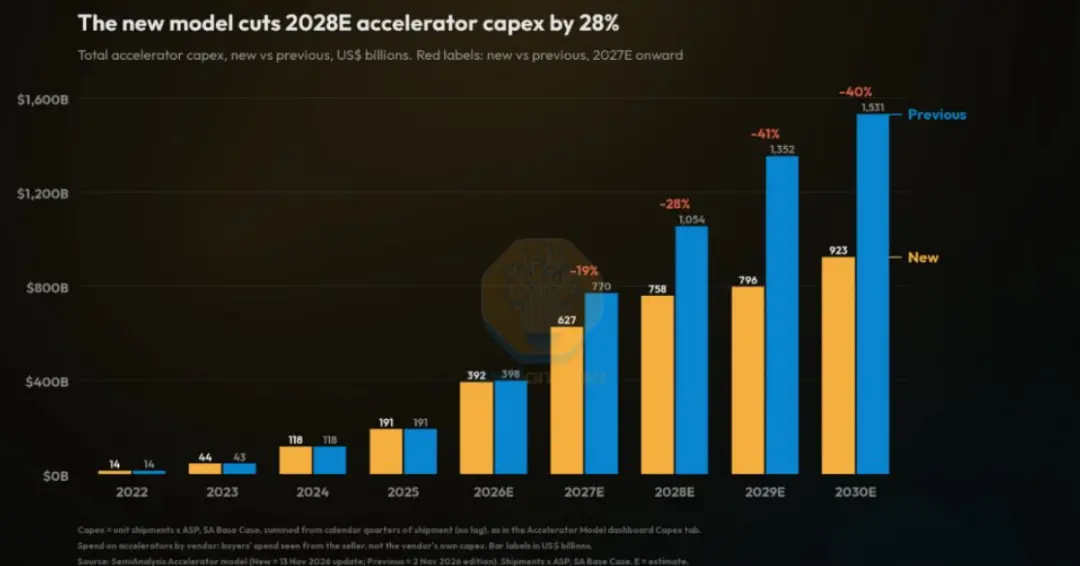
ตามการคำนวณของโมเดลใหม่ คาดว่างบลงทุนชิปเร่งความเร็ว AI ทั่วโลกในปี 2030 จะลดลงจากคาดการณ์เดิมที่ 1.531 ล้านล้านดอลลาร์ เหลือ 0.923 ล้านล้านดอลลาร์ ลดลง 0.608 ล้านล้านดอลลาร์
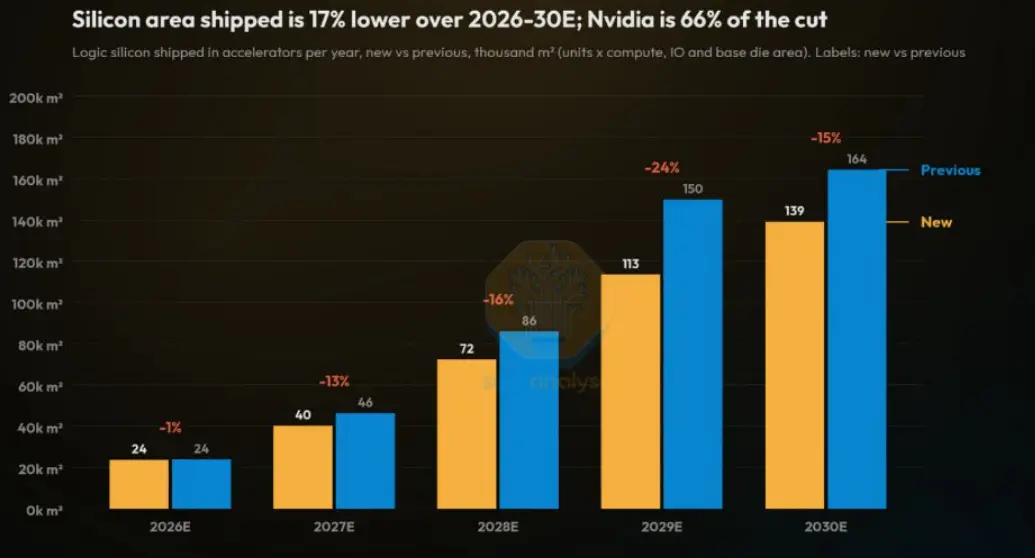
ในขณะเดียวกัน คาดการณ์สะสมของพื้นที่การจัดส่งชิปลอจิกเร่งความเร็วตั้งแต่ปี 2026 ถึง 2030 ถูกปรับลดลง 17% โดย NVIDIA คิดเป็น 66% ของการปรับลดนี้
ผลกระทบของตัวเลขเหล่านี้สะท้อนให้เห็นเป็นอันดับแรกในการสั่นคลอนเรื่องเล่าเดิมของตลาดที่ว่า "การขยายตัวไร้ขีดจำกัด" ของโครงสร้างพื้นฐาน AI
ในช่วงสองปีที่ผ่านมา ตลาดทุนโดยทั่วไปคาดว่าผู้ให้บริการคลาวด์และห้องปฏิบัติการ AI จะยังคงลงทุนอย่างหนักในพลังประมวลผล ซึ่งจะผลักดันการประเมินมูลค่าใหม่ของ GPU, HBM, โมดูลออปติคัล, พลังงานศูนย์ข้อมูล และระบบระบายความร้อนด้วยของเหลว
อย่างไรก็ตาม การปรับลดของ SemiAnalysis บ่งชี้ว่าคาดการณ์งบลงทุนในปี 2026 ค่อนข้างคงที่ โดยจุดเปลี่ยนสำคัญจะเกิดขึ้นหลังปี 2027 โดยเฉพาะอย่างยิ่งสำหรับขนาดการลงทุนรายปีที่คาดการณ์ไว้เดิมว่ามากกว่า 1 ล้านล้านดอลลาร์ในปี 2029 และ 2030 ซึ่งปัจจุบันถูกปรับลดลงมาอยู่ในช่วง 0.8 ถึง 0.9 ล้านล้านดอลลาร์
สาเหตุหลักสามประการที่อยู่เบื้องหลังการปรับลดลง ได้แก่:
ประการแรก การเติบโตของรายได้ AI ชะลอตัว อัตราการเติบโตของรายได้ประจำรายปีของห้องปฏิบัติการ AI ชั้นนำในไตรมาสที่สามลดลง ทำให้สถาบันต่างๆ ต้องประเมินใหม่ว่ารายได้จากโทเคนจะยังคงครอบคลุมต้นทุนพลังประมวลผลที่สูงได้หรือไม่
ประการที่สอง สภาพแวดล้อมการระดมทุนตึงตัวขึ้น นักลงทุนตราสารหนี้และตราสารทุนเริ่มระมัดระวังมากขึ้นต่อโครงการที่ขาดข้อผูกพันการจัดซื้อระยะยาวจากผู้ให้บริการคลาวด์ ซึ่งจะส่งผลต่อการพัฒนาที่ดิน พลังงาน และการก่อสร้างศูนย์ข้อมูล
ประการที่สาม ข้อจำกัดด้านกฎระเบียบและการเชื่อมต่อโครงข่ายไฟฟ้าของสหรัฐฯ ทวีความเข้มข้นขึ้น โดยคาดว่าศูนย์ข้อมูลประมาณ 5.8 กิกะวัตต์ (5,800 เมกะวัตต์) จะล่าช้าในกลุ่มที่กำหนดจะเริ่มดำเนินการในช่วงครึ่งหลังของปี 2027 ถึงครึ่งแรกของปี 2028
ผลกระทบต่อห่วงโซ่อุตสาหกรรมไม่ได้กระจายอย่างเท่าเทียมกัน
NVIDIA เผชิญแรงกระแทกมากที่สุด ไม่เพียงแต่คาดการณ์การจัดส่งถูกปรับลดลงอย่างมีนัยสำคัญ แต่ยังรวมถึงสมมติฐานราคาขายเฉลี่ยของผลิตภัณฑ์ซีรีส์ Feynman รุ่นใหม่ที่ลดลงอย่างเห็นได้ชัด
ตัวอย่างเช่น ราคาขายเฉลี่ยของ Feynman ถูกลดจากประมาณ 110,000 ดอลลาร์สหรัฐ เหลือประมาณ 78,000 ดอลลาร์สหรัฐ และ Feynman Ultra ถูกลดจากประมาณ 175,000 ดอลลาร์สหรัฐ เหลือประมาณ 98,000 ดอลลาร์สหรัฐ
สิ่งนี้บ่งชี้ว่าการแข่งขันในชิป AI กำลังเปลี่ยนจาก "ใครมีกำลังการผลิต" ไปเป็น "ใครเสนอความคุ้มค่าดีกว่า" โดยแพลตฟอร์มทางเลือกอย่าง TPU, Trainium และ GPU ของ AMD กำลังบั่นทอนอำนาจการตั้งราคาของ NVIDIA
การปรับลดคาดการณ์ HBM และความต้องการพลังงานพร้อมกันก็น่าสังเกตเช่นกัน
คาดการณ์การจัดส่ง HBM ทั่วโลกในปี 2028 ถูกลดลง 30% และความต้องการใช้พลังงานของชิปเร่งความเร็ว AI ในปี 2030 ลดลง 34%
นี่ไม่ได้หมายความว่ากลุ่มหน่วยความจำและพลังงานกำลังสูญเสียมูลค่า แต่บ่งชี้ว่าห่วงโซ่อุตสาหกรรมกำลังเปลี่ยนจากการแย่งชิงกำลังการผลิตและพลังงาน ไปเป็นการจัดสรรกำลังการผลิตตามผลตอบแทน
HBM ยังคงมีส่วนแบ่งที่สำคัญในรายการวัสดุของชิปเร่งความเร็ว AI และ HBM4 บรรจุภัณฑ์ขั้นสูง และหน่วยความจำแบบปรับแต่งยังคงมีโอกาสเชิงโครงสร้าง ส่วนคอขวดด้านพลังงานจะไม่หายไปโดยสิ้นเชิง แต่จังหวะการสั่งซื้อจะพึ่งพาความคืบหน้าการเชื่อมต่อโครงข่ายของโครงการเฉพาะมากขึ้น
สำหรับตลาด การปรับลดรอบนี้ให้ความรู้สึกเหมือนการปรับเทียบฟองสบู่ตั้งแต่เนิ่นๆ
ก่อนหน้านี้ ตลาดมองการลงทุนพลังประมวลผล AI ว่าเป็นแนวโน้มขาขึ้นอย่างเดียว แต่ในความเป็นจริงแล้ว มันได้รับอิทธิพลจากการตรวจสอบรายได้ ข้อจำกัดการระดมทุน การเชื่อมต่อโครงข่าย ประสิทธิภาพชิป และภูมิทัศน์การแข่งขัน
จากนี้ไป สิ่งสำคัญคือต้องสังเกตแนวทางงบลงทุนจากผู้ให้บริการคลาวด์ การมองเห็นคำสั่งซื้อชิปเร่งความเร็ว การเปลี่ยนแปลงราคาสัญญา HBM เวลารอคิวเชื่อมต่อโครงข่ายศูนย์ข้อมูล และสัดส่วนของภาระงานอนุมานในพลังประมวลผลทั้งหมด
หากความต้องการอนุมานยังคงเติบโต ต้นทุนพลังประมวลผลต่อหน่วยลดลง และอัตราการใช้ประโยชน์ที่มีประสิทธิภาพดีขึ้น ห่วงโซ่อุตสาหกรรมจะยังคงได้รับแรงหนุนจากปัจจัยเชิงโครงสร้าง อย่างไรก็ตาม หากผลตอบแทนโครงการระยะยาวยากต่อการตรวจสอบ คาดการณ์งบลงทุนอาจถูกปรับลดต่อไป
ปัจจุบัน ภาคพลังประมวลผล AI ทั่วโลกกำลังอยู่ในช่วงที่เจ็บปวดของการปรับมูลค่าและการแตกของฟองสบู่
ถึงกระนั้น ก็ยังไม่แน่ใจว่าช่วงนี้จะสิ้นสุดลงหรือไม่ แม้ว่าการประเมินมูลค่าจะดูเหมือนลดลงอย่างมาก แต่ปัญหาอยู่ที่ว่าพารามิเตอร์คาดการณ์ในโมเดลการประเมินมูลค่าได้รับการปรับลดลงพร้อมกันหรือไม่ หากไม่เป็นเช่นนั้น การประเมินมูลค่าอาจไม่ดูต่ำเกินไป
วิธีที่ดีที่สุดคืออดทนรอให้ตลาดปรับตัว
สิ่งที่คาดการณ์ได้คือความเฉื่อยของตลาดมักนำไปสู่การแก้ไขเกินจริง แม้ว่าจะมีปัจจัยลบมากมายและภาคพลังประมวลผล AI ได้ถอยกลับอย่างมีนัยสำคัญ แต่หากตลาดแก้ไขเกินจริงและผลักดันการประเมินมูลค่าไปสู่ระดับต่ำสุดขั้วจริงๆ ประกอบกับการเคลียร์กองทุนเลเวอเรจและการเทขายต่างๆ ในขณะที่สถานะชอร์ตเซลอยู่ในระดับสูงเป็นประวัติการณ์ ก็อาจนำไปสู่การดีดตัวกลับที่ทำกำไรได้
ส่วนโอกาสนั้นจะมาถึงเมื่อใด คงมีเพียงตลาดเท่านั้นที่ตอบได้
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้