คืนนี้ PPI มา เปลี่ยนซีอีโอ Nvidia และ Nebius กำไรดีแต่ราคาลง: AI เริ่มจ่าย 'ภาษีเวลา'?
 Odaily
หนึ่งให้ส่วนลดกับความต่อเนื่องในการบริหาร หนึ่งให้ส่วนลดกับเวลาในการทำกำไร เมื่ออัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีเข้าใกล้ 5% สินทรัพย์ AI อาจกำลังเปลี่ยนจาก "เล่าเรื่องการเติบโต" ไปสู่ "พิสูจน์การส่งมอบ"
สิ่งที่ตลาดกระทิง AI เริ่มจ่ายอาจไม่ใช่ "ภาษีการเติบโต" แต่เป็นภาษีเวลา วันที่ 12 พฤศจิกายน ห่วงโซ่อุตสาหกรรม AI เกิดภาพที่น่าสนใจ: Nvidia ผู้ให้บริการชิปต้นน้ำเปลี่ยนซีอีโอกะทันหัน ราคาร่วงระหว่างวันถึง 14.35% ขณะเดียวกัน Nebius ผู้ให้บริการคลาวด์ประมวลผลประกาศผลประกอบการไตรมาสสามที่เหนือความคาดหมายอย่างชัดเจน แต่ราคาหุ้นกลับปิดลบ 16.84%
สองบริษัทเผชิญปัญหาที่ต่างกันโดยสิ้นเชิง ปัญหาของ Nvidia คือ "ใครจะมาบังคับทิศทางต่อ" ส่วนปัญหาของ Nebius คือ "เมื่อไหร่จะส่งมอบ" แต่คำตอบของตลาดกลับไปในทางเดียวกัน: เมื่อก่อนถ้าเติบโตเร็วพอ หลายปัญหาก็เลื่อนออกไปได้ ตอนนี้ธรรมาภิบาล การส่งมอบ รายจ่ายลงทุน และเวลาในการส่งมอบ เริ่มถูกนับเข้าไปในการประเมินมูลค่าโดยตรง
สภาพแวดล้อมมหภาคเบื้องหลังก็เปลี่ยนไปด้วย อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีเข้าใกล้ 5% หมายความว่าต้นทุนค่าเสียโอกาสของเงินทุนไม่สามารถมองข้ามได้อีกต่อไป สำหรับบริษัท AI ที่ต้องลงทุนต่อเนื่องหลายพันล้านหรือหลายหมื่นล้านดอลลาร์ และรายได้ยังต้องพึ่งพากำลังการผลิตในอนาคต การล่าช้าไปครึ่งปีไม่ใช่แค่การเลื่อนโครงการอีกต่อไป แต่อาจหมายถึงต้นทุนเงินทุนที่สูงขึ้น ระยะเวลาคืนทุนที่ยาวขึ้น และมูลค่าที่ต่ำลงโดยตรง
ดังนั้น สิ่งที่น่าจับตามองที่สุดในวันที่ 12 พฤศจิกายน ไม่ใช่ AI หมดมูลค่าลงกะทันหัน แต่เป็นตลาดเริ่มไม่ซื้อการเติบโตระยะยาวของ AI ฟรีอีกต่อไป
หนึ่ง Nvidia ร่วงระหว่างวัน 14% ตลาดตัดอะไรออกไปกันแน่?
สิ่งที่ควรสังเกตจริงๆ ในครั้งนี้ของ Nvidia ไม่ใช่แค่การปรับตัวลง 4.34% ในท้ายที่สุด แต่เป็นการร่วงลงระหว่างวัน 14.35% และการฟื้นตัวอย่างชัดเจนหลังจากนั้น ตามประกาศของบริษัท Jensen Huang ลาออกจากตำแหน่งประธานเจ้าหน้าที่บริหาร ซีอีโอ และกรรมการบริษัท มีผลทันที Colette Kress ประธานเจ้าหน้าที่ฝ่ายการเงิน ขึ้นเป็นซีอีโอชั่วคราว Harvey Jones อดีตซีอีโอของ Synopsys ขึ้นเป็นประธานกรรมการ ขณะเดียวกันคณะกรรมการเริ่มกระบวนการสรรหาซีอีโอคนใหม่ หลังข่าวเผยแพร่ Nvidia เปิดตลาดที่ 151.01 ดอลลาร์ แตะจุดต่ำสุดที่ 148.80 ดอลลาร์ ลดลงระหว่างวันถึง 14.35% จากราคาปิดวันก่อนหน้า ก่อนจะฟื้นตัวอย่างรวดเร็วและปิดที่ 166.19 ดอลลาร์ (ดูการเปลี่ยนแปลงตำแหน่งราคาในช่วง 40 วันทำการล่าสุดในรูปที่ 1)
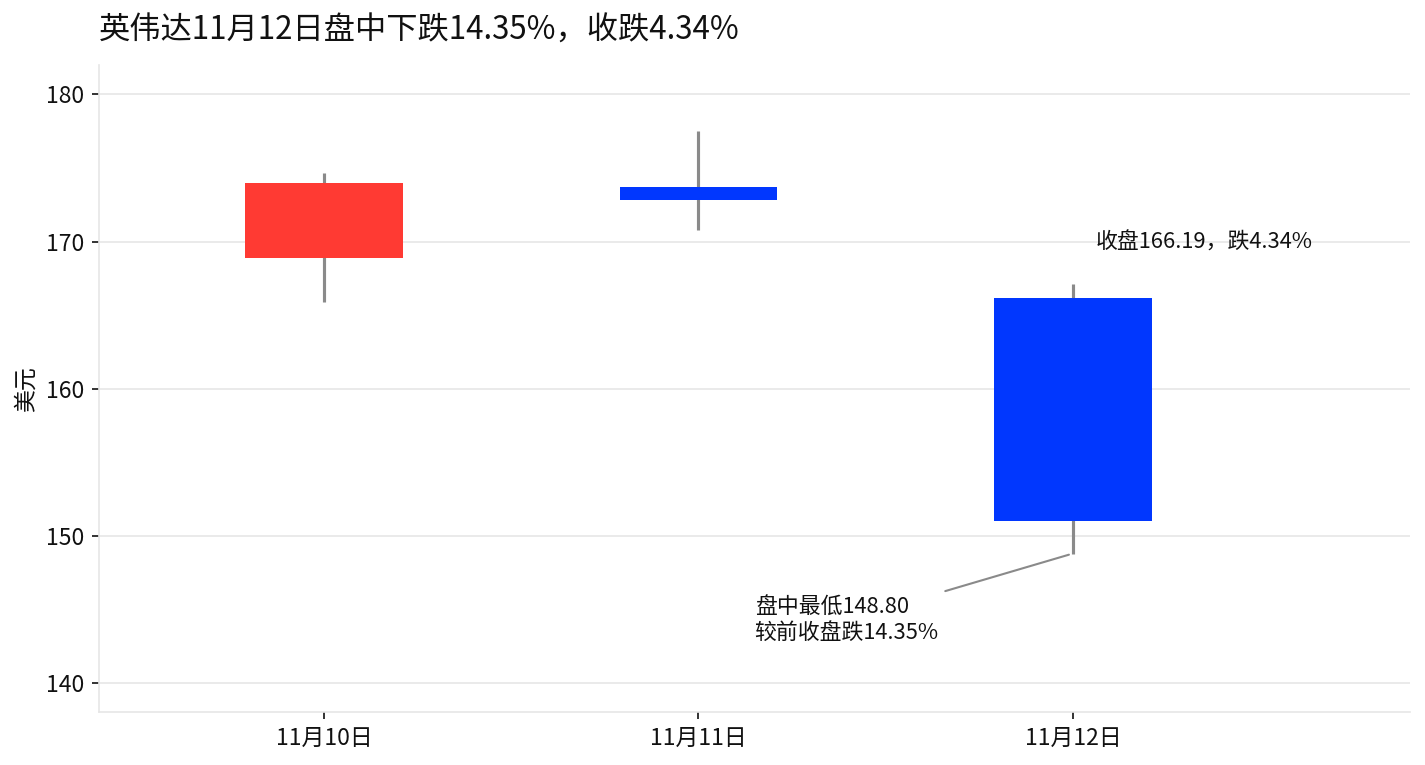
รูปแบบการเคลื่อนไหวนี้ส่งสัญญาณสำคัญแล้ว: สิ่งที่ตลาดขายออกไปในนาทีแรกอาจไม่ใช่ "ความต้องการ AI" แต่เป็นความเสี่ยงด้านธรรมาภิบาล
หากนักลงทุนเชื่อว่าปัจจัยพื้นฐานของ Nvidia เปลี่ยนไปอย่างสิ้นเชิง การร่วงลงระหว่างวันมักจะไม่ฟื้นตัวอย่างชัดเจนเช่นนี้ การที่ราคากลับมายืนเหนือ 160 ดอลลาร์ได้ แสดงว่ายังมีเงินทุนที่เชื่อว่าความต้องการ GPU รายจ่ายลงทุนของดาต้าเซ็นเตอร์ และระบบนิเวศเดิมของ Nvidia ไม่ได้หายไปทันทีเพราะซีอีโอลาออก
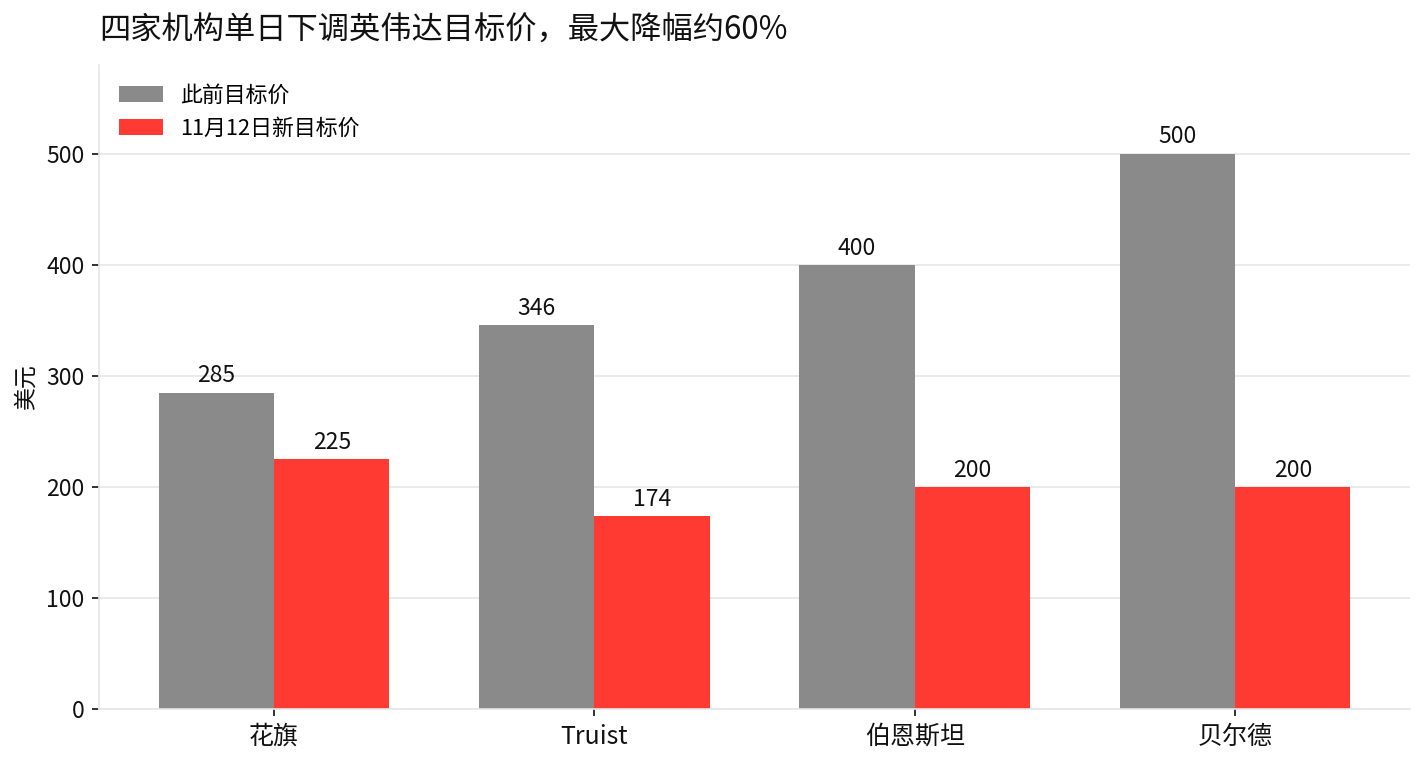
สิ่งที่เปลี่ยนไปอย่างรวดเร็วคือการประเมินมูลค่า ตามรายงานของสื่อ Baird ปรับราคาเป้าหมาย Nvidia จาก 500 ดอลลาร์ลงเหลือ 200 ดอลลาร์ Bernstein จาก 400 ดอลลาร์เหลือ 200 ดอลลาร์ Truist Securities จาก 346 ดอลลาร์เหลือ 174 ดอลลาร์ Citigroup จาก 285 ดอลลาร์เหลือ 225 ดอลลาร์ Goldman Sachs ปรับลงเหลือ 220 ดอลลาร์ (ดูราคาเป้าหมายใหม่ของห้าสถาบันในรูปที่ 2) การปรับราคาเป้าหมายอย่างรวดเร็วแสดงว่าตลาดกำลังพยายามตอบคำถามที่ไม่ค่อยถูกหยิบยกมาพิจารณาแยกต่างหาก: Jensen Huang มีส่วนในพรีเมียมมูลค่าของ Nvidia มากแค่ไหนกันแน่?
นี่ไม่ได้หมายความว่าความได้เปรียบในการแข่งขันของ Nvidia จะหายไปพร้อมกับการเปลี่ยนซีอีโอ การพัฒนาผลิตภัณฑ์ GPU ระบบนิเวศ CUDA ความสัมพันธ์กับลูกค้า การประสานงานซัพพลายเชน และความต้องการดาต้าเซ็นเตอร์ยังคงเป็นฐานที่มั่นคง สิ่งที่ต้องพิสูจน์ใหม่คือ ระบบทั้งหมดนี้จะรักษาความเร็วในการตัดสินใจและประสิทธิภาพการดำเนินงานแบบเดิมได้หรือไม่ หากไม่มี Jensen Huang คุมบังเหียนด้วยตัวเอง
ดังนั้น ความสำคัญของรายงานผลประกอบการวันที่ 17 พฤศจิกายน จึงไม่ใช่แค่ "รายได้เกินคาดหรือไม่" แต่ต้องดูว่าผู้บริหารจะทำให้ตลาดเชื่อได้หรือไม่ว่า การเปลี่ยนซีอีโอจะไม่เปลี่ยนความเร็วในการส่งมอบของวัฏจักรพลังประมวลผล AI
สอง ทำไม Nebius "ผลประกอบการยิ่งดี ราคายิ่งลง"? ตลาดเริ่มคิดค่าธรรมเนียมการเลื่อนเวลา
ถ้า Nvidia ถูกซื้อขายด้วยความเสี่ยงด้านธรรมาภิบาล Nebius ก็ถูกซื้อขายด้วย "ความเสี่ยงด้านเวลา" ที่ตรงไปตรงมากว่า
รายได้ไตรมาสสามของ Nebius อยู่ที่ 981 ล้านดอลลาร์ เพิ่มขึ้น 571% เมื่อเทียบกับปีก่อน สูงกว่าที่ตลาดคาดไว้ที่ 908 ล้านดอลลาร์ EBITDA ที่ปรับปรุงแล้วอยู่ที่ 466 ล้านดอลลาร์ สูงกว่าที่คาดไว้ที่ 357 ล้านดอลลาร์ กำไรสุทธิที่ปรับปรุงแล้วอยู่ที่ 90.9 ล้านดอลลาร์ ขณะที่ตลาดคาดว่าจะขาดทุนประมาณ 271 ล้านดอลลาร์
ดูเฉพาะงบไตรมาสสาม นี่ไม่ใช่ผลประกอบการที่ควรถูกเทขายอย่างชัดเจน ปัญหาอยู่ที่ตลาดไม่ได้มองแค่สามเดือนที่ผ่านมา แต่กำลังคำนวณผลตอบแทนจากเงินทุนใน 12 เดือนข้างหน้าใหม่
แนวโน้มรายได้ทั้งปี 2026 อยู่ที่ช่วงล่างของกรอบ 3,000 ถึง 3,400 ล้านดอลลาร์ ต่ำกว่าที่ตลาดคาดไว้ประมาณ 3,350 ล้านดอลลาร์ ขณะเดียวกันรายจ่ายลงทุนปรับเพิ่มจากเดิม 20,000 ถึง 25,000 ล้านดอลลาร์ เป็นประมาณ 27,000 ล้านดอลลาร์ และในปี 2027 จะเพิ่มเป็น 40,000 ถึง 45,000 ล้านดอลลาร์ ที่สำคัญกว่านั้น บริษัทเลื่อนเวลาที่คาดว่ารายได้ต่อปีจะเกิน 7,000 ล้านดอลลาร์ จากเดือนธันวาคม 2026 เป็นเดือนกุมภาพันธ์ 2027 เนื่องจากดาต้าเซ็นเตอร์ของบุคคลที่สามบางแห่งล่าช้าจากการก่อสร้างและระบบไฟฟ้า กำลังการประมวลผลที่เดิมกำหนดเปิดดำเนินการในปี 2026 ถูกเลื่อนไปเป็นครึ่งแรกของปี 2027 (ดูการเปรียบเทียบแนวโน้มกับที่ตลาดคาดในรูปที่ 3)
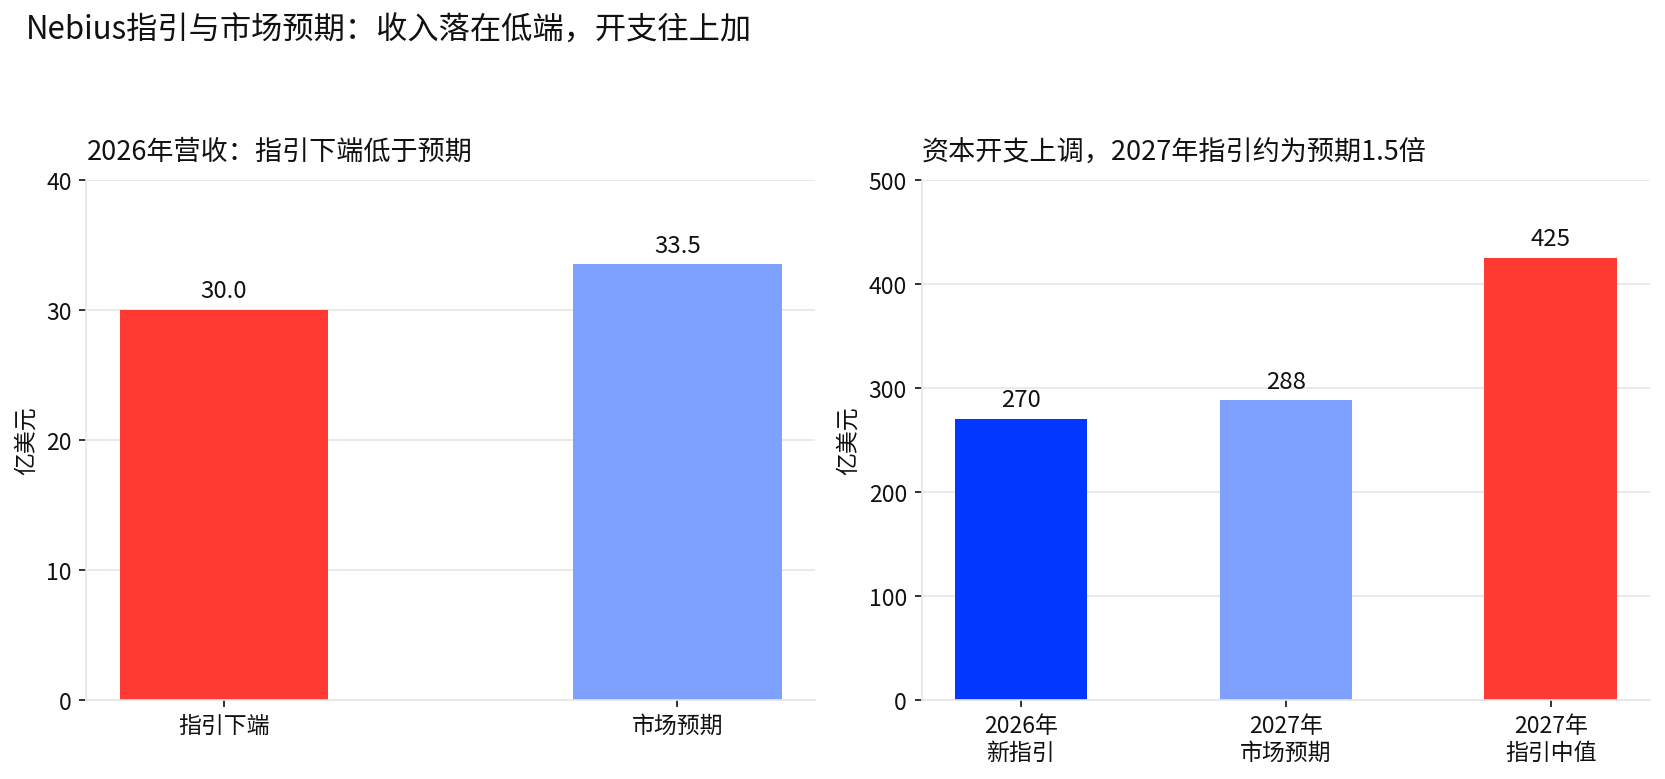
ตลาดจึงเห็นบัญชีที่สมจริงมาก: รายได้มาช้าลง แต่รายจ่ายลงทุนไม่ได้เลื่อนตาม กลับเพิ่มขึ้นอีก นี่คือเหตุผลที่ราคาหุ้น Nebius ไม่ขึ้นแม้ผลประกอบการจะเกินคาด
ยิ่งความต้องการพลังประมวลผล AI แข็งแกร่ง การลงทุนโครงสร้างพื้นฐานก็ยิ่งมากขึ้น ยิ่งลงทุนมาก เงินทุนที่ถูกผูกมัดก็ยิ่งสูง ยิ่งผูกมัดสูง เวลาเปิดดำเนินการของโครงการก็ยิ่งสำคัญ เมื่ออัตราดอกเบี้ยปลอดความเสี่ยงต่ำมาก ตลาดสามารถอดทนรอรายได้ในอีกครึ่งปีหรือหนึ่งปีข้างหน้าได้ แต่เมื่ออัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีเข้าใกล้ 5% การรอคอยเองก็มีต้นทุน
ดังนั้น Nebius ไม่ได้กำลังบอกตลาดว่า "ความต้องการ AI ไม่ดี" แต่กำลังบอกว่า ต่อให้ความต้องการดี หากรายได้มาช้าไปครึ่งปีและรายจ่ายลงทุนยังเพิ่มขึ้น ผู้ถือหุ้นก็อาจต้องแบกรับต้นทุนมากขึ้นสำหรับการรอคอยนี้
นี่คือความหมายที่แท้จริงของ "ภาษีเวลา"
สาม Nvidia ดู "ใครจะทำ" Nebius ดู "เมื่อไหร่จะสำเร็จ": กฎการประเมินมูลค่า AI กำลังเปลี่ยน
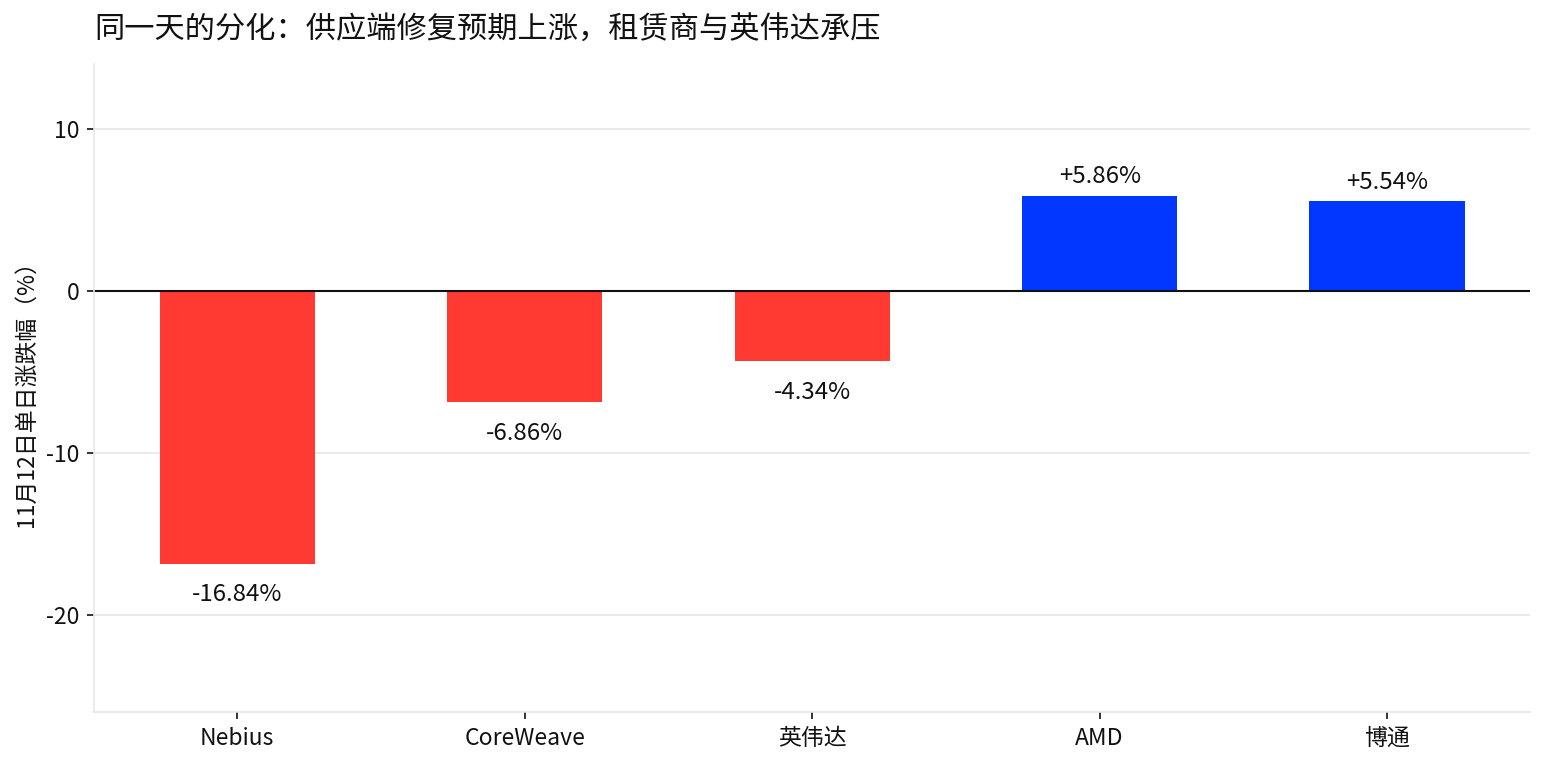
เมื่อมองสองบริษัทพร้อมกัน การเคลื่อนไหวของตลาดวันที่ 12 พฤศจิกายน ก็ไม่ใช่เหตุการณ์โดดเดี่ยวสองเหตุการณ์อีกต่อไป สิ่งที่ถูกประเมินราคาใหม่ของ Nvidia คือความต่อเนื่องในการบริหาร ส่วนของ Nebius คือเวลาในการส่งมอบ ดูการแยกตัวของห่วงโซ่ทั้งหมดในวันเดียวกันได้ในรูปที่ 4
ในอดีต ตัวแปรสองตัวนี้ถูกบดบังได้ง่ายด้วยการเติบโตที่รวดเร็ว ตราบใดที่ตลาดเชื่อว่าความต้องการ AI จะระเบิดต่อ ซีอีโอเป็นใครค่อยว่ากันทีหลัง กำลังการผลิตช้าไปไม่กี่เดือนก็ตีความได้ว่าความต้องการสูงเกินไป
มันยังยินดีจ่ายเพื่อการเติบโต แต่ไม่ยินดีจ่ายราคาเท่ากันสำหรับการเติบโตระยะยาวทั้งหมดอีกต่อไป นักลงทุนเริ่มถามเจาะจงขึ้น: รายได้จะมาเมื่อไหร่? ต้องใช้รายจ่ายลงทุนเท่าไหร่? โครงการมีไฟฟ้าหรือไม่ มีกำลังการผลิตเท่าไหร่ที่เปิดดำเนินการจริงแล้ว? สัญญาลูกค้าแปลงเป็นกระแสเงินสดได้หรือไม่? ผู้บริหารมีความสามารถดำเนินการตามจังหวะเดิมได้หรือไม่?
นี่คือเหตุผลที่ไม่ควรนิยามวันที่ 12 พฤศจิกายน ง่ายๆ ว่าเป็น "จุดจบของตลาดกระทิง AI" หากความต้องการ AI ลดลงเชิงโครงสร้างจริง สิ่งแรกที่ได้รับผลกระทบควรเป็นรายได้และคำสั่งซื้อของห่วงโซ่อุตสาหกรรมเอง แต่สองกรณีนี้ดูเหมือนกำลังบอกอีกเรื่องหนึ่ง: ความต้องการ AI ยังแข็งแกร่งมาก แต่ตลาดเริ่มลดความอดทนต่อ "อนาคตจะต้องส่งมอบได้แน่นอน"
สิ่งนี้ส่งผลอย่างมากต่อตรรกะการเลือกหุ้นต่อไป ในอดีตสามารถมุ่งหา "บริษัทที่มีพื้นที่ AI ใหญ่ที่สุด" ตอนนี้ต้องแยกแยะเพิ่ม: ใครเริ่มทำกำไรแล้ว ใครยังรอกำลังการผลิต ใครมีรายจ่ายลงทุนที่แปลงเป็นรายได้ได้เร็ว ใครต้องระดมทุนต่อเนื่อง ใครมีระบบธรรมาภิบาลและการดำเนินงานที่มั่นคง ใครมีความสามารถในการแข่งขันที่พึ่งพาบุคคลสำคัญเพียงคนเดียว
สี่ บัญชีนี้จะส่งผ่านไปตามห่วงโซ่อุตสาหกรรม: AMD และ Broadcom ได้ประโยชน์ แต่ไม่ใช่แบบไม่มีเงื่อนไข
หลัง Nvidia เปลี่ยนซีอีโอ การซื้อขายเชิงเปรียบเทียบที่ตรงที่สุดปรากฏในซัพพลายเชน วันที่ 12 พฤศจิกายน AMD ปรับขึ้น 5.86% ปิดที่ 585.30 ดอลลาร์ Broadcom ปรับขึ้น 5.54% ปิดที่ 364.36 ดอลลาร์ ตรงข้ามกับ Nvidia อย่างชัดเจน ตลาดกำลังประเมินความเสี่ยงด้านธรรมาภิบาลของ Nvidia ใหม่ จึงย้ายความสนใจของเงินทุนบางส่วนไปยังแหล่งจัดหารองโดยธรรมชาติ
แต่ต้องแยกสองแนวคิด: การจัดลำดับส่วนแบ่งอุปทานใหม่ ไม่เท่ากับความต้องการ AI โดยรวมเพิ่มขึ้น หากความเสี่ยงด้านธรรมาภิบาลของ Nvidia เป็นเพียงเหตุการณ์ระยะสั้น และรายจ่ายลงทุนของดาต้าเซ็นเตอร์ยังเติบโตต่อ AMD และ Broadcom ก็อาจได้รับความสนใจเชิงเปรียบเทียบที่สูงขึ้นจริง แต่หากรายงานผลประกอบการของ Nvidia ในภายหลังพิสูจน์ว่ารายจ่ายลงทุน AI เองกำลังชะลอตัว ตรรกะ "เงินทุนไหลจาก Nvidia ไป AMD และ Broadcom" ก็ยากที่จะยั่งยืน
Nebius และ CoreWeave เป็นความเสี่ยงอีกแบบหนึ่ง พวกเขาอ่อนไหวต่อความต้องการพลังประมวลผลสูงมาก และพึ่งพาเงื่อนไขการระดมทุน การก่อสร้างดาต้าเซ็นเตอร์ และการเปิดกำลังการผลิตมากกว่า เมื่ออัตราดอกเบี้ยอยู่ในระดับสูง บริษัทที่รายจ่ายลงทุนยิ่งมาก ก็ยิ่งอ่อนไหวต่อต้นทุนการระดมทุนและการเลื่อนโครงการ วันที่ 12 พฤศจิกายน CoreWeave ปรับลง 6.86% ปิดที่ 56.60 ดอลลาร์ Nebius ปรับลงมากกว่า แสดงว่าตลาดกำลังแยก "ผู้ได้ประโยชน์จากความต้องการ AI" ออกจาก "ผู้ดำเนินการที่ใช้เงินทุนเข้มข้นของ AI"
พูดอีกอย่างคือ สิ่งที่ต้องจับตาจริงๆ ในห่วงโซ่อุตสาหกรรม AI ระยะต่อไป ไม่ใช่แค่มีคำสั่งซื้อเท่าไหร่ แต่เป็นคำสั่งซื้อจะแปลงเป็นรายได้ตามเวลาที่กำหนด แล้วแปลงจากรายได้เป็นกระแสเงินสดได้หรือไม่ นี่คือเหตุผลที่ปฏิกิริยาของ Nebius ครั้งนี้น่าสนใจกว่าการพลาดเป้าผลประกอบการธรรมดา
ห้า PPI คืนนี้เป็นตัวขยาย: อัตราผลตอบแทนพันธบัตรยิ่งสูง "ภาษีเวลา" ยิ่งแพง
การเทขายสองครั้งในวันที่ 12 พฤศจิกายน ไม่ได้เกิดขึ้นในสุญญากาศ CPI เดือนตุลาคมออกมาสูงเกินคาดแล้ว ตลาดให้น้ำหนักการตัดสินใจอัตราดอกเบี้ยเดือนธันวาคมมีแนวโน้มการขึ้นดอกเบี้ยอย่างชัดเจน PPI เดือนตุลาคมที่จะประกาศคืนนี้ จะส่งผลต่อการประเมินเส้นทางเงินเฟ้อและอัตราดอกเบี้ยของตลาดเพิ่มเติม
หาก PPI ยังสูงเกินคาด การคาดการณ์อัตราดอกเบี้ยที่สูงขึ้นและยาวนานขึ้นของตลาดอาจร้อนแรงขึ้นอีก สินทรัพย์ AI ที่มีมูลค่าสูงและอายุยาวจะเผชิญแรงกดดันด้านส่วนลดมากขึ้น ในทางกลับกัน หาก PPI ชะลอตัวอย่างชัดเจน อัตราผลตอบแทนพันธบัตรปรับลง พรีเมียมมูลค่า AI บางส่วนที่ถูกกดทับก่อนหน้านี้ก็อาจกลับมาได้รับการหนุน
ดังนั้น ตอนนี้มองตลาด AI อย่าจ้องแค่เฟดจะขึ้นดอกเบี้ยกี่จุดพื้นฐานครั้งหน้า แต่ต้องจับตาอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีว่าจะไปทางไหน เพราะสำหรับบริษัท AI ที่ต้องใช้เวลาหลายปีในการลงทุนกว่าจะทำกำไร อัตราดอกเบี้ยไม่ได้กำหนดแค่การเปลี่ยนแปลงทศนิยมหนึ่งเปอร์เซ็นต์ แต่กำหนดว่ากระแสเงินสดในอนาคตควรถูกคิดลดเท่าไหร่
นี่คือเหตุผลที่รายงานผลประกอบการของ Nvidia วันที่ 17 พฤศจิกายน อยู่ในตำแหน่งที่อ่อนไหวมาก: PPI กำหนดทิศทางสภาพแวดล้อมอัตราดอกเบี้ยก่อน จากนั้น Nvidia ใช้รายงานผลประกอบการยืนยันความต้องการ AI และการส่งมอบกำไร เมื่อสองตัวแปรซ้อนกัน ความอดทนของตลาดต่อสินทรัพย์ AI ที่มีมูลค่าสูงมีแนวโน้มจะเปลี่ยนไปอย่างรวดเร็วต่อเนื่อง
หก รายงานผลประกอบการ Nvidia วันที่ 17 พฤศจิกายน: อย่ามองแค่ "เกินคาด" สิ่งที่ต้องจับตาจริงๆ คือเรื่องเหล่านี้
Nvidia จะประกาศผลประกอบการไตรมาสสามของปีงบประมาณ 2027 หลังปิดตลาดวันที่ 17 พฤศจิกายน ตามรายงานของสื่อ ตลาดคาดรายได้ประมาณ 108,800 ล้านดอลลาร์ และกำไรต่อหุ้นประมาณ 2.47 ดอลลาร์
แต่หลังการเปลี่ยนซีอีโอ รายงานผลประกอบการนี้ไม่สามารถอ่านแบบรายงานธรรมดาได้อีกต่อไป สิ่งที่สำคัญที่สุดยังคงเป็นธุรกิจดาต้าเซ็นเตอร์และแนวโน้มไตรมาสถัดไป หากการเติบโตของรายได้และคำสั่งซื้อยังแข็งแกร่ง แสดงว่าวัฏจักรรายจ่ายลงทุน AI เองไม่ได้รับผลกระทบชัดเจนจากการเปลี่ยนแปลงผู้บริหาร หากอัตรากำไรขั้นต้นยังทรงตัว ความกังวลของตลาดเรื่อง "การเปลี่ยนซีอีโอกระทบปัจจัยพื้นฐาน" ก็จะลดลงอย่างชัดเจน
ตัวแปรใหม่มาจากธรรมาภิบาล ซีอีโอชั่วคราว Kress จะอธิบายแผนการส่งมอบงานอย่างไร? คณะกรรมการมีตารางเวลาการสืบทอดตำแหน่งอย่างเป็นทางการที่ชัดเจนหรือไม่? ตลาดจะเห็นผู้สมัครที่พิสูจน์ความต่อเนื่องเชิงกลยุทธ์ได้เพียงพอหรือไม่? คำตอบของคำถามเหล่านี้กำหนดว่า "พรีเมียมธรรมาภิบาล" ที่ถูกตัดออกไปก่อนหน้านี้จะกลับมาได้หรือไม่
พันธสัญญาด้านระบบนิเวศก็น่าจับตาเช่นกัน รวมถึงพันธสัญญาการซื้อหุ้นใน Anthropic การถือหุ้นและความร่วมมือกับบริษัทในระบบนิเวศอย่าง Nebius หากมีการปรับเปลี่ยนอย่างชัดเจน ตลาดจะตั้งคำถามต่อตรรกะการจัดสรรเงินทุนในอนาคตของ Nvidia ต่อไป
ในแง่ราคา 166.19 ดอลลาร์เป็นโซนสังเกตสำคัญก่อนรายงานผลประกอบการ ส่วน 148.80 ดอลลาร์เป็นจุดต่ำสุดของเหตุการณ์รุนแรงระหว่างวันวันที่ 12 พฤศจิกายน ไม่ควรเข้าใจง่ายๆ ว่าเป็น "แนวรับ" เชิงกลไก แต่เหมาะที่จะมองเป็นจุดสังเกตสองจุดว่าตลาดได้ประเมินความเสี่ยงด้านธรรมาภิบาลไปมากแค่ไหนแล้ว หากหลังรายงานผลประกอบการปัจจัยพื้นฐานยังแข็งแกร่งและแผนการสืบทอดชัดเจน ตลาดมีโอกาสทยอยเรียกคืนส่วนลดธรรมาภิบาลบางส่วน หากปัจจัยพื้นฐานเริ่มเปลี่ยนไป จุดต่ำสุดระหว่างวันก่อนหน้านี้ก็อาจกลับมาเป็นจุดอ้างอิงอีกครั้ง
สำหรับ AMD, Broadcom, Nebius และ CoreWeave ก็ใช้ตรรกะเดียวกัน: อย่าด่วนสรุปจากความแข็งแกร่งสัมพัทธ์เพียงวันเดียว ต้องดูว่าความแข็งแกร่งสัมพัทธ์นี้จะยั่งยืนหลังวันที่ 17 พฤศจิกายน หรือไม่
ส่งท้าย: ตลาดกระทิง AI อาจยังไม่จบ แต่ "การรอโดยไม่มีค่าใช้จ่าย" อาจจบลงแล้ว
สองกรณีในวันที่ 12 พฤศจิกายน แสดงให้เห็นการเปลี่ยนแปลงของการประเมินมูลค่า AI อย่างตรงไปตรงมามาก Nvidia บอกตลาดว่า ความต่อเนื่องในการบริหารที่เคยถูกมองว่าเป็นเรื่องปกติ ตอนนี้ต้องถูกประเมินราคาใหม่ Nebius บอกตลาดว่า ต่อให้ผลประกอบการเริ่มทำกำไรแล้ว หากเวลาในการส่งมอบรายได้เลื่อนออกไปและรายจ่ายลงทุนยังเพิ่มขึ้น ตลาดก็จะเรียกร้องส่วนลดเช่นกัน
ดังนั้น สิ่งที่เปลี่ยนไปจริงๆ ในรอบนี้ ไม่จำเป็นต้องเป็นความต้องการ AI แต่เป็นจำนวนเงินที่ตลาดยินดีจ่ายเพื่ออนาคต และระยะเวลาที่เต็มใจรอ ในสภาพแวดล้อมที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีเข้าใกล้ 5% PPI กำลังจะประกาศ และรายงานผลประกอบการของ Nvidia ใกล้เข้ามา การประเมินสินทรัพย์ AI ต่อจากนี้ ไม่สามารถถามแค่ "ใครมีเรื่องราว AI ใหญ่ที่สุด" ได้อีกต่อไป แต่ต้องถามต่อว่า: ใครเปลี่ยนการเติบโตเป็นรายได้แล้ว ใครเปลี่ยนรายได้เป็นกระแสเงินสดแล้ว ใครมีรายจ่ายลงทุนที่สร้างผลตอบแทนตามเวลา และใครยังต้องให้ตลาดอดทนรอต่อไป
นี่คือจุดแบ่งที่น่าจับตามองที่สุดของตลาด AI ต่อจากนี้ หากรายงานผลประกอบการของ Nvidia วันที่ 17 พฤศจิกายน พิสูจน์ว่าความต้องการยังแข็งแกร่ง พร้อมกับแผนการสืบทอดที่ชัดเจนและพันธสัญญาระบบนิเวศที่มั่นคง การปรับฐานครั้งนี้ก็มีแนวโน้มเป็นการประเมินพรีเมียมธรรมาภิบาลใหม่ มากกว่าการกลับทิศของแนวโน้มอุตสาหกรรม AI ในทางกลับกัน หากความไม่แน่นอนด้านธรรมาภิบาลขยายวงกว้างขึ้น และซ้อนทับกับอัตราดอกเบี้ยสูง ระยะเวลาคืนทุนของรายจ่ายลงทุนที่ยาวขึ้น "ภาษีเวลา" ที่ปรากฏใน Nebius แล้ว ก็อาจขยายจากปัญหาของบริษัทใดบริษัทหนึ่ง กลายเป็นกฎการประเมินมูลค่าของกลุ่มโครงสร้างพื้นฐาน AI ทั้งหมด AI ยังเติบโตได้ แต่ตลาดเริ่มเรียกร้องให้มันส่งมอบตรงเวลา
ข้อจำกัดความรับผิดชอบ:
เนื้อหานี้จัดทำขึ้นเพื่อเป็นข้อมูลทั่วไปและความเห็นเกี่ยวกับตลาดเท่านั้น โดยอ้างอิงจากข้อมูลสาธารณะ ณ เวลาที่ระบุในบทความ ข้อมูลตลาด การคาดการณ์ และความน่าจะเป็นที่เกี่ยวข้องอาจเปลี่ยนแปลงไปตามสภาวะตลาด ความเห็นและกลยุทธ์การลงทุนของสถาบันบุคคลที่สาม นักวิเคราะห์ หรือบุคคลอื่นที่อ้างถึงในบทความ เป็นเพียงความเห็นของบุคคลที่สาม ณ เวลาใดเวลาหนึ่งเท่านั้น ไม่ได้แสดงถึงความเห็นหรือคำแนะนำของ BIT บทความนี้ไม่ถือเป็นคำแนะนำการลงทุน งานวิจัยการลงทุน การเชิญชวน การชักชวน หรือการแนะนำหลักทรัพย์ ผลิตภัณฑ์การลงทุน หรือกลยุทธ์การซื้อขายใดๆ และไม่ควรใช้เป็นพื้นฐานในการตัดสินใจลงทุนใดๆ ตลาดการเงินมีความเสี่ยง ราคาหลักทรัพย์และผลการดำเนินงานของตลาดอาจผันผวน ผลการดำเนินงานในอดีตและแนวโน้มตลาดที่ผ่านมาไม่ได้เป็นตัวแทนหรือรับประกันผลลัพธ์ในอนาคต นักลงทุนควรประเมินความเสี่ยงที่เกี่ยวข้องอย่างอิสระตามสถานการณ์ของตนเอง และขอคำแนะนำจากผู้เชี่ยวชาญเมื่อจำเป็น
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้