แอปพลิเคชันกำลังใช้งานจริง แต่ความมั่งคั่งกำลังระเหย: สามงบการเงินเผยรากเหง้าความเจ็บปวดของอุตสาหกรรมคริปโต
 Odaily
ผู้เขียนต้นฉบับ: Felipe Montealegre
ผู้แปลและเรียบเรียง: AididiaoJP, Foresight News
อุตสาหกรรมคริปโตกำลังใช้งานจริง แต่ไม่มีใครมีความสุข
ไม่กี่ปีก่อน สเตเบิลคอยน์และกองทุนโทเคนไนซ์ยังเป็นแนวคิดที่ห่างไกล ตลาดพยากรณ์ โปรโตคอลการให้กู้ยืม และ Automated Market Maker (AMM) ยังเป็นเพียงแนวคิดในไวท์เปเปอร์ ตอนนี้ Scott Bessent รัฐมนตรีกระทรวงการคลังสหรัฐฯ กล่าวว่าสเตเบิลคอยน์จะพุ่งแตะ 2 ล้านล้านดอลลาร์ในระยะสั้น Larry Fink ซีอีโอของ BlackRock กล่าวว่าสินทรัพย์ทั้งหมดจะถูกโทเคนไนซ์ และ Hyperliquid ได้ร่วมมือกับ Intercontinental Exchange (ICE) ซึ่งเป็นบริษัทแม่ของตลาดหลักทรัพย์นิวยอร์ก เพื่อนำสัญญา perpetual บนบล็อกเชนเข้าสู่ตลาดทุนสหรัฐฯ
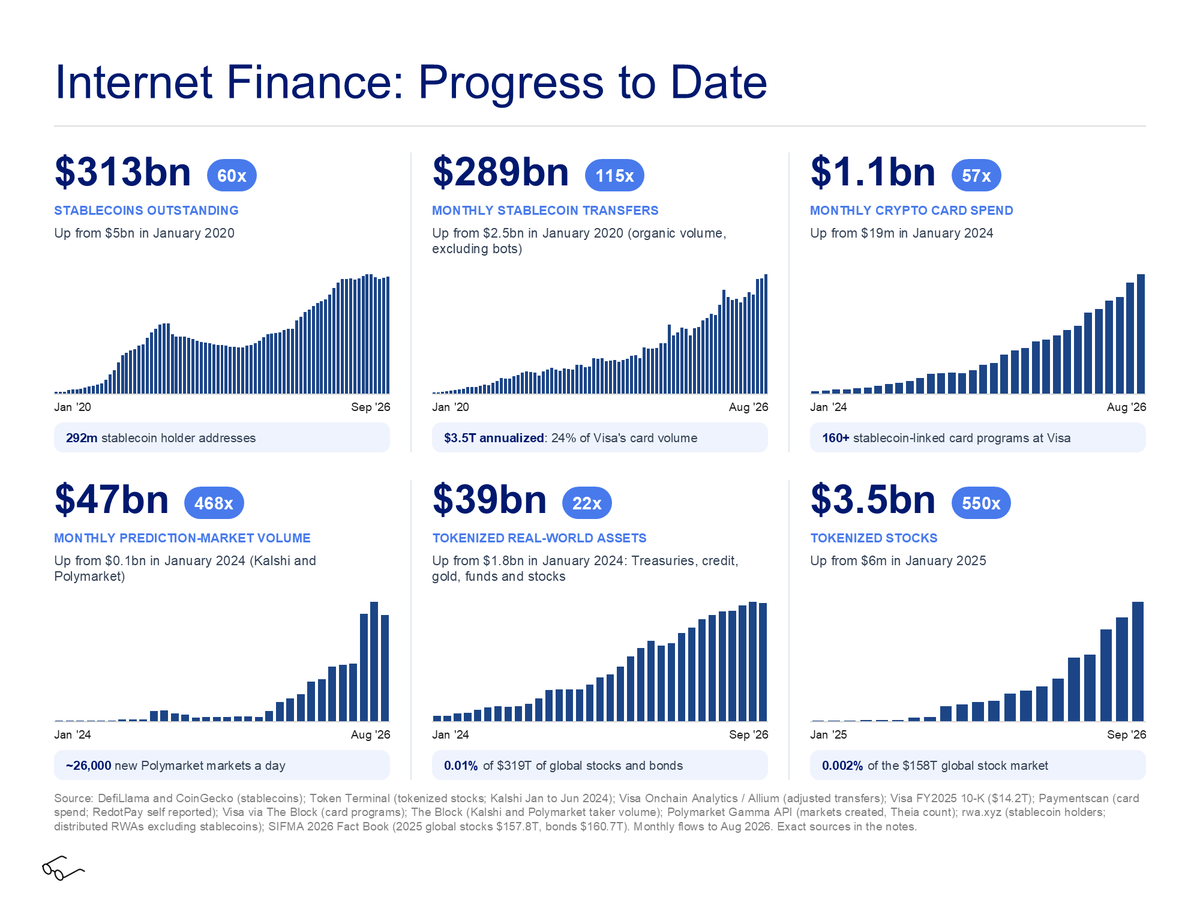
หากคุณเคยคิดว่าคริปโตจะเปลี่ยนแปลงตลาดการเงินโลก คุณคิดถูกแล้ว แต่ทำไมยังรู้สึกเจ็บปวด?
1. คริปโตกำลังใช้งานจริง
เมื่อฉันเริ่มเข้าสู่วงการนี้ ฉันเคยได้ยินคำแนะนำว่า อย่าไปทำงานกับบริษัทที่ไม่สามารถจ่ายผลตอบแทนตามผลงาน (carry) จากกองทุนล่าสุดได้ ไม่ใช่เพราะจ่ายเงินเดือนไม่ได้ แต่เพราะวัฒนธรรมองค์กรที่ทำให้คนรู้สึกแย่ คนเราจะมีความสุขเมื่อทำงานหนักและมีรายได้
หลักการนี้ใช้ได้กับอุตสาหกรรม เพื่อให้เห็นภาพสถานะของอุตสาหกรรมคริปโต เราสามารถย่อให้เหลือสามงบการเงิน ได้แก่ งบกำไรขาดทุน งบกระแสเงินสด และงบดุล
2. งบกำไรขาดทุน: รายได้ไม่มากพอ
เริ่มจากรายได้ ต้นทุนส่วนใหญ่ของอุตสาหกรรมนี้สุดท้ายแล้วไหลไปสู่ผู้ปฏิบัติงาน เช่น วิศวกร ฝ่ายพัฒนาธุรกิจ ผู้ตรวจสอบความถูกต้อง ผู้ตรวจสอบบัญชี ฯลฯ
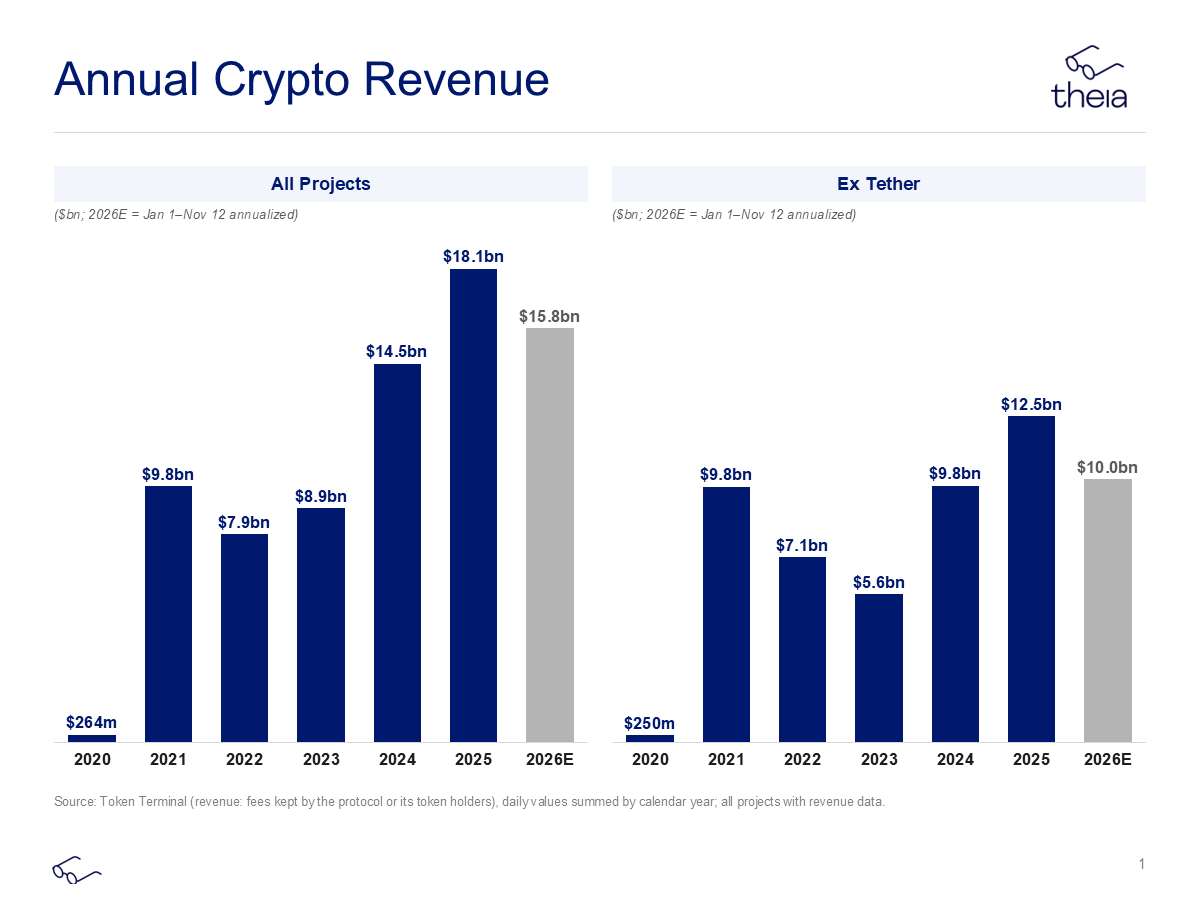
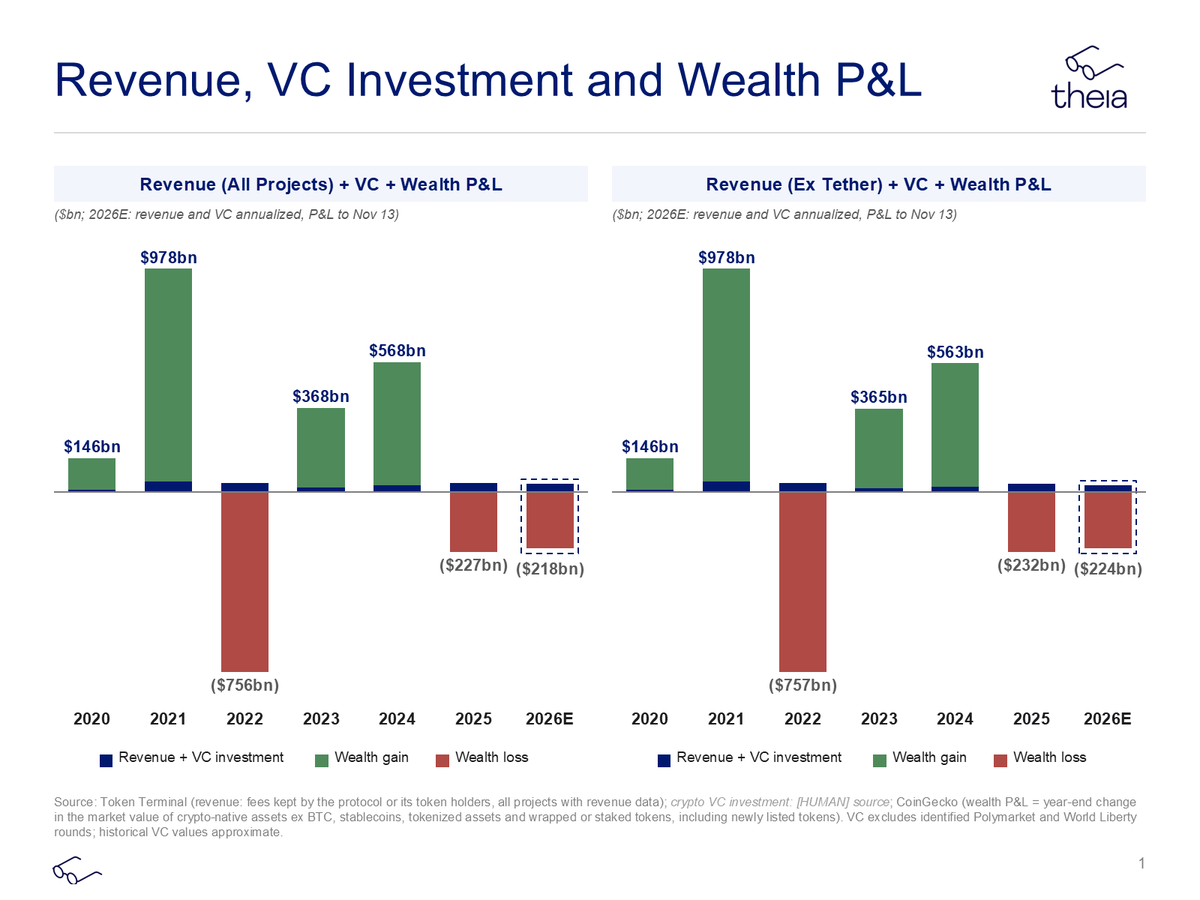
รายได้ยังพอใช้ได้ เพิ่มขึ้นประมาณ 8 พันล้านดอลลาร์ตั้งแต่ปี 2021 แต่ถ้าไม่นับ Tether กลับลดลงประมาณ 3 พันล้านดอลลาร์
3. งบกระแสเงินสด: เงิน VC กำลังลดลง
งบกระแสเงินสดประกอบด้วยสามส่วน: กระแสเงินสดจากการดำเนินงาน กระแสเงินสดจากการลงทุน และกระแสเงินสดจากการจัดหาเงิน
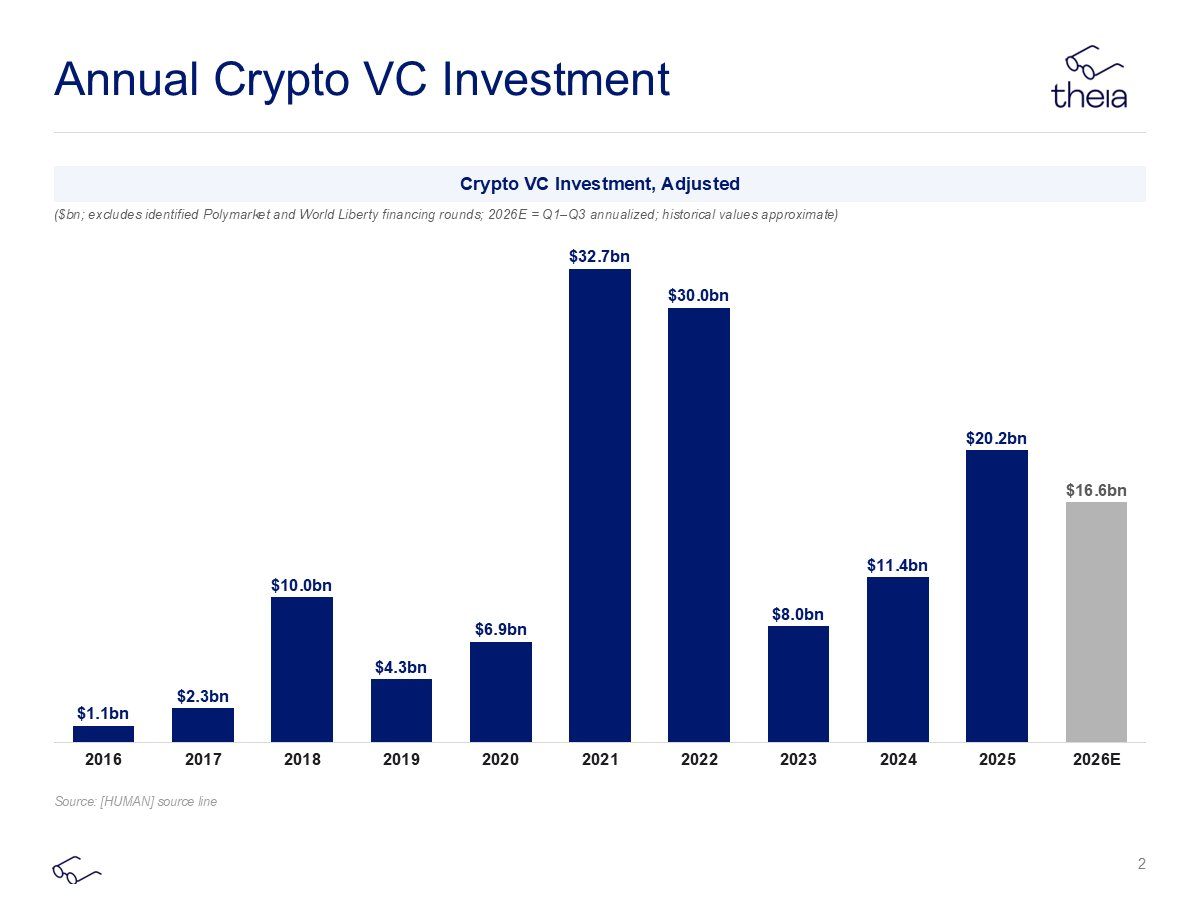
กระแสเงินสดจากการดำเนินงานสามารถประมาณจากรายได้ข้างต้น คริปโตมีรายจ่ายลงทุนน้อยมาก กระแสเงินสดจากการลงทุนจึงมีผลกระทบน้อย สิ่งสำคัญคือกระแสเงินสดจากการจัดหาเงิน ในอดีต เงินเดือนและค่าเช่าสำนักงานของคนส่วนใหญ่ในอุตสาหกรรมนี้จ่ายจากเงินที่ VC ลงทุนเข้ามา
เมื่อรวมรายได้และการลงทุนของ VC เข้าด้วยกัน นั่นคือเงินที่ไหลเข้าสู่อุตสาหกรรมเพื่อจ่ายเงินเดือน ค่าเช่าสำนักงาน ค่าตรวจสอบบัญชี ค่าที่ปรึกษา ค่าจ้างงาน และค่าผู้ตรวจสอบความถูกต้อง ส่วนที่เหลือคือกำไรของนักลงทุน ซึ่งนักลงทุนยังต้องแบ่งให้ LP เพื่อระดมทุนต่อ
ปัญหาคือ เมื่อเทียบกับปี 2021 และ 2022 เงินสดที่ไหลเข้าสู่อุตสาหกรรมนี้ลดลงประมาณ 15 พันล้านดอลลาร์ การไม่นับ Tether เพราะกระแสเงินสดของมันกระจุกตัวสูงมาก เงินจำนวนนี้จ่ายเงินเดือนได้มาก แต่ยังไม่เพียงพอที่จะอธิบายการล่มสลายของตลาดคริปโตในระดับนี้
4. งบดุลคือต้นตอของปัญหา
ต้นตออยู่ที่งบดุล
ปีนี้มีเงินสดไหลเข้าสู่อุตสาหกรรมประมาณ 26.6 พันล้านดอลลาร์ แต่ตั้งแต่เดือนตุลาคมปีที่แล้ว มูลค่าตลาดรวมของ Ethereum และ Solana เพียงอย่างเดียวลดลงรวมกันประมาณ 350 พันล้านดอลลาร์ โปรดทราบว่านี่คือความมั่งคั่งทางบัญชีที่ลดลง ไม่ใช่เงินสดไหลออก
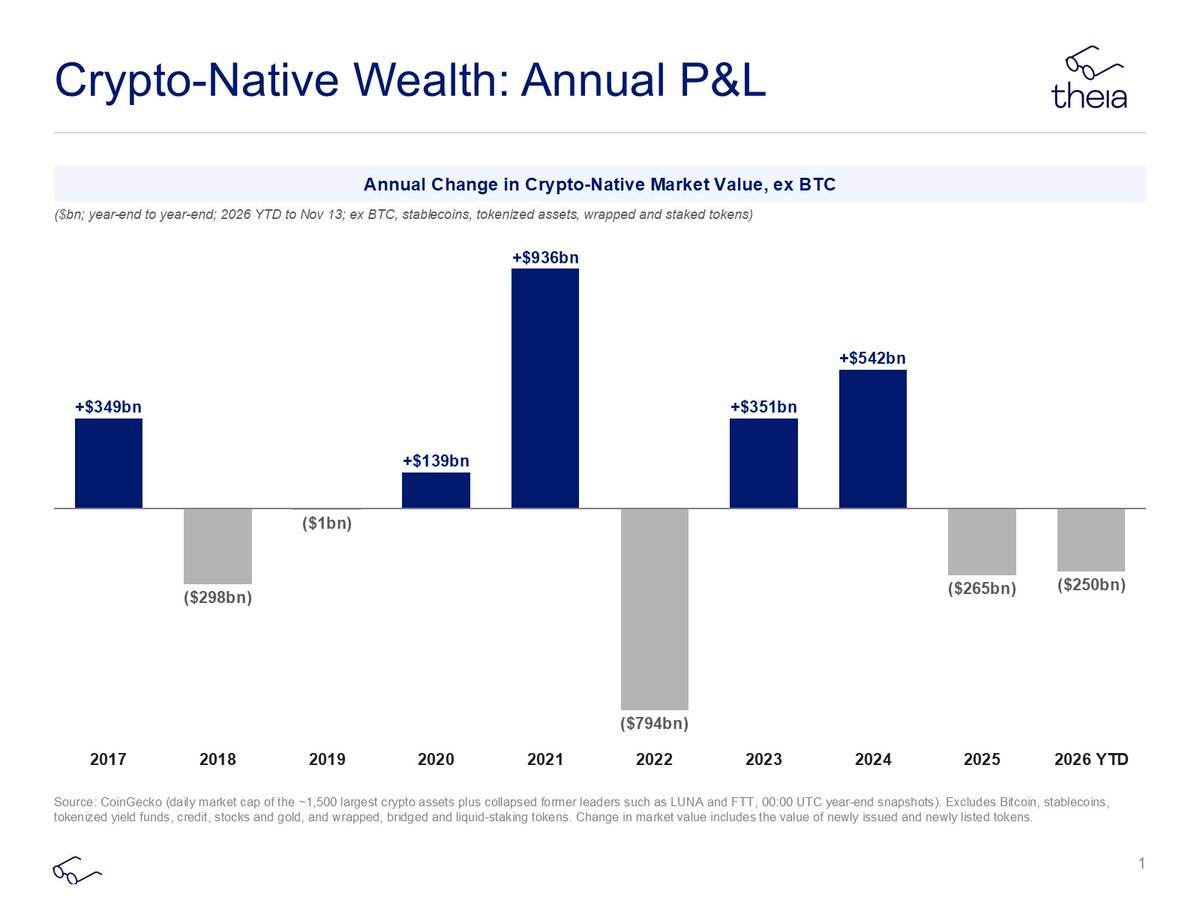
อุตสาหกรรมคริปโตมีความพิเศษ: มูลค่าสินทรัพย์สูงมากเมื่อเทียบกับกระแสเงินสด ไม่ว่าหุ้นโทเคนไนซ์จะเติบโตแค่ไหน หรือสเตเบิลคอยน์จะขยายตัวแค่ไหน ก็ไม่สามารถชดเชยหลุมงบดุล 350 พันล้านดอลลาร์ได้ การจะใช้รายได้มาชดเชยการขาดทุนของ ETH และ SOL ได้ รายได้ของอุตสาหกรรมต้องเพิ่มขึ้น 35 เท่า เทียบเท่ากับรายได้ระดับ Hyperliquid 350 แห่ง
เมื่อนำตัวเลขมารวมกัน งบดุลของอุตสาหกรรมคือปัจจัยขับเคลื่อนที่สำคัญที่สุดเพียงอย่างเดียว
ฉันเชื่อว่าการเข้าใจว่างบการเงินสามงบของอุตสาหกรรมเปลี่ยนแปลงไปตามเวลาอย่างไร โดยเฉพาะการเห็นว่าเงินไหลอย่างไร—ใครนำเงินเข้าสู่อุตสาหกรรม ใครถอนเงินออก และเงินถูกใช้ไปที่ไหน—จะช่วยให้เข้าใจสถานะของอุตสาหกรรม ซิลิคอนวัลเลย์ 私募股权 ของสหรัฐฯ และ AI ก็สามารถมองแบบนี้ได้ บทความนี้ย่องบการเงินของอุตสาหกรรมคริปโตให้ง่ายมาก แต่เพียงพอที่จะอธิบายตลาดปัจจุบัน: ทุกคนทุกข์ใจก็เพราะราคาลดลง
5. ทางออกสองทางในปี 2027 และ 2028
มีเหตุผลให้มองโลกในแง่ดีอยู่บ้าง
ประการแรก ช่วงเวลาที่เลวร้ายที่สุดอาจผ่านไปแล้ว การประเมินมูลค่าของบริษัทบนเชนกลับมาอยู่ในระดับที่สมเหตุสมผล มูลค่าตลาดของเหรียญอย่าง Cardano ลดลงจาก 80 พันล้านดอลลาร์เหลือ 5 พันล้านดอลลาร์
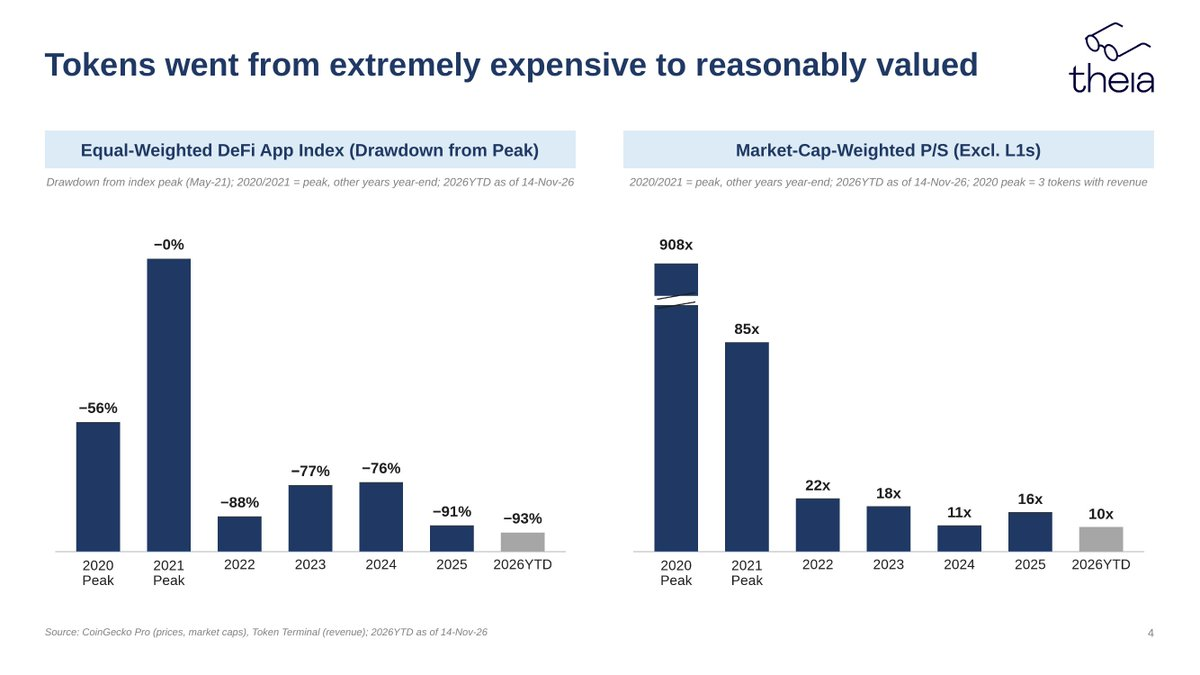
ทางออกหนึ่งคือโทเคนที่สร้างรายได้ จริงอยู่ การจะใช้รายได้ชดเชยการขาดทุน 350 พันล้านดอลลาร์ของ ETH และ SOL ต้องสร้าง Hyperliquid 350 แห่ง แต่การจะดึงงบดุลของอุตสาหกรรมกลับไปสู่ช่วงที่ดีที่สุดของปี 2024 ต้องการเพียงโทเคนระดับ HYPE ไม่กี่ตัว
อีกทางหนึ่งคือมูลค่าตลาดรวมของสินทรัพย์ที่มีคุณสมบัติเก็บมูลค่า เช่น BTC, ETH, SOL, ZEC เพิ่มขึ้น 350 พันล้านดอลลาร์ คำนวณคร่าวๆ BTC ขึ้น 30% ก็พอ แต่ถ้าไม่นับผู้ถือ ETF และผู้ถือ Bitcoin ที่จะไม่นำกำไรกลับมาลงทุนในอุตสาหกรรม อาจต้องเพิ่มขึ้นมากกว่า 60% หรือ ETH และ SOL กลับสู่จุดสูงสุดเป็นประวัติการณ์ นี่ไม่ใช่มุมมองใหม่ แต่คณิตศาสตร์ก็คือคณิตศาสตร์
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้