หุ้นพุ่ง 8% หลังผลประกอบการ CoreWeave จะรอดพ้นคำทำนายมรณะของมัสก์หรือไม่?
 Odaily
ต้นฉบับ | Odaily News (@OdailyChina)
ผู้เขียน | Azuma (@azuma_eth)
ครึ่งเดือนก่อน อีลอน มัสก์ (Elon Musk) และ Chamath Palihapitiya ยักษ์ใหญ่ด้านการลงทุนจากซิลิคอนวัลเลย์ ได้ร่วมกันประกาศ "คำพิพากษาประหารชีวิต" แก่ผู้ให้บริการคลาวด์ประมวลผลเกิดใหม่กว่า 200 รายทั่วโลก (Neocloud) บนแพลตฟอร์ม X ตั้งแต่การคาดการณ์ว่าการ์ดจอจำนวนมหาศาลจะกลายเป็น "พลังประมวลผลที่ติดค้าง" (Stranded Compute) ในไซต์ก่อสร้างที่ถูกทิ้งร้าง ไปจนถึงการเปิดเผยว่า "ประตูตลาดตราสารหนี้ปิดตายสนิทแล้ว" พร้อมยืนยันว่าธุรกิจคลาวด์เกิดใหม่กำลังจะเผชิญกับ "การล้มตายและการควบรวมกิจการครั้งใหญ่"
- หมายเหตุจาก Odaily: อ่านรายละเอียดเพิ่มเติมได้ที่ "โจมตีผู้ให้บริการคลาวด์เกิดใหม่ กลยุทธ์ขั้นสูงของมัสก์"
ในขณะที่มัสก์โจมตีอย่างหนัก CoreWeave (NASDAQ: CRWV) ผู้นำคลาวด์ AI เกิดใหม่ซึ่งอยู่ใจกลางพายุ ก็กำลังเผชิญกับภาวะ "หุ้นและหุ้นกู้ร่วงหนัก" อย่างรุนแรง โดยราคาหุ้นดิ่งลงกว่า 40% ในเดือนที่ผ่านมา อัตราผลตอบแทนหุ้นกู้อายุถึงปี 2031 อัตราดอกเบี้ยหน้าตั๋ว 9.75% พุ่งขึ้นแตะระดับ 16.7% ซึ่งเป็นระดับวิกฤตของหุ้นกู้ขยะ และส่วนต่างสวอปผิดนัดชำระหนี้ (CDS) อายุ 5 ปี ก็เคยทะลุ 1,200 จุดเบสิส
ทั้งวอลล์สตรีทต่างกลั้นหายใจรอคอยว่า วงจรเลเวอเรจสูงแบบ "กู้เงินซื้อการ์ดจอ" ของผู้ให้บริการคลาวด์เกิดใหม่ กำลังจะหมุนต่อไม่ไหวจริงหรือไม่?
หลังปิดตลาดวันที่ 10 พฤศจิกายน ตามเวลาสหรัฐฯ (ช่วงเช้าตรู่ของวันที่ 11 ตามเวลาปักกิ่ง) CoreWeave ได้เปิดเผยรายงานผลประกอบการไตรมาสที่ 3 ปี 2026 ซึ่งถือเป็น "บททดสอบความเป็นความตาย" ของธุรกิจคลาวด์เกิดใหม่ทั้งหมด หลังจากตัวเลขถูกเปิดเผย ตลาดตอบสนองอย่างดราม่า โดยราคาหุ้น CoreWeave พุ่งขึ้น 7.9% หลังปิดตลาด อยู่ที่ 52.58 ดอลลาร์สหรัฐ
ท่ามกลางการรุมโจมตีจากฝ่ายขาชอร์ต CoreWeave ส่งคำตอบแบบไหนออกมา? และบริษัทพยายามคลี่คลายแรงกดดันด้านหนี้สินในปัจจุบันอย่างไร?
โต้กลับข้อกล่าวหา "พลังประมวลผลถูกทิ้งร้าง"
ก่อนการเปิดเผยผลประกอบการ หนึ่งในเรื่องเล่าหลักของฝ่ายขาชอร์ตคือ เมื่อโครงสร้างพื้นฐานล่าช้าและการใช้จ่ายของบริษัทใหญ่เป็นไปอย่างระมัดระวัง GPU ที่ซื้อมาในราคาแพงจะถูกทิ้งให้ฝุ่นจับในคลังสินค้า หรือกลายเป็นงานหนักที่ได้กำไรต่ำ แต่รายงานไตรมาส 3 ของ CoreWeave ตอบโต้ข้อสงสัยเรื่อง "อุปสงค์ชะลอตัว" โดยตรงด้วยข้อมูลการเติบโตที่รุนแรง
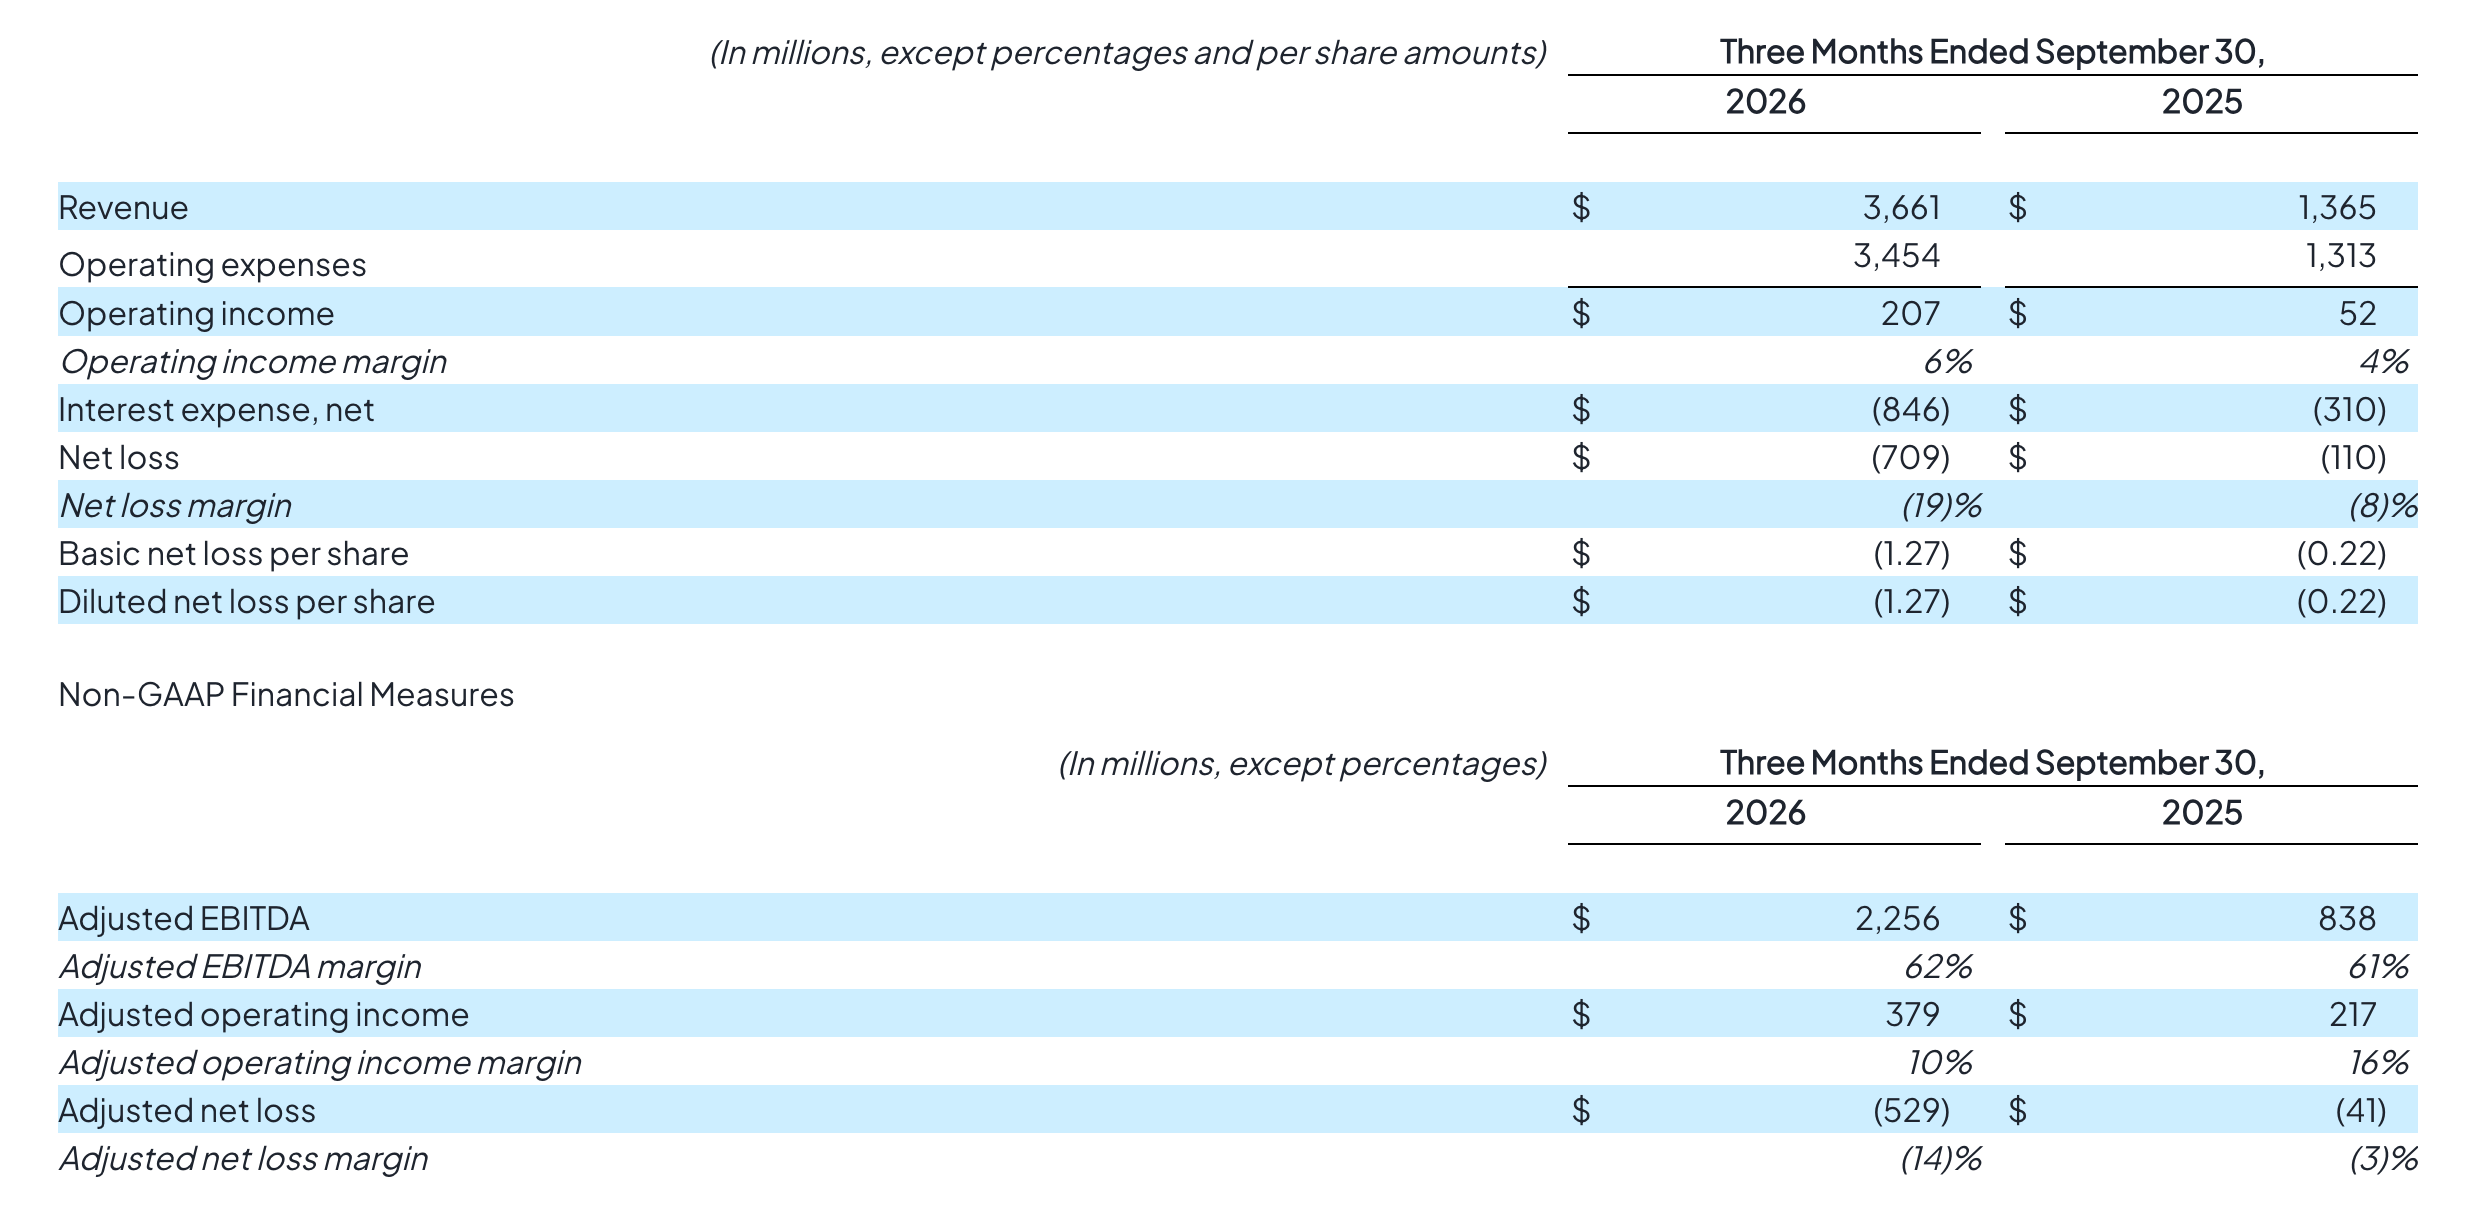
ในไตรมาส 3 CoreWeave ทำรายได้และอัตรากำไรสูงกว่าที่ตลาดคาดการณ์ทั้งคู่ โดยมีรายได้รวม 3,661 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 168% เมื่อเทียบรายปี และ 42% เมื่อเทียบรายไตรมาส รายได้สุทธิที่เพิ่มขึ้นรายไตรมาสทะลุ 1,000 ล้านดอลลาร์สหรัฐเป็นครั้งแรก ไม่เพียงแต่สูงกว่าที่วอลล์สตรีทคาดการณ์ไว้ที่ 3,550–3,560 ล้านดอลลาร์สหรัฐ แต่ยังทะลุกรอบบนของคำแนะนำของบริษัทเอง (3,600 ล้านดอลลาร์สหรัฐ); EBITDA ที่ปรับปรุงแล้ว (non-GAAP) อยู่ที่ 2,256 ล้านดอลลาร์สหรัฐ คิดเป็นอัตรากำไรสูงถึง 62% สูงกว่าที่ตลาดคาดไว้ที่ 57.6%; กำไรจากการดำเนินงานที่ปรับปรุงแล้วอยู่ที่ 379 ล้านดอลลาร์สหรัฐ สูงกว่าคำแนะนำเดิมที่ 200–260 ล้านดอลลาร์สหรัฐอย่างมาก; อัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้วยังพุ่งจาก 1% ในไตรมาส 1 และ 5% ในไตรมาส 2 ขึ้นเป็น 10% บรรลุเป้าหมายอัตรากำไรสองหลักก่อนกำหนดหนึ่งไตรมาส
ด้านยอดค้างส่งมอบ ณ วันที่ 30 กันยายน CoreWeave มียอดค้างส่งมอบรายได้ (Revenue Backlog) สูงเป็นประวัติการณ์ที่ 132,500 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นกว่า 28,000 ล้านดอลลาร์สหรัฐในไตรมาสเดียว จาก 104,200 ล้านดอลลาร์สหรัฐ ณ สิ้นไตรมาส 2 หรือเพิ่มขึ้น 138% เมื่อเทียบรายปี โดยประมาณ 36% คาดว่าจะแปลงเป็นรายได้จริงภายใน 24 เดือนข้างหน้า
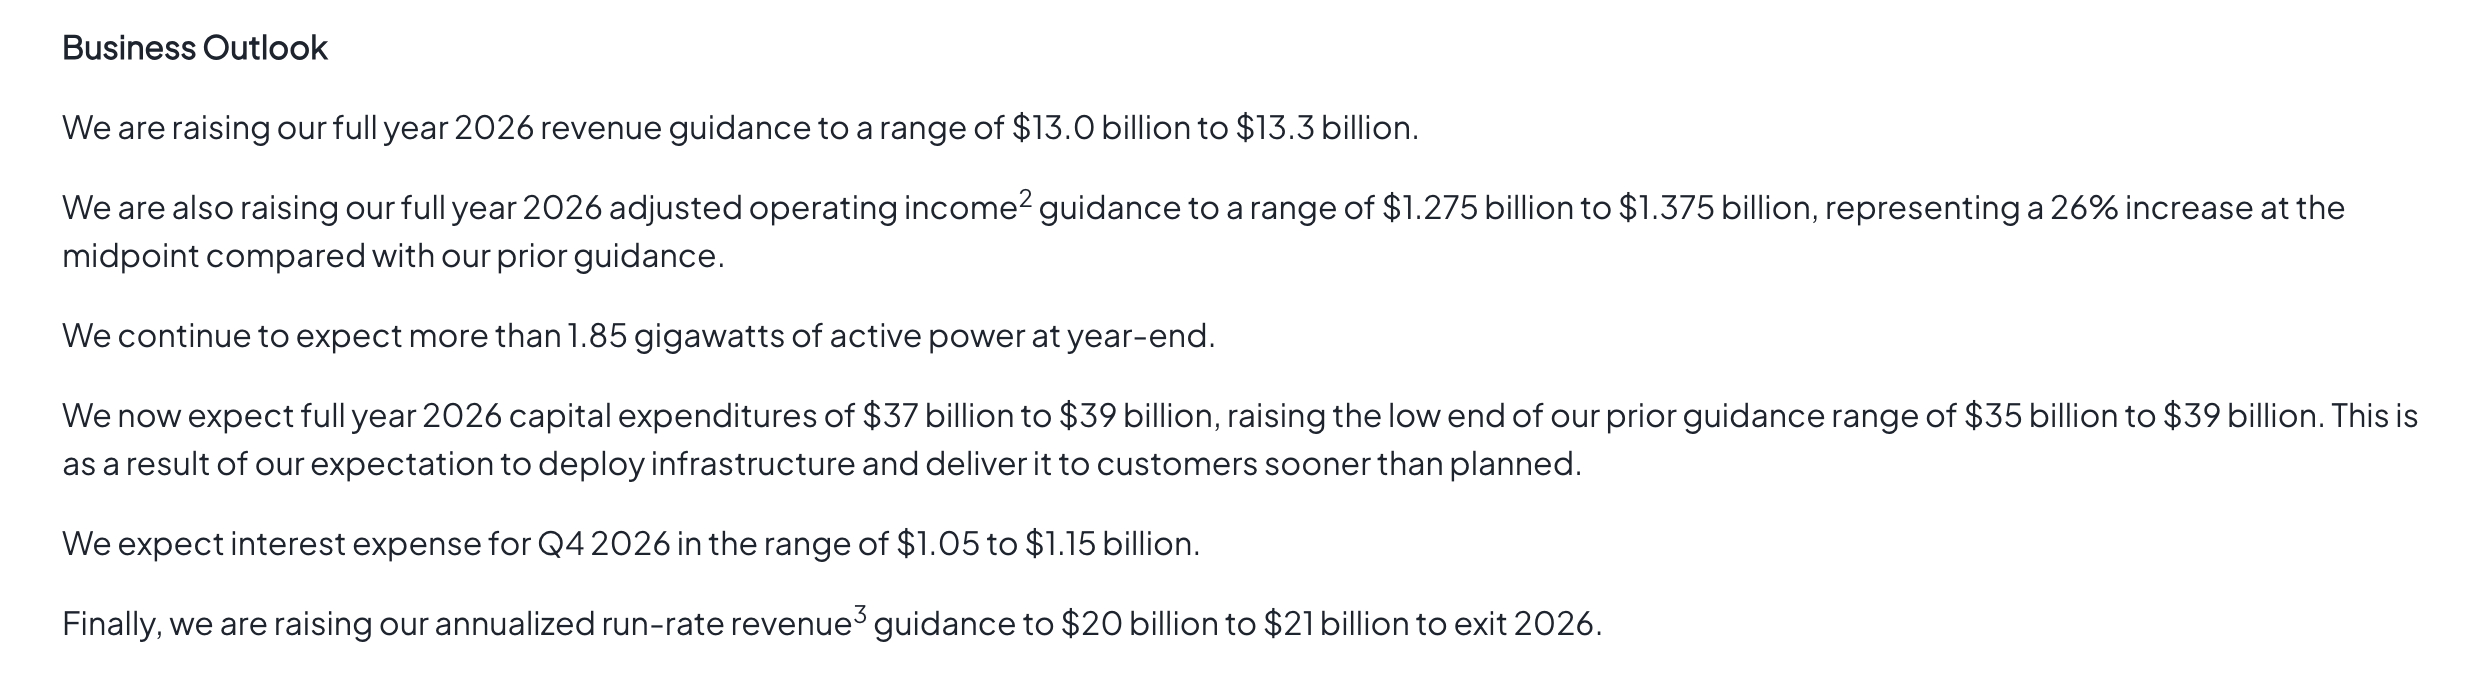
ในรายงานผลประกอบการ CoreWeave ปรับเพิ่มคำแนะนำรายได้ทั้งปี 2026 จาก 12,400–13,200 ล้านดอลลาร์สหรัฐ เป็น 13,000–13,300 ล้านดอลลาร์สหรัฐ; ปรับเพิ่มคำแนะนำกำไรจากการดำเนินงานที่ปรับปรุงแล้วทั้งปีเป็น 1,275–1,375 ล้านดอลลาร์สหรัฐ (ค่ากลางเพิ่มขึ้น 26% จากเดิม); และเป้าหมายอัตรารายได้ต่อปี (ARR) ณ สิ้นปี 2026 ก็ปรับเพิ่มขึ้นเป็น 20,000–21,000 ล้านดอลลาร์สหรัฐ
นอกจากตัวเลขผลประกอบการที่ร้อนแรงแล้ว ฝ่ายบริหารยังแสดงท่าทีแข็งกร้าวแบบตลาดผู้ขายในการประชุมรายงานผลประกอบการ Michael Intrator ซีอีโอของ CoreWeave กล่าวระหว่างการประชุมว่า "กำลังการผลิตของเราในปี 2028 ถูกจองหมดแล้ว แม้เราจะยังไม่ได้นำกำลังการผลิตทั้งหมดของปี 2028 ออกสู่ตลาด แต่ส่วนที่นำออกไปก็ถูกแย่งชิงจนหมด"
โครงสร้างอุปสงค์และอุปทานยังทำให้ CoreWeave มีความมั่นใจในการขึ้นราคาท่ามกลางกระแสต้าน โดยในเดือนกรกฎาคมปีนี้ CoreWeave ได้ปรับขึ้นราคา SKU ผลิตภัณฑ์ทั้งหมดประมาณ 25% จากนั้นในช่วงปลายไตรมาส 3 ก็ปรับขึ้นอีก 10% และราคาในไตรมาส 4 ยังคงสูงขึ้นต่อเนื่อง Nitin Agrawal ประธานเจ้าหน้าที่ฝ่ายการเงินของ CoreWeave เปิดเผยว่า ปัจจุบันราคาสัญญาระยะยาว 4–5 ปีปรับขึ้นเป็น 20–25 ล้านดอลลาร์สหรัฐต่อเมกะวัตต์ ขณะที่ราคาสัญญาระยะสั้นสูงถึงกว่า 40 ล้านดอลลาร์สหรัฐต่อเมกะวัตต์ต่อปี
ส่วนปัญหา "การ์ดจอเก่าเสื่อมค่า" ที่ฝ่ายขาชอร์ตเคยโจมตี ก็พลิกกลับเช่นกัน Intrator เปิดเผยว่า เนื่องจากกำลังประมวลผลขาดแคลน ราคาต่อสัญญาเช่าชิปสถาปัตยกรรม Hopper รุ่นก่อนหน้าในไตรมาส 3 เพิ่มขึ้น 30% ถึง 50% เมื่อเทียบรายไตรมาส ซึ่งสูงกว่าราคาเปิดตัวเมื่อครั้งแรกที่เซ็นสัญญาด้วยซ้ำ
แรงกดดันด้านหนี้สินยังคงมหาศาล
แม้ธุรกิจจะเดินหน้าไปอย่างร้อนแรง แต่หากเปิดดูงบดุลและงบกระแสเงินสดที่ไม่ได้ตกแต่ง จะพบว่าการโจมตีของฝ่ายขาชอร์ตไม่ได้ไร้เหตุผล ท่ามกลางหลุมดำของสินทรัพย์หนักแบบ "กู้เงินซื้อการ์ด" แรงกดดันด้านหนี้สินที่ CoreWeave เผชิญยังคงน่าอึดอัดใจ
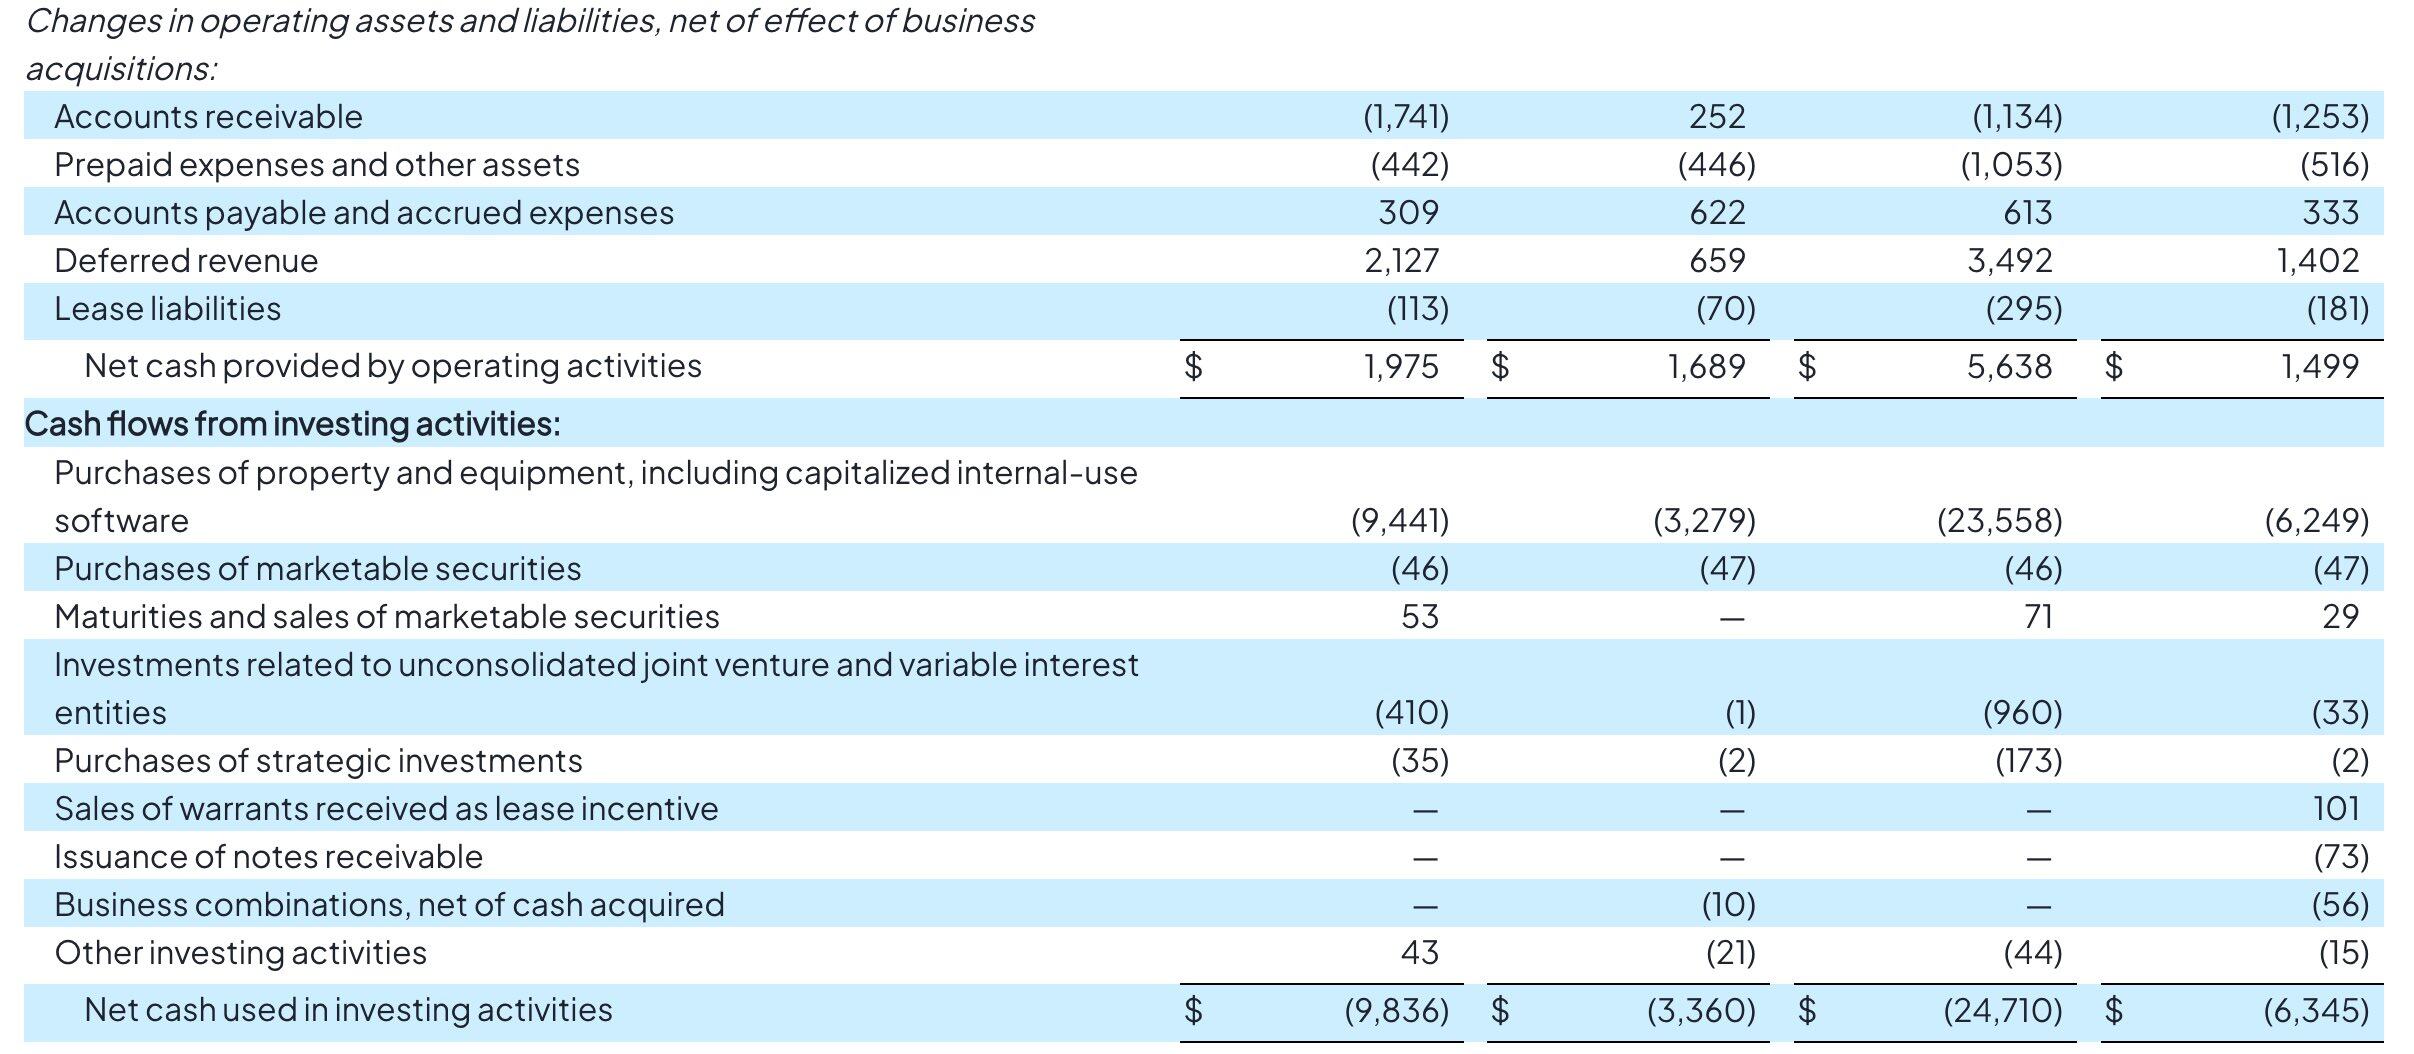
ประการแรกคืออัตราการเพิ่มขึ้นของหนี้สินและการเผาเงินสดที่น่าตกใจ ในไตรมาส 3 รายจ่ายลงทุนของ CoreWeave ตามการเปิดเผยของบริษัทสูงถึง 14,500 ล้านดอลลาร์สหรัฐ ขณะเดียวกัน งบกระแสเงินสดแสดงให้เห็นว่า บริษัทใช้จ่ายเงินสดจริงเพื่อซื้ออสังหาริมทรัพย์และอุปกรณ์ในไตรมาสนี้ 9,441 ล้านดอลลาร์สหรัฐ หลังจากหักรายจ่ายเงินสดส่วนนี้แล้ว กระแสเงินสดอิสระในไตรมาส 3 ติดลบ 7,466 ล้านดอลลาร์สหรัฐ และยอดติดลบสะสมสามไตรมาสแรกสูงถึง 17,920 ล้านดอลลาร์สหรัฐ
เพื่ออุดรูรั่วทางการเงิน ณ วันที่ 30 กันยายน หนี้สินรวมในงบดุลของ CoreWeave พุ่งขึ้นเป็น 46,873 ล้านดอลลาร์สหรัฐ หากรวมหนี้สินตามสัญญาเช่าดำเนินงานอีก 18,697 ล้านดอลลาร์สหรัฐ และหนี้สินตามสัญญาเช่าการเงิน 649 ล้านดอลลาร์สหรัฐ หนี้สินและหนี้สินตามสัญญาเช่ารวมกันจะอยู่ที่ประมาณ 66,220 ล้านดอลลาร์สหรัฐ
แนวโน้มที่เลวร้ายลงของภาวะ "กำไรต่ำกว่าดอกเบี้ย" ก็น่ากังวลเช่นกัน ในไตรมาส 3 กำไรจากการดำเนินงานที่ปรับปรุงแล้วของ CoreWeave อยู่ที่ 379 ล้านดอลลาร์สหรัฐ (กำไรจากการดำเนินงานตาม GAAP เพียง 207 ล้านดอลลาร์สหรัฐ) แต่ดอกเบี้ยจ่ายสุทธิรายไตรมาสสูงถึง 846 ล้านดอลลาร์สหรัฐ ทำให้บริษัทขาดทุนสุทธิตาม GAAP 709 ล้านดอลลาร์สหรัฐ ที่รุนแรงกว่านั้น ฝ่ายบริหารคาดว่าดอกเบี้ยจ่ายในไตรมาส 4 จะเพิ่มขึ้นเป็น 1,050–1,150 ล้านดอลลาร์สหรัฐ (ดอกเบี้ยจ่ายต่อปีสูงถึง 4,400 ล้านดอลลาร์สหรัฐ) แม้บริษัทจะปรับอัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้วขึ้นเป็น 10% แล้ว แต่ก็ยังมีช่องว่างขนาดใหญ่ระหว่างความสามารถในการทำกำไรกับต้นทุนทางการเงิน
Gil Luria นักวิเคราะห์จาก D.A. Davidson กล่าวถึงเรื่องนี้ว่า "ดอกเบี้ยจ่ายสูงกว่ากำไรจากการดำเนินงานมาก แสดงให้เห็นว่ารายได้จากธุรกิจที่ศูนย์ข้อมูลสร้างได้ในปัจจุบันยังไม่เพียงพอที่จะชำระหนี้ที่สะสมเพิ่มขึ้นเรื่อยๆ"
ท่ามกลางแรงกดดันด้านหนี้สินมหาศาล CoreWeave ใช้สามกลยุทธ์เพื่อพยายามฝ่าทางตันและหาเวลาหายใจ
- ปฏิเสธการออกหุ้นกู้ไม่มีหลักประกันดอกเบี้ยสูง พึ่งเงินล่วงหน้าจากลูกค้า "เติมเลือด": Agrawal ซีเอฟโอระบุชัดเจนว่า ตามระดับอัตราผลตอบแทนตลาดปัจจุบัน CoreWeave ยังไม่มีแผนออกหุ้นกู้ไม่มีหลักประกันระดับบริษัทแม่ชุดใหม่ก่อนสิ้นปี 2027 ทางเลือกคือขอเงินจากลูกค้าปลายน้ำ โดยในสามเดือนข้างหน้า บริษัทคาดว่าจะได้รับเงินล่วงหน้าและเงินมัดจำจากลูกค้าประมาณ 9,000 ล้านดอลลาร์สหรัฐ (ปัจจุบัน 70% ของธุรกรรมมีเงินล่วงหน้าแนบมาด้วย) ฝ่ายบริหารระบุว่าความต้องการเงินทุนส่วนใหญ่ในปี 2027 จะครอบคลุมด้วยเงินล่วงหน้าจากลูกค้าและการจัดหาเงินทุนจากพันธมิตรด้านฮาร์ดแวร์
- หันไปใช้สินเชื่อที่มีหลักประกันเป็นสินทรัพย์ (DDTL): เลี่ยงเครดิตของบริษัทแม่ แล้วใช้สัญญาจากลูกค้าระดับ investment grade เป็นหลักประกันโดยตรง ปัจจุบันต้นทุนหนี้ถัวเฉลี่ยถ่วงน้ำหนักของบริษัทอยู่ที่ 7.9% และในอีกไม่กี่สัปดาห์ข้างหน้าจะออก DDTL ระดับ investment grade ชุดใหม่ คาดว่าอัตราดอกเบี้ยอยู่ที่ 7%–7.5% ครอบคลุมรายจ่ายลงทุนของโครงการที่เกี่ยวข้องได้กว่า 90%
- หวังพึ่ง "การ์ดเก่า" สร้างรายได้หลังชำระหนี้หมด: เนื่องจากวงจรสินเชื่อซื้อการ์ดผูกกับสัญญาลูกค้าฉบับแรก เมื่อสัญญาฉบับแรกหมดอายุหมายความว่าสินเชื่อถูกชำระหมดแล้ว Intrator เปิดเผยว่าในปี 2027 และ 2028 จะมีสัญญา GPU หมดอายุมากกว่า 130,000 ใบและประมาณ 170,000 ใบตามลำดับ ตามราคาการ์ดเก่าที่สูงขึ้นในปัจจุบัน อุปกรณ์ "ปลอดหนี้" จำนวน 300,000 ใบนี้ไม่ต้องใช้รายจ่ายลงทุนเพิ่มเติม ก็สามารถสร้างรายได้ต่อปีเพิ่มขึ้นเกือบ 4,000 ล้านดอลลาร์สหรัฐในปี 2027 และเกือบ 10,000 ล้านดอลลาร์สหรัฐในปี 2028 ตามลำดับ
แต่ความกังขาของตลาดยังไม่หมดไป Michael Turrin นักวิเคราะห์จาก Wells Fargo คำนวณว่า แม้ในสถานการณ์มองโลกในแง่ดี รายจ่ายลงทุนของ CoreWeave ในปี 2027 จะสูงถึง 66,000 ล้านดอลลาร์สหรัฐ และยังมีช่องว่างการจัดหาเงินทุนจากหนี้ใหม่ไม่ต่ำกว่า 25,000 ล้านดอลลาร์สหรัฐ; ขณะเดียวกัน หากเงินล่วงหน้า 9,000 ล้านดอลลาร์สหรัฐส่วนหนึ่งมาจากสตาร์ทอัป AI ปลายน้ำที่ต้องเผาเงินจากการระดมทุนเช่นกัน ความสามารถในการต้านทานความเสี่ยงก็ยังต้องตั้งคำถาม
สัญญาณเตือนผ่อนคลายลงชั่วคราว แต่บททดสอบใหญ่ยังรออยู่ข้างหน้า
นอกจากปัญหาหนี้สินหลักแสนล้านในงบดุลแล้ว ความขัดแย้งในการส่งมอบในโลกกายภาพและอุปสรรคเชิงนโยบายก็บีบพื้นที่สำหรับความผิดพลาดเช่นกัน
รายงานผลประกอบการแสดงให้เห็นว่า กำลังไฟฟ้าที่ใช้งานจริงของ CoreWeave เพิ่มขึ้นเท่าตัวเป็น 1.7 กิกะวัตต์ แต่สัดส่วนการเปิดใช้งานเพียง 37% (กำลังไฟฟ้ารวมที่เซ็นสัญญาแล้วเกิน 4.6 กิกะวัตต์) เมื่อพิจารณาว่าหลังการเลือกตั้งกลางเทอมของสหรัฐฯ หลายพื้นที่เข้มงวดกับศูนย์ข้อมูลที่ใช้พลังงานสูง ทำให้ CoreWeave ต้องเร่งกระจายกำลังการผลิตที่เซ็นสัญญาแล้วกว่า 1.3 กิกะวัตต์ไปยังตลาดต่างประเทศ เช่น อินเดีย อินโดนีเซีย และสเปน
โดยสรุป รายงานไตรมาส 3 ที่เกินคาดและการดีดตัวเกือบ 8% หลังปิดตลาด เพียงพิสูจน์ว่าอุปสงค์พลังประมวลผล AI ปลายน้ำยังร้อนแรง และผู้เล่นรายใหญ่ยังมีอำนาจต่อรองในการผลักภาระเงินทุนให้ลูกค้า มันช่วยดับความตื่นตระหนกด้านสภาพคล่องที่ใกล้เข้ามาได้ชั่วคราว แต่ยังห่างไกลจากการเปลี่ยนพื้นฐานอันตรายของการวิ่งด้วยเลเวอเรจสูง
ภายใต้แรงกดดันจากหนี้สินในความหมายกว้าง 65,600 ล้านดอลลาร์สหรัฐ และดอกเบี้ยรายไตรมาสกว่า 1,000 ล้านดอลลาร์สหรัฐ "คำทำนายกวาดล้าง" ของมัสก์ยังคงลอยอยู่เหนือหัว CoreWeave ชนะเวลาหายใจในคืนนี้ แต่บททดสอบกระแสเงินสดที่ชี้ชะตาชีวิตจริงเพิ่งเริ่มต้นขึ้น
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้