


ราคาพันธบัตรสหรัฐฯ ฟื้นตัว ตลาดเลือก "เชื่อเฟดชั่วคราว"
 chaincatcher
ผู้เขียน: หลี่ เจีย, วอลล์สตรีทเจอร์นัล
เฟดยืนหยัดต่อต้านแรงกดดันของทรัมป์ในการลดอัตราดอกเบี้ย โดยใช้การขึ้นอัตราดอกเบี้ยเพื่อแสดงความมุ่งมั่นของเฟดในการควบคุมเงินเฟ้อ—ครั้งนี้ ตลาดเลือกที่จะเชื่อ
หลังจากสามปี เฟดกลับมาขึ้นอัตราดอกเบี้ยอีกครั้ง ช่วยคลายความตึงเครียดในตลาดพันธบัตรสหรัฐฯ ชั่วคราว เมื่อวันพฤหัสบดี อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ลดลงมาอยู่ที่ 4.97% ยุติการเพิ่มขึ้นติดต่อกันแปดวัน ส่วนอัตราผลตอบแทนอายุ 2 ปี ก็ลดลง 3 จุดพื้นฐาน มาอยู่ที่ 4.70% ถอยลงจากจุดสูงสุดของปี 2024 ที่ทำไว้เมื่อวันพุธ
การขึ้นอัตราดอกเบี้ยครั้งนี้ถูกตลาดคาดการณ์ไว้ล่วงหน้าอย่างเต็มที่แล้ว สิ่งที่ทำให้นักลงทุนกังวลอย่างแท้จริงคือ เฟดจะยังคงนิ่งเฉยหรือไม่ หากการขึ้นอัตราดอกเบี้ยไม่เกิดขึ้นจริง ความสงสัยเกี่ยวกับความมุ่งมั่นของเฟดในการควบคุมเงินเฟ้ออาจกลับมาอีกครั้ง ส่งผลกระทบต่อตลาดพันธบัตรเพิ่มเติม แต่เมื่อการขึ้นอัตราดอกเบี้ยเกิดขึ้นแล้ว ความเสี่ยงส่วนท้ายนี้ก็ลดลงชั่วคราว ทำให้อัตราผลตอบแทนพันธบัตรปรับตัวลดลง
ขณะเดียวกัน ตลาดพันธบัตรโลกยังคงเผชิญแรงกดดัน สัปดาห์นี้ อัตราผลตอบแทนเฉลี่ยของพันธบัตรรัฐบาลทั่วโลกปรับตัวขึ้นสู่ระดับสูงสุดนับตั้งแต่ปี 2007 โดยสถานการณ์ในตะวันออกกลางผลักดันให้ราคาน้ำมันสูงขึ้น ซึ่งยิ่งตอกย้ำการคาดการณ์เงินเฟ้อ แรงกดดันต่อตลาดพันธบัตรขยายออกไปไกลกว่านโยบายการเงินของสหรัฐฯ ไปสู่ปัจจัยที่กว้างขึ้น เช่น เงินเฟ้อและอุปทานการคลัง
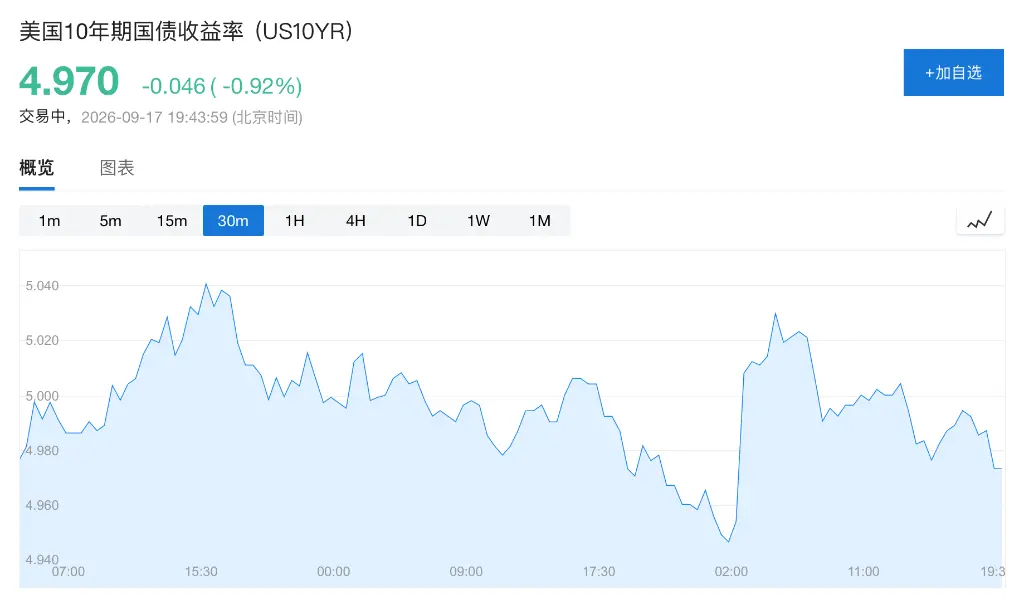
การขึ้นอัตราดอกเบี้ยเกิดขึ้นจริง ตลาดเริ่มเชื่อในเส้นทางสายเหยี่ยวของเฟด
"เฟดไม่มีทางเลือกอื่นนอกจากต้องขึ้นอัตราดอกเบี้ยให้ตลาดเห็น มิฉะนั้นจะเผชิญกับการเทขายพันธบัตรครั้งใหญ่" ไบรอน แอนเดอร์สัน หัวหน้าฝ่ายตราสารหนี้ของ Laffer Tengler Investments กล่าว
โอลูไมด์ โอโวลาบี ผู้จัดการพอร์ตอาวุโสของ Neuberger Berman เชื่อว่า การคาดการณ์การขึ้นอัตราดอกเบี้ยในตลาดปัจจุบันสูงเกินกว่าการคาดการณ์ของเฟดเอง และอัตราดอกเบี้ยคาดว่าจะทรงตัวในระดับสูง "เราคาดว่าอัตราดอกเบี้ยจะทรงตัวในระดับสูงในปัจจุบัน และจะเลือกเพิ่มการจัดสรร duration อย่างเฉพาะเจาะจง"
คำกล่าวของเฟดยิ่งตอกย้ำการคาดการณ์ของตลาดเกี่ยวกับการเข้มงวดนโยบายเพิ่มเติม ตัวชี้วัดเงินเฟ้อที่เฟดชื่นชอบอย่าง PCE บันทึกไว้ที่ 3.7% ในเดือนกรกฎาคม ใกล้ระดับสูงสุดนับตั้งแต่ปี 2023 ซึ่งสูงกว่าเป้าหมายระยะยาวที่ 2% อย่างมีนัยสำคัญ เฟดระบุว่า ข้อมูลเงินเฟ้อช่วงฤดูร้อนยังไม่แสดงให้เห็นถึงการปรับปรุงที่สำคัญในแนวโน้มเงินเฟ้อพื้นฐาน
แผนภาพจุดของเฟดแสดงให้เห็นว่า ค่ามัธยฐานการคาดการณ์ของเจ้าหน้าที่ยังคงคาดการณ์การขึ้นอัตราดอกเบี้ยอีกหนึ่งครั้งในปีนี้ ส่วนตลาด swap อัตราดอกเบี้ยบ่งชี้การคาดการณ์การขึ้นอัตราดอกเบี้ยสะสมอีกสามครั้งภายในกลางปี 2027 แม้ว่าการขึ้นอัตราดอกเบี้ยจะช่วยบรรเทาแรงกดดันการขายระยะสั้น แต่การตัดสินของตลาดว่าอัตราดอกเบี้ยจะยังคงสูงอยู่ก็ไม่เปลี่ยนแปลง
แรงกดดันระยะยาวยังไม่คลี่คลาย พันธบัตรสหรัฐฯ อายุ 30 ปี เผชิญความเสี่ยงขาขึ้นเพิ่มเติม
ในขณะที่อัตราดอกเบี้ยระยะสั้นกำลังถูกปรับราคาใหม่ พันธบัตรสหรัฐฯ ระยะยาวยังต้องรับมือกับผลกระทบรวมของเงินเฟ้อ การขาดดุลการคลัง และอุปทานพันธบัตรรัฐบาล กูนีต ดิงกรา หัวหน้าฝ่ายกลยุทธ์อัตราดอกเบี้ยสหรัฐฯ ของ BNP Paribas แนะนำให้ขายชอร์ตพันธบัตรอายุ 30 ปี โดยตั้งเป้าอัตราผลตอบแทนที่ 5.6% โดยให้เหตุผลว่าเฟดจะนำอัตราดอกเบี้ยกลับเข้าสู่ช่วง restrictive
เฮบี เฉิน นักวิเคราะห์ของ Vantage Global Prime กล่าวว่า ผลกระทบของการขึ้นอัตราดอกเบี้ยครั้งนี้ต่อตลาดพันธบัตรอาจไม่ใช่แรงกระแทกสั้นๆ ระยะสั้นต้องคำนวณความเป็นไปได้ของการเข้มงวดเพิ่มเติมอีกครั้ง ในขณะที่ระยะยาวถูกจำกัดพร้อมกันด้วยเงินเฟ้อ การออกพันธบัตรขนาดใหญ่ และความเสี่ยงทางการคลัง
ดังนั้น การลดลงของอัตราผลตอบแทนพันธบัตรสหรัฐฯ ในวันพฤหัสบดีจึงดูเหมือนเป็นการปรับฐานระยะสั้นหลังการขึ้นอัตราดอกเบี้ย มากกว่าจะเป็นการคลี่คลายแรงกดดันระยะยาวอย่างสมบูรณ์ ตราบใดที่เงินเฟ้อยังคงสูงและความต้องการทางการคลังยังคงอยู่ อัตราผลตอบแทนระยะยาวอาจยังเผชิญแรงกดดันขาขึ้น
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้