Минфин США впервые почти за 17 лет выпустил 9-дневные сверхкраткосрочные векселя — репетиция «денежного голода» 2027 года?
 Odaily
Автор оригинала: Бао Илун
Источник оригинала: Wall Street News
Министерство финансов США управляет своими потребностями в денежных средствах во все более сжатые временные окна, и давно забытый инструмент финансирования, не использовавшийся почти 17 лет, незаметно вернулся на рынок, усилив сомнения относительно достаточности резервов Федеральной резервной системы.
19 ноября Минфин США продал 15 млрд долларов 9-дневных казначейских векселей управления денежной наличностью (CMB) под 3,910% годовых. Это первый выпуск подобных сверхкраткосрочных инструментов с июля 2008 года, когда IndyMac только что перешел под внешнее управление, а до банкротства Lehman Brothers оставалось два месяца.
Дата выпуска этих «9-дневных векселей» — 24 ноября, дата погашения — 3 декабря. Спрос на аукционе был относительно устойчивым: косвенные участники получили 45,8% выпуска по сравнению с 18,3% на аналогичном аукционе в октябре, а доля первичных дилеров снизилась с 77,6% до 52,0%.
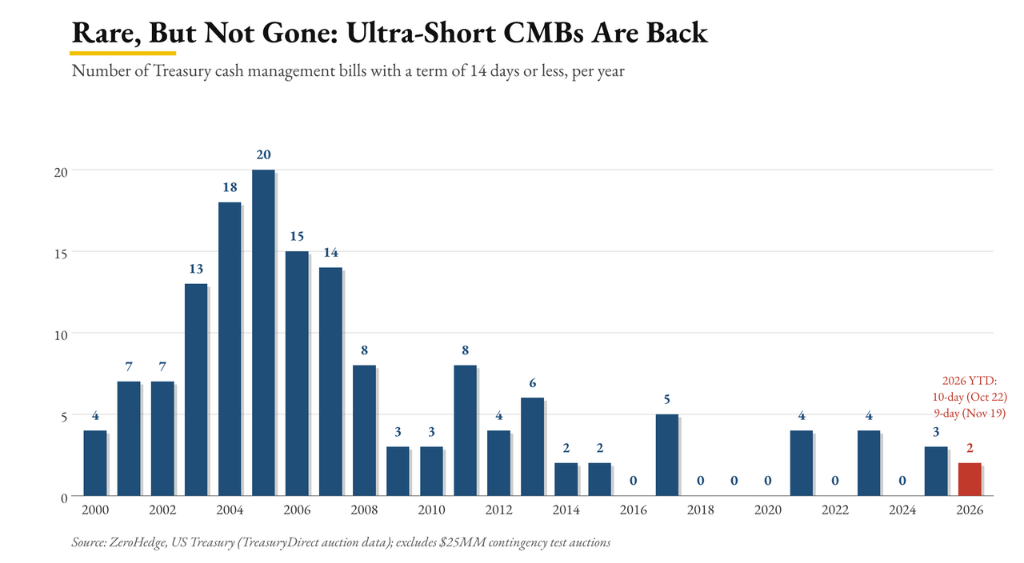
С 1980 года, когда появились полные аукционные записи, подобные инструменты выпускались всего 11 раз, причем в шести из последних десяти лет их не было вовсе. А всего четыре недели назад, 22 октября, Минфин США уже продал 25 млрд долларов 10-дневных казначейских векселей.
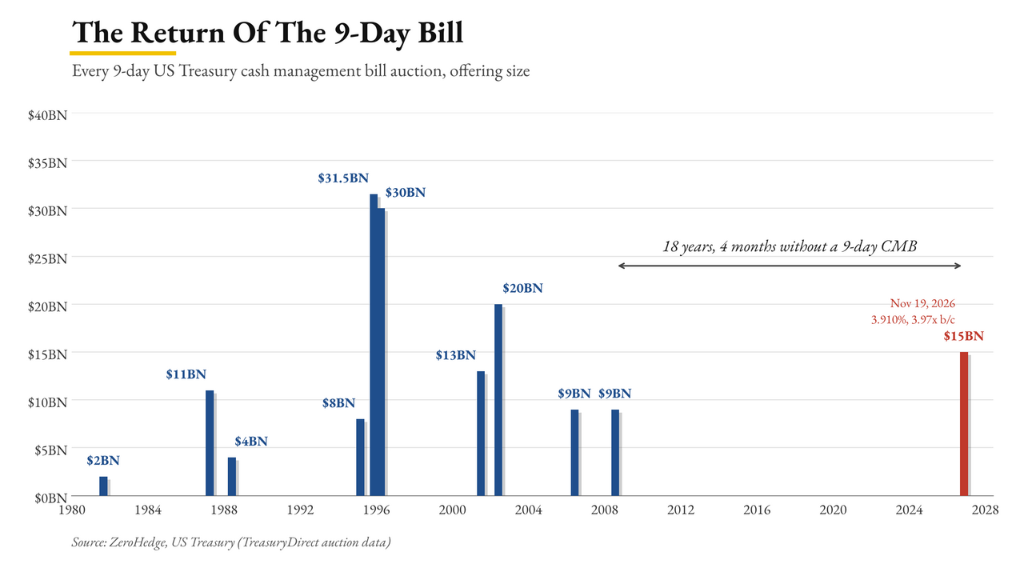
Частое возвращение краткосрочных инструментов финансирования отражает постепенно нарастающее давление на управление денежными средствами правительства США.
Почему денежный буфер Минфина США оказался под угрозой
По статистике Zerohedge, сверхкороткие CMB стали редкостью: в шести из последних десяти лет они не выпускались ни разу.
В заявлении о рефинансировании от 4 ноября Минфин США уже предупреждал о возможном выпуске сверхкоротких CMB в конце ноября. Нынешний 9-дневный инструмент предназначен для покрытия разрыва на конец месяца: расчетная дата приходится на вторник перед Днем благодарения, а дата погашения — сразу после крупного оттока средств 1 декабря.
По анализу Джона Комисски из Reverse Engineering Finance, октябрьский 10-дневный CMB использовался для краткосрочного моста ликвидности, когда остаток на общем счете Минфина (TGA) приблизился к минимальному уровню, предусмотренному политикой Минфина по остаткам денежных средств.
Сейчас Минфин США пополняет резервы TGA, и ожидается, что остаток на счете достигнет пика около 1,025 трлн долларов к концу ноября.
Другая сторона проблемы — Федеральная резервная система. Команда Goldman Sachs по ставкам ранее ожидала, что ФРС возобновит покупки для управления резервами в этом месяце на сумму около 10 млрд долларов. Однако Федеральный резервный банк Нью-Йорка не запланировал ни одной покупки резервов в период с 16 ноября по 11 декабря, продлевая паузу, начавшуюся в середине августа.
Совокупность этих факторов — ФРС не вливает резервы, а Минфин США ускоренно пополняет TGA — означает, что разрыв ликвидности на конец месяца можно закрыть только с помощью векселя со сроком обращения 9 дней.
Потолок долга приближается, риски 2027 года уже назревают
Нынешнее давление, возможно, лишь репетиция. По состоянию на 13 ноября до потолка долга в 41,1 трлн долларов оставалось 685,1 млрд долларов, но этот зазор быстро сокращается. Goldman Sachs и JPMorgan ожидают, что ограничение потолка долга вступит в силу в феврале следующего года.
Исторический опыт показывает, что после достижения потолка долга TGA пассивно расходуется, а после решения проблемы потолка его необходимо быстро восстанавливать. Этот процесс вызывал резкие колебания на денежном рынке в 2019 и 2023 годах. Goldman Sachs предупреждает:
Объем резервов в настоящее время находится вблизи критической точки кривой спроса.
Аналитики считают, что более долгосрочный риск указывает на 2027 год. Если тогда проблема потолка долга вновь совпадет с необходимостью восстановления TGA, подобные сверхкраткосрочные инструменты финансирования могут появляться чаще, а ФРС, возможно, будет вынуждена более пассивно возобновить покупки краткосрочных казначейских векселей.
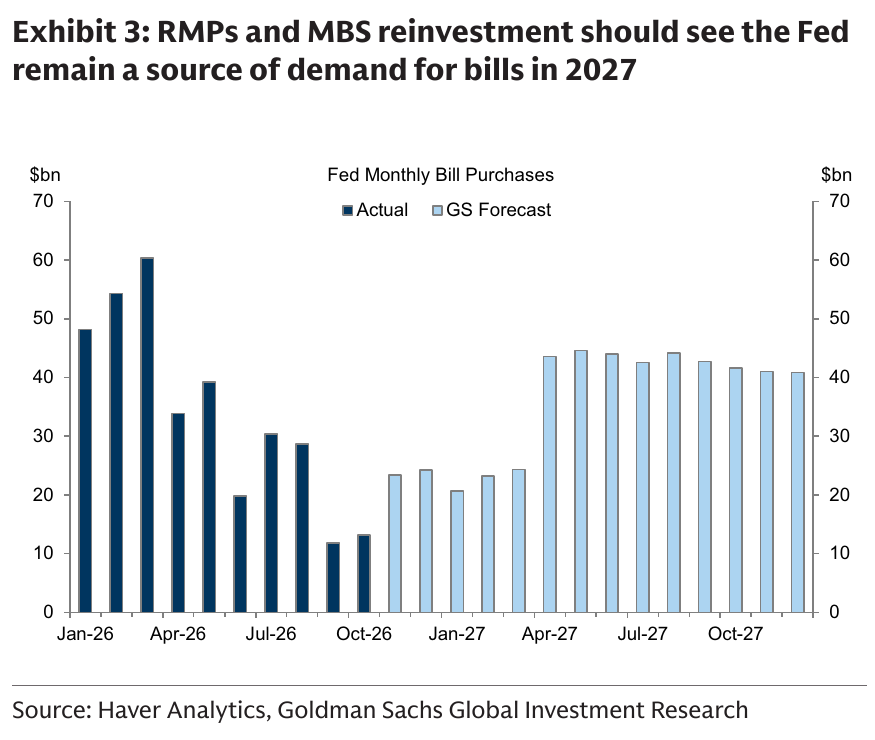
Когда крупнейший в мире суверенный заемщик начинает планировать денежные потоки с шагом в 9 дней, вес формулировки «достаточность резервов», возможно, оказывается гораздо более значительным, чем рынок оценивал ранее.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.