ETF на грани безубыточности: битва за $64 000
 Odaily
Автор оригинала: Glassnode Insights
Компиляция: Shenchao TechFlow
Введение: После более чем месяца узкого бокового движения крипторынок на прошлых выходных пережил очередную жестокую волну делевериджа. Биткоин упал примерно на 13% за неделю, пробив отметку $63\u00A0000 и показав самую резкую внутридневную волатильность за несколько месяцев.
Glassnode в отчете о состоянии рынка за 47-ю неделю отмечает, что, хотя перегретое кредитное плечо на рынке деривативов в основном ликвидировано, продолжающийся отток средств из спотовых ETF подталкивает весь сектор к критической точке. Средний показатель MVRV по ETF приблизился к уровню безубыточности 1,0.
Ончейн-микроданные показывают, что давление убытков сосредоточено в основном на недавно вошедших в рынок новых игроках: краткосрочные держатели в целом находятся в состоянии нереализованных убытков. В этой статье представлен всесторонний обзор внебиржевых деривативов и ончейн-фундаментальных индикаторов, чтобы прояснить реальную структуру распределения монет после недавнего обвала.

Обзор рынка: шторм делевериджа и волна продаж
Биткоин в понедельник колебался около $64\u00A0000 после недельного падения примерно на 13%. Резкое снижение началось в прошлый четверг и ускорилось в выходные. В субботу цена ненадолго опустилась ниже $63\u00A0000, достигнув самого низкого уровня с конца августа.
Эта концентрированная волна продаж быстро ликвидировала высокое кредитное плечо, накопленное на рынке деривативов за последние недели. Совокупный открытый интерес по бессрочным контрактам упал до нижней границы статистического диапазона, а ставка финансирования для длинных позиций, которая несколько недель держалась в зоне высокого предупреждения, наконец значительно остыла и вернулась в нейтральный диапазон.
Тем временем инвесторы американских спотовых ETF продолжили чистый отток средств, фиксируя вывод капитала каждый торговый день прошлой недели. Общий показатель MVRV по ETF быстро снизился до 1,06, вплотную приблизившись к совокупному уровню безубыточности держателей.
Базовая ончейн-активность остается относительно высокой: количество ежедневных активных адресов и объем крупных переводов сохраняют устойчивость. Однако почти все бумажные убытки ложатся на плечи тех, кто купил монеты в последние месяцы: краткосрочные держатели полностью перешли в зону нереализованных убытков, а реализованные убытки достигли самого высокого пика с июля этого года.
Внебиржевые индикаторы деривативов: открытый интерес на минимуме и резкий рост пут-опционов
Судя по агрегированному мониторингу внебиржевого спота и деривативов, рынок после распродажи демонстрирует значительное снижение рисков.
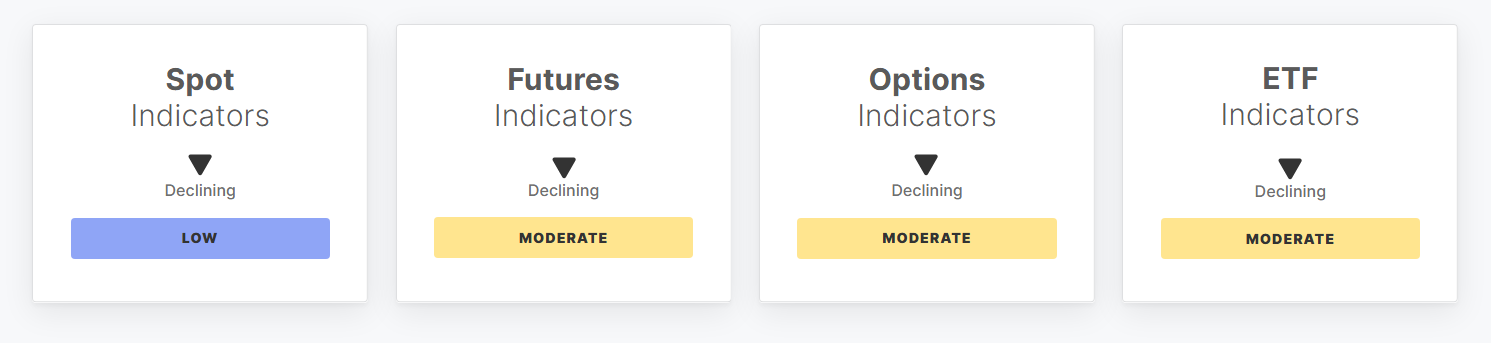
Рисунок: Панель ключевых индикаторов биткоина по внебиржевому споту, фьючерсам, опционам и спотовым ETF
Индикатор ценового моментума (Price Momentum) резко упал на 36,1% с 35,6 неделей ранее до 22,8, продолжив снижение после пробоя нижней границы диапазона в прошлую среду и показав самое слабое значение с августа.
Совокупная дельта объема спотовых торгов (Spot CVD) ухудшилась с -$51,5 млн до -$133,7 млн. Активные продажи на споте с четверга по субботу носили характер агрессивного сброса, который начал замедляться только в воскресенье.
Совокупный открытый интерес по фьючерсам (Futures Open Interest) снизился на 7,2% по сравнению с предыдущей неделей до $34,2 млрд, также достигнув нижней границы диапазона. Давление активных продаж по бессрочным контрактам (Perpetual CVD) расширилось с -$493 млн до -$1,4 млрд, отражая двойной удар по спекулятивным длинным позициям: принудительные ликвидации и активные стоп-лоссы.
На рынке опционов перекос 25-дельта (Skew) резко вырос на 30,9% до 13,7%, обновив рекорд премии за пут-опционы с августа, что отражает чрезвычайно высокий спрос на внебиржевые пут-опционы для хеджирования рисков снижения.
Недельный чистый отток из американских спотовых ETF хотя и немного сузился до -$995,4 млн, но по-прежнему находится у нижней границы диапазона; недельный объем торгов упал до $11,5 млрд, институциональные инвесторы в переломный момент предпочитают осторожную оборону.
Ончейн-фундаментальный анализ: нереализованные убытки краткосрочных держателей и пик доли горячего капитала
Углубляясь в ончейн-данные, можно увидеть, что безопасность сети и переводы активов по-прежнему поддерживают базовую работу, но ликвидность капитала и структура прибылей и убытков претерпели глубокие изменения.
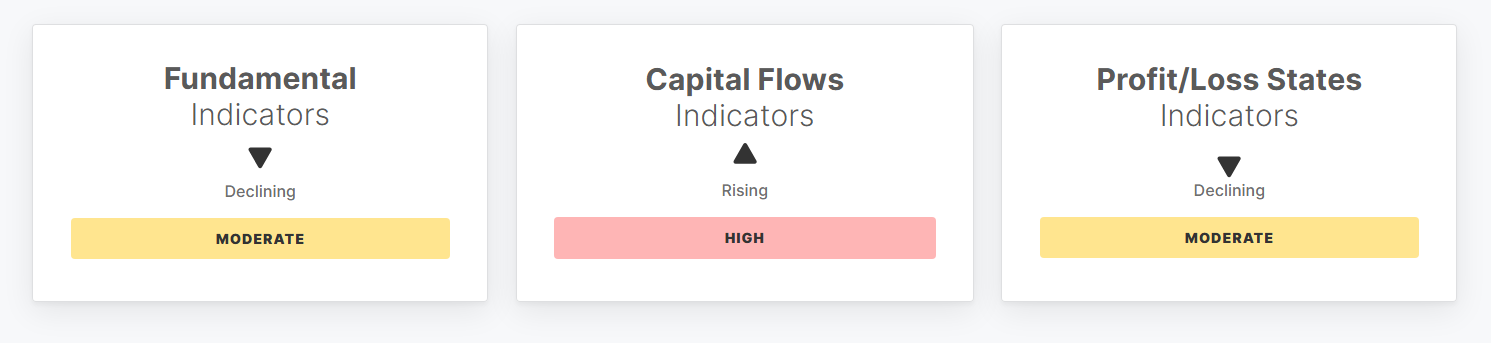
Рисунок: Панель ключевых ончейн-фундаментальных индикаторов биткоина, потоков капитала и нереализованных прибылей и убытков
Масштаб ончейн-транзакций и активности остается высоким: ежедневный объем переводов с поправкой на сущности вырос на 3,6% до $5,4 млрд, приблизившись к верхней границе диапазона; количество ежедневных активных адресов в сети составляет около 659 700, немного снизившись после пика в середине недели, но в целом оставаясь в здоровом диапазоне.
Однако месячный темп роста реализованной капитализации (Realized Cap) почти остановился, резко упав с 0,43% неделей ранее до 0,04%, что означает значительное замедление притока нового внешнего капитала.
Соотношение предложения краткосрочных держателей к долгосрочным (STH to LTH Supply Ratio) немного выросло до 15,1%, а доля горячего капитала в рыночной капитализации (Hot Capital Share) остается на высоком уровне 22,0%, что указывает на то, что молодые монеты, купленные за последние три месяца, по-прежнему занимают значительный вес в торговле.
Что касается прибылей и убытков, доля монет в сети, находящихся в прибыли, снизилась с 60,4% до 55,3%. Нереализованная чистая прибыль/убыток краткосрочных держателей (STH-NUPL) перешла из положительной зоны в отрицательную, упав до -7,4%, что исторически соответствует типичному диапазону капитуляционной смены рук.
Прогноз и ключевые точки наблюдения
Совмещая множественные перспективы ончейн-данных и деривативов, можно заключить, что нынешний обвал по сути является процессом делевериджа, вызванным продолжающимся сокращением позиций в спотовых ETF, паникой краткосрочных спекулятивных длинных позиций и макроэкономическими настроениями избегания риска.
Текущий открытый интерес по контрактам и ставки финансирования уже отошли от опасных перегретых максимумов, и чисто левериджный риск на уровне деривативов в значительной степени очищен. Однако то, когда чистый отток из спотовых ETF сменится притоком, и перекинется ли волна стоп-лоссов с краткосрочных держателей на долгосрочных инвесторов, придерживающихся стратегии усреднения, станет решающей силой, определяющей, сможет ли уровень $64\u00A0000 сформировать прочную структуру дна.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.