Биткоин откатил почти 90% предыдущего роста: $62 000 — дно или конец медвежьего ралли?
 Blockbeats
TL;DR
· Биткоин падает шестую неделю подряд, за прошлую неделю снизившись на 12,6%. 15 ноября он достиг минимума $62 029, что примерно на 29% ниже пика 21 сентября. Цена вернулась в диапазон консолидации $61 300–$67 000, который наблюдался в июле. Этот уровень определит, было ли предыдущее ралли началом нового бычьего рынка или всего лишь отскоком в рамках медвежьего тренда.
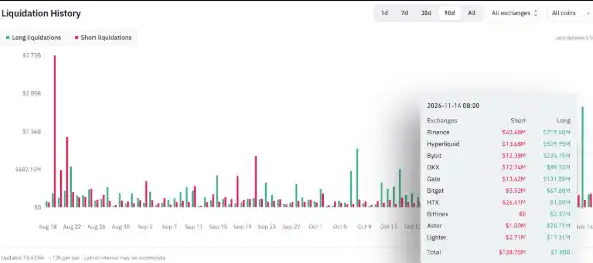
· Давление продаж еще не исчерпано. 14 ноября на крипторынке произошли ликвидации примерно на $2 млрд. Краткосрочные держатели фиксируют убытки с той же скоростью, что и вблизи июльских минимумов. Американские спотовые биткоин-ETF фиксируют чистый отток седьмой торговый день подряд. Недавний отскок был вызван в основном закрытием коротких позиций, и пока нет признаков устойчивого возвращения покупателей.
· Ожидания повышения ставки ФРС и укрепление доллара стали основным макроэкономическим давлением на биткоин. Реальная доходность 10-летних казначейских облигаций США выросла до 2,91%, индекс доллара достиг 19-месячного максимума, а золото также заметно упало, что указывает на то, что распродажа не ограничивается крипторынком.
· Bitfinex прогнозирует, что на этой неделе биткоин может колебаться в диапазоне $61 800–$69 400 с тенденцией к повторному тестированию минимума $62 029. При дальнейшем прорыве ниже $61 300 следующей ключевой отметкой станет $57 803. Если же цена вернется выше $72 700 и приток средств в ETF возобновится, это может означать формирование локального дна.
15 ноября биткоин упал до $62 029, достигнув нового минимума с 13 июля.
За прошедшую неделю биткоин снизился на 12,6%, завершив шестую неделю подряд в минусе, что стало самой длинной серией падений с марта 2025 года. От пика $87 392, зафиксированного 21 сентября, биткоин откатился примерно на 29%.
Однако в своем последнем отчете Alpha Bitfinex отмечает, что важнее не сама величина падения, а то, где сейчас находится биткоин.
После этого снижения биткоин вернулся в диапазон $61 300–$67 000. С начала июля до середины августа он консолидировался здесь почти семь недель, после чего начал расти и в сентябре достиг локального пика. Bitfinex называет эту ценовую зону «июльским базовым диапазоном» (July Base).
Теперь, когда цена вернулась к исходной точке ралли, рынку снова предстоит ответить на вопрос: было ли ралли с июля по сентябрь началом нового бычьего рынка или лишь отскоком в рамках более длительного медвежьего тренда?
Bitfinex считает, что ключевым уровнем для ответа на этот вопрос является $57 803. Если биткоин сможет сформировать новый минимум выше этой отметки, то структура повышающихся минимумов с июля сохранится. Если же цена снова упадет до этого уровня, это будет означать, что предыдущий рост, скорее всего, был лишь медвежьим отскоком.
Судя по текущей структуре рынка, настоящее испытание, возможно, еще не закончилось.
1. Уровень $61 300: биткоин возвращается к исходной точке роста
1 июля биткоин достиг циклического минимума $57 803. После этого цена консолидировалась в диапазоне $61 300–$67 000 почти семь недель. По мере того как цена пробивала несколько ключевых уровней себестоимости держателей, рынок постепенно рос и 21 сентября достиг $87 392.
Однако недавнее падение почти полностью стерло этот рост.
С $57 803 до $87 392 биткоин вырос примерно на $29 589, а к 15 ноября откат составил 85,7% этого роста.
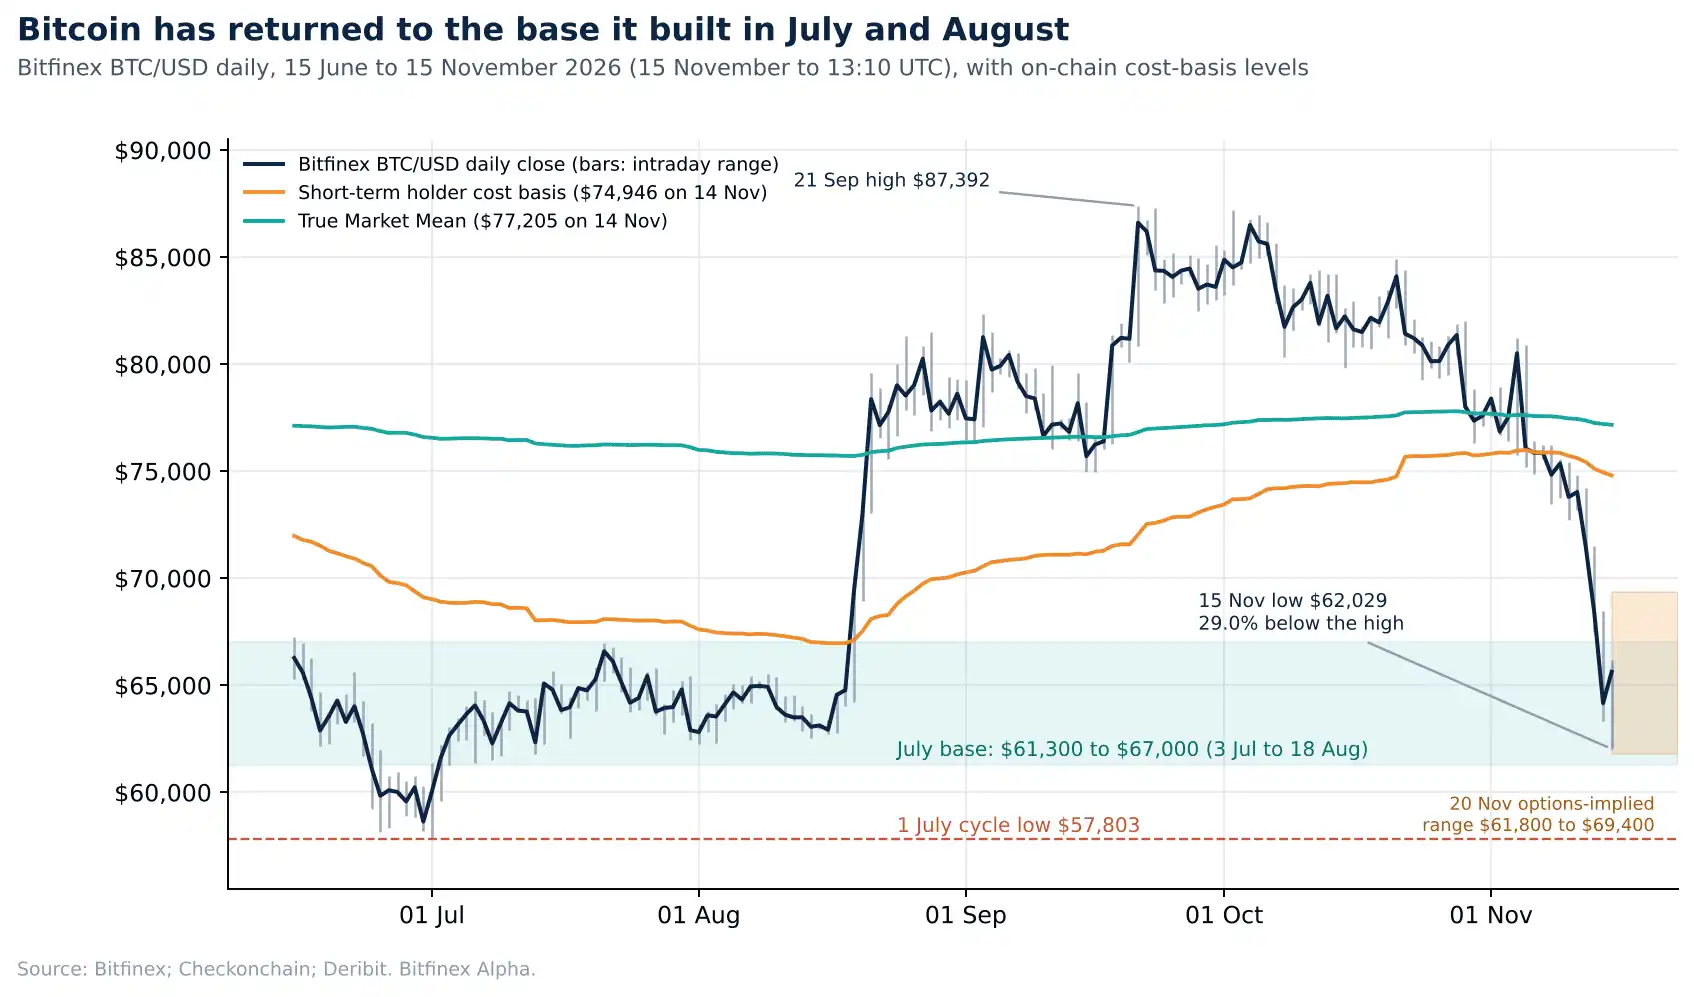
Подпись к графику: дневной график биткоина и июльский базовый диапазон, включая себестоимость краткосрочных держателей, истинную среднюю рыночную цену и подразумеваемый диапазон волатильности опционов. Источник: Bitfinex, Checkonchain, Deribit Metrics.
Это также отличает текущую коррекцию от предыдущих нормальных откатов. С июля по начало октября каждая коррекция биткоина не превышала 9%, тогда как нынешнее падение не только длится дольше, но и значительно глубже.
Bitfinex полагает, что даже если рынок сможет стабилизироваться выше июльского базового диапазона, это не обязательно приведет к немедленному новому ралли. Судя по прошлым падениям аналогичного масштаба, восстановление ценовой структуры часто занимает несколько недель, поэтому биткоин может оставаться волатильным до конца года.
Распределение ончейн-позиций дополнительно объясняет важность диапазона $61 300–$67 000.
По данным Checkonchain, около 1,4 млн биткоинов имеют себестоимость в диапазоне $60 000–$65 000, что является крупнейшей зоной концентрации позиций в текущем распределении себестоимости.
Для сравнения, в диапазоне $55 000–$60 000 находится лишь около 305 000 биткоинов.
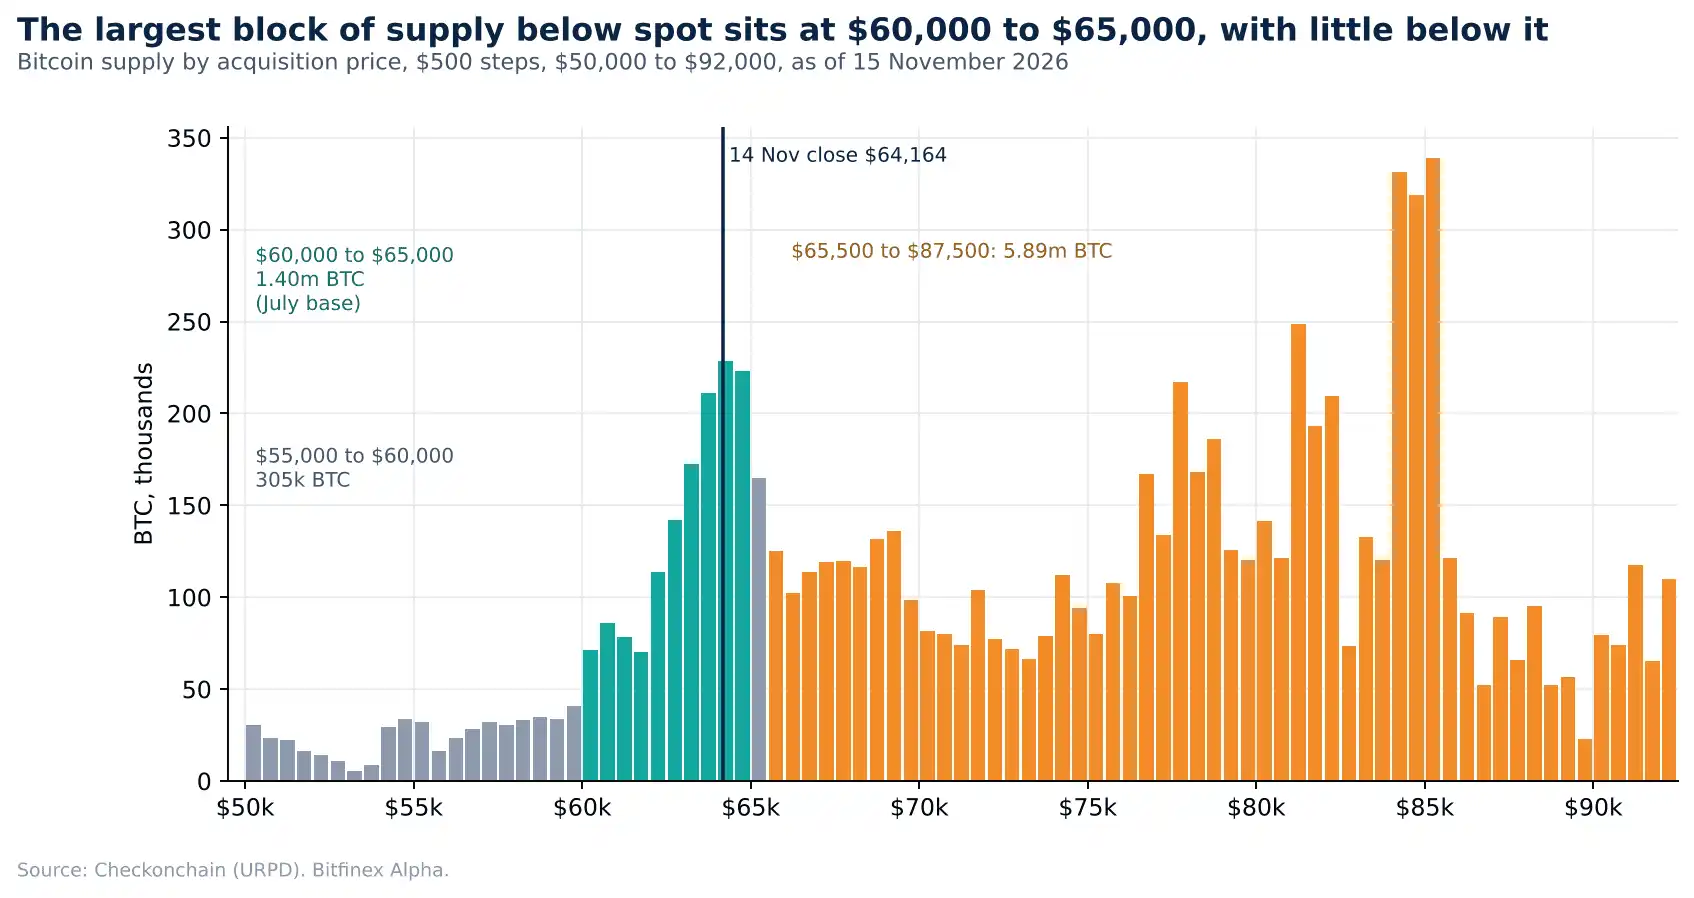
Подпись к графику: распределение себестоимости биткоинов в диапазоне $50 000–$92 000 с шагом $500. Источник: Checkonchain.
Это означает, что если биткоин пробьет текущую зону плотной концентрации позиций, то ниже историческая поддержка, сформированная прошлыми сделками, значительно ослабнет. Поэтому Bitfinex считает, что при потере июльского базового диапазона цена может быстро сместиться к нижней границе диапазона $55 000–$60 000.
В то же время линии себестоимости, которые ранее поддерживали цену, теперь превратились в сопротивление для отскока.
На момент публикации отчета себестоимость краткосрочных держателей (Short-Term Holder Cost Basis, STH-CB) находилась на уровне $74 712. Этот показатель отражает среднюю себестоимость биткоинов, перемещенных за последние 155 дней.
Другой показатель — «истинная средняя рыночная цена» (True Market Mean, TMM) — находился на уровне $77 112 и измеряет среднюю себестоимость активного торгового предложения.
15 ноября недельная цена закрытия биткоина была ниже этих уровней на 12,5% и 15,2% соответственно.
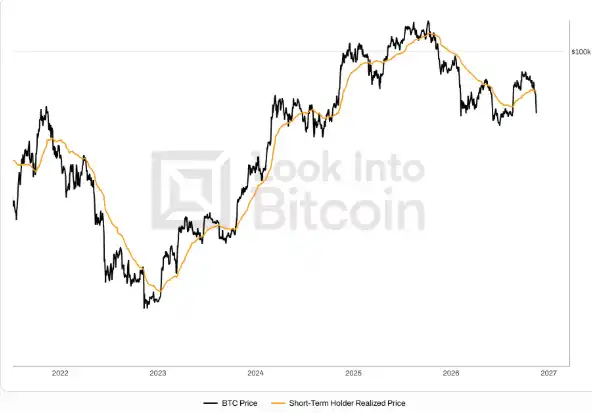
Согласно статистике Bitfinex с 2016 года, из 14 случаев, когда биткоин опускался ниже линии себестоимости краткосрочных держателей, в 11 случаях он возвращался выше этого уровня в течение двух недель.
Но в оставшихся трех случаях ситуация была иной: цена продолжала падать около 90 дней, а итоговый минимум оказывался на 17–35% ниже линии себестоимости краткосрочных держателей.
Исходя из цены закрытия 15 ноября, чтобы вернуться выше линии себестоимости краткосрочных держателей до 22 ноября, биткоину необходимо вырасти примерно на 14%.
Bitfinex считает, что это указывает на более вероятный сценарий с длительным восстановлением. Однако, поскольку в истории было лишь три подобных случая, этих данных недостаточно для построения надежной прогнозной модели.
Сейчас важнее не то, сможет ли биткоин немедленно отскочить, а то, удастся ли сохранить базовую структуру, сформированную в июле.
2. Три группы продавцов еще не ушли: ликвидации на $2 млрд, стоп-лоссы краткосрочных держателей и продолжающийся отток из ETF
В отличие от обвалов, вызванных крупными негативными новостями, нынешнее падение биткоина не имеет единого явного событийного катализатора.
Bitfinex считает, что рынок столкнулся с одновременным появлением трех типов продавцов: делеверидж фьючерсных трейдеров, стоп-лоссы краткосрочных держателей и вывод средств инвесторами спотовых ETF.
Только когда это давление продаж постепенно ослабнет, июльский базовый диапазон сможет сформировать устойчивую поддержку.
Делеверидж фьючерсов начался, но еще не завершен
На протяжении большей части предыдущего падения открытый интерес по биткоин-фьючерсам (Open Interest, OI) оставался на уровне около 700 000 BTC. Это означало, что, хотя часть leveraged-позиций ликвидировалась, новые позиции быстро заполняли освободившееся место, и общий уровень leverage на рынке существенно не снижался.
Ситуация изменилась лишь 14–15 ноября. Открытый интерес по биткоин-фьючерсам снизился до 645 750 BTC, что примерно на 8% меньше, чем 11 ноября. За тот же период на крипторынке за 24 часа произошли принудительные ликвидации примерно на $2,01 млрд, из которых 83% пришлось на длинные позиции.
Однако Bitfinex считает, что этого еще недостаточно, чтобы утверждать о полном завершении делевериджа.
Одна из важных причин заключается в том, что отскок после достижения минимума $62 029 15 ноября был вызван в основном не новыми покупками, а закрытием коротких позиций.
Пока цена отскакивала, открытый интерес продолжал снижаться. В течение 12 часов после достижения дна объем ликвидаций коротких позиций составил $228 млн, что превысило ликвидации длинных позиций за тот же период ($122 млн).
Это больше соответствует характеристикам «отскока на закрытии коротких позиций», а не новому ралли, вызванному активным наращиванием длинных позиций инвесторами.
Судя по ставкам финансирования, рынок приближается к состоянию сброса leverage. 10 ноября совокупная годовая ставка финансирования биткоина составляла около 11%. После этого ставки финансирования на основных торговых платформах снизились до диапазона от слегка отрицательных значений до 5%.
Bitfinex отмечает, что исторически более полный делеверидж обычно сопровождается дальнейшим снижением открытого интереса, выраженного в BTC, и повсеместным падением ставок финансирования на основных платформах до нуля или отрицательных значений. Сейчас рынок движется к этому состоянию, но еще не достиг его полностью.
Примечательно, что открытый интерес по фьючерсам на биткоин на CME, наоборот, вырос с 98 820 BTC 11 ноября до 102 100 BTC 13 ноября.
Это указывает на то, что недавнее снижение открытого интереса происходило в основном на офшорных торговых платформах, а институциональные позиции на CME не сокращались синхронно. Конечно, текущий объем позиций на CME сам по себе уже близок к историческому минимуму.
Краткосрочные держатели массово фиксируют убытки
Ончейн-данные биткоина также начинают показывать давление, близкое к уровням июльских минимумов.
Коэффициент прибыльности потраченных выходов краткосрочных держателей (STH-SOPR) 15 ноября упал до 0,971, что является самым низким значением с 5 июня.
STH-SOPR измеряет соотношение между ценой продажи биткоина краткосрочными держателями и их ценой покупки. Когда показатель ниже 1, это означает, что эти инвесторы в среднем продают с убытком; чем ниже значение, тем больше реализованный убыток. Ранее, в июне и июле, подобные уровни наблюдались в основном в дни наиболее массовых стоп-лоссов.
В то же время 15 ноября чистый реализованный убыток всех держателей, выраженный в BTC, достиг примерно 76 500 BTC, что стало самым высоким уровнем с 1 июля, тогда как 10 ноября этот показатель составлял лишь около 18 700 BTC.
Нереализованные убытки также заслуживают внимания.
14 ноября доля биткоинов в прибыли по всей сети снизилась до 48,5%, что соответствует уровню минимума 1 июля.
15 ноября, по мере отскока цены, эта доля восстановилась до 51,4%.
Это означает, что даже при том, что текущая цена биткоина примерно на 11% выше минимума 1 июля, давление плавающих убытков на держателей уже близко к тому уровню. Bitfinex отмечает, что столь масштабные убытки и стоп-лоссы часто являются одним из необходимых условий формирования устойчивого дна, но на их основании нельзя утверждать, что дно уже достигнуто. Например, в июне этого года STH-SOPR упал до аналогичного уровня примерно за четыре недели до того, как рынок действительно достиг дна в июле.
Поэтому в дальнейшем важнее наблюдать, сможет ли STH-SOPR снова приблизиться к 1. Если этот показатель будет устойчиво восстанавливаться, это будет означать, что убыточные продажи краткосрочных держателей ослабевают.
ETF фиксируют отток седьмой день подряд, институциональный спрос еще не восстановился
Если делеверидж и стоп-лоссы розничных инвесторов — это процесс снижения рисков внутри рынка, то продолжающийся отток из спотовых ETF отражает недостаток нового спроса.
По данным Farside Investors, американские спотовые биткоин-ETF за прошлую неделю зафиксировали чистый отток в размере $1,07 млрд, что стало вторым по величине недельным оттоком с 22 июня, уступив лишь $1,28 млрд неделей ранее.
Что еще важнее, ETF фиксируют чистый отток седьмой торговый день подряд, что является самой длинной серией с 1 июля.
За 11 торговых дней с 30 октября лишь один день был отмечен чистым притоком, а совокупный чистый отток достиг $2,99 млрд.
Подпись к графику: ежедневные чистые притоки и оттоки средств в американских спотовых биткоин-ETF. Источник: Farside Investors.
Bitfinex считает, что потоки средств в ETF станут ключевым индикатором для оценки способности рынка стабилизироваться.
До тех пор пока не появятся три торговых дня подряд с чистым притоком, причем объем притока будет достаточным, чтобы компенсировать значительную часть недавнего оттока, нельзя подтвердить восстановление институционального спроса.
Спрос со стороны корпоративных казначейств также не смог эффективно компенсировать давление продаж.
По состоянию на 9 ноября средняя себестоимость биткоинов, удерживаемых Strategy, составляла $75 456. По цене закрытия 15 ноября их позиции в биткоинах показали бумажный убыток около 13%.
В то же время после сообщений о возможном исключении Strategy из индекса MSCI ее акции упали на 13,4% за прошлую неделю.
Это означает, что два важных источника спотового спроса, которые ранее двигали биткоин вверх, — ETF и корпоративные казначейства — в настоящее время не оказывают достаточной поддержки рынку.
3. Биткоин и золото падают синхронно: реальное давление исходит от доллара и доходности казначейских облигаций США
По сравнению с коррекцией криптоактивов двумя неделями ранее, вызванной падением фондового рынка, макроэкономический фон нынешнего падения биткоина изменился.
Bitfinex считает, что основными факторами недавнего снижения являются рост реальной доходности в США и продолжающееся укрепление доллара.
С 6 по 13 ноября реальная доходность 10-летних казначейских облигаций США выросла с 2,63% до 2,91%. За те же пять торговых дней индекс Nasdaq 100 вырос на 3,5%, а биткоин упал на 9,9%.
Такое расхождение указывает на то, что биткоин не просто следует за падением технологических акций.
Динамика золота дополнительно подтверждает этот вывод. За прошлую неделю золото упало более чем на 4,8%, показав крупнейшее недельное падение с июня. И биткоин, и золото не приносят процентного дохода. Когда доходность казначейских облигаций США растет, альтернативные издержки владения этими активами увеличиваются, а укрепление доллара еще сильнее давит на цены активов, номинированных в долларах.
Инфляция не показывает явного улучшения третий месяц подряд
Опубликованный 10 ноября индекс потребительских цен (CPI) США за октябрь показал, что базовый CPI вырос на 0,3% за месяц, сохранив этот темп третий месяц подряд.
Общий CPI вырос на 0,4% за месяц, что ниже сентябрьских 0,6%, но все же выше рыночных ожиданий в 0,3%.
Рост базового CPI также превысил рыночные ожидания в 0,2%.
Поскольку во время приостановки работы федерального правительства США в октябре 2025 года не удалось собрать соответствующие данные о ценах, Бюро статистики труда США не опубликовало годовые темпы роста общего и базового CPI.
Поэтому данные о месячном изменении базового CPI за три месяца подряд стали важной основой для наблюдения за недавними инфляционными тенденциями.
И эти данные не показывают явного ослабления ценового давления на потребителей.
Ситуация на стороне производителей также не внушает оптимизма.
Индекс цен производителей (PPI) в октябре вырос на 6,5% в годовом исчислении, достигнув самого высокого уровня с ноября 2022 года. Хотя цены на дизельное топливо в этом месяце упали на 7,9%, цены на транспортные и складские услуги выросли на 2%, обеспечив около трех четвертей роста цен на услуги.
Это указывает на то, что снижение затрат на энергию не обязательно немедленно транслируется в ценообразование предприятий. Транспортные расходы часто корректируются с задержкой, поэтому инфляционное давление может сохраняться дольше.
Рынок начинает закладывать повышение ставки ФРС в декабре
За несколько часов до публикации октябрьского CPI член совета управляющих ФРС Кристофер Уоллер заявил, что даже при улучшении инфляции он по-прежнему склонен рассматривать повышение ставки на 25 базисных пунктов.
Если месячный рост базового CPI составит 0,3% или выше, следует рассмотреть повышение ставки на 50 базисных пунктов.
Опубликованные впоследствии данные точно достигли этого порога. По состоянию на 15 ноября, согласно CME FedWatch, рынок оценивал вероятность повышения ставки ФРС на 25 базисных пунктов на декабрьском заседании примерно в 92%, а на 50 базисных пунктов — примерно в 8%.
Однако Bitfinex подчеркивает, что позиция Уоллера не отражает мнение всего Федерального комитета по открытым рынкам (FOMC).
На октябрьском заседании, когда ставка была оставлена без изменений, лишь два чиновника проголосовали против, и оба поддержали повышение на 25 базисных пунктов. Пока ни один другой чиновник с правом голоса не высказался явно в поддержку единовременного повышения на 50 базисных пунктов.
Таким образом, хотя рынок сильно ожидает повышения ставки в декабре, значительное повышение все еще не является базовым сценарием. Следующими ключевыми событиями станут публикация протокола октябрьского заседания FOMC 18 ноября и данных по индексу цен расходов на личное потребление (PCE) за октябрь 25 ноября.
Если месячный рост базового PCE составит 0,2% или ниже, вероятность повышения ставки на 50 базисных пунктов снизится; если же он достигнет 0,3% или выше, аргументы в пользу значительного повышения усилятся.
Следующее заседание ФРС по процентной ставке запланировано на 8–9 декабря, и к тому времени новые данные по CPI еще не будут опубликованы.
Индекс доллара достиг 19-месячного максимума
По мере роста ожиданий повышения ставки доходность двухлетних казначейских облигаций США выросла с 4,51% 6 ноября до 4,88% 13 ноября. 16 ноября индекс доллара закрылся на отметке 103,4, достигнув самого высокого уровня с апреля 2025 года.
Более высокие краткосрочные ставки в США повышают привлекательность долларовых активов по сравнению с другими рынками, стимулируя приток капитала в доллар.
Для биткоина укрепление доллара создает давление по двум основным каналам.
Во-первых, биткоин номинирован в долларах. Укрепление доллара означает, что инвесторам, использующим другие валюты, приходится платить больше в своей валюте за то же количество биткоинов.
Во-вторых, рост стоимости долларового финансирования сжимает пространство для leveraged-трейдеров и увеличивает давление на позиции.
Данные CoinGlass показывают, что за 12 часов до 12:00 UTC 13 ноября объем ликвидаций по биткоин-фьючерсам составил около $756 млн, из которых 92% пришлось на длинные позиции.
Поэтому Bitfinex считает, что пока индекс доллара остается выше 103, макроэкономическая среда для биткоина вряд ли существенно улучшится. Если после публикации данных PCE 25 ноября доллар пробьет отметку 103,4, это может оказать еще большее давление на биткоин.
4. Рынок опционов ставит на краткосрочную волатильность: $61 800–$69 400 — ключевой диапазон на этой неделе
Помимо спотовых и ончейн-индикаторов, рынок опционов также отражает, что трейдеры платят более высокую цену за защиту от краткосрочного падения. По состоянию на 15 ноября подразумеваемая волатильность биткоин-опционов с экспирацией 20 ноября достигла 46,8%, что выше 40,2% для опционов с экспирацией 25 декабря.
Обычно опционы с более длинным сроком имеют более высокую оценку волатильности. Тот факт, что подразумеваемая волатильность краткосрочных опционов сейчас выше, указывает на особую настороженность трейдеров в отношении изменения цены в ближайшую неделю.
Bitfinex считает, что это может быть связано с несколькими предстоящими важными событиями, включая отчетность Nvidia, протокол заседания ФРС и ожидаемое IPO Anthropic 19 ноября.
Исходя из подразумеваемой волатильности опционов с экспирацией 20 ноября, подразумеваемый диапазон колебаний цены биткоина на этой неделе составляет $61 800–$69 400.
Распределение открытых позиций по опционам также показывает, что рынок концентрируется на хеджировании рисков снижения.
По пут-опционам с экспирацией 27 ноября максимальный открытый интерес сосредоточен вблизи страйка $63 000; по пут-опционам с экспирацией 25 декабря — вблизи $60 000.
Эти два уровня находятся соответственно внутри и ниже июльского базового диапазона.
Подпись к графику: распределение открытых позиций по страйкам и подразумеваемые ценовые диапазоны для биткоин-опционов с разными датами экспирации по состоянию на 15 ноября 2026 года. Источник: Deribit Metrics.
В то же время подразумеваемая волатильность пут-опционов с экспирацией 20 ноября и страйком примерно на 8% ниже текущей цены примерно на 25 пунктов волатильности выше, чем у колл-опционов с тем же расстоянием от текущей цены.
Для сравнения, разница для соответствующих опционов с экспирацией 25 декабря составляет лишь около 8 пунктов волатильности.
Такая явно смещенная в сторону пут-опционов структура ценообразования указывает на то, что трейдеры готовы платить более высокую премию за защиту от падения в ближайшей перспективе. Bitfinex считает, что рынок опционов и распределение ончейн-позиций передают в целом одинаковую информацию: базовый диапазон $61 300–$67 000 является ключевым для определения следующего направления биткоина.
5. Где же дно? Bitfinex описывает три сценария
Что касается динамики на этой неделе, базовый прогноз Bitfinex остается осторожным.
В условиях продолжающегося оттока из спотовых ETF, доллара на 19-месячном максимуме и не полностью завершенного делевериджа фьючерсов институт ожидает, что биткоин может колебаться в диапазоне $61 800–$69 400, при этом риски смещены в сторону повторного тестирования минимума $62 029 от 15 ноября.
Далее возможны три сценария.
Сценарий 1: июльский базовый диапазон удерживается, но рынок входит в длительную консолидацию
Это сценарий, за которым сейчас необходимо внимательно следить.
Если ETF продолжат фиксировать ежедневный чистый отток в размере $100–300 млн, открытый интерес по фьючерсам продолжит снижаться, а ставки финансирования приблизятся к нулю, это будет означать, что рынок все еще находится в фазе делевериджа и снижения рисков.
Если SOPR краткосрочных держателей постепенно восстановится к 1, это будет означать ослабление убыточных продаж.
С макроэкономической точки зрения, если индекс доллара останется выше 103, а доходность двухлетних казначейских облигаций США сохранится на уровне 4,88% или выше, это будет указывать на сохранение процентного преимущества доллара.
В таком случае, даже если биткоин удержит июльский базовый диапазон, ему может быть трудно быстро возобновить восходящий тренд.
Bitfinex считает, что восстановление ценовой структуры может занять несколько недель или даже продлиться до конца года.
Сценарий 2: возврат выше $72 700 подтверждает формирование локального дна
Чтобы опровергнуть текущий краткосрочный медвежий прогноз, Bitfinex хотел бы увидеть одновременное появление нескольких позитивных сигналов.
Во-первых, цена биткоина должна вернуться выше $72 700.
Во-вторых, американские спотовые биткоин-ETF должны зафиксировать чистый приток три торговых дня подряд, что указывало бы на восстановление реального спотового спроса.
Наконец, реальная доходность 10-летних казначейских облигаций США должна опуститься ниже 2,8%, ослабив макроэкономическое давление ставок.
Если эти условия будут выполнены одновременно, это будет означать, что биткоин, возможно, сформировал более высокий локальный минимум.
В этом случае зона около $75 000, где находится себестоимость краткосрочных держателей, станет следующей важной ценовой целью.
Кроме того, закрытие индекса доллара ниже 103 или снижение рыночной вероятности повышения ставки ФРС на 50 базисных пунктов ниже 5% также ослабит текущую макроэкономическую медвежью логику.
Однако если давление доллара и ставок ослабнет, а биткоин все равно не сможет вырасти, это будет означать, что основным фактором, ограничивающим восстановление цены, может быть уже не макроэкономическая среда, а недостаток спотовых покупок.
Сценарий 3: прорыв ниже $61 300 и повторное тестирование $57 803
Это наиболее тревожный для Bitfinex медвежий сценарий.
Если биткоин уверенно пробьет $61 300, то есть нижнюю границу июльского базового диапазона, и при этом ежедневный чистый отток из ETF превысит $300 млн, это будет означать, что рынку по-прежнему не хватает достаточной спотовой поддержки.
Учитывая, что в диапазоне $60 000–$65 000 сосредоточено большое количество позиций, а ниже, в диапазоне $55 000–$60 000, исторических сделок значительно меньше, потеря первого уровня может привести к быстрому движению цены к циклическому минимуму $57 803 от 1 июля.
Если будет пробит и этот минимум, структура повышающихся минимумов, сформировавшаяся с июля, будет разрушена.
Bitfinex считает, что это станет более веским доказательством того, что предыдущий рост был медвежьим отскоком, а не началом нового бычьего рынка.
6. Какие события могут определить направление биткоина на следующей неделе?
Помимо самой цены, Bitfinex рекомендует инвесторам внимательно следить за потоками средств в ETF, индексом доллара, реальной доходностью и изменениями leverage на рынке.
Потоки средств в ETF с 16 по 18 ноября в первую очередь покажут, начал ли восстанавливаться институциональный спрос. Три торговых дня подряд с чистым притоком — важный порог, по которому Bitfinex оценивает улучшение спроса.
С макроэкономической точки зрения, уровень 103 по индексу доллара и 2,8% по реальной доходности 10-летних казначейских облигаций США являются двумя ключевыми точками наблюдения. Если доллар продолжит укрепляться, а реальная доходность останется высокой, активы, не приносящие процентного дохода, могут по-прежнему испытывать давление.
Кроме того, рынок ожидает целая серия событий:
17 ноября: данные по розничным продажам в США за октябрь, а также отчетность Nvidia после закрытия фондового рынка США.
18 ноября: ФРС опубликует протокол заседания по процентной ставке, состоявшегося 27–28 октября.
19 ноября: ожидается IPO Anthropic.
20 ноября: экспирация биткоин-опционов, что потребует корректировки хеджирования краткосрочных рисков.
25 ноября: публикация индекса цен PCE за октябрь, который станет важной основой для декабрьского решения ФРС по ставке.
В то же время необходимо продолжать отслеживать открытый интерес по фьючерсам, ставки финансирования и SOPR краткосрочных держателей.
Только когда делеверидж продвинется дальше, убыточные продажи ослабнут, приток средств в ETF восстановится, а давление доллара и ставок смягчится, у рынка появится больше оснований верить в формирование нового дна.
В заключение Bitfinex подчеркивает, что биткоин вернулся к исходной точке текущего ралли, но рынок еще не завершил процесс высвобождения рисков.
Удержание июльского базового диапазона лишь означает, что у восходящего тренда все еще есть шанс сохраниться; прорыв ниже $57 803 может потребовать переопределения роста последних месяцев как медвежьего отскока.
Даже если рынок близок к дну, это не означает немедленного устойчивого разворота. До ослабления макроэкономического давления и восстановления спотового спроса биткоин может еще долго оставаться волатильным и проходить фазу восстановления.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.