SemiAnalysis: почему снижены прогнозы спроса на чипы и резко пересмотрена выручка Nvidia?
 BlockbeatsАвтор: SemiAnalysis
Оригинальное название: Revising Down Accelerator Demand and Shipment Outlook; NvidiaBears the Brunt
Авторы: Myron Xie и Ivan Chiam
Примечание редактора: средняя цена одного ускорителя Nvidia Feynman Ultra в двух версиях модели SemiAnalysis отличается примерно на 77 000 долларов. 13 ноября эта исследовательская компания по полупроводникам снизила прогноз средней цены этого чипа с примерно 175 000 до 98 000 долларов, то есть примерно на 44%. Снижение стоимости памяти с высокой пропускной способностью (HBM) объясняет часть корректировки, а остальное отражает новую оценку аналитиками ценовой силы Nvidia. По мере того как у крупных клиентов появляется больше альтернатив, премия, которую Nvidia сможет взимать за чипы следующего поколения, может оказаться ниже прежних ожиданий.
Эта корректировка касается далеко не только Nvidia. SemiAnalysis снизила прогноз мировых расходов на ИИ-ускорители в 2028 году с 1,054 трлн до 758 млрд долларов — почти на 300 млрд долларов меньше. По новой модели к 2030 году годовые расходы всё равно превысят 900 млрд долларов, что более чем вдвое выше уровня 2026 года. Прирост остаётся значительным, однако чистый прирост годового регулярного дохода (ARR) передовых ИИ-лабораторий в третьем квартале замедлился, а инвесторы ужесточили финансирование дата-центров. Проекты без обязательств по закупкам со стороны крупных клиентов часто сначала должны решить, кто оплатит строительство машинных залов, подключение электроэнергии и закупку оборудования, и только потом заказы на чипы могут быть реализованы.
Давление на Nvidia исходит от двух типов клиентов. Anthropic может распределять вычислительные мощности между TPU Google, Trainium Amazon и двумя производителями GPU. OpenAI одновременно продвигает собственные чипы и может получить потенциальную выгоду от сделки с AMD по варрантам. В то же время среди всех поставщиков чипов Nvidia имеет наибольшую зависимость от новых облачных провайдеров. Этим клиентам нужно сначала привлечь финансирование для покупки GPU, а затем окупать вложения за счёт сдачи вычислительных мощностей в аренду. У ведущих покупателей больше выбора, а покупателям, зависящим от внешнего финансирования, сложнее размещать заказы. Под действием этих двух факторов SemiAnalysis снизила прогноз выручки Nvidia от вычислительных продуктов, соответствующей поставкам в 2030 году, на 66%.
Сравнение Broadcom и MediaTek раскрывает один легко упускаемый из виду расчёт этой конкуренции. Обе компании участвуют в проекте TPU: MediaTek может предложить более низкую стоимость системы, а Broadcom способна поддержать финансирование земли, электроэнергии, машинных залов и оборудования. Для покупателей с ограниченными средствами итоговая стоимость системы и сумма, которую нужно заплатить сегодня, — это два разных порога закупки. Когда конкуренция чипов распространяется на весь дата-центр, поставщик, который помогает клиенту реализовать проект, получает больше шансов на заказ.
Ниже приведён оригинальный текст:
Кратко
·SemiAnalysis снизила прогноз расходов на ускорители в 2028 году с 1,054 трлн до 758 млрд долларов, а прогноз на 2030 год примерно на 40% ниже, чем в прежней версии.
·Чистый прирост годового регулярного дохода (ARR) передовых ИИ-лабораторий в третьем квартале замедлился, кредиторы и инвесторы в акционерный капитал ужесточили финансирование ИИ-инфраструктуры, особенно уязвимы проекты без обязательств по закупкам со стороны гиперскейлеров.
·Снижение прогнозов цен на память с высокой пропускной способностью (HBM) — одна из главных причин снижения прогноза расходов на ускорители. В новой модели спрос на HBM в битах по-прежнему растёт год от года.
·Прогнозы Nvidia по объёмам и ценам снижены одновременно. По выручке от вычислительных продуктов, соответствующей объёмам поставок, прогнозы на 2027–2030 годы снижены на 22%, 39%, 56% и 66% соответственно.
·Совокупный прогноз выручки Broadcom от кастомных чипов на 2026–2030 годы снижен на 11%, в основном из-за удешевления HBM. Прогноз поставок Triggerfish, разработанного MediaTek для Anthropic, за весь жизненный цикл снижен на 42%.
·Долгосрочный прогноз расходов AMD также пересмотрен вниз, но сделка с AMD по варрантам усилила её привлекательность для Meta и OpenAI. Прогнозы поставок Amazon Trainium на 2027 и 2028 годы сохранены на прежнем уровне.
Корректировка прогноза спроса
Мы снизили прогнозы поставок ИИ-чипов и серверов, расходов и потребления электроэнергии на весь прогнозный период, причём прогнозы на 2028–2030 годы затронуты сильнее. Это снижение отражает три корректировки: уменьшение объёмов поставок, снижение цен и более низкие предположения о мощности одного чипа для будущих проектов ускорителей в 2029 и 2030 годах.
В целом причины корректировки прогноза таковы.
1. Мы переоценили ожидания по совокупной выручке от токенов во всей экосистеме, особенно с учётом замедления чистого прироста годового регулярного дохода (ARR) передовых ИИ-лабораторий в третьем квартале. Поэтому мы снизили оценку нового предложения, чтобы выручка более устойчиво покрывала совокупные вычислительные затраты, как мы отмечали в недавних отчётах. Мы по-прежнему более оптимистичны в отношении выручки этих лабораторий, чем рыночный консенсус, и видим много областей, где передовые ИИ-возможности можно развернуть с высокой отдачей на инвестиции. Однако возможность финансирования инфраструктурного строительства зависит от общих ожиданий участников рынков капитала, что подводит к следующему пункту.
2. Рынки капитала ужесточились: и кредиторы, и инвесторы в акционерный капитал менее охотно финансируют капитальные затраты, связанные со строительством ИИ-инфраструктуры, особенно проекты без обязательств по закупкам со стороны гиперскейлеров. Мы обсуждали этот вопрос в отчёте о системе финансирования. Это сократит освоение земельных участков, подключение электроэнергии и строительство основных зданий дата-центров, причём пострадают прежде всего проекты без поддержки гиперскейлеров, а доступная для развёртывания систем электроэнергия соответственно уменьшится.
3. Результаты промежуточных выборов в США привели к переносу 5,8 ГВт мощностей дата-центров в США, которые планировалось ввести в эксплуатацию во второй половине 2027 и первой половине 2028 года. Дальнейшие задержки из-за регуляторных факторов также снижают общую мощность дата-центров в 2028 году. Мы учли этот фактор в анализе, и он действительно привёл к некоторому сокращению ближайших поставок вычислительного оборудования, но подчеркнём, что первые два фактора важнее.
Масштаб снижения неодинаков по разным чип-платформам и поставщикам. Согласно нашей аналитической схеме, клиенты по-прежнему отдают приоритет чипам с лучшей производительностью на единицу совокупной стоимости владения (perf/TCO) и на единицу потребляемой мощности (perf/W), а затем учитывают условия финансирования. Платформы, занимающие последние места по этим показателям, будут сокращены сильнее. В результате Nvidia пострадала больше всех, и основная часть сокращения расходов приходится на неё. Кроме того, среди ASIC-проектов мы ожидаем, что пострадает и TPU-проект MediaTek, поскольку его способность к финансированию слабее, чем у Broadcom. На графике ниже показано изменение совокупных расходов, связанных с ускорителями и HBM.
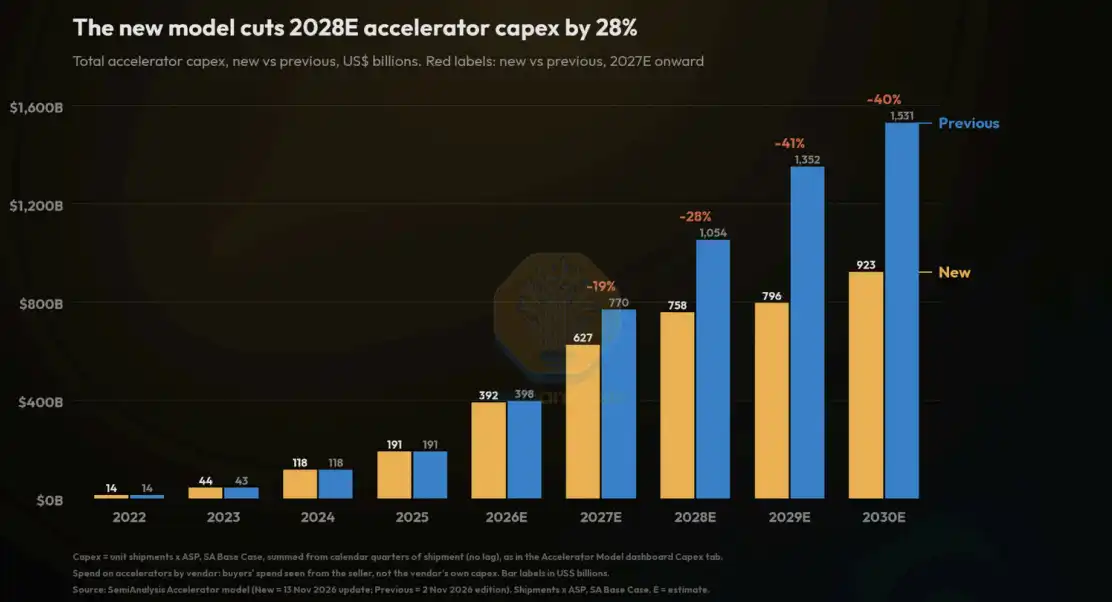
Новая модель снижает прогноз капитальных затрат на ускорители в 2028 году на 28%. Совокупные капитальные затраты на ускорители, сравнение новой и старой моделей, в миллиардах долларов. Начиная с прогноза на 2027 год красные цифры показывают изменение новой модели относительно старой. Жёлтый — новая версия, синий — старая.
Снижение совокупных расходов в основном обусловлено снижением цен. По мере пересмотра прогнозов поставок вниз соотношение спроса и предложения на HBM становится более сбалансированным, поэтому мы также снизили прогнозы цен на HBM. Подробнее см. в обновлении модели памяти, опубликованном одновременно. Для этого мы учли изменение цен на HBM в прогнозах по каждому чипу, чтобы отразить изменение стоимости спецификации (BOM). Для будущих продуктов Nvidia, начиная с Feynman, снижение средней цены продажи (ASP) также отражает меньшую наценку и изменение стоимости HBM. Это отражает значительное усиление конкуренции на рынке ИИ-оборудования.
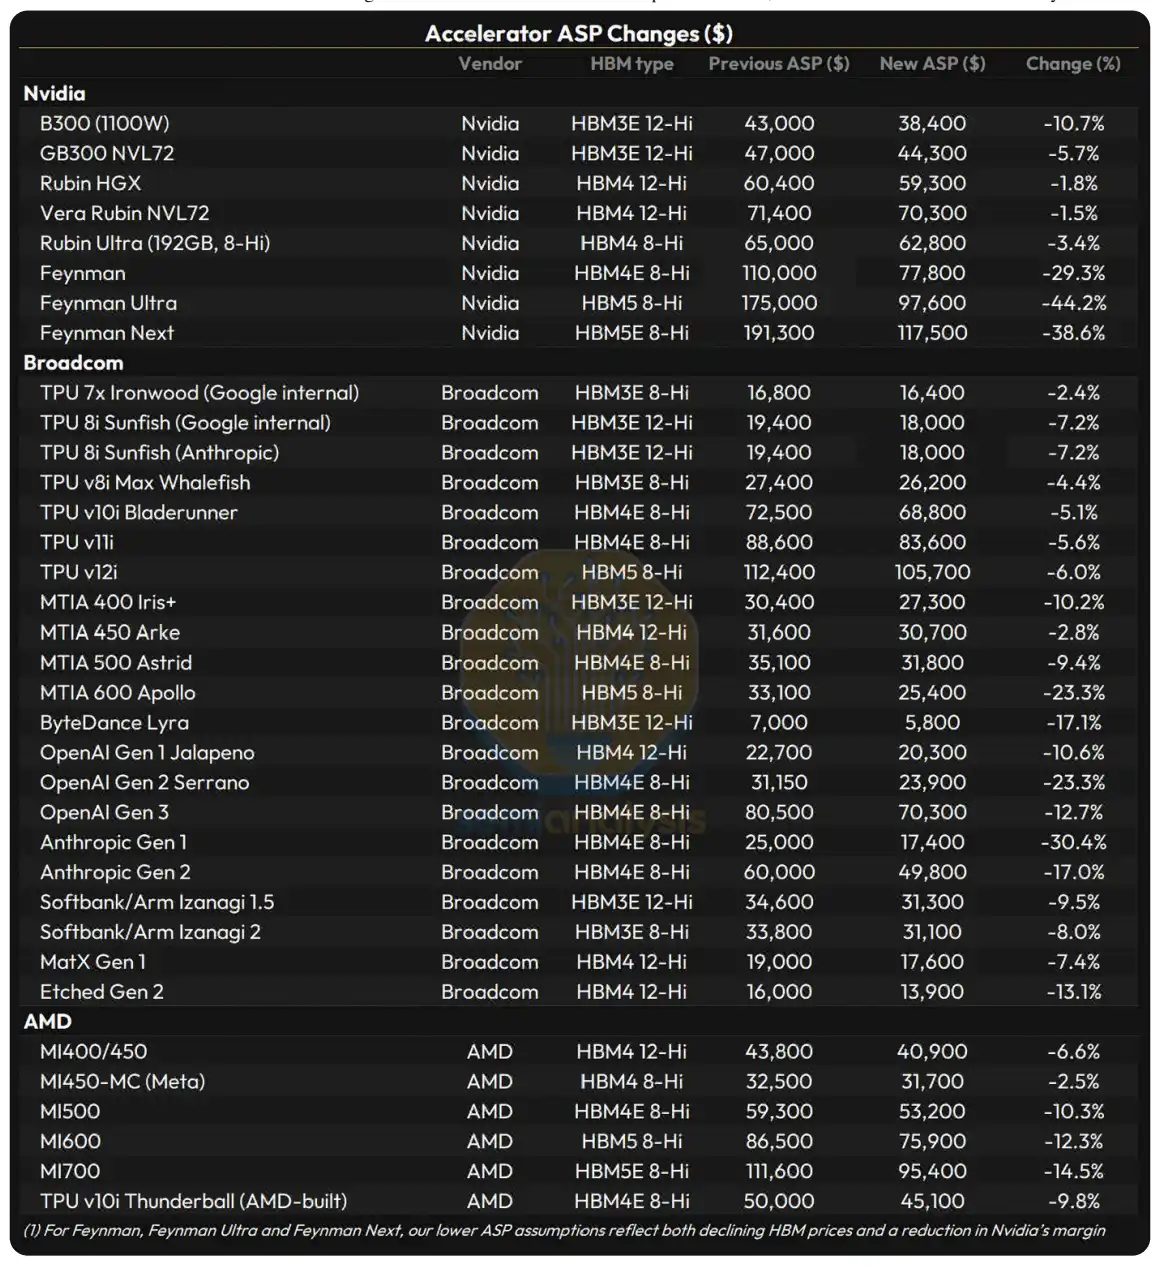
Корректировка средней цены продажи (ASP) ускорителей, в долларах. Модель продукта, поставщик, тип HBM, старая ASP, новая ASP, изменение (%). Источник: SemiAnalysis.
Значительная часть ранее прогнозировавшегося прироста расходов в 2027 году была связана с ростом цен, особенно на память. Поэтому последующее снижение цен означает возврат цепочки поставок к более «нормальному» состоянию.
Изменение цен также объясняет, почему площадь кремния, соответствующая поставкам, и спрос на HBM в битах всё ещё растут, причём быстрее номинальных расходов.
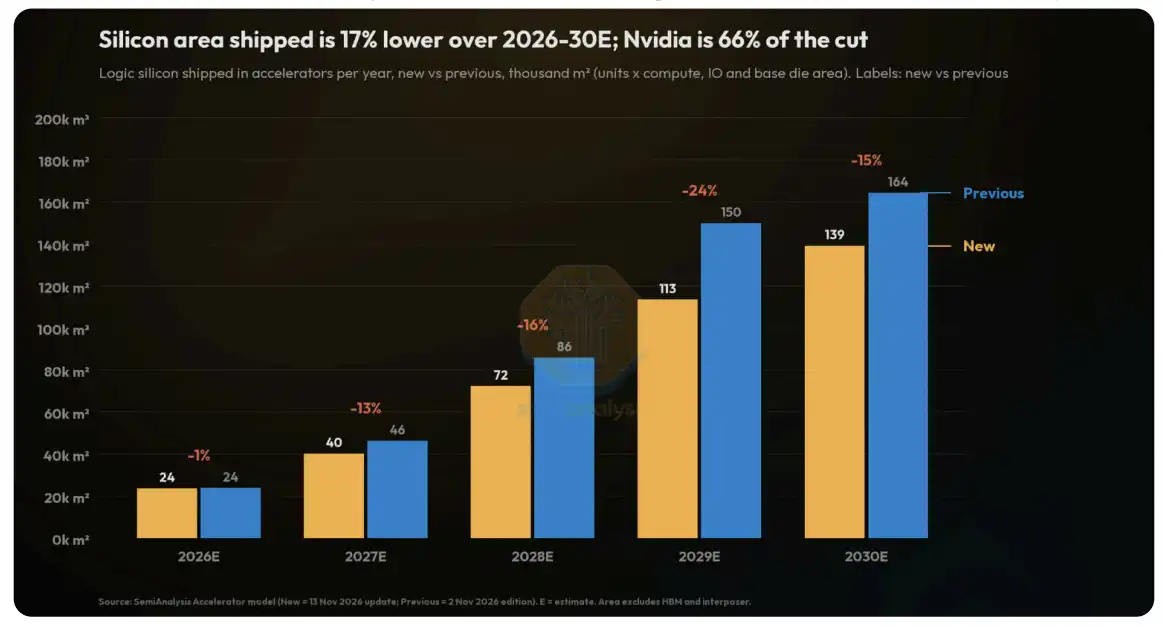
Совокупная площадь кремния прогнозируемых поставок на 2026–2030 годы снижена на 17%, на Nvidia приходится 66% снижения площади.
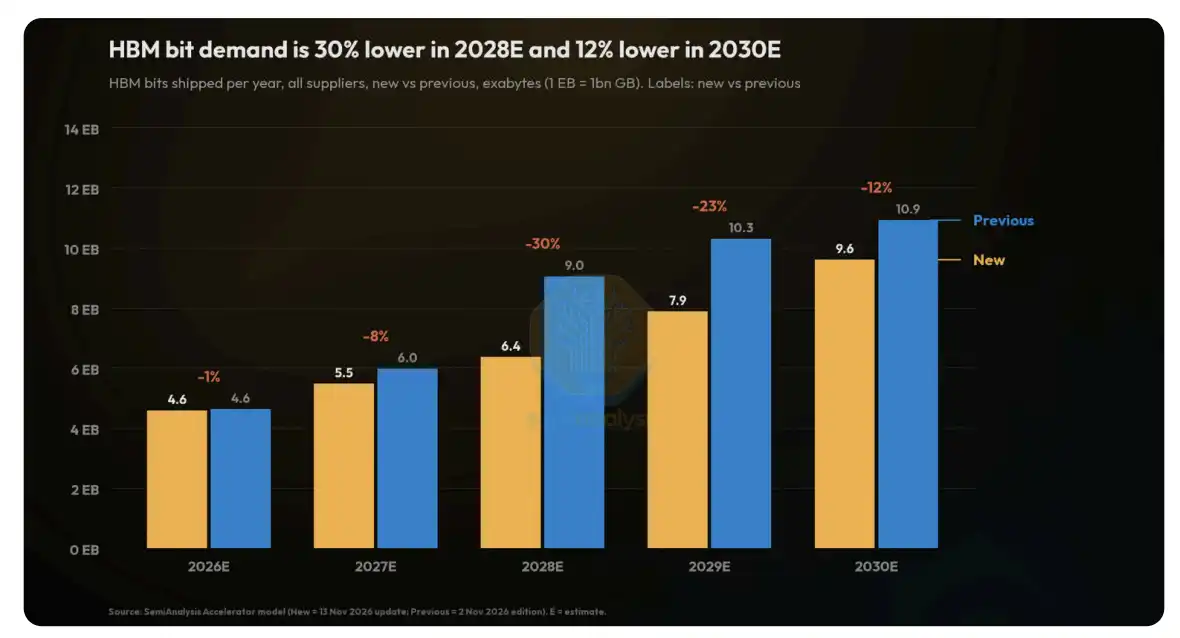
Прогноз спроса на HBM в битах на 2028 год снижен на 30%, на 2030 год — на 12%.
Прогноз потребления электроэнергии для ИИ также снижен. Это результат одновременного уменьшения объёмов поставок и снижения предположений о мощности одного чипа. Поскольку электроэнергия остаётся ограничивающим фактором, мы ожидаем, что будущие дорожные карты продуктов снизят максимальную потребляемую мощность чипов. Снижение потребления электроэнергии также означает, что с учётом пересмотренного в нашей модели дата-центров прогноза мирового (без Китая) предложения электроэнергии на 2027–2029 годы для развёртывания этих поставляемых устройств будет достаточно энергии.
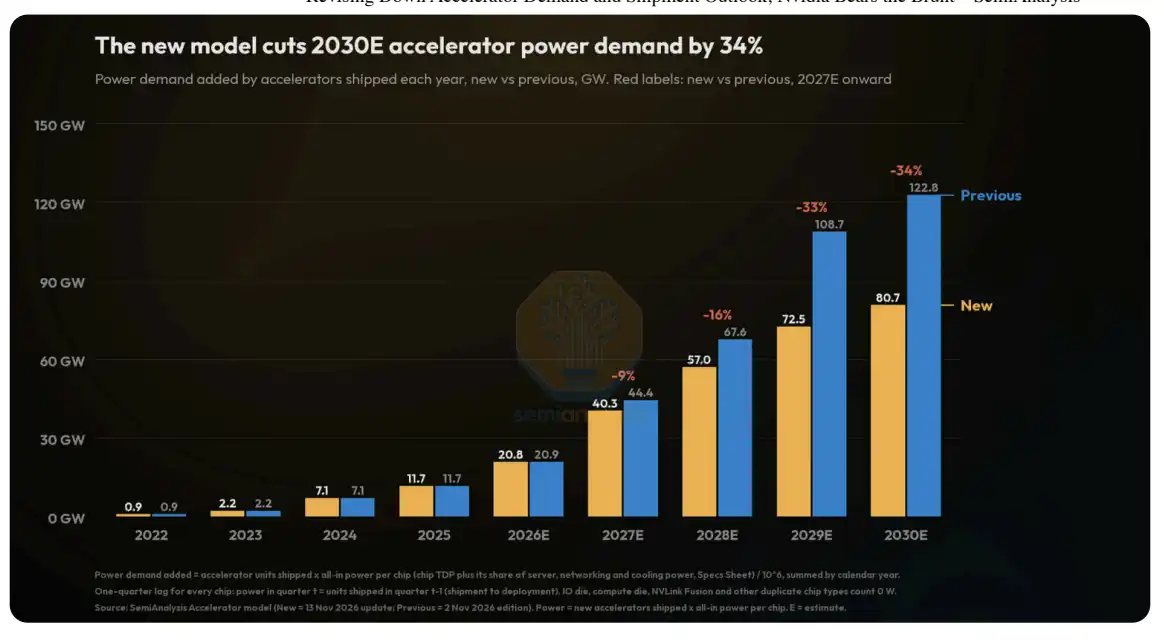
Новая модель снижает прогноз потребления электроэнергии ускорителями в 2030 году на 34%.
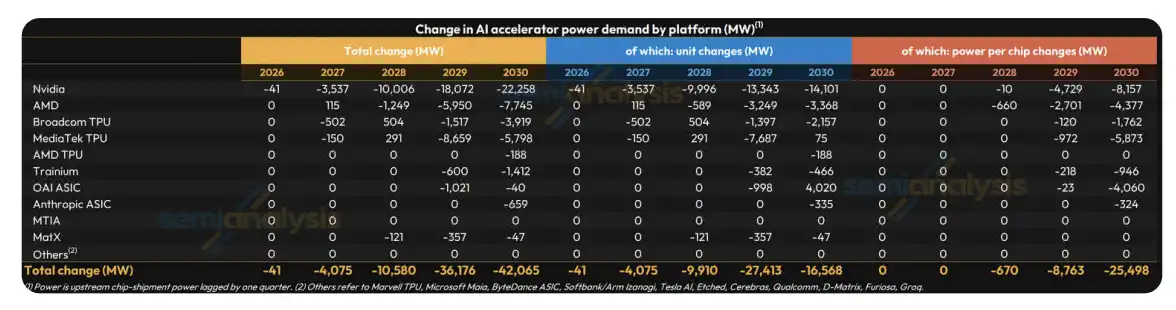
Изменение потребления электроэнергии ИИ-ускорителями по платформам, в МВт.
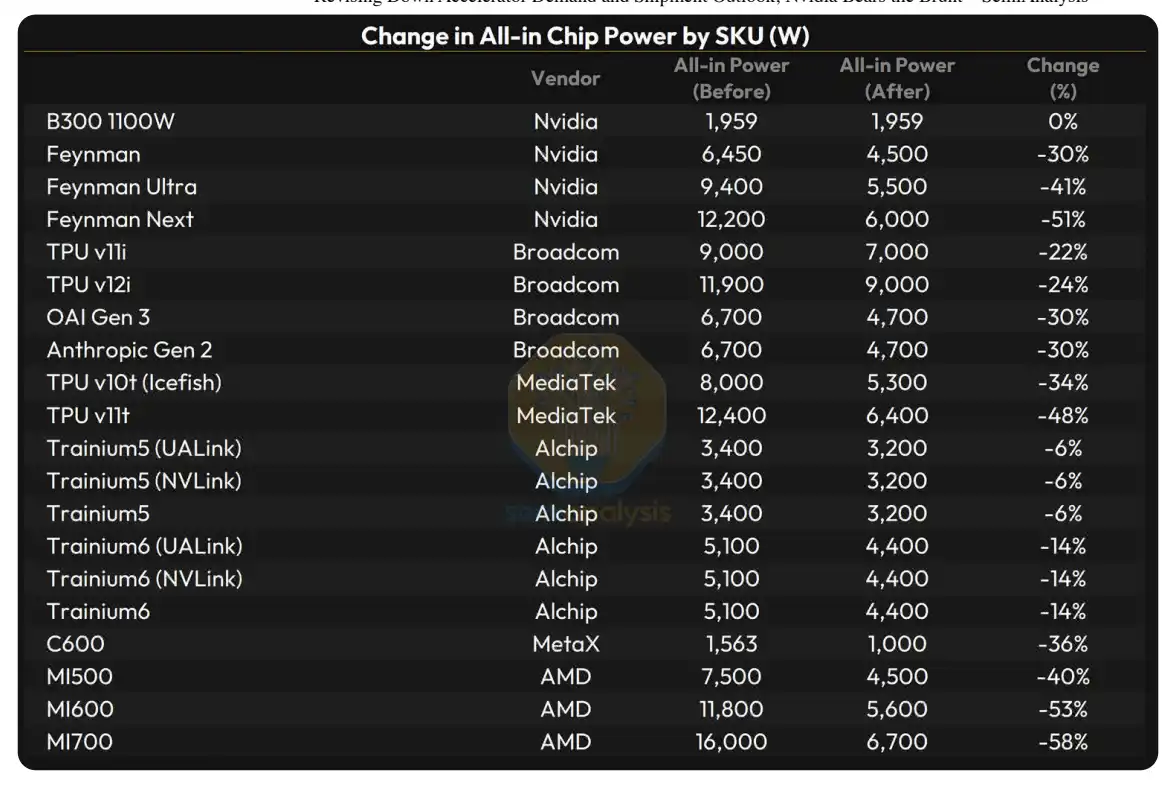
Изменение совокупной потребляемой мощности по моделям чипов, в Вт.
Далее мы рассмотрим эти изменения по поставщикам и платформам.
Nvidia
По выручке от вычислительных продуктов мы значительно снизили прогнозы поставок Nvidia на 2027, 2028, 2029 и 2030 годы на 22%, 39%, 56% и 66% соответственно. По совокупной потребляемой мощности — на 14%, 35%, 50% и 59%. Начиная с Feynman, помимо учёта изменения стоимости HBM, мы дополнительно снизили прогнозы средней цены продажи, поскольку считаем, что Nvidia придётся принять более низкую маржу, чтобы сохранить конкурентоспособность относительно других проектов. Прогнозная цена Feynman снижена с примерно 110 000 до примерно 78 000 долларов, Feynman Ultra — с примерно 175 000 до примерно 98 000 долларов, Feynman Next — с примерно 191 000 до примерно 118 000 долларов. Одновременное снижение цен и объёмов поставок означает значительное падение прогнозной выручки Nvidia. Снижение касается GPU, LPU Groq и дискретных CPU.
Мы сильнее всего снизили прогноз спроса на Nvidia, потому что в вычислительных системах передовых ИИ-лабораторий GPU Nvidia менее привлекательны. Среди четырёх вычислительных платформ, используемых Anthropic, — TPU, Trainium, GPU AMD и GPU Nvidia — позиция GPU Nvidia наиболее периферийна. По производительности на доллар Anthropic предпочитает другие платформы.
Хотя GPU играют более важную роль в инфраструктуре OpenAI, с учётом значительной финансовой выгоды от сделки с AMD по варрантам GPU AMD стали очень привлекательным вариантом. Кроме того, OpenAI будет в приоритетном порядке развёртывать свои ASIC-проекты Jalapeno и Serrano следующего поколения, поскольку эти чипы уже лидируют по производительности на единицу совокупной стоимости владения.
Кроме того, среди всех поставщиков Nvidia имеет наибольшую экспозицию к клиентам из числа новых облачных провайдеров (Neocloud), особенно к небольшим клиентам «длинного хвоста». Сегодня новые облачные провайдеры сталкиваются с гораздо большими рисками как в реализации проектов, так и в способности к финансированию. Объём вычислительных мощностей, который конечные клиенты из Китая обязались приобрести у новых облачных провайдеров, также весьма значителен. Вероятность того, что RASA станет законом, по-видимому, растёт. После вступления в силу удалённый доступ к GPU будет считаться экспортом, и удалённый доступ китайских клиентов к передовым GPU будет нарушать экспортный контроль.
Наконец, отметим, что эта корректировка модели не учитывает влияние отставки Дженсена Хуанга с поста генерального директора Nvidia. Даже если бы Хуанг остался генеральным директором, мы сделали бы такую же корректировку. Учитывая важность Хуанга для Nvidia, мы считаем, что эта передача руководства увеличит риск снижения доли рынка, и падение может превысить наши прогнозы, приведённые здесь.
Поскольку поставки платформ Vera Rubin L6 переносятся с третьего квартала на четвёртый, мы также скорректировали прогнозы на третий и четвёртый кварталы 2026 года. Мы перенесли около 100 000 GPU Rubin с третьего квартала 2026 года на четвёртый, при этом годовой объём поставок Vera Rubin в 2026 году остаётся на уровне около 980 000 штук. Поставки GB300 в третьем квартале увеличены примерно на 130 000 штук, чтобы заполнить этот пробел. По мере ускорения увеличения объёмов Rubin мы в прогнозе на четвёртый квартал 2026 года сократили примерно 260 000 GB300 и примерно 150 000 H200. С учётом всех корректировок общая выручка Nvidia в третьем квартале 2026 года составит около 109,1 млрд долларов, в четвёртом квартале — около 125,3 млрд долларов.
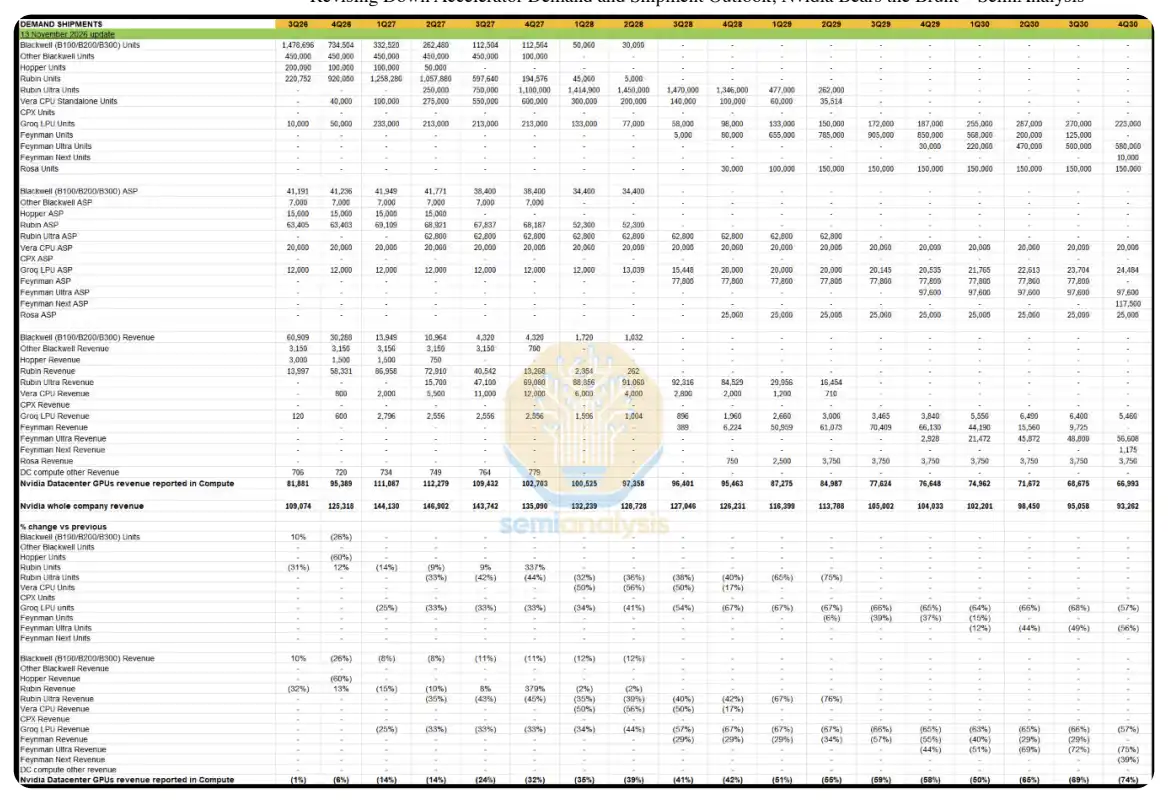
Прогноз поставок (Nvidia). Таблица обновлена 13 ноября 2026 года, по кварталам указаны объёмы поставок, средние цены и выручка по моделям, а также изменение в процентах относительно предыдущей версии. В сводных строках — выручка Nvidia от GPU для дата-центров, учитываемая в вычислительном бизнесе, и общая выручка Nvidia. Источник: SemiAnalysis.
Broadcom
Broadcom наименее пострадала: совокупный прогноз выручки от ASIC на 2026–2030 годы снижен на 11%, в основном из-за снижения средней цены продажи вследствие удешевления HBM, а влияние сокращения объёмов поставок невелико. Мы считаем, что спрос на Broadcom не снизится, поскольку её три крупных ASIC-проекта (TPU, OpenAI и Anthropic) обеспечивают конечным клиентам более высокую производительность на единицу стоимости и на единицу потребляемой мощности, а также Broadcom способна поддерживать финансовые механизмы, предлагаемые кредиторами, и привлекать средства на землю, электроэнергию, основные здания и системы. По OpenAI мы снизили прогнозируемый масштаб Serrano второго поколения в 2029 году на 1 ГВт, при этом значительно увеличили объёмы поставок третьего поколения в 2030 году.
Мы немного снизили поставки TPU, относящиеся к Google и Anthropic. Из-за ожидаемой приостановки развития дата-центров в Техасе мы также перенесли с 2027 на 2028 год поставку 700 МВт TPU для Anthropic. Наша команда по дата-центрам ожидает, что около 275 МВт мощностей проекта Crusoe/Goodnight будет отложено с четвёртого квартала 2027 года, а ещё 330 МВт проекта Nexus в Хаббарде ещё не одобрены и также находятся под риском. Оба объекта предназначены для развёртывания TPU Anthropic.
Ещё один проект Broadcom, по которому мы снизили прогноз, связан со стартапом MatX. Мы считаем, что неопределённость по MatX выше и ему сложнее получить финансирование, поэтому снизили оценку спроса со стороны Anthropic на чипы MatX.
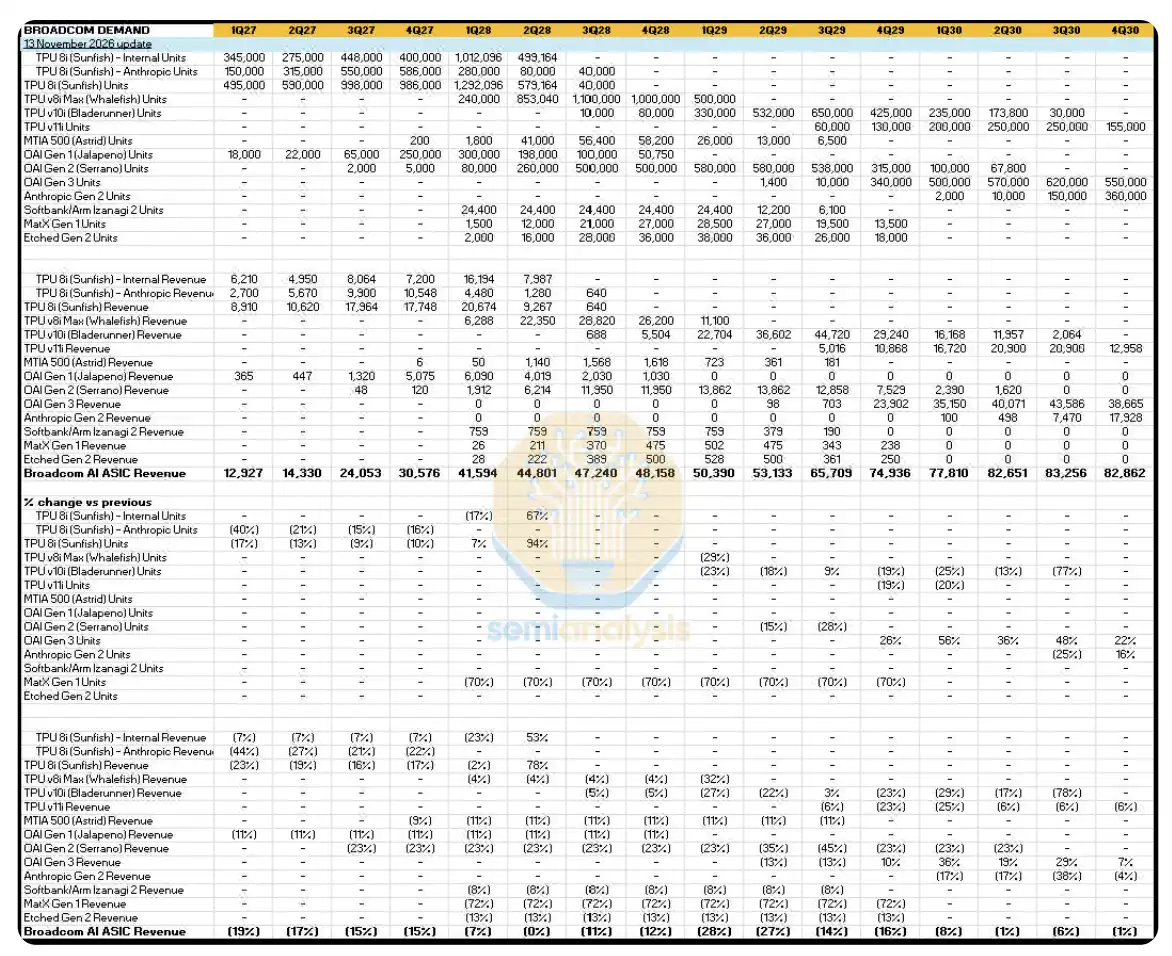
Спрос на продукцию Broadcom. Таблица обновлена 13 ноября 2026 года, по кварталам указаны объёмы поставок, выручка и изменение в процентах относительно предыдущей версии по проектам TPU, OpenAI, Anthropic и другим. В сводной строке — выручка Broadcom от ИИ-ASIC. Источник: SemiAnalysis.
MediaTek
Мы снизили прогноз поставок MediaTek значительнее.
Это отражает как снижение спроса со стороны Anthropic из-за факторов финансирования, так и наш пересмотр общего спроса на TPU, поскольку по нашей модели MediaTek в будущем будет обеспечивать большую часть поставок TPU, особенно TPU для внутреннего использования Google. Даже после этого снижения поставки TPU MediaTek в 2029–2030 годах остаются более высокими, чем у Broadcom и других партнёров, таких как AMD/Marvell. Кроме того, поскольку клиенты MediaTek самостоятельно закупают HBM, снижение цен на HBM не влияет на MediaTek, поэтому изменение прогноза выручки полностью обусловлено снижением объёмов поставок.
Снижение в основном сосредоточено на двух продуктах TPU v9 — Humufish и Triggerfish. Мы снизили совокупные поставки Humufish за весь жизненный цикл в 2028 и 2029 годах на 470 000 единиц, что в основном отражает сохраняющиеся риски по выходу годных микросхем EMIB-T.
Учитывая, что финансовые ограничения являются одной из главных причин этой корректировки, мы считаем, что способность Broadcom обеспечивать финансирование всего строительного проекта более важна для Anthropic. Поэтому в наибольшей степени мы снизили прогноз по TPU v9i (Triggerfish): поставки за весь жизненный цикл снижены на 42%. Triggerfish разрабатывался с учётом пожеланий Anthropic и должен был стать первым TPU MediaTek, продаваемым внешнему клиенту.
Однако мы также признаём, что общая рентабельность MediaTek ниже, чем у Broadcom, поэтому совокупная стоимость системы ниже, что привлекательно при ограниченном финансировании. Для этого потребуется, чтобы Google взял на себя больше финансовых обязательств или Anthropic увеличил предоплату.
По последующему TPU v10t (Icefish) мы замедлили увеличение объёмов в 2029 году и перенесли больше поставок на 2030 год.
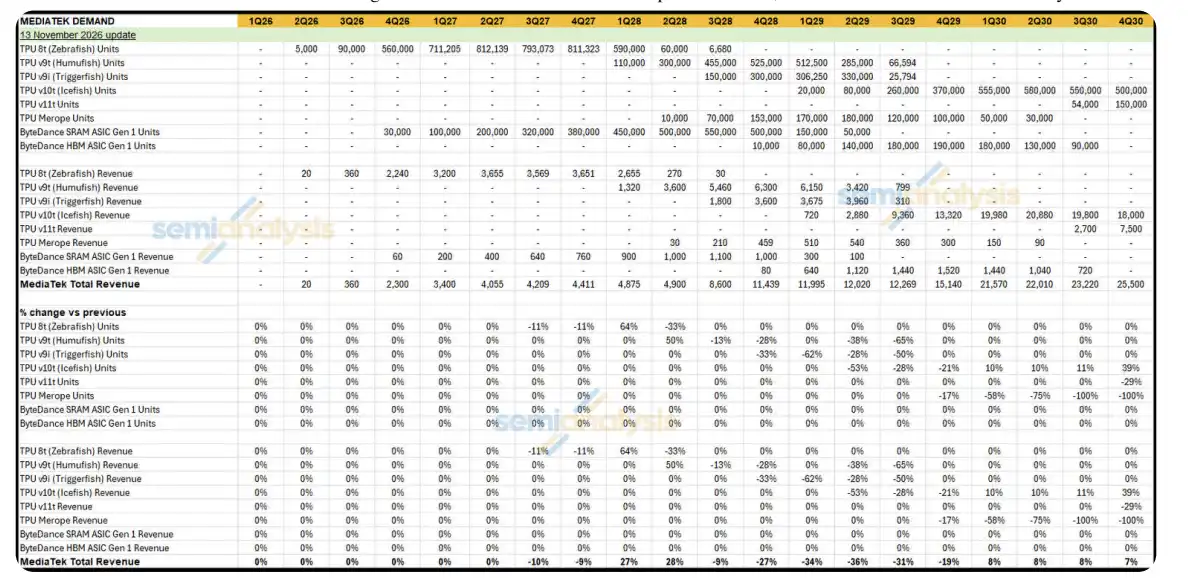
Спрос на продукцию MediaTek. Таблица обновлена 13 ноября 2026 года, по кварталам указаны объёмы поставок, выручка и изменение в процентах относительно предыдущей версии по моделям TPU и ASIC-проекту ByteDance. В сводной строке — общая выручка MediaTek. Источник: SemiAnalysis.
AMD
По совокупной потребляемой мощности мы снизили прогнозы AMD на 2028, 2029 и 2030 годы на 23%, 55% и 57% соответственно, по затратам — на 29%, 35% и 32%. Прогноз потребляемой мощности на 2027 год практически не изменился, прогноз расходов снижен на 11%. Хотя AMD также относится к поставщикам коммерческих чипов для открытого рынка, снижение выручки меньше, чем у Nvidia, поскольку AMD имеет большую экспозицию к гиперскейлерам и клиентам из числа передовых ИИ-лабораторий, включая Meta, OpenAI и Anthropic. Для Meta и OpenAI сделка с AMD по варрантам делает покупку систем AMD почти безальтернативным решением. У Anthropic нет сделки с AMD по варрантам, но мы считаем, что цены AMD для Anthropic всё равно очень выгодны. По производительности на доллар при инференсе AMD для Anthropic уступает только TPU.
Кроме того, в ближайшей перспективе мы сдвинули начало увеличения объёмов MI400 на более ранний срок, чтобы отразить более сильный рост производства в четвёртом квартале 2026 года. Мы перенесли около 25 000 MI400 и около 30 000 заказных Meta MI450-MC с четвёртого квартала 2027 года на четвёртый квартал 2026 года.
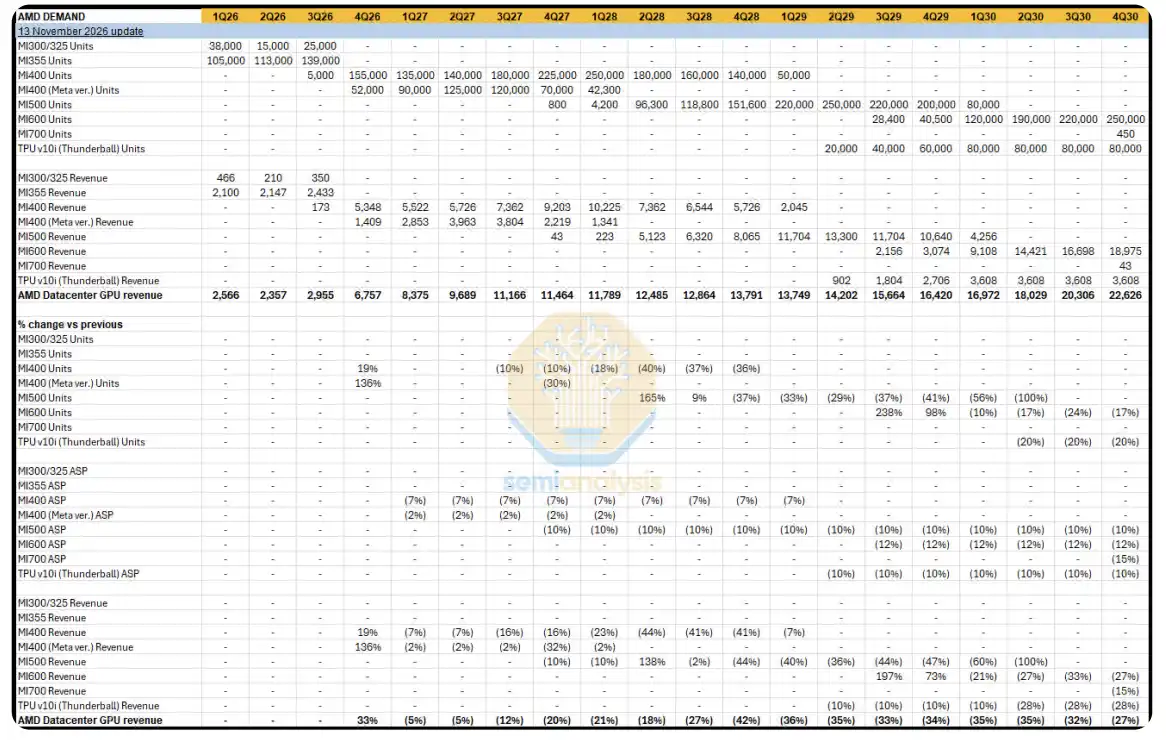
Спрос на продукцию AMD. Таблица обновлена 13 ноября 2026 года, по кварталам указаны объёмы поставок, выручка и изменение в процентах относительно предыдущей версии по моделям, а также изменение средней цены продажи. В сводной строке — выручка AMD от GPU для дата-центров. Источник: SemiAnalysis.
Amazon Trainium
Мы сохранили прогнозы поставок Trainium на 2027 и 2028 годы. На 2029 год мы перенесли объёмы, которые ожидались от Trainium4, на Trainium5, продлили жизненный цикл Trainium5 до 2030 года и снизили масштаб увеличения Trainium6. Мы сохранили ближайшие прогнозы поставок Trainium, поскольку у Amazon очень большой запас строящихся и готовящихся проектов дата-центров, большинство из которых не затронуто. Кроме того, производственные затраты Trainium значительно ниже, поэтому затраты конечных клиентов тоже ниже. Amazon также готов по стратегическим соображениям предоставлять субсидии проектам ключевых клиентов, таких как Anthropic и OpenAI, использующих Trainium.
Прочие корректировки
Мы переименовали TPU v9i (Whalefish) в TPU v8i Max (Whalefish).
Мы переименовали «B300 1200W» в «B300 1100W» и соответствующим образом обновили тепловую расчётную мощность (TDP). Совокупная потребляемая мощность чипа осталась неизменной.
В ODM-модели мы снизили заказ Microsoft на стойки Vera Rubin в 2027 году на 200 штук.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.