Goldman Sachs объясняет: почему золото упало ниже $4000 и почему дальнейшее снижение более вероятно
 Odaily
Автор оригинала: Чжао Ин
Источник оригинала: Wall Street CN
Золото переживает хрестоматийный сбой. Все макроэкономические факторы, которые должны были бы толкать цену вверх, присутствуют одновременно, но цена движется вниз и в прошлую пятницу пробила ключевой психологический уровень $4000. Свежий анализ Goldman Sachs раскрывает истинные движущие силы этой аномальной распродажи и предупреждает, что структура рынка ещё не очищена, а риски снижения сохраняются.
В прошлую пятницу декабрьские фьючерсы на золото закрылись на отметке $3898,90 за унцию, потеряв за день 3,3%, а спотовая цена опустилась до минимума с октября 2025 года, что примерно на 30% ниже исторического максимума около $5600, достигнутого в январе. Команда Goldman Sachs по сырьевым товарам в своём еженедельном отчёте отметила, что пробой уровня $4000 произошёл на фоне геополитических рисков перед выходными и общего снижения аппетита к риску. В тот день объём торгов на CME вырос на 80% по сравнению с предыдущим днём, а объём торгов ETF GLD составил около $4 млрд, что поставило его на седьмое место среди всех ETF по дневному обороту.
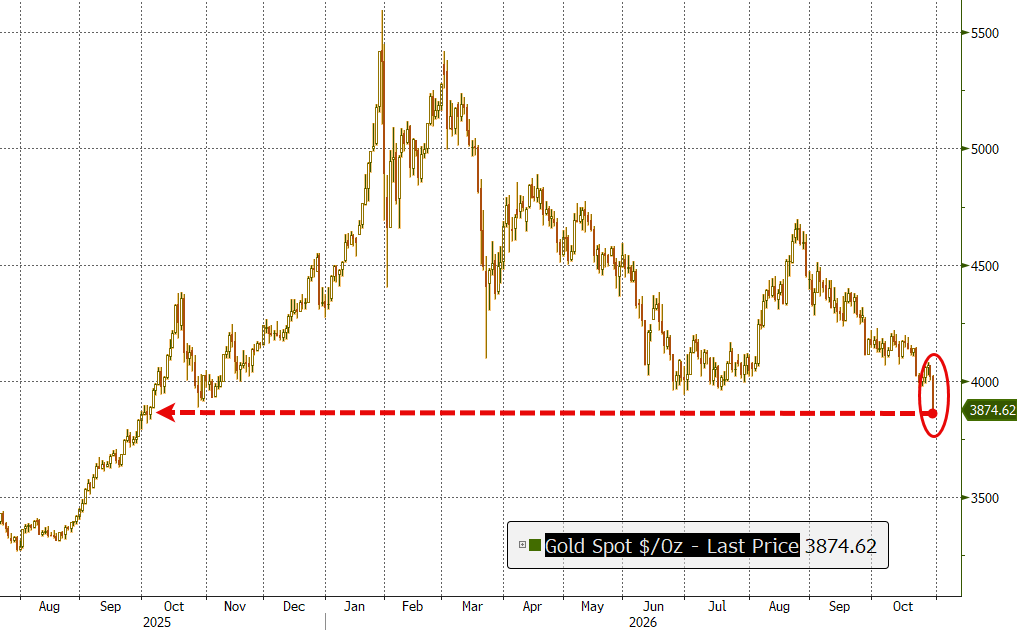
Аналитик Goldman Sachs Роберт Куинн отметил в отчёте, что с 22 сентября рынок в совокупности продал фьючерсные позиции по золоту на $19,5 млрд, причём темпы продаж продолжают ускоряться. Примечательно, что основными продавцами на этот раз были не хедж-фонды, на которые обычно возлагают вину, а средства из категорий «прочие» и «неподотчётные», на долю которых в сумме пришлось около 95% всего объёма продаж. Одновременно медвежьи настроения на рынке опционов поднялись до 85-го процентиля за последний год — рынок активно закладывается на дальнейшее снижение.
Ключевое противоречие этой распродажи заключается в том, что структурные покупатели, поддерживающие цену, — центральные банки — по-прежнему присутствуют и продолжают покупать, но их темпы покупок значительно медленнее текущих темпов продаж. «Нечувствительные к цене» покупатели столкнулись с такими же «нечувствительными к цене» продавцами: центральные банки покупают независимо от уровня цен, а крупные держатели, такие как суверенные государства, для удовлетворения потребностей в ликвидности столь же безразлично продают золото — самый ликвидный резервный актив. В противостоянии этих двух сил временно побеждает та, что действует быстрее.
Масштаб и темпы распродажи: пять недель подряд, $19,5 млрд
Согласно анализу Goldman Sachs отчётов CFTC, в период наблюдения с 20 по 27 октября спекулятивные продажи золота ещё более ускорились. Управляемые деньги, категория «прочие» и неподотчётные в сумме продали $8 млрд, что стало пятой неделей подряд медвежьего оттока средств; за пять недель совокупный объём продаж достиг $19,5 млрд, из которых $5,2 млрд пришлось на закрытие позиций, а $2,8 млрд — на открытие новых коротких позиций.
По масштабу, при цене около $4000 за унцию, $19,5 млрд соответствуют примерно 4,9 млн унций, или около 150 тонн золота. Собственная модель Goldman Sachs по отслеживанию покупок центральных банков показывает, что официальный сектор сейчас покупает золото темпами около 85 тонн в месяц. Иными словами, объём спекулятивных продаж за пять недель эквивалентен почти двухмесячным закупкам центральных банков.
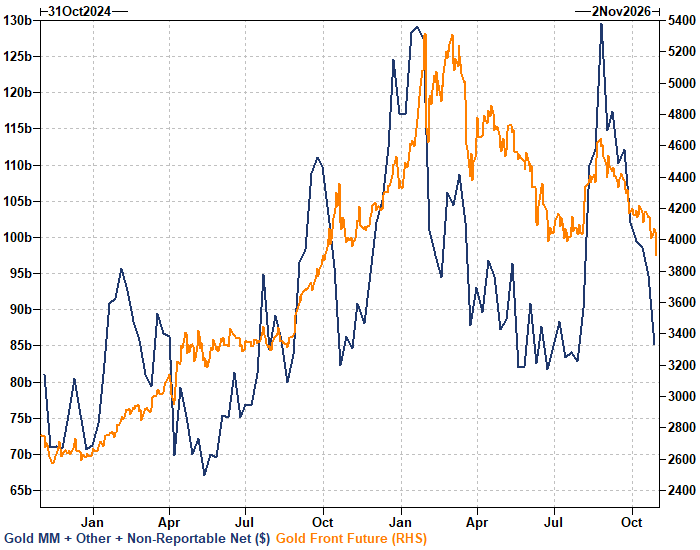
Ещё более примечателен состав продавцов. Хедж-фонды (управляемые деньги) в этой распродаже практически не участвовали, а на категории «прочие» и «неподотчётные» в сумме пришлось около 95% объёма продаж, причём закрытие длинных позиций категорией «прочие» составило $4 млрд и стало основным источником продаж. Категория «прочие» по определению CFTC включает семейные офисы, собственные торговые подразделения и другие крупные счета, не относящиеся к хедж-фондам; это «медленные деньги» с низкой оборачиваемостью и более устойчивыми позициями.
Все макросигналы не сработали: тень управления суверенной ликвидностью
Аномальность нынешнего падения цены на золото в том, что все традиционные бычьи факторы на месте. В течение периода наблюдения реальная доходность 10-летних казначейских облигаций США снизилась на 11 базисных пунктов, фондовый рынок находился под давлением, а геополитическая напряжённость на Ближнем Востоке сохранялась — все три фактора исторически являются самыми надёжными катализаторами роста золота. Тем не менее за этот период цена золота упала на 1,6%.
Роберт Куинн из Goldman Sachs частично объясняет это «опасениями по поводу управления суверенной ликвидностью» и укреплением доллара. За тот же период нефть Brent выросла на 4,1%, а индекс доллара — на 0,6%. Goldman Sachs отмечает, что скользящая 6-месячная корреляция длинных позиций категории «прочие» с долларом и нефтью Brent является «умеренно отрицательной» — то есть при укреплении нефти и доллара такие длинные позиции склонны закрываться.
Формулировка «управление суверенной ликвидностью» указывает на тревожную для рынка возможность: по мере дальнейшего роста нефти Brent и продолжения региональных конфликтов некоторым суверенным структурам — как импортёрам, так и экспортёрам нефти — доллары могут быть нужнее, чем золото, а золото как раз является самым ликвидным активом в их резервах. Goldman Sachs также отмечает, что в последнее время значительные объёмы физического золота поступают в Лондон, а золотые слитки, поступающие в Лондон, — это именно те слитки, которые можно продать на лондонском рынке.
Позиции ещё не очищены: риски снижения сохраняются
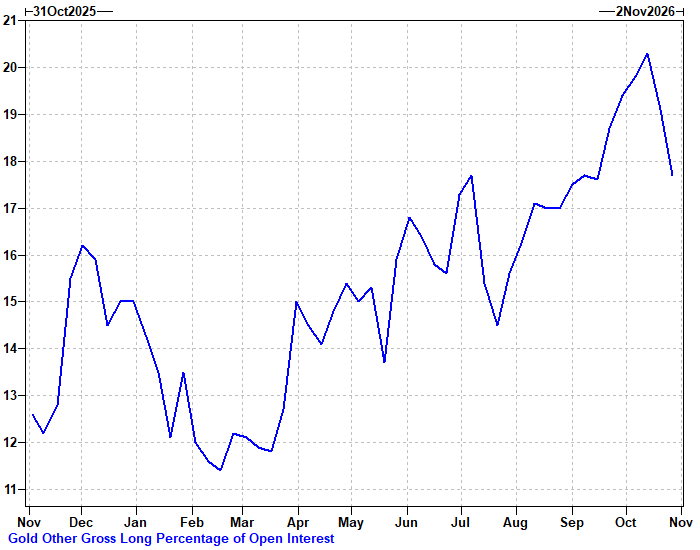
Goldman Sachs прямо заявляет, что эта распродажа ещё не завершена. По состоянию на 27 октября длинные позиции категории «прочие» как по номинальному размеру, так и по доле в открытом интересе оставались выше двухлетнего медианного уровня. Доля длинных позиций этой категории в открытом интересе в середине октября поднималась примерно до 20%, что стало максимальным значением на годовом графике Goldman Sachs; после недавней распродажи она снизилась примерно до 18%, но всё ещё значительно выше минимумов февраля на уровне около 11–12%.
Данные COT актуальны на 27 октября, после чего ситуация на рынке ещё ухудшилась. По данным Goldman Sachs, с 27 по 30 октября цена золота упала ещё на 4,3%, а нефть Brent выросла ещё на 3,7%, став основным фактором давления; снижение доллара и реальной доходности уже не могло поддержать цену золота.
На уровне ETF, по состоянию на прошлый четверг, запасы GLD всё ещё находились всего примерно на 1% ниже исторического максимума. Goldman Sachs подсчитал, что даже если весь отток средств из ETF в прошлую пятницу был вызван сокращением позиций, он составил лишь около 1 млн унций, тогда как общие запасы GLD превышают 100 млн унций. Это означает, что потенциальное давление продаж остаётся весьма значительным.
Рынок опционов: медвежьи настроения на годовом максимуме
Сигналы рынка опционов также не внушают оптимизма. Согласно отчёту Куинна, 3-месячная подразумеваемая волатильность золота и нормализованный перекос 25-дельта пут/колл выросли, причём последний достиг 85-го процентиля годового распределения.
Данные Goldman Sachs показывают, что перекос резко вырос с примерно -10 в сентябре до примерно +6, а 3-месячная подразумеваемая волатильность восстановилась с 19% вблизи минимумов 2026 года до более чем 21%. В прошлую пятницу однодневная подразумеваемая волатильность подскочила на 3,5 пункта волатильности, а двухнедельная высокочастотная реализованная волатильность достигла 18,5. Шесть недель назад, в сентябре, рынок активно покупал колл-опционы; теперь премия пут-опционов поднялась до 85-го процентиля.
В связи с этим торговый отдел Goldman Sachs по сырьевым товарам заявил, что в настоящее время «экспозиция по опционам и дельте ограничена», и он ждёт сигналов для повторного входа, пока не разворачивая дополнительный риск в длинную сторону.
Следующий уровень поддержки и долгосрочная логика структурных покупателей
Торговый отдел Goldman Sachs рассматривает $3850 как следующий ключевой уровень поддержки, но признаёт, что это «движущаяся цель», и отмечает, что прежнее суждение о том, что уровень $3950 устоит, было опровергнуто. $3850 находится менее чем в 1,5% от текущей фьючерсной цены $3898,90 и одновременно ниже недавнего дна $4070, установленного исследовательской группой Goldman Sachs по сырьевым товарам в прошлом месяце в сценарии «ястребиной ФРС»; тогда группа полагала, что продолжающиеся покупки центральных банков будут постепенно поднимать это дно.
Структурная логика поддержки золота не изменилась: центральные банки продолжают покупать золото, тенденция дедолларизации не развернулась, исследовательская группа Goldman Sachs сохраняет целевую цену золота на конец 2027 года на уровне $5400 и считает, что официальные закупки станут основным драйвером достижения этой цели.
Однако темпы структурных покупок медленнее, а текущие темпы продаж быстрее. В условиях, когда длинные позиции категории «прочие» всё ещё выше двухлетней медианы, перекос опционов находится на высоком уровне, торговый отдел бездействует, а вероятность повышения ставки ФРС в декабре оценивается рынком примерно в 75%, Goldman Sachs считает, что путь наименьшего сопротивления — сначала снижение: тест поддержки $3850 с возможностью пробоя, и лишь затем окно возможностей для центральных банков покупать на падении. Особенно если цены на нефть продолжат расти в рамках «окна эскалации после промежуточных выборов», за которым следит команда по сырьевым товарам, этот сценарий станет ещё более вероятным.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.