BofA Хартнетт: доллар «разрушает всё», сохраняйте защитные позиции до его падения
 Odaily
Авторы оригинала: Бао Илун, Е Чжэнь
Источник оригинала: Wall Street CN
Стремительно растущий доллар сжимает глобальную ликвидность и превращается в «разрушительный шар» для финансовых рынков, подавляя глобальные рисковые активы и сырьевые товары. Входить в рисковые активы пока рано.
Такую точку зрения высказал главный инвестиционный стратег Bank of America Майкл Хартнетт в своем последнем отчете Flow Show.Он считает, что рынок сталкивается с тройным противоречием: цикл ужесточения ФРС далек от завершения, государственная поддержка рынка создает барьер для медведей, а эффект богатства состоятельных потребителей поддерживает экономику. Это означает, что сейчас рисковые активы не стоит ни покупать на росте, ни безопасно шортить.
Хартнетт снова отодвинул свою «финишную черту» для бычьего прогноза на конец года. Изначально ожидалось, что после промежуточных выборов и до Дня благодарения рынок может начать ралли в конце года, но данные по занятости значительно превзошли ожидания, инфляция три месяца подряд оставалась высокой, а представители ФРС намекали на повышение ставки на 50 базисных пунктов, что полностью сбило ритм. Сигнал к наращиванию позиций появится только тогда, когда цены на нефть, доходность казначейских облигаций США и доллар одновременно пойдут вниз —а этого, возможно, придется ждать до следующей весны.
В прошлую пятницу индекс доллара закрылся на отметке 103,42, достигнув нового максимума за год. Хартнетт охарактеризовал это как «разрушительный шар» для глобальной ликвидности —продолжающееся укрепление доллара в сочетании с падением золота ниже 4000 долларов в его аналитической модели означает сокращение глобальной ликвидности.
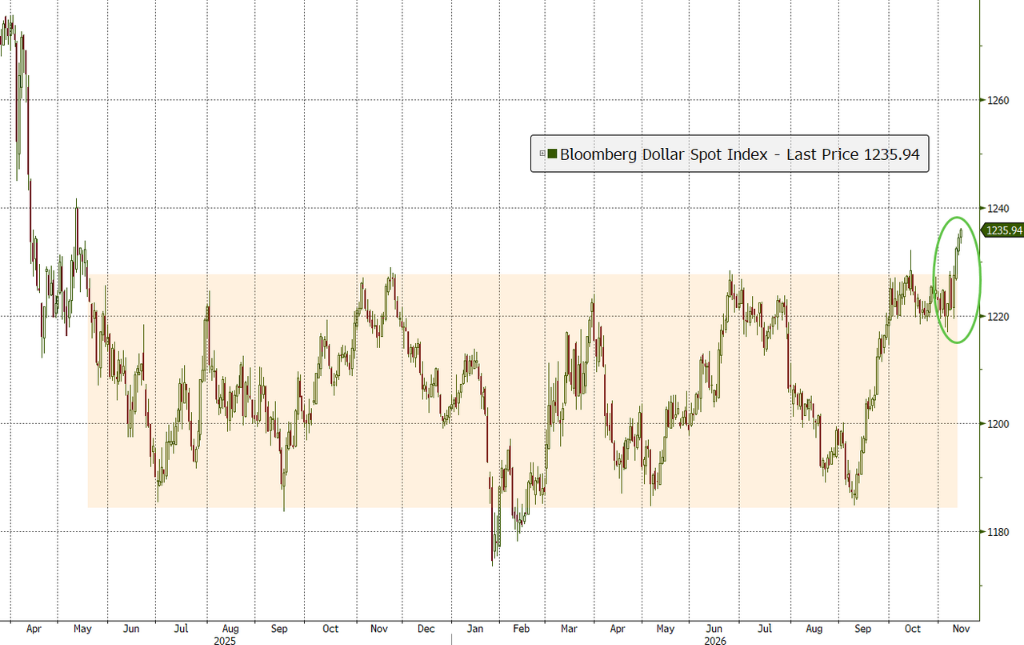
В этом контексте он откладывает окончание глобального цикла повышения ставок на апрельское заседание ФРС следующего года и сохраняет медвежий взгляд на рисковые активы до весны следующего года, когда доллар достигнет пика.
Что касается влияния на рынок, нынешний сильный доллар уже нанес значительный удар по многим классам активов: падение золота с начала года увеличилось до 10,4%, биткоин упал на 18,9%, государственные облигации упали на 3,6% с начала года, а отток из облигаций развивающихся рынков за неделю составил 15 миллиардов долларов.
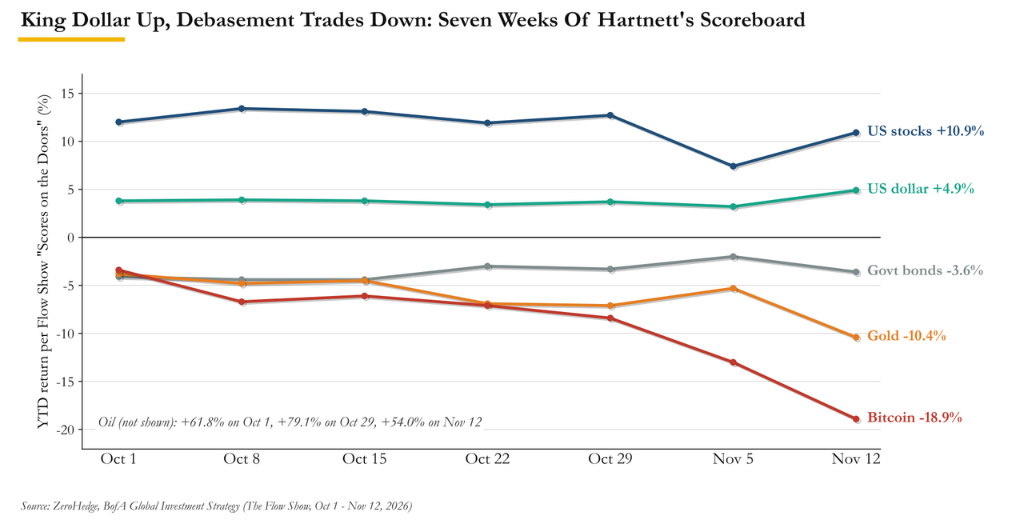
Доллар стал «разрушительным шаром», глобальная ликвидность сокращается повсеместно
Сила доллара — самая важная рыночная переменная на этой неделе.
После четырех дней роста подряд индекс доллара в пятницу закрылся на новом годовом максимуме 103,42, иена достигла отметки 160, что вызвало словесные интервенции токийских властей, золото за неделю упало на 4,7% до примерно 3874 долларов, впервые за несколько месяцев закрывшись ниже 4000 долларов, а биткоин опустился ниже 70 000 долларов.
Логика Хартнетта проста и понятна: резкий рост доллара в сочетании с падением золота ниже 4000 долларов равносилен сигналу сокращения глобальной ликвидности.
Еще 3 октября, когда он рекомендовал клиентам начать наращивать позиции в облигациях, он использовал это как ориентир для оценки, четко указав, что до пика доллара следует сохранять защитную позицию. Шесть недель спустя доллар не только не упал, но и вырос, и теперь он переносит ожидание пика доллара на февраль-март следующего года.
Этот прогноз в значительной степени совпадает с прогнозом валютной команды Goldman Sachs. По сообщению Bloomberg, стратеги Goldman Sachs Камакшья Триведи и Майкл Кэхилл в своем прогнозе на 2027 год ожидают, что курс евро к доллару упадет до 1,08 в течение трех месяцев, а затем восстановится до 1,15 к концу 2027 года, при этом торгово-взвешенный доллар в настоящее время завышен примерно на 13% по сравнению со средним значением.
Оба учреждения считают, что разрушительное движение доллара предшествует его смягчению.
Все три условия для входа не соблюдены, поворотный момент переносится на весну следующего года
Хартнетт установил три предварительных условия для перехода к рисковым активам: цена нефти (WTI) ниже 70 долларов, доходность 10-летних казначейских облигаций США ниже 4,5% и начало снижения доллара. На закрытие пятницы ни одно из трех условий не было выполнено.
Что касается цен на нефть, WTI должна упасть еще примерно на 21%, чтобы достичь уровня в 70 долларов, причем сам порог уже был понижен с 80 долларов неделей ранее. Нефть Brent на этой неделе ненадолго опускалась ниже 90 долларов, но затем отскочила из-за геополитических заявлений, и WTI к выходным торговалась около 89 долларов.
Что касается доходности казначейских облигаций, доходность 10-летних облигаций в прошлую пятницу закрылась на уровне 5,15%, поднявшись за неделю примерно на 28 базисных пунктов, и находится в одном шаге от многолетнего максимума. На аукционах трехлетних, десятилетних и тридцатилетних облигаций наблюдались хвостовые премии в доходности. Достичь снижения доходности на 65 базисных пунктов в условиях, когда ФРС обсуждает, повышать ли ставку в декабре на 25 или 50 базисных пунктов, крайне сложно.
Что касается доллара, текущая динамика прямо противоположна условиям входа: новый годовой максимум, а ожидание пика перенесено на февраль-март следующего года.
Тем временем инфляционное давление продолжает нарастать. Член совета управляющих ФРС Уоллер намекнул на повышение ставки на 50 базисных пунктов в декабре, Goldman Sachs уже включил повышение ставки в марте следующего года в базовый прогноз, а октябрьский опрос NFIB показал, что доля малых предприятий, планирующих повысить цены, подскочила до самого высокого уровня с июля 2022 года. Исторические данные показывают, что это тесно коррелирует с инфляцией не менее 3-4%.
Хартнетт также особо отметил, что целевой показатель инфляции ФРС в 2% в последний раз был выполнен в феврале 2021 года, то есть 67 месяцев назад.
Почему фондовый рынок остается устойчивым: эффект богатства и политическая поддержка
Несмотря на сложную макроэкономическую обстановку, индекс S&P 500 продолжает расти.
Хартнетт объясняет отказ рынка падать двумя факторами. Во-первых, «почему не откладывают деньги». По данным Bank of America, с января 2025 года богатство американских домохозяйств в акциях выросло на 19 триллионов долларов, достигнув 74 триллионов долларов. Поскольку потребление составляет 70% ВВП США, высокая склонность к потреблению состоятельных слоев, владеющих большим объемом акций, затрудняет глубокую рецессию экономики.
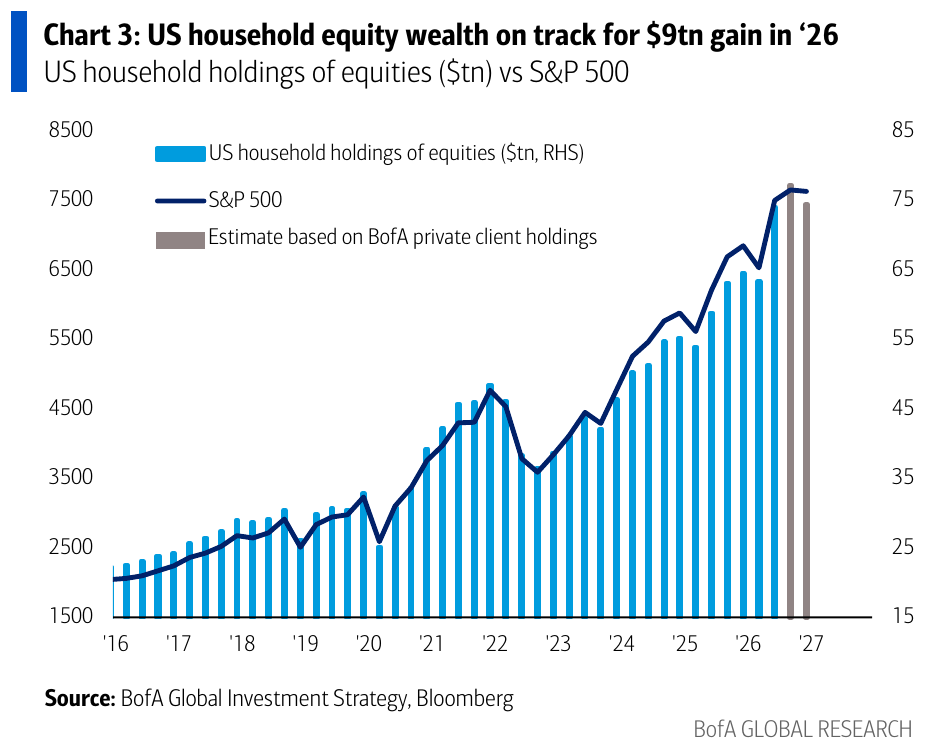
Во-вторых, «почему не шортят».
Недавние потрясения на азиатских рынках побудили правительства ряда стран принять существенные меры вмешательства. Сообщается, что регулирующие органы ввели ограничения на короткие продажи, приостановили правила маржинальной торговли и создали стабилизационный фонд в размере 15 миллиардов долларов. Фонды акций китайского рынка установили рекорд, зафиксировав приток в размере 88 миллиардов долларов в течение пяти недель подряд. Отношение властей к фондовому рынку как к «слишком большому, чтобы обанкротиться» поддерживает покупки технологических акций розничными инвесторами.
Ожидание «бума» — последняя линия обороны
Хартнетт отмечает, что в мае этого года рыночный консенсус коллективно ставил на «отсутствие рецессии, отсутствие повышения ставок, отсутствие сокращения капитальных расходов на ИИ и отсутствие полной победы демократов», и все четыре пункта почти полностью провалились.Последняя оставшаяся у рынка бычья вера — это ожидание «бума», то есть роста номинального ВВП на 5-6% в 2027 году и роста прибыли S&P 500 более чем на 15–18%.
Он считает, что этот прогноз может быть понижен. Главный стратег по акциям Goldman Sachs Питер Оппенгеймер в своем прогнозе на 2027 год предсказывает рост прибыли S&P 500 в следующем году на 11%, что значительно ниже рыночного консенсуса в 18%. При текущем коэффициенте цена/прибыль около 19,5 эта разница соответствует уровню индекса около 7100 пунктов, что находится вблизи установленного Хартнеттом медвежьего триггерного диапазона в 7000 пунктов.
Сам Goldman Sachs сохраняет целевую цену в 8700 пунктов, но для этого требуется реализация прибыли и дальнейшее расширение оценки, чему явно ограничивает текущая доходность 10-летних казначейских облигаций в 5,15%.
Хартнетт рассматривает ноябрьский опрос глобальных управляющих фондами Bank of America, который будет опубликован 17 ноября, как ключевое окно наблюдения:
- Если ожидание «бума» значительно снизится, а доля наличных средств поднимется выше 4,2%, то настроения больше не будут препятствовать покупкам;
- Если ожидание «бума» останется высоким, а доля наличных средств опустится ниже 3,7%, то на рынке еще не сформировалось достаточно паники, и условия для входа по-прежнему отсутствуют.
Хартнетт определил четкий двусторонний сценарий для S&P 500. В настоящее время S&P 500 закрылся на отметке 7562 пункта, находясь ровно посередине между двумя триггерными уровнями.
Если индекс пробьет 8000 пунктов, движущей силой станут устойчивые потоки покупок на просадках, сигнал «акции лучше облигаций», который подает возвращение равновзвешенного индекса S&P 500 к историческим максимумам, а также техническая поддержка в виде удержания выше 200-дневных скользящих средних высокодоходными облигациями, индексом S&P 500, акциями брокерских компаний и TSMC.
Он также рассматривает саммит АТЭС в Шэньчжэне 18 ноября как потенциальный катализатор, полагая, что встреча лидеров Китая, США и России может подтвердить достижение пика цен на нефть.
Если индекс упадет ниже 7000 пунктов, основной риск будет связан с нехваткой ликвидности, вызванной резким ростом доллара, а также с ошибкой в политике центральных банков, продолжающих повышать ставки на фоне замедления экономики. Наиболее уязвимые активы включают высокодоходные облигации, акции США и развивающихся рынков, энергетический и медицинский секторы, а также акции потребительских компаний с мега-капитализацией.
Если его прогноз о сохранении осторожной позиции будет опровергнут, то в ближайшие восемь недель наиболее вероятный значительный рост покажут такие активы, как золото, облигации инвестиционного уровня технологических компаний, японские и европейские фондовые рынки, выигрывающие от сильного доллара и низких цен на нефть, китайские технологические акции, акции малой и средней капитализации, полупроводники, потребительские товары не первой необходимости и акции застройщиков жилья.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.