


Редкое расхождение с долларом и гособлигациями США: золото рухнуло, стерев многомесячный рост. Что произошло?
 Odaily
Источник: Jin10 Data
В четверг на рынке золота наблюдалась аномальная динамика. Независимый аналитик по драгоценным металлам и основатель BubbleBubble Report Джесси Коломбо заявил, что явное расхождение между ценой золота, индексом доллара и доходностью гособлигаций США мешает ему определить истинную причину распродажи.
В интервью Kitco News в четверг Коломбо сказал, что пытается разобраться в происходящем на рынке золота.
«Динамика очень необычная, — отметил он. — Индекс доллара снижается. Обычно в такой день можно было бы ожидать роста индекса доллара на 1%, но вместо этого он упал на 15 базисных пунктов».
Коломбо также обратил внимание на значительное укрепление иены. По его мнению, это может указывать на интервенции, направленные на повышение курса иены, что обычно оказывает давление на доллар.
«Как правило, это поддерживает драгоценные металлы. Но сегодня они падают вместе с долларом — хотя падение доллара и невелико. При этом доходность облигаций снижается, но также не оказывает поддержки драгоценным металлам. Такое поведение очень необычно», — сказал он.
Цены на нефть немного выросли, но, по мнению Коломбо, этого роста недостаточно, чтобы объяснить масштаб падения золота.
На момент обновления статьи в пятницу спотовое золото опустилось ниже отметки $4000 за унцию впервые с июля, снизившись на 0,6% за день. Нефть Brent поднялась выше $110 за баррель впервые с 5 мая, прибавив 0,84%; нефть WTI превысила $100 за баррель, рост составил 1,35%.
Две возможные причины: закрытие позиций из-за распродажи технологических акций или интервенции по иене, сдерживающие доллар
Коломбо считает, что падение золота может быть связано с цепной реакцией, вызванной распродажей технологических акций. По мере распродажи акций, связанных с искусственным интеллектом (ИИ), фондовые рынки Северной Америки и мира оказались под давлением, и инвесторы могли быть вынуждены закрывать позиции, что затронуло и рынок драгоценных металлов.
«Я подозреваю, что отчасти это вызвано техническими причинами, а также закрытием позиций по акциям ИИ и технологических компаний. Часть падения может быть обусловлена бегством от рисков перед предстоящим заседанием Федеральной резервной системы (ФРС), особенно на фоне опасений, что Уорш снова выступит с жестким заявлением».
Однако поведение доллара и доходности гособлигаций заставляет Коломбо сомневаться в том, что падение объясняется только закрытием позиций. Обычно, если рынок уходит от рисковых активов в защитные, доллар получает поддержку, но в четверг он не укрепился, как ожидалось.
Коломбо отметил, что в четверг главным бенефициаром, судя по всему, стали гособлигации США. «Но обычно в такой ситуации доллар тоже укрепляется, а в этот раз этого не произошло», — добавил он.
Он подозревает, что интервенции по иене могут объяснить это расхождение.
«Возможно, интервенции по иене нейтрализовали поддержку, которую должен был получить доллар. Я не видел соответствующих новостей… Иногда о таких действиях сообщают постфактум, но я подозреваю, что интервенции действительно имели место».
Коломбо поделился графиком, на котором показаны подтвержденные интервенции по иене с февраля. Он считает, что динамика рынка в четверг напоминает некоторые эпизоды таких интервенций и может быть началом нового раунда.
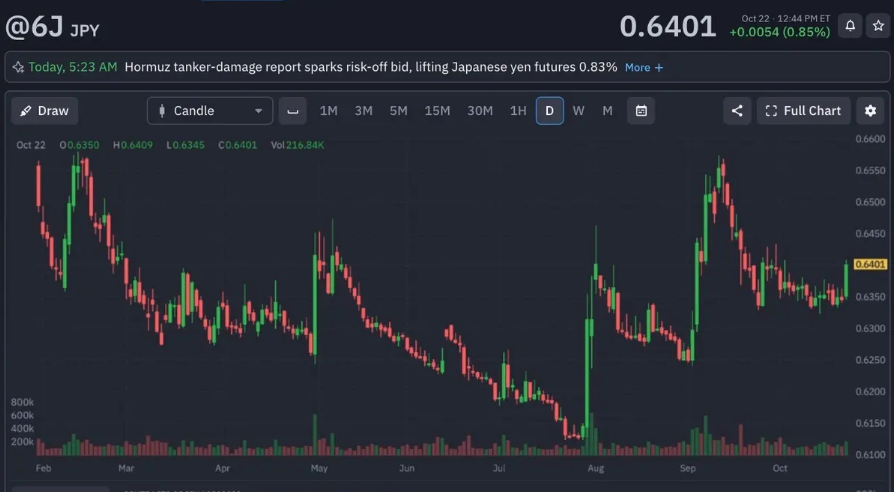
«Это совпадает с теми огромными зелеными вертикальными столбцами на графике за последние месяцы. Все они были подтвержденными интервенциями по иене. И сегодня мы снова видим начало похожего движения. Иногда интервенции происходят сериями, поэтому нельзя исключать повторных интервенций по иене сегодня вечером или в ближайшие дни», — сказал он.
Однако на данный момент нет подтверждений того, что упомянутые им интервенции действительно имели место. Суждение Коломбо остается предположением, основанным на рыночной динамике.
Цена золота приближается к зоне поддержки $3900–4000, ключевой вопрос — удержится ли она
С технической точки зрения Коломбо отмечает, что золото вновь приближается к ключевой зоне поддержки $3900–4000 за унцию. Этим летом цена находила поддержку в этом диапазоне, после чего отскакивала.
«Пока цена не пробила этот диапазон, я не беспокоюсь. До этого момента это все еще может быть формированием двойного дна или отскоком. Мы пока не можем сказать наверняка. Единственное, что мы знаем сейчас, — цена тестирует этот уровень поддержки», — сказал он.
Он подчеркнул, что пока рано делать выводы об ослаблении тренда по золоту. Если цена в итоге пробьет зону поддержки, потребуется дополнительная оценка последующей динамики.
«Если цена пробьет поддержку, мы будем судить по дальнейшему движению. Я не хочу делать преждевременных выводов. Но да, такая динамика действительно очень необычна, и падение выглядит несколько чрезмерным», — отметил он.
Масштаб текущей коррекции уже весьма значителен. Коломбо заявил: «К сожалению, золото уже откатило весь рост с августа, практически полностью стерев восходящее движение».
Тем не менее, по его мнению, поведение рынка облигаций могло в определенной степени ограничить падение золота. В четверг цены на гособлигации США выросли, а доходность снизилась, что по обычной рыночной логике должно было оказать золоту некоторую поддержку.
Коломбо пояснил, что если падение золота было в основном вызвано бегством от рисков из-за распродажи технологических акций, то без поддержки со стороны растущего рынка облигаций цена могла бы упасть еще сильнее. Он сказал:
«Снижение доходности, возможно, фактически смягчило удар по драгоценным металлам. То есть, если бы доходность облигаций сегодня выросла, золото, вероятно, уже пробило бы отметку $4000. С этой точки зрения падение доходности, возможно, сдерживает давление на золото».
Глобальные рисковые активы под давлением, эффект закрытия позиций может распространяться
Помимо североамериканского рынка, динамика азиатских фондовых рынков также дает еще одно возможное объяснение межрыночного шока, вызванного распродажей технологических акций.
Коломбо отметил: «Азиатские рынки также могли пострадать, возможно, также из-за закрытия позиций. Корейский индекс KOSPI резко упал, японский Nikkei также значительно снизился… Поэтому такое объяснение тоже вполне вероятно».
Это означает, что распродажа золота не обязательно говорит о полном исчезновении спроса на защитные активы. Если инвесторы вынуждены продавать золото для удовлетворения потребностей в ликвидности из-за падения других активов, золото также может снижаться в периоды рыночной турбулентности.
Пока Коломбо не может определить, какой фактор доминировал в четверг: закрытие позиций, вызванное распродажей акций, связанных с ИИ, или возможные интервенции по иене. На данный момент более непосредственным объектом наблюдения является то, сможет ли золото удержать зону поддержки $3900–4000 за унцию и вернется ли обычная корреляция между долларом и доходностью гособлигаций США.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.