Рождественское ралли или пузырь-2000? Два сценария Уолл-стрит
 Odaily
Автор оригинала: Сюй Чао
Источник оригинала: 华尔街见闻
Когда Федеральная резервная система приостанавливает повышение ставок, а технологические гиганты публикуют плотный поток отчетов, Уолл-стрит стоит перед историческим выбором: сработает ли сезонная бычья закономерность или призрак краха технологического пузыря 2000 года возвращается?
Deutsche Bank и BTIG на этой неделе обратились к историческим данным, но пришли к противоположным выводам. Deutsche Bank, ссылаясь на рыночные данные почти за сто лет, указывает на инерционную силу рождественского ралли в конце года; главный технический стратег BTIG Джонатан Крински, используя крах индекса полупроводников Филадельфии в 2000 году как шаблон, предупреждает, что рынок приближается к поворотной точке вниз.
Столкновение двух нарративных рамок ставит инвесторов перед самым трудным в этом году выбором направления. Основной аргумент Крински заключается не в самих цифрах отчетности, а в «реакции на реакцию рынка» — он считает, что текущее ралли не сопровождалось настоящим вымыванием позиций, самодовольство на рынке опционов еще не рассеялось, что кардинально отличается от картины перед формированием настоящего дна.

Исторические основания рождественского ралли
Джим Рид из Deutsche Bank в своем ежедневном графике на этой неделе, ссылаясь на данные S&P 500 с 1928 года, отметил, что в типичный год последний минимум S&P 500 обычно приходится примерно на 27 октября, после чего «в среднем год демонстрирует практически однонаправленный рост до конца года».

Рид далее цитирует исследование коллег Бинки Чадхи и Парага Татте: за последние 23 цикла промежуточных выборов в 21 случае S&P 500 рос в течение трех месяцев после минимума начала октября. Логика такова: неопределенность выборов спадает, фондовые активы уже пережили коррекцию, а политический тупик обычно воспринимается рынком как позитив.
Рид описывает динамику 2026 года как «мягкую версию» сценария промежуточных выборов — S&P 500 достиг исторического максимума 29 мая 2026 года, прибавив около 11% с начала года, но спустя почти пять месяцев находится менее чем на 1% ниже пика. Его вывод звучит празднично: «Сезонные закономерности — не судьба, беспокойства по поводу Ирана, искусственного интеллекта и Франции не исчезнут волшебным образом. Но если история может служить ориентиром, сегодня как раз тот момент, когда рождественское ралли начинает набирать обороты».
Однако сам Рид дает четкое предупреждение о рисках: средние значения скрывают огромный разброс. 1962, 1974, 2002 и 2022 годы были годами промежуточных выборов, которые в итоге превратились в медвежьи рынки. При этом 2002 год — это как раз год, когда технологический пузырь 2000 года окончательно достиг дна.
Шаблон 2000 года от Крински
Крински начал отслеживать историческую симуляцию индекса полупроводников Филадельфии (SOX) 2000 года еще в сентябре. Он отметил, что после пика SOX 14 марта 2000 года отдельные акции продолжали обновлять максимумы, но сам индекс больше не вернулся к росту — что в высокой степени совпадает с динамикой этого года. В версии 2000 года SOX упал с примерно 1200 пунктов в начале сентября до примерно 540 пунктов в начале декабря, потеряв более 55%, что не имеет ничего общего с рождественским ралли.
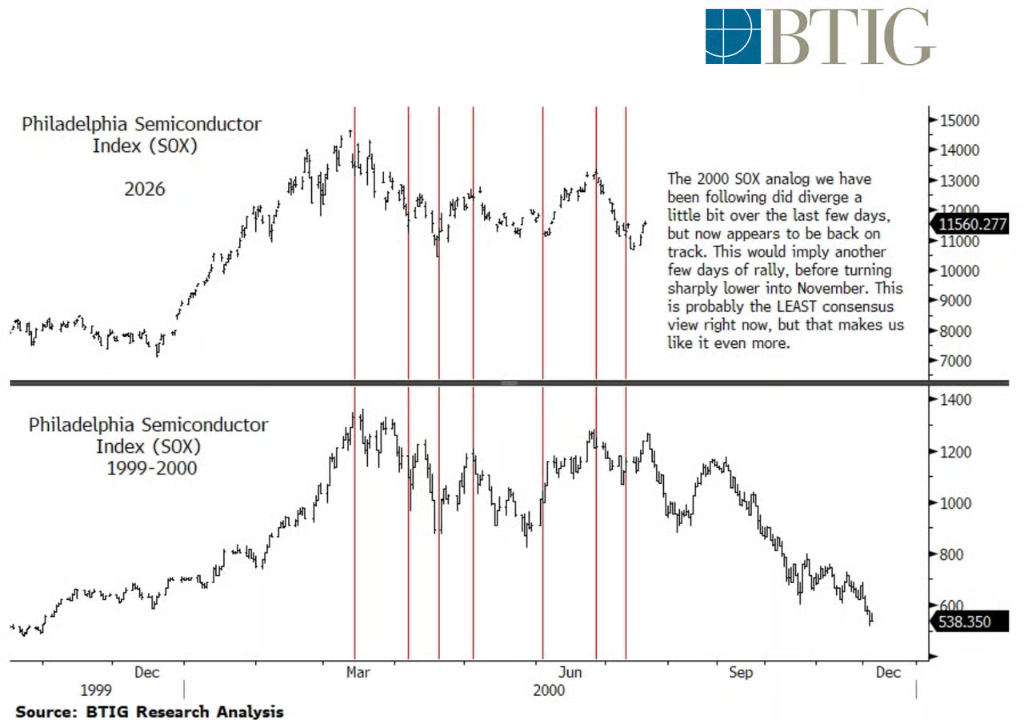
На прошлой неделе этот шаблон ненадолго отклонился, но Крински считает, что на этой неделе он вернулся в прежнее русло. Он ожидает, что SOXX (ETF на полупроводники) в ближайшие дни продолжит умеренно расти до диапазона 550–570 долларов, а затем резко развернется вниз примерно в неделю промежуточных выборов в ноябре. Он признает: «Возможно, это самый неконсенсусный взгляд на рынок сейчас, но именно поэтому мы придаем ему больше значения».
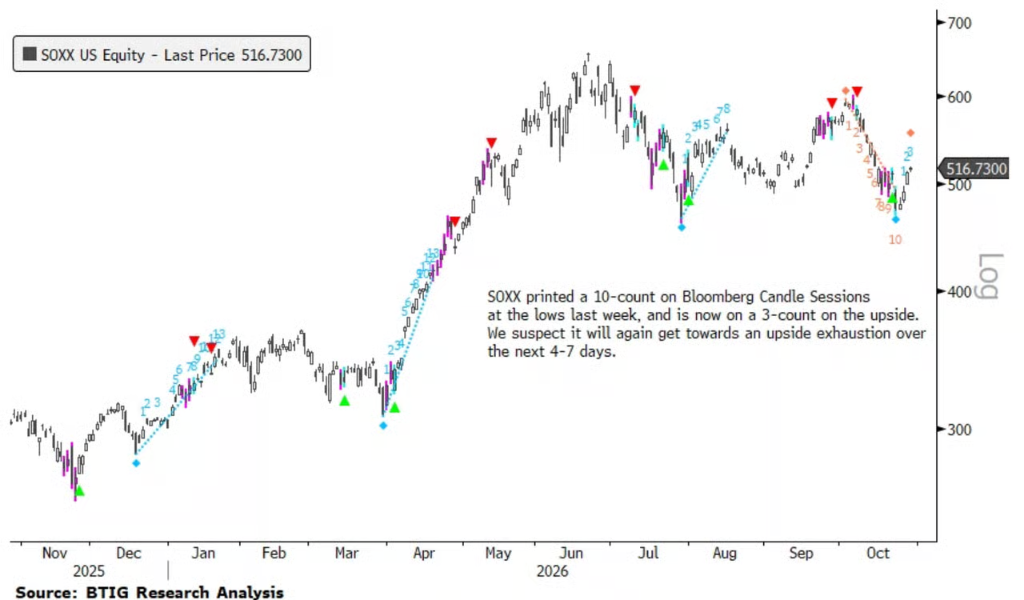
С технической точки зрения SOXX нашел поддержку вблизи своей 200-дневной скользящей средней, но Крински не уверен, что эта средняя устоит. Он считает, что SOXX в конечном итоге столкнется с давлением около 475 долларов вблизи 200-дневной средней, а технический подсчет Bloomberg Candle Sessions показывает, что на прошлой неделе ETF сформировал минимум с отсчетом 10, сейчас находится на 3-м отсчете восходящего движения, и ожидается, что в ближайшие 4–7 торговых дней снова появится сигнал исчерпания восходящего импульса — временное окно как раз приходится на неделю промежуточных выборов.
Событие вымывания еще не стало настоящим вымыванием
Ключевая аналитическая рамка Крински: настоящее ралли от дна требует предварительного полноценного «вымывания». Он считает, что текущий рынок далек от этого условия.
На уровне секторов из одиннадцати секторов S&P 500 только у сектора коммуникационных услуг индекс относительной силы (RSI) сейчас ниже 49. Для сравнения, 31 марта этого года только у трех секторов RSI был выше 50 — степень перепроданности в этих двух случаях несопоставима.
Рынок опционов также не показывает признаков паники. Текущее 20-дневное соотношение пут/колл для опционов на акции составляет 0,59, общее соотношение пут/колл — 0,87, тогда как вблизи настоящего минимума рынка в марте этого года эти показатели составляли примерно 0,67 и около 1,0 соответственно. Вывод Крински: массовые хеджирующие позиции, которые обычно появляются перед настоящим ралли от дна, на этот раз просто не были куплены.
На уровне хедж-фондов действительно произошла определенная «чистка». По описанию Чарли Макэллиготта из Nomura, во время октябрьской «паники роста» в сфере ИИ и ликвидации позиций по моментум-фактору около 100 управляющих мультистратегийными фондами покинули рынок, а кто-то в день заседания ФРС купил колл-опционы на акции Mag7 с дельтой (delta) примерно на 1,6 миллиарда долларов. Но Крински считает, что это как раз и показывает проблему — чистка еще продолжается, а новые ставки уже сделаны.
Тест реакции в сезон отчетности
Два отчета крупнейших по капитализации технологических компаний в текущем сезоне отчетности не смогли произвести эффект «вымывания», а наоборот, подтвердили опасения Крински.
Акции Microsoft выросли после закрытия торгов примерно на 6 %, облачный бизнес Azure превзошел ожидания, но данные по заказам и отложенным обязательствам оказались средними. Акции Google, напротив, упали примерно на 8 % из-за того, что и выручка, и прибыль не оправдали ожиданий, достигнув минимума с апреля; свободный денежный поток Google второй квартал подряд отрицательный, и компания вместе с Meta пополнила список тех, за чьи капитальные затраты на ИИ рынок «не хочет платить».
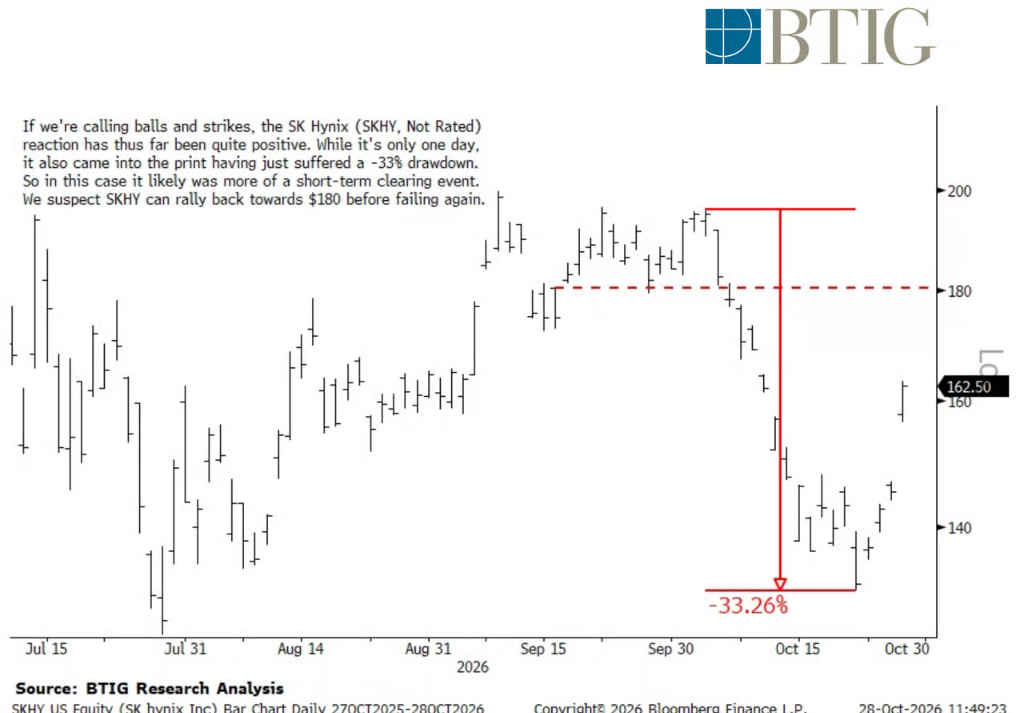
Отчет южнокорейского гиганта памяти SK Hynix стал одним из немногих позитивных примеров в этом сезоне, заметно улучшив настроения в соответствующем секторе. Крински признает, что в определенной степени это было настоящее краткосрочное событие вымывания — SK Hynix ранее уже пережила откат примерно на 33 %. Он считает, что ее акции могут отскочить к отметке около 180 долларов, но после этого снова окажутся под давлением.
Кроме того, заседание ФРС на этот раз также не дало направляющих указаний. ФРС, как и ожидалось, приостановила повышение ставок, но Хаммак и Лиза Кук неожиданно проголосовали за повышение, а после заседания председатель ФРС дал пресс-конференцию с ястребиным тоном, однако фондовый рынок все равно вырос. Примечательно, что ФРС включила спрос на память, связанный с ИИ, в рамки оценки инфляции — это означает, что текущий бум памяти, стимулирующий ралли полупроводников, в определенной степени стал потенциальной переменной для ужесточения денежно-кредитной политики ФРС.
Две истории, один ноябрь
Расхождение двух нарративов в конечном счете сводится к методологическому вопросу: может ли статистика за 98 лет перевесить одну, но очень точную историческую аналогию?
Данные Deutsche Bank выигрывают за счет размера выборки, но, как предупреждает сам Рид, средние значения скрывают экстремальные случаи. Контраргумент Крински заключается в том, что статистические предпосылки среднего года в 2026 году не выполняются — S&P 500 находится менее чем в 1% от исторического максимума, рынок опционов не проявляет паники, только один сектор находится в зоне перепроданности, а два флагманских технологических отчета были распроданы. Когда большинство ссылается на один и тот же график рождественского ралли, эффект вымывания уже полностью учтен в ожиданиях.
В этих рамках наиболее четкий путь для текущего рынка, возможно, таков: SOXX в ближайшие дни завершит последний отрезок отскока, достигнув диапазона 550–570 долларов, а затем в районе недели промежуточных выборов произойдет разворот направления. Но если рост Microsoft продолжится, а падение Google завтра будет выкуплено, у сценария рождественского ралли тоже есть шанс на разворот. Ответ, возможно, уже виден в цене закрытия этой пятницы.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.