Strategy отчиталась о квартальной чистой прибыли в $19,5 млрд — запускается ли её биткоин-маховик заново?
 BTCCАвтор: furrykon
Опубликованный 29 октября отчёт о прибылях и убытках принёс Strategy очередной набор впечатляющих цифр: чистая прибыль за третий квартал достигла $19,533 млрд, что означает существенный рост по сравнению с аналогичным периодом прошлого года. Запасы биткоина на конец квартала выросли лишь примерно на 0,2% по сравнению с концом июня, однако прибыль значительно восстановилась. После продажи биткоина, выпуска дополнительных акций и выкупа привилегированных акций финансовый маховик компании, похоже, снова набрал обороты.
Однако отчёт раскрывает и другую сторону: прибыль была в основном обусловлена восстановлением цены биткоина, запасы биткоина на акцию остаются ниже уровня начала года, а выплата дивидендов требует постоянного обеспечения денежными средствами. Чтобы определить, увенчались ли операционные корректировки успехом, необходимо рассматривать в совокупности бухгалтерскую прибыль, способность выплачивать денежные средства и фактические выгоды, получаемые держателями обыкновенных акций.
Восстановление прибыли за счёт переоценки имеющихся запасов биткоина
Strategy отчиталась о чистой прибыли за третий квартал в размере $19,533 млрд по сравнению с $2,785 млрд за аналогичный период прошлого года, что означает рост примерно на 601% в годовом исчислении. После корректировок, включая дивиденды по привилегированным акциям, чистая прибыль, приходящаяся на держателей обыкновенных акций, составила $19,119 млрд, а разводнённая прибыль на акцию — $44,75 по сравнению с $8,42 годом ранее.
Резкий рост чистой прибыли был обусловлен доходом от цифровых активов в размере $20,912 млрд. Согласно графику активов компании, на конец июня Strategy владела 846 000 биткоинов с балансовой стоимостью около $49,672 млрд. К концу сентября её запасы выросли до 847 666 биткоинов, а их балансовая стоимость — до $70,824 млрд. Количество биткоинов увеличилось лишь примерно на 0,2%, но их балансовая стоимость выросла примерно на 42,6%, что указывает на то, что квартальные результаты были в первую очередь обусловлены переоценкой имеющихся запасов биткоина.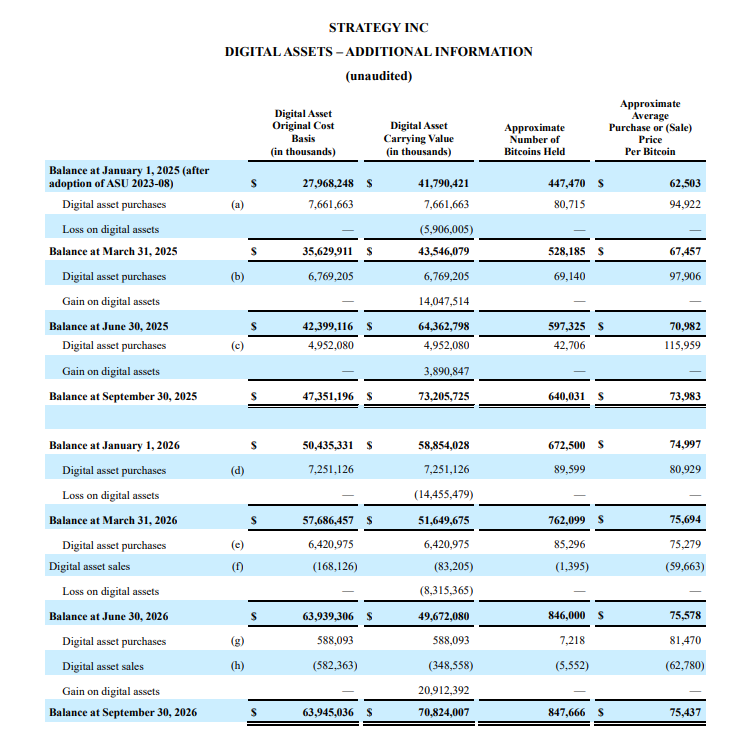
Согласно действующим правилам бухгалтерского учёта, компания обязана оценивать биткоин по справедливой стоимости на конец квартала и признавать изменения цены в составе прибыли или убытка. В результате прибыль зависит не только от количества биткоинов, но и в значительной степени от разницы цен между началом и концом каждого квартала. Даже без масштабного накопления удорожание имеющихся запасов может существенно изменить отчётные финансовые результаты.
Между тем на фоне недавних колебаний на рынках доллара США и казначейских облигаций расширение долларовых резервов компании также начало вносить вклад в доход. Процентный доход за третий квартал составил около $47,05 млн, превысив процентные расходы по долгу в размере около $15,38 млн за тот же период, что отражает дополнительный вклад денежных средств и инвестиционных активов в прибыль. Однако дивиденды по привилегированным акциям составили около $420 млн, что значительно превышает разницу между этими двумя показателями.
До этого компания всё ещё фиксировала совокупный чистый убыток в размере около $1,229 млрд за третий квартал. Восстановление квартальной прибыли компенсировало убытки, вызванные более ранним снижением цен, но этого ещё недостаточно, чтобы доказать, что бизнес-модель обрела стабильную прибыльность. Если биткоин снова упадёт, те же правила бухгалтерского учёта могут быстро усилить волатильность прибыли.
Продажи биткоина, выкупы и разводнение
В течение третьего квартала Strategy продала около 5 552 биткоинов, выручив около $349 млн. Из этих средств около $240 млн было направлено на выплату дивидендов по привилегированным акциям, а около $109 млн — на выкуп STRC. Средняя цена продажи составила около $62 780, что ниже средней цены покупки за квартал в размере около $81 470.
Это самое большое изменение для MSTR по сравнению с прошлым. После принятия политики, разрешающей продажу биткоина, Strategy отдаёт приоритет обеспечению дивидендных выплат по привилегированным акциям, таким как STRC и STRF, а не прежней политике накопления биткоина. Историческая стоимость проданного биткоина составила около $582 млн. Грубое сравнение этих цифр показывает, что выручка от продажи была примерно на $234 млн ниже первоначальной стоимости.
В то же время размещение обыкновенных акций на рынке принесло около $5,408 млрд в течение третьего квартала, что значительно превышает расходы на покупку биткоина за тот же период. Использование средств явно расширилось и теперь включает денежные резервы и управление структурой капитала. Для держателей обыкновенных акций ключевым показателем эффективности, таким образом, стало то, сколько активов в конечном счёте приходится на каждую акцию.
Это изменение также отражается в показателях, которые компания ранее подчёркивала. По состоянию на 25 октября доходность BTC с начала года у Strategy ушла в отрицательную зону, а mNAV продолжала колебаться около 1x. По сравнению с самим BTC, доходность дивидендов по привилегированным акциям стала более важным фактором для Strategy на текущем этапе.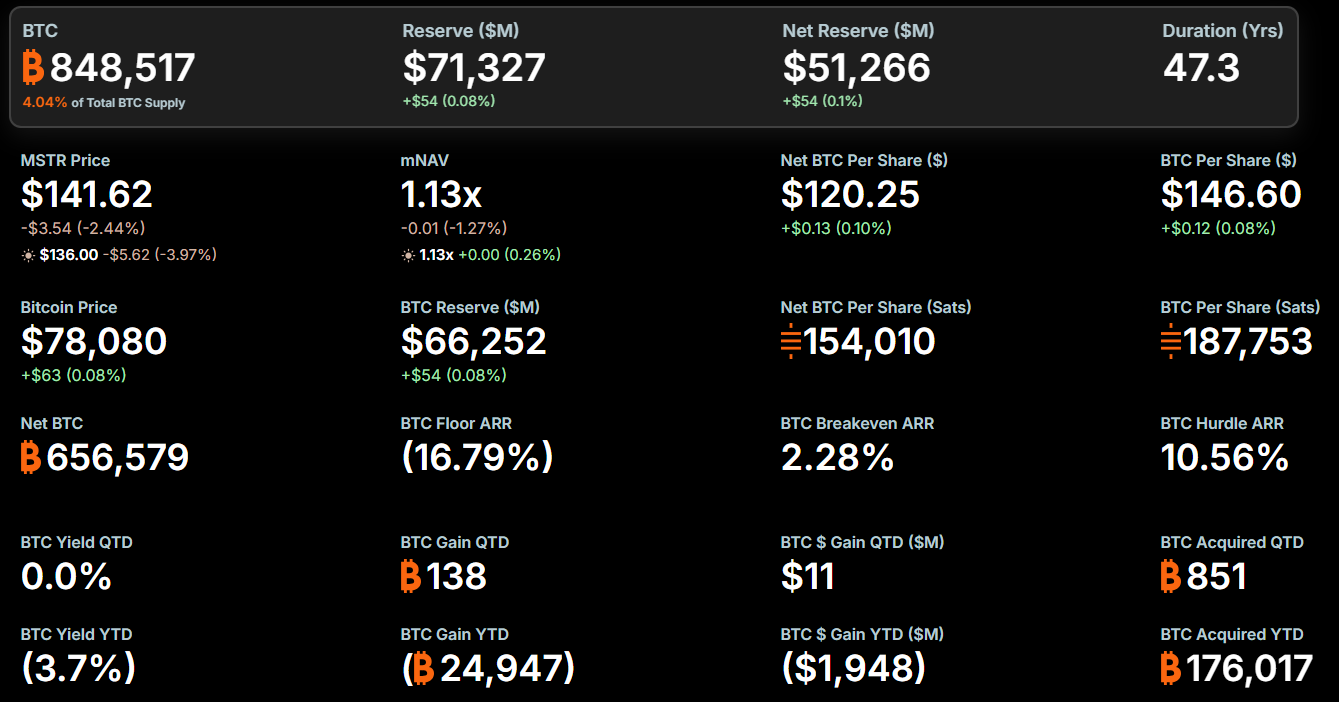
По состоянию на 25 октября компания владела 848 517 биткоинами, что примерно на 26% больше, чем в начале года. Однако, исходя из предполагаемого разводнённого количества акций, на каждую акцию приходилось около 187 800 сатоши, что ниже примерно 195 000 сатоши на начало года — снижение примерно на 3,7%. Расширение общих запасов биткоина не привело к эквивалентному накоплению на акцию.
Этот расчёт также имеет ограничения: он не вычитает старшие требования держателей долга и привилегированных акционеров и не означает, что акционеры могут погасить соответствующий биткоин. Даже если запасы биткоина на акцию в будущем снова начнут расти, обязательства по выплатам, созданные новым финансированием, всё равно необходимо изучать.
Привилегированные акции перераспределяют доходность
Дивиденды по привилегированным акциям за третий квартал составили около $420 млн, что примерно в три раза больше, чем за аналогичный период прошлого года. Процентные расходы по долгу за квартал составили около $15,38 млн. Текущее давление регулярных выплат в большей степени сосредоточено на распределениях по привилегированным акциям, и эти два обязательства также следует различать с точки зрения их договорной природы и последствий невыплаты.
STRC в настоящее время имеет годовую дивидендную доходность 12%. Исходя из номинала в $100, это соответствует годовому распределению в размере $12 на акцию, хотя фактическая доходность инвестиций также зависит от цены покупки, будущих корректировок дивидендной ставки и изменений рыночной цены ценной бумаги. Кроме того, STRF и STRK в целом сохраняют столь же высокие дивидендные ставки.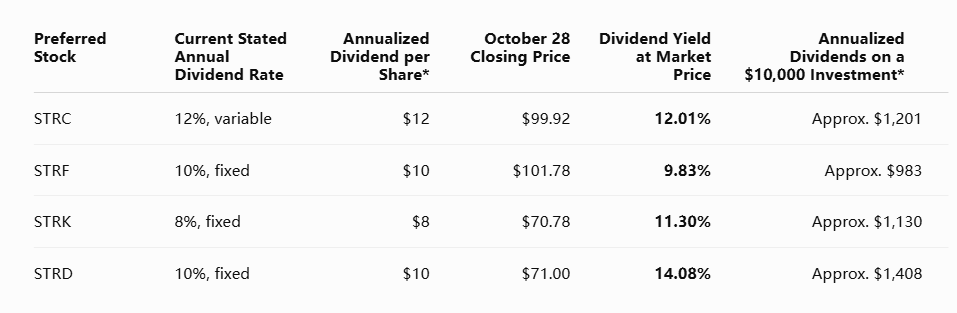
Выкуп STRC может сократить количество акций, требующих будущих дивидендных выплат. Компания потратила около $2,04 млрд на выкуп STRC номинальной стоимостью около $2,1 млрд, что действительно помогает сократить будущие обязательства. Ценой является использование текущих денежных средств, и если выкупы финансируются за счёт выпуска обыкновенных акций, держатели обыкновенных акций несут соответствующее разводнение.
По состоянию на 25 октября компания владела долларовыми активами на сумму около $5,07 млрд, которых, по её оценкам, может хватить примерно на 3,4 года дивидендов и процентов. Это говорит о более сильном краткосрочном буфере, но это оценка покрытия, основанная на текущих обязательствах, а не гарантия того, что все погашения долга с наступающим сроком и другие потребности в денежных средствах были учтены. По мере отката BTC и изменения цены акций Strategy может снова столкнуться с обсуждениями «застопорившегося маховика» в четвёртом квартале.
В настоящее время трудно установить постоянно действующую «безопасную цену биткоина» для Strategy. Сам биткоин не генерирует купонные выплаты в долларах. Удорожание цены может быть конвертировано в способность осуществлять выплаты только через продажу биткоина, финансирование под залог или улучшение условий выпуска ценных бумаг. Долларовые резервы позволяют компании дождаться более благоприятных возможностей, но после истощения их необходимо пополнять.
Риск MSCI проверит условия следующего раунда финансирования
Неопределённость вокруг MSCI напрямую вписывается в этот процесс конвертации.
Reuters сообщило 16 октября, что новые правила могут лишить Strategy права на включение в индекс, и привело более раннюю оценку пассивных продаж в размере около $2,8 млрд. Эта цифра представляет собой сценарный прогноз и не должна рассматриваться как уже произошедший отток капитала.
По состоянию на 30 октября решение об исключении ещё не было окончательным. MSCI планирует опубликовать окончательный список 11 ноября, а новые правила вступят в силу после закрытия торгов 30 ноября. Проверка включает такие условия, как операционные активы и финансовые коэффициенты, и резкий рост квартальной прибыли напрямую не устраняет риски для соответствия критериям. app2.msci.com
Bloomberg сообщило, что исключение из индекса может усилить давление на модель финансирования, поддерживающую запасы биткоина Strategy. В отчёте приводятся слова аналитиков Clear Street о том, что членство в индексе может генерировать постоянный спрос на распределение, в то время как Сэйлор в интервью Bloomberg преуменьшил влияние соответствующих потоков капитала. Их разногласия касаются того, смогут ли другие инвесторы эффективно поглотить продажи после исчезновения пассивного спроса на покупку.
Индексные фонды продают акции на вторичном рынке; они не изымают напрямую эквивалентную сумму денежных средств с баланса Strategy. Однако если давление продаж снизит цену акций и ослабит премию к оценке, компания привлечёт меньше денег, выпуская то же количество акций. Для поддержания того же объёма финансирования потребуется большее разводнение, что может сделать дальнейшее накопление биткоина менее привлекательным.
Если биткоин вырастет, а условия финансирования за счёт обыкновенных акций улучшатся, у компании появится возможность пополнить резервы и возобновить рост запасов биткоина на акцию. Если цены на биткоин упадут, а спрос на её ценные бумаги одновременно сократится, продажа биткоина для выплаты дивидендов будет потреблять больше её запасов, а выпуск дополнительных акций может ещё больше разводнить держателей обыкновенных акций, что сделает денежный буфер всё более важным.
Заключение
Этот отчёт о прибылях и убытках демонстрирует, что Strategy по-прежнему может извлекать значительную выгоду из отскока биткоина и активно улучшает свои денежные резервы. Сможет ли маховик снова работать устойчиво, будет зависеть от того, улучшатся ли условия финансирования после восстановления прибыли и сможет ли новый капитал снова обеспечить рост активов на акцию. Ноябрьский список включения в индекс станет важной вехой в этой оценке.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.