Goldman Sachs о Microsoft: рост Azure на 48%, восстановление валовой маржи облака — достиг ли переломный момент возврат инвестиций Microsoft в ИИ?
 Blockbeats
Кратко
· Выручка Azure выросла на 48% в постоянной валюте, превысив прогноз 44–45% и ускорившись по сравнению с предыдущим кварталом.
· Валовая маржа облака восстановилась с 65% до 66%, рост и прибыльность улучшаются одновременно.
· Капитальные затраты, включая финансовый лизинг, составили $45,2 млрд, рост на 30% г/г, ниже ожиданий рынка в 48%.
· Рост коммерческого облака M365 обусловлен переходом на продукты премиум-класса и доходами от потребления GitHub Copilot, коммерциализация ИИ приносит доход по нескольким направлениям.
· Темпы роста коммерческих заказов и оставшихся обязательств к исполнению замедлились, в дальнейшем необходимо учитывать высокую базу и график поставок.
Goldman Sachs сохраняет рейтинг «Покупать» и целевую цену $640, ключевыми переменными остаются новые мощности, распределение вычислительных ресурсов и рентабельность инвестированного капитала.
Microsoft представила отчетность с ускорением роста облачного бизнеса, восстановлением маржи и капитальными затратами ниже ожиданий.
Согласно предварительной оценке Goldman Sachs за первый квартал 2027 финансового года, опубликованной 28 октября, выручка Azure в постоянной валюте выросла на 48% г/г, превысив предыдущий прогноз 44–45% и консенсус-ожидания 45%; по сравнению с ростом на 42% в предыдущем квартале, темпы ускорились. На момент публикации отчета акции Microsoft выросли примерно на 4% на постмаркете.
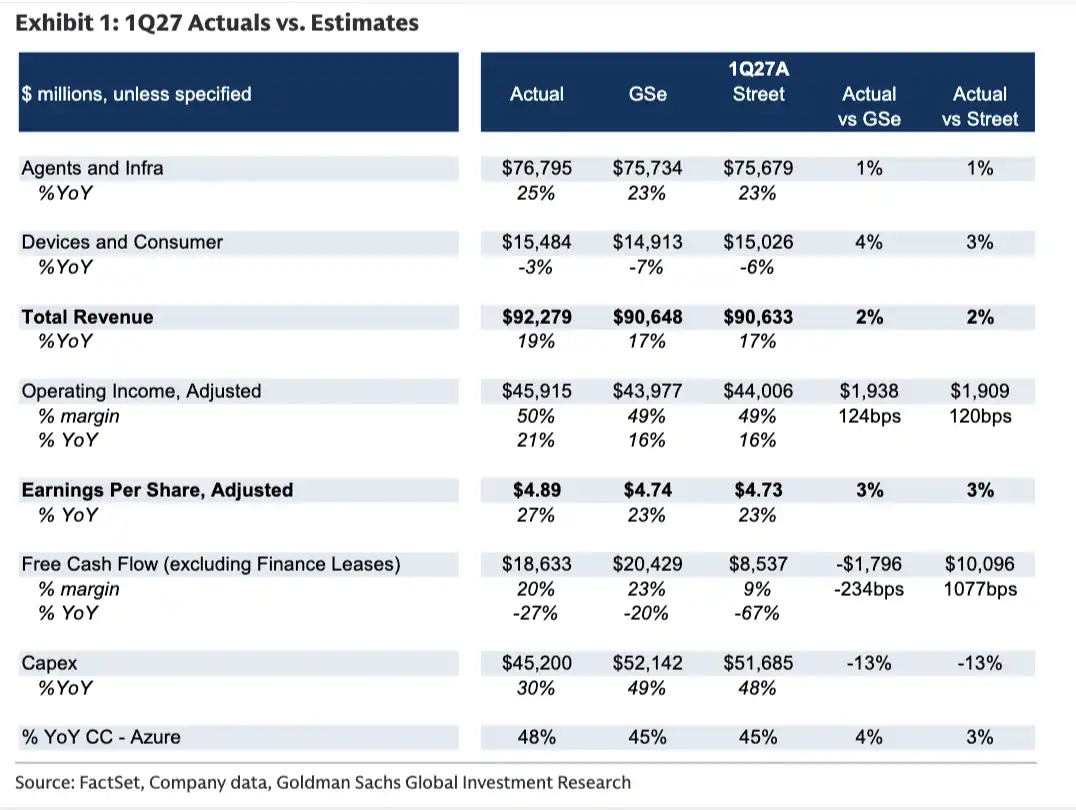
Общая выручка за квартал составила около $92,279 млрд, рост на 19% г/г, что примерно на 2% выше ожиданий рынка. Скорректированная прибыль на акцию составила $4,89, превысив консенсус $4,73 примерно на 3%.
Эти данные дают дополнительную поддержку инвестициям Microsoft в ИИ со стороны доходов. Однако ключевой вопрос после отчетности остается прежним: сможет ли облачный бизнес поддерживать рост по мере ввода новых вычислительных мощностей и как долго продлится улучшение маржи?
Ускорение роста Azure и восстановление валовой маржи облака
Azure стал самым ярким источником роста в этом квартале. Рост выручки на 48% в постоянной валюте превысил прогноз и продолжил тенденцию ускорения предыдущего квартала.
Одновременно валовая маржа облака Microsoft восстановилась с 65% в предыдущем квартале до 66%. Для Microsoft, продолжающей расширять ИИ-инфраструктуру, изменение маржи является важным показателем того, превращается ли рост выручки в прибыль. Квартальное восстановление дает позитивный сигнал, но для устойчивого улучшения необходимо наблюдать за загрузкой новых мощностей и динамикой затрат.
Goldman Sachs выделяет темпы и масштабы роста Azure в 2027 финансовом году как основной фокус телефонной конференции по итогам отчетности, особенно то, как Microsoft распределяет вычислительные ресурсы между собственными продуктами и сторонними клиентами, а также видимость новых мощностей центров обработки данных в 2027 году.
Распределение вычислительных ресурсов влияет на темпы роста различных бизнесов Microsoft: собственные ИИ-продукты требуют инфраструктурной поддержки, а облачный спрос внешних клиентов также нуждается в мощностях. Когда появятся новые мощности и в какие бизнесы они будут направлены, определит скорость конвертации спроса в выручку.
Copilot стимулирует переход на новые версии, структура капитальных затрат требует наблюдения
Помимо Azure, коммерческое облако Microsoft 365 также демонстрирует признаки ускорения роста.
По отчетным данным, выручка коммерческого облака M365 выросла на 18% в постоянной валюте, по сравнению с 15% в предыдущем квартале. С поправкой на сопоставимую базу из-за признания выручки в прошлом году, рост составил 19% против 16% в предыдущем квартале.
Рост в основном обусловлен переходом клиентов на продукты премиум-класса, такие как Copilot, E5 и E7, что повышает среднюю выручку на пользователя (ARPU); увеличение доходов от потребления GitHub Copilot с оплатой по факту использования также является движущим фактором. Это означает, что коммерциализация ИИ может осуществляться как через апгрейд подписок корпоративных клиентов, так и через рост фактического использования.
В отличие от этого, рост потребительского облака M365 замедлился с 22% в предыдущем квартале до 16%, что указывает на расхождение между корпоративным и потребительским сегментами.
Goldman Sachs хочет получить более подробную информацию о ранних отзывах по переходу на E7 и о том, чем этот цикл апгрейда отличается от предыдущих. Кроме того, вопросы о том, как корпоративные клиенты используют такие продукты, как Foundry, для подключения и управления различными моделями, и как инженеры по внедрению передовых решений помогают клиентам реализовывать ИИ-проекты, также находятся в центре внимания.
Что касается капитальных затрат, Microsoft инвестировала $45,2 млрд в этом квартале, включая финансовый лизинг, рост на 30% г/г, что ниже ожиданий рынка примерно в $51,7 млрд и роста на 48%.
Однако квартальные инвестиции ниже ожиданий еще не означают изменения траектории инвестиций на весь год. Goldman Sachs ожидает обновления прогнозов руководства по капитальным затратам и рентабельности инвестированного капитала.
Структура расходов также заслуживает внимания: доля краткосрочных активов в капитальных затратах выросла с примерно двух третей до примерно трех четвертей. По мере изменения структуры активов последующая амортизация, загрузка и окупаемость инвестиций станут важными переменными для оценки экономики ИИ-инфраструктуры.
За целевой ценой $640 все еще требуется проверка предложения и доходности
Показатели заказов не демонстрируют всеобщего ускорения. Коммерческие заказы Microsoft снизились на 11% в постоянной валюте, что Goldman Sachs в основном объясняет высокой базой прошлого года, когда рост составил 111%. Оставшиеся обязательства к исполнению (RPO, сумма контрактов, подписанных, но еще не признанных в выручке) выросли на 73% г/г, по сравнению с 84% в предыдущем квартале.
Оставшиеся обязательства к исполнению сохраняют высокие темпы роста, но скорость их конвертации в выручку необходимо рассматривать с учетом сроков контрактов, графиков поставок и доступности вычислительных мощностей. Снижение коммерческих заказов также следует понимать в контексте высокой базы прошлого года.
Goldman Sachs сохраняет рейтинг «Покупать» для Microsoft и 12-месячную целевую цену $640, оценка основана на мультипликаторе 28x к прогнозируемой скорректированной чистой прибыли на следующие 12 месяцев. Относительно цены закрытия 27 октября в $531,33, использованной в отчете, это предполагает потенциал роста около 20,5%.
Этот прогноз по-прежнему сопряжен с рядом рисков: более медленное, чем ожидалось, наращивание производства собственных чипов может ограничить рост доли рынка и расширение валовой маржи; непредвиденное увеличение инвестиций в проекты, не связанные с Azure, может повлиять на распределение капитала; изменения в ключевом руководстве, а также более широкий переход клиентов на индивидуальное программное обеспечение также могут оказать давление на бизнес.
В этом квартале темпы роста Azure, валовая маржа облака и капитальные затраты в совокупности дают позитивный сигнал. Следующим шагом необходимо проверить, будут ли новые центры обработки данных поставлены по графику, смогут ли собственные чипы успешно нарастить производство, и смогут ли такие продукты, как Copilot, продолжать стимулировать платные апгрейды клиентов. Эти переменные определят, сможет ли Microsoft дальше конвертировать спрос на ИИ в выручку, прибыль и денежный поток.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.