BofA: DRAM остается сильным, NAND незаметно слабеет — рынок памяти разделяется
 chaincatcher
Автор: Сюй Чао, The Wall Street Journal
Рынок микросхем памяти переходит от «синхронного роста» к «дивергенции». Bank of America (BofA) считает, что логика роста цен на DRAM пока не нарушена, тогда как спотовый рынок NAND заметно ослаб, и именно NAND становится первой категорией, требующей переоценки в текущем восходящем цикле памяти.
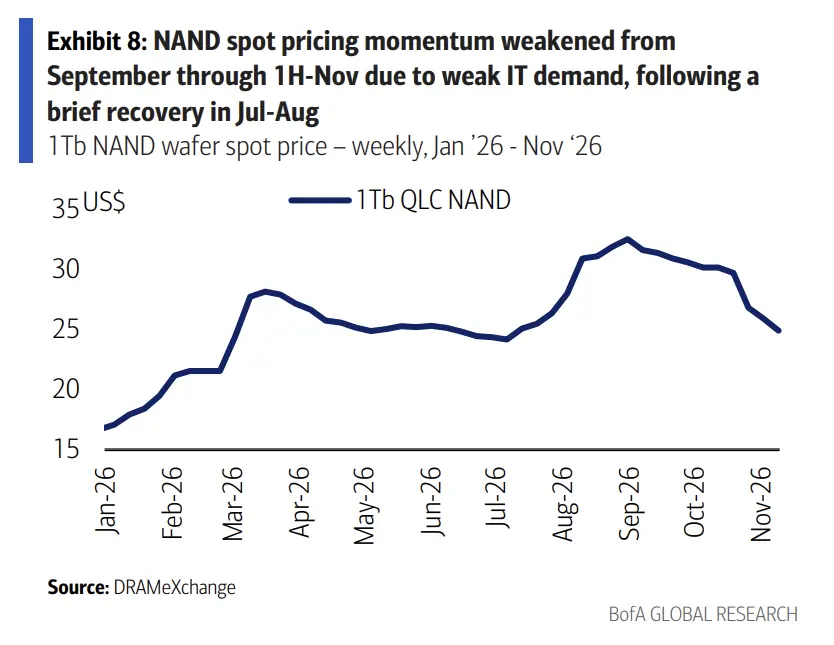
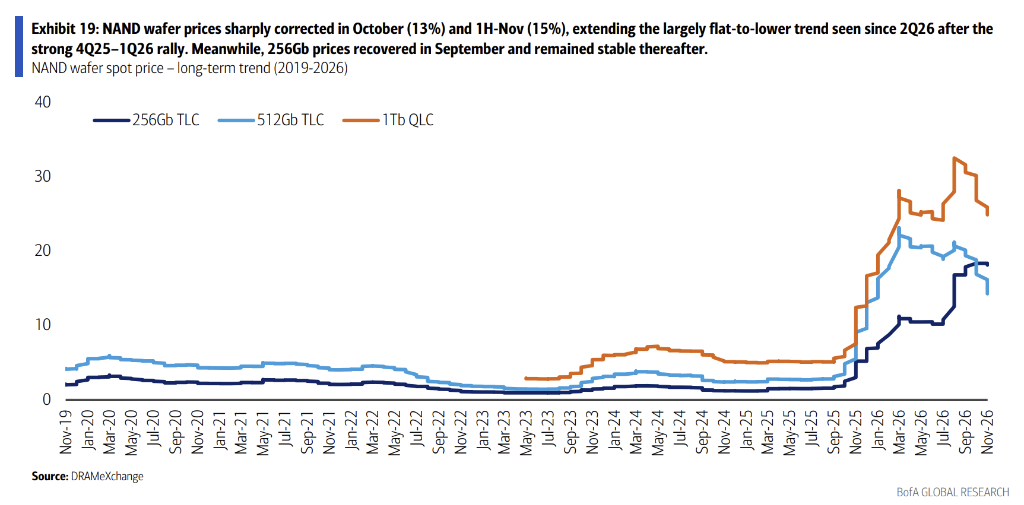
Согласно отчету BofA от 13 ноября, спотовые цены на NAND значительно упали: пластины 512 Гбит подешевели более чем на 10%, 1 Тбит — почти на однозначную величину, а спотовая цена 16 Гбит DDR5 осталась без изменений. С середины-конца октября совокупное снижение спотовых цен на NAND составило около 20%.
Исходя из этого, BofA сохраняет осторожные предположения по средней цене продажи NAND на первый квартал 2027 года: ожидается, что цены на IT NAND снизятся на 5–10% по сравнению с предыдущим кварталом, цены на корпоративные SSD (eSSD) останутся примерно на прежнем уровне или немного вырастут, а в целом снижение составит низкие однозначные проценты. Это резко контрастирует с рыночными ожиданиями роста цен на NAND более чем на 10%. В то же время BofA по-прежнему предполагает, что рост цен на DRAM продолжится до четвертого квартала 2026 года (+8% кв/кв) и первого квартала 2027 года (+5% кв/кв).
BofA отмечает, что после общения с инвесторами на этой неделе настроения в отношении акций производителей памяти улучшились по сравнению с прошлой неделей, и компании с большей долей DRAM считаются имеющими ограниченный потенциал снижения. Большинство бумаг, ориентированных на DRAM, сейчас торгуются с P/E на основе прибыли 2026–2027 годов всего 3–5, что заметно ниже, чем у аналогов в сегменте AI-полупроводников.
Три сигнала слабости спотовых цен на NAND
BofA сводит опасения по NAND к трем пунктам: спотовые цены с середины-конца октября снизились примерно на 20%; заказы от OEM-производителей ПК и смартфонов, а также китайских операторов гипермасштабируемых облачных сервисов ослабли; переговоры по контрактным ценам на первый квартал 2027 года могут быть отложены, и на рынке не видно срочных заказов.
Дивергенция спотовых данных весьма наглядна. По данным DRAMeXchange, спотовая цена пластины 512 Гбит составляет $14,3, снизившись на 12% за неделю и на 32% за квартал, но рост год к году составил 121%; 1 Тбит стоит $24,9, снижение на 4% за неделю и на 19% за квартал, рост год к году — 194%. Для сравнения, 16 Гбит DDR5 стоит $60,2, без изменений за неделю, рост год к году — 150%.
Производители по-прежнему подчеркивают высокий спрос на корпоративные SSD, что может частично компенсировать слабость IT NAND. Однако BofA напоминает, что старые производственные линии занимают 20–30% мировых мощностей по производству кремниевых пластин, не подходят для производства высококлассного NAND и eSSD, но их по-прежнему приходится использовать для IT NAND, что создает структурное давление на цены. Цены за бит на NAND высокой емкости (от 2 Тбит) и eSSD (от 30 ТБ) уже немного снизились, но BofA считает это скорее активным продвижением производителями нового поколения QLC — большинство цен на eSSD NAND по-прежнему демонстрируют тенденцию к небольшому росту.
Расхождение: контрактные цены все еще высоки, но переговоры могут быть отложены
В настоящее время контрактные и спотовые цены на NAND расходятся.
По данным TrendForce, в октябре контрактная цена на пластины 1 Тбит TLC практически не изменилась по сравнению с предыдущим месяцем, продолжив боковую динамику второго-третьего кварталов; контрактная цена 512 Гбит составляет около $27, что близко к историческому максимуму и примерно в десять раз выше минимума февраля 2025 года ($2,5).
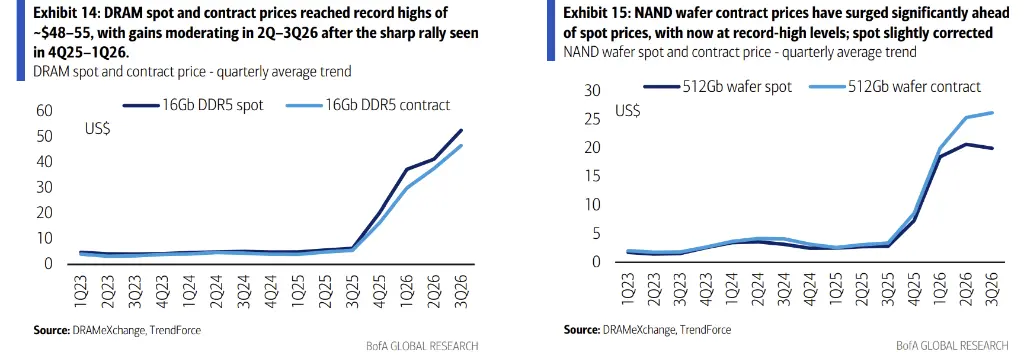
Опасения BofA связаны с таймингом: если срочности в заказах downstream не появится, переговоры по контрактным ценам на первый квартал 2027 года могут быть отложены, и способность производителей влиять на цену в новом раунде ослабнет. Это напрямую соответствует расхождению с рыночными ожиданиями — продавцы в целом предполагают, что цены на NAND все еще вырастут примерно на 10%, тогда как BofA прогнозирует снижение на низкие однозначные проценты.
В сегменте DRAM картина иная. По данным TrendForce, в октябре контрактная цена 16 Гбит DDR5 выросла на 5% м/м и более чем на 500% г/г; контрактные цены на серверные модули DDR5 и DDR4 64 ГБ в октябре выросли примерно на 15% м/м, цены модулей превысили $1 000, достигнув $1 600 и $1 500 соответственно. Исходя из этого, BofA сохраняет предположения о росте DRAM на 8% кв/кв в четвертом квартале 2026 года и на 5% кв/кв в первом квартале 2027 года.
Samsung: оптимизм по HBM, но без агрессии
12 ноября BofA провела встречу с инвесторами Samsung Electronics и выделила три ключевых момента: спрос на чипы для AI-дата-центров в США остается высоким, несмотря на опасения, сокращений заказов не наблюдается; позиции на рынке HBM значительно улучшились по сравнению с годом ранее; долгосрочные контрактные цены (LTA) на DRAM демонстрируют сильный рост, высокие цены и высокая маржа могут сохраняться в долгосрочной перспективе.
Однако заявления менеджмента не были агрессивными, и это также находится в фокусе внимания инвесторов. Samsung ориентируется на долю рынка HBM около 30–40%, а не более 50%; даже к концу 2027 года прибыльность LPDDR5 будет выше, чем у HBM, поэтому компания вряд ли будет агрессивно расширять мощности HBM, чтобы не подрывать долю традиционного DRAM. В технологическом плане HBM4e будет использовать общий с HBM4 технологический узел 1c и 4-нм логический чип. BofA также отмечает, что рост контрактных цен в 2027 году вряд ли достигнет уровня, ожидаемого TrendForce, поскольку цены уже выросли заранее в 2026 году.
Примечательно, что прогноз Samsung по IT NAND менее оптимистичен, чем по eSSD, что согласуется с ценовыми оценками BofA.
Настроения улучшаются, оценка остается главной опорой
Акции производителей памяти на этой неделе отскочили, с начала года рост в основном превышает 100%, а доходность SanDisk и Kioxia с начала года превысила 250%. BofA сообщает, что инвесторы, с которыми общались на этой неделе, в целом отмечали ограниченный потенциал снижения, ссылаясь на устойчивость заказов на чипы для AIDC после промежуточных выборов в США, продолжающийся рост цен на DRAM (в отличие от NAND) и низкие мультипликаторы оценки.
Таблица оценок показывает, что SK Hynix торгуется с P/E 3,6 на 2026 год, Samsung — 4,7, Micron — 10,7, Nanya — 5,1; в сегменте NAND SanDisk имеет P/E 4,3 на 2027 год, Western Digital — 13,2, SIMO — 16,4, Phison — 7,7. BofA считает, что по сравнению с аналогами в AI-полупроводниках оценка сектора памяти остается умеренной.
BofA резюмирует, что динамика спроса и предложения и ценовые тенденции DRAM по-прежнему поддерживаются спросом со стороны AI-дата-центров и перераспределением производственных мощностей в пользу HBM, тогда как ценовая власть на рынке NAND переходит к покупателям. Разница в оценках и эластичности результатов будет зависеть от того, состоятся ли переговоры по контрактным ценам на первый квартал 2027 года в срок.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.