PPI сегодня, смена руководства Nvidia и падение Nebius: ИИ начинает платить «налог на время»?
 Odaily
Один дисконтирует преемственность управления, другой — сроки реализации прибыли. Когда доходность 10-летних казначейских облигаций США приближается к 5%, активы ИИ, возможно, переходят от «историй роста» к «проверке реализации».
Налог, который начинает платить бычий рынок ИИ, — возможно, не «налог на рост», а налог на время. 12 ноября в цепочке ИИ-индустрии появилась весьма показательная комбинация: ключевой поставщик чипов Nvidia внезапно сменил генерального директора, и в течение дня акции падали на 14,35%; почти одновременно провайдер облачных вычислений для ИИ Nebius опубликовал результаты третьего квартала, значительно превзошедшие ожидания, но его акции, наоборот, закрылись снижением на 16,84%.
Две компании столкнулись с совершенно разными проблемами. Проблема Nvidia — «кто встанет у руля», проблема Nebius — «когда будут результаты». Но ответ рынка оказался почти одинаковым: раньше, пока рост был достаточно быстрым, многие вопросы можно было отложить; теперь управление, поставки, капитальные затраты и сроки реализации напрямую влияют на оценку.
Изменилась и макроэкономическая среда. Доходность 10-летних казначейских облигаций США приближается к 5%, а это значит, что альтернативную стоимость капитала больше нельзя игнорировать. Для ИИ-компании, которой требуются постоянные вложения в десятки миллиардов или даже сотни миллиардов долларов, а доходы зависят от будущего расширения мощностей, задержка на полгода — это уже не просто задержка сроков проекта, а потенциально более высокие затраты на капитал, более длительный срок окупаемости и более низкая оценка.
Поэтому 12 ноября самое важное не в том, что ИИ внезапно подешевел, а в том, что рынок перестал бесплатно покупать долгосрочный рост ИИ.
1. Nvidia упала на 14% в течение дня: что именно рынок «срезал»?
На этот раз у Nvidia стоит наблюдать не только итоговое падение на 4,34%, но и резкое внутридневное снижение на 14,35% с последующим заметным отскоком. Согласно заявлению компании, Дженсен Хуанг ушел с постов президента, генерального директора и члена совета директоров с немедленным вступлением в силу; финансовый директор Колетт Кресс назначена временным генеральным директором, бывший генеральный директор Synopsys Харви Джонс стал председателем совета директоров, и совет одновременно начал поиск нового генерального директора. После объявления акции Nvidia открылись на уровне $151,01, опускались до $148,80, что в моменте было на 14,35% ниже закрытия предыдущего торгового дня, затем падение быстро сократилось, и в итоге акции закрылись на уровне $166,19 (динамика за последние 40 торговых дней см. на рис. 1).
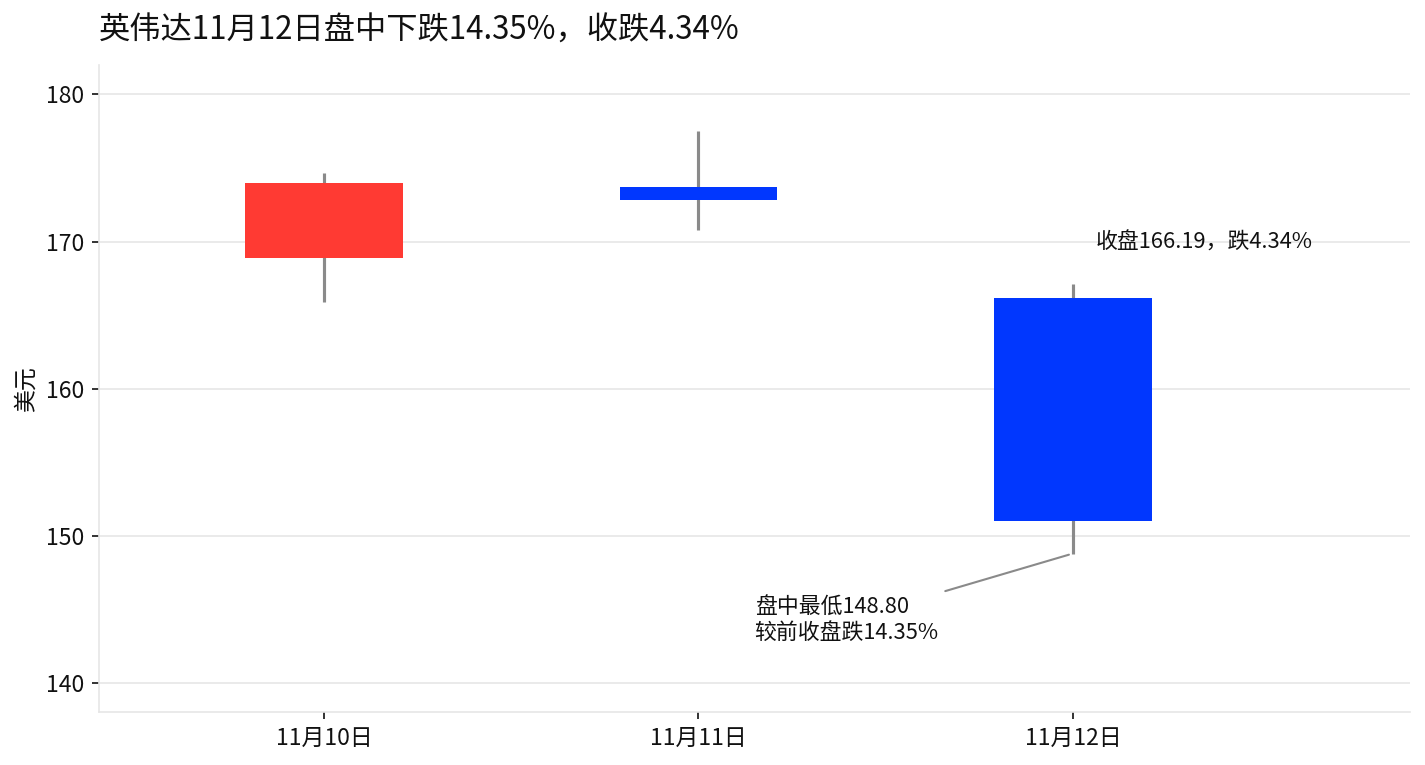
Сама динамика уже дала важный сигнал: в первый момент рынок продавал не «спрос на ИИ», а риск управления.
Если бы инвесторы в целом считали, что фундаментальные показатели Nvidia радикально изменились, внутридневное падение обычно не компенсировалось бы так заметно. Возврат цены выше $160 говорит о том, что часть капитала по-прежнему считает: спрос на GPU, капитальные затраты дата-центров и существующая экосистема Nvidia не исчезли мгновенно из-за ухода генерального директора.
Что действительно быстро изменилось, так это оценка. По сообщениям СМИ, Baird снизил целевую цену Nvidia с $500 до $200, Bernstein — с $400 до $200, Truist — с $346 до $174, Citigroup — с $285 до $225, Goldman Sachs — до $220 (новые целевые цены пяти организаций см. на рис. 2). Быстрая перестановка целевых цен показывает, что рынок пытается ответить на вопрос, который раньше редко обсуждался отдельно: какую долю в премии к оценке Nvidia составлял лично Дженсен Хуанг?
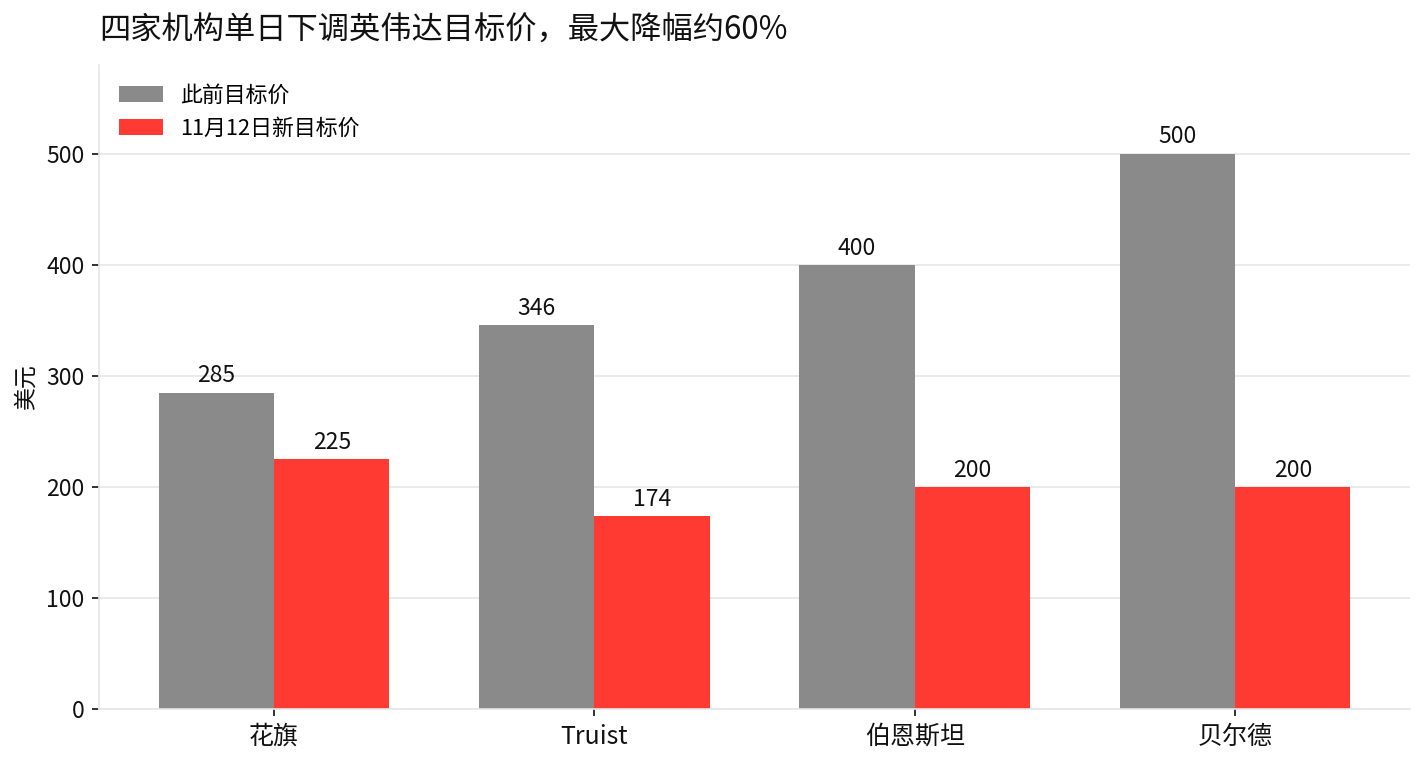
Это не означает, что конкурентные преимущества Nvidia исчезнут со сменой руководства. Итерация продуктов GPU, экосистема CUDA, отношения с клиентами, координация цепочки поставок и спрос со стороны дата-центров остаются основой. Что действительно нужно заново проверить — сможет ли эта система без личного руководства Дженсена Хуанга сохранить прежнюю скорость принятия решений и эффективность исполнения.
Поэтому значение финансового отчета 17 ноября уже не только в том, «превзошла ли выручка ожидания», а в том, сможет ли менеджмент убедить рынок: смена руководства не изменит скорость реализации цикла ИИ-вычислений.
2. Почему Nebius «чем лучше результаты, тем сильнее падение»? Рынок начал взимать плату за отсрочку
Если Nvidia торгует риском управления, то Nebius торгует более прямым «риском времени».
Выручка Nebius в третьем квартале достигла $981 млн, рост на 571% год к году, выше рыночных ожиданий в $908 млн; скорректированная EBITDA составила $466 млн, выше ожидаемых $357 млн; скорректированная чистая прибыль — $90,9 млн, тогда как рынок ранее ожидал убыток около $271 млн.
Если смотреть только на отчет за третий квартал, это явно не те результаты, за которые следовало бы обрушивать акции. Проблема в том, что рынок уже не смотрит только на прошедшие три месяца, а пересчитывает доходность капитала на следующие 12 месяцев.
Прогноз выручки на весь 2026 год оказался на нижней границе диапазона $3,0–3,4 млрд, что ниже прежних рыночных ожиданий около $3,35 млрд; одновременно капитальные затраты повышены с прежних $20–25 млрд до примерно $27 млрд, а в 2027 году достигнут $40–45 млрд. Еще важнее, что компания ранее ожидала достижения годовой выручки более $7 млрд к декабрю 2026 года, а теперь этот срок перенесен на февраль 2027 года; часть сторонних дата-центров из-за задержек строительства и электроснабжения перенесла ввод вычислительных мощностей, запланированный на 2026 год, на первую половину 2027 года (сравнение прогнозов и ожиданий см. на рис. 3).
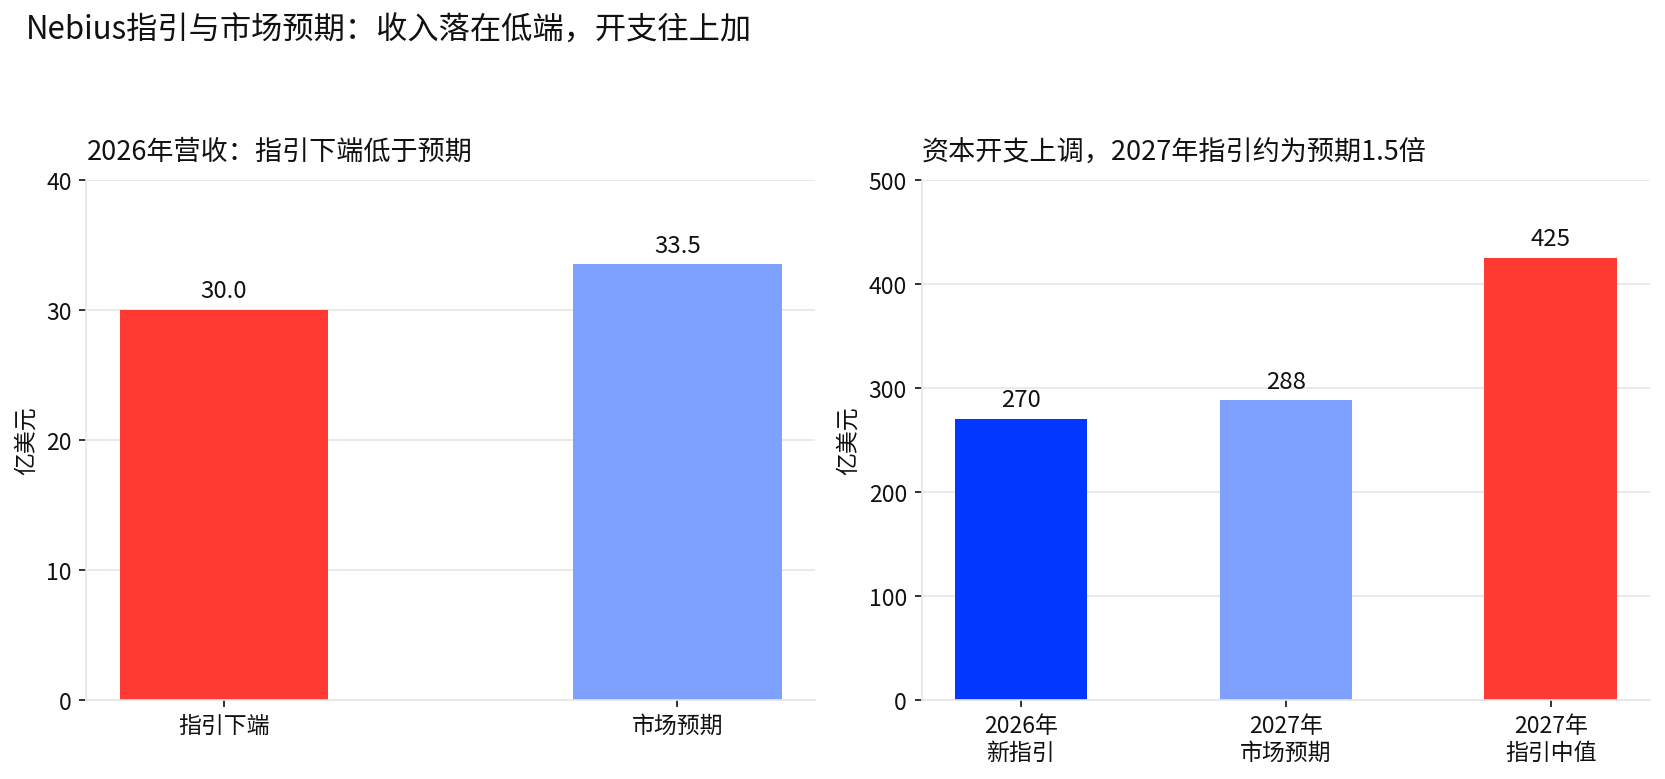
И рынок увидел очень реальный расчет: доходы откладываются, но капитальные затраты не только не откладываются синхронно, а продолжают расти. Именно поэтому акции Nebius не выросли, несмотря на превышение ожиданий по прибыли.
Чем сильнее спрос на вычислительные мощности ИИ, тем обычно больше вложения в инфраструктуру; чем больше вложения, тем выше замороженный капитал; чем выше замороженный капитал, тем важнее сроки запуска проектов. Когда безрисковая ставка очень низкая, рынок может терпеливо ждать доходы полгода или даже год; когда доходность 10-летних казначейских облигаций США приближается к 5%, само ожидание имеет цену.
Поэтому Nebius на этот раз говорит рынку не «спрос на ИИ плохой», а: даже если спрос хороший, если доходы задержатся на полгода, а капитальные затраты продолжат расти, акционерам придется нести больше издержек за это ожидание.
Это и есть истинный смысл «налога на время».
3. Nvidia смотрит на «кто будет делать», Nebius — на «когда будет сделано»: правила оценки ИИ меняются
Если рассматривать две компании вместе, динамика 12 ноября перестает быть двумя изолированными событиями. Nvidia переоценивается из-за преемственности управления, Nebius — из-за сроков реализации, а расхождение по всей цепочке в один день показано на рис. 4.
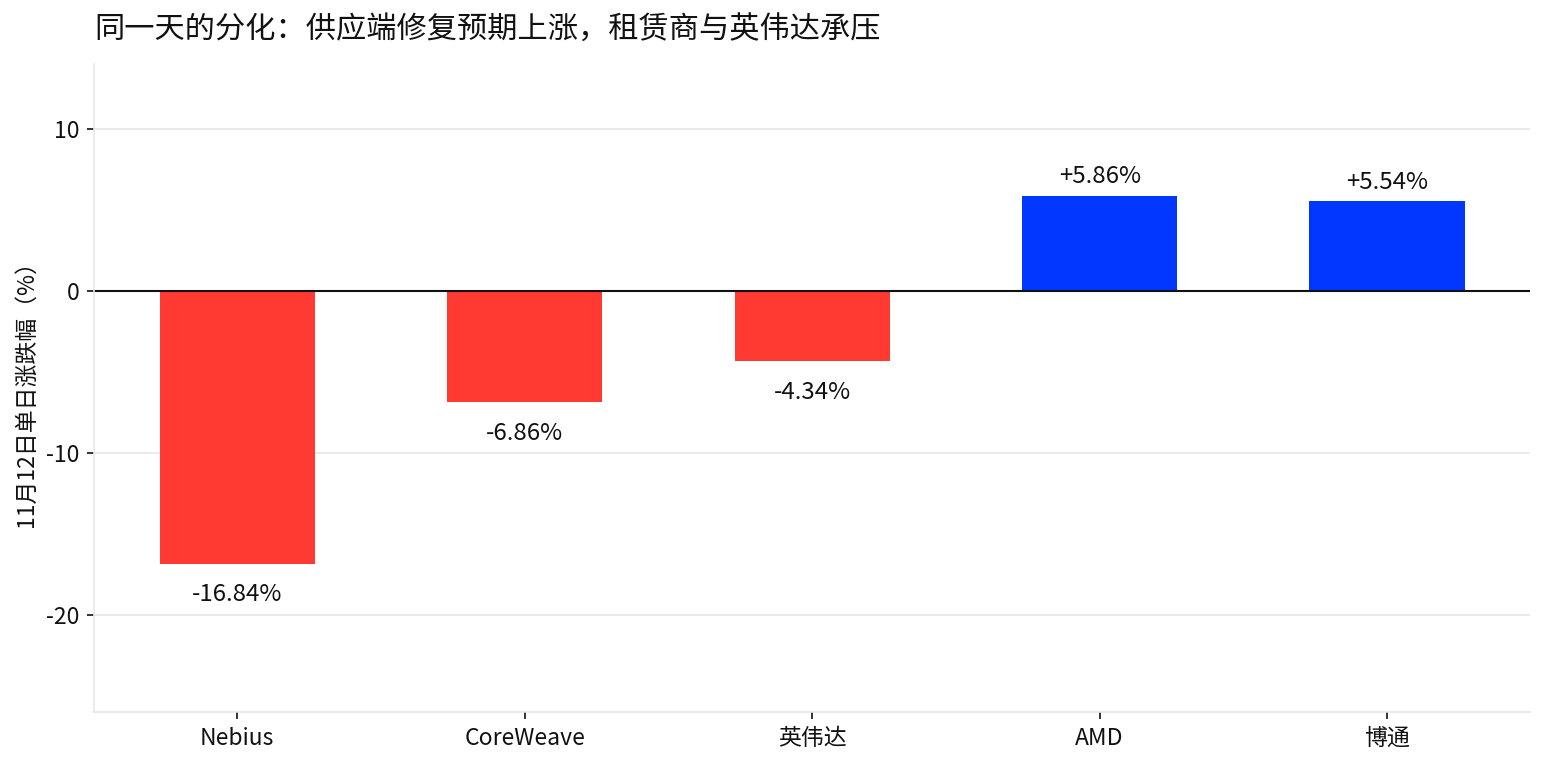
Раньше эти две переменные легко скрывались быстрым ростом: пока рынок верил, что спрос на ИИ продолжит взрываться, вопрос о том, кто генеральный директор, можно было отложить, а задержку мощностей на несколько месяцев можно было объяснить слишком высоким спросом.
Он по-прежнему готов платить за рост, но больше не готов платить одинаковую цену за весь долгосрочный рост. Инвесторы начинают задавать более конкретные вопросы: когда появятся доходы? Сколько потребуется капитальных затрат? Есть ли у проекта электричество, сколько мощностей уже реально запущено? Могут ли клиентские контракты превратиться в денежный поток? Способно ли руководство исполнять в прежнем темпе?
Поэтому нельзя просто определять 12 ноября как «конец бычьего рынка ИИ». Если бы спрос на ИИ действительно структурно снизился, то первыми пострадали бы доходы и заказы в цепочке. Но эти два случая скорее говорят о другом: спрос на ИИ все еще силен, но рынок начал снижать терпимость к тому, что «будущее обязательно реализуется».
Это сильно влияет на дальнейшую логику отбора акций. Раньше можно было искать компании с «наибольшим потенциалом ИИ», теперь нужно различать: кто уже начал зарабатывать, а кто еще ждет мощности; чьи капитальные затраты быстро превращаются в доходы, а кому нужно постоянно привлекать финансирование; у кого стабильная система управления и исполнения, а чья ключевая конкурентоспособность сильно зависит от одного ключевого человека.
4. Этот счет будет передаваться по цепочке: AMD и Broadcom выигрывают, но не безусловно
После смены руководства Nvidia самая прямая относительная динамика появилась в цепочке поставок. 12 ноября AMD выросла на 5,86%, закрывшись на уровне $585,30; Broadcom вырос на 5,54%, закрывшись на уровне $364,36, что резко контрастирует с Nvidia. Переоценивая риск управления Nvidia, рынок естественно переводит часть внимания капитала на вторых поставщиков.
Но здесь нужно различать два понятия: перераспределение долей поставок не равно увеличению общего спроса на ИИ. Если риск управления Nvidia — лишь краткосрочное событие, а капитальные затраты дата-центров продолжат расти, то AMD и Broadcom действительно могут получить более высокое относительное внимание; но если последующий отчет Nvidia докажет, что капитальные затраты на ИИ сами замедляются, то «переток капитала из Nvidia в AMD и Broadcom» вряд ли станет устойчивой логикой.
Nebius и CoreWeave — это другой тип риска. Они крайне чувствительны к спросу на вычислительные мощности и одновременно сильнее зависят от условий финансирования, строительства дата-центров и ввода мощностей. Если ставки останутся высокими, компании с большими капитальными затратами будут более чувствительны к стоимости финансирования и задержкам проектов. 12 ноября CoreWeave упала на 6,86%, закрывшись на уровне $56,60, а падение Nebius было еще больше, что говорит о том, что рынок заново различает «бенефициаров спроса на ИИ» и «капиталоемких исполнителей ИИ».
Иными словами, на следующем этапе в цепочке ИИ действительно нужно смотреть не только на количество заказов, но и на то, смогут ли заказы в запланированные сроки превратиться в доходы, а затем из доходов — в денежный поток. Именно поэтому реакция Nebius на этот раз заслуживает большего внимания, чем простое несоответствие ожиданиям по прибыли.
5. Сегодняшний PPI — усилитель: чем выше доходность казначейских облигаций, тем дороже «налог на время»
Две распродажи 12 ноября произошли не в вакууме. Октябрьский CPI уже превысил ожидания, и рынок явно склоняется к повышению ставки на декабрьском заседании. Публикуемый сегодня октябрьский PPI дополнительно повлияет на оценку рынком инфляции и траектории ставок.
Если PPI снова окажется выше ожиданий, рыночные ожидания более высоких и долгих ставок могут усилиться, и высоко оцененные долгосрочные активы ИИ столкнутся с большим давлением дисконтирования. Наоборот, если PPI заметно охладится, доходность казначейских облигаций снизится, и часть ранее сжатой премии к оценке ИИ может снова получить поддержку.
Поэтому сейчас, глядя на динамику ИИ, не стоит следить только за тем, на сколько базисных пунктов ФРС повысит ставку в следующий раз, важнее следить за движением доходности 10-летних казначейских облигаций. Потому что для ИИ-компаний, которым нужны многолетние капитальные вложения для реализации прибыли, ставка определяет не мелкое изменение на один процентный пункт, а то, с каким дисконтом следует оценивать будущие денежные потоки.
Именно поэтому финансовый отчет Nvidia 17 ноября находится в очень чувствительной позиции: PPI сначала задает тон процентной среде, а Nvidia затем отчетом проверяет спрос на ИИ и реализацию прибыли; при наложении двух переменных терпимость рынка к высоко оцененным активам ИИ, вероятно, продолжит быстро меняться.
6. Финансовый отчет Nvidia 17 ноября: не смотрите только на «превышение ожиданий», действительно важно следить за этими вещами
Nvidia опубликует финансовый отчет за третий квартал 2027 финансового года 17 ноября после закрытия рынка. По сообщениям СМИ, рынок в настоящее время ожидает выручку около $108,8 млрд и прибыль на акцию около $2,47.
Но после смены руководства этот отчет уже нельзя читать как обычный. Самым важным остаются бизнес дата-центров и прогноз на следующий квартал. Если рост доходов и заказы продолжат оставаться сильными, это значит, что сам цикл капитальных затрат на ИИ не пострадал заметно от смены менеджмента; если при этом валовая маржа останется стабильной, опасения рынка по поводу «влияния смены руководства на фундаментальные показатели» заметно снизятся.
Новая переменная связана с управлением. Как временный генеральный директор Кресс объяснит план передачи полномочий? Есть ли у совета директоров четкий график назначения постоянного преемника? Сможет ли рынок увидеть кандидата, достаточно убедительного для доказательства стратегической преемственности? Ответы на эти вопросы определяют, сможет ли вернуться ранее срезанная «премия за управление».
Экосистемные обязательства также заслуживают внимания. Включая обязательства по подписке на Anthropic, доли в экосистемных компаниях, таких как Nebius, и партнерские отношения; если появятся заметные корректировки, рынок будет дальше спрашивать о будущей логике распределения капитала Nvidia.
На уровне цены $166,19 можно рассматривать как важную зону наблюдения перед отчетом, а $148,80 — как экстремальный минимум внутридневного события 12 ноября. Здесь не стоит упрощенно понимать их как механические «уровни поддержки», лучше рассматривать как две точки наблюдения за тем, насколько рынок уже оценил риск управления. Если после отчета фундаментальные показатели продолжат оставаться сильными, а план преемственности будет четким, у рынка появится шанс постепенно вернуть часть дисконта за управление; если фундаментальные показатели тоже начнут меняться, то прежний внутридневной минимум может снова стать ориентиром.
Для AMD, Broadcom, Nebius и CoreWeave логика та же: не спешите делать выводы из-за относительной силы одного дня, смотрите, сохранится ли эта относительная сила после 17 ноября.
В заключение: возможно, бычий рынок ИИ не закончился, но «бесплатное ожидание», возможно, закончилось
Два случая 12 ноября очень прямо показали происходящие изменения в оценке ИИ. Nvidia говорит рынку, что преемственность управления, которая раньше считалась само собой разумеющейся, теперь тоже требует переоценки; Nebius говорит рынку, что даже если бизнес уже начал зарабатывать, как только сроки реализации доходов откладываются, а капитальные затраты продолжают расти, рынок также потребует дисконт.
Поэтому в этом цикле действительно меняется не обязательно спрос на ИИ, а то, сколько рынок готов платить за будущее и как долго готов ждать. В среде, где доходность 10-летних казначейских облигаций приближается к 5%, PPI вот-вот будет опубликован, а отчет Nvidia близок, при оценке активов ИИ больше нельзя спрашивать только «у кого самая большая история ИИ», нужно спрашивать дальше: кто уже превратил рост в доходы, кто уже превратил доходы в денежный поток, чьи капитальные затраты могут вовремя приносить отдачу, а кому нужно, чтобы рынок продолжал терпеливо ждать.
Это и есть самый важный водораздел для наблюдения за динамикой ИИ в дальнейшем. Если отчет Nvidia 17 ноября докажет, что спрос все еще силен, а план преемственности ясен и экосистемные обязательства стабильны, то эта коррекция скорее является переоценкой премии за управление, а не разворотом тренда ИИ-индустрии. Наоборот, если неопределенность управления продолжит расширяться, а также наложатся высокие ставки и удлинение сроков окупаемости капитальных затрат, то «налог на время», уже проявившийся у Nebius, может из проблемы отдельной компании превратиться в правило оценки всего сектора инфраструктуры ИИ. ИИ все еще может расти, но рынок начинает требовать, чтобы он сдавал работу вовремя.
Отказ от ответственности:
Данный материал предназначен исключительно для общей информации и рыночных комментариев и основан на публичных данных, собранных на момент, указанный в тексте; соответствующие рыночные данные, ожидания и вероятности могут меняться в зависимости от рыночных условий. Мнения и инвестиционные стратегии третьих лиц, организаций, аналитиков или иных лиц, цитируемые в тексте, отражают точку зрения соответствующих третьих лиц на определенный момент и не являются точкой зрения или рекомендацией BIT. Данный материал не является инвестиционным советом, инвестиционным исследованием, приглашением, предложением или рекомендацией в отношении каких-либо ценных бумаг, инвестиционных продуктов или торговых стратегий и не должен служить основанием для каких-либо инвестиционных решений. Финансовые рынки сопряжены с рисками, цены на ценные бумаги и рыночные показатели могут колебаться, исторические результаты и прошлые рыночные тенденции не являются показателем или гарантией будущих результатов. Инвесторы должны самостоятельно оценивать соответствующие риски с учетом собственной ситуации и при необходимости обращаться за профессиональной консультацией.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.