Как далеко может зайти отскок акций ИИ? Ключевые факторы — финансирование и прибыль
 Blockbeats
TL;DR
· Акции компаний, связанных с ИИ, способствовали восстановлению американского рынка, но наблюдения торговых отделов показывают, что институциональные инвесторы ещё не полностью вернулись к риску.
· Выпуск акций Meta был встречен высоким спросом, а финансирование вычислительных мощностей на $63 млрд с участием Broadcom было завершено, что ослабило опасения по поводу ужесточения условий финансирования.
· Broadcom предоставила поддержку остаточной стоимости, что указывает на более высокие требования к механизмам распределения рисков в крупных сделках по финансированию ИИ.
· В центре внимания отчётности гигантов теперь находятся капитальные затраты, загрузка мощностей, амортизация и денежные потоки; одного лишь роста спроса уже недостаточно для объяснения оценок.
· Ожидания сохранения ставки ФРС на текущем заседании сильны, но заявления Уорша о возможном дальнейшем повышении ставок всё ещё могут изменить среду оценки технологических акций.
· Автор считает, что в дальнейшем следует следить за тем, сопровождается ли ротация в секторе ИИ более широким ужесточением кредитных условий; это сценарий риска, а не уже произошедшее событие.
Финансирование ИИ продолжает демонстрировать прогресс, и американский рынок акций восстановился. Однако готовность капитала оплачивать расширение и способность этого расширения в конечном итоге принести достаточную отдачу — это два вопроса, которые необходимо проверять отдельно. В этом рыночном комментарии Стивен Иннес отмечает, что инвестиции в ИИ вступают в фазу, когда большее значение приобретают условия финансирования, способность к исполнению и отдача на капитал.
Финансирование ослабило тревогу
После распродажи на прошлой неделе торговля акциями ИИ-компаний вновь оживилась. Во вторник индекс Nasdaq 100 вырос на 1,3%, а индекс Philadelphia Semiconductor — на 3,6%. Снижение цен на нефть также поддержало аппетит к риску, и основные индексы восстановили часть ранее утраченных технических уровней.
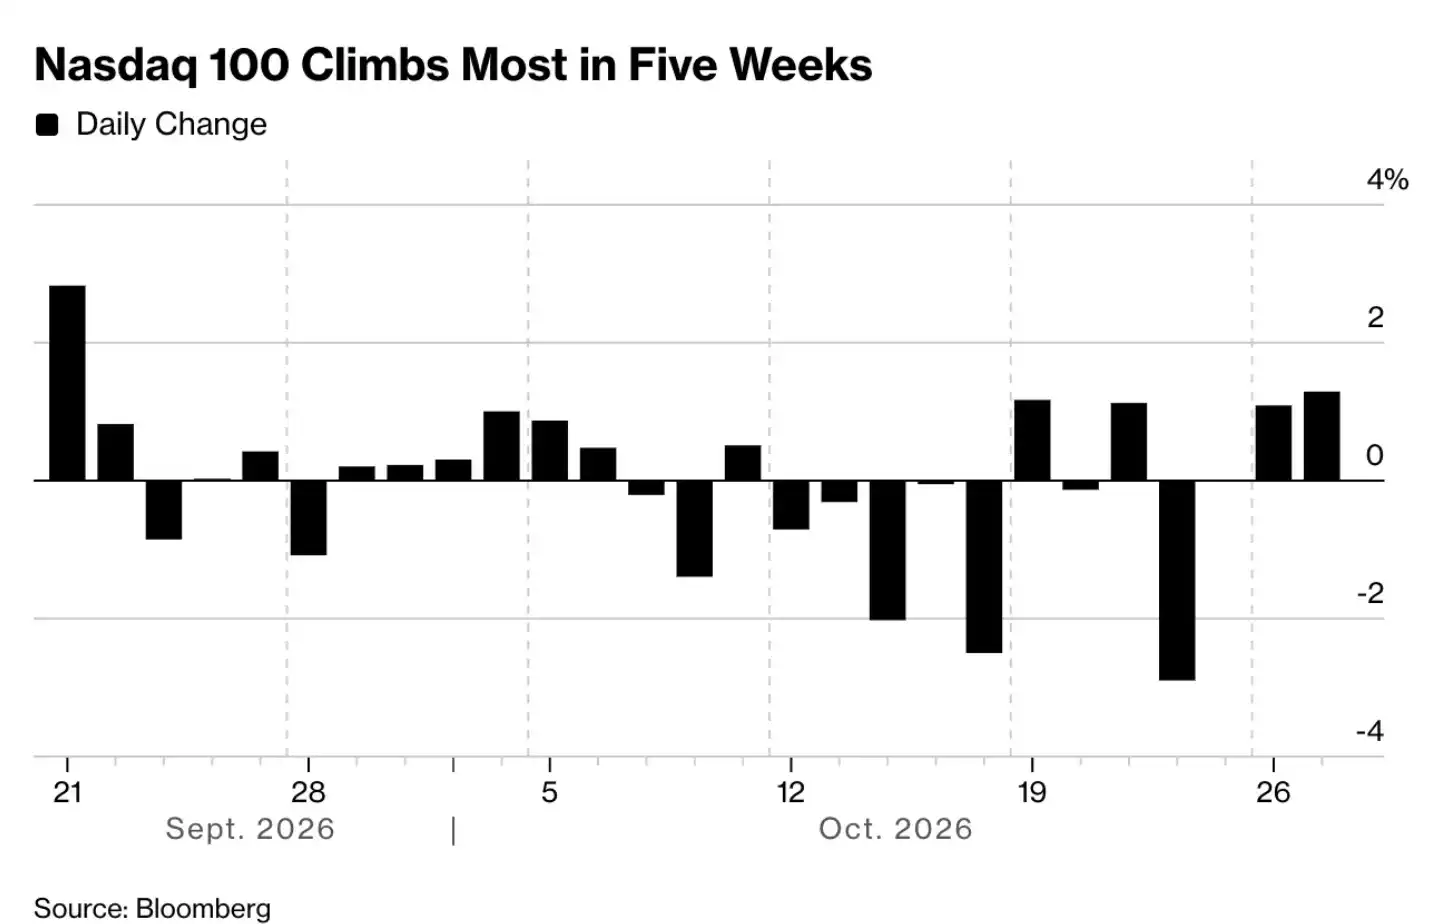
Важным фактором восстановления настроений стало возвращение уверенности рынка в том, что расширение инфраструктуры ИИ по-прежнему может получить финансирование.
Выпуск обыкновенных акций Meta на сумму $25 млрд, по сообщениям, был переподписан примерно в пять раз. Финансирование на $63 млрд с участием Broadcom, а также заявка Anthropic на IPO также помогли ослабить опасения инвесторов по поводу огромных потребностей ИИ-индустрии в капитале.
Эти события показывают, что финансовые рынки по-прежнему готовы финансировать расширение ИИ. Однако потребность в финансировании сохраняется, и то, какой риск готовы взять на себя поставщики капитала и какие условия они требуют, постепенно становится важной переменной, влияющей на текущую динамику рынка.
Особого внимания заслуживают условия сделки Broadcom. Согласно заявлению компании, Bank of America, Blackstone, Citigroup и Morgan Stanley обязались предоставить финансирование недавно созданной компании специального назначения (SPV), которая приобретёт ИИ-ускорители и сетевое оборудование Broadcom, а затем сдаст их в аренду Anthropic. Broadcom, в свою очередь, предоставляет поддержку остаточной стоимости в объёме, эквивалентном части финансирования с первоочередным правом требования. Это означает, что в соглашение о финансировании включён механизм распределения рисков, связанных с будущей стоимостью оборудования.
Поэтому нельзя упрощённо понимать эту сделку как получение Broadcom кредита на $63 млрд, равно как и считать завершение финансирования прямым подтверждением того, что доходность проекта уже доказана.
По мнению Иннеса, привлечение Meta капитала через фондовый рынок и внедрение крупного структурированного финансирования в строительство вычислительных мощностей вместе отражают изменение цикла инвестиций в ИИ: масштабы строительства продолжают расти, и компаниям необходимо более активно привлекать внешний капитал. Таким образом, способность привлекать финансирование становится частью отраслевой конкуренции.
Отчётность должна ответить на вопрос о доходности
Восстановление цен на акции не означает, что институциональные инвесторы полностью стали оптимистичными.
С технической точки зрения, ETF QQQ, отслеживающий индекс Nasdaq 100, вновь поднялся выше 100-дневной скользящей средней, а индекс S&P 500 вернулся выше 50-дневной скользящей средней. Но восстановление цен не означает, что институциональные инвесторы полностью стали оптимистичными.
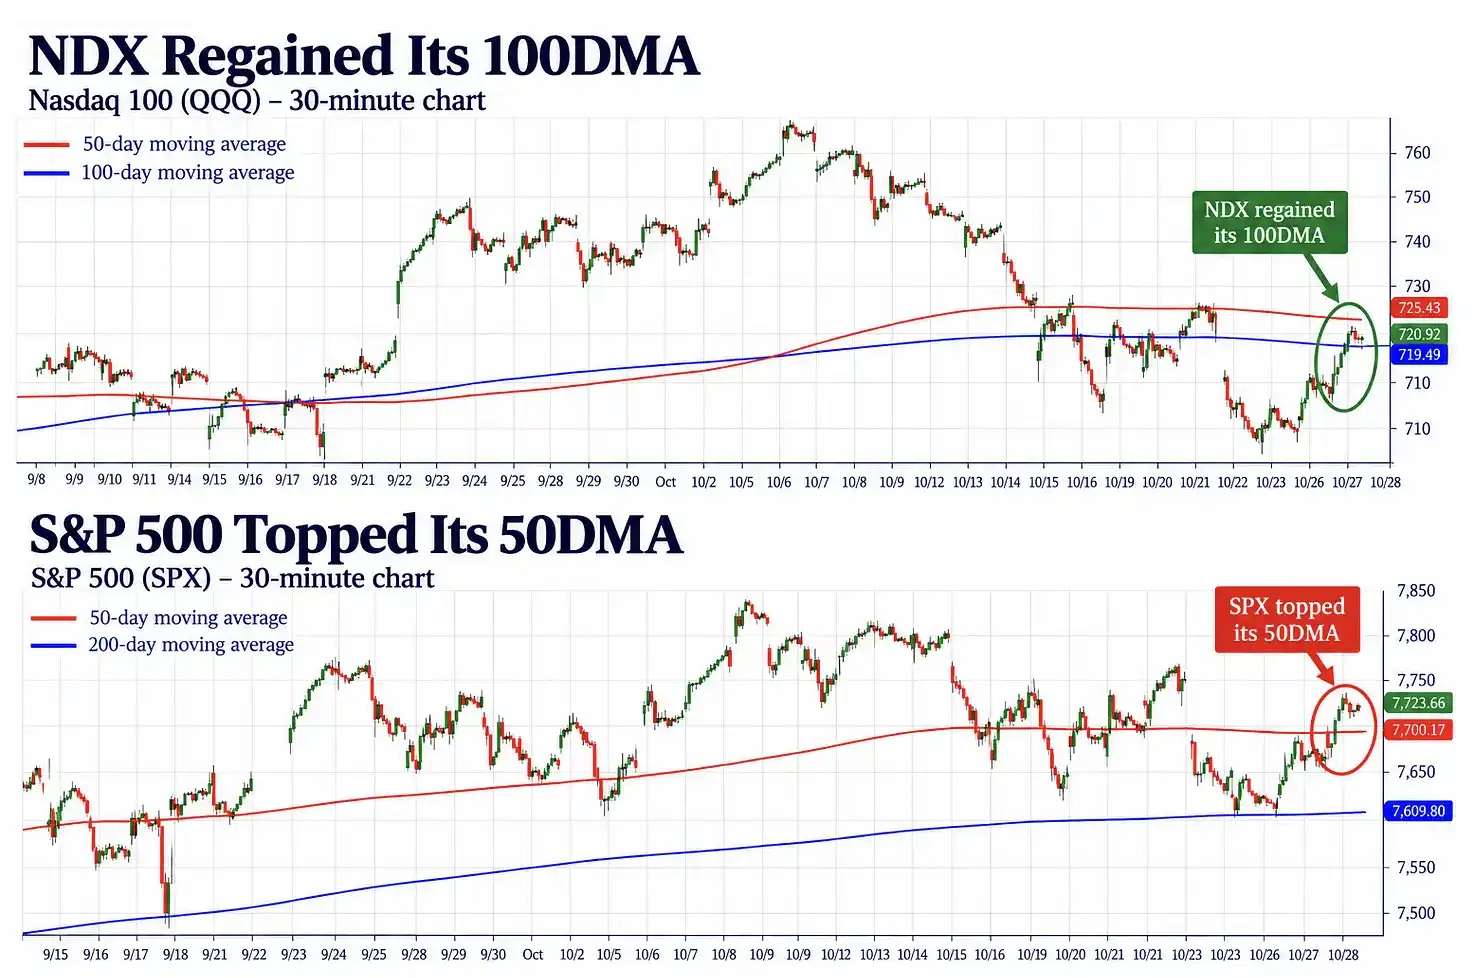
Иннес, ссылаясь на наблюдения торгового отдела Goldman Sachs, отмечает, что общая торговая активность в тот день оставалась низкой, а потоки средств по-прежнему склонялись к продажам. Институциональные счета, работающие только в длинных позициях, продолжали нетто-продавать акции сектора коммуникационных услуг и макроэкономические продукты; хедж-фонды, хотя и были слегка склонны к нетто-покупкам, совершали сделки на ограниченные суммы. Риск-экспозиция фундаментальных long-short стратегий также оставалась вблизи недавних минимумов.
Эти наблюдения относятся к средствам, которые находятся под управлением торгового отдела, и не могут напрямую представлять весь рынок. Однако они указывают на примечательное расхождение: цены восстанавливаются, а позиции остаются осторожными.
После периода концентрированного сокращения позиций закрытие коротких позиций и покупки на спаде могут подтолкнуть отскок. Но для продолжения роста рынку нужны более убедительные фундаментальные доказательства. В ближайшее время эту проверку должны будут пройти отчёты и прогнозы таких крупных облачных провайдеров, как Alphabet, Microsoft и Amazon.
Вопросы, которые волнуют рынок, также меняются. Рост спроса на ИИ по-прежнему важен, но инвесторам также необходимо знать, может ли этот рост принести доход, достаточный для покрытия огромных расходов.
Капитальные затраты (Capex), то есть вложения в долгосрочные активы, такие как строительство центров обработки данных и закупка чипов, сначала требуют денежных затрат; после ввода оборудования в эксплуатацию амортизация продолжает учитываться в затратах. Загрузка вычислительных мощностей, ценообразование на услуги и клиентский спрос определяют, какой доход и прибыль эти активы смогут принести. Только сочетание этих факторов даёт полную картину отдачи от инвестиций.
Поэтому даже если гиганты продолжат повышать расходы на ИИ, это не обязательно приведёт к росту цен их акций. Инвесторам также необходимо оценить, как быстро новые инвестиции начнут приносить доход, сможет ли денежный поток поспевать за ними и потребуется ли компаниям дальнейшее финансирование в будущем.
Ключевой вывод Иннеса: правильное понимание тенденции распространения ИИ и определение того, кто сможет извлечь из него достаточную прибыль, всё чаще следует обсуждать отдельно.
На раннем этапе рынка ИИ большее значение придавалось технологическим прорывам и дефицитным ресурсам; теперь же финансирование, исполнение строительства и отдача на капитал приобретают больший вес. Перспективы отрасли остаются привлекательными, но финансовые ограничения уже трудно игнорировать.
ФРС влияет на стоимость капитала
Способность ИИ-компаний продолжать привлекать финансирование также зависит от стоимости капитала на всём рынке.
На момент публикации статьи рынок в целом ожидал, что Федеральная резервная система сохранит процентную ставку без изменений 28 октября, но по-прежнему считал возможным повышение ставки в декабре. Поэтому основное внимание на этом заседании было приковано к пресс-конференции председателя ФРС Кевина Уорша.
Иннес полагает, что устойчивость экономических данных и сохраняющееся инфляционное давление затрудняют для ФРС явный переход к смягчению; однако в условиях, когда рынок уже полностью заложил в цены паузу в повышении ставок, немедленные действия могут вызвать неожиданный шок.
Поэтому формулировки политики приобретают особую важность. Если заявления Уорша заставят инвесторов снизить ожидания дальнейшего повышения ставок, оценки технологических акций могут получить поддержку; если же он подчеркнёт необходимость дальнейшего ужесточения, краткосрочные казначейские облигации могут быть распроданы, что приведёт к росту доходности.
Цены на облигации и доходность обычно движутся в противоположных направлениях. Для технологических компаний рост процентных ставок может как увеличить стоимость финансирования, так и снизить приведённую стоимость будущих прибылей. Компании, чьи оценки в большей степени зависят от долгосрочного роста, обычно более чувствительны к этому.
Снижение цен на нефть временно ослабило часть инфляционных опасений. Во вторник нефть марки Brent закрылась ниже $114 за баррель, чему способствовали ожидания дипломатического прогресса на Ближнем Востоке. Однако Иннес напоминает, что напряжённость физических поставок и нерешённость региональной ситуации означают, что это снижение вряд ли достаточно для формирования устойчивого нисходящего тренда.
Он также отмечает, что золото восстановилось выше $4 050 за унцию, а биткоин получил поддержку вблизи отметки $80 000. В ходе предыдущего широкого снижения рисков различные активы распродавались одновременно; стабилизация этих активов, по крайней мере, даёт некоторые признаки того, что давление вынужденных продаж временно ослабло. Однако одного лишь отскока нескольких классов активов недостаточно, чтобы судить о том, что рынок вступил в новую фазу.
Следующий шаг — кредитные условия
Риск этого отскока не обязательно проявится в первую очередь в виде резкого падения основных индексов.
Один из сценариев снижения, предложенный Иннесом, заключается в следующем: сначала средства перетекают из переполненного сделками сектора ИИ в защитные отрасли и акции с более низкой волатильностью, а основные индексы временно сохраняют устойчивость; если затем условия финансирования ужесточатся в более широком круге отраслей, кредитный рынок может первым подать сигнал тревоги, а ожидания по корпоративным прибылям будут пересмотрены в сторону понижения. После этого, если несколько классов активов начнут синхронно снижаться, сокращение позиций систематическими стратегиями и снижение риска портфелей могут дополнительно усилить давление на индексы.
Это путь передачи риска, за которым необходимо наблюдать, а не результат, который автор считает неизбежным.
Что касается вторника, на рынке действительно наблюдалось улучшение: опасения по поводу финансирования ИИ ослабли, кредитные спреды сузились, цены на нефть снизились, а технологические акции восстановили часть потерь. Сужение кредитных спредов означает, что дополнительная доходность, которую инвесторы требуют за владение корпоративными облигациями по сравнению с государственными, уменьшилась, что обычно отражает снижение опасений по поводу кредитного риска.
Однако эти изменения ещё должны быть подтверждены отчётностью и последующими условиями финансирования. Если крупные облачные провайдеры смогут доказать, что рост расходов подкреплён соответствующим доходом и денежным потоком, а заявления ФРС не приведут к заметному повышению ожиданий по ставкам, отскок может продолжиться.
Напротив, если отчётность выявит более значительный дефицит финансирования, а стоимость заимствований для компаний вновь вырастет, текущее восстановление настроений всё ещё может столкнуться с вызовами.
Для дальнейшей динамики рынка переменные, за которыми стоит следить, уже вполне конкретны: становится ли отдача от новых инвестиций более ясной, остаются ли условия финансирования стабильными и распространяется ли кредитное давление за пределы ИИ-сектора.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.